

Dimensioni e quota di mercato della costruzione di barriere di sicurezza stradale in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
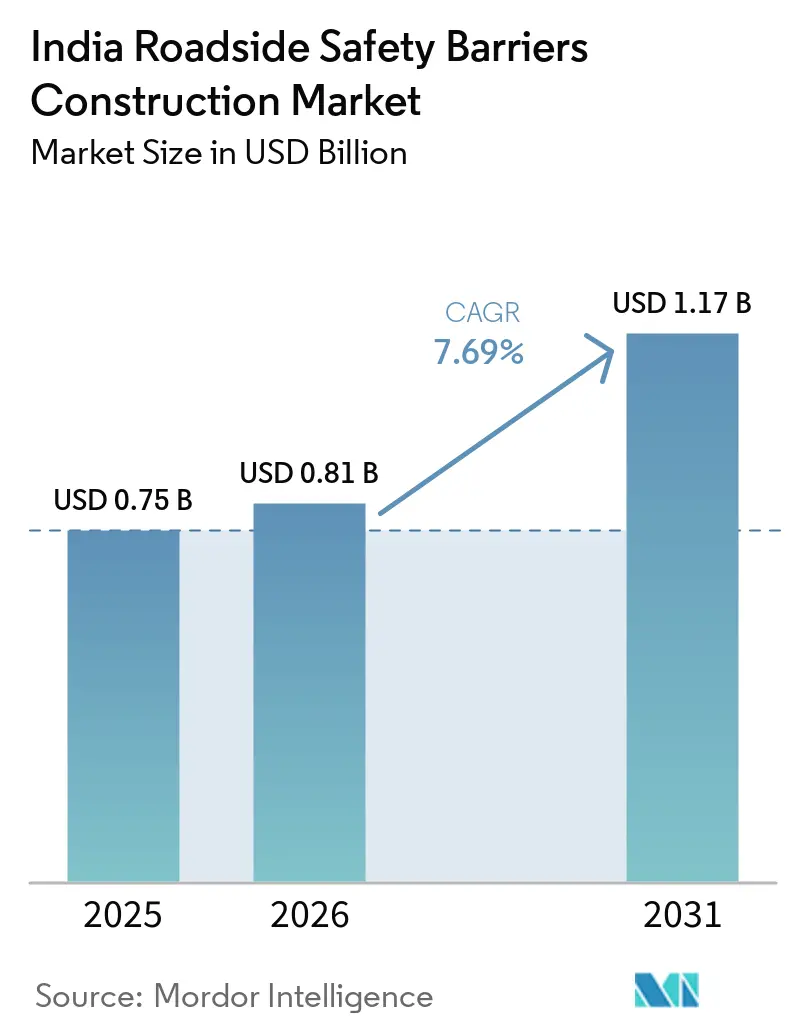
| Dimensione del mercato (2026) | 0.81 miliardo di dollari |
| Dimensione del mercato (2031) | 1.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.69% CAGR |
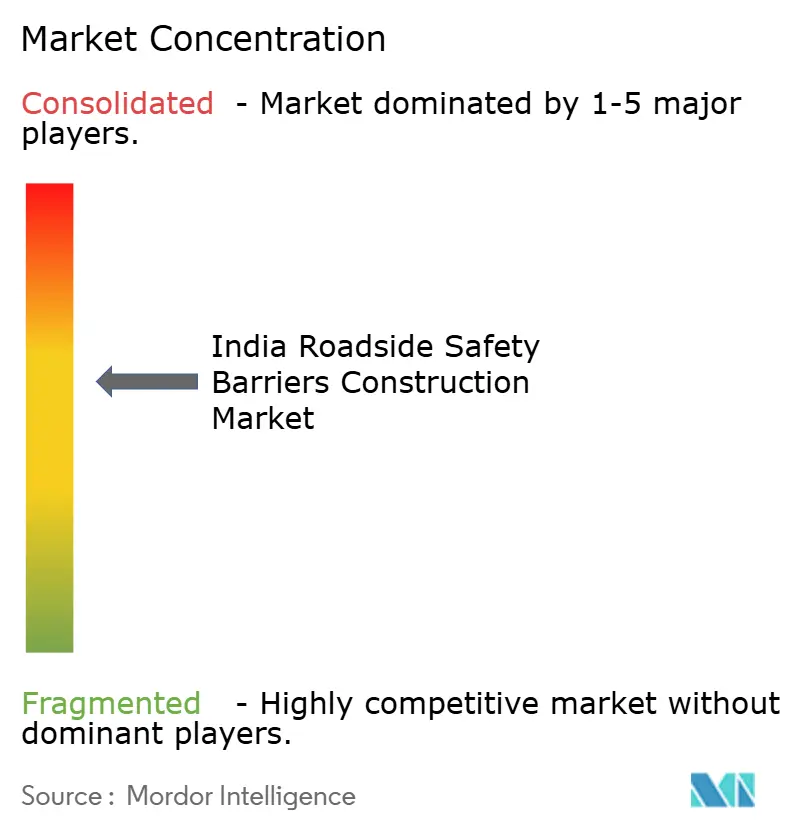
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato in India per la costruzione di barriere di sicurezza stradale a cura di Mordor Intelligence
Il mercato indiano delle barriere di sicurezza stradali aveva un valore di 0.75 miliardi di dollari nel 2025 e si prevede che crescerà da 0.81 miliardi di dollari nel 2026 a 1.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.69% durante il periodo di previsione (2026-2031). Lo sviluppo di superstrade nell'ambito del programma Bharatmala Pariyojana, le normative più severe per la bonifica dei punti critici (black-spot) imposte dal Ministero dei Trasporti Stradali e delle Autostrade (MoRTH) e l'adozione di modelli di rendita ibrida (HAM) e contratti di ingegneria, approvvigionamento e costruzione (EPC) stanno collettivamente trainando la domanda annuale di barriere. Gli sviluppatori stanno integrando guardrail, ammortizzatori d'urto e parapetti nei pagamenti legati al raggiungimento di obiettivi specifici, garantendo un'installazione tempestiva e minimizzando le riduzioni di budget dell'ultimo minuto. Inoltre, la certificazione obbligatoria dei crash test da parte del National Automotive Testing and R&D Infrastructure Project (NATRAX) sta migliorando la qualità dei prodotti, spostando la quota di mercato verso i produttori ben capitalizzati, con scorte pronte e sistemi di tracciabilità digitale. I produttori siderurgici nazionali hanno aumentato la capacità produttiva, consentendo ai principali fornitori come Utkarsh India e Shyam Metalics di offrire tempi di consegna competitivi. Nel frattempo, l'indagine di salvaguardia della Direzione Generale per i Rimedi Commerciali (DGTR) sulle importazioni di acciaio laminato potrebbe accelerare un graduale passaggio ai materiali compositi e ai materiali ibridi bambù-acciaio.
Punti chiave del rapporto
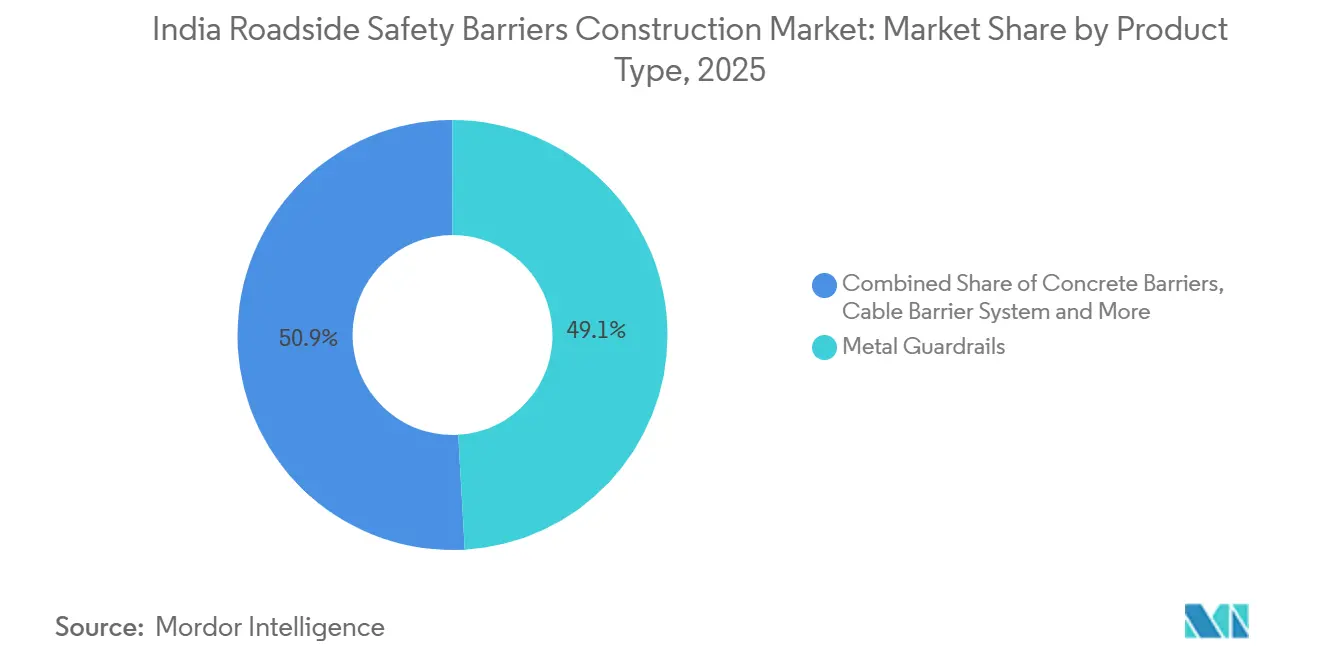
- Per tipologia di prodotto, i guardrail metallici hanno conquistato il 49.1% della quota di mercato indiana delle barriere di sicurezza stradali nel 2025, mentre si prevede che gli ammortizzatori d'urto e gli attenuatori d'impatto cresceranno a un CAGR dell'8.19% tra il 2026 e il 2031.
- Per quanto riguarda i materiali, l'acciaio ha conquistato il 60.9% della quota di mercato indiana nella costruzione di barriere di sicurezza stradali nel 2025. Si prevede che i materiali plastici e compositi cresceranno a un tasso annuo composto (CAGR) dell'8.08% tra il 2026 e il 2031.
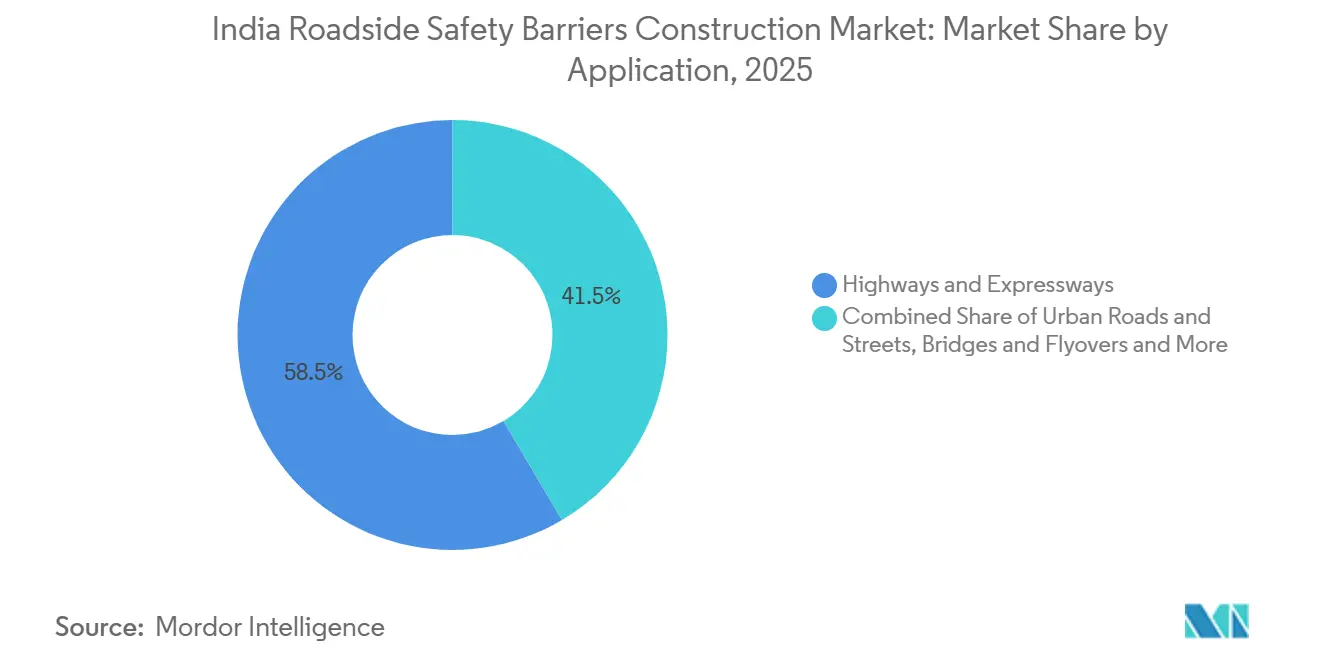
- Per tipologia di applicazione, nel 2025 il settore Autostrade e Superstrade ha rappresentato il 58.5% del mercato indiano delle costruzioni di barriere di sicurezza stradali, mentre si prevede che Ponti e Cavalcavia cresceranno a un tasso annuo composto (CAGR) dell'8.31% tra il 2026 e il 2031.
- Nel 2025, la categoria "Nuove installazioni" ha rappresentato il 72.3% del mercato indiano delle costruzioni di barriere di sicurezza stradale. Si prevede che la categoria "Ristrutturazione/Ammodernamento/Riparazione" crescerà a un tasso annuo composto del 7.98% tra il 2026 e il 2031.
- A livello cittadino, la regione metropolitana di Mumbai ha conquistato il 19.1% della quota di mercato indiana per la costruzione di barriere di sicurezza stradali nel 2025, e si prevede che Hyderabad crescerà a un tasso annuo composto (CAGR) dell'8.71% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano della costruzione di barriere di sicurezza stradali.
Analisi dell'impatto dei conducenti
| Drivers | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bharatmala, superstrada e ampliamento della strada a scorrimento veloce. | + 2.3% | Nazionale, il più alto tra gli stati del Quadrilatero d'Oro | A lungo termine (≥ 4 anni) |
| Requisiti di conformità MoRTH e IRC per le barriere standardizzate | + 1.9% | A livello nazionale, inizialmente sulle autostrade nazionali. | Medio termine (2–4 anni) |
| Programmi di bonifica dei punti critici sui tratti stradali pericolosi | + 1.5% | Corridoi ad alto tasso di mortalità come la NH-44 e la NH-48 | A breve termine (≤ 2 anni) |
| Aumento dei costi di costruzione di ponti, strade di montagna e corridoi sopraelevati. | + 1.2% | Zone collinari e le sei principali città metropolitane | Medio termine (2–4 anni) |
| Modelli HAM ed EPC che collegano i pagamenti al raggiungimento di traguardi in materia di sicurezza. | + 0.9% | Progetto Bharatmala Fase I e ammodernamento delle strade statali. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento della Bharatmala Expressway e dell'autostrada a carreggiate separate.
La portata della Fase I di 34,800 km nell'ambito di Bharatmala ha aumentato significativamente la domanda di barriere, poiché ogni chilometro di un'autostrada a quattro corsie richiede circa 2 km di guardrail spartitraffico e laterali [1] Press Information Bureau, “Year End Review 2025 of Ministry of Road Transport & Highways,” pib.gov.in . La National Highways Authority of India (NHAI) prevede di mettere in funzione 23 autostrade, per un totale di circa 7,800 km, entro il 2025. Queste autostrade saranno dotate di controllo completo degli accessi, il che richiede sistemi continui a tre travi con classificazione H2 su rampe, approcci ai ponti e sovrappassi per animali. Progetti importanti, come l'autostrada Delhi-Mumbai di 1,380 km e il corridoio Bengaluru-Kadapa-Vijayawada di 343 km, evidenziano questo cambiamento, con il tonnellaggio delle barriere per chilometro di percorso quasi raddoppiato rispetto alle vecchie strade a due corsie. Considerando che la rete autostradale nazionale dovrebbe espandersi fino a raggiungere i 200,000 km entro il 2030, si prevede che questa crescita sosterrà la domanda a lungo termine di tutti i tipi di sistemi di sicurezza stradale.
Requisiti di conformità MoRTH e IRC per le barriere standardizzate
Dal 2024, la certificazione del crash test IRC:119-2015 è un requisito obbligatorio per tutti i progetti autostradali superiori a 12 milioni di dollari. Gli appaltatori sono tenuti a fornire prove di test NATRAX o EN 1317-2 prima di raggiungere le tappe di pagamento [2] Indian Road Congress, “IRC:119-2015 Guidelines for Traffic Safety Barriers,” indianroads.org . Una direttiva emessa dalla NHAI nel dicembre 2024 ha ulteriormente rafforzato questi requisiti, imponendo l'obbligo di identificativi di lotto in rilievo e codici QR su ogni elemento in trave metallica, consentendo una traccia di audit digitale. Questo sviluppo ha escluso le acciaierie più piccole che non dispongono del budget per i test. I fornitori accreditati di alto livello, come Utkarsh India, Prakash Asphalting & Toll Highways (PATH) e Valmont India, ora dominano gli ordini di autostrade grazie ai loro rapporti di crash H2, che facilitano approvazioni più rapide da parte dei concessionari. Con l'adozione di requisiti simili da parte di un numero sempre maggiore di dipartimenti dei lavori pubblici statali tra il 2026 e il 2028, si prevede che la ferramenta di sicurezza standardizzata e tracciabile diventerà la specifica predefinita sul mercato.
Programmi di bonifica dei punti critici sui tratti pericolosi
Il Ministero dei Trasporti Stradali e delle Autostrade (MoRTH) ha individuato 13,795 punti critici per gli incidenti in tutto il Paese e ha approvato interventi di miglioramento in circa 10,000 di queste località entro marzo 2025. Tali interventi prevedono principalmente l'installazione di guardrail, barriere di protezione e bande sonore. I guardrail, il cui costo è di soli 27 dollari al metro lineare in base alle tariffe vigenti, rappresentano la misura di sicurezza più conveniente per le autostrade a carreggiata unica. Per l'anno fiscale 2025-26, il Ministero si propone di intervenire su ulteriori 1,000 punti critici e di effettuare verifiche sulla sicurezza stradale su 40,000 km, garantendo così una domanda costante di lavori di ammodernamento da parte delle imprese di costruzione nei prossimi due anni. Tuttavia, i limitati budget federali per la sicurezza stradale implicano che molti progetti dipendano da cofinanziamenti statali e prestiti della Banca Mondiale, il che può ritardare l'assegnazione degli appalti.
Aumento dei costi di costruzione di ponti, strade di montagna e corridoi sopraelevati.
La domanda di sistemi di protezione dei bordi stradali è in aumento a causa della costruzione di nuovi viadotti, gallerie e riallineamenti dei passi montani. L'autostrada Bengaluru-Mysuru, ad esempio, presenta nove ponti principali e 44 campate minori, tutti dotati di parapetti H2/H3 in cemento o acciaio. Le strade di montagna in regioni come i Ghati occidentali e l'Himalaya richiedono speciali guardrail a tre travi con maggiore rigidità laterale. Questa esigenza viene soddisfatta dal design brevettato di PATH, installato lungo oltre 130 km di strade di montagna nell'Himachal Pradesh e nel Mizoram. Inoltre, i cavalcavia urbani, come il progetto Indora-Dighori di 8.9 km a Nagpur, stanno adottando parapetti in calcestruzzo fibrorinforzato ad altissime prestazioni. Questi parapetti offrono profili più snelli e costi del ciclo di vita ridotti, contribuendo a una maggiore diversificazione del mix di prodotti in Cina.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I progetti stradali statali, sensibili ai costi, stanno limitando l'adozione di sistemi di qualità superiore. | –0.8% | Bihar, Jharkhand, Uttar Pradesh, Odisha, Madhya Pradesh | Medio termine (2–4 anni) |
| Qualità di installazione e manutenzione non uniformi | –0.6% | Condizioni critiche a livello nazionale sulle strade statali e rurali. | A lungo termine (≥ 4 anni) |
| Ritardi nell'approvazione e attuazione frammentata tra le diverse agenzie. | –0.5% | Strade nazionali che intersecano aree forestali e urbane | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Progetti stradali statali sensibili ai costi limitano i sistemi di qualità superiore
Diversi stati con risorse finanziarie limitate continuano ad assegnare contratti basandosi esclusivamente sul prezzo più basso, accettando binari a trave a W sottopeso sottili fino a 2.5 mm e omettendo la zincatura per ridurre i costi del 15-20% [3] West Bengal Public Works Department, “Schedule of Rates 2022-23,” westbengalpwd.gov.in . I limitati finanziamenti centrali per la sicurezza, pari solo allo 0.2% dell'assegnazione del MoRTH per il 2025, impediscono l'adozione di soluzioni premium a tre travi o a cavo su molte autostrade statali, nonostante gli alti tassi di mortalità. A meno che gli stati non stanzino budget dedicati per le barriere di sicurezza o implementino la tracciabilità tramite codice QR simile a quella della NHAI, è probabile che un mercato a doppia qualità persista almeno fino al 2028.
Qualità di installazione e manutenzione incoerenti
Le verifiche sul campo indicano che fino al 30% delle barriere installate non rispetta le specifiche di progettazione a causa di problemi quali un interramento superficiale dei pali, la mancanza di catarifrangenti o il serraggio insufficiente dei dispositivi di fissaggio. Sebbene la National Highways Authority of India (NHAI) effettui nuove ispezioni sui corridoi principali, come il Bengaluru-Mysuru, entro pochi mesi dalla loro apertura, la maggior parte delle strade statali non dispone di contratti di manutenzione dedicati. Mentre 45,000 km di corridoi nazionali sono coperti da accordi di manutenzione basati sulle prestazioni, la rete stradale statale, di gran lunga più estesa, si affida a riparazioni occasionali. Questo approccio consente alla corrosione di ridurre della metà la capacità di contenimento, minando la fiducia del pubblico.
Analisi del segmento
Per tipo di prodotto: i guardrail in metallo mantengono il vantaggio mentre gli ammortizzatori accelerano
Nel 2025, i guardrail metallici rappresentavano il 49.1% del mercato indiano delle barriere di sicurezza stradali, grazie al basso costo di installazione di circa 27 dollari al metro e alle prestazioni testate in caso di impatto, adatte alle autostrade a quattro corsie. I principali produttori, come Utkarsh India, forniscono fino a 500 km di guardrail a W o a tre travi al mese, consentendo alle imprese EPC di completare interi progetti senza dover ricorrere ad approvvigionamenti esteri. I frequenti contratti per la costruzione di autostrade sostengono la domanda di grandi quantità di guardrail in acciaio, i progetti di riqualificazione dei punti critici e lo sviluppo di binari paralleli delle Ferrovie Indiane. Inoltre, l'introduzione dei codici QR digitali facilita la verifica della conformità in loco da parte degli ispettori.
Il segmento dei dispositivi di assorbimento d'urto e degli attenuatori d'impatto è la categoria in più rapida crescita, con una previsione di crescita annua composta (CAGR) dell'8.19% entro il 2031. Questa crescita è supportata dal mandato della National Highways Authority of India (NHAI) per i dispositivi di assorbimento d'energia presso i caselli autostradali, le aperture degli spartitraffico e le rampe di accesso. Fornitori internazionali, come QuadGuard di Valtir, competono con produttori nazionali come Dhawal Safety India, stimolando maggiori investimenti locali nei crash test. Poiché gli attenuatori contribuiscono solo per l'1-2% ai costi civili complessivi, riducendo significativamente la gravità delle collisioni, i concessionari li stanno sempre più spesso includendo fin dalle prime fasi delle offerte nell'ambito del modello di rendita ibrida (HAM). Nel tempo, una più rigorosa applicazione delle linee guida IRC: SP:84-2019 potrebbe spostare la quota di mercato dalle sole rotaie in acciaio ai sistemi integrati che combinano assorbimento d'urto e trattamenti terminali in soluzioni certificate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'acciaio domina, ma i materiali compositi guadagnano terreno
Nel 2025, l'acciaio ha rappresentato il 60.9% del mercato indiano delle barriere di sicurezza stradali, grazie anche a una nuova capacità produttiva di 16 milioni di tonnellate da parte di JSW Steel, che ha garantito una disponibilità costante di coils nonostante l'aumento dei prezzi globali. Inoltre, le fonderie certificate ResponsibleSteel consentono ai costruttori di ottenere crediti di sostenibilità nell'ambito del nuovo sistema federale di valutazione delle gare d'appalto. I principali produttori mantengono scorte di rotaie in Fe360/Fe410 con spessori da 2.8 a 3.0 mm e hanno integrato i processi di stampaggio, piegatura e zincatura in un unico stabilimento, riducendo i tempi di consegna a meno di una settimana per i pacchetti destinati alle autostrade.
Tuttavia, si prevede che i materiali plastici e compositi cresceranno al ritmo più rapido, con un CAGR dell'8.08% fino al 2031. PATH ha già implementato una linea di pultrusione automatizzata per la produzione di barre di rinforzo in polimero rinforzato con fibra di vetro (GFRP), in grado di produrre 40,000 metri lineari al giorno. Inoltre, l'installazione della prima barriera ibrida bambù-acciaio al mondo sull'autostrada Vani-Warora del Maharashtra nel 2023 ha dimostrato che le fibre naturali possono soddisfare gli standard del test di impatto NATRAX riducendo al contempo il carbonio incorporato del 50%. Se la Direzione Generale per i Rimedi Commerciali (DGTR) imponesse dazi antidumping sulle importazioni di acciaio piano, i concessionari potrebbero accelerare l'adozione di biocompositi, in particolare per i progetti greenfield con requisiti di prestazioni ambientali.
Per tipologia di applicazione: le autostrade dominano, i ponti testimoniano la crescita.
Le autostrade e le superstrade hanno rappresentato il 58.5% della spesa prevista per il 2025, trainate dall'iniziativa Bharatmala, che ha aggiunto oltre 5,600 km di nuove autostrade nazionali in un solo anno fiscale. La realizzazione di linee continue a tre travi lungo l'autostrada Delhi-Mumbai di 1,380 km e il corridoio Bengaluru-Kadapa-Vijayawada di 343 km evidenzia come le superstrade di nuova costruzione richiedano circa due chilometri di guardrail in acciaio per ogni chilometro di pavimentazione, aumentando significativamente la domanda di base.
Si prevede che ponti e cavalcavia registreranno la crescita più rapida, con un CAGR previsto dell'8.31% fino al 2031, sostenuto da progetti su larga scala in Karnataka e Maharashtra, nonché da viadotti urbani di 8-9 km in città come Nagpur e Pune. A differenza delle autostrade pianeggianti, le strutture sopraelevate richiedono livelli di contenimento H2/H3 o parapetti in calcestruzzo ad altissime prestazioni. Questa maggiore complessità avvantaggia i fornitori specializzati in grado di progettare transizioni senza soluzione di continuità tra acciaio flessibile e calcestruzzo rigido, riducendo al minimo i punti critici. Tale competenza aumenta i margini nonostante i minori requisiti di tonnellaggio rispetto ai progetti autostradali di grandi dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di installazione: i nuovi progetti continuano a dominare, ma i budget per gli interventi di ristrutturazione sono in aumento.
Le nuove installazioni hanno rappresentato il 72.3% del totale realizzato nel 2025, poiché ogni nuovo chilometro costruito nell'ambito del programma Bharatmala o del pacchetto di 10 progetti approvato nel febbraio 2026 richiede l'installazione di guardrail prima della data di entrata in esercizio commerciale (COD). La clausola di manutenzione quindicennale prevista dal modello di rendita ibrida (HAM) incentiva i concessionari a dare priorità a specifiche più elevate durante la fase iniziale di costruzione, al fine di ridurre al minimo le necessità di riparazione a metà ciclo.
Le attività di ammodernamento e riparazione sono in aumento, spinte dai 13,795 punti critici registrati, con un tasso di crescita annuo composto (CAGR) previsto del 7.98% fino al 2031. Progetti come la NH-22 Zirakpur-Parwanoo stanziano esplicitamente fondi per la "riparazione/fornitura" delle barriere mancanti, indicando una domanda sostenuta sul mercato post-vendita. Le strade statali, che rappresentano il 60% degli incidenti stradali mortali ma dispongono di infrastrutture di protezione limitate, offrono significative opportunità. Anche un modesto aumento degli stanziamenti di bilancio potrebbe portare a numerosi contratti di ammodernamento per i produttori locali di medie dimensioni nel periodo di previsione.
Analisi geografica
La spesa per le barriere è maggiormente concentrata nella regione metropolitana di Mumbai, rappresentando il 19.1% delle spese previste per il 2025. Ciò è dovuto principalmente a progetti infrastrutturali come superstrade costiere, linee metropolitane e svincoli a quattro livelli, che limitano lo spazio per le ingombranti rotaie in acciaio e promuovono l'adozione di parapetti in cemento e sistemi a cavi tensionati. Segue da vicino la regione di Delhi NCR, grazie all'autostrada Delhi-Mumbai di 1,380 km. I team di manutenzione di questa superstrada stanno già pianificando interventi di ristrutturazione graduale per i tratti danneggiati a tre travi e le transizioni dei cavalcavia. Pune e Nagpur contribuiscono insieme con una quota significativa a doppia cifra, poiché l'autorità autostradale statale dà priorità ai corridoi sopraelevati che utilizzano pareti laterali in calcestruzzo fibrorinforzato ad altissime prestazioni per ridurre i tempi di costruzione e minimizzare le esigenze di riverniciatura.
L'India meridionale sta registrando la crescita più rapida nella domanda di barriere. Hyderabad è in testa con un CAGR dell'8.71%, trainato dall'ammodernamento del corridoio Hyderabad-Panaji con il programma Hybrid Annuity e dall'espansione del secondo anello, che di fatto raddoppia la rete di trasporto recintata della città. Bengaluru beneficia di quattro tratti di pavimentazione da Guinness World Record, tutti dotati di binari con codice QR su 17 svincoli. Nel frattempo, Chennai, prossima al completamento del collegamento con la superstrada di Bengaluru, si rifornisce di quantità significative di barriere a trave a W da stabilimenti regionali nel Tamil Nadu. Anche la regione orientale sta assistendo a una notevole attività. I due stabilimenti di barriere antiurto di Jindal (India) Limited a Howrah si sono aggiudicati ordini per 36 milioni di dollari tra il Bengala Occidentale e l'Assam nell'anno fiscale 2025. Ciò riflette la crescente domanda lungo i corridoi NH-12 e Siliguri, che sono in fase di ampliamento a quattro corsie.
Gli stati montani rappresentano un mercato di nicchia ma tecnicamente impegnativo. Le strade di montagna dell'Himachal Pradesh presentano binari a tre travi modificati, mentre i tracciati del Mizoram, ricchi di ponti, stanno mettendo alla prova soluzioni con parapetti compositi a causa dell'elevato costo del trasporto dell'acciaio. Sebbene la spesa assoluta rimanga concentrata in quattro principali centri urbani, la dinamica di crescita è sempre più decentralizzata. Si prevede che gli ampliamenti di capacità in località come Sambalpur, Giridih e Ranihati soddisfino la domanda locale, garantendo una più ampia distribuzione degli investimenti infrastrutturali.
Panorama competitivo
Il panorama competitivo nel settore siderurgico è strutturato su tre livelli. I produttori di acciaio integrati, come Tata Steel Long Products e JSW Steel, sfruttano la produzione interna di coils per ottenere le certificazioni ResponsibleSteel. Questo rappresenta un elemento chiave di differenziazione, soprattutto considerando che a partire dal 2026 le gare d'appalto federali inizieranno a includere criteri di sostenibilità. Gli specialisti di livello intermedio, tra cui Utkarsh India, Shyam Metalics e Pinax Steel, dominano le approvazioni della National Highways Authority of India (NHAI) finanziando crash test su vasta scala presso NATRAX e mantenendo un inventario di 5,000-10,000 tonnellate di prodotto finito. Questo inventario consente agli appaltatori EPC di accedere ai materiali con breve preavviso. A livello di installatori, aziende come Larsen & Toubro e GR Infraprojects offrono pacchetti che includono fornitura, montaggio e clausole di gestione e manutenzione (O&M) di 15 anni, garantendo margini stabili per l'intero ciclo di vita dell'asset.
Le recenti iniziative strategiche evidenziano la crescente portata delle operazioni. Shyam Metalics ha avviato un impianto da 24,000 tonnellate a Giridih e prevede di investire ulteriori 6 milioni di dollari in un impianto da 60,000 tonnellate a Sambalpur, puntando a una quota di mercato interno del 10% e alle esportazioni verso la regione del Golfo. Jindal (India) ha aumentato la sua capacità produttiva del 75% e raddoppiato il fatturato derivante dalle barriere antiurto, che ora rappresenta l'8-10% delle vendite totali del gruppo, a dimostrazione che la domanda nella regione orientale giustifica linee di produzione dedicate. Vibhor Steel Tubes ha inaugurato un nuovo stabilimento in Odisha e si è assicurata nuovi contratti per barriere per un valore di 2.26 milioni di dollari a dicembre 2025, a dimostrazione delle opportunità per i nuovi operatori del mercato.
I progressi tecnologici stanno creando una netta divisione tra gli operatori di mercato. I produttori di primo livello stanno imprimendo codici QR su ogni rotaia, collegandoli a procedure operative standard (SOP) specifiche per ogni sito, al fine di conformarsi al mandato di tracciabilità dell'NHAI (National Highways Authority of India) in vigore da dicembre 2024. Questi operatori stanno anche sperimentando ibridi di bambù e acciaio e di polimeri rinforzati con fibra di vetro (GFRP) e acciaio per mitigare la volatilità dei prezzi dell'acciaio grezzo. Al contrario, le gare d'appalto statali, sensibili ai costi, continuano ad accettare rotaie non certificate da 2.5 mm, alimentando un mercato sommerso in cui operano oltre 20 micro-produttori. Con l'estensione dell'applicazione delle normative dalle autostrade nazionali alle strade statali, si prevede una contrazione di questo segmento informale, con un potenziale aumento della quota di mercato complessiva dei primi dieci produttori, che potrebbe superare significativamente l'attuale 60%.
Leader del settore edile indiano specializzato nella costruzione di barriere di sicurezza stradali
Prodotti lunghi Tata Steel
Utkarsh India Ltd.
Pinax Steel Industries
Hill & Smith India
Valtir (Trinity Highway Products India)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Il Ministero dei Trasporti Stradali e delle Autostrade ha approvato il progetto del corridoio autostradale Hyderabad-Panaji (Autostrada Nazionale-167), lungo 80 chilometri e del valore di 3,175 crore di rupie (381 milioni di dollari USA), nell'ambito del programma Hybrid Annuity Mode. Questo progetto richiederà circa 160 chilometri di barriere di sicurezza lungo entrambi i lati dell'autostrada, oltre a ulteriori dispositivi di assorbimento d'urto presso i caselli autostradali e gli svincoli.
- Febbraio 2026: Il cavalcavia Indora-Dighori di Nagpur, lungo 8.9 chilometri, ha raggiunto il 73% di completamento. Il progetto, del valore di 998 crore di rupie (120 milioni di dollari), utilizza parapetti in calcestruzzo fibrorinforzato ad altissime prestazioni (UHPFRC) per la protezione dei bordi, al posto dei tradizionali guardrail in acciaio, a dimostrazione della tendenza verso materiali di barriera di alta qualità per le strade sopraelevate urbane.
- Gennaio 2026: è stato completato il Corridoio Economico Bengaluru-Kadapa-Vijayawada (Autostrada Nazionale-544G), lungo 343 chilometri e con una galleria di 5.3 chilometri, stabilendo quattro Guinness World Record per la velocità di costruzione. Il progetto comprende 17 svincoli, 10 aree di servizio lungo il percorso e una galleria di 5.3 chilometri, per le quali è stata necessaria l'installazione continua di barriere di sicurezza. Il progetto è stato realizzato dalla NHAI e dal concessionario M/s Rajpath Infracon Pvt. Ltd.
- Dicembre 2025: Vibhor Steel Tubes Limited ha inaugurato (avviato le operazioni) un nuovo impianto di produzione ex novo a Sundargarh, Odisha, per la produzione di barriere di sicurezza metalliche. Questo impianto consentirà all'azienda di servire in modo più efficiente i progetti autostradali nell'India orientale e centrale.
Ambito del rapporto sul mercato indiano della costruzione di barriere di sicurezza stradali
| Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) |
| Sistemi di barriera a cavi |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti |
| Altri (sistemi di protezione per motociclisti, barriere ibride/speciali, soluzioni di sicurezza emergenti) |
| Acciaio |
| Calcestruzzo |
| Plastica e composito |
| Altri (alluminio, materiali a base di gomma, miscele composite, materiali riciclati) |
| Autostrade e superstrade |
| Strade e vie urbane |
| Ponti e cavalcavia |
| Altri (strade rurali, strade industriali/private, aree di parcheggio, gallerie, zone a traffico limitato) |
| Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione |
| Regione metropolitana di Mumbai |
| Delhi NCR |
| Pune |
| Bangalore |
| Hyderabad |
| Chennai |
| Kolkata |
| Resto dell'India |
| Per tipo di prodotto | Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) | |
| Sistemi di barriera a cavi | |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti | |
| Altri (sistemi di protezione per motociclisti, barriere ibride/speciali, soluzioni di sicurezza emergenti) | |
| Per materiale | Acciaio |
| Calcestruzzo | |
| Plastica e composito | |
| Altri (alluminio, materiali a base di gomma, miscele composite, materiali riciclati) | |
| Per Applicazione | Autostrade e superstrade |
| Strade e vie urbane | |
| Ponti e cavalcavia | |
| Altri (strade rurali, strade industriali/private, aree di parcheggio, gallerie, zone a traffico limitato) | |
| Per tipo di installazione | Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione | |
| Per città | Regione metropolitana di Mumbai |
| Delhi NCR | |
| Pune | |
| Bangalore | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Resto dell'India |
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà il mercato indiano delle barriere di sicurezza stradali entro il 2031?
Si prevede che il fatturato del mercato aumenterà da 0.81 miliardi di dollari nel 2026 a 1.17 miliardi di dollari entro il 2031, il che implica un tasso di crescita annuo composto (CAGR) del 7.69%.
Quale prodotto domina la domanda attuale?
Nel 2025, le barriere di protezione metalliche detenevano una quota di mercato del 49.1%, in quanto rimangono l'opzione più conveniente ed efficace in termini di sicurezza per le autostrade a quattro corsie.
Dove è più probabile che si verifichi la crescita regionale più rapida?
La regione di Hyderabad dovrebbe registrare il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.71%, grazie ai nuovi corridoi HAM e all'ampliamento della tangenziale esterna, che raddoppieranno la lunghezza della sua rete stradale recintata.
Perché i cuscini di sicurezza stanno attirando l'attenzione?
L'NHAI ora prescrive attenuatori d'impatto presso i caselli autostradali e le aperture degli spartitraffico, il che fa aumentare la domanda di dispositivi di assorbimento d'urto a un tasso di crescita annuo composto (CAGR) previsto dell'8.19% fino al 2031.
In che modo le normative influenzano la selezione dei fornitori?
A partire da dicembre 2024, ogni rotaia a trave metallica deve essere dotata di un codice QR per la tracciabilità e di una certificazione di superamento del crash test NATRAX, consolidando gli ordini tra i produttori accreditati.


