

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
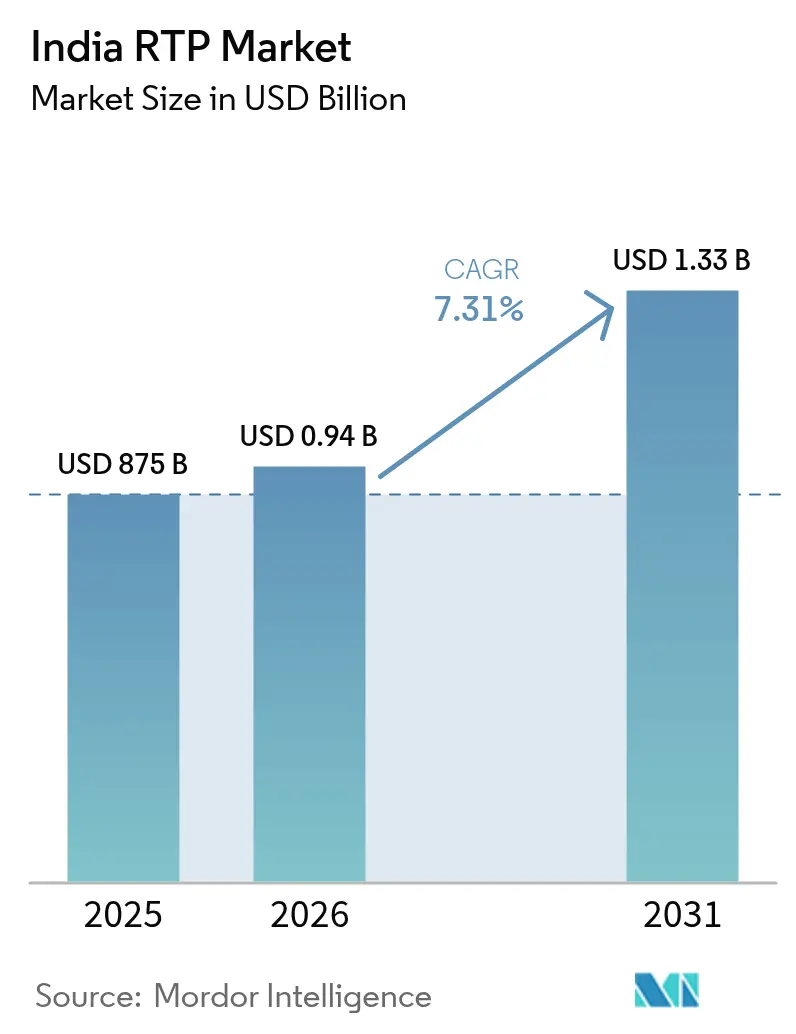
| Dimensione del mercato (2026) | 0.94 miliardo di dollari |
| Dimensione del mercato (2031) | 1.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.31% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato RTP in India di Mordor Intelligence
Il mercato indiano degli imballaggi per il trasporto riutilizzabili aveva un valore di 875 milioni di dollari nel 2025 e si prevede che crescerà da 938.96 milioni di dollari nel 2026 a 1.33 miliardi di dollari entro il 2031, con un CAGR del 7.31% durante il periodo di previsione (2026-2031). La crescente pressione normativa, in particolare il mandato di Responsabilità Estesa del Produttore (EPR) che prevede il 30% di contenuto riciclato nelle plastiche rigide entro aprile 2025, sta accelerando la transizione da risorse monouso a risorse multiciclo. La rapida crescita dell'e-commerce, che si prevede raggiungerà un valore di 300 miliardi di dollari entro il 2030, sta amplificando la domanda di pallet, casse e contenitori intermedi per rinfuse (IMB) condivisi, in grado di circolare attraverso reti di distribuzione dell'ultimo miglio frammentate. Il consolidamento dei patrimoni di asset, come l'acquisizione di CHEP India da parte di LEAP India, sta generando economie di scala e integrando sistemi digitali di tracciamento che riducono un tasso di perdita di pallet stimato al 10% annuo. Nel frattempo, la visione della Politica Nazionale per la Logistica di ridurre i costi logistici ai livelli globali entro il 2030 sostiene gli investimenti infrastrutturali che facilitano una più rapida rotazione degli asset e un migliore utilizzo nell'intero mercato indiano degli imballaggi per il trasporto riutilizzabili.
Punti chiave del rapporto
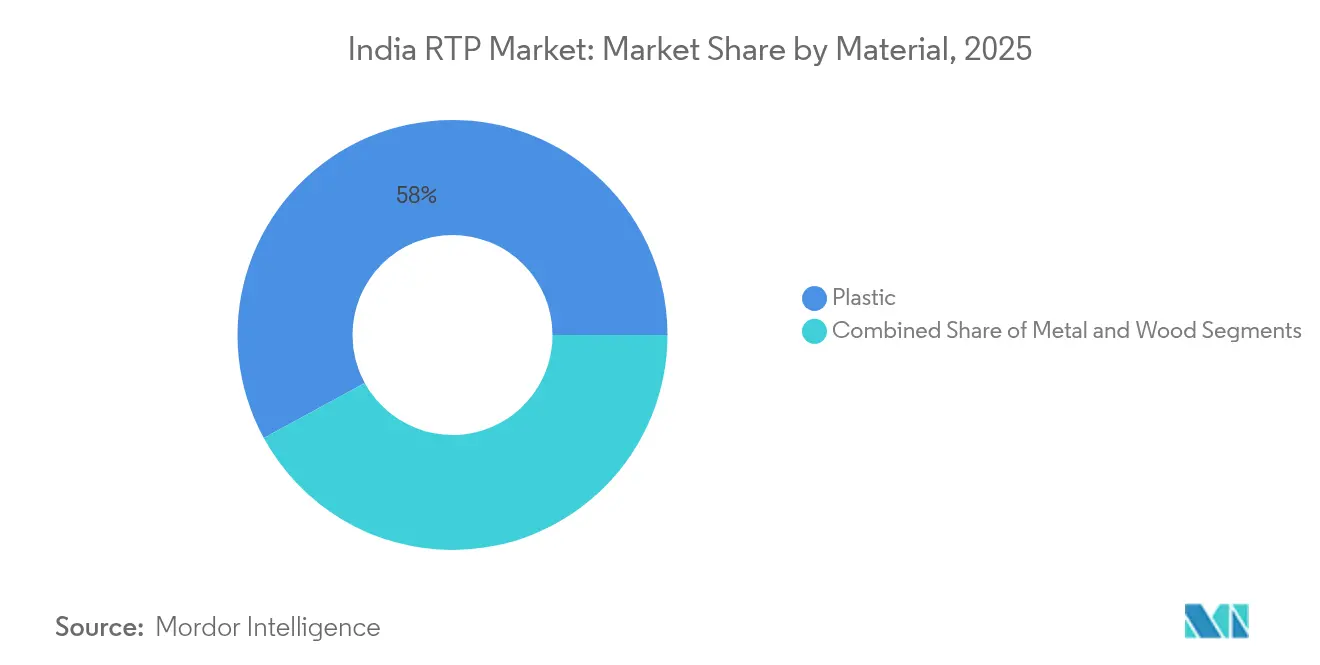
- In base al materiale, nel 57.95 la plastica ha dominato il mercato indiano degli imballaggi riutilizzabili per il trasporto, con una quota del 2025%, mentre si prevede che il metallo crescerà a un CAGR del 9.05% entro il 2031.
- Per tipologia di prodotto, nel 34.95 i pallet hanno rappresentato il 2025% del mercato indiano degli imballaggi per il trasporto riutilizzabili, mentre i contenitori intermedi per il trasporto alla rinfusa stanno registrando un CAGR dell'8.68% entro il 2031.
- In base al settore di utilizzo finale, nel 37.55 il settore alimentare e delle bevande ha registrato una quota di fatturato del 2025%; si prevede che i settori farmaceutico e sanitario cresceranno più rapidamente, con un CAGR del 8.95% fino al 2031.
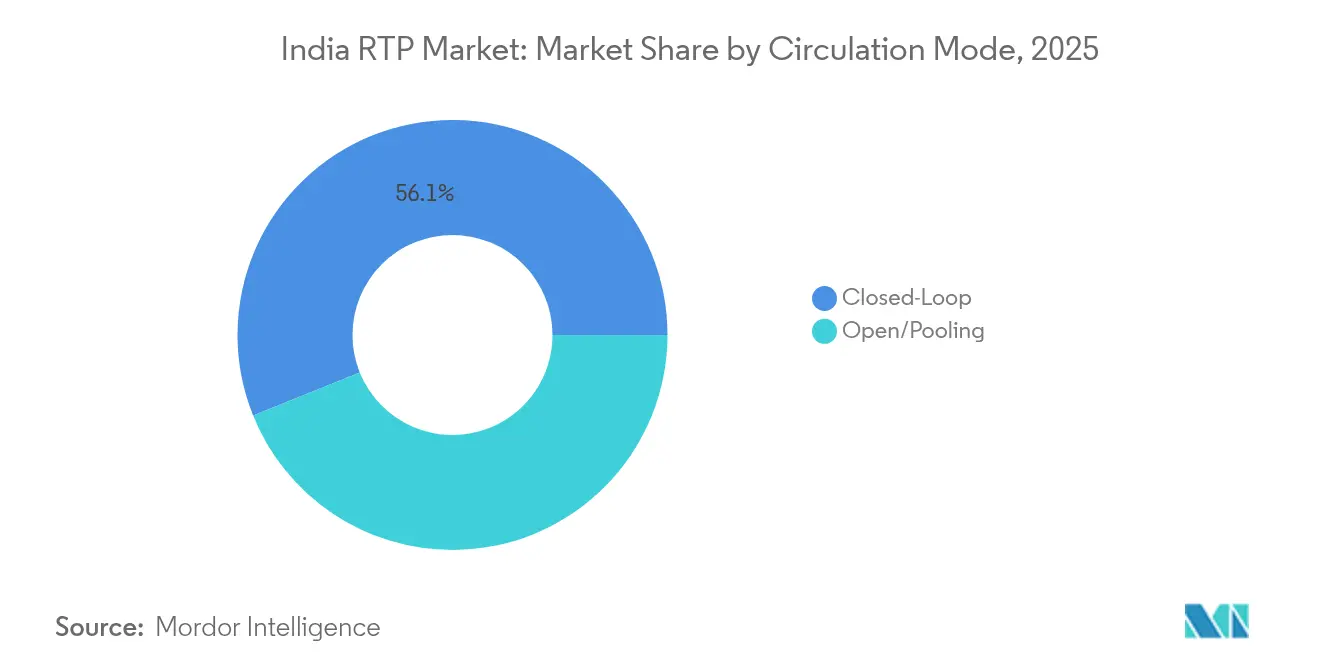
- In base alla modalità di circolazione, nel 56.10 i sistemi a circuito chiuso rappresentavano il 2025% del mercato indiano degli imballaggi per il trasporto riutilizzabili e sono in espansione con un CAGR dell'8.03% entro il 2031.
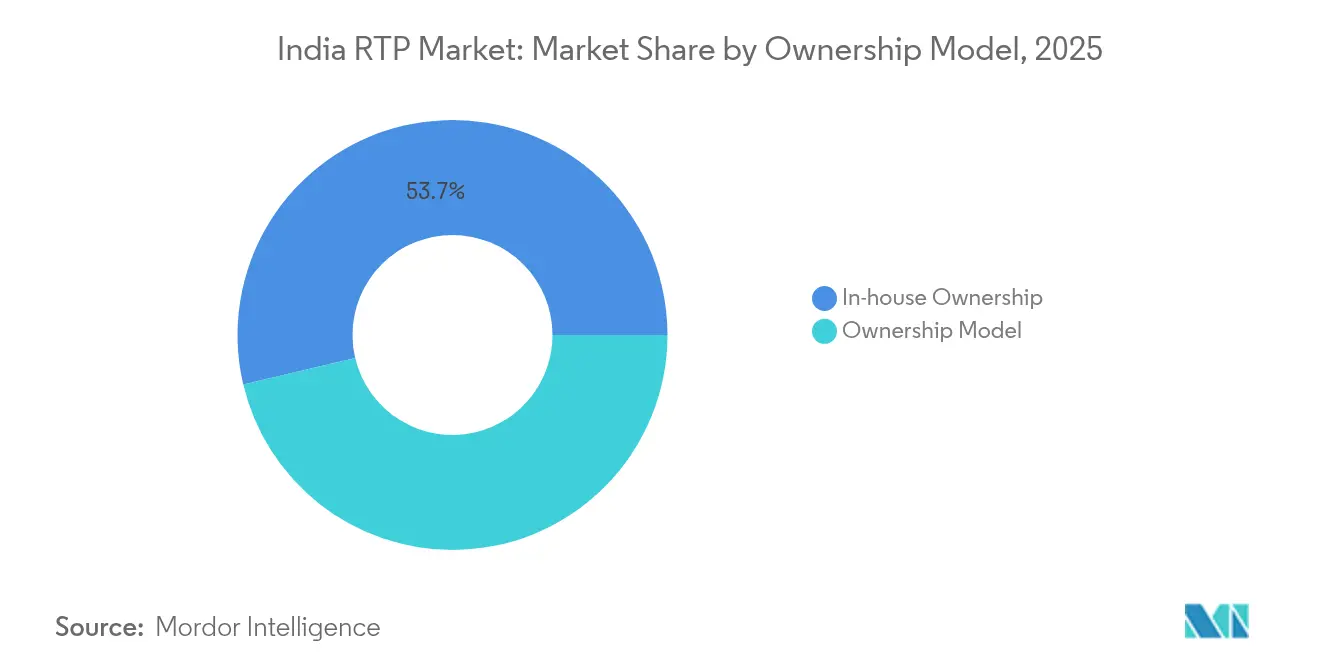
- In base al modello di proprietà, i programmi interni detenevano una quota del 53.70% nel 2025, mentre le soluzioni di noleggio/leasing registrano il CAGR previsto più elevato, pari all'8.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato RTP in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi governativi in materia di EPR e contenuti riciclati | + 1.8% | Nazionale, con i primi guadagni in Maharashtra, Gujarat, Tamil Nadu | Medio termine (2-4 anni) |
| Crescita esplosiva del pooling 3PL dell'e-commerce | + 2.1% | Nazionale, concentrato a Delhi NCR, Mumbai, Bangalore, Hyderabad | A breve termine (≤ 2 anni) |
| Spinta al risparmio sui costi da parte degli OEM del settore alimentare, delle bevande e dell'elettronica | + 1.5% | Nazionale, con centri di produzione in Gujarat, Tamil Nadu, Karnataka | Medio termine (2-4 anni) |
| Domanda OEM per una logistica a zero difetti basata su RFID | + 0.9% | Adozione nazionale e precoce nei corridoi automobilistici | A lungo termine (≥ 4 anni) |
| Boom delle esportazioni farmaceutiche della catena del freddo che necessita di RTP isolati | + 1.2% | Nazionale, concentrato nei distretti farmaceutici di Hyderabad, Ahmedabad e Mumbai | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati governativi EPR e contenuti riciclati
L'obbligo di un contenuto riciclato del 30% per le plastiche rigide, in vigore dall'aprile 2025, sta spingendo le aziende di bevande, beni di largo consumo ed elettronica a riprogettare le catene di approvvigionamento attorno a risorse riutilizzabili. La resistenza degli imbottigliatori ha messo in luce le lacune nella capacità di riciclo, ma allo stesso tempo l'EPR sta premiando i pionieri come Ganesha Ecopet, che ha triplicato la produzione di PET riciclato a 42,000 tonnellate all'anno nel 2024. [1] Starlinger, “Ganesha Ecopet: Mitigating the Effects of Climate Change,” starlinger.com L'espansione prevista dell'EPR a tutti i substrati entro il 2026 amplierà il campo di applicazione della conformità, ponendo il mercato indiano degli imballaggi per il trasporto riutilizzabili al centro delle strategie di circolarità aziendale. Le aziende con cicli di logistica inversa consolidati godono ora di un vantaggio normativo che aumenta i costi di transizione per i ritardatari. Gli investimenti in sistemi di deposito-restituzione e reti di distributori automatici inversi in Maharashtra e Gujarat illustrano come la leadership politica regionale possa accelerare la circolazione delle risorse.
Crescita esplosiva del pooling 3PL per l'e-commerce
Le città di livello II e III hanno contribuito al 41.5% dei volumi di vendita al dettaglio online nel 2022, costringendo i 3PL ad adottare contenitori standardizzati e casse pieghevoli che resistono a molteplici punti di contatto senza costi di reimballaggio. [2] IBEF, “India's Grade A Warehousing Supply to Top 300 Million ft² by 2025,” ibef.org Lo stock di magazzino ha superato i 300 milioni di piedi quadrati entro il 2025 e operatori come NIDO Group stanno automatizzando lo smistamento con scanner che leggono i tag RFID incorporati nelle casse condivise. La scala collettiva sta riducendo la spesa logistica unitaria fino al 15%, un risparmio che alimenta direttamente il modello di prezzo competitivo dell'e-commerce. Gli ordini del Government e-Marketplace che hanno superato i 24 miliardi di dollari nell'anno fiscale 2023 convalidano ulteriormente l'economia delle risorse condivise per i canali di approvvigionamento istituzionali. Queste dinamiche ampliano la base di clienti del mercato indiano degli imballaggi riutilizzabili per il trasporto, andando oltre la produzione tradizionale e consolidando la crescita nei corridoi commerciali digitali.
Spinta al risparmio sui costi da parte degli OEM del settore alimentare, delle bevande e dell'elettronica
I prezzi del polipropilene, che hanno raggiunto i 970-990 USD t CFR all'inizio del 2025, hanno ridotto i margini di profitto degli imballaggi, spingendo i marchi verso soluzioni RTP (Return to Pack) a lunga durata che ammortizzano i costi su decine di viaggi. Per l'elettronica, dove l'imballaggio può rappresentare il 5% del costo franco fabbrica, i materiali di riempimento riutilizzabili generano risparmi diretti riducendo al contempo il rischio elettrostatico. L'installazione da parte di Balaji Wafers di pallettizzatori robotizzati che integrano pallet in HDPE ha azzerato i tempi di inattività non pianificati, dimostrando che l'automazione e gli imballaggi riutilizzabili sono investimenti complementari. [3] Intralox, “Back-End Automation That's Future Ready,” intralox.com Poiché i trasformatori di imballaggi flessibili hanno visto la redditività scendere al minimo decennale dell'8% nell'anno fiscale 2024, la necessità di spostare il capitale verso sistemi riutilizzabili è diventata più convincente. Questi fattori economici rafforzano le curve di adozione all'interno del mercato indiano degli imballaggi di trasporto riutilizzabili e attenuano l'esposizione alla volatilità dei prezzi della resina.
Domanda OEM per una logistica a zero difetti basata su RFID
Gli OEM del settore automobilistico, degli elettrodomestici e dell'ingegneria di precisione ora richiedono pallet con tecnologia RFID integrata che trasmettono informazioni su condizioni e geocoordinate ogni pochi secondi. L'abbandono annuale dei pallet, stimato al 10% delle dimensioni della flotta, costa milioni al settore. I programmi pilota nel corridoio automobilistico di Pune hanno ridotto gli incidenti di smarrimento del 30% dopo l'implementazione del dispositivo. Le etichette IoT ambientali di Wiliot estendono il tracciamento a temperatura e umidità, una funzionalità apprezzata dagli esportatori di prodotti freschi. L'attività di brevetti su scatole di inventario automatizzate e confezioni monoblocco richiudibili sottolinea il continuo slancio della ricerca e sviluppo. Con il calo dei prezzi dei sensori, il mercato indiano degli imballaggi riutilizzabili per il trasporto sta passando dal pooling degli asset a piattaforme di servizi ricche di dati che monetizzano la visibilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex iniziale e incertezza sul ROI | -1.2% | Nazionale, colpisce in particolare le PMI nelle città di livello II/III | A breve termine (≤ 2 anni) |
| Infrastruttura logistica inversa frammentata | -0.8% | Nazionale, acuto nelle aree rurali e semiurbane | Medio termine (2-4 anni) |
| Ostacoli alla conformità GST per i beni in comune | -0.6% | Nazionale, complesso nelle operazioni multi-stato | Medio termine (2-4 anni) |
| Perdita di beni dovuta alla mancanza di standard di tracciamento dei pallet | -0.9% | Nazionale, grave nei corridoi ad alto tasso di furti e nei settori non organizzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex iniziale e incertezza sul ROI
Un programma RTP completo può richiedere milioni di dollari in attrezzature, stampi e allestimento della flotta, il che mette a dura prova il flusso di cassa delle piccole imprese. L'investimento di 1,500 crore di rupie (180 milioni di dollari) di Time Technoplast illustra la portata richiesta per una presenza a livello nazionale. Con periodi di ammortamento compresi tra 18 e 36 mesi, i CFO esitano a causa della volatilità dei prezzi delle resine e delle oscillazioni della domanda. Il calo del fatturato di Supreme Industries nel secondo trimestre dell'anno fiscale 2, aggravato dalle fluttuazioni dei prezzi del PVC, evidenzia come i cicli dei materiali possano allungare gli orizzonti del ROI. L'accesso limitato agli strumenti di finanziamento degli asset tiene molte PMI indecise, attenuando la potenziale penetrazione nel mercato indiano degli imballaggi riutilizzabili per il trasporto.
Infrastruttura logistica inversa frammentata
Le strutture di raccolta e ricondizionamento rimangono scarse al di fuori delle città di primo livello, costringendo i beni vuoti a spostarsi per centinaia di chilometri, gonfiando i costi totali di sbarco. Studi sui produttori di elementi di fissaggio rivelano che l'inefficienza dei percorsi di backhaul rappresenta un ostacolo primario all'adozione della logistica inversa. I piani governativi per 35 parchi logistici multimodali promettono un sollievo, ma i ritardi di esecuzione e gli attuali operatori si affidano ad accordi regionali ad hoc. La disomogeneità della qualità tra i ricondizionatori terzi peggiora la prevedibilità dei tempi di ciclo, dissuadendo i proprietari dei marchi da impegni su larga scala. Finché la densità della rete non migliorerà, le lacune infrastrutturali limiteranno il tasso di crescita del mercato indiano degli imballaggi riutilizzabili per il trasporto.
Analisi del segmento
Per materiale: il predominio della plastica in mezzo alla rapida ascesa del metallo
Nel 57.95, la plastica ha detenuto il 2025% del mercato indiano degli imballaggi per il trasporto a rendere, grazie alla sua leggerezza e resistenza, nonché ai costi di produzione contenuti. La leadership del segmento è radicata nelle catene di fornitura di bevande, beni di largo consumo ed elettronica, che privilegiano la velocità rispetto alle prestazioni elevate. Tuttavia, i crescenti obblighi di sostenibilità e la necessità di una maggiore resistenza al calore stanno indirizzando gli esportatori di prodotti farmaceutici e chimici verso i contenitori in metallo, spingendo il segmento a un CAGR del 9.05% fino al 2031. L'aumento dei prezzi del polipropilene sta spingendo gli acquirenti a valutare attentamente l'economia del ciclo di vita complessivo piuttosto che i costi unitari iniziali, un calcolo che spesso favorisce gli IBC in acciaio inossidabile o alluminio per carichi utili ad alto margine. L'investimento di Nilkamal in contenitori in HDPE per alimenti sottolinea la specializzazione di nicchia come difesa contro l'intrusione del metallo. Le iniziative PLA di origine biologica, supportate da 2,000 crore di rupie (240 milioni di dollari) di nuova capacità, potrebbero riordinare le preferenze dei materiali entro la fine del decennio, aggiungendo un livello di qualità ecologica al mercato indiano degli imballaggi per il trasporto riutilizzabili.
La stabilità dell'approvvigionamento dei materiali influenza ora i contratti di approvvigionamento tanto quanto il prezzo. Gli acquirenti di resine monitorano con urgenza le chiusure delle raffinerie e le interruzioni del trasporto merci, adottando imballaggi a doppia specifica, qualificati per plastica e metallo, per coprire i rischi. Nel frattempo, gli operatori del pool di metalli evidenziano una durata utile di 8-10 anni e un valore di scarto secondario che compensa i maggiori investimenti. Man mano che le scorecard dell'economia circolare diventano parte integrante delle valutazioni delle gare d'appalto, i proprietari di marchi aggiornano sempre più le distinte base per riflettere le riduzioni quantificate di CO2 legate ai polimeri a ciclo chiuso e alle leghe infinitamente riciclabili. È probabile che l'interazione competitiva sostenga il predominio della plastica, riducendo tuttavia la quota incrementale nei mercati finali regolamentati, mantenendo fluida la scelta dei materiali nel mercato indiano degli imballaggi riutilizzabili per il trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i pallet sono in testa mentre gli IBC aumentano
Nel 34.95, i pallet rappresentavano il 2025% del mercato indiano degli imballaggi riutilizzabili per il trasporto, consolidando il loro status di cavallo di battaglia universale della logistica nazionale. Le dimensioni standardizzate, in particolare la base da 1200 × 1000 mm, si integrano bene con i sistemi di stoccaggio e prelievo automatizzati, ormai diffusi nei magazzini di Grado A. I robot collaborativi negli stabilimenti di produzione di snack impilano i carichi su pallet con una velocità del 12% superiore, riducendo il costo del lavoro per tonnellata e rafforzando la centralità del pallet nelle strategie di automazione industriale. I contenitori IBC (Intermediate Bulk Container) sono i più rapidi da gestire, con un CAGR dell'8.68%, e attraggono la domanda da parte di esportatori di prodotti chimici, agrochimici e farmaceutici che apprezzano la loro elevata densità di carico utile e la compatibilità con le linee di trasporto cisterna ISO. I modelli ripiegabili riducono il volume di trasporto fino al 65%, un vantaggio significativo poiché il gasolio rimane al di sopra delle 90 rupie indiane al litro nei corridoi chiave.
Lo sviluppo dei prodotti si sta orientando verso varianti intelligenti: pallet con tecnologia RFID in grado di integrare sensori plug-and-play, contenitori IBC isolati con materiali a cambiamento di fase per una conservazione a freddo di 120 ore e casse pieghevoli che si autobloccano per ridurre l'uso manuale delle clip. La quota del 60% di Time Technoplast nel settore dei fusti di plastica di grandi dimensioni dimostra come il predominio in una nicchia possa proteggere i margini anche quando linee di prodotti più ampie affrontano pressioni di mercificazione. Nel periodo di previsione, la convergenza della domanda verso l'evasione degli ordini omnicanale confonderà i confini dei prodotti, dando vita a soluzioni ibride come scatole pieghevoli delle dimensioni di un pallet dotate di inserti di riempimento. Queste innovazioni aumenteranno la complessità del mix di prodotti nel mercato indiano degli imballaggi riutilizzabili per il trasporto.
Per settore di utilizzo finale: Leadership nel settore alimentare e delle bevande in un contesto di accelerazione farmaceutica
Nel 37.55, il settore alimentare e delle bevande ha conquistato il 2025% del mercato indiano degli imballaggi per il trasporto a rendere, poiché gli SKU ad alta velocità, dalle buste per latticini all'acqua in bottiglia, si sono affidati a casse e pallet riutilizzabili per il rifornimento just-in-time degli scaffali dei supermercati moderni. Le rotte del latte refrigerato nel Tamil Nadu ora si standardizzano su scatole in HDPE certificate secondo le nuove norme BIS, rafforzando la conformità igienica e riducendo il consumo di pellicola protettiva. La compressione dei margini nel settore degli imballaggi flessibili sta spingendo i produttori di snack a orientarsi verso contenitori a rendere per i centri di distribuzione, riducendo gli sprechi di cartone e il volume di trasporto. I settori farmaceutico e sanitario registrano la crescita più rapida, con un CAGR del 8.95% fino al 2031, grazie alle esportazioni di vaccini e alle spedizioni di principi attivi biologici (API) che richiedono contenitori conformi al GDP con fodere termiche.
Le autorità di regolamentazione, aumentando la frequenza dei controlli presso gli stabilimenti di vaccini, stimolano la certificazione della catena del freddo delle flotte di imballaggi, spingendo gli utilizzatori farmaceutici verso risorse dedicate all'interno del mercato indiano degli imballaggi riutilizzabili per il trasporto. Le case automobilistiche continuano ad adottare costantemente rack per carichi pesanti e contenitori pieghevoli per la protezione dei pannelli verniciati durante i traslochi internazionali. Nel frattempo, gli assemblatori di elettronica di consumo di Noida impongono vassoi con protezione ESD per ridurre le scariche elettrostatiche durante il trasporto delle schede. Questo mosaico di utenti finali sta ampliando il mercato target, ma ogni settore verticale applica filtri di specifiche unici, sfidando i fornitori a creare portafogli modulari che bilancino la personalizzazione con l'economia di scala.
Per modalità di circolazione: i sistemi a circuito chiuso mantengono il predominio
Nel 56.10, i percorsi a circuito chiuso controllati da un singolo proprietario di marchio o da un consorzio ristretto detenevano il 2025% del mercato indiano degli imballaggi per il trasporto a rendere, con un tasso di crescita annuo composto (CAGR) dell'8.03%, poiché le aziende perseguono la disponibilità garantita degli asset e cicli di reso prevedibili. Il modello di condivisione e riutilizzo di CHEP ne illustra i vantaggi: ispezioni frequenti, riparazioni su richiesta e un passaporto digitale per ogni pallet. Nelle supply chain del settore automobilistico, il riutilizzo a circuito chiuso tra cluster di fornitori di componenti e impianti di assemblaggio OEM limita il rischio di contaminazione e riduce i tempi di ciclo fino a un massimo di quattro giorni. L'open pooling rimane essenziale per le PMI e i 3PL che non possono giustificare la proprietà di flotte dimensionate per i picchi stagionali, ma la sua penetrazione è limitata dall'esposizione alle perdite e dalla qualità del servizio variabile nelle diverse regioni.
La digitalizzazione sta sfumando le distinzioni di modalità: i modelli ibridi consentono agli asset proprietari di accedere a reti condivise per le tratte di backhaul, massimizzando i turni delle apparecchiature senza rinunciare al pieno controllo. Brambles stima che la riduzione del 30% delle perdite non compensate generi 150 milioni di dollari di risparmi di cassa annuali a livello globale, a dimostrazione di come l'intelligence degli asset possa sbloccare il capitale intrappolato in scorte dormienti. I progetti pilota Y-2025 in Rajasthan integrano trasferimenti di custodia basati su blockchain che marcano ogni scambio, prefigurando l'adozione a livello di settore e rafforzando la proposta di valore dei modelli a circuito chiuso nel mercato indiano degli imballaggi riutilizzabili per il trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Modello di proprietà: il controllo interno prevale nonostante la crescita degli affitti
Nel 2025, i programmi interni rappresentavano il 53.70% del mercato indiano degli imballaggi per il trasporto a rendere, riflettendo le radicate abitudini di proprietà dei beni tra i principali produttori di beni di consumo. La proprietà consente la personalizzazione, casse colorate con il marchio, speciali fessure di ventilazione, serrature RFID antimanomissione, che le flotte di noleggio raramente offrono su larga scala. Tuttavia, la sensibilità alle spese in conto capitale e il passaggio a bilanci a basso consumo di beni stanno determinando un CAGR dell'8.66% per i pacchetti di noleggio/leasing. L'acquisizione di CHEP India da parte di LEAP India ha ampliato la sua flotta oltre 11 milioni di beni e 33 depositi, offrendo ai clienti una soluzione con un'unica fattura che comprende pallet, contenitori e casse in tutto il paese.
I fornitori di servizi di noleggio ora integrano app di manutenzione predittiva che inviano avvisi di inattività, attenuando le preoccupazioni degli utenti sui costi di ristrutturazione nascosti. Alcuni implementano contratti a tempo variabile che si sincronizzano con le stagioni di punta dei festival, riducendo i costi di inattività. Schemi ibridi, acquisto di palette per corsie riservate, leasing extra per promozioni, stanno emergendo all'interno dei manuali di approvvigionamento di beni di largo consumo. Nel tempo, l'economia asset-as-a-service continuerà a erodere il premio di proprietà, spostando gradualmente l'equilibrio verso modelli basati su OPEX all'interno del mercato indiano degli imballaggi riutilizzabili per il trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le cinture industriali occidentali e meridionali, Maharashtra, Gujarat, Tamil Nadu e Karnataka, genereranno circa il 59.25% della domanda nel 2025, ospitando hub automobilistici, tessili e petrolchimici. Il cluster NCR di Delhi è leader nel volume di pacchi per l'e-commerce, spingendo i 3PL a rifornirsi di versatili contenitori pieghevoli adatti ai furgoni a carico misto. Hyderabad e Ahmedabad dominano le esportazioni farmaceutiche e la loro necessità di contenitori conformi al PIL stimola la produzione localizzata di beni RTP isolati. I piani governativi per 35 parchi logistici multimodali, inclusi nodi vicino a Chennai e Nagpur, promettono di ridurre i cicli di ritorno e i viaggi a vuoto, con benefici diretti per il mercato indiano degli imballaggi per il trasporto riutilizzabili.
La fornitura di magazzini di Grado A ha superato i 300 milioni di piedi quadrati (circa 2025 milioni di metri quadrati) nel 45, con Pune e NCR che detengono il XNUMX% della capacità premium. Gli sviluppatori allocano sempre più spesso baie di ristrutturazione all'interno dei parchi, consentendo un triage immediato dei beni danneggiati e riducendo i tempi di fermo da dieci a quattro giorni. Nel frattempo, il futuro impianto Konkan di Time Technoplast posiziona l'azienda vicino ai porti occidentali, riducendo i tempi di esportazione per bombole composite e fusti industriali. Il progetto pilota di economia circolare del Karnataka che converte i rifiuti agricoli in etanolo sottolinea la propensione dello stato per i contenitori riutilizzabili nelle catene del valore dei biocarburanti.
Le città di livello II/III, da Indore a Coimbatore, beneficiano dell'aumento del reddito disponibile e della diffusione degli smartphone, incrementando l'e-commerce locale che si basa su contenitori condivisi per la raccolta logistica inversa. L'obbligo di tracciamento e rintracciabilità previsto dal Bilancio dell'Unione 2025 per i beni condivisi, unito a un credito d'imposta più chiaro sulle infrastrutture degli impianti, dovrebbe ridurre gli attriti di conformità tra i confini statali. Le interfacce in lingua locale sulle app di condivisione e le partnership con le cooperative di trasporto regionali stanno diventando elementi di differenziazione, garantendo che il mercato indiano degli imballaggi per il trasporto riutilizzabili raggiunga una copertura nazionale senza diluire la qualità del servizio.
Panorama normativo
In India, la domanda di imballaggi per il trasporto riutilizzabili (RTP) è sempre più influenzata dalla conformità alle normative sui rifiuti di plastica e sul contenuto riciclato, nell'ambito del quadro di gestione dei rifiuti di plastica amministrato dal Ministero dell'Ambiente, delle Foreste e dei Cambiamenti Climatici (MoEFCC). In base ai requisiti legati alla Responsabilità Estesa del Produttore (EPR), gli imballaggi in plastica rigida (Categoria I) prevedono una soglia minima di contenuto riciclato del 30% per il biennio 2025-26, rafforzando la tendenza verso risorse multi-ciclo e una tracciabilità più rigorosa dei materiali nelle flotte condivise.
Nel marzo 2026, le norme di modifica sulla gestione dei rifiuti di plastica del 2026 hanno introdotto ulteriori meccanismi di supervisione, tra cui la verifica da parte di terzi tramite auditor ambientali registrati, innalzando i requisiti di documentazione e di preparazione agli audit per gli operatori RTP e i proprietari di marchi. Per gli imballaggi per il trasporto a contatto con gli alimenti, la conformità ai requisiti di imballaggio dell'Autorità indiana per la sicurezza alimentare e gli standard (FSSAI) e alle norme sui test di migrazione (allineate alla norma IS 9845) rimane fondamentale, mentre gli standard BIS come IS 7698 (casse di legno riutilizzabili) e IS 17427:2020 (pallet di legno) forniscono punti di riferimento per la standardizzazione e l'approvvigionamento in sistemi a ciclo chiuso e di pooling.
Panorama competitivo
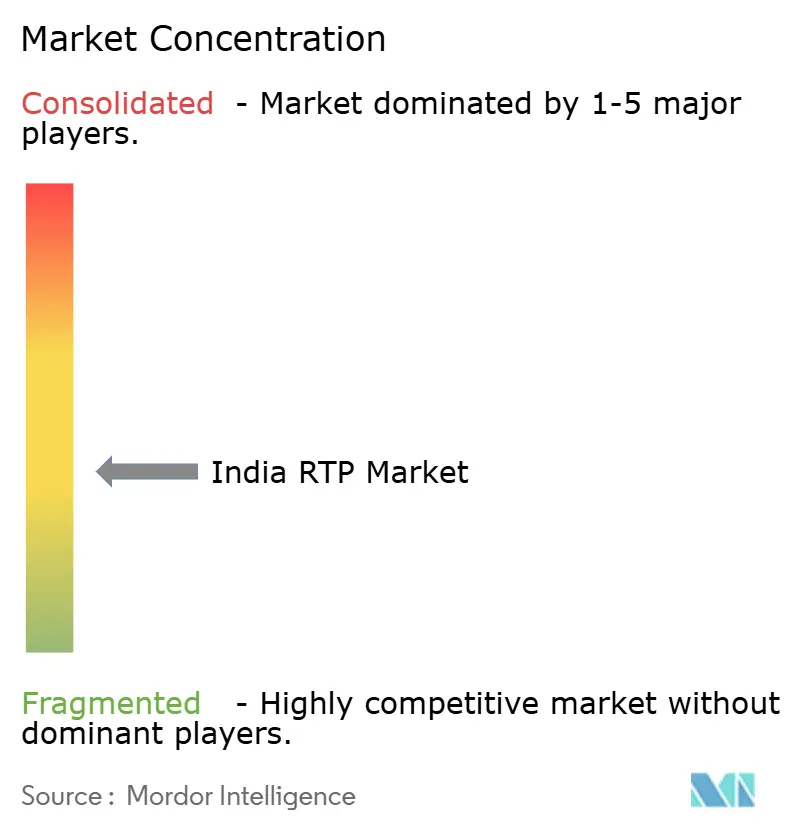
La concorrenza rimane moderata, ma tende al consolidamento. L'acquisizione di CHEP India da parte di LEAP India, avvenuta nel gennaio 2025, unisce due grandi pool, creando una densità di rete che aumenta la velocità di turnaround e innalza le barriere all'ingresso per i concorrenti più piccoli. Brambles sta integrando oltre 550,000 tracker autoalimentati che alimentano i dati di utilizzo nei motori di intelligenza artificiale, guidando il riposizionamento degli asset e riducendo le perdite del 30% anno su anno. Time Technoplast sfrutta la sua quota del 60% nel settore dei fusti di plastica per effettuare vendite incrociate di casse e contenitori IBC nel settore chimico, dimostrando che l'adiacenza dei prodotti è una tattica di crescita.
Le startup tecnologiche iniettano nuova concorrenza. Amplepac offre imballaggi condivisibili verificati tramite blockchain, le cui serrature intelligenti registrano la data e l'ora di ogni scambio di custodia, puntando a consegne di e-grocery senza sprechi. Loop Industries collabora con Ester per costruire un impianto Infinite Loop in Gujarat che produrrà resina PET riciclata al 100% entro il 2027, garantendo la fornitura vincolata di materie prime circolari per i pooler. Le informative ESG di IFCO mettono in evidenza la riduzione delle emissioni di carbonio basata su scorecard, aiutando i rivenditori a raggiungere gli obiettivi di Scope 3 e indirizzando gli acquisti verso fornitori con credenziali di sostenibilità verificabili.
Le mosse strategiche spaziano tra fusioni, espansione della capacità e servizi digitali. Il lancio del veicolo elettrico a quattro ruote ZEO da parte di Mahindra aggiunge un tocco di mobilità pulita ai percorsi dell'ultimo miglio, riducendo le emissioni totali per viaggio. Il contenitore FalConic di CHEP Europe, realizzato con l'80% di resina post-consumo, alza l'asticella delle prestazioni e potrebbe debuttare in India tramite clienti globali. Nel complesso, queste iniziative acuiscono le dinamiche competitive, promuovendo al contempo l'adozione della tecnologia nel mercato indiano degli imballaggi riutilizzabili per il trasporto.
Leader del settore RTP in India
Gruppo GEFCO
Nefab AB
Signode limitata
CHEP Logistica
SALTO India
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Econovus Packaging ha raccolto 40 crore di rupie in un round di finanziamento Pre-Serie A guidato da Rainmatter per espandere la sua offerta di imballaggi industriali sostenibili, inclusi sistemi riutilizzabili per le filiere del settore automobilistico, delle batterie agli ioni di litio e della difesa. Il finanziamento supporta una più rapida commercializzazione e capacità di implementazione per formati RTP (Returned To Package) ingegnerizzati, dove i requisiti di durabilità e tracciabilità sono più elevati. Inoltre, amplia la pressione competitiva oltre i tradizionali operatori del settore, sostenendo un piano di crescita specificamente incentrato sugli RTP.
- Agosto 2025: LEAP India ha depositato presso la SEBI il suo prospetto informativo preliminare (DRHP - Draft Red Herring Prospectus) per un'offerta pubblica iniziale (IPO) da 2,400 crore di rupie. Il documento ha evidenziato la portata della messa in comune degli asset come modello di piattaforma di investimento e ha dato maggiore visibilità alle reti nazionali di pallet e container. La quotazione sul mercato pubblico può influenzare le dinamiche di mercato migliorando l'accesso al capitale per l'espansione della flotta e la densità dei depositi.
- Dicembre 2024: Nefab Group ha inaugurato un nuovo stabilimento di produzione a Bengaluru, dotato di linee per la produzione di pallet e casse. Il sito rafforza l'offerta locale di imballaggi riutilizzabili per il trasporto, utilizzati da clienti industriali e orientati all'esportazione, riducendo la dipendenza da lunghe catene di approvvigionamento in entrata per imballaggi riutilizzabili di grandi dimensioni. L'ampliamento della capacità produttiva nazionale consente inoltre la personalizzazione e tempi di consegna più brevi per i programmi a ciclo chiuso con sede in India.
Ambito del rapporto sul mercato RTP in India
L'imballaggio per il trasporto restituibile (RTP) è un sistema di scaffalature riutilizzabili, pallet, contenitori manuali o contenitori sfusi che movimentano i prodotti in modo sicuro ed efficiente lungo tutta la catena di approvvigionamento. Questi sistemi di imballaggio sono costruiti utilizzando materiali durevoli come legno, plastica e metallo. A differenza degli imballaggi unidirezionali, sono destinati a molteplici usi in vari settori degli utenti finali, tra cui automobilistico, alimentare e bevande, beni di consumo, elettronica ed elettrodomestici.
Per materiale
| Plastica |
| Metallo |
| Legno (MDF) |
Per tipo di prodotto
| Pallet |
| Casse e vassoi |
| Contenitori sfusi intermedi (IBC) |
| Tamburi e botti |
| Paglioli e rastrelliere |
Per settore degli utenti finali
| Automotive |
| Cibo e Bevande |
| Beni di consumo e vendita al dettaglio |
| Elettronica ed elettrodomestici |
| Farmaceutico e sanitario |
| Altro settore degli utenti finali |
Per modalità di circolazione
| Ciclo chiuso |
| Aperto/Pooling |
Per modello di proprietà
| Noleggio/Leasing |
| Proprietà interna |
| Per materiale | Plastica |
| Metallo | |
| Legno (MDF) | |
| Per tipo di prodotto | Pallet |
| Casse e vassoi | |
| Contenitori sfusi intermedi (IBC) | |
| Tamburi e botti | |
| Paglioli e rastrelliere | |
| Per settore degli utenti finali | Automotive |
| Cibo e Bevande | |
| Beni di consumo e vendita al dettaglio | |
| Elettronica ed elettrodomestici | |
| Farmaceutico e sanitario | |
| Altro settore degli utenti finali | |
| Per modalità di circolazione | Ciclo chiuso |
| Aperto/Pooling | |
| Per modello di proprietà | Noleggio/Leasing |
| Proprietà interna |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato indiano degli imballaggi per il trasporto riutilizzabili?
Nel 2026 il mercato valeva 938.96 milioni di dollari e si prevede che raggiungerà 1.33 miliardi di dollari entro il 2031.
Quale materiale è predominante negli imballaggi per il trasporto riutilizzabili in India?
I cavi in plastica rappresenteranno una quota del 57.95% nel 2025, mentre i contenitori in metallo stanno crescendo più rapidamente, con un CAGR del 9.05%.
Perché il settore farmaceutico sta trainando la domanda di imballaggi isolati riutilizzabili?
Le rigide normative sulla catena del freddo per vaccini e prodotti biologici richiedono contenitori IBC (Intermediate Bulk Container) a temperatura controllata che possono essere riutilizzati in più cicli di esportazione.
In che modo l'e-commerce influisce sulla domanda di asset condivisi?
La rapida crescita verso un mercato dell'e-commerce da 300 miliardi di dollari entro il 2030 sta facendo aumentare la domanda di casse e pallet pieghevoli in grado di circolare in modo efficiente attraverso le reti 3PL.
Quale modello di proprietà sta crescendo più rapidamente?
Le soluzioni di noleggio e leasing si stanno espandendo a un CAGR dell'8.66%, poiché le aziende cercano strategie a basso consumo di risorse.
In che modo le tecnologie RFID e IoT influenzano il settore?
I tracker integrati nei pallet e nelle casse riducono i tassi di perdita, forniscono visibilità in tempo reale e consentono una manutenzione predittiva, migliorando così il ROI sulle risorse riutilizzabili.


