

Dimensioni e quota del mercato indiano del carburante al dettaglio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Periodo dei dati storici | 2020 - 2024 |
| Tasso di crescita | 2.59% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del carburante al dettaglio in India di Mordor Intelligence
Si prevede che il mercato indiano della vendita al dettaglio di carburanti crescerà da 54.8 miliardi di dollari nel 2025 a 56.22 miliardi di dollari nel 2026, per poi raggiungere i 63.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.59% nel periodo 2026-2031.
Il panorama del mercato dei carburanti al dettaglio in India sta subendo una significativa trasformazione guidata dalle dinamiche di mercato in evoluzione e dai cambiamenti strutturali nel settore energetico. Il mercato è caratterizzato da una struttura competitiva concentrata, con le imprese del settore pubblico che dominano la rete di distribuzione del mercato dei carburanti. A partire dal 2022, la quota di mercato delle compagnie petrolifere in India mostra Indian Oil Corporation Limited che detiene il 38% del mercato, seguita da Bharat Petroleum Corporation Limited al 20.1%, Hindustan Petroleum Corporation Limited al 18% e operatori privati che detengono collettivamente il 21.7% della quota di mercato. Questa consolidata rete di oltre 77,000 punti vendita al dettaglio tra i principali operatori del settore pubblico dimostra la solida infrastruttura a supporto della distribuzione di carburante in tutto il paese.
Il settore dei trasporti sta assistendo a un cambiamento di paradigma verso alternative sostenibili, con un impatto sul mercato tradizionale della benzina. Le ferrovie indiane hanno compiuto notevoli progressi nella loro iniziativa di elettrificazione, ottenendo l'elettrificazione di 52,247 chilometri di percorso su un totale di 65,414 RKM, segnando un passo significativo verso il suo obiettivo di elettrificazione completa. Inoltre, l'ambizioso piano del governo di sostituire circa 30,000 autobus diesel con veicoli a propulsione elettrica nei prossimi 2-3 anni segnala una forte spinta verso soluzioni di mobilità pulita, in particolare nel trasporto urbano.
Il mercato sta vivendo cambiamenti dinamici in risposta a fattori demografici ed economici. Con una popolazione indiana destinata a raggiungere 1.515 miliardi entro il 2030 e un'età media di 28.7 anni a partire dal 2022, la fascia demografica giovane del paese sta guidando un aumento della proprietà di veicoli. Questa tendenza si riflette nelle vendite di veicoli passeggeri, che hanno raggiunto 3.07 milioni di unità nell'anno fiscale 2022, segnando un aumento del 13% rispetto all'anno precedente. La crescente classe media e la crescente urbanizzazione continuano a modellare i modelli di consumo nel settore delle compagnie di carburante in India.
La scoperta di importanti risorse minerarie è destinata a influenzare la domanda industriale di carburanti al dettaglio. A febbraio 2023, l'India ha annunciato la scoperta di 5.9 milioni di tonnellate di riserve di litio nel distretto di Reasi di Jammu e Kashmir, posizionando l'India tra i principali detentori di riserve di litio al mondo. Questa scoperta, insieme all'annuncio di gennaio 2023 di Coal India Ltd di nove nuovi progetti di estrazione del carbone con una capacità produttiva combinata di 127 milioni di tonnellate, indica una sostanziale attività industriale che guiderà la domanda di carburante nei settori minerario e delle cave, nonostante la graduale transizione verso soluzioni energetiche sostenibili.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del carburante al dettaglio in India
Solide infrastrutture del settore pubblico e sostegno governativo
La solida rete infrastrutturale e il sostegno governativo delle imprese del settore pubblico (Public Sector Undertakings, PSU) sono un fattore determinante per le dimensioni del mercato al dettaglio indiano. Le PSU come Indian Oil Corporation (IOC), Bharat Petroleum Corporation Limited (BPCL) e Hindustan Petroleum Corporation Limited (HPCL) hanno creato un'ampia rete di stazioni di rifornimento, oleodotti, terminali e strutture di stoccaggio, garantendo un'ampia disponibilità di carburante nelle aree urbane e rurali. Questo vantaggio infrastrutturale è ulteriormente rafforzato da investimenti continui, come dimostrato dall'annuncio di Indian Oil Corporation Limited nel febbraio 2023 di investire 25.44 milioni di USD nel Bengala Occidentale per espandere e sviluppare infrastrutture di vendita al dettaglio di carburante più ecologiche.
Il sostegno del governo alle politiche sui prezzi e allo sviluppo delle infrastrutture ha consentito alle PSU di mantenere prezzi competitivi, garantendo al contempo la qualità del carburante e gli standard di sicurezza. Ciò si riflette nell'espansione della disponibilità di carburante per auto ecologico, che dovrebbe crescere da 275 punti vendita al dettaglio nel 2022 a oltre 1,000 entro la fine del 2024. Il forte sostegno del governo consente inoltre alle PSU di mantenere stabili i costi del carburante, offrendo sicurezza dei prezzi ai consumatori e garantendo al contempo una disponibilità costante di carburante. Secondo il Ministero del petrolio e del gas naturale, l'India ha assistito a un aumento significativo di oltre il 6% nel consumo di prodotti petroliferi tra aprile 2022 e aprile 2023, con i punti vendita al dettaglio delle PSU che rappresentano la maggior parte di questo consumo.
Aumento della proprietà dei veicoli e crescita del mercato automobilistico
L'aumento sostanziale della proprietà di veicoli in tutta l'India è emerso come un fattore determinante per il business della vendita al dettaglio di carburante, sostenuto dall'aumento del reddito disponibile e dall'accelerazione dell'urbanizzazione. Secondo la Society of Indian Automobile Manufacturers, le vendite di veicoli in India hanno dimostrato una crescita notevole con un aumento di oltre il 20% tra il 2021 e il 2022, che si traduce direttamente in un aumento del consumo di carburante e visite più frequenti alle stazioni di rifornimento di carburante. Questa tendenza è ulteriormente rafforzata dalla continua espansione e introduzione di nuovi veicoli da parte dell'industria automobilistica, come esemplificato dall'annuncio di BMW nel maggio 2023 in merito al lancio del suo modello X3 M40i in India.
La crescita della proprietà di veicoli sta creando una domanda sostenuta di benzina al dettaglio, in particolare nelle aree urbane dove la proprietà di auto sta aumentando rapidamente. Il dinamismo del mercato automobilistico è evidente nell'introduzione di nuovi veicoli ad alte prestazioni, come la prossima X3 M40i della BMW dotata di un motore a benzina turbocompresso a sei cilindri da 3.0 litri, che indica una continua forte domanda di carburanti al dettaglio. Questa crescente popolazione di veicoli non solo determina un maggiore consumo di carburante, ma richiede anche l'espansione dell'infrastruttura di carburante al dettaglio per soddisfare la crescente domanda, creando un ciclo di feedback positivo che rafforza ulteriormente la traiettoria di crescita del mercato.
Analisi del segmento
Segmento delle imprese del settore pubblico nel mercato al dettaglio dei carburanti in India
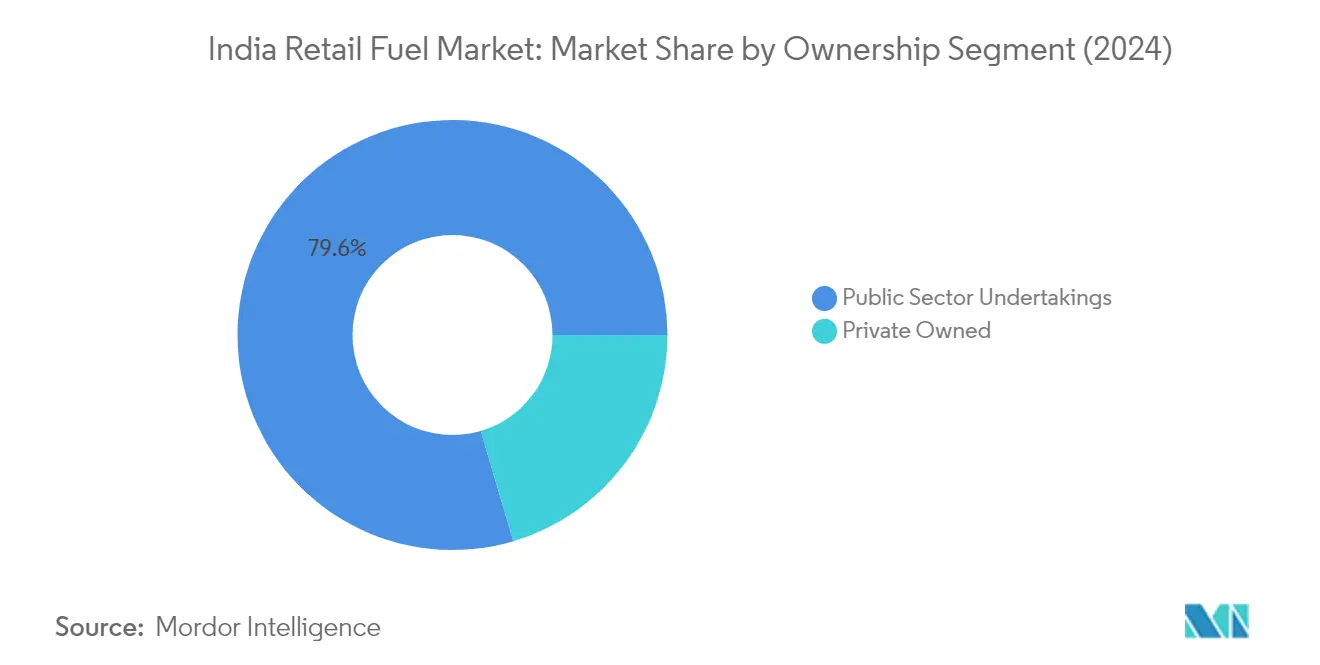
Il segmento Public Sector Undertakings (PSU) domina il settore della vendita al dettaglio di carburante in India, con una quota di mercato del carburante pari a circa l'79.25% nel 2025. Questo segmento, guidato da importanti attori come Indian Oil Corporation Limited (IOCL), Bharat Petroleum Corporation Limited (BPCL) e Hindustan Petroleum Corporation Limited (HPCL), dimostra sia la leadership di mercato che un solido potenziale di crescita. La solida performance del segmento è guidata da diversi fattori, tra cui un'ampia copertura della rete di vendita al dettaglio, prezzi del carburante competitivi rispetto agli operatori privati e iniziative strategiche di espansione della capacità. Le società PSU gestiscono collettivamente oltre 77,000 punti vendita in tutta l'India, con IOCL da sola che gestisce oltre 35,500 punti vendita. Si prevede che il segmento manterrà la sua traiettoria di crescita a circa il 9.3% annuo dal 2026 al 2031, supportato dalla crescente domanda di carburante da parte degli utenti finali e dalla continua espansione delle capacità di raffinazione. Il supporto del governo e la capacità delle PSU di mantenere prezzi del carburante più bassi rispetto agli operatori privati continuano a rafforzare la loro posizione di mercato.
Segmento di proprietà privata nel mercato indiano del carburante al dettaglio
Il segmento Private Owned, sebbene abbia una quota di mercato del carburante inferiore, svolge un ruolo cruciale nel panorama del carburante al dettaglio in India, introducendo concorrenza e offerte di servizi innovative. Questo segmento include attori di spicco come Reliance Industries Limited, Nayara Energy e Shell, che gestiscono collettivamente migliaia di punti vendita in tutto il paese. Le attività del segmento sono caratterizzate da carburanti di qualità premium, un servizio clienti superiore e una moderna infrastruttura di vendita al dettaglio. Nonostante le sfide derivanti dalle differenze di prezzo con gli operatori PSU, i rivenditori privati continuano a mantenere la loro presenza attraverso servizi a valore aggiunto e selezione di posizioni strategiche. La crescita del segmento è supportata dalla liberalizzazione delle politiche di vendita al dettaglio del carburante da parte del governo e dalla crescente domanda di prodotti di carburante premium nelle aree urbane.
Analisi del segmento: utente finale
Segmento del settore privato nel mercato indiano del carburante al dettaglio
Il segmento del settore privato domina il mercato indiano del carburante al dettaglio, con una quota di mercato della benzina pari a circa l'87% in India nel 2024. Questo segmento comprende vari utenti finali, tra cui industrie manifatturiere, agricoltura, consumatori al dettaglio e trasporti privati. La robusta crescita in questo segmento è guidata dalla popolazione in espansione dell'India, che ha raggiunto oltre 1.41 miliardi, rendendolo il paese più popoloso del mondo con un'età media relativamente giovane di 28.7 anni. Il segmento ha mostrato una notevole resilienza e potenziale di crescita, supportati dall'aumento delle vendite di veicoli passeggeri, dall'espansione delle industrie manifatturiere e dalla crescente domanda del settore agricolo. L'implementazione da parte del governo di varie politiche dal lato dell'offerta per aumentare la produzione ha ulteriormente rafforzato la posizione di questo segmento, rendendo l'India una destinazione sempre più attraente per gli investimenti. Inoltre, la base di consumatori al dettaglio all'interno di questo segmento continua ad espandersi, guidata dall'urbanizzazione e dall'aumento dei redditi disponibili.
Segmento del settore pubblico nel mercato indiano del carburante al dettaglio
Il segmento del settore pubblico, pur detenendo una quota di mercato inferiore di circa il 13% nel 2024, svolge un ruolo cruciale nel mercato indiano del carburante al dettaglio. Questo segmento serve principalmente enti governativi, sistemi di trasporto pubblico, ferrovie e imprese statali. La crescita del segmento è strettamente legata allo sviluppo delle infrastrutture pubbliche, alle iniziative governative nei trasporti e alle attività industriali del settore pubblico. I principali consumatori in questo segmento includono ferrovie, imprese di trasporto statali, attività minerarie del settore pubblico e impianti di generazione di energia di proprietà del governo. Lo sviluppo del segmento è particolarmente influenzato dalla spinta del governo verso lo sviluppo delle infrastrutture e l'espansione del trasporto pubblico, sebbene ciò venga bilanciato con iniziative per l'elettrificazione e soluzioni di trasporto sostenibili.
Panorama normativo
In India, la commercializzazione al dettaglio di benzina e gasolio opera nell'ambito del quadro normativo del Ministero del Petrolio e del Gas Naturale (MoPNG), con controlli fondamentali basati sull'Ordinanza del 2005 relativa alla regolamentazione dell'offerta, della distribuzione e della prevenzione delle irregolarità nel settore della benzina e del gasolio. Le autorizzazioni alla commercializzazione al dettaglio dei carburanti per autotrazione vengono elaborate attraverso il portale del Sistema Nazionale a Sportello Unico (NSWS), che centralizza la supervisione dello sviluppo di nuovi punti vendita e dell'ingresso nel mercato.
I requisiti tecnici, di sicurezza e di tutela dei consumatori presso i punti vendita al dettaglio sono regolati dal Petroleum and Natural Gas Regulatory Board (PNGRB), inclusi gli standard e le specifiche tecniche (T4S) notificati che riguardano la configurazione, l'ingegneria e la conformità alla sicurezza, insieme alle approvazioni collegate alla Petroleum and Explosives Safety Organisation (PESO). Nel giugno 2026, il MoPNG ha esercitato controlli di approvvigionamento di tipo d'emergenza tramite l'ordinanza Motor Spirit and High Speed Diesel (Temporary Regulation of Supply through Retail Outlets) Order, 2026, che includeva un limite di 200 litri di gasolio per veicolo al giorno e restrizioni sugli acquisti all'ingrosso presso le pompe di benzina al dettaglio. Il MoPNG ha revocato queste restrizioni temporanee a partire dal 1° luglio 2026, dopo che le condizioni di approvvigionamento si sono stabilizzate.
Analisi della catena del valore
In India, la catena del valore della vendita al dettaglio di carburanti si estende dall'approvvigionamento e dalla raffinazione del greggio alla distribuzione primaria, al trasporto secondario e alla vendita al dettaglio tramite punti vendita di marca. Le compagnie petrolifere statali (OMC), in particolare Indian Oil Corporation (IOCL), Bharat Petroleum (BPCL) e Hindustan Petroleum (HPCL), sono il fulcro di questa catena grazie all'accesso integrato a raffinerie, terminali, depositi e ampie reti di vendita al dettaglio, supportate dalla supervisione del settore e dal monitoraggio dei dati da parte del Ministero del Petrolio e del Gas Naturale (MoPNG) e di agenzie come PPAC.
Il trasporto del carburante dalle raffinerie ai depositi avviene in genere tramite oleodotti, trasporto marittimo costiero, ferrovia e strada, mentre il rifornimento dai depositi ai punti vendita viene effettuato tramite autocisterne. Di conseguenza, la logistica secondaria e la disciplina nella gestione delle scorte a livello di punto vendita diventano fondamentali. Le restrizioni introdotte nel giugno 2026 sugli acquisti all'ingrosso presso i punti vendita al dettaglio, incluso il limite di 200 litri di gasolio, hanno evidenziato come le differenze di prezzo tra vendita al dettaglio e all'ingrosso possano reindirizzare la domanda verso le pompe di benzina e mettere a dura prova la distribuzione dell'ultimo miglio, il che a sua volta ha richiesto controlli amministrativi e una più rigorosa separazione dei canali di distribuzione fino al ritiro del provvedimento il 1° luglio 2026.
Panorama competitivo
Le principali aziende nel mercato indiano del carburante al dettaglio
Il mercato indiano dei carburanti al dettaglio è dominato da importanti imprese del settore pubblico, tra cui Indian Oil Corporation Limited (IOCL), Bharat Petroleum Corporation Limited (BPCL) e Hindustan Petroleum Corporation Limited (HPCL), insieme a operatori privati come Nayara Energy, Reliance Industries e Shell. Queste aziende di distributori di benzina in India stanno attivamente perseguendo l'innovazione di prodotto attraverso l'introduzione di carburanti premium e più puliti, ampliando al contempo la loro offerta di servizi per includere minimarket, autolavaggi e stazioni di ricarica per veicoli elettrici. Il settore sta assistendo a significative trasformazioni operative attraverso iniziative digitali e automazione delle stazioni di servizio. Partnership strategiche e joint venture, come la collaborazione tra Reliance e BP, stanno rimodellando le dinamiche di mercato. Le aziende stanno espandendo in modo aggressivo le loro reti di vendita al dettaglio, in particolare nelle regioni inesplorate, aggiornando contemporaneamente i punti vendita esistenti in moderne stazioni di mobilità con servizi integrati.
Il predominio dell'alimentatore plasma il panorama della concorrenza di mercato
Il mercato indiano del carburante al dettaglio mostra una struttura unica caratterizzata da un forte predominio del settore pubblico, con le PSU che controllano la maggior parte della quota di mercato attraverso la loro vasta rete di vendita al dettaglio e l'infrastruttura della catena di fornitura consolidata. Il mercato dimostra un consolidamento moderato, con tre principali PSU che detengono posizioni di mercato significative, mentre gli operatori privati operano in specifiche roccaforti regionali. Negli ultimi anni si è assistito a una maggiore partecipazione da parte delle principali aziende energetiche globali attraverso joint venture e partnership strategiche, in particolare nei segmenti di carburante premium e nei servizi a valore aggiunto. Le dinamiche competitive sono ulteriormente influenzate dalle politiche governative in materia di prezzi del carburante e licenze al dettaglio, creando ambienti operativi distinti per gli operatori del settore pubblico e privato.
Il mercato ha sperimentato notevoli attività di fusione e acquisizione, guidate principalmente da operatori del settore privato che cercano di stabilire o espandere la propria presenza nel mercato indiano. Le joint venture tra operatori nazionali e internazionali sono emerse come modalità preferita di ingresso nel mercato, combinando la conoscenza del mercato locale con l'esperienza globale. Il settore sta assistendo a tentativi di integrazione verticale da parte di operatori importanti, che si estendono dalla raffinazione alle operazioni di vendita al dettaglio, mentre gli operatori più piccoli si concentrano su segmenti di nicchia o mercati regionali. Le partnership intersettoriali, in particolare nelle aree dei pagamenti digitali, della vendita al dettaglio di convenienza e della mobilità elettrica, stanno diventando sempre più comuni poiché le aziende cercano di diversificare i propri flussi di entrate.
Innovazione e diversificazione guidano la crescita futura
Il successo nel mercato indiano del carburante al dettaglio dipende sempre di più dalla capacità delle aziende di innovare su più fronti, dalla qualità del carburante e dalle offerte di servizi all'integrazione digitale e all'esperienza del cliente. Gli operatori storici devono concentrarsi sulla modernizzazione delle loro reti di vendita al dettaglio, implementando tecnologie avanzate per la gestione delle operazioni e sviluppando servizi a valore aggiunto per mantenere la loro posizione di mercato. La capacità di gestire efficacemente i prezzi del carburante mantenendo al contempo la redditività, in particolare durante i periodi di volatilità dei prezzi internazionali, rimane cruciale. Le aziende devono investire nell'ottimizzazione della supply chain e nell'infrastruttura di stoccaggio per garantire una disponibilità costante del carburante e mantenere prezzi competitivi.
Per i nuovi entranti e i player più piccoli, il successo risiede nell'identificare e sfruttare segmenti di mercato di nicchia, sviluppare offerte di servizi differenziate e costruire una forte presenza regionale prima di espandersi a livello nazionale. La crescente attenzione ai carburanti alternativi e alla mobilità elettrica presenta opportunità di sconvolgimento del mercato, richiedendo ai player di sviluppare strategie adattive. La conformità normativa, in particolare per quanto riguarda gli standard ambientali e i requisiti di sicurezza, diventerà sempre più importante man mano che il governo spinge per carburanti più puliti e pratiche sostenibili. L'eccellenza del servizio clienti, la creazione del marchio e i programmi di fidelizzazione svolgeranno ruoli cruciali nel mantenimento del vantaggio competitivo, mentre le partnership strategiche lungo la catena del valore diventeranno essenziali per una crescita sostenibile. Aziende come le società di vendita al dettaglio di carburante e le società di distributori di benzina indiane sono ben posizionate per sfruttare queste tendenze.
Leader del settore del carburante al dettaglio in India
Società petrolifera indiana Ltd
Bharat Petroleum Corporation Ltd
Hindustan Petroleum Corporation Limited
Nayara energia limitata
Reliance Industries Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Nayara Energy ha ridotto i prezzi della benzina di 5 rupie al litro e del diesel di 3 rupie al litro in tutta la sua rete di oltre 7,000 stazioni di servizio. L'iniziativa ha evidenziato come la politica dei prezzi competitivi possa essere una leva per i rivenditori privati e possa indirizzare il traffico verso i punti vendita che abbinano le riduzioni di prezzo a una maggiore copertura della rete.
- Luglio 2025: Il Ministero del Petrolio e del Gas Naturale ha istituito un comitato di esperti per rivedere le linee guida del 2019 relative alle licenze per l'autorizzazione alla commercializzazione dei carburanti. Il processo di revisione ha evidenziato la volontà di allineare le licenze per la vendita al dettaglio agli obiettivi di decarbonizzazione e di utilizzo di carburanti alternativi, il che potrebbe influenzare i tempi e le condizioni per l'apertura e l'ammodernamento dei punti vendita.
- Febbraio 2024: Il governo indiano ha ampliato la diffusione della benzina E20 attraverso lanci in diversi stati e territori dell'Unione presso punti vendita al dettaglio designati. L'espansione a livello di programma ha rafforzato l'implementazione della miscelazione di etanolo alla pompa e ha aumentato l'attenzione operativa sullo stoccaggio, l'erogazione e la comunicazione con i consumatori compatibili presso le stazioni di servizio.
Ambito del rapporto sul mercato dei carburanti al dettaglio in India
I carburanti al dettaglio si riferiscono ai tipi di carburanti disponibili per l'acquisto da parte dei singoli consumatori presso le stazioni di servizio o al dettaglio. Questi carburanti vengono utilizzati per veicoli e attrezzature e venduti in piccole quantità per uso personale o commerciale. I tipi più comuni di carburanti al dettaglio includono benzina, diesel, gas, gas di petrolio liquefatto e altri.
Il mercato indiano dei carburanti al dettaglio è segmentato per proprietà e utente finale. In base alla proprietà, il mercato è segmentato in imprese del settore pubblico e di proprietà privata, mentre in base all'utente finale, il mercato è segmentato in settore pubblico e settore privato. Il rapporto offre le dimensioni del mercato e le previsioni per il mercato indiano dei carburanti al dettaglio in migliaia di tonnellate per tutti i segmenti di cui sopra.
| Imprese del settore pubblico |
| Di proprietà privata |
| Settore Pubblico |
| Settore privato |
| Proprietà | Imprese del settore pubblico |
| Di proprietà privata | |
| Utente finale | Settore Pubblico |
| Settore privato |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato indiano del carburante al dettaglio nel 2026?
Il mercato indiano del carburante al dettaglio ha una dimensione di 56.22 miliardi di dollari nel 2026 e si prevede che il mercato registrerà un CAGR del 2.59% durante il periodo di previsione (2026-2031)
– Chi sono i principali attori globali in questo mercato del Carburante al dettaglio in India?
Indian Oil Corporation Ltd, Bharat Petroleum Corp Ltd, Hindustan Petroleum Corporation Limited, Nayara Energy Limited e Reliance Industries Limited sono le principali aziende che operano nel mercato al dettaglio dei carburanti in India.
Quali anni copre questo mercato indiano dei combustibili al dettaglio?
Il rapporto copre le dimensioni storiche del mercato indiano del carburante al dettaglio per gli anni: 2019, 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato indiano del carburante al dettaglio per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


