

Dimensioni e quota del mercato del private equity in India
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 84.5 miliardo di dollari |
| Dimensione del mercato (2030) | 232.70 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 18.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private equity in India di Mordor Intelligence
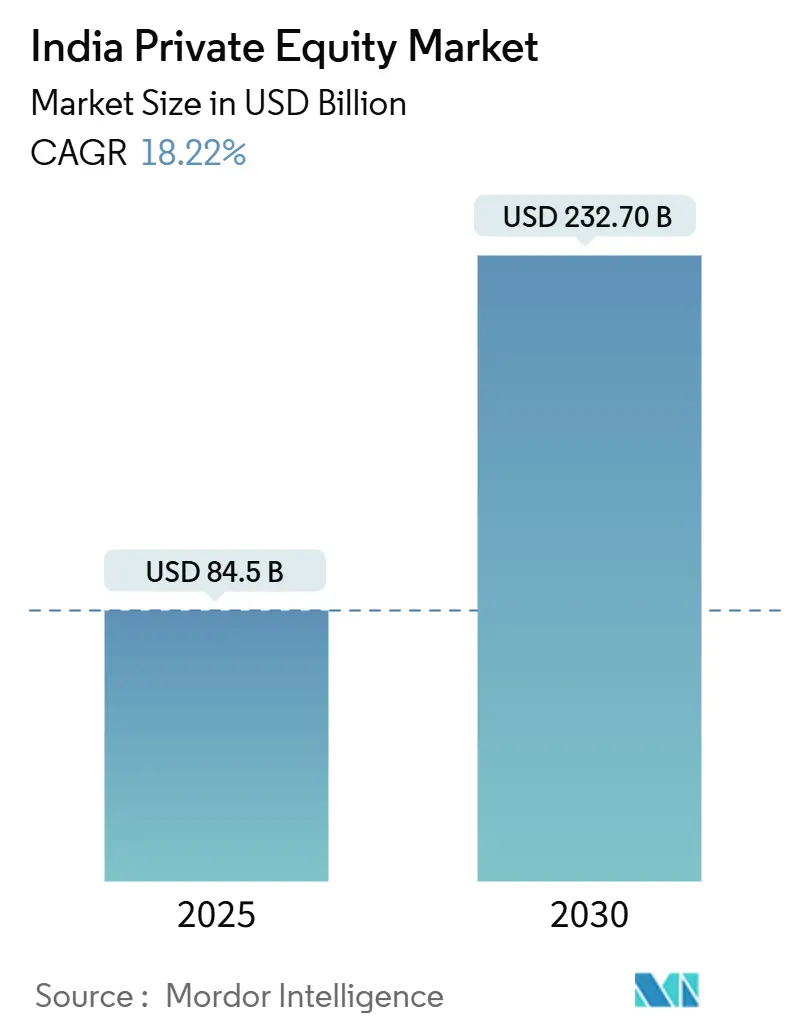
Il mercato indiano del private equity si attesta a 84.5 miliardi di dollari nel 2025 e si avvia a raggiungere i 232.7 miliardi di dollari entro il 2030, con un tasso di crescita composto annuo del 18.22%. Questa espansione riflette l'attrattiva del Paese come destinazione di capitali, che combina resilienza macroeconomica, modernizzazione normativa e maggiore liquidità interna. Le riforme del 2024 nell'ambito del quadro dei Fondi di Investimento Specializzati (SIF) hanno offerto agli investitori istituzionali un accesso nazionale alle strategie del mercato privato e hanno innalzato gli standard di governance. La partecipazione dei family office ha ampliato la base di investitori locali, mentre gli strumenti digitalizzati per la ricerca di accordi comprimono i tempi delle transazioni e livellano le condizioni di mercato per i gestori emergenti. La rotazione settoriale verso energie rinnovabili, sanità e tecnologie avanzate aggiunge una pipeline diversificata di asset in crescita; nel frattempo, una rupia più stabile e regimi di copertura più rigidi riducono l'erosione dei rendimenti legata alla valuta. L'accresciuta concorrenza tra i grandi fondi globali sta incoraggiando competenze di creazione di valore, strutture di partnership e innovazione in uscita, in particolare i fondi secondari guidati dai GP, consolidando la posizione dell'India come allocazione fondamentale per i partner limitati globali.
Punti chiave del rapporto
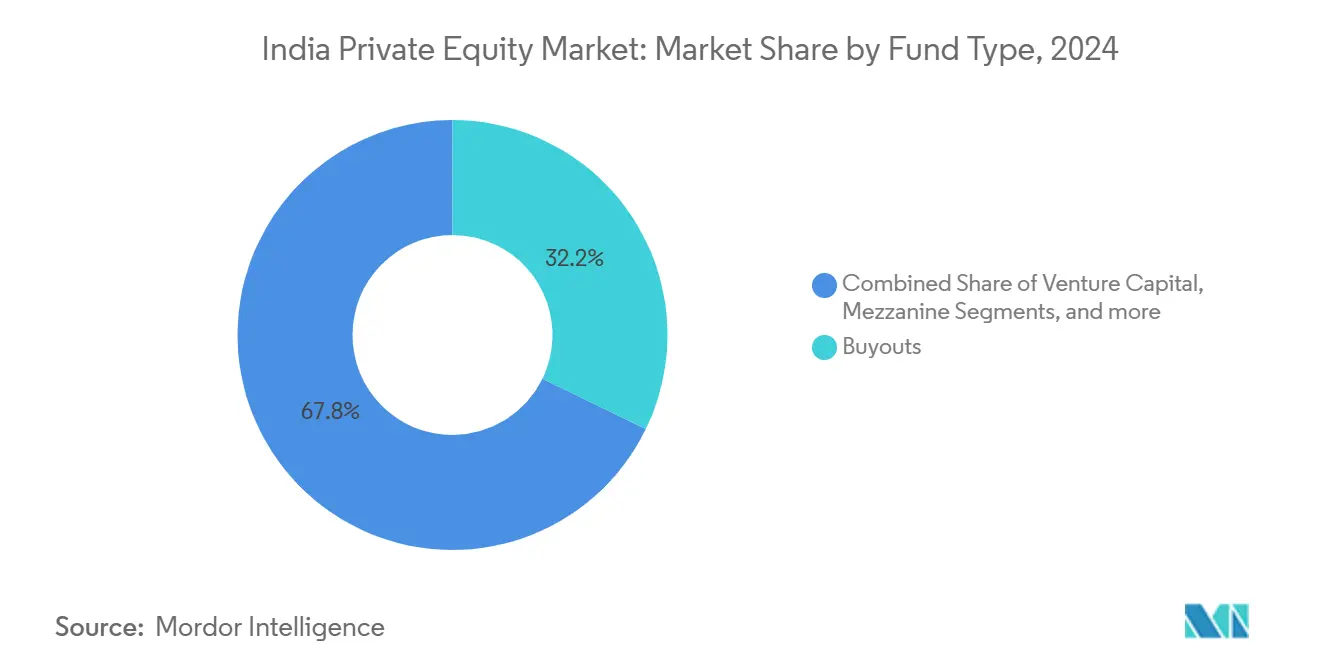
- In base alla tipologia di fondo, le strategie di buyout hanno dominato la scena con una quota del 32.20% del mercato indiano del private equity nel 2024; si prevede che i fondi secondari e i fondi di fondi cresceranno a un CAGR del 18.32% fino al 2030.
- Per settore, il software tecnologico ha conquistato una quota di fatturato del 23.45% nel 2024, mentre si prevede che il settore energetico ed elettrico crescerà a un CAGR del 24.11% entro il 2030.
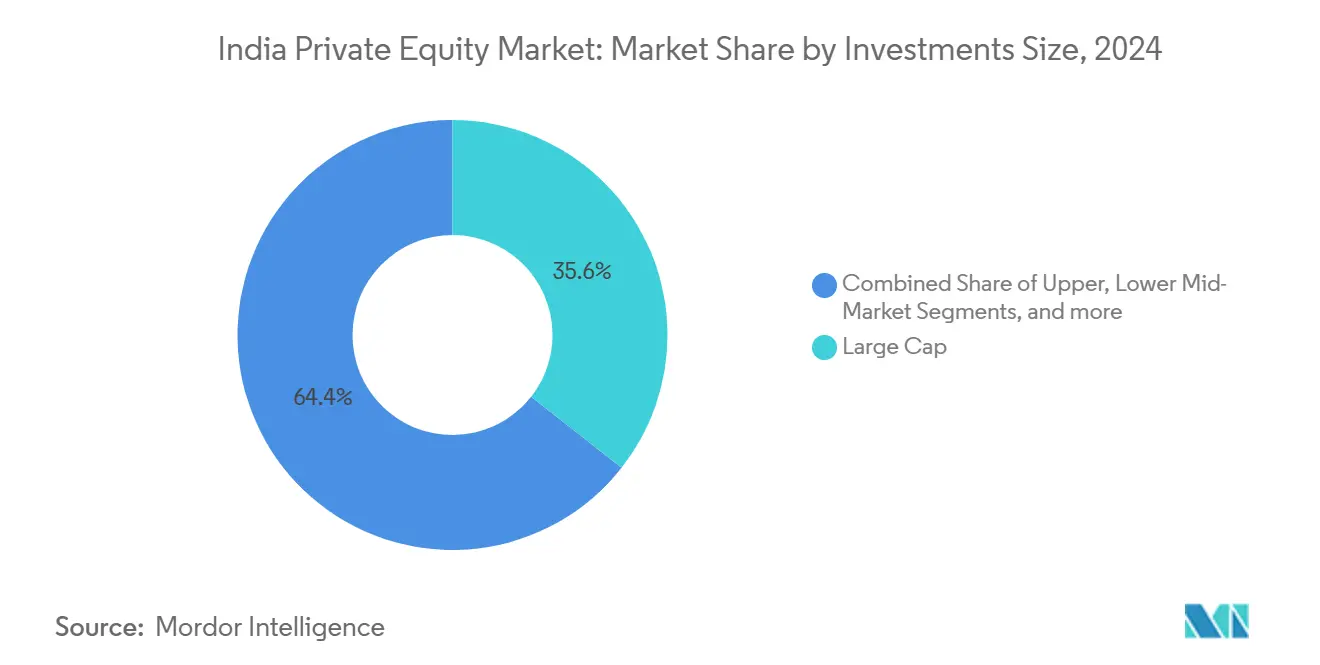
- In base alle dimensioni degli investimenti, nel 35.60 le operazioni a grande capitalizzazione rappresentavano il 2024% delle dimensioni del mercato indiano del private equity; si prevede che la coorte a piccola e media capitalizzazione crescerà a un CAGR del 16.81% tra il 2025 e il 2030.
- Per regione, nel 34.56 la regione dell'India Occidentale deteneva il 2024% della quota di mercato del private equity in India e si prevede che registrerà un CAGR del 16.75% fino al 2030.
- Blackstone, KKR e Temasek hanno rappresentato insieme più di un quinto dei volumi di distribuzione dichiarati nel 2024 nel mercato del private equity indiano.
Tendenze e approfondimenti sul mercato del private equity in India
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Digitalizzazione delle piattaforme di deal-sourcing | + 2.1% | Globale; adozione precoce nell'India occidentale | A breve termine (≤ 2 anni) |
| Aumento delle allocazioni di capitale dei family office | + 2.8% | Nazionale; denso nell'ovest e nel nord | Medio termine (2-4 anni) |
| La spinta del governo per le strutture nazionali dei fondi di investimento alternativi di investimento (AIF) | + 1.9% | Nazionale; hub a Mumbai e GIFT City | Medio termine (2-4 anni) |
| Emersione di corridoi deep-tech e climate-tech | + 2.4% | Sud e Ovest; espansione verso Nord | A lungo termine (≥ 4 anni) |
| Adozione generalizzata di fondi secondari guidati da GP | + 1.7% | Globale; incentrato sui centri finanziari | A breve termine (≤ 2 anni) |
| Il credito privato sostituisce i round di bridge | + 2.2% | Nazionale; forte nelle cinture industriali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Digitalizzazione delle piattaforme di Deal-Sourcing
I motori di apprendimento automatico ora analizzano documenti, database di proprietà intellettuale e piattaforme social per individuare obiettivi nascosti, consentendo ai fondi di medie dimensioni di triplicare il volume della pipeline qualificata senza un'espansione proporzionale del personale. Gli strumenti integrati di data room virtuale comprimono la due diligence in settimane, consentendo ai GP di presentare term sheet prima dei concorrenti più lenti e di aumentare i tassi di successo nelle aste competitive [1] NASSCOM, “India's DeepTech Dawn: Forging Ahead,” community.nasscom.in . Le API della piattaforma convogliano metriche in tempo reale direttamente ai modelli di valutazione, riducendo il rischio di errata valutazione e supportando spread di offerta più ristretti. Per gli LP, la trasparenza digitale riduce l'asimmetria informativa e rende la selezione dei fondi più quantitativa, innescando un circolo virtuoso di riallocazione del capitale verso i gestori del primo quartile. Questa dinamica alimenta anche la sindacazione di co-investimenti perché le istantanee delle operazioni possono essere trasmesse istantaneamente alle dashboard degli LP. Queste efficienze, nel loro complesso, migliorano la velocità all'interno del mercato indiano del private equity, aumentando la produttività senza sacrificare il rigore della sottoscrizione.
Aumento degli investimenti in capitale dei Family Office
L'importo medio degli assegni dei family office indiani è aumentato da 8 milioni di dollari nel 2022 a 13 milioni di dollari nel 2024, a dimostrazione della crescente dimestichezza con le partecipazioni di controllo diretto. Molti uffici stanno ora assumendo team provenienti da ex banche d'investimento, il che aumenta la sofisticatezza della due diligence e li posiziona come investitori principali credibili piuttosto che come coinvestitori passivi. Poiché queste entità riciclano i dividendi nazionali, il capitale è più viscoso rispetto agli afflussi esteri e consente ai fondi di affrontare i cicli globali di avversione al rischio senza interrompere l'implementazione. La partecipazione diretta riduce anche i tempi di raccolta fondi; i family office chiudono regolarmente il 20-30% di un veicolo in un unico round di investimento, sostenuto da famiglie di spicco. Un numero crescente di uffici transfrontalieri della diaspora incanala il capitale attraverso i FIA GIFT City in valuta estera, evitando l'effetto dissuasivo della volatilità della rupia. Con l'aumento delle aspettative di governance, spingono i gestori a implementare dashboard ESG e valutazioni di portafoglio indipendenti, elevando indirettamente gli standard di settore nel mercato indiano del private equity.
Spinta del governo per le strutture nazionali dei fondi di investimento alternativi di investimento (AIF)
Il regolamento SEBI 2024-25 ora consente agli AIF di Categoria II di depositare attività iniziali per 12 mesi, permettendo ai gestori di mostrare un track record reale prima del lancio più ampio e quindi di ridurre il rischio dei fondi di nuova costituzione [2] Securities and Exchange Board of India, “Consultation Paper on Introduction of New Asset Class/Product Category,” sebi.gov.in. Il trattamento armonizzato delle plusvalenze elimina la precedente ambiguità tra reddito d'impresa e reddito da investimento, un'incertezza che gonfiava l'effettivo esborso fiscale fino a 400 punti base. Gli enti regolatori delle pensioni e delle assicurazioni hanno innalzato i limiti di esposizione al 5% del capitale investibile totale, liberando un considerevole pool di rupie che in precedenza era investito in titoli di debito a basso rendimento. I custodi indipendenti obbligatori e i consulenti di valutazione aumentano la fiducia degli investitori istituzionali, determinando un aumento delle dimensioni delle transazioni da parte di investitori con oltre 100 milioni di dollari. Nel frattempo, GIFT City ha iniziato ad accelerare le procedure di registrazione dei fondi, riducendo i tempi a meno di 45 giorni rispetto ai 120 giorni dell'anno scorso, e colmando così il divario con Singapore e Mauritius. Nel complesso, questi fattori rafforzano il mercato indiano del private equity, configurandolo come un ecosistema completo e domiciliato in India, anziché come un satellite incentrato all'estero.
L'emergere dei corridoi Deep-Tech e Climate-Tech
I brevetti deep-tech depositati dalle startup indiane sono aumentati del 38% nel 2024, offrendo ai fondi di private equity asset di R&S proprietari che supportano valutazioni premium all'uscita. Tra i clienti principali figurano il Ministero della Difesa e le case automobilistiche globali alla ricerca di laboratori di innovazione a basso costo, che accorciano le tempistiche di commercializzazione e garantiscono la visibilità dei ricavi. Le iniziative nel settore delle tecnologie climatiche, come l'accumulo di batterie o l'idrogeno verde, godono di garanzie di domanda governative pluridecennali, mitigando il rischio di inversione di tendenza delle politiche. I fondi crossover per la crescita del capitale di rischio ora sindacano con specialisti delle infrastrutture, combinando competenze operative e sbloccando mega-round che in precedenza superavano la capacità di un singolo fondo. I cluster di conoscenza a Bengaluru e Hyderabad creano circuiti fornitore-investitore-università, garantendo l'afflusso di talenti e riducendo l'attrito nei ruoli ingegneristici chiave. Queste sinergie approfondiscono la futura pipeline per il mercato indiano del private equity, ampliando al contempo l'opzionalità oltre i pilastri della tecnologia di consumo.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regime fiscale incerto sulle plusvalenze | -1.8% | Nazionale; più pesante sulle strutture offshore | A breve termine (≤ 2 anni) |
| Scarsità di finestre di IPO in fase avanzata | -1.4% | Nazionali; scambi metropolitani | Medio termine (2-4 anni) |
| Costi di copertura valutaria per gli LP offshore | -1.1% | Soci accomandanti globali | A breve termine (≤ 2 anni) |
| Contenziosi relativi a gestione responsabile e ESG | -0.9% | Nazionale; società quotate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regime fiscale incerto sulle plusvalenze
La proposta di Bilancio 2025 di classificare tutte le partecipazioni in FIA di Categoria II come attività patrimoniali offre chiarezza, ma la mancanza di grandfathering costringe i fondi a rivalutare le posizioni preesistenti per una potenziale esposizione retrospettiva. Gli sponsor offshore rimangono preoccupati per il rischio di annullamento della GAAR in caso di presunto treaty shopping, portando alcuni a suddividere le strutture tra feeder onshore e master offshore, il che aumenta la pressione amministrativa. La tassazione del carry non si pronuncia ancora sulla possibilità che le distribuzioni a cascata possano essere trattate come stipendio per i gestori residenti, offuscando la pianificazione fiscale personale. Alcuni LP rispondono incorporando clausole di tax gross-up che scaricano l'incertezza sulla responsabilità sui GP, complicando la documentazione del fondo. L'ambiguità alimenta modelli di pricing basati su scenari che riducono di 50-75 punti base i tassi di rendimento interno netto target, attenuando l'entusiasmo per nuovi impegni. Finché non arriveranno circolari definitive, il mercato indiano del private equity perde slancio marginalmente rispetto ai concorrenti con politiche stabili.
Scarsità di finestre di IPO in fase avanzata
I multipli prezzo/vendite per le aziende tecnologiche ad alta crescita sono scesi da 9 volte nel 2021 a 4 volte nel 2024, rendendo le uscite pubbliche diluitive per il valore di molte aziende sostenute da PE [3] International Bar Association, “India Capital Markets Year in Review 2024,” ibanet.org . I tempi di approvazione della borsa si sono allungati a una media di 78 giorni dopo una maggiore divulgazione dei fattori di rischio, bloccando il capitale destinato al reinvestimento. I fondi comuni di investimento nazionali, dominanti nel bookbuilding delle IPO, ruotano verso emittenti con flussi di cassa positivi, limitando la profondità della domanda per le piattaforme ancora in fase di crescita. I certificati di deposito globali rimangono sottoutilizzati perché i framework di quotazione esteri attendono le notifiche finali della Reserve Bank. Di conseguenza, la struttura dei fondi prevede vendite di trade basate su earn-out che trasferiscono il rialzo agli acquirenti strategici ma limitano i rendimenti mark-to-model. Il collo di bottiglia allunga i periodi di detenzione del portafoglio, spingendo verso il basso le curve del tasso interno di rendimento nel mercato del private equity indiano.
Analisi del segmento
Per tipo di fondo: i buyout guidano l'allocazione istituzionale
I pool di buyout hanno catturato una quota del 32.20% degli afflussi del 2024, poiché le operazioni di controllo sbloccano le transizioni di successione nelle società guidate da promotori invecchiate. I manager implementano aggiornamenti dei talenti a livello di consiglio di amministrazione, digitalizzano i sistemi ERP e scorporano attività non strategiche per aumentare i margini EBITDA di 400-600 punti base entro 24 mesi, convalidando l'attrattiva della strategia per i fondi pensione globali alla ricerca di alfa operativo. Gli assegni di venture capital continuano, ma si orientano verso la Serie C in fase avanzata o oltre, riflettendo una fuga verso economie unitarie consolidate dopo il ripristino dei finanziamenti del 2023. I fondi secondari e i fondi di fondi, con un CAGR del 18.32%, offrono agli LP curve a J più brevi e diversificazione del rischio; le compagnie assicurative, in particolare, li favoriscono per allineare le durate delle attività e delle passività. I fondi in difficoltà e mezzanine, sebbene di dimensioni ridotte, sfruttano i recuperi migliorati previsti dal Codice di insolvenza e fallimento, che ammontano in media a 32 centesimi per dollaro, alimentando una performance anticiclica e completando la gamma di prodotti del settore del private equity indiano.
Parallelamente, l'allentamento normativo consente ai SIF di Categoria III di utilizzare sovrapposizioni long-short sulle valutazioni del portafoglio privato, offrendo un'esposizione coperta assente nei veicoli convenzionali. I sidecar di coinvestimento ora accompagnano la maggior parte dei fondi di punta, offrendo agli LP un accesso efficiente in termini di commissioni a operazioni su singoli asset che superano i limiti di concentrazione del fondo. Gli spin-off di family office, spesso composti da ex dirigenti di private equity, lanciano veicoli di micro-buyout concentrandosi su cluster manifatturieri di nicchia, frammentando ulteriormente il panorama. Questi livelli ampliano collettivamente la partecipazione e consolidano il mercato indiano del private equity come una piattaforma multi-strategia in grado di assorbire capitali in tutti gli spettri di rischio.
Per settore: leadership tecnologica nella transizione energetica
Il cluster del software continua a guidare con un'allocazione del 23.45%, alimentata dalle esportazioni di SaaS aziendali, dove i multipli medi di ARR delle transazioni si sono stabilizzati a 7.2 volte nel 2024, in calo rispetto al picco di 11 volte, ma interessanti dopo i benefici della conversione valutaria. I sottosettori verticali dell'health-tech e dei dispositivi medici attraggono allocazioni nel settore sanitario oltre le tradizionali piattaforme ospedaliere, diversificando i profili di fatturato e riducendo l'esposizione normativa. Il CAGR del 24.11% delle energie rinnovabili si basa su accordi di acquisto di energia solare ed eolica a 25 anni che generano flussi di cassa quasi sovrani, un'attrattiva per i fondi adiacenti alle infrastrutture. Gli investimenti nei servizi finanziari si ricalibrano verso API di finanza integrata piuttosto che verso istituti di credito di bilancio, riducendo il rischio di credito e preservando al contempo il potenziale di rialzo attraverso modelli di condivisione dei ricavi. Il settore industriale beneficia dei cambiamenti nella catena di approvvigionamento "Cina più uno", poiché gli OEM globali coinvestiranno insieme agli sponsor di PE in fabbriche di joint venture, garantendo il portafoglio ordini e consolidando le storie di uscita.
La domanda dei consumatori di alimenti confezionati di alta qualità alimenta le partecipazioni di minoranza in marchi storici che cercano un'espansione omnicanale; l'efficienza della pubblicità digitale rende le scale-up a basso impiego di capitale, appetibili per il capitale di crescita. Nel frattempo, le collaborazioni tra tecnologie climatiche, come i fornitori di servizi di cattura del carbonio, attraggono fondi specializzati che si uniscono al capitale di LP con requisiti ESG. L'evoluzione della tesi di ciascun settore verticale sottolinea l'agilità settoriale del mercato del private equity indiano e riduce il rischio di correlazione nell'intero mix di portafoglio.
Per dimensione dell'investimento: predominio delle azioni a grande capitalizzazione in un contesto di crescita delle azioni medie e piccole
Gli assegni da oltre 1 miliardo di dollari rappresentano il 35.6% del valore del 2024, poiché i colossi del risparmio sovrano e delle pensioni preferiscono la sicurezza di governance e la liquidità in asset maturi. Queste mega-operazioni spesso includono tranche di coinvestimento fisse, consentendo agli sponsor di immagazzinare quote di minoranza per la successiva sindacazione e di combinare gli orizzonti di rendimento. Le transazioni di medie dimensioni, da 100 a 500 milioni di dollari, guadagnano slancio poiché la stretta creditizia spinge gli azionisti a scambiare il capitale azionario con il deleveraging, un tema evidente nei settori chimico e degli accessori per auto. Le operazioni a piccola e media capitalizzazione (SMID-Cap) registrano un CAGR del 16.81% e prosperano grazie alla quotazione in borsa delle PMI, che offre percorsi di uscita pubblici credibili entro tre-cinque anni, riducendo il rischio di duration per i fondi specializzati in questa fascia di prezzo.
Gli strumenti azionari strutturati, comprese le azioni privilegiate con floor al ribasso, contribuiscono a colmare i gap di valutazione nelle aziende più piccole, dove l'asimmetria informativa è maggiore. Le banche regionali collaborano con i fondi di private equity per offrire finanziamenti a gruppi, riducendo i costi complessivi per le aziende target e creando un'esclusività nella pipeline. Le piattaforme di intelligenza digitale forniscono benchmark granulari sui multipli EBITDA SMID, rendendo la sottoscrizione più basata sui dati e riducendo la dispersione nei risultati di uscita. I livelli integrati nel loro insieme integrano la scalabilità in quello che un tempo era un angolo frammentato del mercato indiano del private equity.
Analisi geografica
L'India Occidentale rimane il centro di comando indiscusso, ma il suo CAGR del 16.75% nasconde una svolta qualitativa dai servizi finanziari tradizionali alle scorpori di infrastrutture digitali e alle piattaforme di streaming multimediale che sfruttano il bacino di talenti di Mumbai. L'Autorità per lo Sviluppo della Regione Metropolitana di Mumbai sta accelerando i progetti orientati al trasporto pubblico, ampliando le opzioni immobiliari commerciali e rafforzando la resilienza delle valutazioni anche in un contesto di tassi di interesse più elevati. GIFT City integra questo hub offrendo sedi di quotazione denominate in dollari che consentono azioni a doppia classe, una struttura popolare tra i fondatori di aziende tecnologiche diffidenti nei confronti dei vincoli al diritto di voto nazionale.
L'India meridionale vanta il mix settoriale più diversificato: Bengaluru è leader nel settore SaaS cloud-native; Hyderabad domina la ricerca a contratto nel settore delle scienze biologiche; Chennai scala l'assemblaggio di componenti elettronici grazie a incentivi legati alla produzione. I governi statali offrono sconti sulle tariffe energetiche fino al 12% per i parchi industriali alimentati da fonti rinnovabili, migliorando direttamente i tassi di rendimento interno (IRR) dei progetti. Le reti in fibra ottica interurbane riducono la latenza per le startup fintech e del gaming, aumentando così i multipli tecnologici e alimentando le valutazioni di uscita premium. I consorzi tra università e industria del Karnataka incanalano sovvenzioni proof-of-concept che riducono i rischi iniziali di ricerca e sviluppo per le imprese deep-tech supportate da PE, riducendo i tempi per le raccolte di fondi di Serie B.
L'India settentrionale, sebbene ancora vincolata dalle infrastrutture, sfrutta la sua vicinanza politica per ottenere autorizzazioni rapide per compensazioni di difesa e autostrade in partenariato pubblico-privato, attraendo fondi infrastrutturali a rendimento più crescita. I nuovi collegamenti dedicati per il trasporto merci verso i porti occidentali riducono i tempi di consegna delle esportazioni del 20%, rilanciando i distretti manifatturieri di Haryana e Rajasthan. Città di secondo livello come Lucknow registrano una crescente densità di spesa al consumo, rendendole attraenti per strategie di roll-up nelle catene di vendita al dettaglio organizzata e di diagnostica. Le allocazioni per l'est e il nord-est aumentano gradualmente, poiché la riforma delle royalty minerarie crea modelli di flusso di cassa più chiari per i progetti di minerali speciali. I minori costi dei terreni nell'India centrale incoraggiano i fornitori di componenti per autoveicoli a trasferirsi, supportati da programmi statali di sussidi in conto capitale che coprono fino al 2% delle spese di avviamento degli impianti. Nel complesso, questi sviluppi guidano un modello di espansione multipolare e sfumato lungo la mappa regionale del mercato indiano del private equity.
Panorama competitivo
L'intensità competitiva del mercato indiano del private equity è aumentata con l'impegno dei mega fondi globali a erogare capitali in modo pluriennale. Blackstone punta a raggiungere 25 miliardi di dollari di nuova esposizione entro il 2030, con pipeline attive nel settore immobiliare e nelle infrastrutture digitali. KKR accelera le piattaforme tematiche nei settori sanitario e delle energie rinnovabili, impegnando oltre 1.2 miliardi di dollari solo nel 2024. L'investimento di 1 miliardo di dollari di Temasek nel settore dei consumi segnala l'entusiasmo del governo per l'ammodernamento dei consumi interni.
Franchise nazionali come Kedaara Capital e Multiples Alternate Asset Management raggiungono asset di oltre 6 miliardi di dollari, sfruttando reti locali e conoscenze di settore per competere ad armi pari. I consorzi transfrontalieri, ad esempio il consorzio per l'energia pulita di IFC-ADB-DEG, combinano capitale agevolato con rendimenti commerciali, affollando ulteriormente l'arena delle transazioni. L'adozione della tecnologia è il nuovo campo di battaglia: la due diligence basata sull'intelligenza artificiale, la modellazione predittiva delle uscite e i dashboard operativi accorciano i cicli di creazione di valore e differenziano i gestori. Gli inasprimenti normativi previsti dal regolamento AIF di SEBI aumentano i costi di conformità, spingendo il consolidamento verso società ben capitalizzate, pur lasciando spazio a gestori emergenti specializzati in nicchie come le tecnologie climatiche o i fondi secondari guidati da GP.
Rimangono spazi vuoti nelle aree geografiche di secondo livello sottoservite, nelle PMI in fase di successione e nei settori industriali verticali sottodigitalizzati. I gestori che abbinano strategie operative a una profonda conoscenza del settore e al rigore degli investimenti responsabili sono nella posizione migliore per aggiudicarsi mandati nel mercato indiano del private equity in evoluzione.
Leader del settore del private equity in India
Cris Capital
Sequoia Capital
Gruppo Blackstone
Advent International
KKR
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: l'aeroporto di Mumbai di Adani si è assicurato un investimento di 750 milioni di dollari attraverso l'acquisizione di una quota da parte di un consorzio guidato da Apollo Global. L'accordo mira a rafforzare lo sviluppo infrastrutturale dell'aeroporto e a sostenere i suoi piani di espansione a lungo termine.
- Marzo 2025: Temasek ha concluso il suo investimento in Haldiram Snacks da 8,500 crore di rupie (1 miliardo di dollari) con una valutazione di 10 miliardi di dollari.
- Febbraio 2025: KKR ha acquisito una partecipazione di controllo in Healthcare Global Enterprises (HCG) in un'operazione del valore di 400 milioni di dollari. Si prevede che l'investimento sosterrà l'espansione di HCG nei servizi oncologici e sanitari specialistici in tutta l'India.
- Gennaio 2025: Kedaara Capital ha investito 350 milioni di dollari in Impetus Technologies per acquisire una partecipazione significativa nella società. L'investimento contribuirà ad accelerare la crescita globale di Impetus e a rafforzarne le competenze in materia di dati, analisi e servizi cloud.
Ambito del rapporto sul mercato del private equity in India
| Acquisizione e crescita |
| Capitale di rischio |
| Mezzanino e in difficoltà |
| Secondari e fondi di fondi |
| Tecnologia (software) |
| Settore Sanitario |
| Immobiliare e Servizi |
| Servizi finanziari |
| Industriali |
| Consumo e vendita al dettaglio |
| Energia e potenza |
| Media e intrattenimento |
| Telecomunicazione |
| Altro (Trasporti, ecc.) |
| Cap grande |
| Mercato medio-alto |
| Mercato medio-basso |
| Piccolo e SMID |
| India del Nord |
| West India |
| India meridionale |
| India orientale e nord-orientale |
| India centrale |
| Per tipo di fondo | Acquisizione e crescita |
| Capitale di rischio | |
| Mezzanino e in difficoltà | |
| Secondari e fondi di fondi | |
| Per settore | Tecnologia (software) |
| Settore Sanitario | |
| Immobiliare e Servizi | |
| Servizi finanziari | |
| Industriali | |
| Consumo e vendita al dettaglio | |
| Energia e potenza | |
| Media e intrattenimento | |
| Telecomunicazione | |
| Altro (Trasporti, ecc.) | |
| Per Investimenti | Cap grande |
| Mercato medio-alto | |
| Mercato medio-basso | |
| Piccolo e SMID | |
| Per regione | India del Nord |
| West India | |
| India meridionale | |
| India orientale e nord-orientale | |
| India centrale |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato indiano del private equity nel 2025?
Il mercato vale 84.5 miliardi di dollari, con un CAGR previsto del 18.22% entro il 2030.
Quale strategia di fondi sta crescendo più rapidamente nel mercato indiano del private equity?
Si prevede che i veicoli secondari e fondi di fondi cresceranno a un tasso annuo del 18.32% fino al 2030.
Perché l'India occidentale è fondamentale per lo sviluppo del private equity?
L'infrastruttura del mercato dei capitali di Mumbai, la prossimità normativa e la profonda competenza nella consulenza conferiscono alla West India una quota di mercato del 34.56% e una prospettiva di crescita del 16.75%.
In che modo lo Specialized Investment Fund Framework avvantaggia gli investitori?
I SIF consentono agli investitori istituzionali e ad alto patrimonio netto di accedere a strategie di mercato privato tramite veicoli in rupie regolamentati dalla SEBI che riducono le difficoltà di copertura valutaria e di tassazione.


