

Dimensioni e quota del mercato del private banking in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
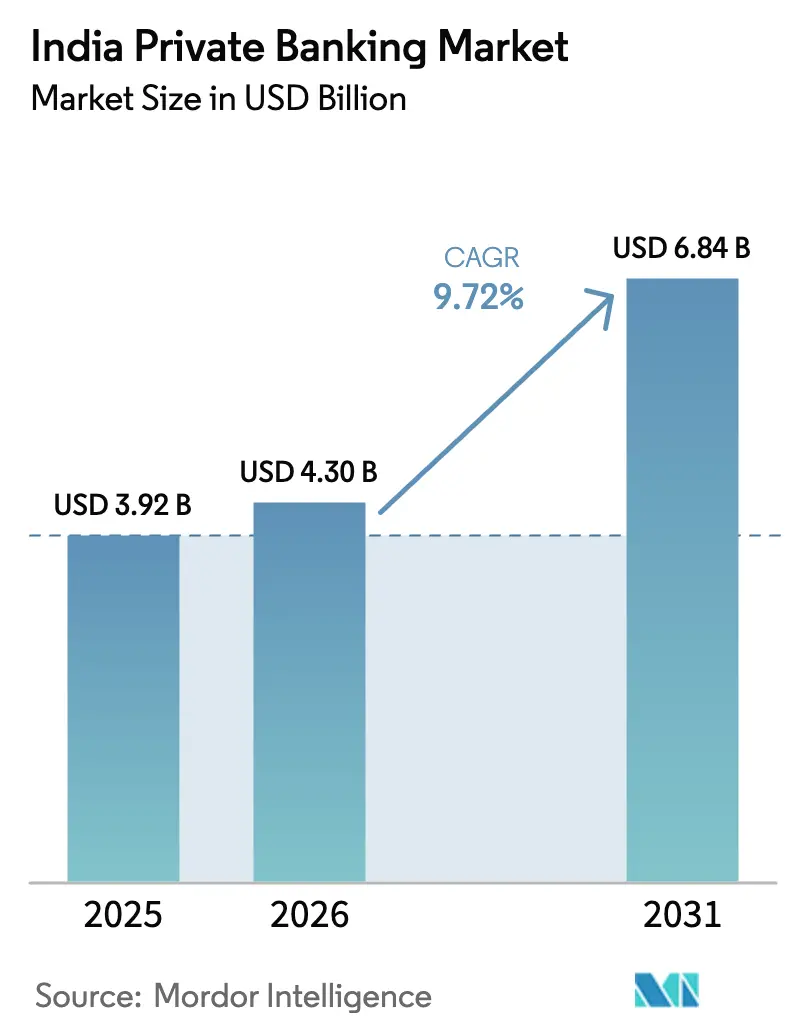
| Dimensione del mercato (2026) | 4.3 miliardo di dollari |
| Dimensione del mercato (2031) | 6.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.72% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private banking in India di Mordor Intelligence
Si prevede che il mercato indiano del private banking crescerà da 3.92 miliardi di dollari nel 2025 a 4.3 miliardi di dollari nel 2026, per poi raggiungere i 6.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.72% nel periodo 2026-2031. La crescente ricchezza degli individui con patrimoni elevatissimi (UHNW), il maggiore utilizzo di strumenti digitali e un quadro normativo più favorevole per le rimesse transfrontaliere stanno guidando la domanda di servizi di consulenza personalizzati. L'India occidentale rimane il principale polo di riferimento, ma il Nord-Est registra la più rapida creazione di ricchezza grazie alla maturazione dei corridoi infrastrutturali. L'intensità competitiva è elevata poiché i primi cinque istituti controllano già il 70% del mercato indiano del private banking, ma la differenziazione attraverso le capacità di family office e l'accesso a investimenti alternativi mantiene i margini resilienti. La crescita non ovvia deriva dalla convergenza tra la strutturazione patrimoniale onshore e offshore, dall'ascesa dei REIT nazionali e da un graduale passaggio da un'allocazione patrimoniale tradizionale a operazioni dirette orientate all'impatto, elementi che ampliano la quota di mercato senza rischi eccessivi per il bilancio.
Punti chiave del rapporto
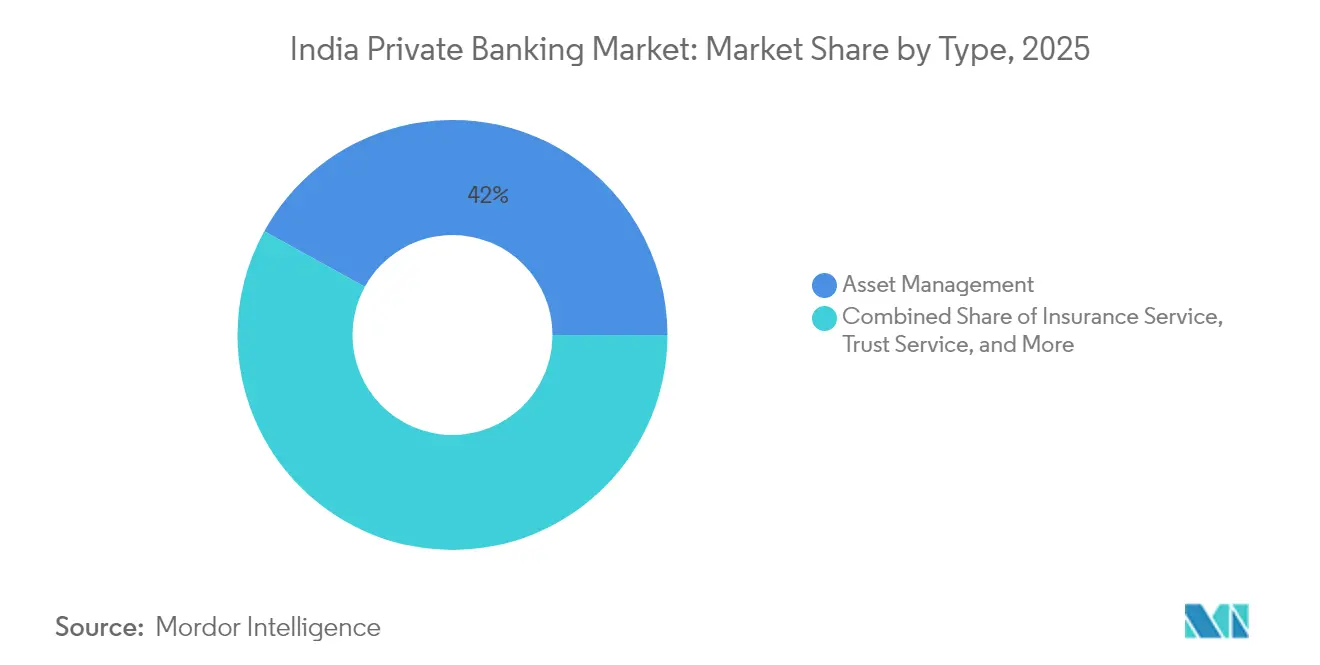
- Per tipologia, nel 2025 la gestione patrimoniale ha assorbito il 41.98% del mercato bancario privato indiano, mentre si prevede che la consulenza immobiliare crescerà a un CAGR del 14.88% entro il 2031.
- Per applicazione, nel 2025 il settore bancario personale ha controllato il 75.62% del mercato bancario privato indiano; si prevede che la gestione patrimoniale aziendale crescerà a un CAGR del 11.95% entro il 2031.
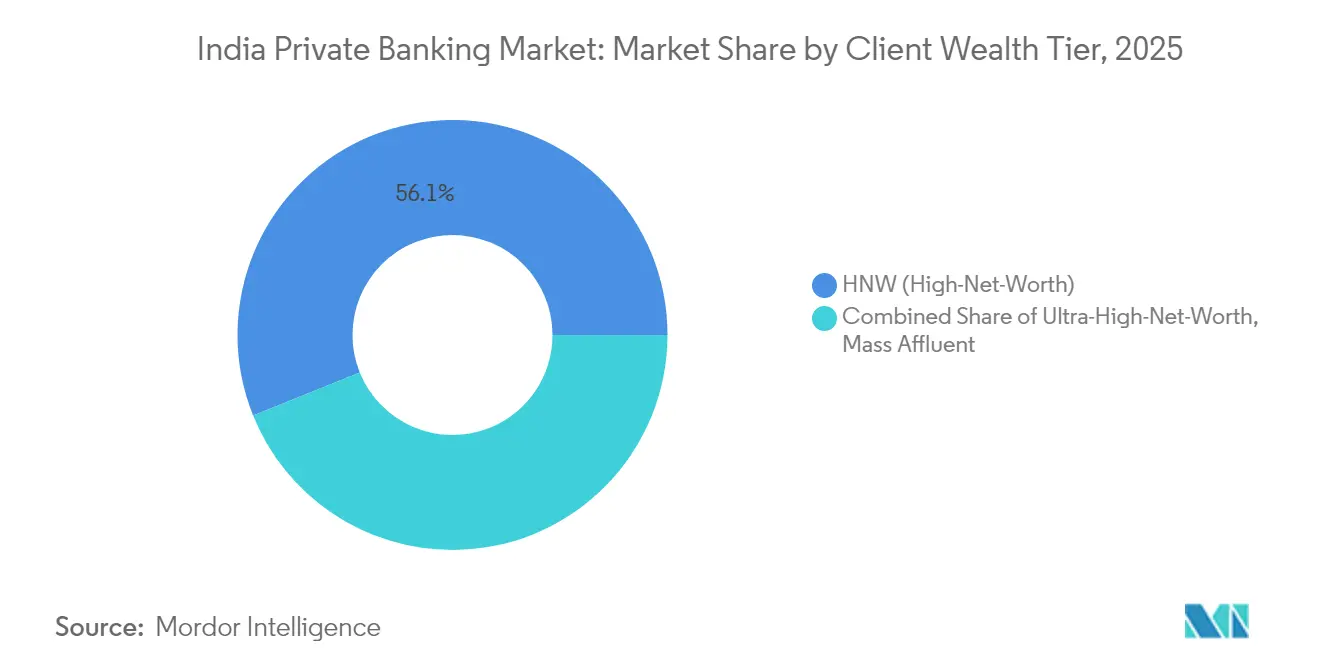
- In base alla fascia di ricchezza del cliente, nel 2025 i conti ad alto patrimonio netto detenevano il 56.10% della quota di mercato del private banking in India, mentre si prevede che il segmento UHNW crescerà più rapidamente, con un CAGR del 13.96%.
- In termini geografici, l'India occidentale è in testa con il 30.05% della quota di mercato del private banking indiano nel 2025, mentre il Nord-Est è posizionato per un CAGR del 15.71% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato del private banking in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita della popolazione di individui con un patrimonio netto ultra-elevato (UHNW) | + 2.8% | Nazionale, con concentrazione nell'India occidentale e nell'India settentrionale | A lungo termine (≥ 4 anni) |
| Le piattaforme di onboarding e consulenza digitali guadagnano fiducia dopo il COVID | + 1.9% | Nazionale, con una maggiore adozione nelle città metropolitane | Medio termine (2-4 anni) |
| Il Liberalised Remittance Scheme (LRS) aumenta l'appetito per gli investimenti offshore | + 1.5% | Nazionale, con corridoi preferenziali per Regno Unito, Singapore, Emirati Arabi Uniti | Medio termine (2-4 anni) |
| Aumento dell'allocazione agli investimenti alternativi da parte degli HNWI indiani | + 1.7% | Nazionale, con i primi guadagni a Mumbai, Delhi e Bangalore | A lungo termine (≥ 4 anni) |
| La professionalizzazione dei family office tra gli imprenditori di prima generazione | + 1.2% | Emergenza in centri imprenditoriali di livello 1 e 2 | A lungo termine (≥ 4 anni) |
| Portafogli ESG e orientati all'impatto su richiesta richiesti dai millennial | + 1.0% | Nazionale, con forte attrazione nei centri urbani ricchi | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida crescita della popolazione UHNW
Secondo quanto riportato dagli esperti del settore, il numero di individui che detengono più di 30 milioni di dollari in attività è aumentato del 58% tra il 2019 e il 2024, raggiungendo quota 13,263, posizionando l'India al terzo posto dopo Stati Uniti e Cina. [1] Knight Frank, “Wealth Report 2024,” knightfrank.com. L'impennata alimenta la domanda di pianificazione patrimoniale multigenerazionale, strutturazione fiscale transfrontaliera ed esposizione diretta al private equity. La ricchezza è concentrata nei fondatori di aziende tecnologiche, farmaceutiche e di servizi finanziari che spesso formalizzano i family office subito dopo eventi di liquidità. Il numero di family office indiani è passato da circa 45 nel 2018 a oltre 300 entro il 2024, gestendo attività complessive per circa 30 miliardi di dollari. [2] ET Online, “360 ONE WAM acquisirà il business wealth di UBS India con un accordo da 307 crore di rupie,” indiatimes.com. La loro prospettiva globale, che vede il 68% dei clienti detenere attività offshore, costringe le banche private a integrare la custodia internazionale, la consulenza immobiliare estera e la pianificazione fiscale pre-immigrazione nei servizi principali offerti.
Le piattaforme di onboarding e consulenza digitali guadagnano fiducia
Tre anni di pandemia hanno trasformato il coinvolgimento dei clienti. KYC senza carta, revisioni delle relazioni basate su video e dashboard di portafoglio basate su app hanno ridotto i tempi di onboarding da settimane a giorni, offrendo ai primi utilizzatori un chiaro vantaggio in termini di costi/ricavi. Le piattaforme digitali native ora forniscono avvisi di mercato in tempo reale, approfondimenti tematici sui portafogli ed esecuzione diretta per titoli nazionali ed esteri, un aspetto che riscuote un forte successo tra gli eredi UHNW esperti di tecnologia. Le banche che abbinano la ricerca di potenziali clienti guidata dall'analisi dei dati alla consulenza umana ibrida registrano una quota di portafoglio maggiore, ma devono investire costantemente in sicurezza informatica, analisi comportamentale e resilienza del cloud per preservare la fiducia. Il passaggio al digitale sblocca anche la redditività di secondo e terzo livello, poiché la consulenza da remoto raggiunge clienti precedentemente trascurati dai modelli incentrati sulle filiali.
Il programma di rimesse liberalizzato aumenta l'appetito per l'estero
Il limite di 250,000 dollari all'anno imposto dalla Reserve Bank of India al fondo LRS è diventato un fattore chiave per la diversificazione globale. I residenti indiani convogliano sempre più fondi verso fondi di investimento quotati a Londra, fondi feeder con sede a Singapore e immobili residenziali a Dubai. Le proposte integrate onshore-offshore richiedono commissioni di consulenza elevate perché i clienti preferiscono un'unica dashboard che consolidi le partecipazioni multi-giurisdizionali. Le banche che possiedono centri di prenotazione a Singapore o Dubai godono di un vantaggio iniziale, mentre gli operatori puramente nazionali si affrettano a firmare accordi di corrispondenza. Il programma alimenta anche prestiti a doppia valuta e veicoli di pianificazione patrimoniale che combinano asset indiani ed esteri, consolidando le considerazioni transfrontaliere come tema di consulenza principale.
Aumento dell'allocazione agli investimenti alternativi
I fondi di investimento alternativi (AIF) registrati presso la SEBI hanno raggiunto 87.13 miliardi di dollari di patrimonio gestito entro marzo 2024 e i clienti del private banking sono tra i principali contributori. [3] The Hindu, “Outlook 2025: Emerging trends of real estate sector,” thehindu.com. Le famiglie con una forte convinzione ora puntano al capitale di rischio, al credito privato e ai veicoli infrastrutturali tematici sia per migliorare il rendimento che per allineare l'impatto. La domanda di diritti di co-investimento, finestre di liquidità secondarie e fondi immobiliari tokenizzati sta accelerando. I gestori delle relazioni devono quindi padroneggiare l'individuazione delle opportunità di investimento, la due diligence operativa e il monitoraggio post-investimento, competenze un tempo confinate ai desk istituzionali. I rendimenti delle commissioni più elevati, di 200-300 punti base al di sopra delle medie dei fondi comuni di investimento, aumentano le entrate ma richiedono anche quadri di rischio e adeguatezza più solidi nell'ambito delle norme di condotta in evoluzione della SEBI.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni sulla qualità degli asset nel contesto del boom del credito al dettaglio non garantito | -1.2% | Nazionale, con maggiore concentrazione nei centri urbani | A breve termine (≤ 2 anni) |
| L'abbandono dei talenti verso le aziende tecnologiche globali che generano ricchezza fa aumentare i rapporti costi-ricavi | -0.8% | Nazionale, con un impatto acuto a Mumbai, Delhi, Bangalore | Medio termine (2-4 anni) |
| Vigilanza regolamentare frammentata sui prodotti di gestione patrimoniale | -0.7% | Nazionale, con l'onere della conformità maggiormente avvertito dai giocatori di medie dimensioni | Medio termine (2–4 anni) |
| Divario di percezione sulla riservatezza dopo fughe di dati di alto profilo | -0.6% | Nazionale, con una maggiore sensibilità tra gli HNWI nelle principali aree metropolitane | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni sulla qualità degli asset in mezzo al boom del mercato al dettaglio non garantito
La rapida espansione del credito al dettaglio non garantito in India presenta crescenti rischi sistemici per le attività di private banking. Nel 2024, i prestiti personali e i saldi delle carte di credito sono aumentati vertiginosamente, sollevando allarmi sull'eccessiva leva finanziaria dei mutuatari e sul potenziale deterioramento della qualità degli attivi. Le banche private sono esposte sia direttamente, attraverso prestiti non garantiti a clienti facoltosi, sia indirettamente, poiché molti clienti della gestione patrimoniale hanno patrimoni netti legati ad attività aziendali o immobiliari con leva finanziaria. In risposta, la Reserve Bank of India ha introdotto norme più severe nel novembre 2024, tra cui ponderazioni del rischio più elevate e requisiti di accantonamento, che limitano la flessibilità del bilancio e riducono la disponibilità di credito per i prestiti garantiti da portafoglio. Se la qualità degli attivi dovesse indebolirsi ulteriormente, le banche potrebbero adottare un atteggiamento più conservativo, ritirandosi da prodotti patrimoniali innovativi e finanziamenti alternativi agli investimenti.
Attrito di talenti verso le aziende tecnologiche globali del settore finanziario
Il settore del private banking sta affrontando notevoli problemi di fidelizzazione dei talenti, poiché i tassi di abbandono annuali dei relationship manager rimangono elevati. Le aziende globali del wealth-tech e le banche internazionali stanno aggressivamente cercando professionisti esperti offrendo pacchetti retributivi interessanti e incentivi azionari. Questa fuga di talenti esercita una pressione al rialzo sui costi operativi, prolunga i cicli di reclutamento e interrompe le relazioni con i clienti durante le transizioni dei consulenti. I relationship manager neoassunti impiegano in genere dai 12 ai 18 mesi per raggiungere la piena produttività, con conseguenti cali temporanei nella soddisfazione dei clienti e nel contributo al fatturato. La sfida è ulteriormente aggravata dalla crescente domanda di competenze di nicchia in settori come gli investimenti alternativi, la strutturazione patrimoniale transfrontaliera e i servizi di family office, tutti caratterizzati da retribuzioni elevate.
Analisi del segmento
Per tipologia: Dominanza della gestione patrimoniale con impennata della consulenza immobiliare
La gestione patrimoniale detiene la quota maggiore del mercato del private banking indiano, con una quota del 41.98% nel 2025. Questa leadership è radicata nei mandati di portafoglio discrezionali, nella custodia globale e nella distribuzione di obbligazioni strutturate, che complessivamente generano commissioni costanti simili a quelle delle rendite. La più ampia diffusione di strategie con screening ESG e di fondi feeder offshore sta aumentando le dimensioni dei ticket. I servizi di consulenza fiduciaria e fiscale rimangono servizi complementari essenziali, poiché i fondatori di prima generazione formalizzano sempre più i piani di successione prima di qualsiasi potenziale reintroduzione dell'imposta di successione.
La consulenza immobiliare è la nicchia in più rapida crescita, destinata a raggiungere un CAGR del 14.88%. Le crescenti allocazioni in uffici commerciali, data center e asset residenziali all'estero aggiungono complessità in termini di zonizzazione, finanziamento e strutturazione delle uscite. Le banche private che integrano valutatori autorizzati e desk immobiliari transfrontalieri hanno iniziato a sostituire i broker indipendenti. I fondi immobiliari tokenizzati e i REIT ampliano ulteriormente l'accesso per i clienti UHNW che cercano liquidità senza oneri diretti di gestione patrimoniale. Le banche, pertanto, considerano la consulenza immobiliare sia un vettore di crescita che una copertura contro la volatilità del mercato azionario nel mercato del private banking indiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: scala di servizi bancari personali, slancio aziendale
I mandati personali hanno rappresentato il 75.62% dei ricavi del 2025, riflettendo una domanda radicata di soluzioni personalizzate di investimento, fiscali e di stile di vita. Linee di credito di portafoglio, strutturazione di progetti filantropici e privilegi di concierge continuano a differenziare l'offerta. Il self-service digitale, integrato da consulenza umana, riduce i costi operativi preservando al contempo un rapporto di alto livello, un equilibrio vitale per la difesa dei margini.
Si prevede che la gestione patrimoniale aziendale aumenterà del 11.95% annuo fino al 2031. Le aziende di medie dimensioni ora esternalizzano la tesoreria, la liquidazione dei piani ESOP e la pianificazione dell'uscita dei fondatori a desk specializzati, generando pool di commissioni che vanno oltre i canali di vendita al dettaglio tradizionali. Il patrimonio degli imprenditori spesso confonde i confini personali e aziendali; una proposta integrata che allinei il finanziamento di bilancio con la governance dei family office rafforza la fidelizzazione dei clienti. Le opportunità di cross-selling nei programmi di benessere finanziario dei dipendenti e nei servizi fiduciari aziendali rafforzano il valore del ciclo di vita all'interno del mercato del private banking indiano.
Per fascia di ricchezza del cliente: scala HNW, velocità UHNW
I clienti High Net Worth manterranno una quota di mercato del 56.10% nel 2025, rappresentando il nucleo tradizionale del settore con asset investibili compresi tra 1 e 30 milioni di dollari. Questo segmento comprende professionisti di successo, titolari di aziende di medie dimensioni e dirigenti aziendali senior che necessitano di servizi di gestione del portafoglio, pianificazione fiscale e consulenza di base in materia di successione. I clienti HNW utilizzano in genere prodotti di private banking standardizzati, tra cui portafogli di fondi comuni di investimento, pianificazione assicurativa e strutture fiduciarie di base. La stabilità del segmento garantisce un reddito da commissioni costante e funge da canale per future relazioni con gli UHNW, man mano che il patrimonio dei clienti si accumula nel tempo. Le piattaforme digitali offrono un servizio particolarmente vantaggioso ai clienti HNW, grazie a una consulenza conveniente e a strumenti automatizzati di gestione del portafoglio.
I clienti Ultra-High-Net-Worth registrano la crescita più elevata, con un CAGR del 13.96% nel periodo 2026-2031, nonostante rappresentino una quota di mercato inferiore, a dimostrazione delle loro esigenze di servizi sofisticati e della maggiore generazione di fatturato per cliente. I clienti UHNW richiedono servizi di consulenza personalizzati, tra cui la costituzione di family office, la pianificazione patrimoniale multigenerazionale e opportunità di investimento diretto nei mercati privati. La crescita del segmento deriva dall'espansione della popolazione miliardaria indiana, passata da 102 nel 2020 a 169 nel 2024, e dalle loro complesse esigenze finanziarie che abbracciano diverse giurisdizioni e classi di attività. I clienti Mass Affluent, pur rappresentando il segmento di popolazione più numeroso, generano un fatturato per cliente inferiore, ma beneficiano della scalabilità della piattaforma digitale e dell'offerta di prodotti standardizzata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'India Occidentale mantiene la leadership regionale con una quota di mercato del 30.05% nel 2025, ancorata alla concentrazione di 470 HNWI nel Maharashtra e di 129 HNWI nel Gujarat, a dimostrazione della consolidata infrastruttura di servizi finanziari e dell'ecosistema imprenditoriale della regione. La posizione di Mumbai come capitale finanziaria dell'India stimola la concentrazione del private banking, con importanti banche nazionali e internazionali che mantengono le loro principali attività di gestione patrimoniale in città. La regione beneficia della vicinanza ai mercati dei capitali, di consolidate reti di imprese familiari e di sofisticati fornitori di servizi di consulenza. La base industriale del Gujarat, in particolare nei settori chimico, farmaceutico e tessile, genera una notevole ricchezza imprenditoriale che richiede servizi di private banking. La traiettoria di crescita della regione rimane stabile, sostenuta dal continuo sviluppo economico e dalla creazione di ricchezza in settori emergenti come le energie rinnovabili e i servizi tecnologici.
L'India settentrionale segue con una significativa presenza sul mercato, guidata dai 213 HNWI di Delhi e dal settore aziendale in espansione della Regione della Capitale Nazionale. La creazione di ricchezza della regione deriva dallo sviluppo immobiliare, dagli appalti pubblici e dai servizi professionali, con un crescente contributo del settore tecnologico da parte di Gurgaon e Noida. L'India meridionale dimostra un solido potenziale di crescita, trainato dall'ecosistema tecnologico di Bangalore, dal distretto farmaceutico di Hyderabad e dalla base manifatturiera automobilistica di Chennai. Le caratteristiche patrimoniali della regione differiscono da quelle delle famiglie imprenditoriali tradizionali, con imprenditori e professionisti del settore tecnologico che richiedono approcci di consulenza diversi incentrati sulla remunerazione azionaria, sugli investimenti in startup e sulla pianificazione dell'espansione internazionale. L'India nord-orientale emerge come la regione in più rapida crescita, con un CAGR del 15.71% nel periodo 2026-2031, supportato dallo sviluppo infrastrutturale, dall'estrazione di risorse naturali e dalle opportunità commerciali transfrontaliere con il Sud-est asiatico. La crescita del PIL nominale dell'Assam dell'8.10% nel 2021-22, con un PIL nominale pro capite che ha raggiunto i 1,236 USD (102,965 INR), indica un'espansione dell'attività economica e del potenziale di creazione di ricchezza. La regione beneficia degli investimenti infrastrutturali governativi, inclusi i miglioramenti della connettività dei trasporti e le iniziative di sviluppo industriale. L'India orientale e l'India centrale mantengono quote di mercato inferiori, ma dimostrano una crescita costante attraverso lo sviluppo industriale e la modernizzazione agricola. Le banche private stanno consolidando la loro presenza regionale in questi mercati emergenti, riconoscendo il potenziale di creazione di ricchezza a lungo termine e la limitata intensità competitiva rispetto alle aree metropolitane consolidate.
Panorama normativo
Il contesto operativo del private banking in India è plasmato da molteplici autorità di regolamentazione: la Reserve Bank of India (RBI) sovrintende alle banche e alle società finanziarie non bancarie (NBFC), mentre la Securities and Exchange Board of India (SEBI) regola gli intermediari di mercato e i prodotti finanziari comunemente distribuiti tramite le banche private (fondi comuni di investimento, servizi di gestione patrimoniale e consulenti finanziari). Anche l'IRDAI e la PFRDA influenzano le soluzioni assicurative e pensionistiche. Questa struttura multi-regolamentare innalza gli obblighi di governance e adeguatezza lungo tutta la filiera di consulenza, dall'acquisizione e profilazione del rischio fino alla selezione e alla divulgazione dei prodotti.
Le recenti attività regolamentari rilevanti per il private banking includono il lavoro della SEBI sull'ecosistema dei consulenti finanziari, tra cui il SEBI SETU per una guida regolamentare completa, un codice pubblicitario comune e un quadro sanzionatorio standardizzato e snello per gli intermediari. Parallelamente, la revisione da parte della SEBI del Portfolio Managers Regulations, 2020 e la stesura del SEBI (Mutual Funds) Regulations, 2026 riflettono la continua modernizzazione del quadro normativo relativo a prodotti e distribuzione utilizzato dalle banche private e dai gestori patrimoniali per mandati discrezionali, portafogli gestiti e soluzioni guidate da produttori.
Analisi della catena del valore
In India, la catena del valore del private banking inizia con l'acquisizione e la qualificazione della clientela, attraverso programmi dedicati ai clienti facoltosi gestiti dalle filiali, reti di referral e campagne mirate. Prosegue poi con l'onboarding, le procedure KYC/AML e la profilazione del rischio, prima di segmentare i clienti in modelli di servizio a livelli differenziati in base al valore della relazione o al patrimonio gestito (AUM). L'erogazione dei servizi è affidata principalmente ai relationship manager, supportati da specialisti di prodotto e team di consulenza che si occupano di asset allocation, pianificazione successoria e esigenze di family banking. Le principali banche implementano questo modello attraverso piattaforme e offerte dedicate, tra cui ICICI Private Banking e Axis Burgundy Private.
A valle, la catena si estende alla produzione e distribuzione di prodotti (fondi comuni di investimento, PMS, accesso ad AIF, assicurazioni e soluzioni strutturate), alla custodia e all'esecuzione, alle soluzioni di credito, inclusi i prestiti garantiti da portafoglio, e al monitoraggio e alla rendicontazione continui tramite dashboard digitali. Per i clienti UHNW, la creazione di valore si concentra sulla consulenza integrata e sul coordinamento di esigenze multi-prodotto e multi-giurisdizione, dove le banche combinano desk interni con produttori terzi, fiduciari, consulenti legali e fiscali e partner bancari internazionali per fornire reportistica consolidata, governance e strutturazione su misura.
Panorama competitivo
Il mercato indiano del private banking è altamente concentrato, con un piccolo gruppo di grandi operatori che dominano il panorama. Questa concentrazione crea elevate barriere all'ingresso, rendendo difficile per i nuovi entranti competere senza capitali e infrastrutture significativi. Le banche consolidate beneficiano di relazioni approfondite con i clienti, reti estese e offerte di servizi integrate difficili da replicare. La differenziazione si basa sempre più sull'integrazione tecnologica e sulla personalizzazione dei servizi, soprattutto perché i clienti richiedono soluzioni più sofisticate. La natura relazionale del private banking favorisce gli operatori con una reputazione consolidata e competenze complete.
Gli istituti leader adottano approcci strategici diversificati per rafforzare la propria posizione di mercato e soddisfare le aspettative in continua evoluzione dei clienti. Alcuni puntano su servizi di consulenza basati sulla tecnologia e solide piattaforme digitali, mentre altri si concentrano su soluzioni di family office e sull'accesso a investimenti alternativi per clienti con patrimoni nettamente superiori. Il consolidamento strategico ha acquisito slancio nel 2025, con importanti transazioni che hanno ampliato le basi patrimoniali e migliorato la capacità di erogazione dei servizi. Le banche globali stanno passando dalla concorrenza diretta a modelli basati sulle partnership, riconoscendo l'importanza delle competenze locali e della familiarità con le normative. Queste alleanze contribuiscono a bilanciare l'accesso globale ai prodotti con l'intensità relazionale attesa dai clienti indiani del private banking.
La tecnologia continua a emergere come leva competitiva fondamentale, con le banche che investono nell'intelligenza artificiale generativa per migliorare il coinvolgimento dei clienti, semplificare le operazioni e supportare i consulenti. Nel frattempo, opportunità inesplorate nelle città di secondo livello e offerte di nicchia come la pianificazione della successione, i portafogli allineati ai criteri ESG e gli investimenti tokenizzati aprono nuove opportunità di crescita. Tuttavia, il successo in questi ambiti richiede sia una corretta interpretazione normativa che lo sviluppo di competenze interne. La Reserve Bank of India svolge un ruolo centrale nel plasmare il settore, mantenendo un contesto normativo che supporti l'innovazione e salvaguardi al contempo la stabilità finanziaria. I quadri normativi in materia di licenze e conformità rimangono rigorosi, scoraggiando i nuovi operatori con scarso impegno ma incentivando gli operatori ben preparati a guidare modelli di private banking di nuova generazione.
Leader del settore bancario privato in India
Servizi bancari privati di HDFC Bank
ICICI Private Banking
Kotak Wealth Management
Asse Borgogna Privato
Sì Privato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Kotak Mahindra Bank ha stipulato un accordo definitivo per l'acquisizione delle attività di retail banking, private banking per clienti facoltosi e wealth management di Deutsche Bank in India, inclusi circa 29,000 crore di rupie in prestiti e 16,000 crore di rupie in depositi. L'operazione accelera il consolidamento nel settore del private banking per clienti facoltosi e offre a Kotak accesso immediato a una base di relazioni acquisita, capacità distributive e quote di mercato legate al bilancio in un segmento in cui i principali operatori controllano già una parte consistente dei ricavi del settore.
- Maggio 2025: Sumitomo Mitsui Banking Corp (SMBC) ha raggiunto un accordo per l'acquisizione di una partecipazione del 20% in Yes Bank per 134.82 miliardi di rupie indiane (1.6 miliardi di dollari USA), con rappresentanza nel consiglio di amministrazione. L'accordo sottolinea il continuo interesse strategico straniero per le piattaforme bancarie indiane e può rafforzare i prodotti, la gestione del rischio e la connettività transfrontaliera per i clienti con patrimoni elevati, attraverso lo sviluppo di competenze guidato dai partner.
- Aprile 2024: HDFC Bank ha sottolineato il proprio posizionamento nel settore della gestione patrimoniale attraverso una comunicazione dedicata ai premi per la gestione patrimoniale del 2024, a conferma della continua enfasi sul private banking e sulle offerte di servizi bancari premium. La comunicazione del marchio e delle offerte supporta l'acquisizione e la fidelizzazione dei clienti in un modello di business incentrato sulle relazioni, rafforzando al contempo la necessità di investimenti continui nei team di consulenza e nei servizi digitali per difendere la propria quota di mercato dalla concorrenza aggressiva dei competitor nel segmento dei clienti facoltosi.
Ambito del rapporto sul mercato del private banking in India
Il private banking aiuta i clienti a gestire le proprie attività finanziarie. I banchieri privati gestiscono le risorse finanziarie degli individui con un approccio olistico e offrono una soluzione personalizzata per l'investimento di tali risorse. Il mercato indiano del private banking è segmentato in base al settore bancario (retail banking, commercial banking, investment banking e altri). Il rapporto offre dimensioni del mercato e previsioni per il mercato indiano del private banking in valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Servizio di gestione patrimoniale |
| Servizio assicurativo |
| Servizio fiduciario |
| Consulenza fiscale |
| Consulenza immobiliare |
| MONITOR PERSONALI |
| Impresa |
| Ricco di massa |
| Patrimonio netto elevato |
| Patrimonio netto ultra-elevato |
| India del Nord |
| West India |
| India meridionale |
| East India |
| India centrale |
| India nord-orientale |
| Per tipo | Servizio di gestione patrimoniale |
| Servizio assicurativo | |
| Servizio fiduciario | |
| Consulenza fiscale | |
| Consulenza immobiliare | |
| Per Applicazione | MONITOR PERSONALI |
| Impresa | |
| Per fascia di ricchezza del cliente | Ricco di massa |
| Patrimonio netto elevato | |
| Patrimonio netto ultra-elevato | |
| Per regione | India del Nord |
| West India | |
| India meridionale | |
| East India | |
| India centrale | |
| India nord-orientale |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del private banking in India nel 2026?
Nel 2026 il mercato del private banking in India avrebbe raggiunto i 4.3 miliardi di dollari e si prevede che raggiungerà i 6.84 miliardi di dollari entro il 2031.
Quale tipologia di servizio genera il maggior fatturato per le banche private?
I mandati di gestione patrimoniale sono in testa e rappresentano il 41.98% dei ricavi del 2025.
In quale regione il private banking in India sta crescendo più rapidamente?
Si prevede che il Nord-Est crescerà a un CAGR del 15.71% tra il 2026 e il 2031.
Cosa determina l'aumento dei clienti UHNW?
Gli eventi di liquidità imprenditoriale nei settori della tecnologia, della farmaceutica e dei servizi finanziari, uniti alla crescita sostenuta del PIL, stanno ampliando rapidamente la coorte degli UHNW.


