

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
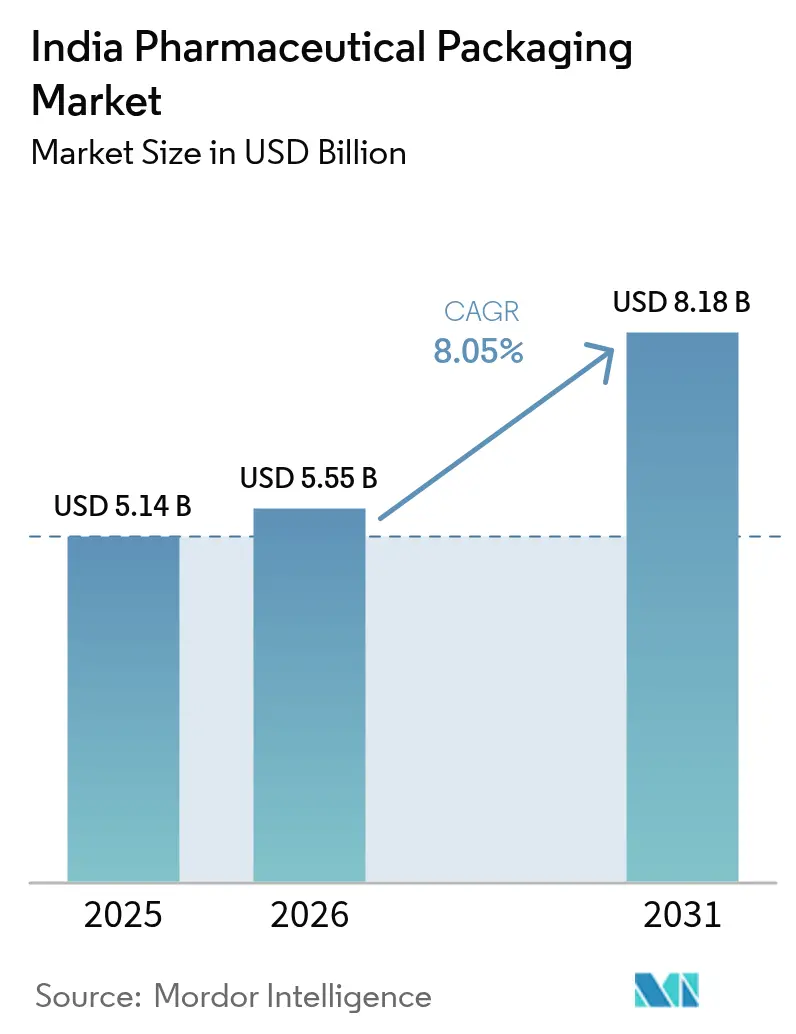
| Dimensione del mercato (2026) | 5.55 miliardo di dollari |
| Dimensione del mercato (2031) | 8.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.05% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano degli imballaggi farmaceutici di Mordor Intelligence
Il mercato indiano degli imballaggi farmaceutici aveva un valore di 5.14 miliardi di dollari nel 2025 e si prevede che crescerà da 5.55 miliardi di dollari nel 2026 a 8.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.05% durante il periodo di previsione (2026-2031). L'aumento della domanda deriva dagli incentivi legati alla produzione, dall'adozione di terapie digitali e da rigorose normative in materia di sostenibilità. L'ampliamento della capacità produttiva negli impianti orientati all'esportazione sta incrementando l'utilizzo di contenitori e chiusure conformi alle norme di buona pratica di fabbricazione (GMP), mentre la crescita delle farmacie online accelera gli ordini di imballaggi flessibili a prova di manomissione. I requisiti di sostenibilità che impongono un contenuto riciclato del 30% nei formati rigidi stanno influenzando la scelta dei materiali, con il polietilene tereftalato riciclato e le resine riciclate post-consumo che stanno ottenendo sempre maggiore validazione. Contemporaneamente, l'espansione del settore del riempimento e confezionamento di farmaci biologici incoraggia l'utilizzo di fiale, siringhe e pellicole ad alta barriera compatibili con la catena del freddo, e la continua volatilità dei prezzi dei polimeri sta spingendo i trasformatori a ottimizzare l'approvvigionamento e ad adottare controlli digitali dei costi.
Punti chiave del rapporto
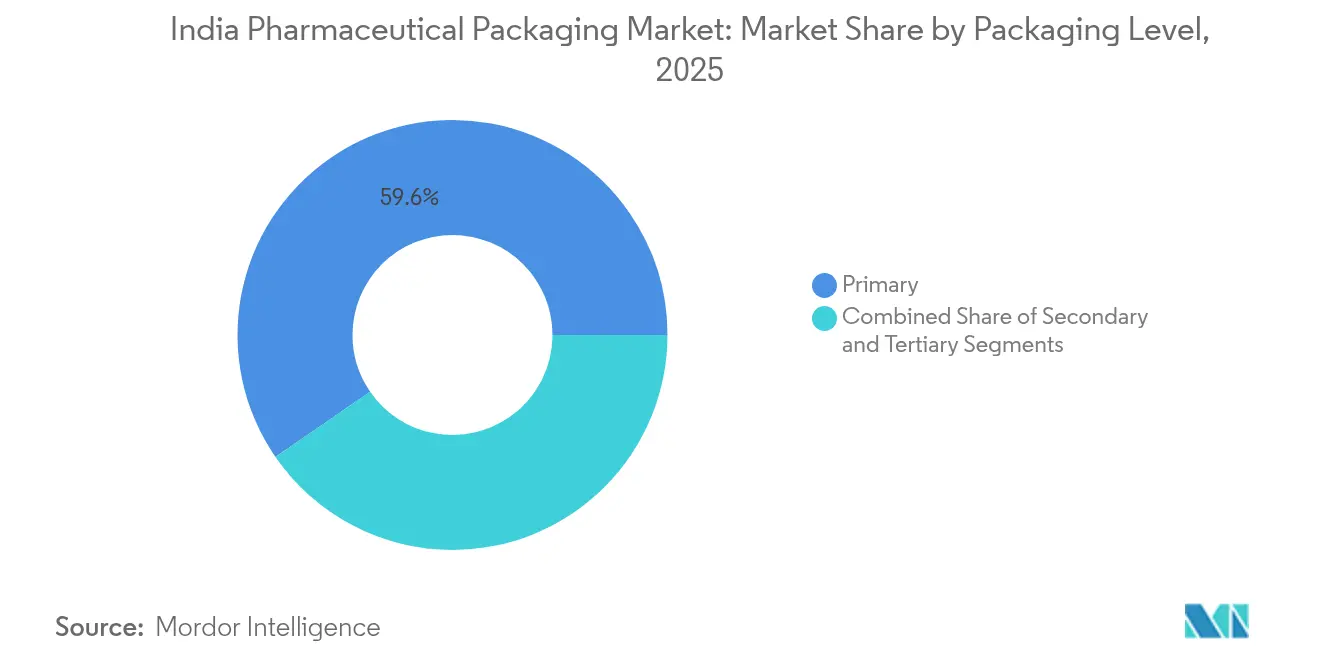
- In base al tipo di materiale, nel 2025 il packaging primario deteneva il 59.60% della quota di mercato del packaging farmaceutico in India e si prevede che crescerà a un CAGR del 8.78% fino al 2031.
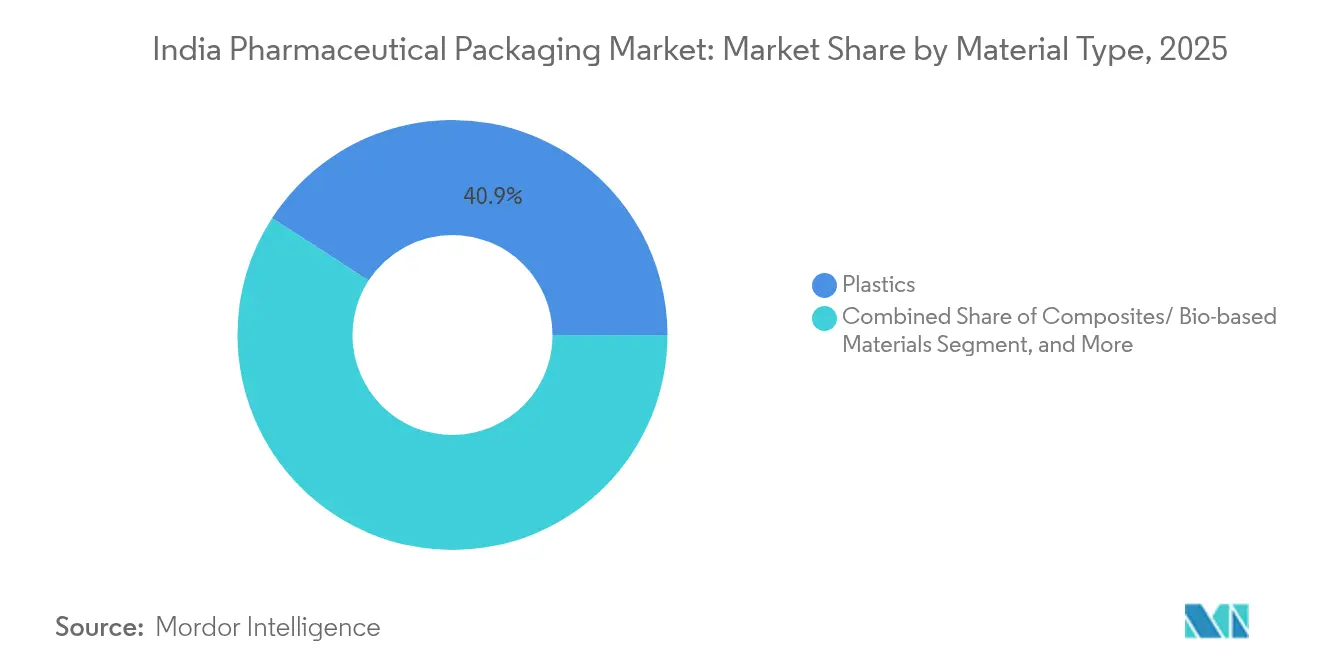
- Per tipologia di prodotto, la plastica ha continuato a dominare con una quota di fatturato del 40.85% nel 2025, sebbene i compositi e le resine di origine biologica abbiano registrato un CAGR del 9.65% nel 2031, il più rapido tra tutti i materiali.
- Per quanto riguarda il livello di imballaggio, le bottiglie hanno avuto un contributo del 21.05% nel 2025, mentre buste e sacchetti hanno registrato il CAGR più elevato del 9.1% nel 2031 tra i prodotti.
- Per settore di utilizzo finale, i produttori farmaceutici hanno mantenuto la quota maggiore di utenti finali, pari al 49.20%, nel 2025, mentre le aziende di confezionamento a contratto sono cresciute a un CAGR del 9.55% nel 2031.
- Nel 2024, il Gujarat rappresentava circa un terzo della produzione nazionale di farmaci, rafforzando i vantaggi del clustering per i trasformatori e l'efficienza logistica.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano del packaging farmaceutico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio accelerato ai formati precompilabili | + 1.8% | Gujarat, Maharashtra | Medio termine (2-4 anni) |
| Espansione della capacità di riempimento e finitura di vaccini e prodotti biologici dell'India | + 2.1% | Principali centri farmaceutici a livello nazionale | A lungo termine (≥ 4 anni) |
| Aggiornamenti governativi PLI e GMP per i prodotti farmaceutici orientati all'esportazione | + 2.3% | ZES e zone di esportazione | Medio termine (2-4 anni) |
| Il boom delle farmacie online spinge verso confezioni antimanomissione con consegna a domicilio | + 1.6% | Centri urbani, implementazione del livello 2 | A breve termine (≤ 2 anni) |
| I mandati di sostenibilità promuovono le plastiche rigide rPET e PCR | + 1.2% | Aree metropolitane, ambito nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità di riempimento e finitura di vaccini e prodotti biologici in India
L'ambizione dell'India di diventare un polo biologico globale sta alimentando la domanda di contenimento specializzato. Gli investimenti in corso, tra cui la linea di capsule di gelatina di Lonza a Rewari, richiedono film ad alta barriera che resistano alla sterilizzazione e mantengano la stabilità a temperature sotto lo zero lungo catene logistiche estese. La crescita del confezionamento per la catena del freddo con indicatori di temperatura integrati consente l'integrità ininterrotta del prodotto, dallo stabilimento al paziente. Gli sviluppatori di prodotti biologici privilegiano inoltre i sigilli antimanomissione e la serializzazione a livello di unità per la visibilità della supply chain, incoraggiando i trasformatori ad aumentare la produzione in camera bianca ISO-8.
Aggiornamenti governativi PLI e GMP per i prodotti farmaceutici orientati all'esportazione
Il programma Production-Linked Incentive ha stanziato 2,444.93 crore di rupie (293 milioni di dollari) per l'anno fiscale 2025-26, promuovendo aggiornamenti sistematici nelle infrastrutture di confezionamento e supportando la conformità simultanea ai requisiti di serializzazione FDA 21 CFR 211.132 e EU FMD. I richiedenti il sussidio devono raggiungere ambiziosi obiettivi di esportazione, che si traducono in ordini di fogli laminati di alta qualità, chiusure antimanomissione e unità di ispezione visiva connesse al cloud. La scadenza per l'aggiornamento GMP di dicembre 2025 obbliga gli stabilimenti a installare linee compatibili con ISO-8, aumentando la domanda ricorrente di confezioni primarie convalidate e materiali di consumo per camere bianche.
Il boom delle farmacie elettroniche porta alla produzione di confezioni antimanomissione con consegna a domicilio
La consegna di medicinali direttamente al consumatore è cresciuta rapidamente nei mercati metropolitani, con app mobili che integrano promemoria di dosaggio basati sull'IA. I pacchi devono resistere a molteplici passaggi di corriere e garantire comunque l'autenticità, spingendo all'adozione di codici QR serializzati e sigilli a strappo. [1] Elisabeth Cuneo, “Three Trends Shaping Pharmaceutical Packaging Today,” healthcarepackaging.com Le buste flessibili dimensionate per i regimi di cura cronica migliorano la portabilità e le bustine con barriera all'umidità si adattano al dosaggio personalizzato. I magazzini di dispensazione automatizzati privilegiano gli imballaggi impilabili che semplificano la robotica di prelievo e imballaggio, rafforzando la domanda di laminati leggeri ma resistenti alle perforazioni.
Mandati di sostenibilità che promuovono la plastica rigida rPET e PCR
Le norme sulla Responsabilità Estesa del Produttore impongono il 30% di contenuto riciclato nel 2024-25, con un aumento al 60% entro il 2027-28, obbligando i trasformatori a convalidare le resine riciclate per uso farmaceutico. UFlex ha commercializzato un film in poliestere biorientato PCR al 90%, dimostrando un contenuto riciclato approvato dalle normative nei blister. I trasformatori stanno investendo nell'approvvigionamento tracciabile di materie prime di scarto e nella pellettizzazione interna per garantire la continuità della fornitura. Le iniziative sostenibili si sposano con la differenziazione del marchio, poiché gli esportatori preferiscono confezioni a ridotte emissioni di carbonio per i mercati regolamentati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità nei costi di input dei polimeri e del vetro di grado medico | -1.4% | Regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Lacune logistiche relative al riciclaggio e all'EPR della plastica monouso | -0.9% | Città di livello 2/3 | Medio termine (2-4 anni) |
| Elevato cap-ex per linee di confezionamento in camera bianca ISO-8 | -1.1% | Gujarat, Maharashtra, Tamil Nadu | A lungo termine (≥ 4 anni) |
| La distribuzione a valle frammentata fa aumentare i costi delle confezioni unitarie | -0.8% | Reti rurali nelle reti di distribuzione rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità nei costi di input dei polimeri e del vetro di grado medico
Il prezzo del polipropilene ha oscillato tra 970 e 990 dollari per tonnellata metrica CFR India nel 2025, erodendo i margini dei trasformatori e complicando la definizione dei prezzi contrattuali. I produttori di contenitori in vetro si trovano ad affrontare l'aumento delle tariffe energetiche e la carenza di sabbia silicea, con conseguenti costi aggiuntivi per le fiale di alto valore. I margini EBITDA complessivi per gli imballaggi flessibili sono scesi all'8% nell'anno fiscale 2024-25, a causa dell'eccesso di offerta di resina e della debole domanda di esportazione. Questi fattori costringono le aziende di imballaggio a proteggere le materie prime e a ottimizzare le formulazioni per ammortizzare la redditività.
EPR della plastica monouso e lacune nella logistica del riciclaggio
Sebbene le soglie obbligatorie per il contenuto di materiale riciclato siano chiare, le infrastrutture di raccolta per la plastica farmaceutica contaminata sono in ritardo, soprattutto al di fuori delle città principali. Protocolli di gestione separati e requisiti di tracciabilità aumentano le spese di logistica inversa e l'applicazione non uniforme a livello statale genera incertezza sulla conformità. I produttori stanno sperimentando programmi di ritiro, ma la scala commerciale rimane limitata, limitando la disponibilità di materie prime per PCR di grado farmaceutico e ritardando i più ampi benefici dell'economia circolare.
Analisi del segmento
Per tipo di materiale: le alternative sostenibili prendono piede
Nel 2025, la plastica ha guidato il mercato con un fatturato del 40.85%, ma i compositi e le resine di origine biologica hanno registrato un'impennata con un CAGR del 9.65%, il più alto tra tutti i materiali. Le severe norme di responsabilità estesa del produttore stanno stimolando la sperimentazione di inserti in PET riciclato e linee di HDPE a base di canna da zucchero. Gli acquirenti del settore farmaceutico insistono sulla completa convalida di materiali estraibili-lisciviabili, spingendo i trasformatori a creare laboratori applicativi e a garantire la sicurezza dei master file normativi. Le dimensioni del mercato indiano del packaging farmaceutico per materiali di origine biologica sono destinate a espandersi rapidamente, poiché i confezionatori conto terzi commercializzano credenziali più ecologiche a sponsor multinazionali. Investimenti paralleli nella delaminazione enzimatica promettono il recupero di strati di alluminio da cartoni asettici, a dimostrazione della profondità dell'innovazione. La crescita futura dipende da una solida catena di fornitura di materie prime riciclate ad alta purezza e da standard di prova nazionali armonizzati.
I temi della sostenibilità rimodellano anche la domanda di vetro e metallo. Le fiale in borosilicato mantengono la loro rilevanza per i prodotti biologici grazie alla loro inerzia, ma le varianti in vetro rivestito leggero mirano a ridurre l'energia durante la fusione. I tubetti pieghevoli in alluminio trovano impiego in formulazioni topiche dove le barriere a zero rilascio e la riciclabilità offrono un duplice vantaggio. Il cartone sta riacquistando popolarità per gli astucci secondari poiché i rivestimenti a base d'acqua raggiungono una resistenza all'umidità del 95%, garantendo la sicurezza del paziente e consentendo al contempo il recupero delle fibre. Nel complesso, questi cambiamenti riflettono una maggiore gestione dei materiali nel mercato indiano del packaging farmaceutico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i formati flessibili stimolano l'innovazione
I flaconi hanno rappresentato il 21.05% del fatturato del 2025, ma buste e sacchetti hanno registrato un CAGR del 9.1%, il più rapido tra tutte le categorie, alimentato dalle spedizioni di pacchi tramite farmacie online. La quota di mercato indiana del packaging farmaceutico per le siringhe preriempite è in crescita con la proliferazione delle terapie biologiche, che richiedono stantuffi privi di olio di silicone e rigorosi controlli delle particelle. Nel frattempo, gli aggiornamenti dei blister si concentrano su coperchi push-through a prova di bambino e tag NFC che collegano i pazienti ai portali di ricarica. Le funzionalità intelligenti migrano verso bustine flessibili, integrando sensori di umidità per il monitoraggio dell'aderenza alla terapia a domicilio.
A valle, i kit per tamponi rapidi e gli spray nasali stimolano la domanda di tappi a scatto, contagocce integrati e valvole a basso volume morto. I converter che offrono stampaggio chiavi in mano e sterilizzazione a luce pulsata si aggiudicano contratti in cui le supply chain snelle sono fondamentali. Si prevede che le dimensioni del mercato indiano del packaging farmaceutico per le chiusure adattive si amplieranno con la moltiplicazione di confezioni terapeutiche personalizzate e dispositivi di microdosaggio. La conseguente complessità degli SKU premia le aziende in grado di stampare digitalmente in piccole tirature e di effettuare cambi di produzione agili.
Per livello di imballaggio: continua il predominio dell'imballaggio primario
I formati primari hanno generato il 59.60% dei ricavi nel 2025, riflettendo i requisiti di contatto diretto che aumentano il controllo normativo e l'intensità di capitale. Le impronte di serializzazione a livello di dose migliorano il controllo anticontraffazione e consentono il richiamo dei lotti da remoto, in linea con i piani nazionali di autenticazione dei farmaci. Le tendenze future per gli imballaggi primari si concentrano sull'RFID integrato per la visibilità della catena del freddo e sui dati variabili incisi al laser che sostituiscono gli inserti cartacei. Gli imballaggi secondari e terziari, pur contribuendo in misura minore, adottano il contenuto di fibre riciclate e un'imbottitura di dimensioni adeguate per ridurre il peso morto nei pacchi dell'e-commerce.
La compatibilità multistrato tra fiale primarie, contenitori nidificati e contenitori di spedizione influenza la progettazione della barriera. I flaconi in polietilene ad alta densità con tecnologia blow-fill-seal garantiscono l'integrità della barriera sterile e riducono i cicli di convalida, attraendo l'interesse dei farmaci generici liquidi orali. Le dimensioni del mercato indiano del packaging farmaceutico, attribuibili alla tecnologia blow-fill-seal, trarranno vantaggio dagli obblighi di tracciabilità a livello di flacone. Le telecamere di visione automatizzate, combinate con l'intelligenza artificiale, rilevano particelle da 10 micron, riducendo il lavoro di ispezione e aumentando la produttività dei lotti per gli stabilimenti di confezionamento destinati all'esportazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: le organizzazioni di confezionamento a contratto accelerano
Le aziende farmaceutiche hanno mantenuto il 49.20% della spesa nel 2025, ma le organizzazioni di confezionamento a contratto (CPO) hanno registrato un CAGR del 9.55%, grazie all'esternalizzazione delle attività non strategiche da parte degli innovatori. Le CPO sfruttano l'approvvigionamento su larga scala e team di conformità dedicati per soddisfare le esigenze di audit multi-giurisdizionali, posizionandosi come motori di crescita nel mercato indiano del confezionamento farmaceutico. Molte integrano laboratori di formulazione e analisi per diventare CDMO one-stop, in linea con la preferenza degli sponsor globali per le supply chain integrate.
Le farmacie al dettaglio e istituzionali ora prediligono confezioni pronte per lo scaffale con coperchi scansionabili e vassoi riciclabili che velocizzano la distribuzione. La domanda ospedaliera di cartucce per iniettori pronte per la somministrazione stimola gli investimenti dei CPO in isolatori a barriera e inserimento rapido dello stantuffo. Nel frattempo, le startup sanitarie cercano lotti ridotti per i farmaci orfani, spingendo i confezionatori a contratto a implementare linee modulari in grado di passare da flaconcini nidificati a spray a pompa in meno di un'ora. Questa agilità consolida i CPO come stakeholder fondamentali fino al 2030.
Analisi geografica
Nel 2024, il Gujarat ha generato circa un terzo della produzione farmaceutica nazionale, rafforzando il ruolo di riferimento dello Stato nel mercato indiano del packaging farmaceutico. I porti di Mundra e Pipavav consentono rapide importazioni di resina ed esportazioni di confezioni finite, mentre una fitta rete di fornitori riduce i tempi di consegna per gli utensili certificati ISO. Gli incentivi del governo statale invogliano ulteriormente i trasformatori a localizzare unità di estrusione, stampa e sterilizzazione adiacenti ai grandi stabilimenti farmaceutici, comprimendo i cicli di fornitura e riducendo l'impatto ambientale della logistica.
Il Maharashtra e il Tamil Nadu sono i centri di riferimento regionali, in particolare per i farmaci biologici complessi e le terapie ormonali che richiedono il lavaggio delle fiale in camera bianca e magazzini frigoriferi. I recenti parchi industriali vicino a Pune e Chennai integrano un trattamento comune degli effluenti e corridoi di servizio centralizzati, facilitando la conformità alle GMP per i produttori di imballaggi. Le dimensioni del mercato indiano del packaging farmaceutico, attribuite ai cluster del sud, crescono man mano che gli sponsor multinazionali assegnano progetti di riempimento e finitura a lungo termine, condizionati dalla vicinanza agli aeroporti internazionali.
I corridoi emergenti del nord-est beneficiano di sussidi per il trasporto merci, ma devono fare i conti con la carenza di container e la limitata fornitura di pellicole speciali. I trasformatori che stabiliscono depositi satellite in Assam e Meghalaya ottengono il vantaggio di essere i primi a muoversi, ma devono investire in test di qualità in loco e in energia ridondante per garantire la coerenza. Gli ammodernamenti delle autostrade nazionali nell'ambito della Fase I del Bharatmala sbloccano il trasporto su strada verso i depositi farmaceutici del nord, bilanciando la distribuzione nell'entroterra e posizionando il mercato indiano del packaging farmaceutico per una più ampia diversificazione geografica.
Analisi della catena del valore
La catena del valore inizia con materie prime e substrati a monte, tra cui polimeri di grado medicale (PP, HDPE/LDPE, PET), tubi di vetro e vetro stampato per fiale e ampolle, fogli e coperchi di alluminio, cartone, inchiostri, adesivi e rivestimenti. I trasformatori di imballaggi e i produttori di componenti trasformano questi input in confezioni primarie (flaconi, fiale, ampolle, blister, dispositivi preriempiti, chiusure), quindi in formati secondari e terziari (scatole, etichette, inserti, imballaggi per la spedizione), con sistemi di qualità allineati alle aspettative di qualificazione dei fornitori delle case farmaceutiche ai sensi dell'Allegato M del Regolamento sui farmaci del 1945. In India, gli standard e i metodi di prova, inclusi gli standard indiani per le materie plastiche come IS 12252 per il PET e le linee guida IPC sugli imballaggi primari, influenzano la selezione delle resine, i programmi per le sostanze estraibili e rilasciabili e la documentazione necessaria per la fornitura di prodotti regolamentati.
La fase intermedia della produzione è sempre più caratterizzata da operazioni in camera bianca (ISO-8 ove richiesto), ispezione in linea e stampa a dati variabili per la serializzazione e l'autenticazione, che collega le linee di confezionamento ai flussi di lavoro di acquisizione dati e tracciabilità. La distribuzione va dai trasformatori ai produttori farmaceutici e alle organizzazioni di confezionamento a contratto, per poi proseguire attraverso i canali di vendita all'ingrosso e al dettaglio nazionali, nonché le rotte di esportazione supportate dalle infrastrutture logistiche occidentali, come i distretti produttivi del Gujarat, supportati da porti come Mundra e Pipavav. Un punto di svolta a breve termine per la catena è rappresentato dal rafforzamento della supervisione dei fornitori di materiali di confezionamento stampati. Nel giugno 2026, il CDSCO ha avviato un piano per sottoporre i produttori di materiali di confezionamento farmaceutico stampati (scatole, etichette, fogli, inserti) a un quadro di registrazione, aumentando l'importanza della documentazione verificabile dei fornitori, dei controlli di tracciabilità e della capacità di stampa/stampa a dati variabili conforme.
Panorama competitivo
Il mercato competitivo è caratterizzato da specialisti multinazionali, conglomerati indiani diversificati e aziende regionali agili, creando una struttura moderatamente frammentata. Nessuna azienda supera la quota di fatturato del 15% nel mercato indiano del packaging farmaceutico, sebbene alcune dominino nicchie come i film polimerici o le fiale di vetro. La differenziazione tecnologica, in particolare nella serializzazione digitale e nei sistemi di visione in linea, è la principale leva per l'acquisizione di contratti; i trasformatori con comprovati framework di integrità dei dati e dashboard cloud sicure dal punto di vista informatico guadagnano la fiducia di assicuratori e autorità di regolamentazione.
UFlex estende la portata verticale dall'estrusione di resina PET ai fogli blister finiti, sfruttando le chimiche di inchiostro e rivestimento interne che accelerano le soluzioni di barriera personalizzate. [3] UFlex Limited, “UFlex News and Insights,” uflexltd.com L'acquisizione di Bormioli Pharma da parte di Gerresheimer rafforza la capacità di fiale di vetro, offrendo ai produttori globali di vaccini una mitigazione del rischio a doppia fonte. La nuova arrivata nazionale Mold-Tek Packaging implementa l'etichettatura in-mold per la grafica ad alta definizione, riducendo il rischio di imitazione per i marchi da banco. Le oscillazioni delle materie prime segnalate da Polymerupdate spingono i trasformatori a garantire contratti di resina a lungo termine, portando alcuni a considerare l'integrazione a monte nella compounding del polipropilene.
Le opportunità di mercato ruotano attorno al packaging intelligente, con le start-up che integrano chip NFC in tappi a prova di bambino per promemoria di dosaggio. La sostenibilità continua a essere un campo di battaglia: le aziende certificate per prime per flaconi rigidi con il 60% di PCR probabilmente stipuleranno accordi di fornitura con le principali multinazionali dei farmaci generici che cercano di soddisfare le disposizioni del Green Deal europeo. Le collaborazioni con i fornitori di analisi cloud per creare una manutenzione predittiva per le linee di confezionamento, riempimento e sigillatura illustrano la convergenza tra packaging e Industria 4.0, acuendo il divario competitivo tra leader digitali e ritardatari.
Leader del settore del confezionamento farmaceutico in India
Medipack Innovations Società a responsabilità limitata
Industrie NS
AS imballatori
North East Pharmapack Pvt Ltd
Packtime Innovations Pvt Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Mankind Pharma ha reso noto nel suo rapporto annuale per l'esercizio finanziario 2025-26 che Medipack Innovations Private Limited è una sua controllata al 51% e North East Pharma Pack al 57.50%. Tale comunicazione rafforza il legame tra la produzione di farmaci e le capacità di confezionamento, favorendo un migliore controllo dei sistemi di qualità e la continuità della fornitura dei componenti di confezionamento utilizzati nella distribuzione commerciale.
- Settembre 2025: Mankind Pharma ha stretto una partnership con OpenAI per implementare analisi predittive basate sull'intelligenza artificiale per il controllo qualità nei flussi di lavoro di confezionamento e distribuzione, con l'obiettivo di accelerare i cicli di rilascio dei lotti. L'iniziativa evidenzia la crescente adozione di controlli di ispezione e rilascio basati sui dati, aumentando le aspettative competitive nei confronti dei trasformatori e dei confezionatori, che devono fornire dati più precisi e una qualità di confezionamento più costante.
- Dicembre 2024: Gerresheimer ha completato l'acquisizione di Bormioli Pharma, ampliando la capacità produttiva e la gamma di fiale di vetro e relativi formati di contenimento utilizzati nei farmaci regolamentati. Per gli esportatori e i programmi di sviluppo di farmaci biologici focalizzati sul mercato indiano, questa combinazione rafforza l'accesso a una fornitura di imballaggi primari di alta qualità e incoraggia strategie di approvvigionamento multi-stakeholder lungo le catene di fornitura globali e locali.
Ambito del rapporto sul mercato degli imballaggi farmaceutici in India
Il packaging farmaceutico è il processo di confezionamento per prodotti farmaceutici. Il materiale di confezionamento può essere costituito da diverse materie prime, come vetro e plastica, e la sua applicazione dipende dalla reattività dei prodotti farmaceutici da confezionare. Il rapporto fornisce una visione granulare del settore del packaging farmaceutico in India con una ripartizione dei segmenti per tipo di prodotto e tipo di materiale. Il mercato è definito dai ricavi maturati dalle vendite di diversi prodotti di packaging farmaceutico offerti da vari venditori che operano nel mercato.
Il mercato indiano dell'imballaggio farmaceutico è segmentato per tipo di materiale (plastica, vetro e altri tipi di materiali) e tipo di prodotto (flaconi, fiale e fiale, siringhe, tubi, tappi e chiusure, buste e sacchetti, etichette e altri tipi di prodotto). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di materiale
| Plastica | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | |
| Polietilentereftalato (PET) | |
| Altre materie plastiche | |
| Vetro | |
| Metallo | |
| Carta e cartone | |
| Materiali compositi/di origine biologica |
Per tipo di prodotto
| Bottiglie |
| Fiale e Fiale |
| Confezioni blister |
| Siringhe e cartucce preriempite |
| Valvole |
| Tappi e chiusure |
| Buste e Borse |
| da abbigliamento |
| Altri tipi di prodotto |
Per livello di imballaggio
| Primario |
| Secondario |
| Terziario |
Per settore degli utenti finali
| Aziende manifatturiere farmaceutiche |
| Organizzazioni di imballaggio a contratto |
| Farmacie al dettaglio e istituzionali |
| Ospedali e cliniche |
| Altre industrie di utenti finali |
| Per tipo di materiale | Plastica | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | ||
| Polietilentereftalato (PET) | ||
| Altre materie plastiche | ||
| Vetro | ||
| Metallo | ||
| Carta e cartone | ||
| Materiali compositi/di origine biologica | ||
| Per tipo di prodotto | Bottiglie | |
| Fiale e Fiale | ||
| Confezioni blister | ||
| Siringhe e cartucce preriempite | ||
| Valvole | ||
| Tappi e chiusure | ||
| Buste e Borse | ||
| da abbigliamento | ||
| Altri tipi di prodotto | ||
| Per livello di imballaggio | Primario | |
| Secondario | ||
| Terziario | ||
| Per settore degli utenti finali | Aziende manifatturiere farmaceutiche | |
| Organizzazioni di imballaggio a contratto | ||
| Farmacie al dettaglio e istituzionali | ||
| Ospedali e cliniche | ||
| Altre industrie di utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale valore raggiungerà il packaging farmaceutico in India entro il 2031?
Si prevede che raggiungerà gli 8.18 miliardi di dollari entro il 2031, passando dai 5.14 miliardi di dollari del 2025 e dai 5.55 miliardi di dollari del 2026.
Quale livello di imballaggio contribuisce maggiormente al fatturato in India?
I formati primari rappresentano il 59.60% dei ricavi del 2025 grazie ai requisiti di contatto diretto con i farmaci e alle regole di serializzazione.
Perché le aziende di confezionamento conto terzi stanno guadagnando quote di mercato?
Le aziende farmaceutiche esternalizzano a CPO specializzati che offrono competenze in materia di conformità e capacità flessibile, portando a un CAGR del 9.55% per il segmento.
In che modo gli obblighi di sostenibilità influenzano le scelte dei materiali?
Le norme sulla responsabilità estesa del produttore richiedono il 30% di contenuto riciclato ora e il 60% entro il 2027-28, stimolando l'adozione di bottiglie rigide in PCR e pellicole in PET riciclato.
Quale stato indiano è il principale centro per il confezionamento farmaceutico?
Il Gujarat ospita circa un terzo della produzione nazionale di farmaci e ospita un denso gruppo di fornitori di imballaggi, supportati da porti d'altura e incentivi politici.


