

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
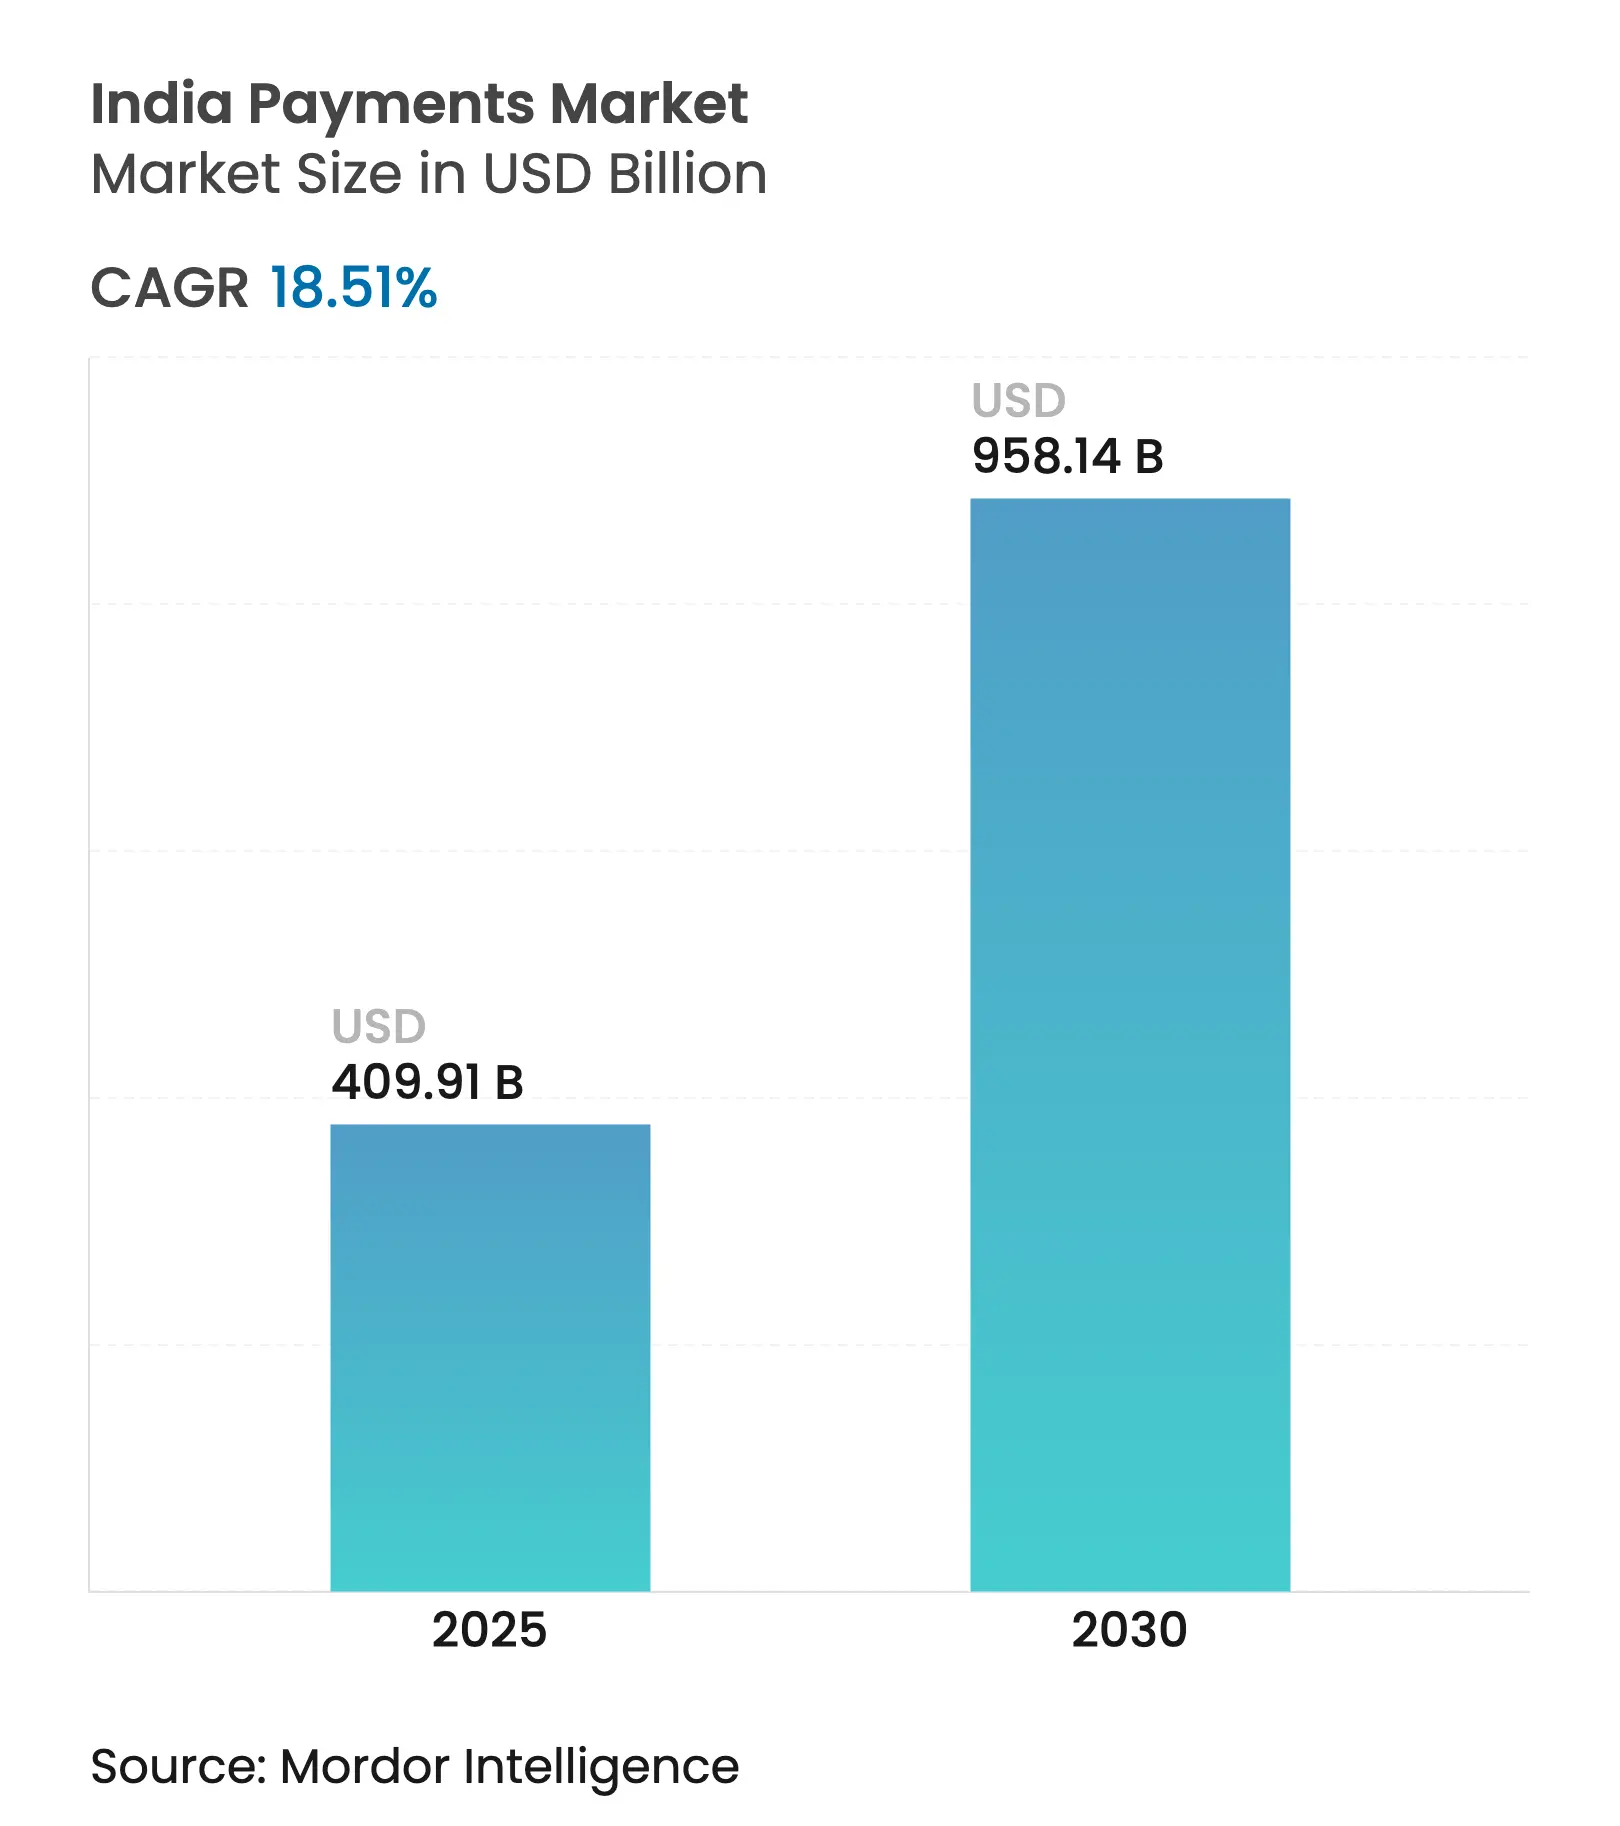
| Dimensione del mercato (2025) | 409.91 miliardo di dollari |
| Dimensione del mercato (2030) | 958.14 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 18.51% CAGR |
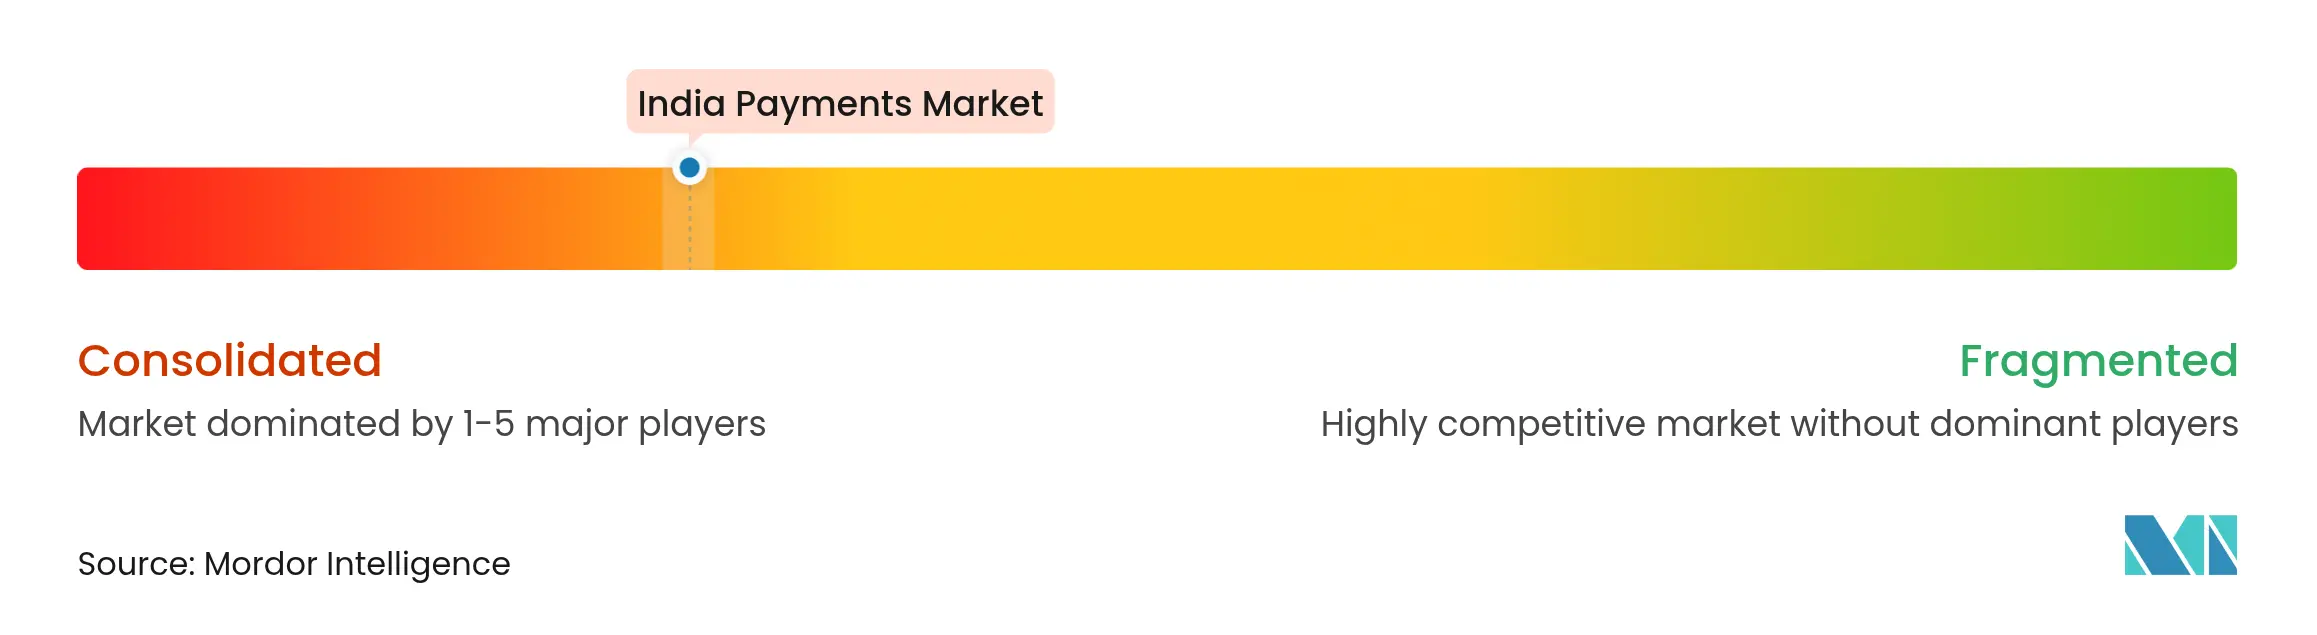
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti in India di Mordor Intelligence
Il mercato dei pagamenti in India si attesta a 409.91 miliardi di dollari nel 2025 e si avvia a raggiungere i 958.14 miliardi di dollari entro il 2030, con un CAGR del 18.51%. L'espansione è supportata dai volumi record di Unified Payments Interface (UPI), dalla crescente diffusione degli smartphone e dal costante supporto politico alle transazioni con un basso utilizzo di contanti. UPI ha gestito 24.77 lakh crore di rupie (297.24 miliardi di dollari) solo a marzo 2025, con un aumento del valore del 25% rispetto a marzo 2024. Lo slancio è ulteriormente amplificato dall'onboarding basato su Aadhaar, dalla penetrazione del codice QR tra i micro-esercenti e dall'introduzione di varianti di pagamento istantaneo come UPI Lite e UPI 123PAY. La crescente accettazione delle carte contactless Near Field Communication (NFC), l'aumento dei servizi digitali in abbonamento e la domanda da parte delle imprese di flussi di pagamento B2B integrati contribuiscono ulteriormente al mercato dei pagamenti in India.
Punti chiave del rapporto
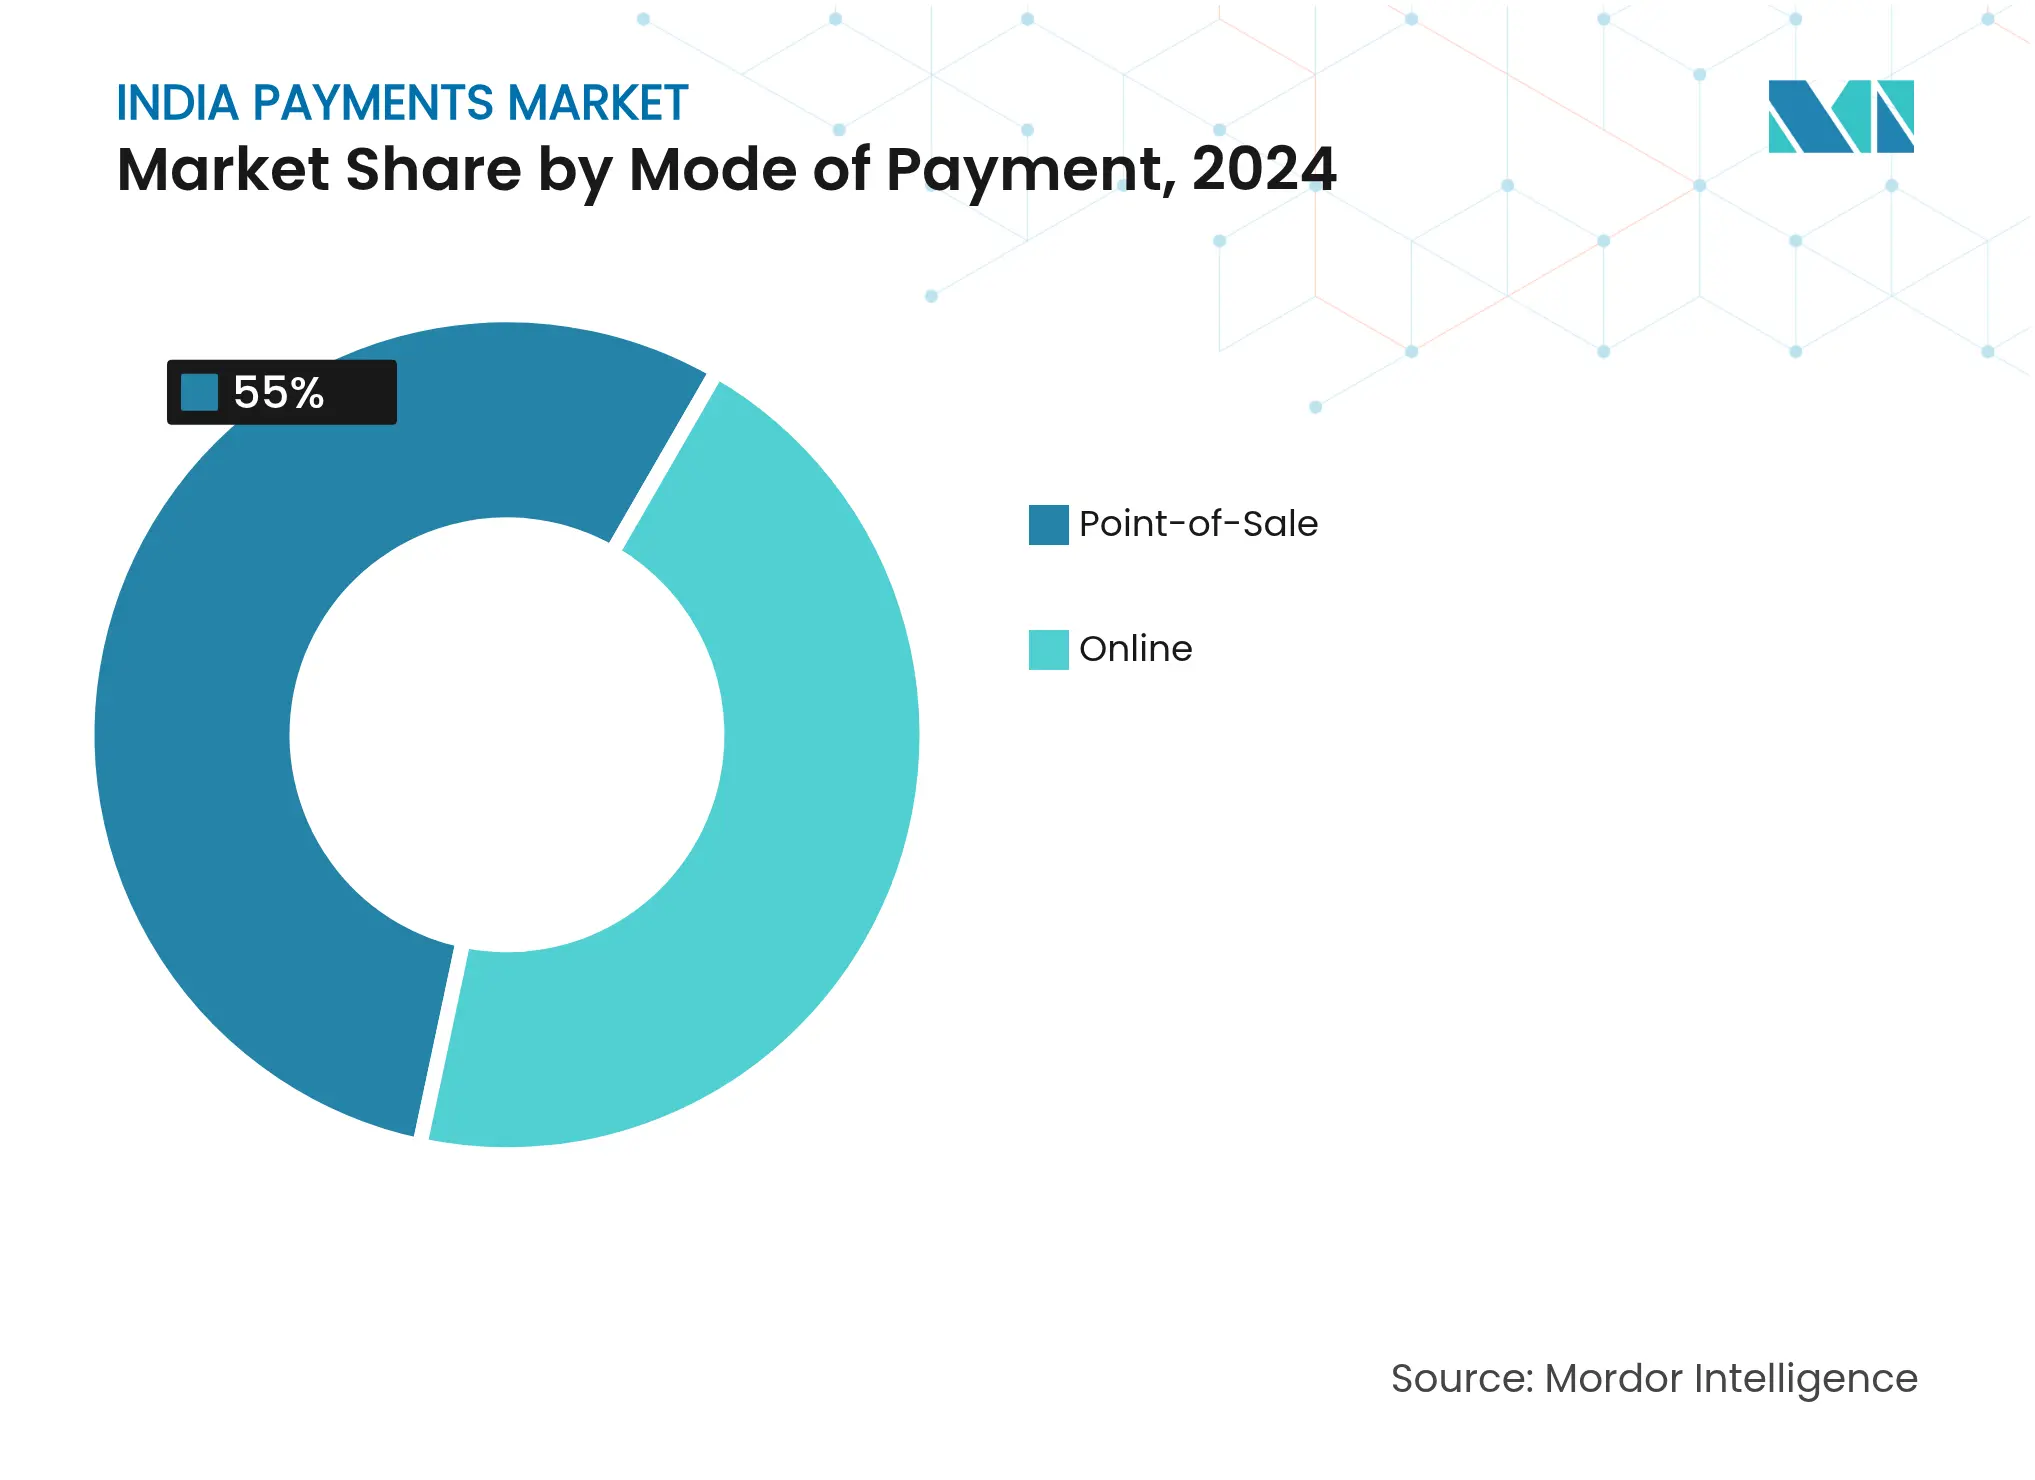
- Per modalità di pagamento, le transazioni online senza carta di credito hanno dominato il mercato dei pagamenti in India, con una quota del 60% nel 2024, mentre si prevede che i portafogli digitali e i trasferimenti da conto a conto cresceranno a un CAGR del 27.5% entro il 2030. Nel complesso, il punto vendita ha dominato con una quota di fatturato del 55%.
- In base al canale di interazione, l'e-commerce e l'm-commerce hanno rappresentato il 60% del fatturato nel 2024; si prevede che i pagamenti digitali nei punti vendita registreranno un CAGR del 23.1% fino al 2030.
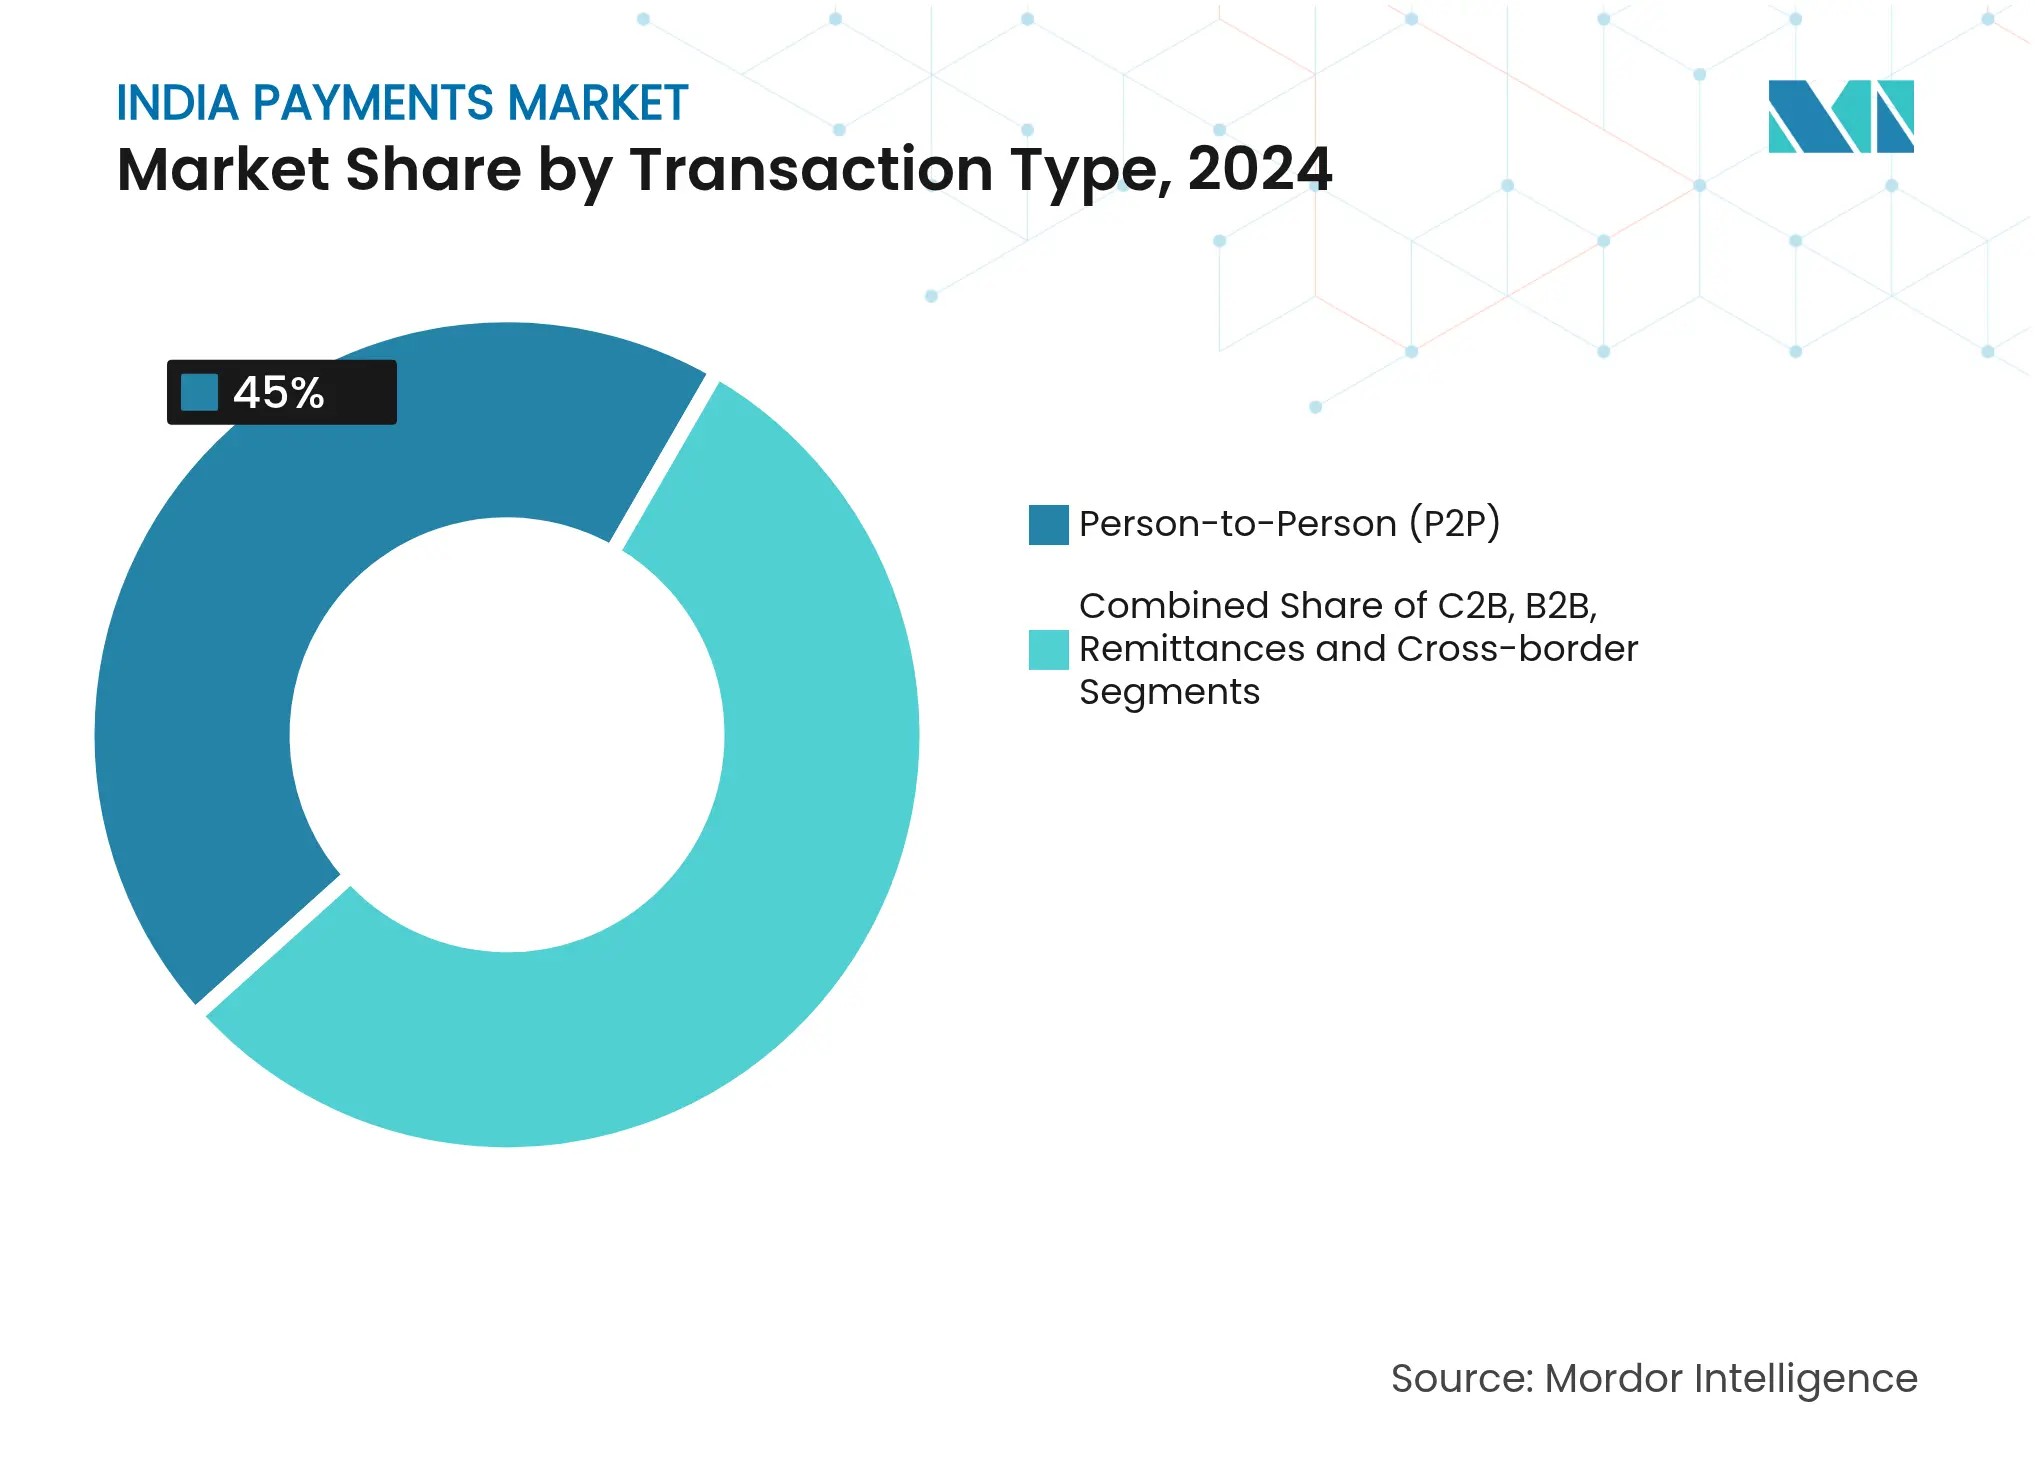
- In base alla tipologia di transazione, nel 45 i flussi interpersonali hanno conquistato il 2024% della quota di mercato dei pagamenti in India, mentre le transazioni tra imprese sono destinate a registrare un CAGR del 21.5% entro il 2030.
- In base al settore di utilizzo finale, nel 45 il commercio al dettaglio rappresentava il 2024% del mercato dei pagamenti in India; il settore sanitario sta registrando un CAGR del 23.4% fino al 2030.
Tendenze e approfondimenti sul mercato dei pagamenti in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'accettazione UPI-QR tra i commercianti delle PMI | + 4.5% | Nazionale, con un impatto più forte nelle città di livello 2 e 3 | Medio termine (2-4 anni) |
| L'infrastruttura pubblica digitale del governo accelera l'integrazione | + 3.8% | Nazionale, con particolare attenzione alle aree rurali e semiurbane | Medio termine (2-4 anni) |
| L'aumento dei servizi digitali in abbonamento (OTT, Ed-tech) incrementa i mandati elettronici ricorrenti | + 3.2% | Centri urbani, in progressiva espansione verso le città di livello 2 | A breve termine (≤ 2 anni) |
| Crescita delle carte NFC contactless | + 2.5% | Aree metropolitane, con adozione graduale nelle città di livello 2 | Medio termine (2-4 anni) |
| Schemi di insediamento immediato (UPI-Lite, UPI 123Pay) che migliorano l'adozione rurale | + 2.1% | Aree rurali e semiurbane | A lungo termine (≥ 4 anni) |
| Partnership tra Fintech e banche per pagamenti integrati nel commercio B2B | + 1.8% | Nazionale, con concentrazione iniziale nei poli industriali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'accettazione UPI-QR tra i commercianti delle PMI
I codici QR ora rappresentano oltre il 62% del volume UPI, estendendo i pagamenti formali alle microimprese orientate al contante. Le transazioni P2M hanno raggiunto il 62.35% del traffico UPI nel gennaio 2025, con l'86% dei biglietti del valore di 500 INR (6 USD) o meno. Un incentivo di 1,500 crore INR (180 milioni di USD) che copre l'anno fiscale 2024-25 assegna lo 0.15% sui biglietti inferiori a 2,000 INR per accelerare l'adozione da parte delle PMI. [1] Press Information Bureau, “Advancing Cashless India,” pib.gov.in L'effetto rete risultante espande i punti di accettazione e consolida le abitudini digitali a basso valore che danno impulso al mercato dei pagamenti in India.
L'infrastruttura pubblica digitale del governo accelera l'integrazione
L'e-KYC basato su Aadhaar, 641 banche connesse e oltre 80 app UPI semplificano l'attivazione dei clienti su larga scala. L'utilizzo dei pagamenti digitali nelle aree rurali è salito al 46% dei residenti entro gennaio 2025. L'istituzione di un Comitato di Regolamentazione dei Pagamenti con rappresentanza ministeriale sottolinea l'impegno dello Stato per una rete ferroviaria pubblica resiliente. Queste misure ampliano complessivamente l'inclusione, rafforzando la profondità delle transazioni nel mercato dei pagamenti indiano.
L'aumento dei servizi digitali in abbonamento incrementa i mandati elettronici ricorrenti
Le piattaforme OTT, ed-tech e di contenuti ampliano la base dei pagamenti ricorrenti, grazie anche a un aumento del limite di 15,000 INR (180 USD) senza autenticazione. Si prevede che le entrate dell'intrattenimento digitale raggiungeranno 1,107 miliardi di INR (13 miliardi di USD) entro il 2027. [2] Ministero dell'Informazione e della Radiodiffusione, "Digital Media Market Report 2025", mib.gov.in. I mandati elettronici automatizzati favoriscono la spesa digitale abituale e migliorano la fidelizzazione, aggiungendo un flusso prevedibile al mercato dei pagamenti in India.
Crescita delle carte NFC contactless
I pagamenti contactless hanno rappresentato il 45% delle transazioni in negozio nel 2024. La RBI ha eliminato i controlli di secondo fattore per i pagamenti NFC inferiori a 5,000 rupie indiane (60 dollari), migliorando la velocità di pagamento. Le proposte ibride carta-UPI combinano la sicurezza tokenizzata con la praticità del mobile, aumentando le curve di adozione urbane e diversificando il mix di strumenti nel mercato dei pagamenti indiano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti normativi sul tasso di sconto commerciale (MDR) comprimono i ricavi | -2.8% | il | Medio termine (2-4 anni) |
| Crescente frode/incidenti di sicurezza informatica nell'ecosistema UPI | -2.3% | Nazionale, con impatto maggiore nelle aree urbane | A breve termine (≤ 2 anni) |
| Localizzazione obbligatoria dei dati: aumento delle spese operative per le reti globali | -1.9% | Nazionale, con particolare impatto sui fornitori di pagamenti internazionali | Medio termine (2-4 anni) |
| Tempi di inattività intermittenti di UPI che influiscono sull'esperienza utente | -1.5% | Nazionale, con un impatto maggiore durante i periodi di picco delle transazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I limiti normativi sul tasso di sconto dei commercianti comprimono i ricavi
Il regime zero-MDR introdotto nel 2020 elimina le entrate da commissioni per i fornitori di servizi, riducendo di circa 5,500 crore di INR (660 milioni di USD) all'anno. [3] Financial Express, “Zero MDR Policy Causing Annual Revenue Loss,” financialexpress.com La discussione politica ora valuta un MDR dello 0.2%-0.3% per i grandi commercianti. In assenza di agevolazioni, gli operatori si trovano ad affrontare margini limitati che potrebbero rallentare i reinvestimenti nelle infrastrutture, moderando la traiettoria di crescita del mercato dei pagamenti indiano.
Crescente frode/incidenti di sicurezza informatica nell'ecosistema UPI
La RBI ha registrato 14,483 casi di frode per un valore di 2,642 crore di rupie (316 milioni di dollari) nel primo semestre dell'anno fiscale 1. Le truffe con pagamenti push autorizzati hanno raggiunto il 24% del totale delle frodi entro il 25. Il Financial Fraud Risk Indicator e l'iniziativa e-Zero FIR mirano a limitare gli abusi, ma la crescente sofisticazione degli attacchi può erodere la fiducia degli utenti, ostacolando l'espansione dei volumi nel mercato dei pagamenti indiano.
Analisi del segmento
Per modalità di pagamento: la carta non presente sostiene la leadership
Nel 60, i flussi card-not-present hanno detenuto una quota di mercato del 2024% nel mercato dei pagamenti in India, riflettendo il consolidato comportamento dell'e-commerce e l'aumento della sicurezza dovuto alla tokenizzazione. Il settore dei punti vendita (Point-of-Sale) ha dominato il mercato con una quota di fatturato del 55%. La profondità del segmento evidenzia la preferenza per un checkout senza attriti, mentre gli acquisti fisici di grandi dimensioni si basano ancora sulle credenziali POS. Il portafoglio digitale e le opzioni account-to-account hanno registrato un CAGR del 27.5% fino al 2030, trainati dal volume mensile record di UPI di 24.77 lakh crore di rupie (297.24 miliardi di dollari). Il supporto normativo per gli obblighi one-click rafforza la viscosità del portafoglio, aumentando le dimensioni del mercato dei pagamenti in India destinate alle piattaforme mobile native.
Le carte POS tradizionali rimangono rilevanti per le categorie premium, ma strutture ibride come le carte di credito con UPI sfocano le distinzioni e spostano il valore lontano dall'hardware a banda magnetica. L'uso del contante persiste in diversi nodi semi-urbani, segnalando una curva di adozione ancora allineata ai divari di connettività. Tuttavia, gli incentivi costanti per i wallet e l'ubiquità dei codici QR intaccano le preferenze per il contante, riallocando progressivamente la quota di mercato dei pagamenti in India verso modalità digitali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di interazione: crescita dell'ancoraggio dell'e-commerce e dell'm-commerce
L'e-commerce e il mobile commerce hanno rappresentato il 60% del fatturato nel 2024 e sono destinati a crescere a un CAGR del 23.1% fino al 2030. Si prevede che il valore delle merci salirà da 147.3 miliardi di dollari nell'anno fiscale 2024 a 292.3 miliardi di dollari entro il 2028. L'integrazione fluida del checkout, la finanza integrata e le funzionalità "acquista ora e paga dopo" rafforzano le aspettative dei consumatori per un evasione degli ordini pressoché immediata, orientando l'incremento del mercato dei pagamenti in India verso i carrelli della spesa online.
Il commercio al dettaglio fisico migra verso l'omnicanalità, grazie a infrastrutture SoftPOS e QR code che estendono l'accettazione senza i costi generali dei terminali. Oltre 10 milioni di dispositivi POS erano attivi entro la seconda metà del 2, a dimostrazione della democratizzazione dell'hardware. Questa convergenza consente ai commercianti di acquisire dati di inventario e pagamenti in un'unica vista, promuovendo nuovi programmi fedeltà che si traducono in una quota di mercato incrementale dei pagamenti in India.
Per tipo di transazione: il P2P domina mentre il B2B accelera
I trasferimenti interpersonali hanno rappresentato il 45% della quota di mercato dei pagamenti in India nel 2024 e rimangono centrali grazie alla compensazione istantanea a costo zero e alla reperibilità onnipresente dei codici QR. I flussi quotidiani di famiglie, affitti e micro-commercio rafforzano la densità della rete, rafforzando il ciclo di abitudini che favorisce una più ampia adozione digitale.
Si prevede che le interazioni business-to-business raggiungeranno un CAGR del 21.5%, supportate da una digitalizzazione del mercato che varrà 200 miliardi di dollari entro il 2030. Le alleanze tra banche e fintech integrano la riconciliazione automatizzata e i collegamenti con gli ERP, riducendo l'attrito nei pagamenti. Con la migrazione di un numero sempre maggiore di fornitori alla fatturazione elettronica, le dimensioni del mercato dei pagamenti in India attribuibili alle transazioni B2B si ampliano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il commercio al dettaglio mantiene la scala, l'assistenza sanitaria la supera
Nel 45, il settore retail ha conquistato il 2024% del mercato dei pagamenti in India, grazie anche all'accettazione unificata dei codici QR e a programmi di incentivi rivolti ai piccoli punti vendita. La Politica Nazionale per il Commercio al Dettaglio e gli Incentivi Collegati alla Produzione sostengono i flussi di capitale verso la tecnologia dei punti vendita, garantendo cicli di aggiornamento continui che consolidano le preferenze digitali.
Si prevede che l'assistenza sanitaria registrerà un CAGR del 23.4% entro il 2030, trainato dall'aumento delle piattaforme tecnologiche sanitarie, dai pagamenti per le teleconsulenze e dalle opzioni flessibili di rateizzazione per le procedure elettive. La penetrazione della finanza digitale nelle cliniche e nelle reti diagnostiche introduce importi medi più elevati per i ticket, con conseguente incremento della quota di mercato dei pagamenti in India.
Analisi geografica
Hub metropolitani come Bengaluru, Mumbai e il corridoio Delhi-NCR consolidano l'adozione precoce, beneficiando dell'elevata densità di smartphone e di un solido bacino di talenti fintech. Bengaluru da sola si è classificata tra i principali centri di transazione durante il secondo semestre del 2. Queste città guidano i test pilota per soluzioni avanzate come le carte di credito basate su UPI e il sistema NFC tap-and-pay.
Le città di Livello 2 e Livello 3 mostrano la curva di diffusione più rapida, con il miglioramento della penetrazione di internet e il raggiungimento degli incentivi QR da parte dei kirana locali. Orientamenti politici, tra cui l'incentivo di 1,500 crore di rupie indiane e l'adozione di UPI Lite per i micro-ticket, hanno contribuito a colmare il divario digitale tra aree urbane e rurali e ad ampliare la presenza sul mercato dei pagamenti in India.
L'India rurale, che ora rappresenta il 54% degli 820 milioni di utenti internet attivi del Paese, rappresenta la prossima frontiera. UPI 123PAY, basato su feature phone, garantisce funzionalità in tempo reale a circa 400 milioni di utenti aggiuntivi. L'integrazione transfrontaliera parallela con sette paesi partner posiziona UPI come standard esportabile, aggiungendo un vettore di crescita verso l'esterno che integra le traiettorie dei volumi nazionali.
Panorama competitivo
PhonePe e Google Pay hanno elaborato complessivamente oltre l'80% del volume di UPI a marzo 2025, confermando una struttura concentrata. Un tetto massimo proposto del 30% per app, ora rinviato a dicembre 2026, mira a limitare il rischio sistemico, garantendo al contempo agli operatori storici un periodo di transizione. L'orizzonte temporale intermedio consente ai wallet challenger e alle app incentrate sulle banche di scalare attraverso programmi fedeltà differenziati e credito integrato.
Gli operatori si stanno sempre più spostando dalla pura elaborazione dei pagamenti verso ecosistemi a valore aggiunto che includono microinvestimenti, assicurazioni e commercio contestuale. Cashback, gratta e vinci e programmi a punti rimangono leve di fidelizzazione degli utenti. Le prospettive di monetizzazione dipendono dall'esito delle deliberazioni sul Regolamento sui Regolamenti Minimi (MDR); una commissione minima per i grandi commercianti potrebbe ripristinare il margine di manovra per gli investimenti infrastrutturali.
Le licenze normative per gli aggregatori di pagamenti impongono una disciplina di conformità, innalzando le soglie di ingresso e rassicurando al contempo i clienti aziendali sulla resilienza operativa. Parallelamente, il brevetto di NPCI sui regolamenti UPI basati su blockchain mira alla mitigazione delle frodi e all'efficienza dei costi, con potenziali benefici per l'intera catena del valore del settore dei pagamenti in India.
Leader del settore dei pagamenti in India
Visa Inc.
Mastercard Inc.
PhonePe Pvt Ltd. (Flipkart Internet Pvt Ltd)
Google Pay (Google LLC)
Rupay
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: NPCI ha ridotto i tempi di elaborazione UPI da 30 a 15 secondi, dimezzando i tempi di risposta a 10 secondi. Questa misura aumenta la fiducia degli utenti e supporta una maggiore concorrenza di picco.
- Maggio 2025: il governo ha istituito un Payments Regulatory Board presieduto dal governatore della RBI per rafforzare la supervisione delle ferrovie digitali pubbliche e dei flussi transfrontalieri.
- Aprile 2025: le autorità hanno iniziato ad applicare un MDR dello 0.2%-0.3% sui pagamenti UPI da parte dei grandi commercianti per stimolare gli investimenti nella capacità della rete.
- Marzo 2025: il Consiglio dei ministri dell'Unione ha approvato un programma di incentivi da 1,500 crore di rupie (180 milioni di dollari) per l'anno fiscale 2024-25 per promuovere le transazioni BHIM-UPI di basso valore tra i commercianti rurali.
Ambito del rapporto sul mercato dei pagamenti in India
I pagamenti comportano il trasferimento di denaro da una parte all'altra in cambio di beni, servizi o dell'adempimento di un obbligo legale. Questo trasferimento può avvenire tramite vari metodi, tra cui carte di credito e di debito, portafogli digitali, bonifici bancari e valute virtuali.
Il mercato dei pagamenti indiano è segmentato in base alla modalità di pagamento (punto vendita [pagamenti con carta, portafoglio digitale, contanti e altri] e vendita online [pagamenti con carta, portafoglio digitale e altri]) e al settore dell'utente finale (vendita al dettaglio, intrattenimento, sanità, ospitalità e altri settori dell'utente finale). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Segmentazione per modalità di pagamento
| Punto vendita | Carta (debito, credito, prepagata) |
| Portafogli digitali (Apple Pay, Google Pay, Interac Flash) | |
| Contanti | |
| Altri POS (carte regalo, QR code, dispositivi indossabili) | |
| Online | Carta (Carta-Non-Presente) |
| Portafoglio digitale e account-to-account (Interac e-Transfer, PayPal) | |
| Altro online (contrassegnato, BNPL, bonifico bancario) |
Segmentazione per canale di interazione
| Punto vendita |
| Commercio elettronico/commercio mobile |
Segmentazione per tipo di transazione
| Da persona a persona (P2P) |
| Consumatore-azienda (C2B) |
| Business-to-Business (B2B) |
| Rimesse e transazioni transfrontaliere |
Segmentazione per settore dell'utente finale
| Settore Retail |
| Intrattenimento e contenuti digitali |
| Settore Sanitario |
| Ospitalità e Viaggi |
| Governo e servizi pubblici |
| Altre industrie di utenti finali |
| Segmentazione per modalità di pagamento | Punto vendita | Carta (debito, credito, prepagata) |
| Portafogli digitali (Apple Pay, Google Pay, Interac Flash) | ||
| Contanti | ||
| Altri POS (carte regalo, QR code, dispositivi indossabili) | ||
| Online | Carta (Carta-Non-Presente) | |
| Portafoglio digitale e account-to-account (Interac e-Transfer, PayPal) | ||
| Altro online (contrassegnato, BNPL, bonifico bancario) | ||
| Segmentazione per canale di interazione | Punto vendita | |
| Commercio elettronico/commercio mobile | ||
| Segmentazione per tipo di transazione | Da persona a persona (P2P) | |
| Consumatore-azienda (C2B) | ||
| Business-to-Business (B2B) | ||
| Rimesse e transazioni transfrontaliere | ||
| Segmentazione per settore dell'utente finale | Settore Retail | |
| Intrattenimento e contenuti digitali | ||
| Settore Sanitario | ||
| Ospitalità e Viaggi | ||
| Governo e servizi pubblici | ||
| Altre industrie di utenti finali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per il mercato dei pagamenti in India tra il 2025 e il 2030?
Si prevede che il mercato crescerà al tasso del 18.51% annuo, portando il valore totale da 409.91 miliardi di dollari nel 2025 a 958.14 miliardi di dollari entro il 2030.
Quale modalità di pagamento prevale attualmente nelle transazioni digitali?
I pagamenti online senza carta rappresentano una quota del 60%, mentre i portafogli digitali e i trasferimenti da conto a conto rappresentano il flusso in più rapida crescita.
In che modo le modifiche al MDR influenzeranno i provider?
Una proposta di MDR pari allo 0.2%-0.3% sui pagamenti UPI dei grandi commercianti potrebbe migliorare la sostenibilità dei ricavi per i processori che attualmente operano con un mandato a commissioni zero.
Perché gli e-mandati ricorrenti sono importanti?
I servizi in abbonamento nei settori dell'intrattenimento e dell'istruzione si basano sugli addebiti automatici, una tendenza che si prevede avrà un impatto positivo del 3.2% sul CAGR del mercato con l'aumento del volume dei pagamenti ricorrenti.
Quale ruolo svolgono i codici QR nell'inclusione rurale?
L'implementazione incentivata dell'UPI-QR consente l'accettazione digitale dei micro-ticket per le PMI, ampliando l'inclusione finanziaria e aggiungendo il 4.5% alla crescita prevista del mercato.
Quanto è concentrato il panorama competitivo?
PhonePe e Google Pay gestiscono insieme oltre l'80% del volume UPI, il che colloca il mercato in una fascia di alta concentrazione che necessita di garanzie politiche per una concorrenza a lungo termine.


