

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
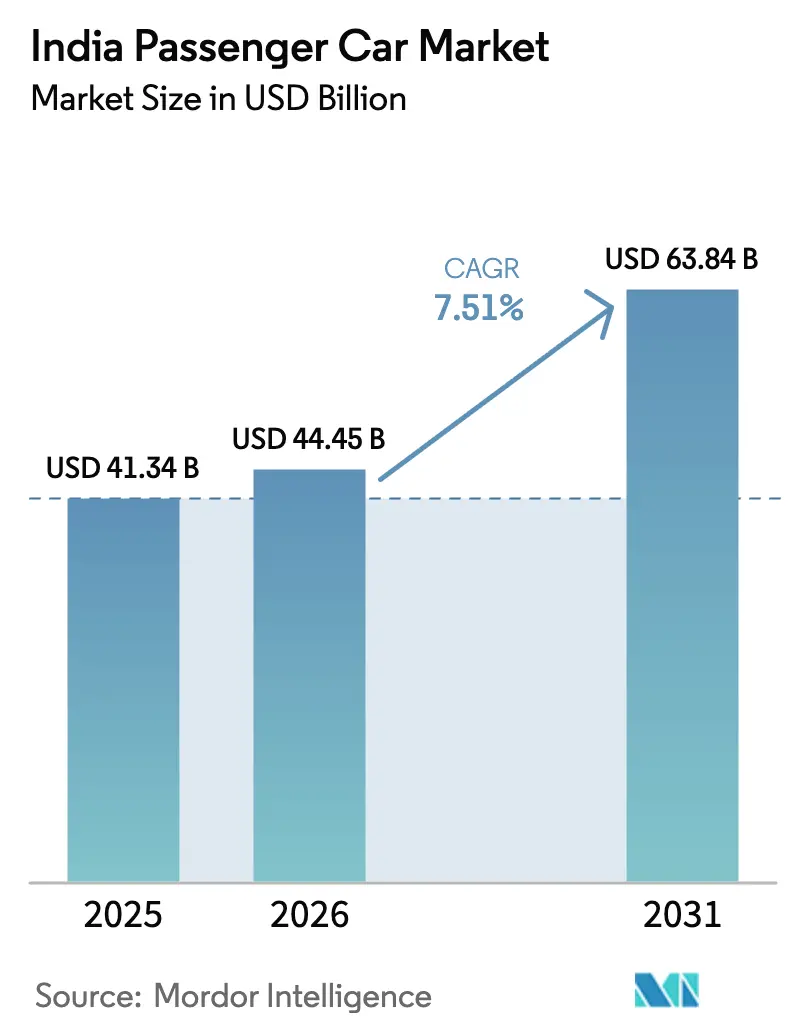
| Dimensione del mercato (2026) | 44.45 miliardo di dollari |
| Dimensione del mercato (2031) | 63.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.51% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle autovetture in India di Mordor Intelligence
Si prevede che il mercato indiano delle autovetture crescerà da 41.34 miliardi di dollari nel 2025 a 44.45 miliardi di dollari nel 2026 e raggiungerà i 63.84 miliardi di dollari entro il 2031, con un CAGR del 7.51% nel periodo 2026-2031. La rapida migrazione dalle berline ai SUV compatti, il sostenuto slancio delle esportazioni e gli incentivi mirati all'elettrificazione stanno sostenendo la crescita del fatturato, nonostante le guerre dei prezzi guidate dagli sconti stiano gravando sui margini. Gli acquirenti più giovani e digitalmente esperti scelgono sempre più funzionalità connesse e configuratori online, spingendo i produttori di apparecchiature originali (OEM) ad abbreviare i cicli di aggiornamento dei modelli e ad adottare architetture software-defined. L'espansione della capacità produttiva di Maruti Suzuki e Hyundai, unita alla gamma di Mahindra orientata ai SUV, ha consolidato la produzione, mentre l'assemblaggio localizzato dei pacchi batteria sta riducendo la distinta base dei veicoli elettrici (EV). I colli di bottiglia dei semiconduttori nei controller avanzati di assistenza alla guida e i tempi di attività discontinui dei caricatori rapidi al di fuori delle città di primo livello incidono sulla produzione del segmento premium, ma il sostegno politico ai propulsori CNG ed elettrici continua a diversificare i mix di propulsione.
Punti chiave del rapporto
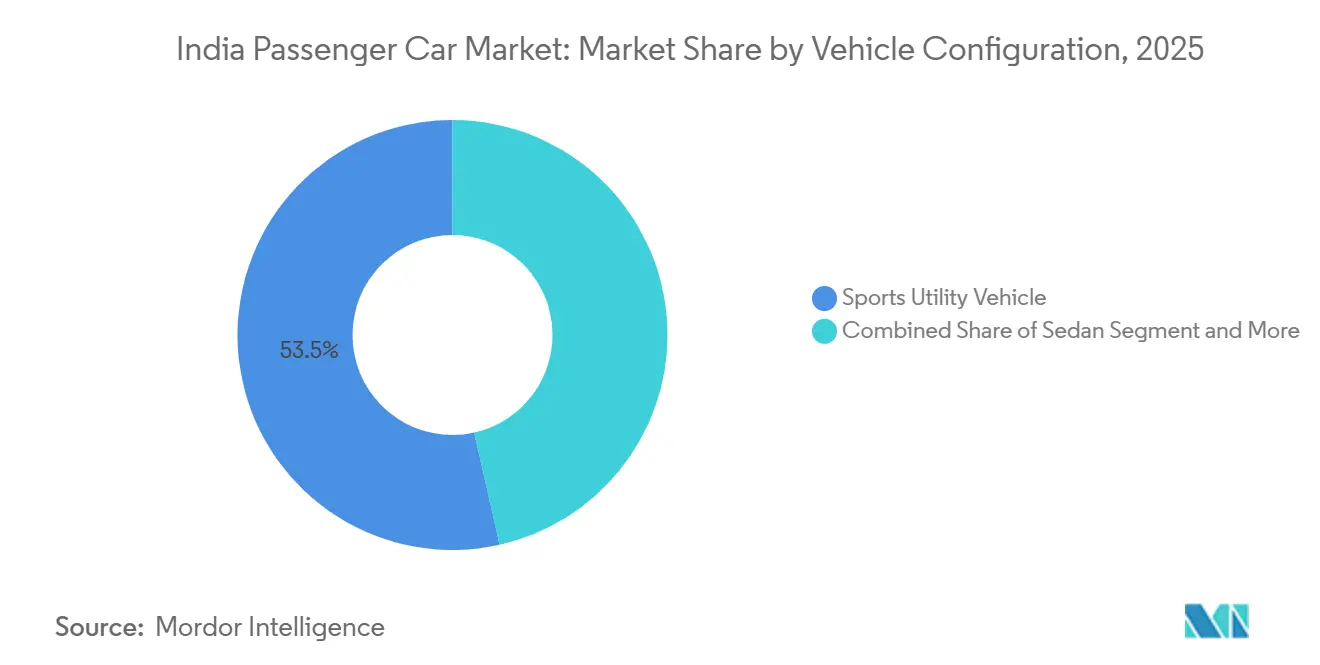
- In base alla configurazione del veicolo, nel 2025 i SUV hanno rappresentato il 53.47% della quota di mercato indiana delle autovetture e si prevede che il segmento crescerà a un CAGR del 7.53% fino al 2031.
- In base al tipo di propulsione, le auto con motore a combustione interna hanno mantenuto l'83.35% delle dimensioni del mercato indiano delle autovetture nel 2025, mentre si prevede che i modelli elettrici a batteria cresceranno a un CAGR del 7.61% entro il 2031.
- In base al tipo di trasmissione, i cambi manuali hanno registrato una quota di fatturato del 57.61% nel 2025, mentre i cambi automatici stanno crescendo a un CAGR del 7.57% fino al 2031.
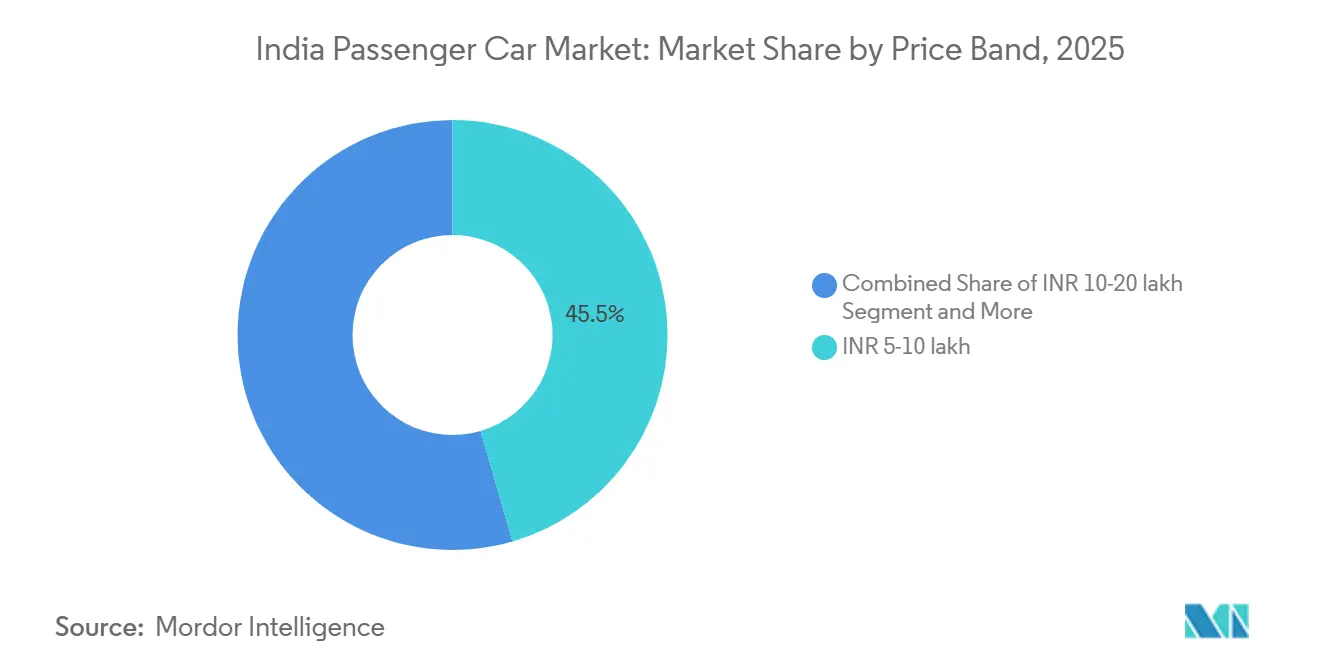
- Per fascia di prezzo, la fascia compresa tra 5 e 10 lakh di rupie ha rappresentato il 45.47% del valore del 2025; si prevede che la categoria compresa tra 10 e 20 lakh di rupie registrerà un CAGR del 7.65% entro il 2031.
- In base al modello di proprietà, gli acquisti personali hanno generato l'87.17% dei volumi del 2025, mentre la domanda della flotta è destinata a un CAGR del 7.67% sulla scia degli obiettivi di elettrificazione del servizio di ride-hailing.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle autovetture in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'offerta di SUV compatti | + 1.2% | Nazionale, con picco di adozione nei cluster urbani e semiurbani | A breve termine (≤ 2 anni) |
| Sviluppo dell'infrastruttura CNG | + 0.9% | India settentrionale e occidentale (Delhi-NCR, Gujarat, Maharashtra, Uttar Pradesh) | Medio termine (2-4 anni) |
| Acquirenti più giovani e ambiziosi, che puntano al digitale | + 0.8% | Nazionale, concentrato nelle metropoli e nelle città di livello 1 | Medio termine (2-4 anni) |
| La domanda di flotte urbane alimentata dall'e-commerce | + 0.7% | Città metropolitane e centri urbani di livello 1 | A breve termine (≤ 2 anni) |
| Gli OEM sfruttano l'India come hub globale per l'esportazione di auto di piccole dimensioni | + 0.6% | Centri manifatturieri nazionali (Gujarat, Tamil Nadu, Haryana) | A lungo termine (≥ 4 anni) |
| Stack di veicoli definiti dal software interni | + 0.5% | Nazionale, guidato da OEM con centri di ricerca e sviluppo consolidati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della fornitura di SUV compatti da staffa di lunghezza 4,000-4,400 mm
Aliquote GST più elevate hanno stimolato diversi lanci nel segmento dei SUV sotto i 4 metri durante il periodo di previsione. I modelli lanciati di recente, tra cui Maruti Fronx, Hyundai Exter, Tata Punch, Mahindra XUV 3XO e Kia Sonet, hanno raggiunto collettivamente volumi di vendita significativi, ognuno dei quali ha beneficiato di notevoli risparmi fiscali [1] “GST and Cess Schedule for Automobiles,” Central Board of Indirect Taxes and Customs, cbic.gov.in . La Mahindra XUV 3XO, evidenziando la forte domanda di SUV compatti ricchi di funzionalità, ha ricevuto un numero enorme di prenotazioni subito dopo il suo lancio. Mentre le architetture condivise, come la Hyundai K1 e la Maruti Heartect, distribuiscono i costi di attrezzaggio su vari modelli, questo raggruppamento ha intensificato la concorrenza sui prezzi. Poiché i marchi hanno offerto accessori in bundle e garanzie estese per gestire l'aumento delle scorte, i prezzi di transazione nel segmento di fascia media hanno subito un leggero calo.
Sviluppo dell'infrastruttura CNG per ridurre i costi di esercizio e il tempo di parità
Tra l'inizio del 2024 e la fine del 2025, il numero di distributori di CNG ha registrato una crescita significativa, offrendo un notevole vantaggio in termini di costi rispetto ai prezzi della benzina presso le pompe urbane. Per gli utenti comuni, il periodo di ammortamento per le auto a CNG installate in fabbrica si è notevolmente ridotto. Questa tendenza ha spinto Maruti a raggiungere vendite sostanziali di CNG su diversi modelli [2] "City Gas Distribution Expansion Status", Petroleum & Natural Gas Regulatory Board, pngrb.gov.in . Nel frattempo, Hyundai e Tata hanno ampliato la loro offerta introducendo opzioni CNG in diversi modelli. Guardando al futuro, le autorità di regolamentazione hanno fissato obiettivi ambiziosi per l'espansione delle stazioni entro la fine del decennio. Tuttavia, le sfide persistono: compromessi come la riduzione dello spazio del bagagliaio e lievi riduzioni di potenza hanno limitato l'adozione del CNG a una frazione dei volumi totali.
Acquirenti più giovani e ambiziosi, che puntano al digitale
I clienti millennial e della generazione Z, che ora rappresentano una parte significativa delle vendite nel mercato indiano delle autovetture, danno priorità all'infotainment connesso, agli assistenti vocali e agli acquisti online senza intoppi. Maruti Suzuki ha rivelato che una quota considerevole delle prenotazioni del suo Fronx è arrivata tramite il suo configuratore web, bypassando le tradizionali trattative in concessionaria. Hyundai ha segnalato un numero considerevole di utenti attivi della sua suite telematica BlueLink, evidenziando un aumento dell'utilizzo di funzionalità come la diagnostica remota e il geofencing. Tata Motors, con il suo assistente basato su ChatGPT nella Nexon EV, ha ridotto significativamente i tempi di comando in cabina, sottolineando il crescente valore del software. Data la crescente influenza dei social media, una singola recensione virale può influenzare un gran numero di prenotazioni in pochi giorni. Questa urgenza ha spinto i produttori a ridurre i cicli di aggiornamento dei modelli, passando dalla tempistica tradizionale a una programmazione più frequente. Di conseguenza, i budget di marketing si stanno spostando verso i canali digitali, mettendo in secondo piano la pubblicità tradizionale.
La domanda di flotte urbane alimentata dall'e-commerce
Nel 2025, le flotte di servizi di trasporto passeggeri e di consegna dell'ultimo miglio, tra cui i principali operatori come Ola, Uber e BluSmart, hanno acquisito collettivamente un numero significativo di auto nel mercato indiano delle autovetture, sottolineando la loro transizione verso modelli operativi a basso impiego di capitale. BluSmart, ad esempio, gestisce una flotta consistente di berline elettriche a batteria tra Delhi-NCR e Bengaluru, vantando un costo totale di proprietà considerevolmente inferiore rispetto a quello di veicoli simili a metano su un arco pluriennale. La Tata Xpres-T EV, progettata per l'uso in flotta, ha registrato una notevole crescita delle vendite, trainata da un'interessante garanzia a lungo termine sulla batteria, particolarmente apprezzata dagli autisti professionisti. Inoltre, il programma PM E-DRIVE offre incentivi alla domanda per kilowattora, con un limite massimo per veicolo, riducendo di fatto i costi di acquisizione per gli operatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'eccesso di inventario del rivenditore supera i 50 giorni, mettendo sotto pressione la produzione OEM | -0.6% | Nazionale, acuto nel Nord e nell'Ovest dell'India | A breve termine (≤ 2 anni) |
| L'intensificarsi della guerra dei prezzi delle berline compatte sta riducendo i margini | -0.5% | Nazionale, concentrato nel segmento inferiore a 8 lakh INR | A breve termine (≤ 2 anni) |
| Carenza di patatine a coda lunga | -0.4% | Nazionale, che interessa i segmenti premium e di medie dimensioni | Medio termine (2-4 anni) |
| Tempo di attività irregolare del caricabatterie rapido | -0.3% | Città di livello 2 e 3, corridoi rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eccesso di inventario del rivenditore supera i 50 giorni, mettendo sotto pressione la produzione OEM
Le scorte di magazzino sono aumentate significativamente, superando i livelli abituali, con conseguente notevole numero di unità invendute. Per affrontare questo problema, Maruti ha ridotto la produzione di gennaio 2026 di una percentuale significativa. Allo stesso tempo, Hyundai e Tata hanno implementato misure per sostenere la liquidità dei concessionari estendendo la durata dei contratti di leasing, il che ha comportato ulteriori spese per interessi per auto. Per tutto il 2025, la Reserve Bank of India ha mantenuto il tasso di riacquisto a un livello costante, mantenendo i tassi dei prestiti auto relativamente elevati e limitando la domanda durante le festività. Nell'ultimo trimestre del 2025, una significativa riduzione dei prezzi ha causato un calo significativo dei margini lordi OEM.
L'intensificarsi della guerra dei prezzi delle berline compatte sta riducendo i margini
Nel 2025, il mercato delle hatchback sotto gli 8 lakh INR ha subito un calo notevole, poiché gli acquirenti di fascia bassa hanno spostato sempre più le loro preferenze verso i SUV compatti. Sconti significativi su modelli come la Maruti Alto e la Hyundai i10 NIOS hanno ulteriormente compresso i margini degli OEM a livelli minimi [3] “Cost Structure and Margin Outlook 2025,” Automotive Component Manufacturers Association, acma.in . L'aumento dei costi dell'acciaio e dell'elettronica, unito al limitato potere di determinazione dei prezzi, segnala sfide strutturali di redditività per questo tipo di carrozzeria.
Analisi del segmento
Per configurazione del veicolo: i SUV compatti ridefiniscono la leadership nei volumi
I SUV hanno rappresentato il 53.47% delle consegne del 2025 nel mercato indiano delle autovetture e dovrebbero crescere a un ritmo del 7.53% entro il 2031. I SUV sotto i 4 metri come Maruti Fronx, Hyundai Exter e Tata Punch beneficiano di una riduzione dell'imposta sui beni e servizi (GST) e delle imposte. Questa agevolazione fiscale riduce significativamente i costi di proprietà durante il ciclo di vita del veicolo, rendendo questi SUV più accessibili alle famiglie ambiziose. I modelli Scorpio-N e XUV700 di Mahindra hanno registrato una forte domanda, evidenziando l'attrattiva della trazione posteriore e delle caratteristiche 4x4 nel segmento premium. Nel frattempo, le hatchback hanno registrato un calo della quota di mercato, riflettendo la tendenza dei nuovi acquirenti a spostarsi verso i SUV. Le berline hanno mantenuto una presenza stabile, supportata dalla costante domanda di flotte per la Maruti Dzire, mentre i veicoli multiuso continuano a soddisfare le esigenze di mobilità delle famiglie numerose, in particolare nelle aree rurali.
L'aumento della popolarità dei SUV ha portato alla condivisione delle piattaforme; la piattaforma K1 di Hyundai ora supporta diversi modelli, ottenendo significative riduzioni dei costi di ricerca e sviluppo per unità. La piattaforma Heartect di Maruti, che consente transizioni flessibili tra i modelli, ha migliorato l'efficienza produttiva presso il suo stabilimento di Gujarat. In questo contesto competitivo, le prestazioni di modelli come Nissan Magnite e Renault Kiger sottolineano l'importanza dell'accessibilità al servizio rispetto alla differenziazione del prodotto. Inoltre, stili di carrozzeria innovativi, come la coupé elettrica Curvv di Tata, che ha suscitato un notevole interesse da parte dei consumatori, indicano potenziali opportunità di crescita anche con la maturazione del segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: l'elettrificazione guadagna terreno grazie alla resilienza dei motori a combustione interna
I motori a combustione interna hanno mantenuto l'83.35% del mercato nel 2025; tuttavia, si prevede che i veicoli elettrici registreranno un CAGR del 7.61% fino al 2031, grazie anche ai consistenti incentivi alla domanda di PM E-DRIVE. Tata Motors ha dominato il mercato dei veicoli elettrici, rappresentando una quota significativa delle vendite con ottime performance per i suoi modelli Nexon EV, Tiago EV e Punch EV. Grazie a un prezzo strategico di questi modelli nella fascia di prezzo accessibile, Tata Motors ha ampliato con successo la sua presenza sul mercato. Al contrario, la Ioniq 5 di Hyundai e la EV6 di Kia, posizionate nel segmento premium, sono riuscite a catturare solo un volume limitato. Tra i veicoli con motore a combustione interna (ICE), la benzina è rimasta la scelta preferita, seguita dal diesel, mentre il metano ha guadagnato notevole terreno grazie all'offerta bi-fuel di Maruti. Questo evidenzia la varietà di scelta a disposizione dei consumatori.
Il segmento ibrido ha registrato una crescita notevole, guidata dalla Toyota Hyryder, che offre significativi miglioramenti in termini di efficienza nei consumi rispetto alla benzina e beneficia di aliquote fiscali favorevoli. Tuttavia, i veicoli ibridi plug-in e a celle a combustibile hanno faticato a prendere piede, ostacolati dagli elevati costi iniziali e dalle infrastrutture limitate. Mentre politiche chiare sui futuri standard sulle emissioni influenzeranno le decisioni di investimento a medio termine nelle tecnologie di propulsione, l'attuale resilienza dei veicoli a combustione interna suggerisce una transizione graduale piuttosto che un cambiamento improvviso.
Per tipo di trasmissione: i cambi automatici si dividono in segmenti di massa
I cambi manuali hanno mantenuto una quota di fatturato del 57.61% nel 2025, ma la penetrazione del cambio automatico è in aumento a causa dell'affaticamento del traffico urbano e dei costi tecnologici a cascata. Le unità con convertitore di coppia hanno catturato la maggior parte delle vendite di Scorpio-N e XUV700 di Mahindra, evidenziando la disponibilità a pagare sovrapprezzi ragionevoli per la fluidità. I cambi a doppia frizione hanno registrato un tasso di successo su Kia Seltos e Volkswagen Taigun, segnalando l'interesse degli appassionati nella fascia di prezzo 10-15 lakh di rupie. I cambi CVT supportano l'adozione di Toyota Hyryder, mentre i cambi automatici a prezzi accessibili hanno aggiunto 180,000 unità alle berline di Maruti. Il mandato ESC del Bharat NCAP, in vigore da ottobre 2025, ha aumentato i costi delle varianti manuali, riducendo lo spread di prezzo e accelerando l'adozione del cambio automatico.
La crescita automatica è correlata alle funzionalità definite dal software, con un CAGR del 7.57% fino al 2031; gli aggiornamenti over-the-air possono ricalibrare la logica del cambio per ottenere guadagni in termini di efficienza, creando opportunità di fatturato post-vendita. Con l'intensificarsi della congestione urbana, l'adozione automatica nel mercato indiano delle autovetture è destinata a rispecchiare i cicli di aggiornamento di livello smartphone piuttosto che i tradizionali periodi di aggiornamento meccanico.
Per fascia di prezzo: la premiumizzazione determina un aumento di 10-20 lakh di rupie
La fascia di prezzo compresa tra 5 e 10 lakh di rupie ha rappresentato il 45.47% della spesa del 2025, ma si prevede che la fascia tra 10 e 20 lakh di rupie aumenterà del 7.65%, con gli acquirenti che opteranno per sistemi ADAS, tetti panoramici e funzionalità connesse. Hyundai Creta si è affermata come leader di mercato, seguita da vicino da Kia Seltos, con entrambi i modelli che detengono collettivamente una quota significativa. Maruti Grand Vitara ha dimostrato la capacità del suo marchio di competere nella fascia di prezzo più alta. Al contrario, il segmento di mercato dei veicoli entry-level ha registrato un notevole calo, poiché gli acquirenti più ambiziosi hanno optato sempre più per SUV compatti che offrono funzionalità di sicurezza avanzate rispetto alle berline di base.
La premiumizzazione sta determinando cambiamenti nei modelli di finanziamento. Una parte sostanziale delle transazioni per veicoli a basso prezzo è stata finanziata tramite prestiti, mentre una quota minore di acquisti di veicoli di fascia alta si è basata su finanziamenti, poiché gli acquirenti benestanti spesso preferiscono pagamenti diretti per evitare i costi degli interessi. Inoltre, i servizi di abbonamento e leasing, pur essendo ancora un segmento di nicchia, stanno guadagnando popolarità tra i dirigenti aziendali e gli espatriati che danno priorità alla flessibilità rispetto alla proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di proprietà: l'elettrificazione della flotta accelera
Gli acquisti privati hanno rappresentato l'87.17% delle immatricolazioni del 2025, ma i volumi delle flotte sono in aumento del 7.67%, poiché gli obiettivi di riduzione delle emissioni di CO₂ guidano i mandati di elettrificazione. La Tata Xpres-T EV e le prossime berline Ola Electric promettono prezzi di acquisto inferiori a 10 lakh di rupie per gli operatori, supportati da garanzie sulla batteria di otto anni che assicurano il valore residuo.
Il leasing aziendale si è espanso a un ritmo minimo nel 2025, poiché le aziende hanno sostituito le berline diesel con modelli ibridi per soddisfare i criteri ESG. I programmi di abbonamento di Hyundai e Mahindra prevedevano canoni mensili di 25,000-35,000 rupie per una mobilità completamente integrata, attraendo i millennial diffidenti verso impegni di capitale a lungo termine.
Analisi geografica
Nel 2025, i corridoi settentrionali e occidentali hanno dominato il mercato automobilistico indiano, rappresentando una quota significativa dei volumi totali. Questa impennata è stata alimentata dall'aumento del reddito disponibile, da una fitta rete di stazioni di rifornimento di metano e da sussidi proattivi per i veicoli elettrici. A Delhi-NCR, le immatricolazioni sono state sostenute da un'ampia infrastruttura di metano e da incentivi statali che hanno ridotto efficacemente i costi di gestione dei veicoli elettrici. Il Gujarat vantava il più alto mix di veicoli elettrici del paese, supportato da una solida rete di ricarica e da un'esenzione a lungo termine dalla tassa di circolazione. Nel frattempo, il Maharashtra ha registrato una forte preferenza per i SUV compatti, spinta dalla necessità di aumentare l'altezza da terra sulle strade danneggiate dai monsoni.
Gli stati del sud hanno contribuito in modo significativo alla produzione del 2025. Bengaluru ha assistito a una tendenza in cui i professionisti del software si sono orientati verso SUV premium ed elettrici. Il Tamil Nadu, beneficiando di sostanziali sussidi e di una rete crescente di stazioni di ricarica rapida, ha registrato un numero significativo di immatricolazioni di veicoli elettrici. L'offerta locale è stata ulteriormente rafforzata dalla vicina base produttiva di Hyundai. Al contrario, l'India orientale è rimasta indietro con una quota di mercato inferiore, ostacolata da livelli di reddito più bassi e da infrastrutture di ricarica limitate. Calcutta, tuttavia, è riuscita a mantenere una preferenza per le berline a metano. Gli stati centrali e nord-orientali rappresentavano una quota di mercato inferiore, con una preferenza per veicoli multiuso pensati per il trasporto rurale e le esigenze agricole.
Le divergenti politiche statali stanno portando a uno slancio disomogeneo tra le regioni. La riduzione dei sussidi per i veicoli elettrici nel Maharashtra nel 2024 ha comportato un notevole rallentamento della penetrazione dei veicoli elettrici. Al contrario, la decisione del Karnataka di estendere gli incentivi fino al 2027 ha contribuito a mantenere una solida quota di mercato dei veicoli elettrici. L'obbligo imposto dal Gujarat di prevedere che una parte degli acquisti di veicoli elettrici per la flotta governativa abbia portato a un'impennata degli ordini all'ingrosso. Inoltre, l'iniziativa di crash-rating Bharat NCAP sta esortando gli OEM a migliorare le caratteristiche di sicurezza, una mossa che sta riscuotendo particolare successo in città orientate alla conoscenza come Pune e Bengaluru.
Panorama competitivo
Il mercato indiano delle autovetture sta assistendo a un cambiamento nelle dinamiche. Mentre Maruti Suzuki, Mahindra e Hyundai dominavano con una quota significativa delle vendite, la crescente popolarità di SUV e veicoli elettrici (EV) sta modificando il panorama. Maruti, con la sua vasta rete di punti vendita e una gamma diversificata che vanta diversi modelli a metano, vede la sua penetrazione nel mercato dei SUV in ritardo rispetto a Mahindra. Mahindra, al contrario, si è posizionata con successo, ricavando una quota sostanziale del suo mix di vendite dai SUV. Tata, che detiene una posizione di leadership nel segmento dei veicoli elettrici, non solo sta attenuando il declino del diesel, ma giustifica anche i suoi ingenti investimenti in batterie e software. Nel frattempo, Hyundai e Kia si stanno allineando strategicamente con CARIAD e Mobileye per replicare architetture software-defined avanzate.
Con il raggiungimento di livelli superiori al normale delle scorte dei concessionari, il panorama competitivo si è intensificato, portando a riduzioni dei prezzi e adeguamenti della produzione. L'ambiziosa IPO di Hyundai di recente sta aprendo la strada a pacchi batteria localizzati e a una serie di lanci di veicoli elettrici previsti per il prossimo futuro. I player cinesi BYD e MG (sotto SAIC) stanno facendo scalpore introducendo batterie a lama e agli ioni di sodio, entrambe a prezzi competitivi. Questa mossa li posiziona potenzialmente in grado di lanciare veicoli elettrici a prezzi più accessibili nei prossimi anni. Anche il panorama dei concessionari si sta trasformando: gli innovativi configuratori di realtà aumentata di Maruti stanno riducendo significativamente i tempi di test drive, e la spinta digitale di Hyundai, con una quota significativa di prenotazioni online, sta riducendo i costi di acquisizione clienti.
Tuttavia, il settore deve fare i conti con l'aumento dei costi di conformità. Nuove normative, come quella sui sei airbag e l'ambizione di ottenere cinque stelle nel Bharat NCAP, stanno gonfiando i costi unitari. Questa tendenza sembra favorire i player con volumi maggiori, in grado di assorbire meglio queste spese. C'è anche un divario evidente nel mercato: il segmento dei SUV a tre file, con un prezzo di fascia media, vede attualmente la concorrenza di pochi modelli. Tuttavia, con il debutto imminente dell'eMAX 7 di BYD, il panorama è pronto per una nuova concorrenza.
Leader del settore delle autovetture in India
Hyundai Motor India limitata
Kia società
Mahindra & Mahindra Limited
Maruti Suzuki India Limited
Tata Motors Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Mahindra lancia l'XUV 3XO EV con una batteria da 39.4 kWh e dichiara un'autonomia ARAI di 456 km, aprendo nuove prenotazioni per SUV elettrici sub-compatti.
- Gennaio 2026: Mahindra ha presentato il restyling dell'XUV 7XO, dotato di un abitacolo con triplo schermo e sistemi ADAS avanzati, con consegne previste per aprile 2026.
- Febbraio 2025: Maruti Suzuki avvia la produzione nello stabilimento di Kharkhoda, aggiungendo 250,000 unità di capacità Brezza e capacità del gruppo di sollevamento a 2.6 milioni di unità.
Ambito del rapporto sul mercato delle autovetture in India
L'ambito del rapporto include la configurazione del veicolo (berlina, monovolume, SUV), il tipo di propulsione (ibrido, elettrico e ICE), la trasmissione (manuale, automatica, AMT/IMT e DCT/CVT), la fascia di prezzo (inferiore o uguale a 5 lakh di rupie e oltre) e la proprietà (personale e di flotta).
Per configurazione del veicolo
| Hatchback |
| Veicolo multiuso |
| Berlina |
| Sport Utility Vehicle |
Per tipo di propulsione
| Veicoli ibridi ed elettrici | Batteria elettrica |
| Ibrido Elettrico | |
| Elettrico ibrido plug-in | |
| Celle a combustibile elettriche | |
| Motore a combustione interna (ICE) | CNG |
| Diesel | |
| Benzina | |
| GPL |
Per tipo di trasmissione
| Manuale |
| Automatico (convertitore di coppia) |
| Automatizzato-Manuale / iMT |
| Doppia frizione / CVT |
Per fascia di prezzo
| Inferiore o uguale a 5 lakh INR |
| 5–10 lakh di rupie indiane |
| 10–20 lakh di rupie indiane |
| Più di 20 lakh INR |
Per modello di proprietà
| MONITOR PERSONALI |
| Flotta (servizio di trasporto con conducente, abbonamento, leasing) |
| Per configurazione del veicolo | Hatchback | |
| Veicolo multiuso | ||
| Berlina | ||
| Sport Utility Vehicle | ||
| Per tipo di propulsione | Veicoli ibridi ed elettrici | Batteria elettrica |
| Ibrido Elettrico | ||
| Elettrico ibrido plug-in | ||
| Celle a combustibile elettriche | ||
| Motore a combustione interna (ICE) | CNG | |
| Diesel | ||
| Benzina | ||
| GPL | ||
| Per tipo di trasmissione | Manuale | |
| Automatico (convertitore di coppia) | ||
| Automatizzato-Manuale / iMT | ||
| Doppia frizione / CVT | ||
| Per fascia di prezzo | Inferiore o uguale a 5 lakh INR | |
| 5–10 lakh di rupie indiane | ||
| 10–20 lakh di rupie indiane | ||
| Più di 20 lakh INR | ||
| Per modello di proprietà | MONITOR PERSONALI | |
| Flotta (servizio di trasporto con conducente, abbonamento, leasing) | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende le autovetture.
- Tipo di carrozzeria del veicolo - Ciò include vari tipi di carrozzeria come berline, berline, veicoli utilitari sportivi e veicoli multiuso.
- Categoria di carburante - La categoria comprende vari tipi di carburante come Benzina, Diesel, GPL (Gas di petrolio liquefatto), CNG (Gas naturale compresso), HEV (Veicoli elettrici ibridi), PHEV (Veicoli elettrici ibridi plug-in), BEV (Veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile)
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




