

Dimensioni e quota del mercato delle reti di trasporto ottico in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
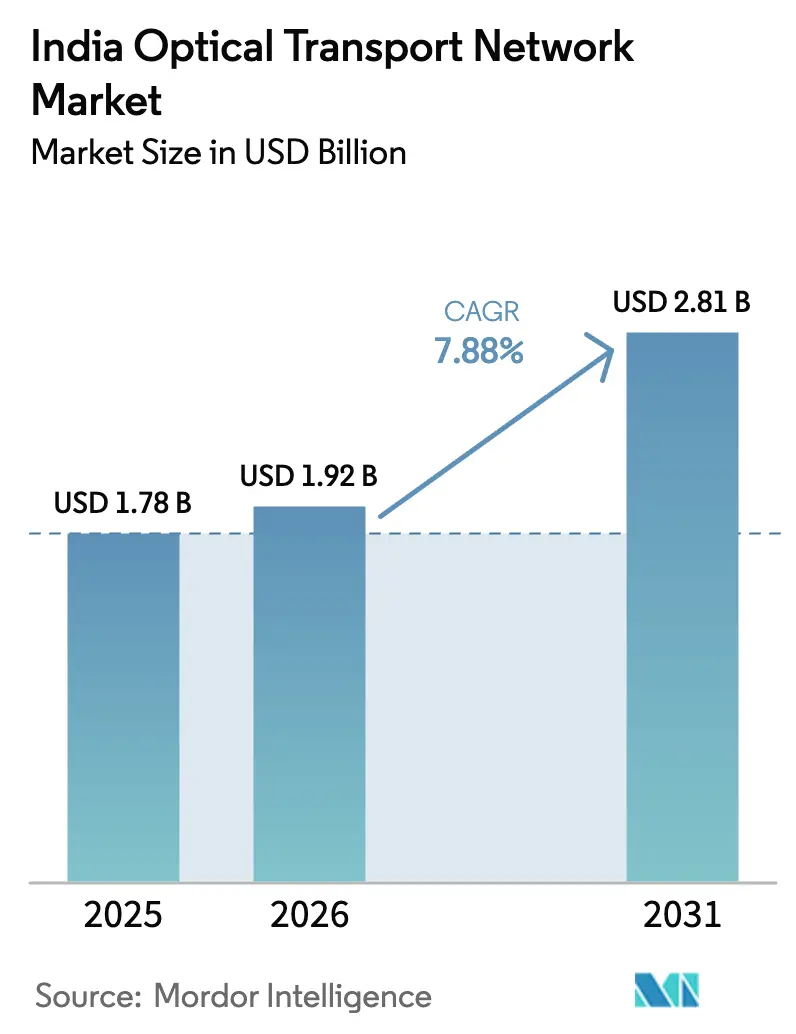
| Dimensione del mercato (2026) | 1.92 miliardo di dollari |
| Dimensione del mercato (2031) | 2.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.88% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della rete di trasporto ottico in India di Mordor Intelligence
Si prevede che il mercato indiano delle reti di trasporto ottico (OTN) crescerà da 1.78 miliardi di dollari nel 2025 a 1.92 miliardi di dollari nel 2026, per poi raggiungere i 2.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.88% nel periodo 2026-2031.
L'ampia diffusione del 5G a livello nazionale, la rapida crescita della presenza dei data center e il forte sostegno governativo alla connettività in fibra ottica nelle aree rurali stanno determinando costanti esborsi di capitale da parte di operatori di telecomunicazioni, provider di servizi cloud ed enti pubblici. Le ampie implementazioni di collegamenti di backhaul 5G, insieme ai cluster di data center iperscalabili a Mumbai, Chennai e Delhi-NCR, richiedono servizi di lunghezza d'onda ad alta capacità che solo il multiplexing a divisione di lunghezza d'onda densa (DWDM) e l'ottica coerente possono fornire. I ricavi derivanti dai componenti continuano a dominare, ma i servizi gestiti si stanno espandendo rapidamente con l'esternalizzazione da parte degli operatori della progettazione e della gestione di strati ottici multi-vendor. Allo stesso tempo, le tensioni nella catena di approvvigionamento dovute a controversie commerciali e alla carenza di ingegneri ottici qualificati stanno aggiungendo rischi in termini di costi e di esecuzione, nonostante misure politiche favorevoli come BharatNet Fase 3 e i nuovi cavi sottomarini internazionali mantengano intatta la domanda a lungo termine.
Punti chiave del rapporto
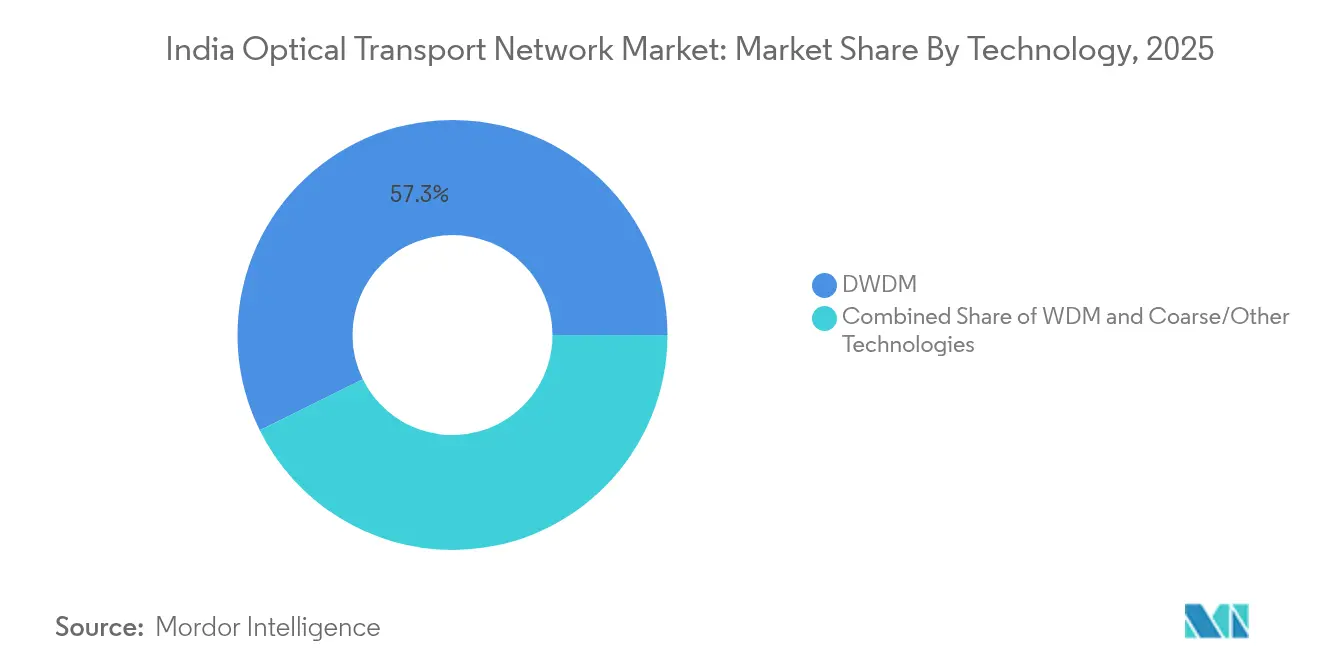
- In base alla tecnologia, DWDM è stata la tecnologia leader con una quota di fatturato del 57.30% nel 2025; SD-WDM e 400G+ coerenti hanno registrato il CAGR previsto più elevato al 9.75% fino al 2031.
- Grazie all'offerta, nel 63.20 i componenti hanno detenuto il 2025% della quota di mercato della rete di trasporto ottico in India, mentre si prevede che i servizi cresceranno a un CAGR del 9.05% entro il 2031.
- In base al settore verticale dell'utente finale, nel 45.40 gli operatori IT e delle telecomunicazioni hanno rappresentato il 2025% del mercato delle reti di trasporto ottico in India; i data center cloud e di colocation cresceranno a un CAGR dell'10.95% tra il 2026 e il 2031.
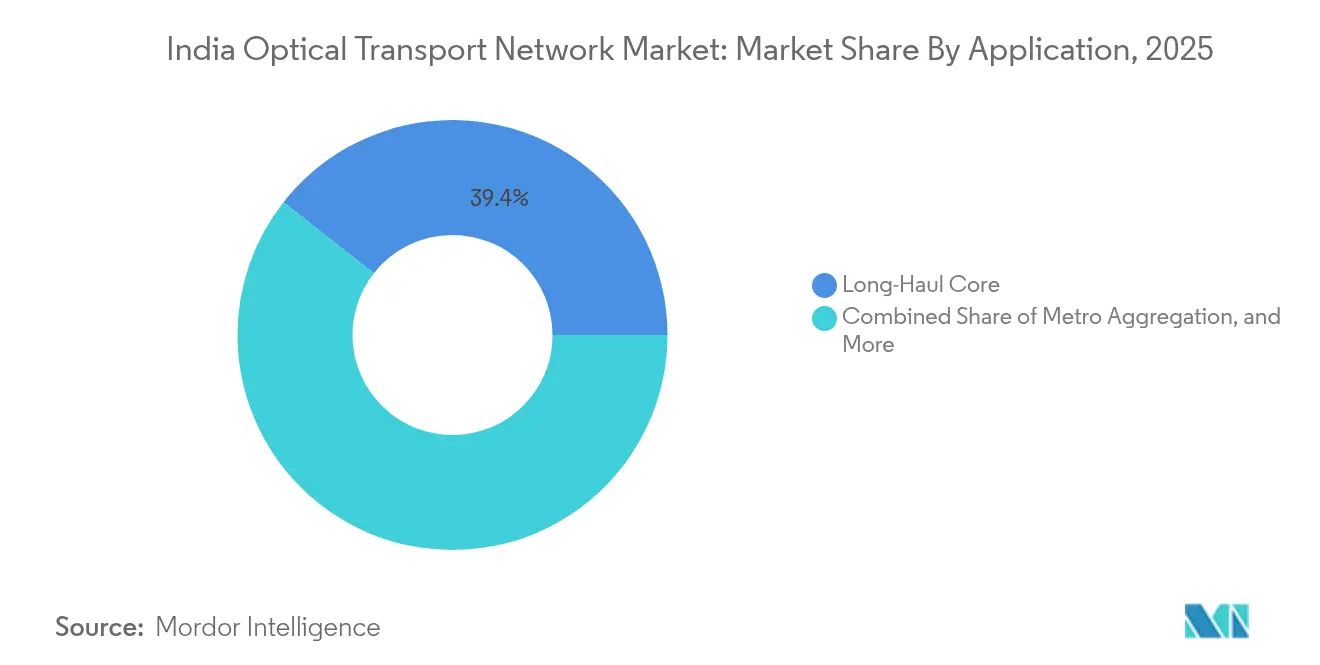
- Per applicazione, il core a lungo raggio ha conquistato una quota di fatturato del 39.40% nel 2025; l'interconnessione tra data center sta avanzando a un CAGR del 10.25% fino al 2031.
- In base alla velocità di linea, nel 100 le soluzioni da 400-57.20 Gbps hanno rappresentato il 2025% della quota di mercato delle reti di trasporto ottico in India, mentre le tecnologie con velocità superiore a 400 Gbps mostrano le prospettive di CAGR più rapide, pari all'11.10%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle reti di trasporto ottico in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata nelle implementazioni 5G e densificazione del backhaul in fibra | 2.10% | Metropolitane e città di livello 1 | Medio termine (2–4 anni) |
| Domanda aziendale di DCI a bassissima latenza | 1.80% | Mumbai, Chennai, Delhi-NCR, Bangalore, Hyderabad | A breve termine (≤ 2 anni) |
| BharatNet e altri programmi di inclusione digitale | 1.50% | India rurale e semi-urbana | A lungo termine (≥ 4 anni) |
| Nuovi cavi sottomarini quadruplicano la larghezza di banda internazionale | 1.20% | Stati costieri | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata nelle implementazioni 5G e densificazione del backhaul in fibra
Il lancio del 5G in India ha sestuplicato la posa mensile di fibra ottica, portandola a 101,550 km, mentre solo il 38.44% delle celle è in fibra. Gli operatori si trovano quindi ad affrontare un divario considerevole, poiché il 5G richiede circa 10 volte più larghezza di banda di backhaul rispetto al 4G, spingendo verso aggiornamenti ottici multi-terabit nelle reti metropolitane e nei corridoi a lunga distanza. La sola Reliance Jio ha attivato più di 1 milione di celle 5G che coprono l'85% della popolazione [1] Ray Le Maistre, “Reliance Jio reaches 95% population coverage,” Light Reading, lightreading.com . L'implementazione da parte di Bharti Airtel di infrastrutture fotoniche 600G/800G ha quasi triplicato la capacità della dorsale, illustrando come l'ottica coerente sia alla base della copertura 5G a livello nazionale.
Domanda aziendale di interconnessione tra data center a bassissima latenza
L'inventario dei data center in India passerà dagli attuali 1,255 MW a 2,070 MW entro la fine del 2025. Gli hyperscaler ora aggregano cluster di intelligenza artificiale in più edifici, creando un intenso traffico "est-ovest" che richiede una latenza deterministica inferiore a 1 ms tra i campus di Mumbai, Chennai e Noida. Sify, CtrlS e altri provider stanno implementando lunghezze d'onda da 600 GHz e presto da 1.6 T per supportare questa crescita, mentre Reliance Industries sta investendo 20-30 miliardi di dollari in un data center ecologico da 3 GW a Jamnagar.
BharatNet e altri programmi governativi in fibra ottica
La Fase 1.39 del programma BharatNet, del valore di 3 lakh-crore di rupie, mira a raggiungere 6.5 villaggi e 15 milioni di linee FTTH entro marzo 2027. Oltre 692,000 km di cavi ottici hanno già collegato 214,000 gram panchayat. Fornitori nazionali come HFCL e RVNL si sono aggiudicati contratti per un valore di 6,925 crore di rupie per costruzioni chiavi in mano. Il programma garantisce una domanda pluriennale di fibra passiva, apparecchiature di trasporto ottico e servizi di banda larga all'ingrosso in tutta l'India rurale.
Nuovi sbarchi di cavi sottomarini quadruplicano la larghezza di banda internazionale (2025-27)
2Africa Pearls, India-Asia-Express e India-Europe-Express aumenteranno la capacità di trasmissione da 180 Tbps a oltre 720 Tbps. Airtel ha già installato il cavo SEA-ME-WE-6 a Chennai [2] “Il cavo SEA-ME-WE-6 arriva a Chennai”, Total Telecom, totaltele.com . Il Gujarat e il Bengala Occidentale stanno sviluppando nuove stazioni di approdo per evitare un'eccessiva dipendenza da Mumbai e Chennai, rendendo necessari i ponti ottici terrestri per trasportare la larghezza di banda verso le metropoli interne.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex per gli aggiornamenti metro/lungo raggio 400G+ | -1.80% | A livello nazionale, le città di livello 2/3 sono le più colpite | Medio termine (2–4 anni) |
| Scarsità di forza lavoro qualificata in OTN | -1.20% | Aree rurali e semiurbane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato capex per gli aggiornamenti metro/lungo raggio 400G+
Gli investimenti trimestrali di Airtel sono balzati a 10,400 crore di rupie nell'anno fiscale 25, grazie alla modernizzazione degli strati ottici. Il deprezzamento della valuta e i nuovi dazi doganali sui PCBA aggiungono il 3-4% ai costi di importazione, e gli operatori faticano ancora a monetizzare il 5G con ARPU di 146-209 rupie.
Scarsità di forza lavoro qualificata in OTN
Il Telecom Sector Skills Council prevede un divario di 2.41 milioni di talenti entro il 2030 per l'integrazione di trasporti, IoT e intelligenza artificiale. Tassi di abbandono del 35-40% mettono a dura prova i tempi di implementazione, soprattutto nei cluster BharatNet, dove l'implementazione della fibra dipende dai tecnici locali.
Analisi del segmento
Per tecnologia: il dominio DWDM affronta una disruption coerente
Nel 57.30, la tecnologia DWDM ha mantenuto una quota del 2025% del mercato delle reti di trasporto ottico in India, consentendo un utilizzo dello spettro economicamente efficiente sull'impianto in fibra ottica esistente. Gli operatori preferiscono la tecnologia DWDM per le reti metropolitane e a lungo raggio perché la base installata supporta aggiornamenti in servizio fluidi senza dover scavare nuova fibra. Tuttavia, le soluzioni SD-WDM e 400G+ coerenti di nuova generazione stanno scalando a un CAGR del 9.75%, poiché gli hyperscaler richiedono larghezza di banda programmabile e maggiore efficienza spettrale. L'ottica super coerente di sesta generazione di Nokia offre 1.2 Tbps per lunghezza d'onda, dimezzando il numero di moduli necessari sulle tratte Nuova Delhi-Mumbai. Questo cambiamento comporterà una graduale compressione della quota di tecnologia DWDM, ma aumenterà anche la capacità totale, sostenendo il mercato delle reti di trasporto ottico in India.
Il percorso di migrazione prevede l'utilizzo di componenti plug-and-play coerenti che si integrano nei sistemi di linea esistenti, consentendo agli operatori di aumentare la capacità in sezioni da 100 Gbps. I moduli fotonici al silicio da 1.6 T di Coherent Corp., che utilizzano DSP da 3 nm, dimostrano come l'economia del die-shrink ne amplierà l'adozione. Nel frattempo, il WDM grezzo rimane rilevante per gli anelli di accesso in BharatNet, poiché il costo iniziale inferiore supera i limiti spettrali. Nel complesso, l'accelerazione coerente garantisce che il mercato delle reti di trasporto ottico in India riceva una nuova ondata di domanda, con la crescita del traffico 5G e AI a tassi a due cifre.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di offerta: la crescita dei servizi supera i componenti
I componenti hanno generato il 63.20% del fatturato totale nel 2025, poiché il backhaul 5G e la costruzione di data center hanno richiesto ingenti volumi di sistemi di linee ottiche, ROADM e transponder. Tuttavia, i contratti incentrati sui servizi stanno aumentando del 9.05% all'anno, poiché gli operatori cercano progettazione, automazione e manutenzione sul campo secondo modelli basati sui risultati. Gli accordi integrati di build-operate-transfer firmati da Airtel e Vodafone Idea illustrano il passaggio da pure spese in conto capitale a spese operative del ciclo di vita. Questo passaggio crea flussi di entrate ricorrenti, ma aumenta anche le responsabilità dei fornitori in termini di KPI di performance.
I servizi di progettazione e consulenza di rete ora integrano la pianificazione basata sull'intelligenza artificiale per prevedere la domanda di lunghezza d'onda, mentre i pacchetti gestiti di rete come servizio garantiscono livelli di servizio (SLA) di latenza e uptime critici per il trading finanziario e la telemedicina. Parallelamente, i produttori di controller di piattaforme ottiche integrano API aperte in modo che gli operatori possano orchestrare i livelli ottici e IP tramite un unico stack software, in linea con i requisiti governativi per reti sicure e indipendenti dal fornitore. Con l'aumento della sofisticazione dei servizi, il mercato indiano delle reti di trasporto ottico continua a spostarsi dalla centralità dell'hardware verso un modello di ciclo di vita integrato che rafforza il legame pluriennale con il cliente.
Per utente finale verticale: i data center cloud accelerano oltre le telecomunicazioni
Gli operatori IT e delle telecomunicazioni continuano a sostenere il 45.40% della spesa perché possiedono diritti di passaggio nazionali e ampie basi mobili che richiedono un backhaul su larga scala. Tuttavia, gli operatori di data center hyperscale e colocation si trovano su una traiettoria di CAGR più netta, pari all'10.95%, con l'aumento dei carichi di lavoro di inferenza AI. Il settore delle reti di trasporto ottico in India vede ora i provider cloud stipulare contratti diretti con i fornitori di apparecchiature per costruire anelli privati in fibra ottica spenta tra i campus di Mumbai e Chennai, bypassando gli operatori tradizionali per garantire collegamenti deterministici a 400G a costi prevedibili.
Le reti governative e di difesa, incluso il lancio nazionale 4G/5G di BSNL, continuano a essere oggetto di appalti basati su gare d'appalto che privilegiano i contenuti nazionali. L'edge computing nei settori verticali sanitario e dei media diversifica ulteriormente l'adozione, come dimostrato da Campus OptiX di Huawei, che riduce del 60% il carico di lavoro per la manutenzione delle reti ospedaliere. Con l'adozione crescente del cloud aziendale e il miglioramento della copertura dell'ultimo miglio da parte di BharatNet, la diversificazione verticale garantisce al mercato indiano delle reti di trasporto ottico un mix di clienti equilibrato, in grado di resistere alle oscillazioni cicliche dell'ARPU (rendimento medio per unità di spesa) nel settore delle telecomunicazioni.
Per applicazione: DCI emerge come leader della crescita
Le tratte principali a lungo raggio che collegano Mumbai-Delhi-Chennai-Calcutta costituiscono la spina dorsale di Internet e detengono quindi una quota di fatturato del 39.40%. Queste tratte sono anche soggette a futuri aumenti di capacità sottomarina, rafforzandone l'importanza strategica. Allo stesso tempo, si prevede che l'interconnessione tra data center (DCI) supererà tutti gli altri casi d'uso con un CAGR del 10.25%, poiché i cluster di addestramento AI si basano su fibra a bassissima latenza all'interno di un'unica area metropolitana. Constl sta implementando una rete mesh nazionale a lunga distanza compatibile con 800G per soddisfare la crescita della DCI.
Il backhaul 5G rimane un solido motore di volume, con la proliferazione di small cell e edge computing nelle reti metropolitane in continua densificazione. Anche la creazione di accessi/edge nelle reti FTTH rurali nell'ambito di BharatNet stimola una domanda costante di fibra ottica inferiore a 100 Gbps, garantendo l'utilizzo completo dello spettro nel mercato indiano delle reti di trasporto ottico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità di linea: oltre 400 Gbps di tecnologie guidano l'innovazione
I collegamenti mainstream da 100-400 Gbps coprono il 57.20% delle spedizioni attuali perché si integrano perfettamente con i nodi ROADM e i router IP esistenti. Tuttavia, le linee oltre i 400 Gbps crescono più rapidamente, con un CAGR dell'11.10%, grazie alla replicazione dello storage basata sull'intelligenza artificiale, all'aggregazione 5G e al traffico di streaming denso 4K/8K. La dorsale live da 800 Gbps di Airtel ha sfruttato Ciena WaveLogic 5 Extreme per triplicare la capacità per fibra. Cisco prevede che i collegamenti plug-in da 800 G supereranno i 400 G entro il 2025 nei fabric back-end basati sull'intelligenza artificiale. Per gestire i budget energetici, i fornitori valutano schede di linea raffreddate a liquido e DSP con stack 3D che offrono un'efficienza di 0.25 pJ/bit, garantendo che la scalabilità della capacità non comprometta gli obiettivi di sostenibilità.
Analisi geografica
Negli hub metropolitani, Mumbai ospita il maggior numero di approdi di cavi sottomarini e rappresenta quindi la fetta più grande del mercato indiano delle reti di trasporto ottico. Chennai ora rivaleggia con Mumbai dopo che i cavi SEA-ME-WE-6 e IAX hanno potenziato la connettività internazionale. Delhi-NCR sfrutta la vicinanza a istituzioni federali e aziende fintech, rendendo necessarie reti ottiche ad alta disponibilità tra Noida, Gurugram e Manesar. Bangalore e Hyderabad costituiscono il corridoio meridionale per gli esportatori SaaS, con campus cloud che richiedono percorsi in fibra diversificati e a latenza garantita.
Città di secondo livello come Pune, Kochi e Jaipur stanno emergendo come nodi strategici, mentre gli operatori di data center puntano a latenza regionale ed efficienza energetica. L'espansione di CtrlS nelle sedi di secondo livello sottolinea questa svolta. La struttura rurale di BharatNet porta gli anelli di dorsale alle sedi centrali dei distretti, consentendo agli ISP di collegare in fibra ottica 2 nuovi villaggi entro il 2. Le zone costiere del Gujarat e del Bengala Occidentale aggiungeranno nuove stazioni di atterraggio per i cavi a Digha e Mandvi, creando nuove tratte a lungo raggio via Jaipur e Ahmedabad che bypasseranno la congestionata Mumbai.
La copertura 5G in tutti i 779 distretti rafforza la domanda a livello nazionale. L'intensa densificazione delle piccole celle di Reliance Jio nei centri urbani impone la densificazione della fibra in ogni strada delle 100 città più grandi dell'India. Nel frattempo, corridoi industriali come Delhi-Mumbai e Chennai-Bangalore richiedono sistemi ottici dedicati per il tracciamento logistico, la produzione intelligente e l'analisi in tempo reale. La combinazione di densificazione metropolitana, inclusione rurale e digitalizzazione dei corridoi garantisce che ogni regione contribuisca alla crescita del mercato indiano delle reti di trasporto ottico.
Panorama competitivo
I colossi globali Nokia, Ciena, Huawei e Cisco dominano le roadmap tecnologiche attraverso DSP coerenti brevettati, progressi nei motori fotonici e soluzioni IP-ottiche integrate. I fornitori nazionali Tejas Networks e Sterlite Technologies sfruttano la competitività dei costi e gli incentivi all'approvvigionamento locale. L'acquisizione di Infinera da parte di Nokia per 2.3 miliardi di dollari posiziona l'azienda con una quota di mercato ottico mondiale del 20%, aumentando il suo potere contrattuale nelle gare d'appalto pluriennali indiane [3] Rajesh Gopinathan, “Nokia–Infinera deal wins EU nod,” Telecom Lead, telecomlead.com . I fornitori hanno accettato sconti del 30-40% rispetto ai benchmark globali per i contratti recenti a causa delle dimensioni dell'India, come dimostra l'accordo multi-vendor da 30,000 crore di rupie di Vodafone Idea.
Le partnership strategiche stanno spostando la concorrenza dalle vendite di dispositivi fisici a soluzioni congiunte incentrate sull'intelligenza artificiale. L'alleanza di Jio con AMD, Cisco e Nokia per una piattaforma di intelligenza artificiale per le telecomunicazioni dimostra che gli operatori puntano sulla pianificazione automatizzata della capacità ottica. Microsoft estende il suo accordo di fornitura di router con Nokia per Azure, sottolineando l'influenza del cloud provider sulla ricerca e sviluppo nel settore ottico. I sussidi "Make-in-India" stimolano progetti di componenti indigeni, come le fabbriche di fotonica al silicio nel Tamil Nadu, che forniranno componenti plug-in coerenti nazionali entro il 2028. Mentre le tensioni geopolitiche offuscano le prospettive di Huawei, il fornitore rimane leader di prezzo nei progetti delle imprese private.
Guardando al futuro, la differenziazione dei servizi in termini di gestione del ciclo di vita, sicurezza (crittografia quantistica) e sostenibilità definirà i vantaggi competitivi. Sia gli operatori globali con automazione IP-ottica cross-layer che le aziende nazionali con capacità di produzione agile sono ben posizionati per sfruttare la crescita multiforme del mercato indiano delle reti di trasporto ottico.
Leader del settore delle reti di trasporto ottico in India
Nokia Corporation
Cisco Systems Inc.
Huawei Technologies Co. Ltd
ZTE Corporation
Fujitsu Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Nokia si è aggiudicata un accordo di backhaul IP da 120 milioni di dollari da Vodafone Idea, implementando apparecchiature della serie 7750 SR e 7250 IXR per aumentare la capacità 4G e 5G.
- Marzo 2025: Nokia ha completato l'aggiornamento ottico di Vodafone Idea utilizzando la commutazione 1830 PSS e CDC-F 2.0, riducendo l'impronta di carbonio e aumentando la flessibilità.
- Febbraio 2025: Nokia ottiene l'approvazione dell'UE per acquisire Infinera per 2.3 miliardi di dollari, diventando il secondo fornitore di componenti ottici al mondo.
- Dicembre 2024: Ericsson ha esteso il suo accordo multimiliardario con Bharti Airtel per l'espansione della RAN 4G/5G, comprese le radio compatibili con Open RAN.
Ambito e metodologia
Lo studio di mercato della rete di trasporto ottico (OTN) in India traccia i ricavi complessivi maturati tramite la vendita di componenti/apparecchiature OTN e servizi correlati a OTN a vari settori di utenti finali in India. Una rete di trasporto ottico (OTN) è una rete ad alta capacità che trasporta segnali ottici tra diversi siti. Grazie alla loro capacità di gestire enormi volumi di dati, le reti OTN sono perfette per il trasporto di video, audio e altri tipi di traffico. Molti luoghi, come aeroporti, ospedali ed edifici commerciali, utilizzano questa rete per collegare varie regioni in tutto il mondo.
Il mercato delle apparecchiature di rete di trasporto ottico in India è segmentato in base alla tecnologia (multiplexing a divisione di lunghezza d'onda, multiplexing a divisione di lunghezza d'onda densa e altre tecnologie), all'offerta (componente (trasporto ottico, switch ottico, piattaforma ottica)), al servizio (progettazione di rete, manutenzione e supporto di rete) e al verticale dell'utente finale (IT e telecomunicazioni, sanità, governo e altri verticali dell'utente finale). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in (USD) per tutti i segmenti sopra indicati.
| WDM |
| DWDM |
| Tecnologie grossolane/altre (SD-WDM, banda O) |
| Componenti | Attrezzature per il trasporto ottico |
| Interruttore ottico | |
| Piattaforma/Controller ottico | |
| Servizi | Progettazione e consulenza di rete |
| Manutenzione, gestione e supporto |
| Operatori IT e delle telecomunicazioni |
| Data center cloud e di colocation |
| Reti governative e di difesa |
| Servizi finanziari |
| Sanità e scienze della vita |
| Media and Entertainment |
| Nucleo a lungo raggio |
| Aggregazione metropolitana |
| Accesso/Edge e Back-haul 5G |
| Interconnessione tra data center (DCI) |
| Inferiore a 100 Gbps |
| 100 - 400 Gbps |
| Più di 400 Gbps |
| Per tecnologia | WDM | |
| DWDM | ||
| Tecnologie grossolane/altre (SD-WDM, banda O) | ||
| Per tipo di offerta | Componenti | Attrezzature per il trasporto ottico |
| Interruttore ottico | ||
| Piattaforma/Controller ottico | ||
| Servizi | Progettazione e consulenza di rete | |
| Manutenzione, gestione e supporto | ||
| Per utente finale Verticale | Operatori IT e delle telecomunicazioni | |
| Data center cloud e di colocation | ||
| Reti governative e di difesa | ||
| Servizi finanziari | ||
| Sanità e scienze della vita | ||
| Media and Entertainment | ||
| Per Applicazione | Nucleo a lungo raggio | |
| Aggregazione metropolitana | ||
| Accesso/Edge e Back-haul 5G | ||
| Interconnessione tra data center (DCI) | ||
| Per capacità di linea | Inferiore a 100 Gbps | |
| 100 - 400 Gbps | ||
| Più di 400 Gbps | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle reti di trasporto ottico in India?
Il mercato valeva 1.92 miliardi di dollari nel 2026 e si prevede che supererà i 2.81 miliardi di dollari entro il 2031, con un CAGR del 7.88% nel periodo 2026-2031.
Quale segmento sta crescendo più velocemente?
Si prevede che le applicazioni di interconnessione tra data center cresceranno a un CAGR del 10.25%, poiché i cluster iperscalabili e AI richiedono collegamenti in fibra a bassissima latenza.
Quanto è grande la quota di mercato di DWDM?
La tecnologia DWDM deterrà una quota di fatturato del 57.30% nel 2025, grazie alla sua presenza consolidata nelle reti a lungo raggio e metropolitane.
Perché i servizi stanno diventando sempre più importanti?
Gli operatori esternalizzano sempre più la progettazione e la gestione delle reti, portando i ricavi dai servizi a un CAGR del 9.05%, man mano che gli strati ottici diventano più complessi.
Quali sfide potrebbero rallentare la crescita del mercato?
Gli elevati investimenti in investimenti per l'aggiornamento pari a 400G+ e la carenza di professionisti ottici qualificati aggiungono rischi in termini di costi e tempistiche che potrebbero ridurre il ROI a breve termine.
Quali sono le regioni dell'India in cui si registra la maggiore intensità di dispiegamento?
Hub metropolitani come Mumbai, Chennai e Delhi-NCR sono all'avanguardia grazie alla concentrazione di data center e agli approdi di cavi sottomarini, mentre BharatNet guida l'espansione della fibra nelle zone rurali.


