

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
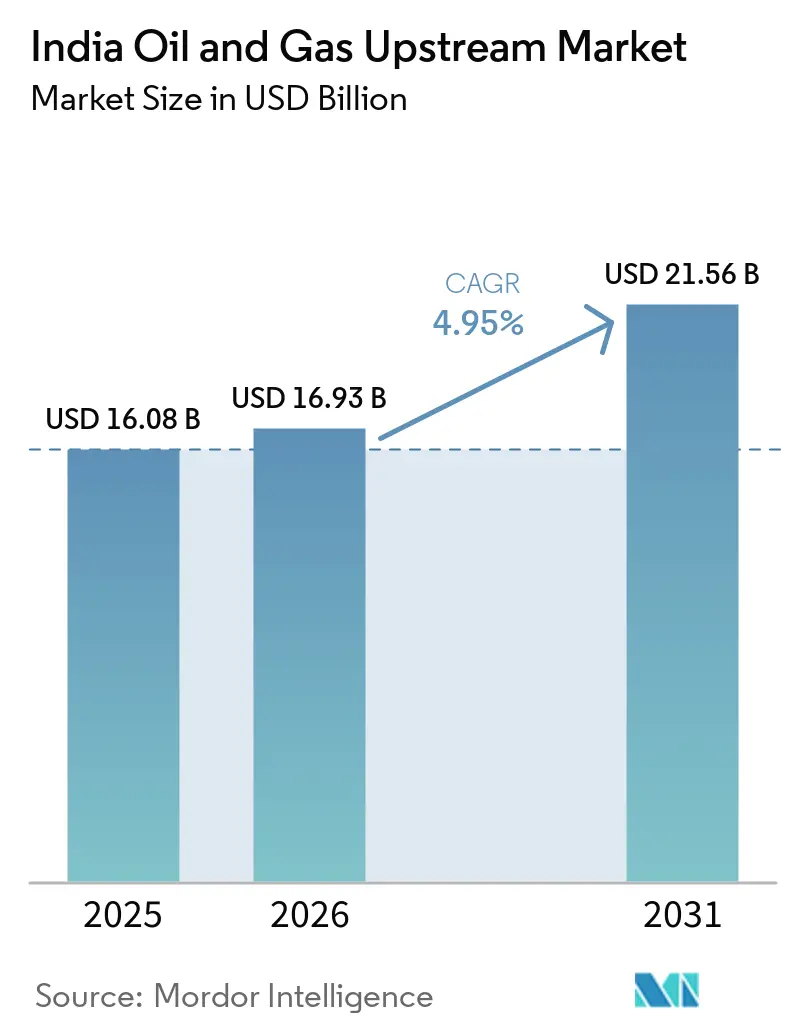
| Dimensione del mercato (2026) | 16.93 miliardo di dollari |
| Dimensione del mercato (2031) | 21.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.95% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato upstream del petrolio e del gas in India di Mordor Intelligence
Si prevede che il mercato indiano dell'esplorazione e produzione di petrolio e gas raggiungerà un valore di 16.08 miliardi di dollari nel 2025, 16.93 miliardi di dollari nel 2026 e 21.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.95% dal 2026 al 2031, a testimonianza della graduale transizione del settore dal declino della produzione tradizionale alle iniziative di ripresa guidate dalla tecnologia.
Un forte sostegno politico, l'implementazione di tecnologie digitali per i giacimenti petroliferi e i progetti di recupero avanzato del petrolio (EOR) compensano l'impatto negativo della complessità geologica, consentendo agli operatori di estrarre ulteriori barili da giacimenti in fase di maturazione e rallentando così la crescita delle importazioni. I capitali si stanno spostando verso prospettive in acque profonde, dove le grandi scoperte possono essere collegate alle infrastrutture esistenti, mentre emerge un'ondata di contratti di smantellamento man mano che la prima generazione di piattaforme offshore indiane si avvicina alla fine del suo ciclo di vita. Le aziende private introducono tecnologie di perforazione e completamento agili, ma le imprese statali mantengono il controllo strategico attraverso le concessioni e le infrastrutture preesistenti. I colli di bottiglia nella catena di approvvigionamento di piattaforme, proppanti e attrezzature sottomarine rimangono i principali ostacoli operativi, ma si stanno gradualmente attenuando con l'espansione della produzione nazionale nell'ambito delle iniziative "Make in India".
Punti chiave del rapporto
- Per tipologia di risorsa, il petrolio greggio ha mantenuto il 67.9% dei ricavi del 2025, mentre il gas naturale è il segmento in più rapida crescita e si prevede che aumenterà a un CAGR del 7.0% fino al 2031.
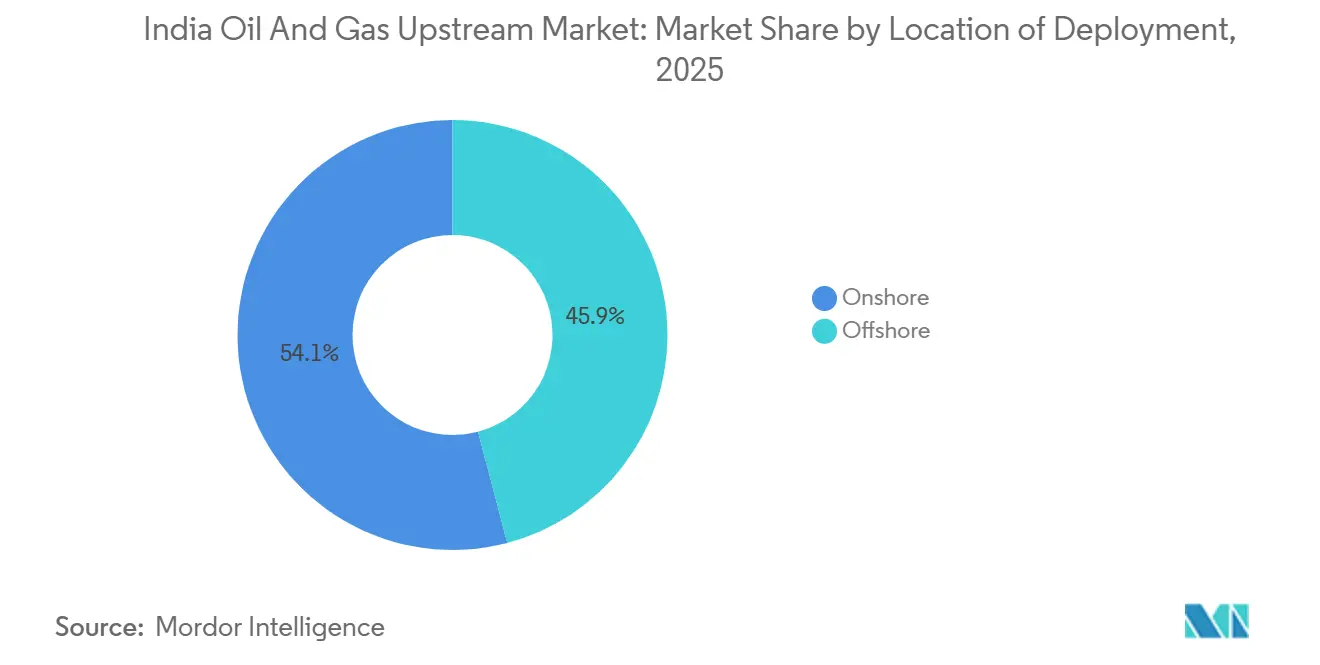
- In base alla localizzazione, i giacimenti onshore rappresentavano la quota maggiore, pari al 54.1% del valore previsto per il 2025, ma si prevede che i blocchi offshore, in particolare quelli in acque profonde di Krishna-Godavari, si espanderanno a un tasso di crescita annuo composto (CAGR) del 6.4% nel periodo 2026-2031.
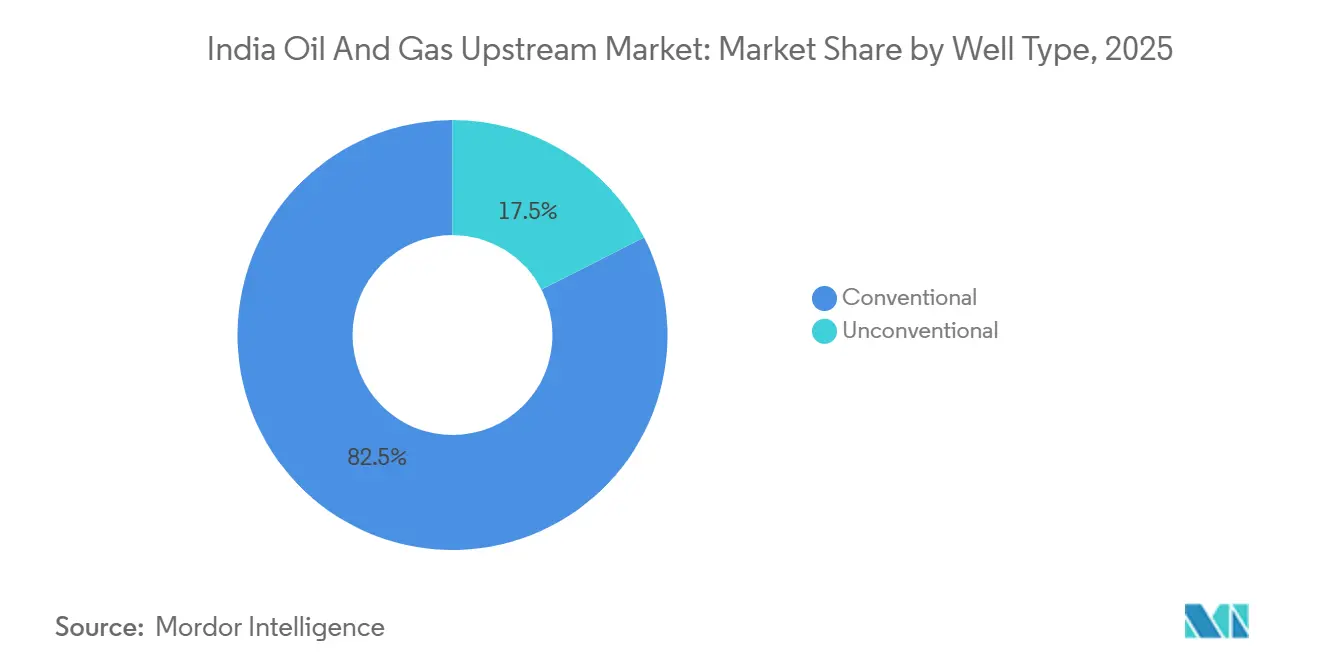
- Per tipologia di pozzo, i pozzi convenzionali hanno rappresentato l'82.5% dell'attività nel 2025, mentre si prevede che i pozzi non convenzionali aumenteranno a un tasso di crescita annuo composto (CAGR) del 6.2% fino al 2031.
- Nel 2025, i settori dei servizi, dello sviluppo e della produzione hanno rappresentato il 64.7% della spesa; si prevede che lo smantellamento crescerà a un tasso annuo composto del 6.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato upstream del petrolio e del gas in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il calo della produzione interna stimola gli investimenti EOR | + 1.2% | Nazionale, concentrato nell'Altopiano di Mumbai, Bacino di Cambay, Rajasthan | Medio termine (2-4 anni) |
| Espansione dei round di gara OALP e degli incentivi HELP | + 1.5% | A livello nazionale, con i bacini di frontiera delle Andamane, dei Vindhya e del Saurashtra che stanno guadagnando terreno. | A lungo termine (≥4 anni) |
| Le riforme dell'indicizzazione del prezzo del gas migliorano l'economia del progetto | + 1.0% | A livello nazionale, con particolare beneficio delle scoperte di gas nei bacini di KG e Mahanadi. | A breve termine (≤2 anni) |
| L'adozione del digitale nel settore petrolifero è guidata dai principali leader IT indiani | + 0.8% | A livello nazionale, i primi interventi nei giacimenti ONGC Mumbai High e OIL Assam. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il calo della produzione interna stimola gli investimenti in EOR
La produzione di greggio dell'India è scesa a 29.4 milioni di tonnellate nel 2025, intensificando la spinta verso metodi di recupero terziario che possono aumentare il recupero finale del 10-15%. [1] Ministero del Petrolio e del Gas Naturale, "Statistiche petrolifere indiane 2025", mopng.gov.in ONGC ha dato il via libera a un'iniezione di alcali-tensioattivi-polimeri da 680 milioni di dollari nel giacimento di Jhalora, puntando a ulteriori 12 milioni di barili in otto anni. Il programma di polimeri di Vedanta nel giacimento di Mangala ha già aumentato il fattore di recupero dal 28% al 36% entro la metà del 2025, estendendo la produzione di plateau fino a sei anni. Il progetto pilota di vapore ciclico di Oil India ha raggiunto un rapporto vapore-petrolio favorevole di 2.8, aprendo prospettive commerciali per 180 milioni di barili di petrolio pesante. Queste iniziative rimangono sensibili al Brent; Un calo dei prezzi del 15% comprometterebbe la redditività del progetto, poiché l'estrazione del petrolio greggio di seconda generazione costa dai 22 ai 28 dollari al barile, circa il doppio dei costi di estrazione del petrolio greggio di prima generazione.
Espansione dei cicli di offerte OALP e degli incentivi HELP
Nel febbraio 2026, l'OALP Round X ha assegnato 31 blocchi che coprono 58,000 km², inclusi nove lotti in acque profonde delle Andamane che non avevano mai attirato offerte in base ai precedenti termini fiscali. [2] Direzione Generale degli Idrocarburi, "Comunicato stampa OALP Round X", dghindia.gov.in I contratti di condivisione dei ricavi dell'HELP consentono agli operatori di dedurre le perdite totali di esplorazione, riducendo l'onere fiscale effettivo sulle scoperte di frontiera al 52%. La partecipazione si è ampliata a 14 nuovi entranti, tre dei quali conglomerati di energie rinnovabili che si coprono dal rischio di transizione, sebbene ONGC e Oil India abbiano ancora conquistato la maggior parte delle aree offrendo maggiori compensi governativi. Una nuova clausola "perfora o abbandona" impone l'avvio delle trivellazioni entro 36 mesi, scoraggiando l'accaparramento speculativo che una volta lasciava inattivo il 42% delle aree concesse in licenza. Le prime indagini sismiche 3D nel blocco offshore di Mahanadi hanno già individuato quattro prospetti con 1.2 trilioni di piedi cubi di gas potenziale, tuttavia l'inizio della produzione è previsto tra oltre sette anni, poiché i collegamenti in acque profonde richiedono un capitale iniziale di 300-500 milioni di dollari.
Riforme dell'indicizzazione del prezzo del gas che migliorano l'economia del progetto
L'indicizzazione trimestrale collegata ai benchmark Henry Hub, National Balancing Point e AECO ha innalzato il tetto amministrato per il gas legacy da 6.50 USD a 8.20 USD per MMBtu nel 2025, riducendo il divario con il GNL spot che si attestava in media a 11.40 USD all'inizio del 2026. [3] Petroleum Planning & Analysis Cell, “Gas Price Notification January 2025,” ppac.gov.in Il tetto più alto ha migliorato i tassi di rendimento interni sui giacimenti marginali di 3-4 punti percentuali. Lo sviluppo del satellite da 1.1 miliardi di USD di Reliance-BP nel KG-DWN-98/2 sfrutta la riforma; Il gasdotto di 22 chilometri raggiunge le infrastrutture esistenti e aggiungerà 5 milioni di metri cubi standard al giorno entro la fine del 2027. Un prezzo minimo di 4.00 dollari per MMBtu protegge i progetti dagli shock di prezzo osservati nel 2020, tuttavia il metano da giacimenti di carbone e il gas di scisto rimangono limitati a 5.61 dollari, scoraggiando gli investimenti in fonti non convenzionali nonostante il considerevole potenziale di risorse.
L'adozione del digitale nel settore petrolifero è guidata dalle principali aziende informatiche indiane
La piattaforma Pragya-AIX di ONGC ora trasmette i dati di 3,200 teste pozzo a modelli di machine learning che prevedono guasti con 72 ore di anticipo, riducendo i tempi di inattività del 18% e salvaguardando 47 milioni di dollari di produzione nel 2025. Tata Consultancy Services gestisce l'analisi edge per evitare i rischi di sicurezza informatica e di latenza che la trasmissione cloud comporta per quattro piattaforme offshore nel 2024. Il progetto pilota DELFI di Schlumberger nel giacimento Jorajan di Oil India ha ridotto i tempi improduttivi di perforazione dal 22% al 14% grazie all'autocalibrazione dei parametri di geosteering. I gemelli digitali di Reliance-IBM hanno modellato 10,000 scenari di produzione per KG-D6, estendendo la vita utile del plateau di 18 mesi. Il collo di bottiglia è il talento: solo l'8% dei 12,000 ingegneri petroliferi che si laureano ogni anno possiede competenze di data science, costringendo gli operatori a ricorrere a personale esterno di società IT con costi aggiuntivi del 40-60%.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità geologica dei bacini terrestri maturi | -0.4% | Nazionale, acuto nei serbatoi a blocchi di faglia Assam-Arakan, carbonati eterogenei di Cambay, zone impoverite ad alta pressione di Mumbai | A lungo termine (≥4 anni) |
| Approvazioni ambientali e di acquisizione di terreni prolungate | -0.4% | Nazionale, particolarmente grave nelle zone ecologicamente sensibili come Dibru-Saikhowa, i Ghati occidentali, le zone di regolamentazione costiera | A lungo termine (≥4 anni) |
| Carenza di materiale di sostegno nazionale di qualità per il fracking | -0.3% | A livello nazionale, sono presenti giacimenti non convenzionali nelle formazioni di scisto di Cambay, nel metano da carbone di Damodar e nelle formazioni di gas non convenzionale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità geologica dei bacini terrestri maturi e prolungate autorizzazioni ambientali
La storia produttiva di 47 anni del giacimento di Mumbai High ha portato la pressione del giacimento al di sotto del punto di bolla nel 60% dei blocchi di faglia, innescando la fuoriuscita di gas che compromette la mobilità del petrolio. Gli schemi di iniezione alternata di acqua e gas ora costano dai 18 ai 24 dollari per barile aggiuntivo. I carbonati del bacino di Cambay presentano una permeabilità variabile di tre ordini di grandezza entro 50 metri, rendendo inefficaci le iniezioni uniformi di acqua e costringendo a 18-24 mesi di modellazione del giacimento per calibrare la geostatistica. Nell'Assam-Arakan, le arenarie fagliate di Barail hanno compartimenti di sottosuolo di otto ettari in media, che richiedono da quattro a sei pozzi verticali per essere commercialmente redditizi, portando i costi di esplorazione e sviluppo oltre i 30 dollari al barile. Nel frattempo, la campagna Dibru-Saikhowa di ONGC ha trascorso 31 mesi in attesa dell'autorizzazione forestale; l'approvazione finale limita le trivellazioni a quattro mesi della stagione secca e impone la sorveglianza della fauna selvatica in tempo reale. [4] Ministero dell'Ambiente, “Ordine di disboscamento per Dibru-Saikhowa”, moef.gov.in Un emendamento del 2024 alla legge sulla fauna selvatica obbliga inoltre gli operatori a finanziare fondi fiduciari per l'habitat pari al 2% del capitale investito nel progetto, estendendo i periodi di ammortamento fino a nove mesi.
Carenza di fornitura nazionale di proppant di qualità adatta al fracking.
I dazi antidumping imposti nel 2025 hanno ridotto le importazioni cinesi di proppante ceramico del 22%, riducendo l'offerta a 142,000 tonnellate. [5] Direzione Generale dei Rimedi Commerciali, "Dazio Antidumping sul Proppante Ceramico", dgtr.gov.in L'impianto Mehsana dell'ONGC aggiunge 60,000 tonnellate all'anno, ma la sua resistenza alla compressione di 8,000 psi limita l'uso a formazioni meno profonde di 3,000 metri. I giacimenti di scisto di Cambay richiedono materiale da 12,000 psi, mentre i giacimenti di metano da carbone di Damodar richiedono miscele di costosa ceramica e sabbia rivestita di resina, gonfiando i costi di completamento di 0.5 milioni di dollari per pozzo. Nove progetti pilota non convenzionali sono stati ritardati nel 2025 poiché gli operatori hanno razionato il proppante tra i pozzi a maggiore rendimento. Carbo Ceramics sta costruendo un impianto nel Gujarat del valore di 85 milioni di dollari, che dovrebbe entrare in funzione nel 2027, ma l'offerta rimarrà limitata per almeno altri 18 mesi.
Analisi del segmento
In base al luogo di impiego: l'espansione offshore supera quella su scala onshore.
Lo sviluppo offshore crescerà a un tasso annuo composto del 6.4% fino al 2031, mentre le attività onshore si espanderanno solo del 3.8%, eppure l'onshore contribuirà ancora per il 54.1% al valore del mercato indiano dell'esplorazione e produzione di petrolio e gas nel 2025. Reliance-BP ha dimostrato che i collegamenti sottomarini possono dimezzare i tempi di sviluppo; il giacimento KG-D6 è passato dall'approvazione a 28 milioni di metri cubi standard al giorno in due anni sfruttando i collettori esistenti. Il piano in acque profonde 98/2 di ONGC richiede un gasdotto di 180 chilometri che aggiunge 620 milioni di dollari, ritardando la prima estrazione di gas al 2029.
I progetti onshore beneficiano di reti di condotte consolidate: l'hub di Barmer di Vedanta collega 340 pozzi a un impianto di trattamento centrale con un costo di individuazione e sviluppo inferiore del 34% rispetto ai costi tipici dei giacimenti offshore, rafforzando la redditività delle attività in prossimità della superficie. Tuttavia, 14 delle 37 piattaforme di trattamento in acque poco profonde di Cambay necessitano di interventi di ammodernamento strutturale entro il 2028, un costo di 190 milioni di dollari che deprime i rendimenti degli asset in fase di maturazione. La prossima zonizzazione per l'eolico offshore ha costretto gli operatori a rinunciare al 18% delle aree potenzialmente sfruttabili nei mari del Gujarat e del Tamil Nadu, limitando lo spazio per le future esplorazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di risorsa: il gas sale mentre il petrolio ristagna
Il gas naturale registra la crescita maggiore nel mercato indiano dell'esplorazione e produzione di petrolio e gas, con un tasso di crescita annuo composto (CAGR) del 7.0% fino al 2031, grazie ai 12.8 milioni di nuovi allacciamenti alla rete del gas cittadino aggiunti nel 2025. Il petrolio greggio, nonostante una quota del 67.9% nel 2025, si trova ad affrontare ostacoli strutturali, poiché i volumi interni sono scesi a 29.4 milioni di tonnellate e la dipendenza dalle importazioni ha raggiunto l'87.3%.
Reliance-BP ha aumentato la produzione del giacimento KG-D6 a 30 milioni di metri cubi standard al giorno (MMSCMD) nel dicembre 2025, coprendo l'11% della domanda nazionale e riducendo le importazioni di GNL, il cui prezzo era di 11.20 dollari per MMBtu. L'utilizzo di gas nel settore energetico è aumentato del 9.2% nel 2025, con 4.8 GW di nuova capacità a ciclo combinato. I fattori di recupero del petrolio rimangono bassi: il giacimento di Mumbai High ha una media del 32%, il che stimola i progetti per l'iniezione di CO₂ miscibile, che richiederebbe un impianto di cattura da 1.2 miliardi di dollari. Le carenze infrastrutturali ostacolano la monetizzazione; la linea Urja Ganga ha operato solo al 62% della sua capacità a causa dei ritardi nella costruzione di reti di distribuzione del gas nelle città dell'Uttar Pradesh e del Bihar.
Per tipologia di pozzo: Cavalli da lavoro convenzionali, promessa non convenzionale
Nel 2025, l'attività di esplorazione e produzione di petrolio e gas in India è stata dominata dall'82.5% dei pozzi convenzionali, concentrati sui giacimenti comprovati del Miocene e dell'Eocene. Le trivellazioni non convenzionali si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 6.2%, tuttavia i pozzi orizzontali di scisto di Cambay hanno subito un calo del 68% nel primo anno, evidenziando la necessità di una spaziatura più ravvicinata e di fratturazioni multistadio, limitate dalla disponibilità di proppante.
L'ottimizzazione è guidata dai dati: il rilevamento a fibra ottica sulla piattaforma Neelam ha ripristinato 840 barili di petrolio al giorno (BOPD) intercettando il flusso dietro il rivestimento a una frazione dei costi di deviazione. I progetti pilota di vapore ciclico per petrolio pesante hanno raggiunto un recupero del 22%, ma l'intensità di carbonio è tre volte superiore a quella dei barili convenzionali, il che comporta futuri rischi normativi. I volumi di metano da giacimenti di carbone sono aumentati del 14% a 1.1 miliardi di metri cubi (BCM), ancora modesti perché i limiti di smaltimento delle acque reflue vincolano la produzione nei distretti ecologicamente sensibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di attività: predomina la produzione, emerge lo smantellamento.
Lo sviluppo e la produzione hanno assorbito il 64.7% della spesa prevista per il 2025; l'esplorazione ha ricevuto il 18.2%, con ONGC che ha stanziato 1.1 miliardi di dollari per 12,000 km² di prospezioni sismiche 3D nei bacini di frontiera di Mahanadi e Andaman. Lo smantellamento è il segmento in più rapida crescita del mercato indiano dell'esplorazione e produzione di petrolio e gas, con un tasso di crescita annuo composto (CAGR) del 6.8%, poiché le nuove normative impongono la rimozione delle piattaforme entro cinque anni dalla cessazione dell'attività, il che si traduce in passività per l'intero settore pari a 4.2 miliardi di dollari entro il 2035.
La scarsità di navi per carichi pesanti rappresenta un collo di bottiglia logistico; l'India dispone di sole due unità in grado di gestire piattaforme da 4,000-8,000 tonnellate, costringendo gli operatori a noleggiare risorse straniere a tariffe giornaliere di 320,000-450,000 dollari. I servizi di produzione si stanno orientando verso l'automazione: 87 pozzi utilizzano ora pompe sommergibili elettriche Schlumberger che riducono il consumo energetico dell'11% e prolungano la durata operativa a 26 mesi, a dimostrazione di una transizione verso la manutenzione predittiva.
Analisi geografica
Nel 2025, le province offshore occidentali, mature, e quelle emergenti in acque profonde orientali hanno fornito congiuntamente il 64% del valore nazionale dell'esplorazione e produzione, pur presentando profili di rischio-rendimento contrastanti. Il giacimento di Mumbai High ha prodotto 11.8 milioni di tonnellate di greggio nel 2025, ma la percentuale media di acqua è salita al 52%, portando i costi operativi a 22 dollari al barile. I giacimenti di gas di Krishna-Godavari hanno registrato una rapida crescita produttiva; il solo KG-D6 fornisce 30 milioni di metri cubi standard al giorno a un costo unitario di sviluppo di 1.8 dollari per mille piedi cubi, il 38% in meno rispetto alla media delle piattaforme indipendenti.
Nel 2025, il bacino di Barmer, nel Rajasthan, ha prodotto 172,000 barili di petrolio al giorno (BOPD) da spesse arenarie di Fatehgarh; le iniezioni di polimeri in quest'area migliorano l'efficienza di spazzamento e mantengono competitivi i costi di estrazione. I giacimenti di Assam-Arakan, caratterizzati da faglie inverse, hanno generato 3.6 milioni di tonnellate, ma richiedono la presenza di più produttori per ogni strato, il che fa lievitare i costi oltre i 30 dollari al barile. L'eterogeneità dei carbonati nel bacino di Cambay limita il recupero tramite iniezione di acqua al 22%, spingendo alla realizzazione di progetti pilota per l'iniezione di gas miscibile.
OALP ha spinto la frontiera dell'esplorazione verso est: nove blocchi in acque profonde delle Andamane e sette aree dei Vindhya sono stati concessi in licenza nel 2026, ma è improbabile che la prima produzione inizi prima del 2031, visti i tempi necessari per le indagini sismiche, le perforazioni e la costruzione del gasdotto. La monetizzazione del gas nel nord-est dipende dal gasdotto Barauni-Guwahati, la cui costruzione è stata ritardata e ora prevista per il 2027 a causa di intoppi nell'acquisizione dei terreni in 14 distretti.
Panorama competitivo
Il mercato indiano dell'esplorazione e produzione di petrolio e gas è consolidato. Le joint venture private, come quella tra Reliance e BP, combinano disciplina finanziaria e know-how nel settore sottomarino, raggiungendo un tasso di successo nell'esplorazione del 60% nel bacino di Krishna-Godavari, più del doppio della media nazionale. L'iniezione di polimeri di Vedanta ha aumentato il fattore di recupero del giacimento di Mangala di otto punti percentuali, ma il punto di pareggio dipende da prezzi superiori a 68 dollari al barile, lasciando i progetti esposti a shock dal lato della domanda.
Le opportunità inesplorate si concentrano nel gas non convenzionale, nello smantellamento e nei servizi digitali. Esistono solo due navi per il sollevamento di carichi pesanti a livello nazionale per le 127 piattaforme destinate alla rimozione, creando un'urgente domanda di capacità di appalto marittimo. I gemelli digitali e l'analisi edge hanno ridotto i tempi di inattività di ONGC di 47 milioni di dollari nel 2025, tuttavia il 60% dei pozzi onshore si affida ancora alla regolazione manuale delle valvole di strozzatura, segno di una diffusione disomogenea della tecnologia.
Le compagnie petrolifere indipendenti di dimensioni più ridotte, come Hindustan Oil Exploration, producono complessivamente 8,400 barili di petrolio equivalente al giorno (BOE/D), una quantità insufficiente per la realizzazione di impianti autonomi; sono quindi costrette ad accettare tariffe di transito che arrivano fino al 24% del valore alla testa del pozzo, compromettendo la redditività dei progetti. Le società di servizi rispondono con skid di lavorazione modulari e la compressione dei costi di noleggio, abbassando le soglie minime di volume necessarie per gli accordi di fornitura.
Leader del settore upstream del petrolio e del gas in India
Società petrolifera e del gas naturale
Reliance Industries Limited
Petrolio India Limited
Hindustan Oil Exploration Co.
Vedanta Ltd (Cairn)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Il consorzio guidato da SEAMEC si è aggiudicato un contratto da 34.19 milioni di dollari da ONGC per la gestione e la manutenzione della nave di supporto offshore "Samudra Prabha" per il periodo 2026-2028.
- Agosto 2025: SNF ha acquisito Obsidian Chemical Solutions, un fornitore di prodotti chimici speciali in rapida crescita nel bacino del Permiano. Questa acquisizione potenzia le capacità di SNF nei settori della stimolazione, acidificazione, cementazione, perforazione e trattamento delle acque di produzione. L'operazione amplia l'efficienza dei servizi, la capacità produttiva e l'offerta di prodotti di SNF per i clienti del settore petrolifero e del gas.
- Agosto 2025: HPCL ha stipulato un accordo decennale di fornitura di GNL con ADNOC Gas per 0.5 milioni di tonnellate all'anno. Questo accordo rafforza l'approvvigionamento di gas naturale dell'India e supporta il suo obiettivo di aumentare la quota di gas nel suo mix energetico. L'accordo consolida inoltre i legami energetici tra l'India e gli Emirati Arabi Uniti, garantendo importazioni stabili di GNL attraverso il terminale di Chhara.
- Luglio 2025: Reliance, ONGC e BP hanno firmato un accordo operativo congiunto per l'esplorazione offshore nel Blocco GS-OSHP-2022/2 all'interno del Bacino di Saurashtra, che copre un'area di 5,454 km². ONGC guiderà le attività di esplorazione per valutare il potenziale di idrocarburi del blocco. Questa collaborazione rappresenta un passo significativo verso il rafforzamento della sicurezza energetica a lungo termine dell'India.
Ambito del rapporto sul mercato upstream del petrolio e del gas in India
Il termine "upstream" si riferisce alle fasi di esplorazione e produzione dell'industria petrolifera e del gas. Dalla fase di esplorazione preliminare fino all'estrazione, il settore upstream dell'industria petrolifera e del gas si concentra su tutte le fasi coinvolte. Il mercato upstream indiano del petrolio e del gas comprende:
Per posizione di distribuzione
| a terra |
| al largo |
Per tipo di risorsa
| Crude Oil |
| Gas Naturale |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per servizio
| Esplorazione |
| Sviluppo e produzione |
| Dismissione |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per tipo di risorsa | Crude Oil |
| Gas Naturale | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per servizio | Esplorazione |
| Sviluppo e produzione | |
| Dismissione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato indiano dell'esplorazione e produzione di petrolio e gas entro il 2031?
Si prevede che il mercato indiano dell'esplorazione e produzione di petrolio e gas raggiungerà i 21.56 miliardi di dollari entro il 2031.
Con quale ritmo si prevede che crescerà la produzione di gas naturale?
Si prevede che la produzione di gas naturale aumenterà a un tasso di crescita annuo composto (CAGR) del 7.0% tra il 2026 e il 2031, il più rapido tra tutte le tipologie di risorse.
Quale segmento sta registrando la crescita più rapida nella spesa per i servizi?
I servizi di smantellamento rappresentano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.8%, e 127 piattaforme sono prossime alla fine del loro ciclo di vita.
Perché i progetti di recupero avanzato del petrolio stanno accelerando?
Il calo della produzione dei giacimenti maturi e i prezzi favorevoli del Brent hanno spinto gli operatori ad adottare iniezioni di polimeri e sostanze chimiche che possono aumentare il recupero fino al 15%.
In che modo le recenti riforme dei prezzi del gas contribuiscono alla redditività dei progetti?
Un prezzo massimo più elevato di 8.20 dollari USA per MMBtu e un prezzo minimo di 4.00 dollari USA hanno ridotto il divario con il GNL, aggiungendo 3-4 punti percentuali ai tassi di rendimento interni dei giacimenti di gas marginali.
Quale collo di bottiglia nell'approvvigionamento influisce sulle trivellazioni non convenzionali?
La carenza a livello nazionale di proppante ceramico ad alta resistenza ha ritardato nove progetti pilota per l'estrazione di gas di scisto e metano da giacimenti carboniferi, un vuoto colmato solo in parte dal nuovo impianto di Mehsana di ONGC.


