

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.23 miliardo di dollari |
| Dimensione del mercato (2031) | 15.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.14% CAGR |
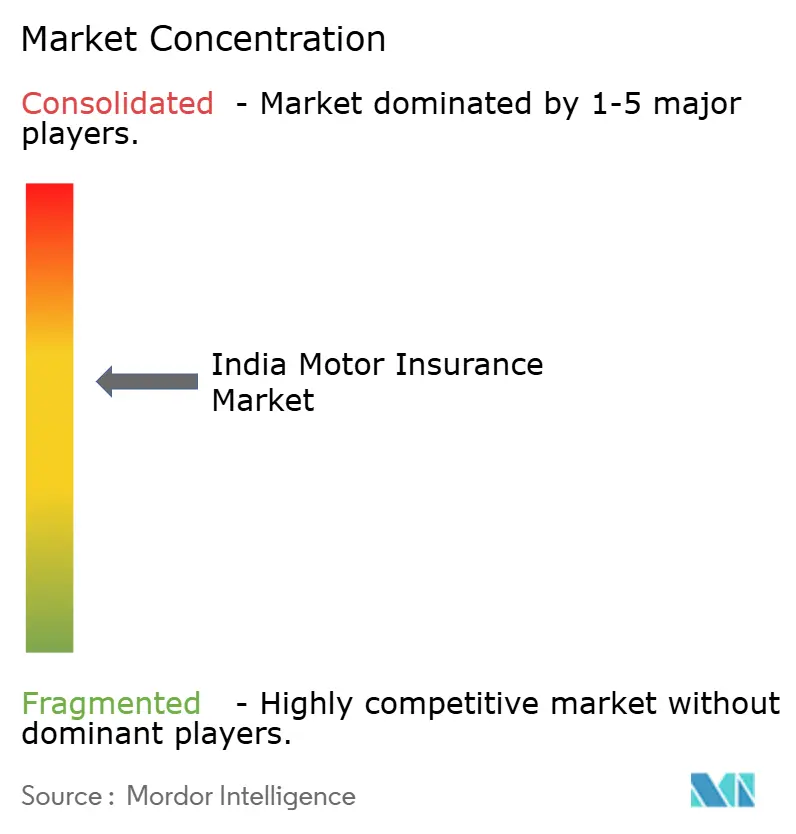
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato assicurativo automobilistico in India di Mordor Intelligence
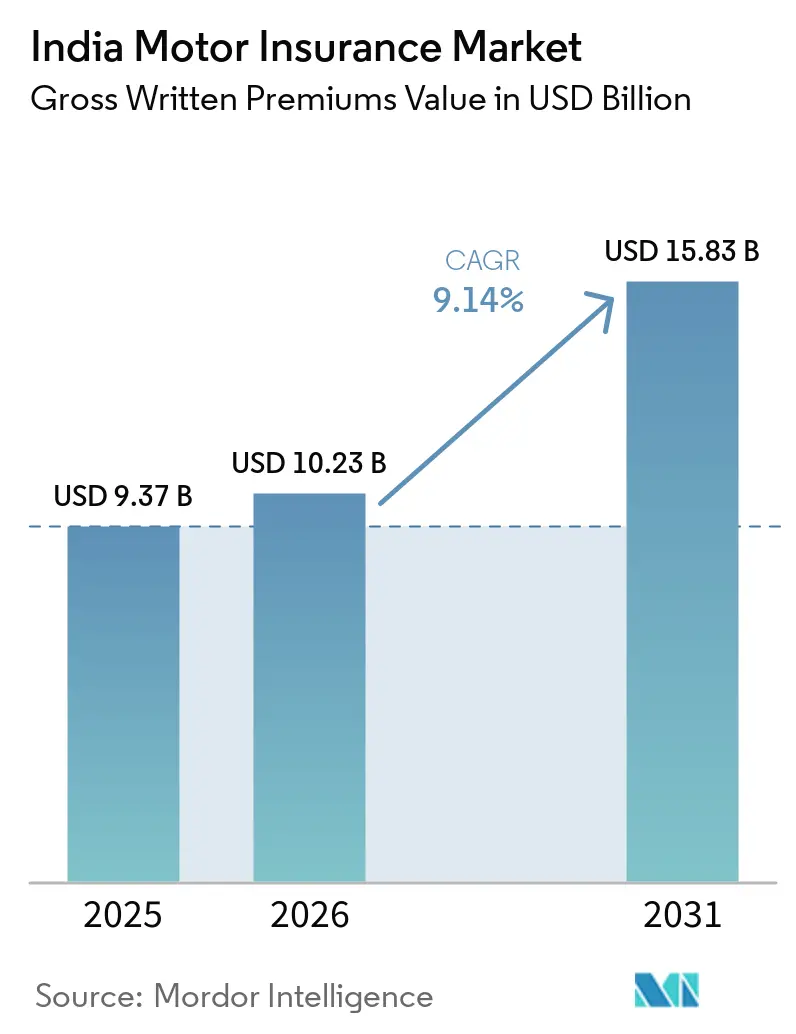
Si prevede che le dimensioni del mercato assicurativo automobilistico indiano in termini di valore dei premi lordi sottoscritti cresceranno da 9.37 miliardi di USD nel 2025 a 10.23 miliardi di USD nel 2026 e si prevede che raggiungeranno i 15.83 miliardi di USD entro il 2031 con un CAGR del 9.14% nel periodo 2026-2031.
Gli obblighi normativi che espandono la copertura di responsabilità civile, sostengono la produzione di nuovi veicoli e incrementano la distribuzione digitale stanno plasmando il mix di prodotti e le strategie di prezzo nel 2026. Le compagnie assicurative stanno dando priorità alla copertura di flotte commerciali e distretti semiurbani scarsamente serviti, rafforzando al contempo i controlli sui sinistri per compensare le pressioni sulle perdite causate dalle frodi. Le polizze di responsabilità civile rimangono dominanti a causa dei requisiti di legge e della sensibilità ai prezzi, sebbene le coperture complete stiano guadagnando terreno poiché i rischi climatici innescano un aumento delle richieste di risarcimento danni. I percorsi digitali stanno accelerando attraverso il marketplace Bima Sugam, supportato dall'Insurance Regulatory and Development Authority of India (IRDAI), che standardizza il confronto, l'emissione e la gestione delle polizze auto.
Punti chiave del rapporto
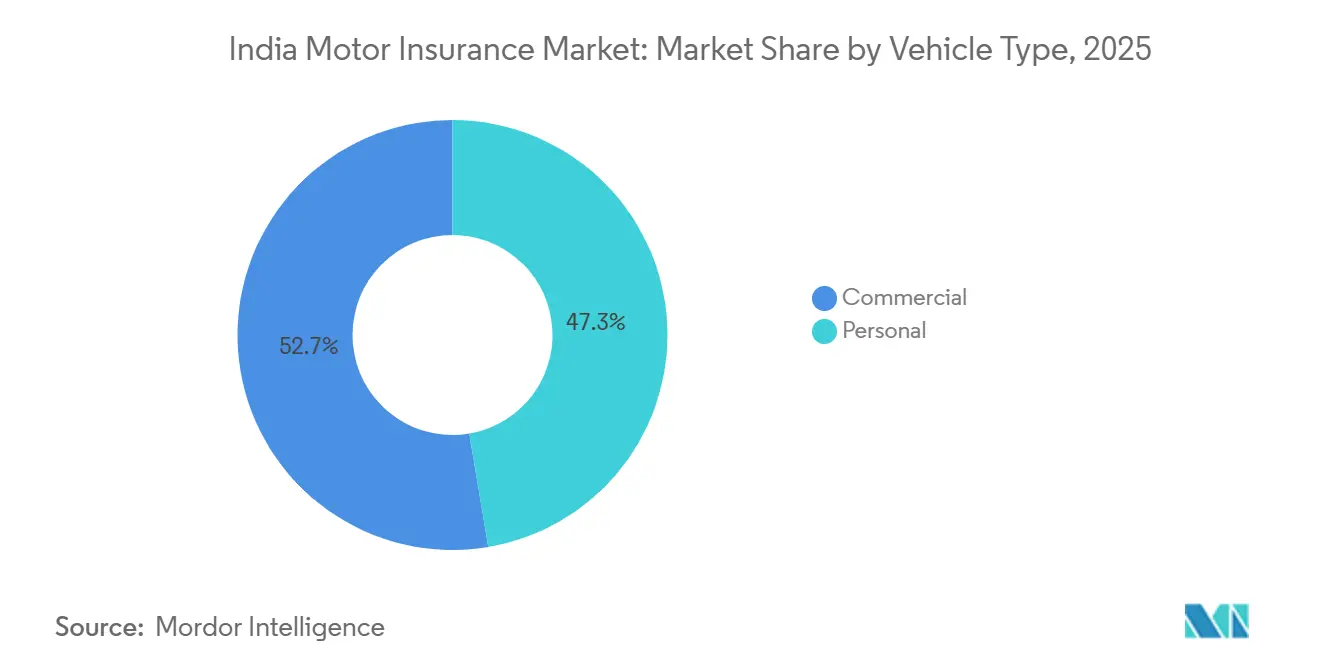
- Per tipologia di veicolo, nel 2025 i veicoli personali (due ruote) rappresentavano il 47.34% della quota di mercato delle assicurazioni auto in India, mentre si prevede che i veicoli commerciali cresceranno a un CAGR dell'11.33% fino al 2031.
- Per tipologia di assicurazione, nel 2025 la terza parte deteneva il 66.34% della quota di mercato delle assicurazioni auto in India, mentre si prevede che la polizza completa crescerà a un CAGR del 12.35% fino al 2031.
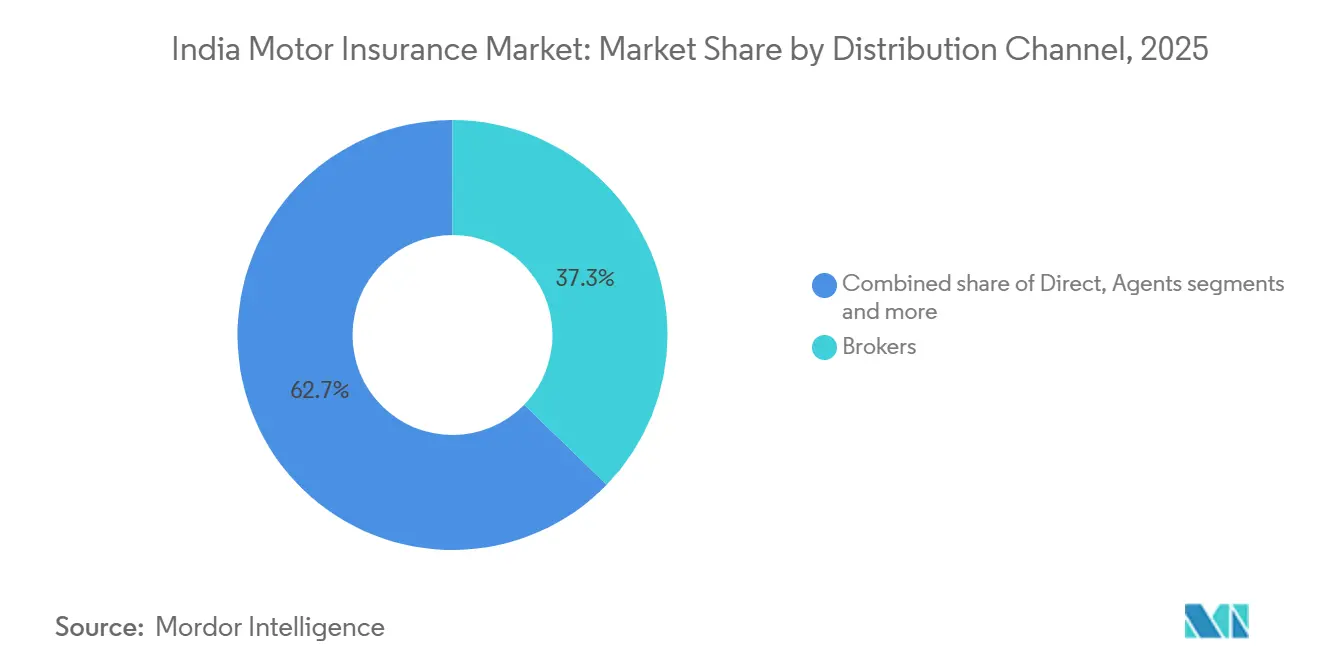
- Per canale di distribuzione, nel 2025 i broker detenevano il 37.26% della quota di mercato delle assicurazioni auto in India e si prevede che i canali digitali diretti cresceranno a un CAGR del 13.76% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato assicurativo automobilistico in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della proprietà di veicoli e delle vendite di veicoli nuovi | + 2.8% | Nazionale, con picchi di crescita nelle città di livello 2/livello 3 | Medio termine (2-4 anni) |
| Copertura obbligatoria di terzi ai sensi del Motor Vehicles Act e dell'applicazione dell'IRDAI | + 1.9% | L'applicazione della legge a livello nazionale è concentrata nei centri urbani con integrazione digitale. | A breve termine (≤ 2 anni) |
| Piattaforme di distribuzione e aggregazione digitale che espandono la portata | + 1.5% | Inizialmente livello urbano 1, a cascata al livello 2/livello 3 | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Maggiore domanda di copertura completa in caso di eventi sinistri legati al clima | + 1.7% | Corridoi costieri e stati settentrionali soggetti a inondazioni | Medio termine (2-4 anni) |
| Progetti pilota di assicurazione basati sull'utilizzo telematico che ricevono supporto normativo | + 0.9% | Prima le metropolitane, poi l'espansione verso gli hub commerciali | A lungo termine (≥ 4 anni) |
| Assicurazione integrata per micro-motori tramite partnership di ride-hailing/e-commerce | + 0.7% | Hub urbani di gig economy di livello 1 e 2 | Medio termine (2-4 anni), Lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della proprietà di veicoli e crescita delle vendite di veicoli nuovi
La forza produttiva e i continui lanci di modelli sostengono gli afflussi di premi, mentre le aggiunte di veicoli continuano nell'anno fiscale 2025-2026. La produzione automobilistica nazionale indiana nell'anno fiscale 2024-2025 ha raggiunto 3.10 crore di unità, sostenuta da 1.96 crore di veicoli a due ruote e 43.02 lakh di veicoli per passeggeri, segnalando un flusso duraturo di attività assicurabili. [1]Fonte: SIAM, "Andamento delle vendite del settore automobilistico di settembre 2025 e secondo trimestre (luglio-settembre 2025)", SIAM.INL'andamento delle nuove vendite nel secondo trimestre dell'anno fiscale 2025-2026 ha incluso una crescita dell'8.3% su base annua delle vendite di veicoli commerciali, raggiungendo le 2,39,781 unità, e un incremento del 7.4% nei volumi di veicoli a due ruote, rafforzando l'espansione dei premi a breve termine. Ogni immatricolazione è collegata alla copertura assicurativa obbligatoria di responsabilità civile ai sensi della normativa vigente in materia di veicoli a motore, traducendo l'attività di concessionaria in emissione di polizze base e supportando il mercato assicurativo automobilistico indiano.[2]Fonte: Ministero dei trasporti stradali e delle autostrade, “Rapporto annuale 2024-25”, Ministero dei trasporti stradali e delle autostrade, morth.nic.inIl mercato assicurativo automobilistico indiano beneficia anche dell'anticipazione dei premi nelle coperture di responsabilità civile a lungo termine per i veicoli nuovi, che reindirizza gli incentivi annuali di impegno verso upsell completi. La politica industriale, incluso il programma Production Linked Incentive (PLI) del Ministero dell'Industria Pesante, con un esborso di 25,938 crore di rupie (3.03 miliardi di dollari), sta catalizzando la capacità di offerta interna e rafforzando la base assicurabile per tutto il periodo del piano attuale.
Copertura obbligatoria di terzi ai sensi del Motor Vehicles Act e dell'applicazione dell'IRDAI
L'assicurazione obbligatoria di responsabilità civile verso terzi si applica a tutti i veicoli in circolazione, garantendo una copertura continua anche in periodi di ristrettezze economiche per i consumatori, elemento fondamentale per il mercato assicurativo automobilistico in India. Il quadro normativo IRDAI 2024 in materia di obblighi di responsabilità civile auto impone alle compagnie assicurative generali di sottoscrivere un volume maggiore di veicoli adibiti al trasporto merci e passeggeri, concentrando gli sforzi sui segmenti con persistenti lacune di protezione. La capacità di controllo è migliorata grazie all'integrazione digitale dei database dei trasporti, che consente la verifica dello stato assicurativo al momento dell'utilizzo e durante i controlli di conformità. I collegamenti con i programmi di assistenza medica d'emergenza per le vittime di incidenti stradali creano ulteriori incentivi alla conformità, collegando la copertura a percorsi di assistenza sanitaria senza contanti supportati da fondi dedicati. Queste misure concentrano la crescita a breve termine del mercato assicurativo automobilistico indiano, soprattutto per quanto riguarda le flotte commerciali, che storicamente presentavano una maggiore percentuale di veicoli non assicurati.
Piattaforme di distribuzione e aggregazione digitale in espansione
Il lancio di aprile 2024 del Bima Sugam Insurance Electronic Marketplace sta standardizzando la scoperta e l'acquisto delle polizze, riducendo l'attrito di acquisizione per gli assicuratori e migliorando l'accesso dei clienti nelle città più piccole[3]Fonte: IRDAI, "Bima Sugam - Mercato elettronico assicurativo", IRDAI.GOV.INSi prevede che i canali diretti digitali, inclusi i portali di proprietà delle compagnie assicurative e gli aggregatori web regolamentati, supereranno la crescita della distribuzione guidata dalle agenzie entro il 2030, rafforzando la portata multicanale del mercato assicurativo auto indiano. Le norme di distribuzione e onboarding in evoluzione di IRDAI relative ai punti vendita (PoSP) e all'integrazione con gli aggregatori di account consentono KYC da remoto e percorsi senza carta, riducendo i tempi di ciclo e supportando economie di scala per le compagnie. Le compagnie assicurative generali del settore pubblico hanno il sostegno del governo per adottare la liquidazione dei sinistri basata sull'intelligenza artificiale per i danni auto, che può aumentare la soddisfazione dei clienti e la produttività, riducendo al contempo le perdite operative.[4]Fonte: PIB, "Il Ministro delle Finanze dell'Unione ha inoltre sottolineato l'urgente necessità di una trasformazione digitale in tutti i PSGIC per migliorare l'erogazione e l'efficienza dei servizi" PIB.GOV.INCon la diffusione del comportamento digitale oltre le aree metropolitane, il mercato assicurativo automobilistico indiano ottiene un nuovo accesso alla domanda di livello 2 e 3 con interfacce localizzate e flussi di app semplificati.
Maggiore domanda di copertura completa in caso di eventi sinistri legati al clima
Il profilo di rischio climatico dell'India continua a generare richieste di risarcimento per danni propri dovuti a inondazioni e piogge cicloniche che colpiscono i veicoli parcheggiati in aree aperte o basse, attirando l'attenzione sulla copertura completa nel mercato assicurativo auto indiano. Nel corso del 2024, eventi di piogge estreme negli stati settentrionali, tra cui Punjab e Uttarakhand, hanno causato picchi di richieste di risarcimento e spinto verso l'aggiornamento delle polizze nei distretti soggetti a inondazioni, dove i veicoli sono esposti a infiltrazioni d'acqua e danni elettrici. Un maggiore utilizzo delle previsioni basate sull'impatto e sistemi di allerta precoce migliorati presso il Ministero delle Scienze della Terra contribuiscono a ridurre le vittime e le perdite secondarie, ma i danni a proprietà e veicoli durante eventi gravi continuano a persistere. Il Ministero degli Interni ha segnalato miglioramenti costanti nella preparazione, tuttavia i ripetuti shock meteorologici mantengono stabile la domanda di copertura completa negli stati costieri e fluviali nel mercato assicurativo auto indiano. Queste condizioni creano dinamiche favorevoli per l'upselling di servizi aggiuntivi come la protezione del motore, la franchigia zero e l'assistenza stradale nelle zone esposte in tutto il mercato assicurativo auto indiano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I consumatori attenti al prezzo preferiscono le polizze di terze parti con il minimo indispensabile | -1.4% | Nazionale; più acuto nelle regioni rurali e nei cluster urbani a basso reddito | Breve termine (≤ 2 anni), Medio termine (2–4 anni) |
| L'aumento delle richieste fraudolente fa aumentare i tassi di perdita | -1.1% | Corridoi urbani ad alta frequenza (Delhi NCR, Mumbai, Bengaluru, Chennai) | A breve termine (≤ 2 anni) |
| La resistenza alla privacy dei dati rallenta l'adozione della telematica | -0.6% | Città metropolitane e di primo livello con una maggiore penetrazione assicurativa digitale | Medio termine (2–4 anni) |
| L'inflazione della catena di fornitura dei pezzi di ricambio riduce i margini di sottoscrizione | -0.9% | Pan-India; impatto più marcato nei mercati OEM e dei veicoli elettrici dipendenti dalle importazioni | Breve termine (≤ 2 anni), Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
I consumatori attenti al prezzo preferiscono le polizze di terze parti con il minimo indispensabile
Nel 2025, le polizze di responsabilità civile verso terzi rappresentavano il 66.34% del totale, a dimostrazione di come la conformità normativa e l'accessibilità economica influenzino le scelte di grandi gruppi di proprietari nel mercato assicurativo auto indiano. Gli obblighi di responsabilità civile verso terzi a lungo termine per i veicoli nuovi comportano premi iniziali più elevati e riducono i contatti annuali, rallentando la conversione alla copertura completa nei primi anni di proprietà, periodo in cui il mercato si basa sulla vendita di polizze aggiuntive. Gli obblighi imposti dall'IRDAI (Insurance Regulatory and Development Authority of India) per le aree rurali mirano ad ampliare la copertura nei consigli di villaggio (gram panchayat), ma questi obiettivi possono essere raggiunti con polizze di responsabilità civile verso terzi a basso margine, perpetuando così una strategia incentrata sul prezzo nel mercato assicurativo auto indiano. I limiti di reddito e l'applicazione disomogenea delle norme incoraggiano molti proprietari a concentrarsi sui minimi di legge, limitando una protezione più ampia nei segmenti di veicoli con una maggiore frequenza di incidenti. Le compagnie assicurative stanno utilizzando incentivi digitali, opzioni aggiuntive semplificate e una formazione trasparente sulla gestione dei sinistri per incentivare l'upgrade alla copertura completa.
L'aumento delle richieste fraudolente fa aumentare i tassi di perdita
Le frodi assicurative gonfiano i rapporti sinistri/premi e spingono i rapporti combinati al di sopra di livelli sostenibili, incentivando l'adozione di analisi e la condivisione di dati tra le compagnie assicurative nel mercato indiano delle assicurazioni auto. Le Linee guida del quadro di monitoraggio delle frodi assicurative del 2025 prevedono unità antifrode dedicate e la partecipazione allo scambio di informazioni tramite l'Insurance Information Bureau per rafforzare l'individuazione delle frodi nel mercato. I corridoi urbani con traffico intenso e maggiore frequenza di sinistri, tra cui Delhi NCR, Mumbai e Bengaluru, richiedono audit più rigorosi delle reti di riparazione e verifiche dell'identità per scoraggiare le frodi organizzate. Le compagnie assicurative generali del settore pubblico stanno implementando la liquidazione dei sinistri basata sull'intelligenza artificiale per i danni propri dei veicoli, il che riduce i tempi di elaborazione e segnala le anomalie in modo più coerente e su larga scala nel mercato indiano delle assicurazioni auto. I rapporti sinistri/premi delle compagnie statali si sono moderati entro l'anno fiscale 2024, sebbene la pressione sulla sottoscrizione e la gravità dei sinistri nelle aree urbane rimangano priorità operative attive nel mercato.
Analisi del segmento
Per tipo di veicolo: i veicoli a due ruote guidano il volume, i veicoli commerciali accelerano la crescita
Nel 2025, i veicoli privati (motocicli) detenevano il 47.34% della quota di mercato indiana delle assicurazioni auto, a testimonianza della loro significativa presenza in termini di immatricolazioni e volume di premi, sia nella mobilità urbana che in quella rurale. La crescita della produzione e delle vendite è proseguita nel secondo trimestre dell'anno fiscale 2025-2026, con un aumento del 7.4% su base annua dei volumi relativi ai veicoli a due ruote, consolidando un'ampia base di polizze che sostiene i flussi di rinnovo sul mercato. I requisiti di responsabilità civile a lungo termine per i nuovi veicoli a due ruote mantengono elevati i premi iniziali, ma riducono la frequenza di adesione annuale e spostano l'attenzione sulle offerte di copertura completa a tempo determinato nel mercato assicurativo indiano. Nelle aree urbane più densamente popolate, il rischio di furto e la frequenza degli incidenti aumentano in genere l'attrattiva della copertura completa e delle opzioni aggiuntive, soprattutto durante i mesi del monsone, che incrementano le richieste di risarcimento per danni da acqua. Le compagnie assicurative stanno testando soluzioni telematiche semplificate e incentivi basati su app per incrementare la conversione delle polizze per danni propri tra i proprietari di veicoli a due ruote nel mercato assicurativo indiano.
Si prevede che i veicoli commerciali rappresenteranno la categoria a più rapida crescita, con un CAGR dell'11.33% fino al 2031, grazie all'espansione della logistica e agli obblighi normativi in materia di sottoscrizione assicurativa, che si rivolgono ai trasportatori di merci e passeggeri non assicurati nel mercato assicurativo automobilistico indiano. Nel secondo trimestre dell'anno fiscale 2025-2026, le vendite di veicoli commerciali sono aumentate dell'8.3% su base annua, raggiungendo le 2,39,781 unità, ampliando la base premi per gli operatori di flotte e i proprietari singoli che necessitano di limiti di responsabilità più elevati e di una copertura più ampia. Il quadro normativo dell'IRDAI impone un incremento della copertura in queste categorie, riducendo le aree non assicurate e aumentando il rendimento dei premi sul mercato. Gli Stati hanno adottato incentivi per la rottamazione dei veicoli, che includono agevolazioni fiscali fino al 25% per i veicoli non adibiti al trasporto e al 15% per i veicoli adibiti al trasporto in molte giurisdizioni, a supporto del rinnovamento delle flotte e dell'emissione di nuove polizze, migliorando al contempo la qualità del rischio nel mercato assicurativo automobilistico indiano. Nel periodo FY2024-FY2025 sono state registrate 43.02 lakh di unità di veicoli passeggeri, e una quota maggiore di veicoli commerciali fa aumentare i premi medi a causa dei valori su strada più elevati e degli obblighi in materia di dispositivi di sicurezza presenti sul mercato.
L'adozione dei veicoli elettrici sta introducendo un sottosegmento in crescita che richiederà coperture assicurative specifiche per batterie e sistemi di ricarica, adattate ai diversi profili di rischio nel settore assicurativo automobilistico indiano. La penetrazione dei veicoli elettrici nelle nuove vendite ha raggiunto il 7.66% nel 2024, con una forte diffusione commerciale in aree come Chandigarh e una crescente diffusione tra i privati in diversi stati, il che genera la necessità di una maggiore varietà di prodotti per i proprietari di veicoli elettrici. I modelli di prezzo per i veicoli elettrici sono in continua evoluzione, poiché lo storico dei sinistri, la durata delle batterie e la maturità della rete di riparazione sono ancora in fase di sviluppo per la definizione di modelli attuariali coerenti sul mercato. La leadership a livello statale nell'adozione dei veicoli elettrici, come l'elevata penetrazione delle auto elettriche in Kerala e la leadership commerciale di Chandigarh, crea una domanda regionale di prodotti specializzati prima delle medie nazionali nel mercato assicurativo automobilistico indiano. Le compagnie assicurative stanno sperimentando coperture per il degrado delle batterie e la responsabilità per le infrastrutture di ricarica, che diventano sempre più rilevanti con l'aumento delle flotte di veicoli elettrici. Nel tempo, la crescita dei volumi di veicoli elettrici diversificherà la base dei premi e modificherà i modelli di sinistro sul mercato.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di assicurazione: domina la terza parte, guadagna terreno la copertura completa
Nel 2025, l'assicurazione di responsabilità civile verso terzi deteneva una quota del 66.34% e rimane la spina dorsale del numero di polizze grazie ai requisiti di legge e alla sensibilità al prezzo degli acquirenti nel mercato assicurativo auto indiano. Il reddito lordo da premi diretti per la responsabilità civile auto ha raggiunto 60,871.70 crore di INR (7.11 miliardi di USD) nell'anno fiscale 2024-2025, supportato da obblighi di copertura a lungo termine e da un'applicazione mirata che stabilizza l'afflusso di premi nel mercato. I continui perfezionamenti dell'IRDAI in materia di contabilità dei premi e rendicontazione degli obblighi contribuiscono a mantenere chiarezza e disciplina nelle politiche in un segmento che assicura il rischio stradale su scala nazionale. Poiché le compagnie assicurative cercano una crescita equilibrata, stanno affinando le tattiche di prezzo e rinnovo per difendere i margini e al contempo aumentare la fidelizzazione nel corso del ciclo di vita delle polizze nel mercato assicurativo auto indiano. Nel periodo di previsione, si prevede che l'emissione guidata dalla conformità continuerà a sostenere il mercato, anche se il mix di prodotti si modificherà in base all'esposizione climatica e al valore degli asset.
Si prevede che le assicurazioni complete cresceranno a un tasso di crescita annuo composto (CAGR) del 12.35% tra il 2026 e il 2031, poiché il rischio patrimoniale percepito e la volatilità climatica spingono un numero maggiore di proprietari a cercare una protezione più ampia nel mercato assicurativo auto indiano. I premi per danni propri ai veicoli a motore hanno totalizzato 40,435.78 crore di rupie (4.73 miliardi di dollari) nell'anno fiscale 2024-2025, rappresentando una quota significativa dei premi del ramo auto con un margine di cross-selling nei distretti del mercato ad alta esposizione. I picchi di domanda spesso seguono previsioni meteorologiche estreme e avvisi di alluvione, soprattutto negli stati costieri e fluviali dove i danni da acqua ai veicoli sono ricorrenti nel mercato assicurativo auto indiano. I progetti pilota di sandbox regolamentari consentono proposte basate sull'utilizzo che premiano il basso chilometraggio e la guida sicura, il che potrebbe migliorare la conversione alla copertura completa tra i proprietari privati. Le linee guida aggiornate sulla sicurezza informatica del 2025 stanno contribuendo ad affrontare i problemi di privacy che hanno rallentato l'adozione di modelli di prezzo basati sui dati nel mercato assicurativo auto indiano.
Per canale di distribuzione: broker in testa, picchi digitali diretti
Nel 2025, i broker hanno conquistato il 37.26% della distribuzione dei premi e continuano a essere un punto di riferimento per le polizze con consulenza e supporto nella gestione dei sinistri, un servizio apprezzato dalle piccole flotte e dai neo-acquirenti nei distretti semi-urbani del settore assicurativo auto in India. Il settore assicurativo auto indiano si basa su modelli ibridi in cui broker e agenti integrano percorsi digitali per ampliare la portata e mantenere la qualità del servizio anche per i sinistri più complessi. L'agenzia aziendale, tramite banche e partnership con concessionarie auto, sostiene il flusso di clienti privati e i rinnovi delle flotte, che spesso richiedono massimali più elevati o pacchetti aggiuntivi, supportando così la crescita qualitativa del mercato assicurativo auto indiano. Le reti PoSP consentono l'iscrizione anche nelle zone più remote e vengono utilizzate per integrare i prodotti per micro-auto con i relativi servizi finanziari nei villaggi e nelle piccole città. Con il miglioramento dell'elaborazione automatizzata delle pratiche, i broker stanno adottando strumenti di servizio digitali che riducono i tempi di ciclo e migliorano la trasparenza nel mercato assicurativo auto indiano.
Si prevede che i canali digitali diretti, che includono portali assicurativi, app per dispositivi mobili e aggregatori regolamentati, cresceranno a un tasso di crescita annuo composto (CAGR) del 13.76% fino al 2031, posizionandosi così per conquistare una quota maggiore di nuove polizze assicurative nel mercato indiano delle assicurazioni auto. Il marketplace Bima Sugam fornisce infrastrutture comuni per la ricerca e l'assistenza clienti e supporta l'onboarding senza carta e la verifica guidata dell'identità del cliente (KYC) su larga scala nel mercato. Le compagnie assicurative generali del settore pubblico stanno implementando la liquidazione dei sinistri basata sull'intelligenza artificiale per i danni propri dei veicoli, il che può ridurre i tempi di pagamento e aumentare la fiducia dei clienti nei servizi digitali. L'integrazione con gli aggregatori di account consente la condivisione dei dati basata sul consenso, riducendo la documentazione manuale, migliorando la produttività e diminuendo gli abbandoni durante l'acquisto e la gestione dei sinistri nel mercato indiano delle assicurazioni auto. Le proposte di micromotori integrate nelle piattaforme di mobilità sono ancora in fase iniziale, ma forniscono un accesso strategico ai conducenti della gig economy nei centri urbani di primo e secondo livello del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Maharashtra è in testa con una quota del 18%, a testimonianza dell'elevata densità di veicoli a Mumbai e Pune e di un'ampia base commerciale che supporta volumi di premi stabili nel mercato assicurativo auto indiano. Seguono il Tamil Nadu e il Karnataka, con solidi ecosistemi di produzione automobilistica e un'ampia base occupazionale nel settore IT che incentivano la proprietà di auto private e premi medi più elevati nel mercato delle assicurazioni complete. L'Uttar Pradesh detiene la base veicolare più ampia e ha superato 1.1 milioni di veicoli elettrici all'inizio del 2025, tuttavia la sua quota di premi è inferiore a causa di valori medi dei veicoli più bassi e di una maggiore presenza di veicoli a due ruote che favorisce la sola copertura obbligatoria nel mercato assicurativo auto indiano. I corridoi logistici del Gujarat e l'attività dei servizi finanziari nella GIFT City sostengono la domanda di polizze per flotte e privati che richiedono una copertura personalizzata. I livelli dei premi urbani sono più elevati nelle metropoli perché la congestione, il rischio di furto e i costi delle reti di riparazione avanzate influenzano i prezzi e l'adozione delle assicurazioni complete nel mercato.
Gli stati settentrionali, con Delhi NCR, Haryana, Punjab e Uttarakhand, generano un forte flusso di premi assicurativi grazie alla proprietà e alle attività logistiche di alto profilo nelle zone di Gurugram e Noida nel mercato assicurativo automobilistico indiano. Le precipitazioni estreme registrate nel 2024 hanno aumentato i sinistri in diversi distretti settentrionali e hanno innescato un evidente passaggio a coperture complete, dove l'esposizione al parcheggio e l'allagamento sono ricorrenti. Chandigarh ha guidato l'adozione di veicoli elettrici commerciali nel 2024 e sta definendo le prime progettazioni per coperture auto specifiche per i veicoli elettrici, che possono influenzare lo sviluppo dei prodotti nel mercato assicurativo automobilistico indiano. Haryana ha registrato una costante adozione di veicoli elettrici nelle categorie private e commerciali e sta creando una base per prodotti di responsabilità civile per batterie e ricarica per le flotte. Questi modelli regionali richiedono una politica tariffaria e una logistica dei sinistri reattiva per mantenere livelli di servizio costanti nel mercato assicurativo automobilistico indiano.
Gli stati costieri meridionali e orientali continuano a mostrare una domanda elevata di copertura completa a causa della ripetuta esposizione ai cicloni e delle forti inondazioni monsoniche nel mercato assicurativo automobilistico indiano. La stagione dei monsoni del Kerala del 2024, con segnalazioni di vittime legate al maltempo e inondazioni diffuse, è stata correlata a un aumento delle richieste di risarcimento per danni propri e a un incremento delle polizze nei distretti costieri del mercato assicurativo automobilistico indiano. L'Andhra Pradesh ha documentato danni significativi alle proprietà durante i recenti eventi meteorologici estremi, che fungono da indicatore indiretto dell'esposizione automobilistica nelle stesse zone soggette a inondazioni che determinano gli upgrade delle coperture. Telangana e Goa hanno registrato una significativa penetrazione di veicoli elettrici privati nel 2024, il che supporta l'adozione precoce di polizze focalizzate sui veicoli elettrici, mentre l'elevata adozione complessiva di veicoli elettrici nel Tripura dimostra come gli stati più piccoli possano diventare i primi banchi di prova per prodotti specializzati nel mercato. Man mano che le compagnie assicurative affinano la valutazione zonale in base all'esposizione, i premi stanno diventando più sensibili alla posizione, dove i gradienti di inondazione sono più granulari nel mercato assicurativo automobilistico indiano.
Panorama competitivo
Il settore assicurativo auto indiano opera in un settore danni moderatamente frammentato, in cui le compagnie pubbliche e i principali operatori privati competono su prezzi, velocità e servizi digitali nel mercato assicurativo auto indiano. New India Assurance ha guidato la raccolta premi danni fino a ottobre 2025 con una quota del 13.19% e 25,653.35 crore di rupie indiane (3.00 miliardi di dollari), confermando la sua posizione tra le compagnie di primo livello nel mercato assicurativo auto indiano. ICICI Lombard deteneva una quota dell'8.69% con 16,907.38 crore di rupie indiane (1.98 miliardi di dollari) e una sottoscrizione disciplinata e costante nei segmenti ad alto rischio. Bajaj Allianz deteneva il 6.92% con 13,464.46 crore di rupie indiane (1.57 miliardi di dollari), riflettendo una propensione al rischio selettiva tra i pool di flotte e i corridoi urbani. L'adozione di strumenti di analisi e digitali da parte delle compagnie private è in espansione, mentre gli operatori pubblici stanno anche ampliando le capacità simili nel mercato assicurativo auto indiano.
Il rafforzamento operativo continua presso le compagnie assicurative del settore pubblico sotto la direzione del governo, includendo la liquidazione dei sinistri basata sull'intelligenza artificiale per i danni propri dei veicoli, la verifica digitale dell'identità (KYC) basata su aggregatori di conti e un sistema di triage delle frodi più efficiente, in grado di contenere le perdite nel mercato assicurativo automobilistico indiano. Il quadro di monitoraggio delle frodi assicurative dell'IRDAI rende obbligatoria la condivisione dei dati tramite l'Insurance Information Bureau, che supporta la verifica incrociata tra le compagnie assicurative e l'inserimento in lista nera dei recidivi nel mercato assicurativo automobilistico indiano. Le compagnie assicurative statali hanno moderato i rapporti sinistri/premi entro l'anno fiscale 2024, sebbene la gravità degli incidenti urbani e l'inflazione dei ricambi mantengano elevate le pressioni sui sinistri nel mercato. Il mercato dei ricambi auto ha raggiunto i 99,948 crore di rupie (11.68 miliardi di dollari) nell'anno fiscale 2025 e le interruzioni del trasporto marittimo hanno aumentato i costi logistici, influenzando le spese di riparazione e la gestione della gravità dei sinistri nel mercato assicurativo automobilistico indiano. Questi cambiamenti operativi mirano a stabilizzare i margini senza compromettere i livelli di servizio offerti al mercato.
Le opportunità di crescita si concentrano sulla diffusione dei veicoli a due ruote nelle aree rurali, sulla copertura specifica per batterie e infrastrutture di ricarica dei veicoli elettrici e sulle flotte commerciali, dove la quota di veicoli non assicurati rimane significativa nel mercato assicurativo automobilistico indiano. I progetti pilota di sandbox regolamentare per la telematica e i prodotti integrati tramite piattaforme di mobilità offrono un accesso efficiente a nuove generazioni di utenti, supportati da infrastrutture digitali comuni attraverso Bima Sugam nel mercato assicurativo automobilistico indiano. I piani Bima Trinity, incluso Bima Vistaar, mirano a migliorare l'accesso nelle aree remote e semiurbane attraverso prodotti semplificati e processi digitali nel mercato assicurativo automobilistico indiano. L'implementazione dipenderà dalla fiducia nell'ultimo miglio, dalla trasparenza nella gestione dei sinistri e dal controllo costante dei costi, fattori che insieme influenzano la fidelizzazione a lungo termine nel mercato.
Leader del settore assicurativo automobilistico in India
-
Nuova India Assicurazione
-
ICICI Assicurazione Generale Lombarda
-
Bajaj Allianz Assicurazione Generale
-
Assicurazione generale HDFC ERGO
-
Assicurazione generale IFFCO Tokyo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: BMS Group Ltd ha annunciato una partnership strategica con Berns Brett India per la costituzione di BMS (India) Ltd, soggetta ad approvazione normativa, segnando il suo ingresso nel mercato indiano dell'intermediazione assicurativa. Questa iniziativa amplia la presenza degli operatori assicurativi specializzati a livello globale nel panorama della consulenza e dell'intermediazione sui rischi in India.
- Dicembre 2025: l'IRDAI ha approvato il passaggio a un regime di capitale basato sul rischio (RBC) e ha aggiornato gli standard contabili (allineati alle pratiche globali), volti a migliorare la trasparenza della solvibilità e ad allineare le compagnie assicurative indiane alle norme internazionali a partire da aprile 2026. Si prevede che queste riforme avranno un impatto sull'adeguatezza patrimoniale, sulla disciplina di sottoscrizione e sulla determinazione dei prezzi dei prodotti in tutti i segmenti, incluso quello automobilistico.
- Dicembre 2025: Life Insurance Corporation of India (LIC) ha stretto una partnership con Sahaj Insurance Services per ampliare l'accesso alle assicurazioni nelle aree rurali e semiurbane, migliorando la distribuzione. L'ampliamento della rete potrebbe supportare la vendita incrociata di prodotti assicurativi generali, tra cui l'assicurazione auto, contribuendo a migliorare la penetrazione nei mercati meno serviti.
- Dicembre 2025: l'Alta Corte di Madras ha ordinato alla polizia di registrare 308 denunce di illeciti (FIR) relative a denunce di frode assicurativa riguardanti Cholamandalam MS General Insurance e New India Assurance, a dimostrazione dell'efficacia dell'azione giudiziaria contro le frodi assicurative. L'azione dimostra l'attenzione istituzionale rivolta alla riduzione delle richieste fraudolente che gonfiano le strutture dei costi.
- Giugno 2025: ICICI Lombard ha registrato una crescita dell'11.5% nel settore auto nell'anno fiscale 25 e ha previsto di superare l'espansione del settore di 100-200 punti base nell'anno fiscale 26 attraverso sinistri digitali e partnership OEM.
- Marzo 2025: Bajaj Group ha acquisito il 26% delle azioni di Allianz SE in entrambe le entità Bajaj Allianz per 24,180 crore di INR (2,827.5 milioni di USD), dando vita alla più grande compagnia assicurativa privata nazionale del Paese.
Ambito del rapporto sul mercato assicurativo automobilistico in India
L'assicurazione auto è una forma di assicurazione che fornisce protezione finanziaria al proprietario di un veicolo, come un'auto, un camion, una moto o un altro veicolo stradale. È principalmente destinata a proteggere da lesioni personali o danni causati da incidenti stradali e da qualsiasi responsabilità che possa derivare da incidenti che si verificano all'interno del veicolo. Il rapporto include un'analisi completa del mercato indiano delle assicurazioni auto, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti del mercato, le dinamiche di mercato e i profili aziendali chiave.
Il mercato assicurativo automobilistico indiano è segmentato in base al tipo di assicurazione automobilistica (danni propri, terzi), all'applicazione (assicurazione automobilistica commerciale (veicoli leggeri, veicoli pesanti, altri veicoli commerciali), assicurazione automobilistica privata), al canale di distribuzione (agenti individuali, broker, banche, online, altri), allo stato (Maharashtra, Tamil Nadu, Karnataka, Uttar Pradesh, Gujarat, altri stati).
Il rapporto offre dimensioni del mercato e previsioni per il mercato indiano delle assicurazioni auto in valore dei ricavi (USD) per tutti i segmenti di cui sopra.
Per tipo di veicolo
| MONITOR PERSONALI |
| Commerciale |
Per tipo di assicurazione
| Terzo |
| Globale |
Per canale di distribuzione
| Direct |
| Agenti |
| Brokers |
| Banche |
| Altri canali di distribuzione |
| Per tipo di veicolo | MONITOR PERSONALI |
| Commerciale | |
| Per tipo di assicurazione | Terzo |
| Globale | |
| Per canale di distribuzione | Direct |
| Agenti | |
| Brokers | |
| Banche | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il profilo di crescita previsto per il mercato assicurativo automobilistico indiano fino al 2031?
Si prevede che il mercato indiano delle assicurazioni auto raggiungerà i 15.83 miliardi di dollari entro il 2031, rispetto ai 9.37 miliardi di dollari del 2025, con un CAGR del 9.14%, riflettendo gli obblighi normativi, l'espansione della proprietà dei veicoli e i guadagni della distribuzione digitale.
Quale tipologia di polizza è destinata a diffondersi più rapidamente nel mercato assicurativo automobilistico indiano?
Si prevede che la copertura completa crescerà a un CAGR del 12.35% entro il 2031, poiché l'esposizione ai cambiamenti climatici aumenta il rischio di danni personali e l'adozione di componenti aggiuntivi.
Come stanno cambiando i canali di distribuzione nel mercato assicurativo automobilistico indiano?
I broker detengono la quota maggiore, pari al 37.26%, mentre si prevede che i canali digitali diretti registreranno un CAGR del 13.76% entro il 2031, con il supporto del mercato Bima Sugam.
Quali segmenti di veicoli definiscono le dinamiche di crescita del mercato assicurativo automobilistico indiano?
I veicoli a due ruote sono in testa alle polizze con una quota del 47.34%, mentre si prevede che i veicoli commerciali cresceranno più rapidamente, con un CAGR del 11.33% entro il 2031, grazie all'espansione della logistica e alla sottoscrizione guidata dall'applicazione delle norme.
Quali cambiamenti normativi avranno maggiore impatto sul mercato assicurativo automobilistico indiano nel 2026?
I quadri normativi IRDAI per il periodo 2024-2025 includono gli obblighi di terze parti rurali e automobilistiche, il mercato Bima Sugam, le disposizioni del Regulatory Sandbox e le linee guida per il monitoraggio delle frodi, che definiscono la distribuzione, la sottoscrizione e i reclami.


