

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
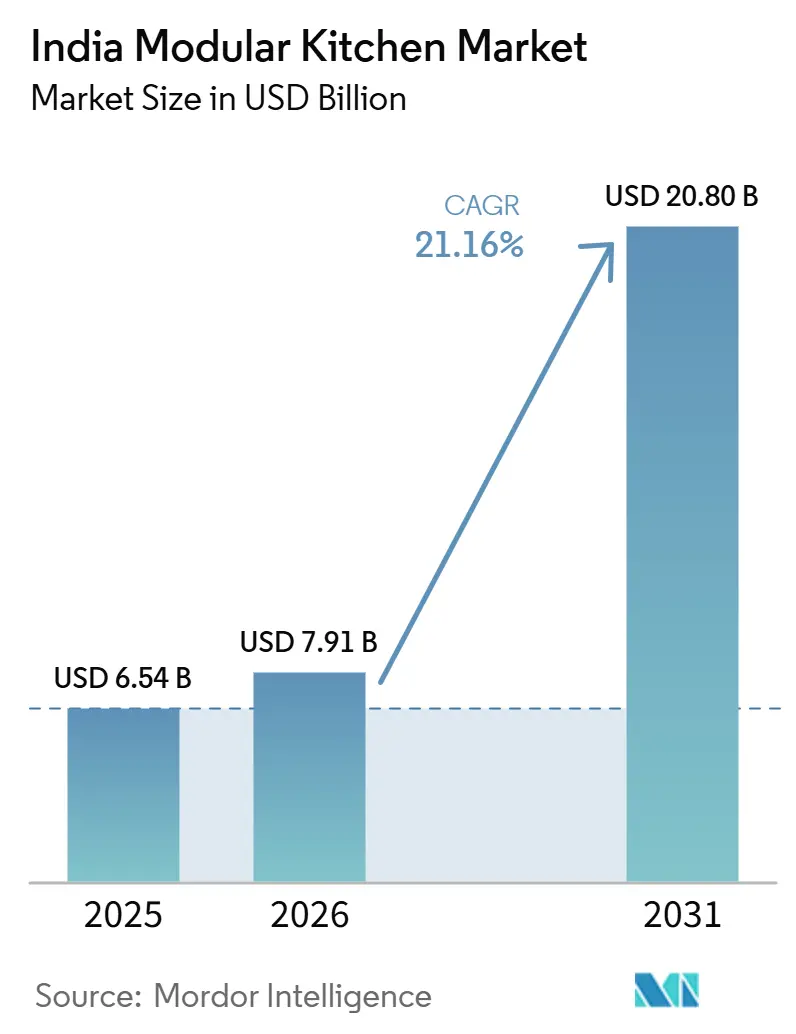
| Dimensione del mercato (2026) | 7.91 miliardo di dollari |
| Dimensione del mercato (2031) | 20.80 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.16% CAGR |
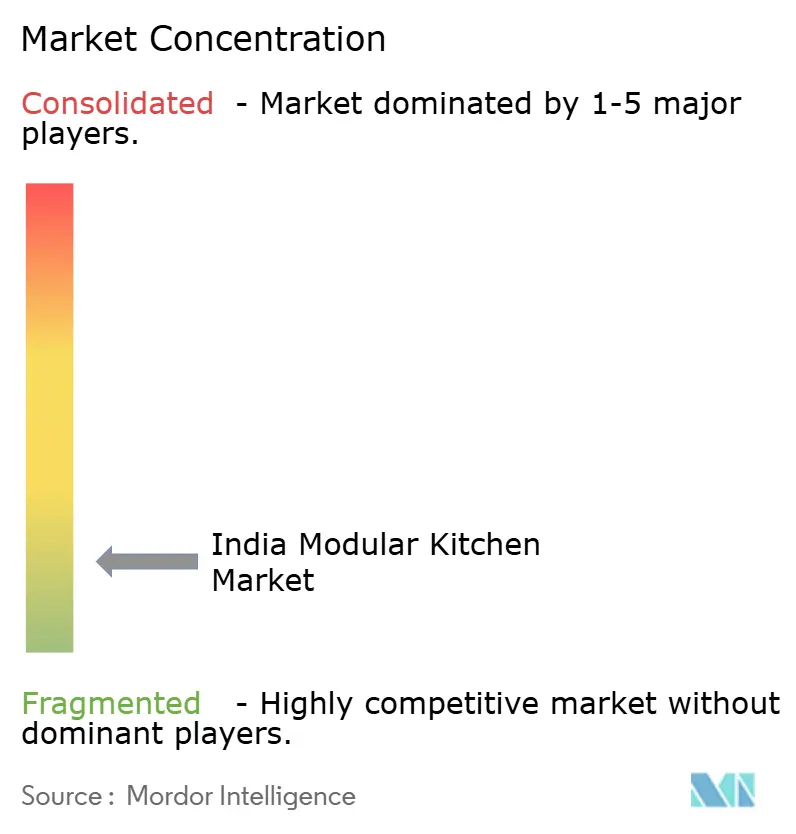
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle cucine modulari in India di Mordor Intelligence
Si prevede che il mercato indiano delle cucine modulari crescerà da 6.54 miliardi di dollari nel 2025 a 7.91 miliardi di dollari nel 2026, raggiungendo i 20.80 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 21.16% nel periodo 2026-2031. L'urbanizzazione sta comprimendo gli spazi abitativi e spingendo le famiglie verso soluzioni modulari che ottimizzano ogni metro quadro, mantenendo al contempo un aspetto gradevole. Anche la conformità è importante nel mercato indiano delle cucine modulari, poiché la certificazione BIS per le unità di stoccaggio secondo la norma IS 17634:2022 entrerà in vigore a pieno regime entro il 2026, promuovendo la garanzia di qualità e orientando gli acquisti verso fornitori certificati. Le esperienze omnicanale e i configuratori digitali stanno comprimendo i cicli decisionali ed espandendo l'accesso nelle città di secondo e terzo livello, incrementando la penetrazione dei marchi nel mercato indiano delle cucine modulari al di fuori dei tradizionali centri metropolitani.
Punti chiave del rapporto
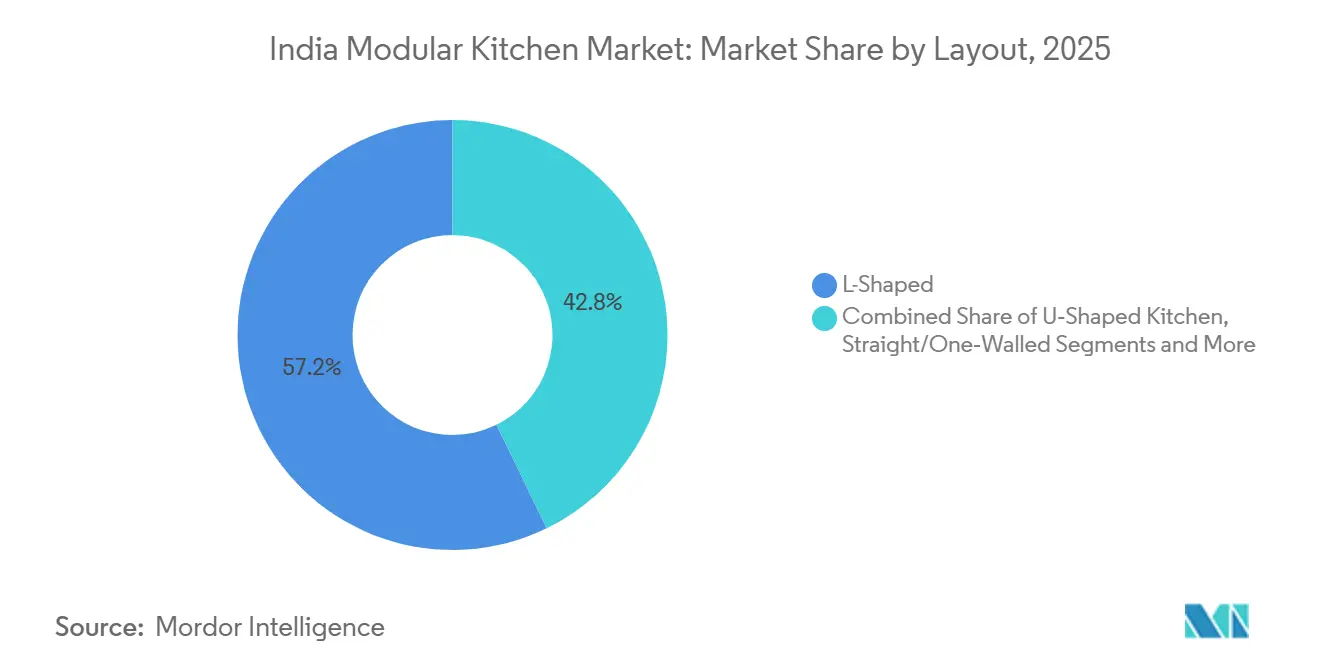
- Per loro stessa natura, le configurazioni a L hanno dominato il mercato con una quota di fatturato del 57.23% nel 2025, mentre le configurazioni parallele o a corridoio sono destinate a crescere con un CAGR del 24.12% fino al 2031.
- In termini di struttura, il segmento non organizzato deteneva una quota del 68% nel 2025, mentre si prevede che il segmento organizzato crescerà a un tasso annuo composto del 23.31% fino al 2031, a causa delle restrizioni imposte dalla certificazione BIS in materia di appalti.
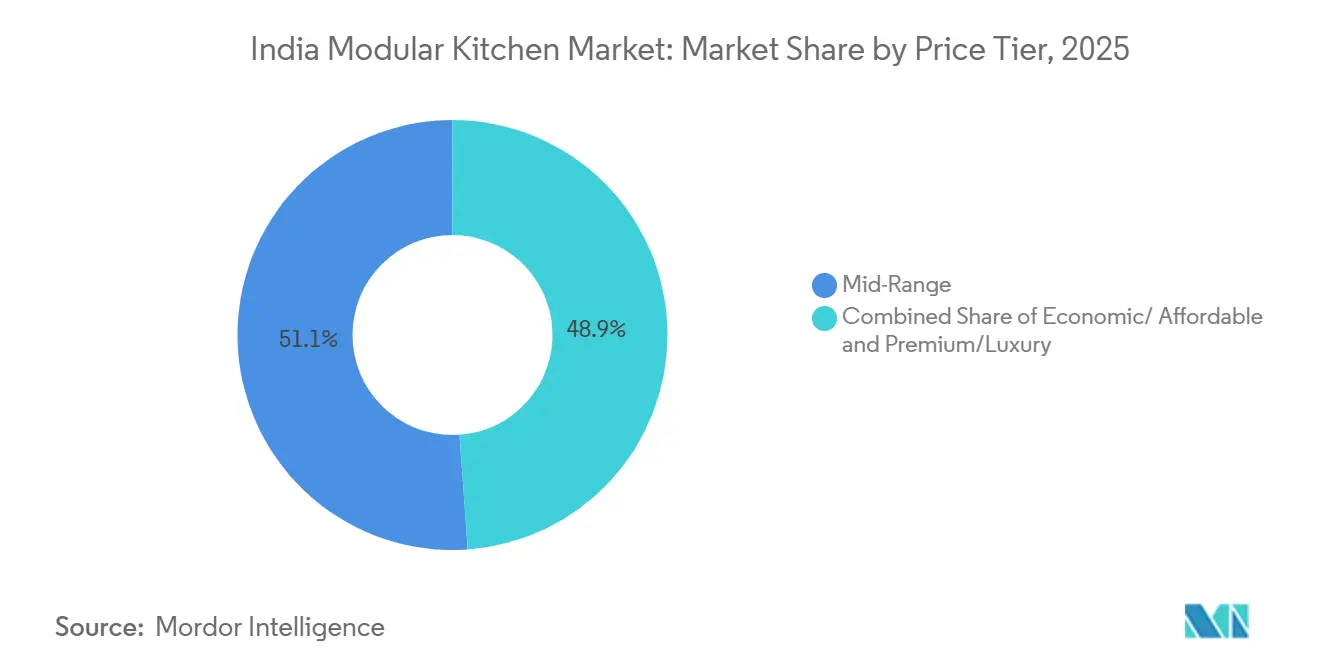
- Per fascia di prezzo, il segmento di fascia media rappresentava il 51.13% della quota di mercato nel 2025, mentre il segmento premium ha registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 23.34% fino al 2031.
- Per tipologia di utente finale, gli acquirenti di immobili residenziali detenevano una quota del 78.23% nel 2025, con una domanda residenziale destinata a crescere a un tasso annuo composto del 21.80% fino al 2031.
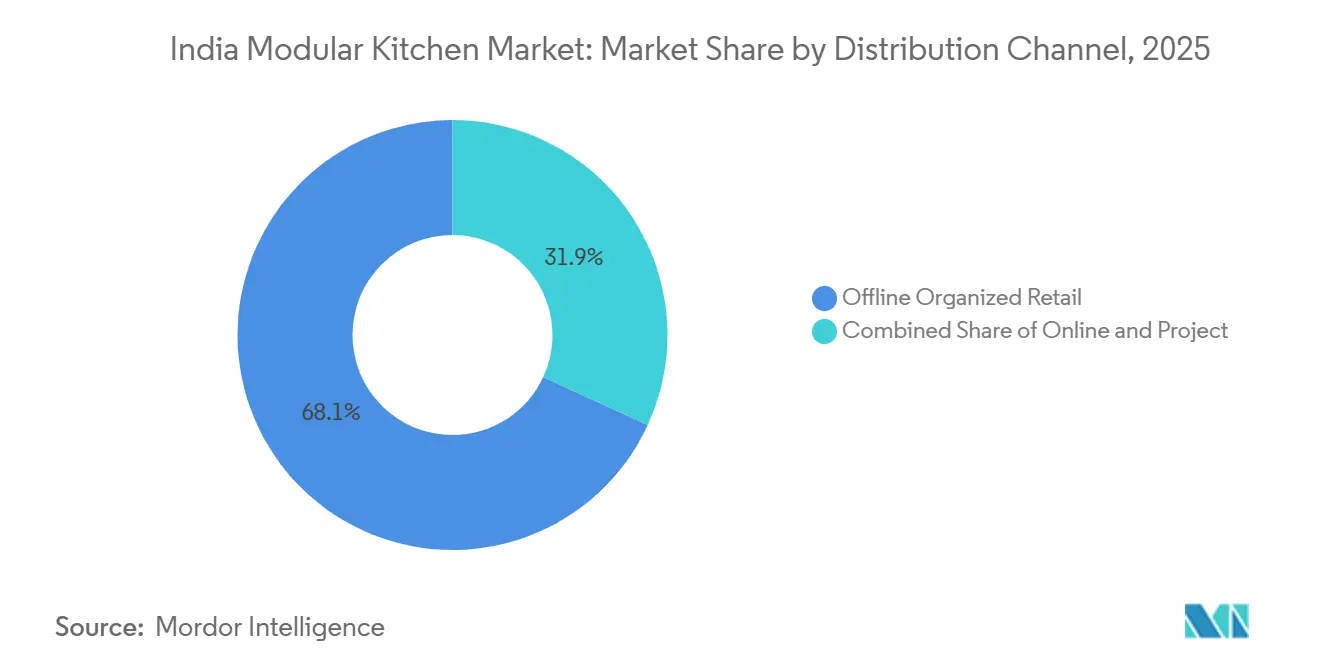
- Per canale di distribuzione, la vendita al dettaglio organizzata offline ha conquistato una quota del 68.12% nel 2025, mentre si prevede che le piattaforme online registreranno un tasso di crescita annuo composto (CAGR) del 22.33% fino al 2031.
- A livello regionale, l'India settentrionale si è confermata leader con una quota del 31.23% nel 2025, mentre si prevede che l'India orientale crescerà a un tasso annuo composto del 22.41% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle cucine modulari in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consegna degli appartamenti e ristrutturazioni di case urbane: questi interventi incentivano l'adozione di cucine chiavi in mano nelle città di primo e secondo livello. | + 4.8% | Nord e Ovest, comprese Delhi NCR, Mumbai, Pune, con ripercussioni dalla metropolitana del Sud | Medio termine (2-4 anni) |
| Marchi organizzati ed espansione omnicanale nei livelli 2/3: miglioramento dell'accesso e della standardizzazione | + 3.9% | Regioni orientali e nord-orientali, oltre a cluster di livello 2 e 3 a livello nazionale. | Medio termine (2-4 anni) |
| Ristrutturazioni residenziali e interventi di valorizzazione - Tariffe per l'installazione di cucine modulari | + 3.2% | Centri metropolitani e sobborghi benestanti | A breve termine (≤ 2 anni) |
| Elettrodomestici integrati a incasso e funzionalità intelligenti che rendono necessari ecosistemi di mobili modulari | + 4.5% | Centri urbani con maggiore diffusione di dispositivi connessi | A lungo termine (≥ 4 anni) |
| L'offerta combinata di cucine modulari da parte di costruttori e sviluppatori nel canale dei progetti migliora i tassi di installazione di base | + 2.8% | Aree geografiche e periferie metropolitane del PMAY-U, espansione delle città di secondo livello | Medio termine (2-4 anni) |
| Localizzazione di componenti e assemblaggi per ridurre i rischi legati alle importazioni e accorciare i tempi di consegna. | + 2.1% | Nazionale, con sedi in Gujarat, Maharashtra, Madhya Pradesh | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Consegna di appartamenti e ristrutturazioni di case urbane: questi interventi incentivano l'adozione di cucine chiavi in mano nelle città di primo e secondo livello.
L'offerta combinata di cucine modulari da parte dei costruttori ha cambiato il ritmo delle decisioni di acquisto nel mercato indiano delle cucine modulari, con la quota del canale di vendita per progetti che è salita al 35% dei volumi organizzati nel 2026, rispetto al 24% dell'anno precedente. I costruttori hanno iniziato a considerare le cucine chiavi in mano come un elemento distintivo nelle vendite, in grado di ridurre i problemi di assistenza post-occupazione e di garantire una qualità di finitura uniforme nei nuovi appartamenti. I marchi affermati hanno allineato le tempistiche di installazione ai programmi di consegna, con la realizzazione in sette giorni che è ormai una promessa importante nelle metropoli e nelle città di secondo livello più grandi. I requisiti del PMAY-U 2.0 per le cucine funzionali nelle unità di edilizia sociale in partenariato stanno definendo gli standard di base nei progetti sovvenzionati e incoraggiando specifiche standardizzate in linea con i design modulari. Con l'aumento della domanda nelle città di secondo livello, il mercato indiano delle cucine modulari beneficia di un ingresso anticipato negli showroom, di reti di installazione strutturate e di costruttori che ora integrano cucine di marca negli appartamenti modello per accelerare le prenotazioni.
Marchi organizzati ed espansione omnicanale nei livelli 2-3: miglioramento dell'accesso e della standardizzazione
Nelle città più piccole, la densità degli showroom e gli strumenti di progettazione omnicanale sono diventati i fattori chiave per raggiungere e convertire il mercato indiano delle cucine modulari. Godrej Interio ha puntato sulla domanda delle città di secondo e terzo livello attraverso gallerie di cucine ampliate e investimenti nei rivenditori che rafforzano la disponibilità locale e l'assistenza post-vendita. Il canale online di IKEA India contribuisce a una quota crescente delle vendite e dimostra come i configuratori 3D e le consulenze a distanza riducano le difficoltà decisionali prima di una visita in negozio. La certificazione BIS per le unità di stoccaggio secondo la norma IS 17634:2022 sta diventando sempre più rigorosa e la conformità è un criterio di selezione sempre più importante per gli appalti pubblici e per gli acquirenti al dettaglio attenti alla qualità. Insieme, questi cambiamenti stanno aumentando la prevedibilità della qualità e del servizio nel mercato indiano delle cucine modulari e stanno riducendo il divario di rischio percepito rispetto alle alternative non organizzate.
Ristrutturazioni residenziali e interventi di valorizzazione - Tariffe per l'installazione di cucine modulari
I cicli di ristrutturazione degli appartamenti di 7-10 anni sono ora un fattore chiave di crescita nel mercato indiano delle cucine modulari, poiché i proprietari di casa sostituiscono le strutture in legno realizzate in loco per ottenere uniformità di finitura, garanzie e tempi di installazione più rapidi. I segmenti premium stanno registrando performance superiori, sostenuti dalla domanda di elettrodomestici integrati, ferramenta con movimento fluido e finiture superficiali in linea con gli spazi abitativi open space. Il segmento premium sta seguendo una traiettoria di crescita del 23.34% fino al 2031, superiore al tasso di crescita complessivo del mercato e che riflette le crescenti aspirazioni nelle grandi città. I pacchetti di progettazione e assemblaggio di base offerti dai grandi rivenditori, a partire da meno di 9,999 INR (120.5 USD), aiutano chi acquista per la prima volta a varcare la soglia e a sviluppare fiducia nelle soluzioni modulari. La localizzazione dell'approvvigionamento di ferramenta e componenti da parte dei marchi leader sta riducendo i tempi di consegna e l'esposizione al rischio di cambio, migliorando così la disponibilità di finiture e accessori premium nei mercati urbani.
Elettrodomestici integrati a incasso e funzionalità intelligenti che rendono necessari ecosistemi di mobili modulari
L'adozione di elettrodomestici connessi sta influenzando la profondità dei mobili base, gli spazi di servizio e i percorsi di ventilazione, rafforzando l'importanza di mobili modulari standardizzati nel mercato indiano delle cucine componibili. Gli acquirenti si aspettano un'integrazione perfetta degli elettrodomestici, meccanismi di chiusura ammortizzata e cavi nascosti, che richiedono ritagli precisi e tolleranze prevedibili. I marchi più affermati collaborano con i produttori di elettrodomestici già nelle prime fasi della progettazione per testare l'adattamento, il flusso d'aria e le prestazioni acustiche, in modo che gli installatori possano garantire i profili di rumore e calore promessi nelle cucine finite. Anche l'offerta di ferramenta si sta evolvendo di pari passo, con cerniere e guide prodotte localmente e progettate per un uso frequente e un funzionamento silenzioso, che aumentano la qualità percepita nell'interazione quotidiana. Queste tendenze in termini di integrazione e ferramenta rafforzano la natura modulare del mercato indiano delle cucine componibili, dove mobili, elettrodomestici e accessori devono interagire in modo affidabile per tutta la loro durata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali rispetto alla carpenteria realizzata in loco in un mercato sensibile ai prezzi | -4.2% | Diffusa in tutta l'India, con incidenza acuta nelle città di secondo e terzo livello. | Medio termine (2-4 anni) |
| Settore frammentato e disorganizzato, nonché incoerenze nei servizi. | -3.6% | Città di secondo e terzo livello, periferie rurali | Medio termine (2-4 anni) |
| La carenza di progettisti-installatori qualificati sta influenzando le tempistiche e la qualità. | -2.1% | A livello nazionale, i sintomi sono più acuti nei focolai emergenti. | A breve termine (≤ 2 anni) |
| La volatilità dell'offerta di hardware e materiali di base, unitamente all'esposizione al rischio valutario, sta facendo lievitare i costi della distinta base. | -1.9% | Marchi esposti alle importazioni, localizzatori tardivi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati rispetto alla carpenteria realizzata in loco in un mercato sensibile al prezzo
L'accessibilità economica rimane un ostacolo fondamentale nel mercato indiano delle cucine modulari, dove le soluzioni organizzate spesso costano di più rispetto alle cucine realizzate in loco, soprattutto nelle città con costi di manodopera inferiori. I marchi hanno introdotto linee di ingresso standardizzate che riducono i prezzi di partenza per i moduli base a L, al fine di facilitare l'accesso per chi acquista per la prima volta. L'accesso al finanziamento al di fuori delle aree metropolitane rimane limitato rispetto alle grandi città, ampliando la barriera all'adozione in quelle zone dove la flessibilità del flusso di cassa è più importante. I bassi costi di conformità del settore non organizzato consentono prezzi informali che risultano inferiori a quelli delle opzioni certificate BIS e mantengono la quota di mercato nei segmenti sensibili al budget. Con il miglioramento della conformità e dell'educazione dei consumatori, le offerte dei marchi che combinano garanzie, tempi di installazione prevedibili e finanziamenti sono in una posizione migliore per colmare il divario nel mercato indiano delle cucine modulari.
Settore non organizzato frammentato e incoerenze nei servizi
Una vasta rete informale continua a servire la maggior parte delle installazioni e compete grazie alla personalizzazione, alla vicinanza e a modalità di pagamento flessibili, caratteristiche che gli operatori organizzati non sempre riescono a offrire nelle città più piccole. La prevedibilità del servizio rimane una sfida, poiché le reti informali sono meno propense a offrire garanzie a lungo termine o un supporto post-vendita costante. I marchi organizzati stanno rispondendo con garanzie di 10-25 anni su mobili e ferramenta, al fine di segnalare un'affidabilità a lungo termine agli acquirenti avversi al rischio. La certificazione BIS secondo la norma IS 17634:2022 sta innalzando gli standard di conformità per fornitori e installatori, consolidando probabilmente gli acquisti verso marchi certificati nei prossimi due-quattro anni. Con il miglioramento dei controlli, il mercato indiano delle cucine modulari vedrà una qualità più costante, cicli di sostituzione più rapidi e una maggiore trasparenza nell'assistenza, supportata da reti consolidate dai marchi.
Analisi del segmento
Progettate su misura: le disposizioni parallele superano le tradizionali forme a L nelle unità urbane compatte.
Nel 2025, le cucine a forma di L rappresentavano il 57.23% delle installazioni, mentre si prevede che i formati paralleli o a corridoio registreranno un CAGR del 24.12% fino al 2031, poiché le case compatte danno priorità all'efficienza dei corridoi. Questo modello riflette le superfici calpestabili più ridotte e la necessità di evitare angoli morti, il che incoraggia percorsi rettilinei e triangoli di lavoro equilibrati nel mercato indiano delle cucine modulari. I marchi stanno ampliando i set di moduli predisposti per il parallelismo, adatti a pareti da 8 a 10 metri, che integrano condotti per la cappa e cassetti profondi per gli utensili. I configuratori digitali mostrano ora agli acquirenti come una disposizione a corridoio possa preservare lo spazio di passaggio e lo spazio di stoccaggio in un'unica visualizzazione, velocizzando le decisioni per chi acquista casa per la prima volta. L'implementazione del PMAY-U 2.0 ha codificato le dotazioni di base della cucina negli alloggi a prezzi accessibili, favorendo l'utilizzo di moduli con ingombri prevedibili che funzionano su migliaia di unità.
Il mercato indiano delle cucine modulari beneficia anche di una struttura di prezzi differenziata, che consente alle abitazioni più piccole di adottare soluzioni lineari e parallele senza i ritardi associati alla personalizzazione. I rivenditori di grandi dimensioni offrono kit paralleli a partire da 2 lakh di rupie (2,400 dollari), installazione inclusa, rappresentando un punto di partenza interessante per gli acquirenti che desiderano garanzie e tempi di consegna rapidi. Con la diffusione di appartamenti ottimizzati per lo spazio nei quartieri di seconda fascia, la domanda di cucine modulari lineari e parallele continuerà a superare quella dei tradizionali modelli a L, sebbene questi ultimi mantengano oggi una quota di mercato dominante. L'inclusione di progetti standardizzati nei nuovi edifici residenziali aumenta ulteriormente la disponibilità di layout predefiniti che le squadre di installazione possono completare in una settimana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per struttura: i mandati BIS spingono il segmento organizzato oltre i ritardatari non organizzati
Nel 2025, i carpentieri non organizzati detenevano ancora una quota del 68% delle installazioni, ma il segmento organizzato è sulla buona strada per una crescita del 23.31%, poiché i prodotti certificati e le garanzie diventano fattori di selezione. Questa transizione è fondamentale per il mercato indiano delle cucine modulari, in quanto i requisiti di certificazione BIS secondo la norma IS 17634:2022 influenzano ora le scelte di approvvigionamento nei progetti governativi e nel settore della vendita al dettaglio orientata alla qualità. Gli operatori organizzati stanno utilizzando design omnicanale, finiture selezionate e tempi di consegna garantiti per conquistare quote di mercato nelle città dove in precedenza dominavano le officine non autorizzate. Questo cambiamento nel mix favorisce una maggiore uniformità del servizio nel mercato indiano delle cucine modulari e tende a ridurre le rilavorazioni, poiché gli installatori certificati seguono protocolli di montaggio standardizzati.
I marchi con accademie interne o partner per gli installatori stanno costruendo un vantaggio competitivo e sono posizionati per guidare la penetrazione organizzata in tutti i canali di progetto. I configuratori digitali e il preassemblaggio in fabbrica riducono il tasso di errore in loco e consentono di completare le installazioni entro sette giorni, il che infonde fiducia tra costruttori e acquirenti al dettaglio. Con l'intensificarsi dei controlli da parte del BIS (Bureau of Indian Standards), il mercato indiano delle cucine modulari indirizzerà una quota maggiore della spesa verso moduli certificati e fornitori di ferramenta autorizzati in grado di documentare la conformità. Il settore organizzato amplierà quindi il proprio contributo al mercato indiano delle cucine modulari più rapidamente rispetto ai concorrenti non organizzati, soprattutto nelle città in cui la formulazione di progetti integrati è in aumento.
Per fascia di prezzo: i segmenti premium superano quelli di fascia media nonostante le pressioni sull'accessibilità economica
Nel 2025, le cucine di fascia media detenevano una quota di mercato del 51.13%, grazie a un buon rapporto qualità-prezzo, alla durata delle finiture e alla copertura della garanzia, mentre si prevede che la fascia premium crescerà del 23.34% entro il 2031. Gli acquirenti della fascia premium privilegiano elettrodomestici integrati, ferramenta silenziosa e garanzie più lunghe, premiando i marchi più affermati con valori medi degli ordini più elevati. I rivenditori stanno abbassando le barriere all'acquisto offrendo pacchetti di progettazione e assemblaggio a prezzi inferiori a ₹9,999 (120.5 USD), introducendo la qualità delle cucine modulari anche a chi acquista per la prima volta. Con l'affermarsi di finiture di pregio e design senza maniglie, il mercato indiano delle cucine modulari vedrà livelli di specifiche più elevati nelle aree metropolitane e nei sobborghi di fascia alta.
Le offerte di base fungono da punto di accesso, con moduli standardizzati a forma di L posizionati a 1.25 lakh INR (1.5 mila USD), un prezzo interessante per le famiglie che apprezzano velocità, prevedibilità e garanzie. La localizzazione dei componenti hardware e di superficie sta migliorando la disponibilità di funzionalità nelle fasce di prezzo medie e riducendo il rischio di cambio per i fornitori. È probabile che le prestazioni superiori della fascia Premium continuino, poiché il design integrato e le configurazioni open space elevano il ruolo della cucina nella vita domestica nel mercato indiano delle cucine modulari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le ristrutturazioni residenziali aumentano i tassi di installazione oltre le nuove costruzioni.
Nel 2025, gli acquirenti residenziali detenevano una quota del 78.23% e si prevede che la domanda residenziale crescerà a un tasso annuo composto del 21.80% fino al 2031, grazie alla sostituzione delle vecchie strutture in legno nelle case di 7-10 anni con i cicli di ristrutturazione. I clienti che optano per le ristrutturazioni apprezzano sempre più la rapidità di installazione, la copertura della garanzia e gli elettrodomestici integrati, caratteristiche che si allineano con i punti di forza dei canali organizzati. I percorsi di progettazione digitali e le consulenze omnicanale favoriscono una conversione più rapida per i proprietari di casa che hanno già riscontrato problemi di assistenza con precedenti mobili realizzati in loco. Questa dinamica migliora la quota di mercato dei marchi leader nel settore delle cucine modulari in India, consentendo ai fornitori organizzati di gestire sopralluoghi, personalizzazioni e installazioni nell'ambito di un unico accordo sul livello di servizio (SLA).
La domanda commerciale, trainata dal settore alberghiero, dagli ambienti di lavoro e dalle cucine virtuali, è in aumento grazie ai moduli standardizzati che migliorano l'igiene e la velocità di intervento. I canali B2B contribuiscono alla scalabilità e forniscono specifiche ripetibili che gli installatori possono implementare rapidamente a livello di portfolio. L'integrazione verticale e il preassemblaggio in fabbrica riducono ulteriormente i tempi di installazione e semplificano la gestione per gli acquirenti, sia residenziali che commerciali, nel mercato indiano delle cucine modulari. Grazie a questi vantaggi operativi, il segmento residenziale continuerà a rappresentare la quota maggiore del mercato indiano delle cucine modulari per tutto il periodo di previsione.
Per canale di distribuzione: i configuratori online sconvolgono il dominio degli showroom del commercio al dettaglio tradizionale.
Nel 2025, il commercio al dettaglio organizzato offline ha conquistato una quota del 68.12% e rimane il canale principale per gli acquisti ad alto coinvolgimento che beneficiano della possibilità di verificare tattilmente finiture e meccanismi. Le piattaforme online stanno crescendo a un tasso annuo composto del 22.33%, poiché i configuratori traducono le planimetrie in opzioni che gli acquirenti possono confrontare rapidamente e completare tramite consulenze a distanza. I canali di progetto hanno subito un'accelerazione perché i costruttori utilizzano cucine modulari prefabbricate per differenziare gli appartamenti e ridurre le difficoltà di consegna. Questi cambiamenti rafforzano un percorso cliente omnicanale nel mercato indiano delle cucine modulari, dove la scoperta e la progettazione possono avvenire online, mentre l'installazione e l'assistenza vengono coordinate localmente.
Gli investimenti negli showroom continuano, poiché i marchi cercano centri di progettazione dove definire misure, finiture e abbinamenti degli elettrodomestici prima della produzione. Le reti di rivenditori si stanno espandendo nei centri di secondo e terzo livello per anticipare la concorrenza non organizzata e migliorare la copertura del servizio per la consegna dei progetti. Con l'intensificarsi dei controlli da parte del BIS (Bureau of Indian Standards), i canali organizzati si accaparreranno una quota maggiore del mercato indiano delle cucine modulari, poiché la conformità diventerà un criterio di selezione sia negli appalti pubblici che privati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'India settentrionale deteneva una quota di mercato del 31.23%, grazie alla maggiore concentrazione di appartamenti di lusso e famiglie con doppio reddito che apprezzano gli elettrodomestici integrati e le lunghe garanzie. Il programma PMAY-U 2.0 ha rafforzato gli standard di base per le cucine nei progetti a prezzi accessibili del Nord e ha influenzato le norme di specifica che privilegiano i design modulari. L'India orientale è destinata a crescere a un CAGR del 22.41%, grazie all'aumento della densità di showroom nelle capitali degli stati di secondo livello e all'accelerazione dell'offerta di pacchetti di progetti nei corridoi urbani in espansione. Questi andamenti segnalano l'espansione del mercato indiano delle cucine modulari al di là delle tradizionali metropoli e favoriscono una maggiore penetrazione del marchio nelle città emergenti.
La crescita dell'India occidentale è trainata da Mumbai e Pune, dove le consegne di grattacieli e i cicli di ristrutturazione generano una domanda costante di cucine modulari. I costruttori dell'ovest utilizzano anche cucine "chiavi in mano" per differenziare la propria offerta, il che consolida ulteriormente la quota di mercato delle cucine modulari in India. L'India meridionale mantiene la leadership per quanto riguarda le abitazioni tecnologicamente avanzate e mostra una più rapida adozione di elettrodomestici integrati che richiedono profondità standard dei mobili e un solido sistema di ventilazione. Nel complesso, queste regioni riflettono punti di partenza diversi, ma una propensione comune verso soluzioni modulari certificate e coperte da garanzia.
L'India nord-orientale rappresenta oggi una base di mercato più piccola, ma sta registrando una crescita costante e composta grazie all'apertura di showroom e all'arrivo di installatori qualificati a Guwahati e nelle aree limitrofe. I tempi di applicazione della certificazione BIS per le unità di stoccaggio sono più stringenti nelle principali metropoli. Questa tendenza si sta diffondendo a cascata, creando un percorso graduale ma coerente per il consolidamento organizzato del mercato indiano delle cucine modulari. L'espansione della rete di rivenditori nell'India occidentale e centrale dimostra come i marchi di fascia media si assicurino la distribuzione prima che i marchi premium consolidino la loro presenza, sostenendo così le basi del canale necessarie per la crescita dell'offerta di progetti integrati.
Panorama competitivo
Il mercato indiano delle cucine modulari rimane frammentato, poiché le normative e la necessità di raggruppare i progetti creano barriere all'ingresso. I marchi tradizionali di arredamento e articoli per la casa si affidano alla produzione interna e a una rete di negozi capillare su tutto il territorio nazionale per espandere le installazioni, mentre le piattaforme digitali competono con software di progettazione, consulenze a distanza e rapidità decisionale. Le partnership con gli sviluppatori si sono affermate come una strategia prioritaria che garantisce prevedibilità dei volumi e un unico punto di riferimento, migliorando così la redditività del servizio post-vendita per i marchi. Queste strategie sono in linea con le crescenti aspettative di installazioni in sette giorni e di assistenza con garanzia, caratteristiche che contraddistinguono l'offerta organizzata nel mercato indiano delle cucine modulari.
La conformità è un catalizzatore, poiché la certificazione BIS per le unità di stoccaggio secondo la norma IS 17634:2022 sta rendendo più stringenti i criteri di ammissibilità per gli appalti pubblici e spingendo le opzioni certificate nella vendita al dettaglio tradizionale. La localizzazione intensifica questo consolidamento, in quanto i nuovi stabilimenti ampliano la capacità produttiva nazionale di guide, cerniere e cassetti, riducendo i tempi di consegna e la sensibilità ai tassi di cambio. Lo stabilimento Hettich di Indore, parte di un più ampio piano di investimenti in India, esemplifica questo cambiamento e aggiunge profondità all'offerta di componenti per i marchi di mobili modulari che si impegnano a rispettare programmi di installazione settimanali. Anche i segmenti premium beneficiano dell'allineamento tra elettrodomestici e mobili, che differenzia gli operatori organizzati che collaborano con i produttori di elettrodomestici fin dalle prime fasi del ciclo di progetto.
Gli investimenti nella formazione degli installatori sono ormai una capacità fondamentale che permette ai marchi più affermati di migliorare i tassi di errore e la ripetibilità su larga scala. Il preassemblaggio in fabbrica riduce la complessità in cantiere e favorisce consegne più rapide, aumentando il passaparola e migliorando il Net Promoter Score nel mercato indiano delle cucine modulari. Gli afflussi di capitali nei marchi di fascia media stanno accelerando l'apertura di showroom nei mercati di secondo e terzo livello, con l'obiettivo di acquisire vantaggi da pioniere prima che i marchi premium consolidati espandano le proprie reti di rivenditori. Questa evoluzione tra produzione, canali di distribuzione e sviluppo delle competenze definisce la concorrenza a breve termine e sottolinea come il settore indiano delle cucine modulari stia maturando in un ecosistema più standardizzato e incentrato sui servizi.
Leader del settore delle cucine modulari in India
Godrej Interio
Elegante (Asian Paints)
Spazio vitale
Corsia di casa
IKEA India
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Hettich India ha inaugurato un nuovo impianto di produzione automatizzato nella zona industriale di Pithampur a Indore, dedicato alle guide per cassetti a scomparsa, aumentando significativamente la capacità produttiva locale nell'ambito di un programma più ampio da 2,000 crore di rupie, di cui 700 crore di rupie investiti nel sito di Indore. Questa espansione rafforza l'offerta nazionale di ferramenta di alta qualità per le cucine modulari.
- Febbraio 2026: Würfel è diventato il primo marchio indiano di cucine modulari a vincere il prestigioso Good Design Award 2025 per la sua serie di cucine Katha e ha annunciato la partecipazione come primo produttore indiano di cucine a EuroCucina (parte del Salone del Mobile) nell'aprile 2026, elevando la reputazione del design indiano sulla scena globale e segnalando ambizioni di premiumizzazione attraverso l'artigianato europeo e garanzie a vita.
- Settembre 2025: CARYSIL Limited ha annunciato un'espansione da 25 crore di rupie presso il suo stabilimento di Bhavnagar per aumentare la capacità produttiva di elettrodomestici da cucina di 50,000 unità all'anno (portando la capacità totale a 150,000 unità), che include un nuovo edificio industriale e un impianto integrato per la lavorazione del vetro, finanziato tramite QIP e risorse interne, con l'obiettivo di avviare la produzione commerciale nel primo trimestre dell'anno fiscale 2026-27 per rafforzare la sua posizione nel mercato degli elettrodomestici.
Ambito del rapporto sul mercato delle cucine modulari in India
I progetti di cucine modulari scompongono i sistemi di grandi dimensioni in parti essenziali per soddisfare le varie esigenze dei clienti, replicando flessibilità e agilità nel luogo di installazione. Questi layout massimizzano l'efficienza e integrano con eleganza i sistemi di stoccaggio utilizzando ogni angolo dell'area nel contesto. Lo studio descrive brevemente il mercato indiano delle cucine modulari e include dettagli sulle dimensioni del mercato delle cucine modulari, sugli investimenti da parte dei produttori e sulle innovazioni tecnologiche nelle cucine modulari. Il mercato indiano delle cucine modulari è segmentato per prodotto, utente finale e canale di distribuzione. Per prodotto, il mercato è segmentato in mobili da pavimento e pensili, mobili alti e altri. Per utente finale, il mercato è segmentato in residenziale e commerciale. In base al canale di distribuzione, il mercato è segmentato in offline, che è ulteriormente segmentato in appaltatori, costruttori e altri, e online. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato indiano delle cucine modulari in valore (USD) per tutti i segmenti di cui sopra.
Di design
| Cucina a forma di L |
| Cucina a forma di U |
| Cucina lineare/a parete singola |
| Cucina a forma parallela |
Per struttura
| Organizzato |
| Non organizzato |
Per fascia di prezzo
| Economico/Conveniente |
| Medio/Gamma |
| Premio/lusso |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| Settore Retail | disconnesso |
| Progetto |
Per regione
| Nord |
| ovest |
| Est |
| Sud |
| Di design | Cucina a forma di L | |
| Cucina a forma di U | ||
| Cucina lineare/a parete singola | ||
| Cucina a forma parallela | ||
| Per struttura | Organizzato | |
| Non organizzato | ||
| Per fascia di prezzo | Economico/Conveniente | |
| Medio/Gamma | ||
| Premio/lusso | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | Settore Retail | disconnesso |
| Progetto | ||
| Per regione | Nord | |
| ovest | ||
| Est | ||
| Sud | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato indiano delle cucine modulari fino al 2031?
Si prevede che il mercato crescerà da 6.54 miliardi di dollari nel 2025 a 7.90 miliardi di dollari nel 2026 e raggiungerà i 20.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 21.16%.
Quali sono i formati di design leader e in più rapida crescita nel mercato indiano delle cucine modulari?
Nel 2025, le configurazioni a L detenevano una quota di mercato del 57.23%, mentre si prevede che le configurazioni parallele o a corridoio cresceranno a un tasso annuo composto del 24.12% fino al 2031.
In che modo la conformità normativa influisce sulla concorrenza nel mercato indiano delle cucine modulari?
La certificazione BIS per le unità di stoccaggio secondo la norma IS 17634:2022 sta rendendo più stringenti i criteri di ammissibilità per gli appalti e accelerando la transizione verso marchi certificati con qualità e garanzie standardizzate.
In quali aree geografiche il mercato indiano delle cucine modulari registra la crescita più marcata?
L'India orientale mostra la traiettoria di crescita più rapida con un CAGR previsto del 22.41% (2026-2031), mentre l'India settentrionale è in testa per quota con il 31.23% nel 2025.
Quali cambiamenti stanno interessando le vie di accesso al mercato delle cucine modulari in India?
Nel 2026, il canale dei progetti si è espanso fino a raggiungere il 31.88% dei volumi organizzati, e le piattaforme online stanno crescendo grazie ai configuratori che comprimono i cicli decisionali, mentre la vendita al dettaglio organizzata offline rimane il principale punto di contatto.


