

Dimensioni e quota del mercato della produzione additiva di metalli in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 290.10 milioni |
| Dimensione del mercato (2031) | USD 572.46 milioni |
| Tasso di crescita (2026 - 2031) | 14.56% CAGR |
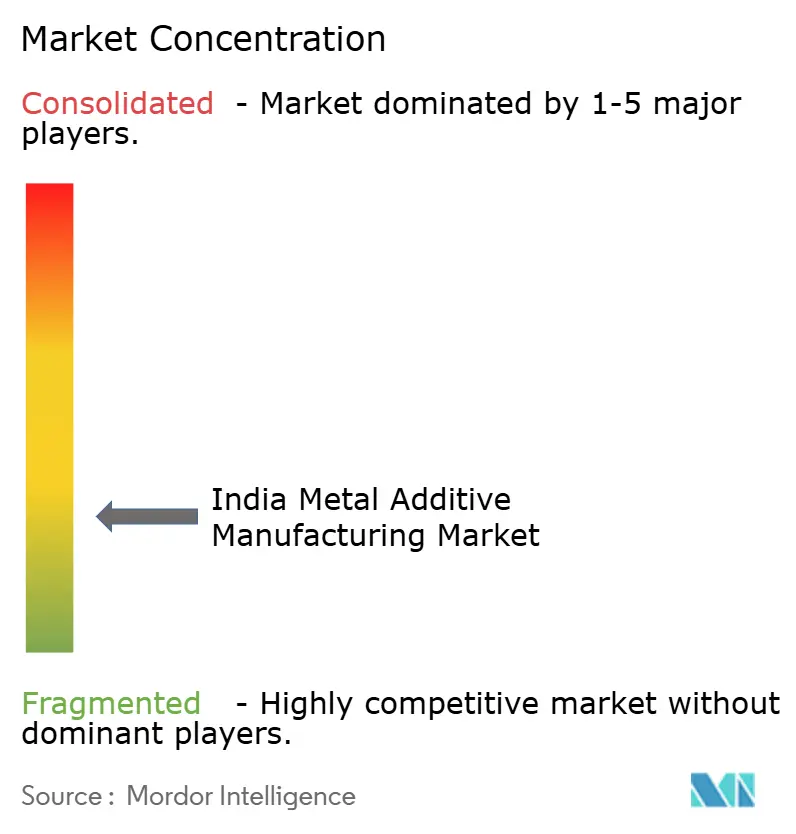
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della produzione additiva di metalli in India di Mordor Intelligence
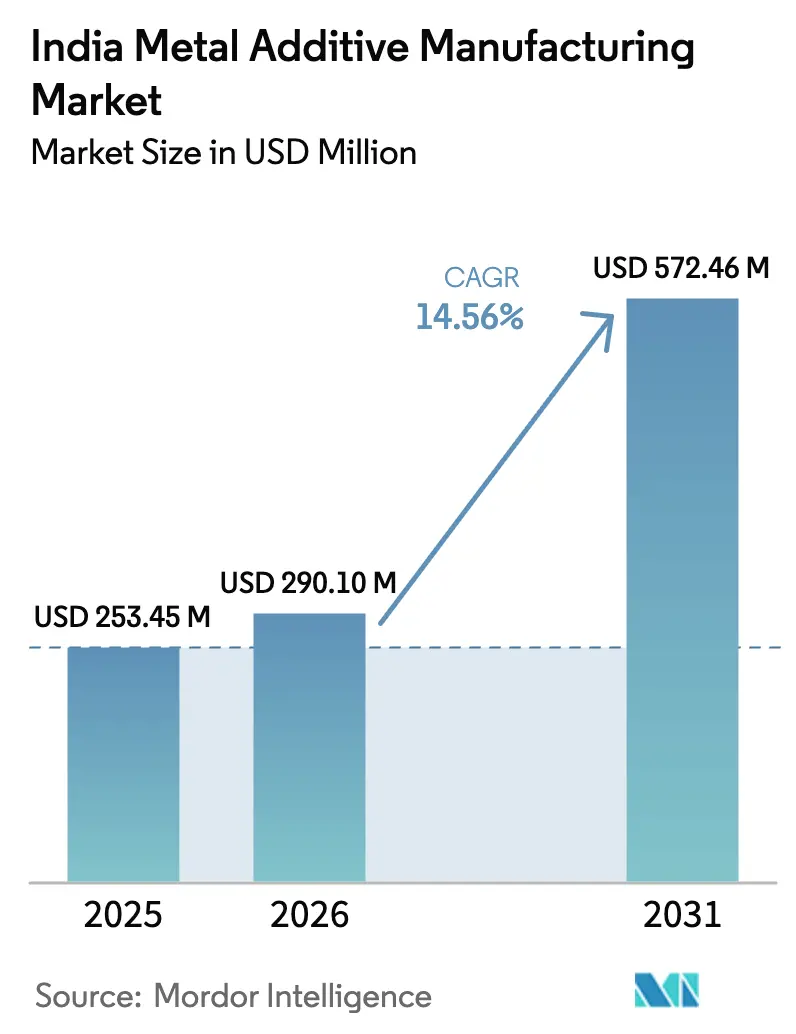
Il mercato indiano della produzione additiva di metalli (MDM) aveva un valore di 253.45 milioni di dollari nel 2025 e si prevede che crescerà da 290.10 milioni di dollari nel 2026 a 572.46 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.56% durante il periodo di previsione (2026-2031).
L'espansione riflette la convergenza tra l'indigenizzazione guidata dalle politiche e la crescente domanda nei settori aerospaziale, della difesa e dei veicoli elettrici, che sta spostando la produzione dai metodi sottrattivi alla fabbricazione di metalli a strati. La Strategia Nazionale per la Produzione Additiva, attuata attraverso il Ministero dell'Elettronica e dell'Informatica, mira allo sviluppo di macchinari nazionali, alla localizzazione dei materiali e alla formazione della forza lavoro per costruire una catena del valore resiliente. Le priorità in materia di appalti pubblici e certificazione nei settori aerospaziale e della difesa stanno orientando l'allocazione dei capitali verso macchinari, materiali e controlli di processo qualificati all'interno di corridoi tecnologici consolidati a Bengaluru, Hyderabad, Pune, Nashik, Chennai e Coimbatore. I fornitori dotati di parametri di costruzione validati, percorsi di post-elaborazione e capacità di test non distruttivi sono nella posizione migliore per trasformare i segnali politici in contratti di produzione in serie nell'ambito di programmi strategici.
Punti chiave del rapporto
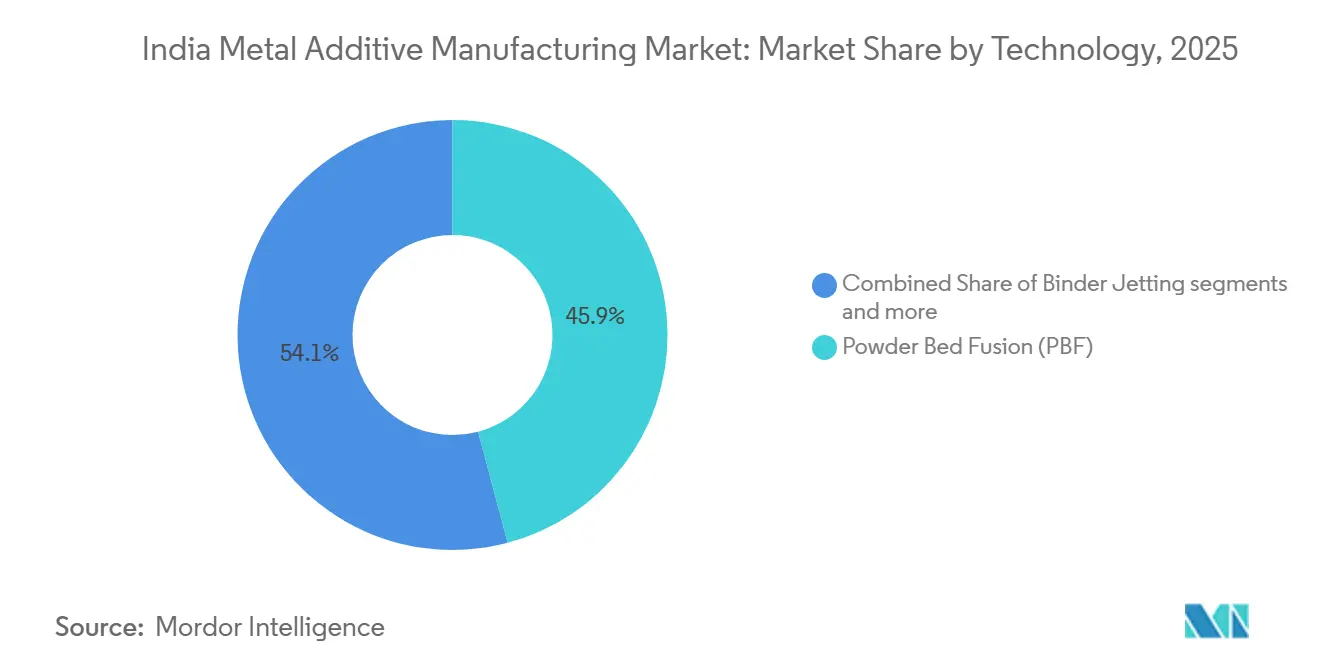
- In termini di tecnologia, la fusione a letto di polvere (Powder Bed Fusion) ha dominato il mercato indiano della produzione additiva di metalli con una quota del 45.87% nel 2025, mentre il Binder Jetting ha registrato la crescita più elevata, con un CAGR del 15.78% fino al 2031.
- Per tipologia di materiale, il titanio ha rappresentato il 37.81% del tonnellaggio del mercato indiano della produzione additiva di metalli nel 2025, mentre i metalli preziosi hanno registrato la crescita annua composta (CAGR) più rapida, pari al 16.34% fino al 2031.
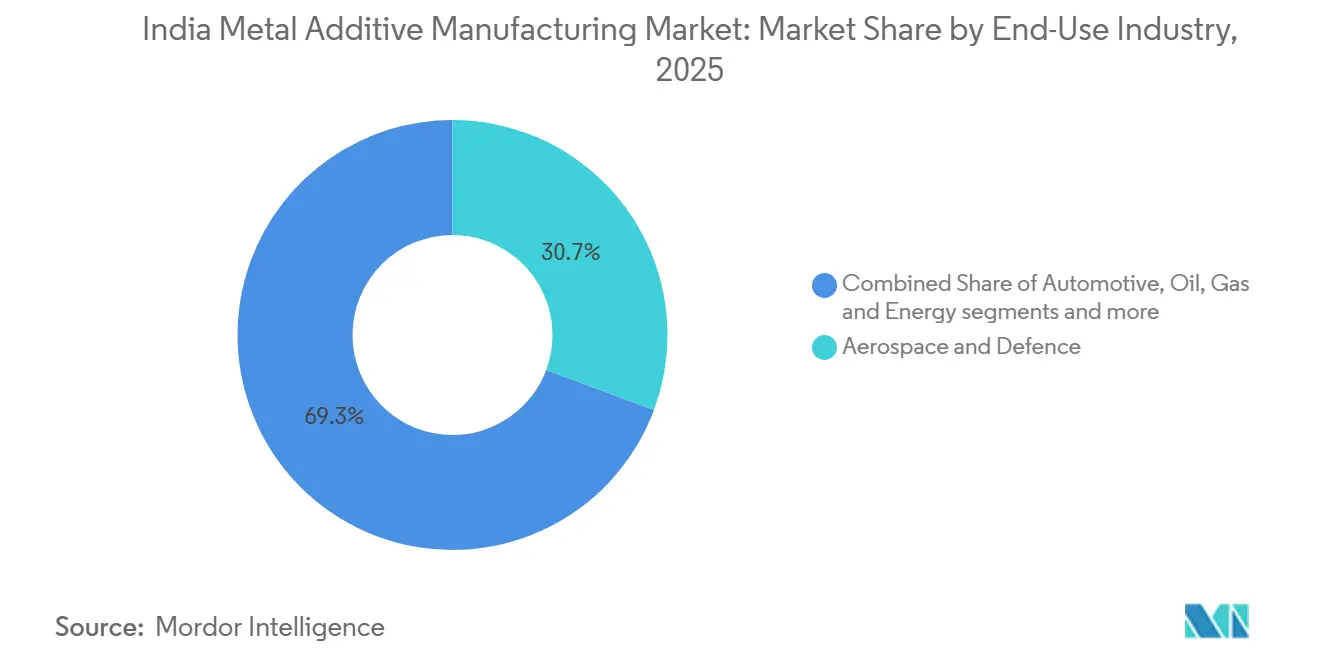
- Per settore di utilizzo finale, il settore aerospaziale e della difesa deteneva una quota di fatturato del 30.67% nel 2025, mentre si prevede che il settore delle costruzioni sarà quello a più rapida crescita, con un CAGR del 17.12% fino al 2031.
- Dal punto di vista geografico, l'India occidentale ha conquistato una quota del 37.81% nel 2025, mentre si prevede che l'India meridionale crescerà a un tasso annuo composto del 16.87% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della produzione additiva di metalli in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di indigenizzazione in crescita nel settore aerospaziale e della difesa. | + 3.2% | A livello nazionale, con una presenza più forte a Bengaluru, Hyderabad e Pune. | Medio termine (2-4 anni) |
| Le iniziative governative Make in India e Atmanirbhar Bharat | + 2.8% | A livello nazionale, con una presenza concentrata in Maharashtra, Karnataka, Tamil Nadu e Telangana. | Medio termine (2-4 anni) |
| Vantaggi in termini di costi per la produzione di componenti complessi e a basso volume | + 2.7% | Centri nazionali, all'avanguardia nel settore aerospaziale, dei dispositivi medici e degli utensili | Medio termine (2-4 anni) |
| La transizione dell'industria automobilistica verso i veicoli elettrici | + 2.6% | Corridoi ovest e sud con cluster di veicoli elettrici | A breve termine (≤ 2 anni) |
| Espansione del programma spaziale indiano | + 1.9% | Nazionale, con sede a Bengaluru, Chennai, Thiruvananthapuram | A lungo termine (≥ 4 anni) |
| Crescente domanda di impianti e protesi mediche personalizzate | + 1.4% | Aggregazioni metropolitane che si estendono alle città di secondo livello | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di indigenizzazione in crescita nel settore aerospaziale e della difesa.
Maggiori spese in conto capitale e appalti nazionali vincolati stanno convogliando la domanda di componenti AM metallici qualificati in piattaforme aeree, terrestri e navali in sistemi di propulsione, strutturali e termici. [2] Organizzazione per la ricerca e lo sviluppo della difesa, "DRDO News", DRDO, drdo.gov.in Gli annunci di programma per i motori aeronautici di prossima generazione elevano il ruolo di iniettori, rivestimenti e canali di raffreddamento complessi stampati che beneficiano di processi a letto di polvere ripetibili e di una robusta post-elaborazione. Le tempistiche delle missioni e gli aggiornamenti delle piattaforme inaspriscono i requisiti per macchine, polveri e percorsi di trattamento termico certificati, il che favorisce service bureau e integratori esperti integrati nei cluster aerospaziali. Le linee guida di standardizzazione allineate alle pratiche ISO e ASTM vengono adottate nei percorsi di aeronavigabilità e classificazione navale, il che supporta una produzione in serie affidabile di parti critiche man mano che i dati di test maturano. [3] Registro marittimo indiano, "Parti metalliche prodotte in modo additivo per applicazioni marine e offshore", IRCLASS, irclass.org Questi cambiamenti ampliano lo spazio di opportunità per il mercato indiano della produzione additiva di metalli collegando le pipeline di approvvigionamento alla capacità di qualificazione nazionale.
Le iniziative governative Make in India e Atmanirbhar Bharat
La roadmap nazionale colloca la produzione additiva tra le tecnologie di frontiera con un significativo potenziale di crescita del PIL, delineando parchi industriali plug-and-play e infrastrutture condivise che riducono le barriere all'ingresso per le stampanti di metalli ad alta intensità di capitale. [1] NITI Aayog, “Reimagining Manufacturing: India's Roadmap to Global Leadership in Advanced Manufacturing,” NITI Aayog, niti.gov.in Le misure politiche enfatizzano lo sviluppo di macchinari indigeni, materiali localizzati e una forza lavoro qualificata in modo che le piccole e medie imprese possano accedere a sistemi avanzati senza costi iniziali proibitivi. Le sovvenzioni competitive del Technology Development Board indirizzano ulteriormente le risorse verso la commercializzazione delle tecnologie nazionali di stampa 3D di metalli e ceramiche e dei sottosistemi abilitanti lungo tutta la catena del valore. Questi interventi collegano le priorità di approvvigionamento con lo sviluppo di capacità industriali, che accelera i cicli di qualificazione per parti, macchine e materiali allineati agli standard nazionali. Il risultato per il mercato indiano della produzione additiva di metalli è un imbuto più ampio di fornitori certificati pronti a servire applicazioni regolamentate e progetti con tempi ristretti.
Vantaggi in termini di costi per la produzione di componenti complessi e a basso volume
La progettazione di componenti metallici monoblocco realizzati con la manifattura additiva (AM) nei sistemi di propulsione e in altri sistemi critici riduce i tempi dal concetto al collaudo, eliminando le fasi di attrezzaggio e assemblaggio, il che consente di ottenere vantaggi economici anche a bassi volumi e con elevata complessità. Le priorità di ricerca e approvvigionamento per il raffreddamento integrato, le strutture reticolari e i canali conformi interni ai componenti supportano approcci "AM-first" laddove i processi convenzionali raggiungono i limiti geometrici. Gli impianti cranici e ortopedici personalizzati mostrano elevati tassi di adattamento clinico che riducono le rilavorazioni pre-operatorie, dimostrando la validità economica dei componenti AM di precisione. I gioielli in oro e platino sfruttano la manifattura additiva per ridurre il peso dei metalli preziosi, mantenendo al contempo un'estetica complessa, rispondendo così alla sensibilità dei consumatori al prezzo quando i prezzi dei metalli preziosi aumentano. Questi modelli di adozione rafforzano il ruolo del mercato indiano della manifattura additiva di metalli, dove le dimensioni dei lotti sono limitate e la complessità dei componenti supera le capacità della lavorazione a quattro assi.
La transizione dell'industria automobilistica verso i veicoli elettrici
Il programma PM E-DRIVE e le relative fasi di produzione a fasi impongono l'assemblaggio nazionale dei sottosistemi chiave, il che crea una forte domanda di staffe, dissipatori di calore e alloggiamenti leggeri, per i quali la produzione additiva (AM) riduce la massa mantenendo l'integrità meccanica. La progettazione del programma disincentiva le importazioni di kit di montaggio (CKD), indirizzando i fornitori verso soluzioni locali che sfruttano sempre più la tecnologia di binder jetting per progetti di dissipazione termica non realizzabili con la pressofusione. Gli impegni di investimento nell'ambito del programma PLI e delle linee pilota OEM stanno definendo i percorsi dai prototipi alle produzioni in serie, subordinati alla validazione della fatica e all'omologazione, il che accelera la curva di adozione. I piani di espansione della produzione metallurgica nazionale riflettono il più ampio passaggio a piattaforme per veicoli elettrici ad alta intensità di alluminio, che completano il ruolo della produzione additiva nella produzione di componenti e attrezzature topologicamente ottimizzate per varianti a basso volume. Queste dinamiche aprono una finestra di rapporto costo-prestazioni per il mercato indiano della produzione additiva di metalli nei centri focalizzati sui veicoli elettrici nell'India occidentale e meridionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi estremamente elevati per attrezzature e materiali. | -3.1% | A livello nazionale, la situazione è più grave per le micro, piccole e medie imprese (MPMI) nei distretti di livello 2/3. | A breve termine (≤ 2 anni) |
| Disponibilità limitata di polveri metalliche qualificate a livello nazionale | -2.4% | Nazionale, leader nei settori aerospaziale. | Medio termine (2-4 anni) |
| Mancanza di standardizzazione e di quadri di certificazione della qualità | -1.8% | I settori nazionali e regolamentati sono i più colpiti. | A lungo termine (≥ 4 anni) |
| Scarsa consapevolezza tra i settori manifatturieri tradizionali | -1.3% | Cluster di lavorazione di livello 2/3 | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi estremamente elevati per attrezzature e materiali.
Per le piccole e medie imprese (PMI) indiane, gli investimenti in sistemi di produzione additiva di metalli di livello industriale e i relativi materiali di consumo rimangono elevati, limitando l'adozione di tali tecnologie in assenza di infrastrutture condivise o modelli di pagamento a consumo. Il prezzo della polvere di titanio, unito ai dazi sulle leghe speciali, fa aumentare i costi al chilogrammo delle materie prime di grado aerospaziale rispetto alle catene di approvvigionamento consolidate di altre regioni. Le iniziative a monte per la trasformazione dell'ilmenite in scorie di titanio stanno rafforzando la resilienza delle materie prime, tuttavia ci vorrà del tempo prima che la capacità di atomizzazione a valle raggiunga i livelli di sfericità e di contenuto di ossigeno richiesti per le polveri di grado aerospaziale. I piani nazionali per la creazione di parchi tecnologici all'avanguardia con attrezzature condivise possono ridurre l'onere, sebbene la dispersione geografica dei fornitori implichi che i centri di assistenza locali rimangano importanti per la logistica e il supporto. Questi ostacoli in termini di costi e disponibilità frenano la penetrazione a breve termine del mercato indiano della produzione additiva di metalli nei settori in cui il costo è un fattore determinante.
Disponibilità limitata di polveri metalliche qualificate a livello nazionale
L'elevata dipendenza da polveri di titanio e leghe di nichel importate aumenta i costi di produzione e allunga i tempi di consegna, comprimendo i margini e rallentando i cicli di qualificazione per applicazioni critiche per il volo e la sicurezza. I progetti di arricchimento a monte per convertire l'ilmenite in scorie di titanio migliorano la sicurezza delle risorse, tuttavia la capacità di atomizzazione di livello aerospaziale e i controlli di qualità delle polveri richiedono un'espansione pluriennale per soddisfare le soglie di sfericità e ossigeno. Gli standard e i percorsi di classificazione continuano ad allinearsi con ISO e ASTM, ma i protocolli di riutilizzo delle polveri e la coerenza tra i lotti rimangono elementi limitanti per una più ampia diffusione negli usi finali regolamentati. La localizzazione delle materie prime di metalli preziosi sta progredendo, sebbene le leghe ad alta temperatura critiche per l'aerospaziale e l'energia dipendano ancora da importazioni qualificate, mentre gli ecosistemi nazionali maturano. Con la diversificazione delle fonti di polveri e la crescita dei set di dati di qualificazione, il mercato indiano della produzione additiva di metalli acquisirà resilienza agli shock di approvvigionamento e ridurrà i costi di importazione nei programmi di produzione.
Analisi del segmento
Per tecnologia: la precisione laser guida la qualificazione aerospaziale
Nel 2025, la fusione a letto di polvere (Powder Bed Fusion) rappresentava il 45.87% della base installata, a testimonianza delle esigenze di aeronavigabilità che richiedono una risoluzione inferiore a 50 micron e ripetibilità per componenti di turbine, iniettori e sistemi di gestione termica, validati tramite valutazione non distruttiva e post-elaborazione strutturata. Questa precisione, combinata con controlli di processo consolidati e procedure di pressatura isostatica a caldo, si allinea ai flussi di qualificazione aerospaziale che enfatizzano microstrutture e proprietà meccaniche uniformi su geometrie complesse. Il Binder Jetting è la tecnologia in più rapida crescita, con un CAGR previsto del 15.78% fino al 2031, sostenuto dalla convenienza economica degli stampi e dei componenti di medio volume, dove la sinterizzazione e l'infiltrazione offrono proprietà accettabili per gli acquirenti del settore automobilistico e industriale. La deposizione di energia diretta (Directed Energy Deposition) supporta casi d'uso di riparazione e rigenerazione, tra cui il ripristino delle punte delle pale e il rinforzo dei componenti in loco o nelle vicinanze, riducendo i tempi di fermo per motori e sistemi di bordo. La scelta della tecnologia è correlata alla predisposizione alla certificazione, pertanto i framework di qualificazione privilegiano attualmente la tecnologia PBF per l'hardware di volo, mentre la tecnologia Binder Jetting si sta diffondendo nelle applicazioni sensibili ai costi man mano che i set di dati maturano.
Le tendenze di adozione rispecchiano anche le priorità nazionali di ricerca e sviluppo per le strutture reticolari, il raffreddamento conforme e l'ottimizzazione dei parametri di costruzione, che aumentano i tassi di successo al primo tentativo e riducono le rilavorazioni. Ciò rafforza le opportunità nel mercato indiano della produzione additiva di metalli, dove l'ammortamento degli utensili ostacolerebbe altrimenti le produzioni complesse a basso e medio volume. Nell'ambito delle scelte tecnologiche, la quota di mercato indiana della produzione additiva di metalli per la tecnologia PBF beneficia delle linee guida di aeronavigabilità e classificazione allineate con ISO e ASTM, mentre il manuale di qualificazione del Binder Jetting continua ad evolversi in termini di sistemi di materiali e ripetibilità della sinterizzazione. Con l'accumularsi dei dati di certificazione per le varianti a fascio di elettroni, i percorsi ad arco di filo e le piattaforme ibride, gli impianti multi-tecnologia possono adattare i processi alla funzione del componente e ai requisiti del ciclo di vita. Queste scelte guidate dalla certificazione stanno rimodellando le strategie di commercializzazione sia per gli OEM che per i service bureau nei cluster regionali indiani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di materiale: ancoraggi in titanio nel settore aerospaziale, impennata dei metalli preziosi nella gioielleria
Nel 2025, il titanio ha rappresentato il 37.81% del tonnellaggio totale, trainato dalle applicazioni di propulsione e strutturali, dove gli elevati rapporti resistenza-peso giustificano prezzi più alti per le polveri in assemblaggi qualificati e processi di post-lavorazione. Questa quota riflette le continue iniziative nazionali volte a garantire le risorse di titanio a monte e a stabilire collegamenti di lavorazione che, nel tempo, supporteranno la produzione locale di polveri per i gradi aerospaziali. I metalli preziosi registrano la traiettoria di crescita più rapida, con un CAGR previsto del 16.34%, con i settori della gioielleria che adottano la manifattura additiva per ridurre il peso preservando al contempo elementi di design complessi come reticoli e filigrane. Le iniziative locali per l'approvvigionamento di materie prime per il platino e le leghe correlate mirano a comprimere i tempi di consegna e a ridurre i costi di importazione per i produttori nazionali, man mano che i volumi aumentano. L'acciaio inossidabile e l'alluminio rimangono i materiali principali per componenti industriali e staffe automobilistiche, dove i minori costi delle materie prime consentono l'adozione anche in lotti di dimensioni ridotte.
Le superleghe di nichel come l'Inconel, utilizzate nei componenti per la propulsione e per le alte temperature, sono in crescita grazie ai programmi nazionali che privilegiano l'efficienza termica e l'affidabilità, rafforzando la domanda di processi ripetibili e trattamenti termici validati. Il cromo-cobalto di grado medicale mantiene una nicchia per gli impianti in cui la biocompatibilità è essenziale, con risultati clinici in miglioramento per i design specifici per il paziente. Le dimensioni del mercato indiano della produzione additiva di metalli a livello di materiale si espandono in linea con la disponibilità di polveri certificate, soprattutto con l'approfondimento dei controlli di atomizzazione e qualità per le leghe di titanio e nichel. Le applicazioni in gioielleria spingono l'adozione dei metalli preziosi, mentre le esigenze industriali e aerospaziali sostengono la domanda di leghe di titanio e nichel, creando un panorama dei materiali a tre velocità a cui i fornitori si allineano attraverso portafogli di polveri qualificate. Queste dinamiche dei materiali rafforzano un mix equilibrato che spazia dal settore aerospaziale ad alte prestazioni, ai componenti industriali a basso costo, fino ai settori del lusso per i consumatori.
Per settore di utilizzo finale: crescita tra partnership strategiche e attenzione normativa
Il settore aerospaziale e della difesa ha rappresentato il 30.67% del fatturato del 2025, sostenuto da maggiori acquisti nazionali e programmi di propulsione che privilegiano iniettori, rivestimenti e scambiatori di calore realizzati con tecniche di produzione additiva e dotati di controlli di processo certificati. L'approvvigionamento basato sulla qualificazione privilegia gli impianti con solide capacità di test non distruttivi e parametri di costruzione prequalificati, accorciando così il percorso dai prototipi all'hardware di volo. Le partnership tra integratori e produttori di macchinari si concentrano sulla semplificazione dell'assemblaggio e sull'integrazione funzionale, riducendo il numero di componenti e migliorando la manutenibilità nei sistemi spaziali e aeronautici. Questi modelli sostengono la crescita a breve termine del mercato indiano della produzione additiva di metalli in applicazioni regolamentate che premiano la ripetibilità e la maturità delle certificazioni. L'adozione nel settore automobilistico si sviluppa attraverso progetti pilota focalizzati sui veicoli elettrici, che passano dalla prototipazione degli utensili alla produzione di componenti in metallo sinterizzato, scandita da traguardi di validazione e omologazione.
Il settore delle costruzioni registra il CAGR (tasso di crescita annuale composto) più elevato previsto fino al 2031, grazie ai progetti infrastrutturali che sperimentano la deposizione di metallo di grande formato per connettori e giunti strutturali, riducendo i tempi di saldatura in loco e consentendo l'assemblaggio modulare. I settori sanitario e odontoiatrico progrediscono con impianti specifici per il paziente e guide chirurgiche, sfruttando l'elevata precisione e i design personalizzati che riducono le regolazioni intraoperatorie. Gli utensili e i beni industriali capitalizzano sui vantaggi economici del binder jetting per inserti e anime complessi, che riducono i tempi di ciclo e i costi per le produzioni di medio volume. Le dimensioni del mercato indiano della produzione additiva di metalli per segmenti di utilizzo finale riflettono un modello a due binari: l'aerospaziale e la difesa mantengono la loro quota grazie alla profondità delle certificazioni, mentre l'edilizia, gli utensili e la gioielleria registrano una crescita più rapida grazie ai vantaggi economici delle applicazioni. L'elettronica e i semiconduttori rimangono settori emergenti con componenti per la gestione termica e involucri RF, mentre l'adozione nel settore petrolifero, del gas e dell'energia segue le prove sul campo di lunga durata per applicazioni resistenti alla corrosione e alle alte temperature.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'India occidentale, con Maharashtra e Gujarat come stati di riferimento, deteneva una quota del 37.81%, sostenuta dal corridoio aerospaziale-automobilistico di Pune e dall'ecosistema di produzione di gioielli di Mumbai, che utilizza sempre più la manifattura additiva per progetti complessi e leggeri. Gli utenti industriali di Pune estendono la manifattura additiva ai carrelli di atterraggio e ai sottosistemi di difesa, sfruttando la profonda competenza regionale in materia di lavorazione meccanica e il know-how metallurgico per la qualificazione e l'ampliamento della produzione. I produttori di gioielli di Mumbai e Rajkot utilizzano strutture reticolari e a filigrana per ridurre il peso dei metalli preziosi mantenendo al contempo i dettagli del design, supportati da programmi industriali e formazione offerti da enti di settore. La concentrazione della quota di mercato indiana della manifattura additiva di metalli nell'India occidentale riflette questo mix di domanda proveniente dai settori aerospaziale, automobilistico e della gioielleria, legato ai punti di forza specifici di ciascun cluster.
Si prevede che l'India meridionale sarà la regione a più rapida crescita, con un CAGR del 16.87% fino al 2031, trainata dall'ecosistema aerospaziale di Bengaluru e dal National Centre for Additive Manufacturing di Hyderabad, che funge da polo per la ricerca e sviluppo e il supporto alla commercializzazione. Il distretto automobilistico di Chennai integra la produzione additiva per dissipatori di calore specifici per veicoli elettrici e utensili di nuova generazione, nell'ambito di normative nazionali sull'assemblaggio, il che favorisce l'adozione una volta completata la validazione. Gli impianti regionali potenziano le capacità di simulazione di processo, ottimizzazione dei parametri e post-elaborazione, migliorando la qualità al primo tentativo per componenti complessi. Le dimensioni del mercato indiano della produzione additiva di metalli nel Sud sono inoltre supportate dalla collaborazione tra università e industria e da programmi pubblici che riducono le barriere all'avvio dei primi progetti pilota.
L'India settentrionale sta consolidando la propria quota di mercato nei settori medico e automobilistico di Delhi NCR, Gurgaon e Noida, dove impianti, strumenti e dispositivi personalizzati per i pazienti favoriscono una costante adozione. L'India centrale progredisce grazie a iniziative a monte nel settore dei minerali e dei materiali che possono consentire la futura localizzazione delle polveri, migliorando la resilienza delle materie prime metalliche con la maturazione dei progetti. L'Est e il Nord-Est si concentrano sullo sviluppo delle capacità e delle competenze che preparano il terreno per i futuri utenti industriali, mentre i piani nazionali per le infrastrutture condivise mirano a ridurre le disparità geografiche nell'accesso ad attrezzature qualificate. Nel complesso, lo slancio regionale è in linea con i punti di forza dei cluster e il supporto politico che collega i fornitori qualificati a programmi a tempo determinato e progetti pilota per l'utilizzo finale.
Panorama competitivo
L'ecosistema indiano della produzione additiva di metalli riunisce OEM globali e integratori nazionali che gestiscono centri applicativi e uffici di servizi per applicazioni nei settori aerospaziale, automobilistico, industriale e della gioielleria. Le aziende nazionali si concentrano su servizi "dalla progettazione al componente" e sullo sviluppo di processi specifici per le applicazioni, operando a stretto contatto con i clienti a Pune, Bengaluru, Hyderabad, Chennai e Mumbai. Le esigenze del settore aerospaziale e della difesa in termini di componenti certificati spingono le aziende con solidi sistemi di qualità, controlli non distruttivi e capacità HIP (High-Intensity Plasma), il che aumenta i costi di transizione una volta che le famiglie di componenti sono qualificate. Le mosse strategiche includono partnership che consolidano gli assemblaggi in un minor numero di componenti stampati, riducendo il numero di parti e semplificando le catene di approvvigionamento nei settori spaziale e aeronautico. Le iniziative locali sui materiali, in particolare i metalli preziosi, ampliano le opzioni per i designer di gioielli e riducono la dipendenza dalle importazioni per determinate materie prime.
La predisposizione alla certificazione influenza il posizionamento competitivo più delle semplici specifiche hardware, soprattutto nei settori regolamentati dove il controllo dei processi e la ripetibilità sono fondamentali. I produttori di macchinari locali privilegiano set di materiali prequalificati e finestre di processo ottimizzate che riducono i tempi di accettazione del primo prototipo per componenti non critici e semicritici. Gli OEM globali combinano macchinari, materiali e software con formazione e supporto applicativo per accelerare i processi di adozione presso i clienti. Questa combinazione di offerte risponde alle esigenze del mercato indiano della produzione additiva di metalli, che necessita sia di percorsi di certificazione approfonditi per il settore aerospaziale, sia di competitività in termini di costi per componente per i settori automobilistico, degli utensili e della gioielleria. Con la diffusione di infrastrutture condivise e programmi di ricerca e sviluppo, un numero maggiore di fornitori può passare dalla fase di prototipazione a quella di produzione su scala industriale.
Le strategie a monte, come l'arricchimento del titanio, rafforzano la resilienza a lungo termine delle polveri e possono supportare l'espansione dei materiali di grado aerospaziale una volta che le capacità di atomizzazione saranno mature. A valle, le alleanze con i principali produttori della difesa e le agenzie spaziali creano flussi di componenti qualificati che beneficiano della libertà geometrica e del consolidamento offerti dalla produzione additiva. Nei settori dei beni di consumo, la produzione additiva di metalli preziosi amplia la flessibilità del catalogo e riduce i cicli di progettazione e presentazione per i segmenti di fascia medio-alta. Nel complesso, queste dinamiche suggeriscono un contesto competitivo in cui la solidità delle certificazioni, il know-how applicativo e l'accesso ai materiali sono leve fondamentali per acquisire quote di mercato nel settore della produzione additiva di metalli in India.
Leader del settore della produzione additiva di metalli in India
3D di Wipro
Soluzioni additive Intech
Bharat Fritz Werner (additivo BFW)
GE Additive (India)
EOS India
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: il Gas Turbine Research Establishment del DRDO ha invitato le aziende indiane a presentare offerte per il programma Advanced High Thrust Class Engine, che punta a una spinta di quasi 120 kilonewton e che posiziona gli iniettori e i rivestimenti in AM come elementi abilitanti per i motori aeronautici di prossima generazione.
- Luglio 2025: il Consiglio per lo sviluppo tecnologico ha lanciato un bando per la presentazione di proposte a sostegno della stampa 3D di metalli e ceramiche e delle tecnologie abilitanti, estendendo l'assistenza finanziaria per la commercializzazione.
- Giugno 2025: Platinum Guild International ha annunciato il lancio commerciale di una collezione di gioielli in platino stampati in 3D e realizzati tramite fusione laser a letto di polvere, a dimostrazione della scalabilità per la realizzazione di complessi design a reticolo.
- Giugno 2025: Precious Alloys Pvt. Ltd. ha inaugurato un impianto nazionale di atomizzazione di grani di platino, progettato per localizzare la materia prima e ridurre i costi per i produttori di gioielli.
Ambito del rapporto sul mercato della produzione additiva di metalli in India
Il rapporto sul mercato indiano della produzione additiva di metalli è segmentato per tecnologia (fusione a letto di polvere, binder jetting, deposizione di energia diretta e altre), per tipo di materiale (acciaio inossidabile, alluminio, titanio, cobalto-cromo, leghe di nichel, metalli preziosi e altri), per settore di utilizzo finale (aerospaziale e difesa, automobilistico, sanitario e dentale, petrolio, gas ed energia, utensili e beni industriali, elettronica e semiconduttori, edilizia e gioielleria e arte) e per area geografica. Le previsioni di mercato sono fornite in termini di valore in USD
| Fusione a letto di polvere (PBF) |
| Getto di raccoglitore |
| Deposizione diretta di energia (DED) |
| Altri processi di AM dei metalli |
| Acciaio inossidabile |
| Alluminio |
| Titanio |
| Cromo Cobalto |
| Leghe di nichel |
| Metalli preziosi (ad esempio oro, argento, platino) |
| Altri (leghe personalizzate, superleghe ad alta temperatura) |
| Aerospaziale e difesa |
| Automotive |
| Assistenza sanitaria e odontoiatrica |
| Petrolio, gas ed energia |
| Utensili e beni industriali |
| Elettronica e semiconduttori |
| Edilizia |
| Gioielli e arte |
| India settentrionale (Delhi, Haryana, UP, Punjab) |
| India occidentale (Maharashtra, Gujarat, Goa) |
| India meridionale (Karnataka, Tamil Nadu, Telangana, Kerala) |
| India orientale e nord-orientale |
| India centrale (MP, Chhattisgarh) |
| Per tecnologia | Fusione a letto di polvere (PBF) |
| Getto di raccoglitore | |
| Deposizione diretta di energia (DED) | |
| Altri processi di AM dei metalli | |
| Per tipo di materiale | Acciaio inossidabile |
| Alluminio | |
| Titanio | |
| Cromo Cobalto | |
| Leghe di nichel | |
| Metalli preziosi (ad esempio oro, argento, platino) | |
| Altri (leghe personalizzate, superleghe ad alta temperatura) | |
| Per settore di utilizzo finale | Aerospaziale e difesa |
| Automotive | |
| Assistenza sanitaria e odontoiatrica | |
| Petrolio, gas ed energia | |
| Utensili e beni industriali | |
| Elettronica e semiconduttori | |
| Edilizia | |
| Gioielli e arte | |
| Per regione | India settentrionale (Delhi, Haryana, UP, Punjab) |
| India occidentale (Maharashtra, Gujarat, Goa) | |
| India meridionale (Karnataka, Tamil Nadu, Telangana, Kerala) | |
| India orientale e nord-orientale | |
| India centrale (MP, Chhattisgarh) |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato indiano della produzione additiva di metalli?
Il mercato indiano della produzione additiva di metalli aveva un valore di 253.45 milioni di dollari nel 2025 e si prevede che raggiungerà i 572.46 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.56% nel periodo 2026-2031.
Quali segmenti di utilizzo finale sono leader e quali stanno crescendo più rapidamente in India?
Il settore aerospaziale e della difesa ha rappresentato il 30.67% del fatturato previsto per il 2025, mentre si prevede che il settore delle costruzioni registrerà la crescita maggiore fino al 2031, grazie all'adozione in via sperimentale della deposizione di metallo su larga scala.
Quali tecnologie sono oggi più diffuse e perché?
La fusione a letto di polvere (Powder Bed Fusion) domina grazie alla precisione e ai processi di qualificazione consolidati per i componenti aerospaziali, mentre il Binder Jetting (BJT) cresce più rapidamente poiché i vantaggi economici della sinterizzazione attraggono gli utilizzatori del settore automobilistico e degli utensili.
Quali materiali stanno registrando la maggiore diffusione in India?
Il titanio detiene la quota maggiore in termini di tonnellaggio grazie agli impieghi nel settore aerospaziale e della propulsione, mentre i metalli preziosi si stanno rapidamente espandendo nel settore della gioielleria per la riduzione del peso e la realizzazione di design complessi.
Quali regioni dell'India sono all'avanguardia o in rapida crescita?
L'India occidentale si è posizionata al primo posto con una quota di mercato prevista per il 2025, incentrata sui distretti aerospaziali e automobilistici e sui cluster della gioielleria, mentre l'India meridionale è destinata a diventare il corridoio a più rapida crescita, supportato dalle catene di approvvigionamento incentrate su NCAM e veicoli elettrici.
Quali sono i principali ostacoli a una maggiore diffusione e come si sta cercando di affrontarli?
Gli elevati costi delle attrezzature e delle polveri, la limitata disponibilità di materie prime qualificate a livello nazionale e l'evoluzione dei quadri di certificazione rappresentano le principali sfide, sebbene infrastrutture condivise, iniziative a monte nel settore del titanio e programmi di lavoro sugli standard nazionali contribuiscano a mitigare tali limitazioni nel tempo.


