

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.52 miliardo di dollari |
| Dimensione del mercato (2031) | 1.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.16% CAGR |
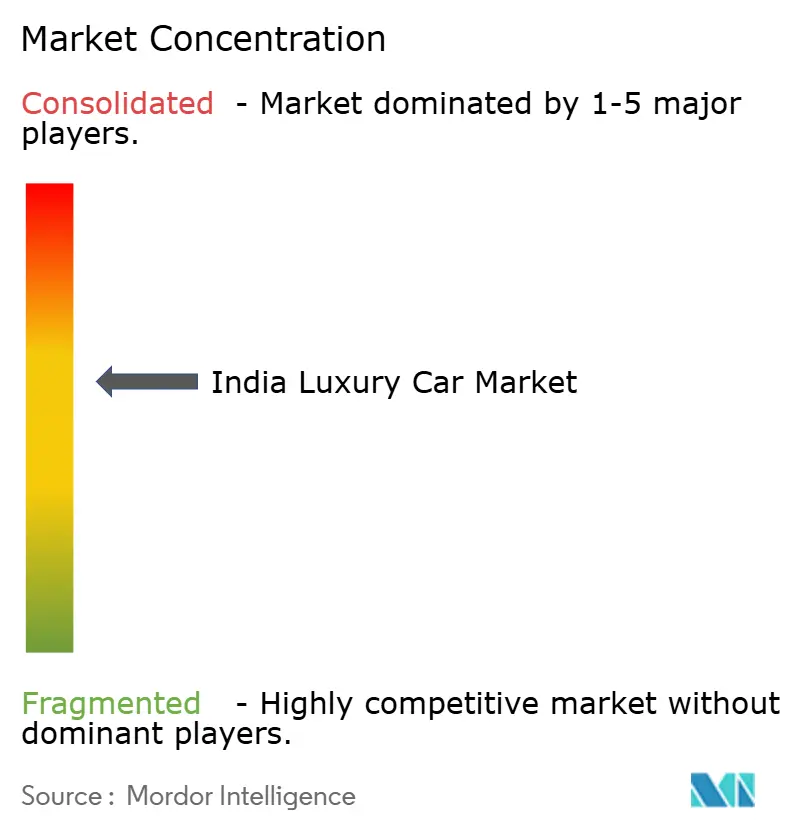
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle auto di lusso in India di Mordor Intelligence
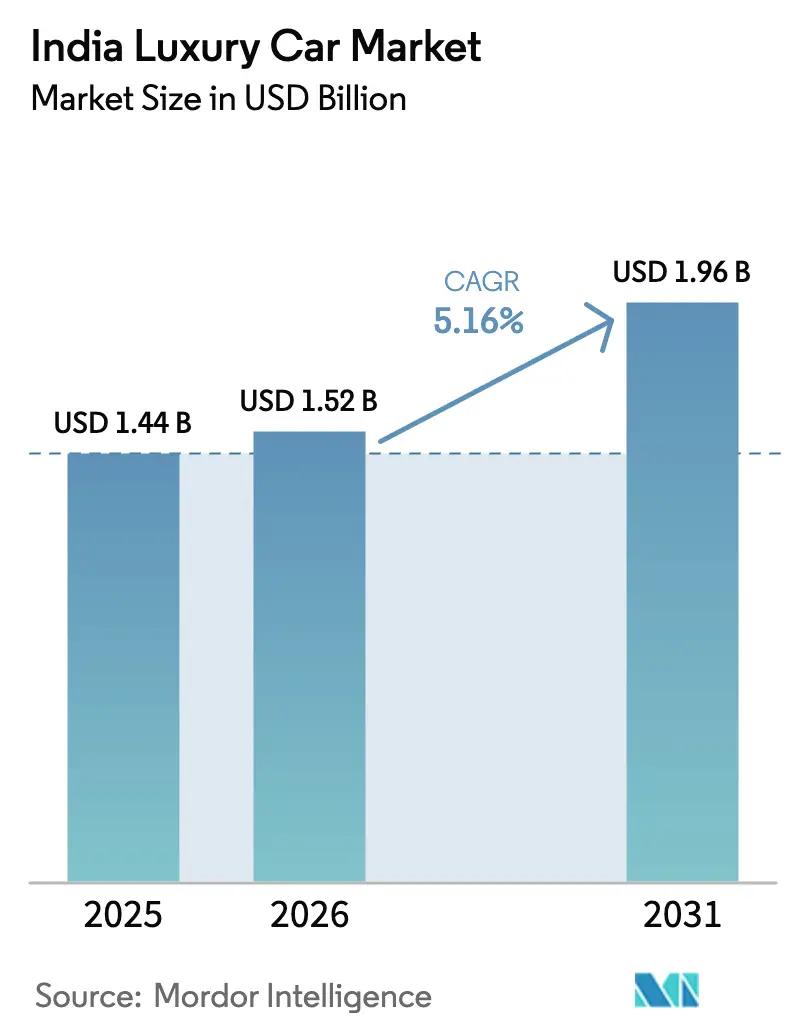
Si prevede che il mercato indiano delle auto di lusso crescerà da 1.44 miliardi di dollari nel 2025 a 1.52 miliardi di dollari nel 2026 e raggiungerà 1.96 miliardi di dollari entro il 2031, con un CAGR del 5.16% nel periodo di previsione (2026-2031). Un divario di preferenze sempre più ampio plasma ora la domanda: le auto elettriche a batteria si stanno espandendo a un CAGR del 21.98% fino al 2031, oltre quattro volte il ritmo complessivo, mentre i motori convenzionali rappresentano ancora tre quarti delle vendite unitarie. I sussidi statali che rimborsano fino al 15% del costo del veicolo, la rapida diffusione di stazioni di ricarica pubbliche da 150 kW e i tagli all'imposta sui beni e servizi (GST) sui modelli ibridi stanno rafforzando la spinta verso l'elettrificazione. Al contrario, le berline CKD entry-level stanno sostenendo gli acquirenti sensibili al prezzo. Il passaggio delle famiglie benestanti da strutture familiari congiunte a quelle nucleari, l'ascesa degli abbonamenti finanziati dagli OEM e dei negozi digitali diretti al consumatore sostengono ulteriormente la crescita dei volumi. Nel frattempo, le incertezze normative sui dazi delle CBU e la crescente carenza di tecnici frenano lo slancio a lungo termine.
Punti chiave del rapporto
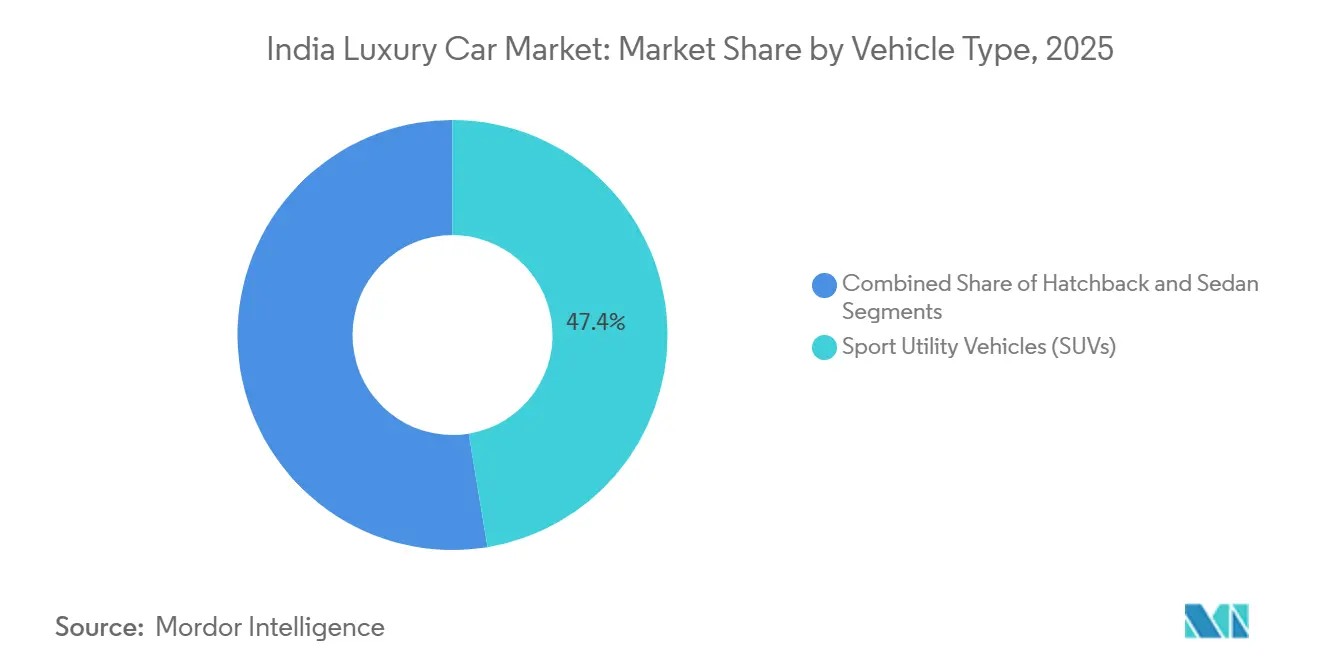
- Per tipologia di veicolo, i SUV (Sport Utility Vehicle) hanno guidato il mercato indiano delle auto di lusso con una quota del 47.43% nel 2025; si prevede che le berline registreranno un CAGR del 10.12% fino al 2031.
- In base al tipo di propulsione, nel 2025 i motori a combustione interna rappresentavano il 74.68% della quota di mercato delle auto di lusso in India, mentre si prevede che i veicoli elettrici a batteria registreranno la crescita più rapida, con un CAGR del 21.98% fino al 2031.
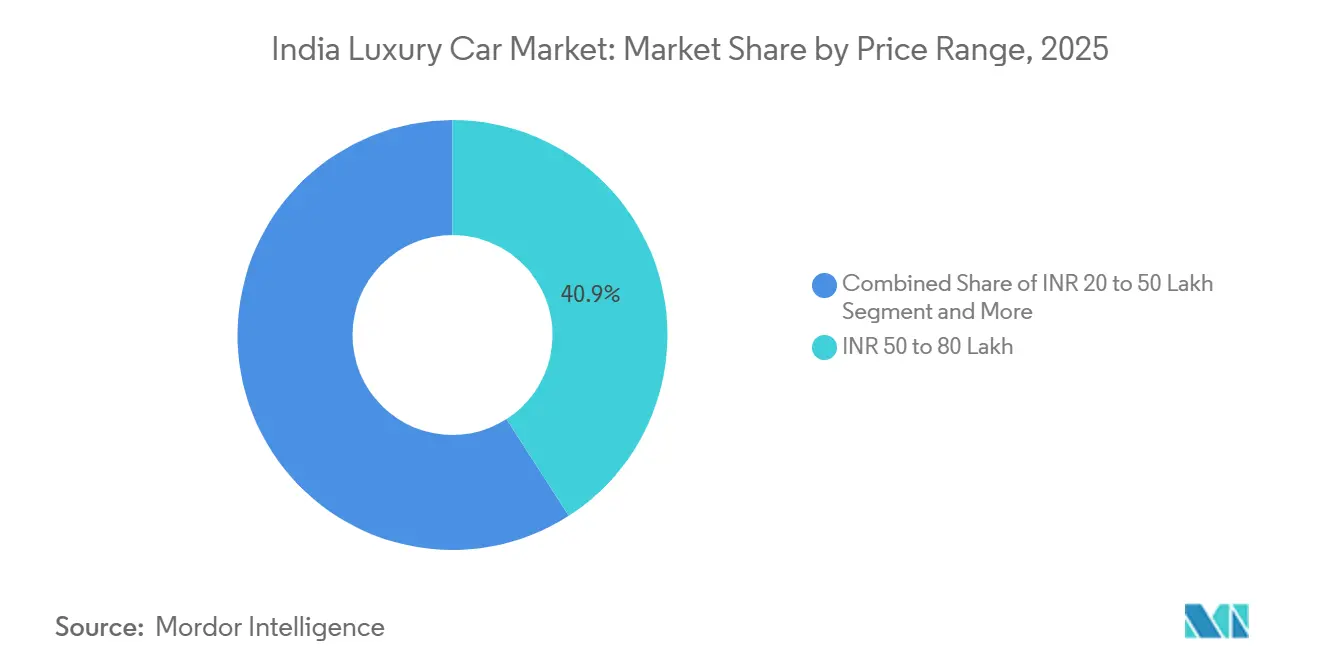
- Per fascia di prezzo, la fascia compresa tra 50 e 80 lakh di rupie indiane ha rappresentato il 40.87% delle dimensioni del mercato indiano delle auto di lusso nel 2025 e si prevede che crescerà con un CAGR del 10.36% entro il 2031.
- Per canale di vendita, nel 2025 i concessionari autorizzati detenevano il 67.82% della quota di mercato delle auto di lusso in India; tuttavia, si prevede che le piattaforme online dirette al consumatore cresceranno a un CAGR del 14.62% entro il 2031.
- Per regione, l'India occidentale ha mantenuto il 32.94% della quota di mercato indiana delle auto di lusso nel 2025, mentre l'India meridionale è pronta a registrare il CAGR più alto, pari all'11.27%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle auto di lusso in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La premiumizzazione della classe medio-alta | + 1.8% | Città nazionali, metropolitane e di livello II | Medio termine (2–4 anni) |
| Crescente disponibilità di modelli entry-level | + 1.2% | L'India occidentale e settentrionale è la più forte | A breve termine (≤ 2 anni) |
| Incentivi per i veicoli elettrici da parte dei governi statali | + 0.9% | Maharashtra, Karnataka, Tamil Nadu | Medio termine (2–4 anni) |
| Rapida implementazione di caricabatterie CC pubblici | + 0.7% | Autostrade nazionali | A lungo termine (≥ 4 anni) |
| Schemi di abbonamento e leasing finanziati dagli OEM | + 0.6% | Mumbai, Delhi, Bangalore | A breve termine (≤ 2 anni) |
| Marchi cinesi di veicoli elettrici ultra-lusso | + 0.4% | Prima le metro, poi il Tier II | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione delle famiglie della classe medio-alta
Si stima che l'India abbia attualmente 8.71 lakh di famiglie milionarie (definite come famiglie con un patrimonio netto di 8.7 rupie indiane o superiore), con un aumento del 90% rispetto al 2021 (da circa 4.58 lakh di rupie indiane). Queste famiglie benestanti rappresentano circa lo 0.31% di tutte le famiglie indiane e riflettono la forte creazione di ricchezza nel Paese in un contesto di crescita economica.[1]Rishi Kant, "L'India ha 8.71 lakh di famiglie milionarie, in aumento del 90% rispetto al 2021: Mercedes-Benz Hurun India Wealth Report 2025", Fortune India, fortuneindia.com Le famiglie nucleari rappresentano ora il 62% degli acquisti di beni di lusso, in aumento rispetto al 48% del 2020, poiché le coppie con doppio reddito privilegiano sempre di più la mobilità personale. La liquidità è evidente nei trasferimenti UPI superiori a 1 lakh di rupie, che sono aumentati del 34% su base annua. Il rallentamento della rivalutazione immobiliare reindirizza l'attenzione verso la proprietà di automobili.
Aumento della disponibilità di modelli entry-level (CKD)
L'assemblaggio locale ha ridotto il prezzo di ingresso per le berline tedesche a 48.9 lakh di rupie, con la BMW X1 sDrive18i M Sport a un prezzo inferiore di 6.5 lakh di rupie rispetto alla precedente versione CBU. L'economia CKD evita dazi CBU al 100%, preserva margini lordi del 28-32% e riduce i tempi di consegna a sei settimane. Mercedes-Benz ha venduto 19,565 unità in India nel 2024.[2]Ketan Thakkar, "Mercedes-Benz vende un record di 19,565 unità in India nel 2024", AUTOCAR professional, autocarpro. inLo stabilimento Audi di Aurangabad ospiterà le piattaforme BEV entro la fine del 2026, estendendo i risparmi CKD ai modelli elettrici inferiori a 80 lakh di rupie.
Incentivi per i veicoli elettrici da parte dei governi statali
Il Karnataka esenta dal pagamento della tassa di circolazione e delle tasse di immatricolazione, con un risparmio di 8-12 lakh di rupie su un veicolo elettrico di lusso da 1 crore di rupie, mentre il Tamil Nadu rimborsa il 100% dell'IVA statale per cinque anni sui veicoli elettrici assemblati localmente [3] . Questi benefici si sommano al fondo federale PM E-DRIVE. È emerso un arbitraggio di immatricolazione tra stati, che ha spinto il Maharashtra a porre un limite ai sussidi e a imporre un'immatricolazione statale obbligatoria di tre anni, che dovrebbe ridurre le vendite di nuovi veicoli elettrici nei prossimi anni.
Rapida implementazione di caricabatterie pubblici CC da 150 kW+ nei corridoi interurbani
Le linee guida nazionali richiedono un caricabatterie da 150 kW ogni 100 km; 1,200 erano attivi a dicembre 2025, con cluster sulle tratte Bangalore-Chennai, Mumbai-Pune e Delhi-Jaipur. La ricarica rapida ora ripristina il 10-80% della batteria in circa 22 minuti, riducendo il costo energetico per chilometro del 72% rispetto alla benzina. Le flotte di auto a noleggio aziendali sfruttano i tempi di inattività più brevi, ma i cali di tensione hanno reso necessaria la limitazione della potenza nelle ore di punta sulla tratta Mumbai-Pune.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata GST e struttura di cessazione | -1.4% | il | A breve termine (≤ 2 anni) |
| Incertezza sui dazi all'importazione per le CBU | -0.8% | il | Medio termine (2–4 anni) |
| Lenta espansione delle reti di auto di lusso usate certificate | -0.5% | Metro, estendendosi al livello II | Medio termine (2–4 anni) |
| Scarsità di tecnici qualificati | -0.3% | A livello nazionale, acuto fuori dalle metropoli | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di tecnici qualificati per sistemi ADAS e ad alta tensione
L'Automotive Skills Development Council stima una carenza di 2.4 milioni di tecnici entro il 2026, con solo 50,000 dei 500,000 tecnici certificati per veicoli elettrici attualmente disponibili, con un tasso di copertura del 10%. Questa carenza estende i tempi di risoluzione delle richieste di intervento in garanzia da 4 giorni nelle aree metropolitane a 18 giorni in città di livello 2 come Coimbatore e Jaipur. Il divario di competenze si manifesta nell'insoddisfazione dei clienti; uno studio JD Power del 2024 ha rilevato che il 42% dei proprietari di veicoli elettrici di lusso nei mercati di livello 2 ha valutato il servizio post-vendita al di sotto delle aspettative, citando la scarsa familiarità dei tecnici con la diagnostica di gestione termica della batteria e gli aggiornamenti software over-the-air, fattori che abbassano i punteggi Net Promoter del marchio di 18 punti rispetto alle aree metropolitane.
Lenta espansione delle reti di auto di lusso usate certificate
Il segmento dell'usato certificato è in crescita, ma non su larga scala, soprattutto al di fuori delle prime dieci aree metropolitane, il che limita la liquidità delle permute e ostacola i cicli di ammodernamento. Audi prevedeva di espandere i suoi showroom dell'usato a 30 entro il 2025; tuttavia, persistono lacune nella copertura in centri di ricchezza emergenti come Indore, Kochi e Jaipur. Senza un sistema di ristrutturazione, finanziamento e garanzia supportato dai marchi, gli acquirenti facoltosi rimangono diffidenti nei confronti delle transazioni secondarie, smorzando il valore di rivendita che è alla base delle decisioni di acquisto di auto nuove. L'espansione organizzata delle reti certificate è quindi fondamentale per sostenere tassi di assorbimento più elevati per il nuovo inventario.
Analisi del segmento
Per tipo di veicolo: i SUV dominano nonostante il ritorno delle berline
I SUV (Sport Utility Vehicle) hanno conquistato il 47.43% della quota di mercato delle auto di lusso in India nel 2025, mentre si prevede una ripresa delle berline con un CAGR previsto del 10.12% fino al 2031. L'adozione dell'intrattenimento per i sedili posteriori supera i 2/3, indicando uno spostamento del valore verso la qualità di guida. I SUV rimangono indispensabili nei mercati di secondo livello con superfici stradali dissestate; la nicchia dei SUV ultra-lusso, con prezzi superiori a 2 crore di rupie, sta avanzando sulla scia di modelli come la Rolls-Royce Cullinan.
Le berline a due volumi rimangono un segmento trascurabile, limitato dall'assenza di offerte premium con prezzi inferiori a 40 lakh di rupie indiane (circa 48,000 dollari). La cessazione della produzione della Mercedes Classe A nel 2023 ha lasciato un vuoto che nessun concorrente è riuscito a colmare, cedendo il segmento entry-level del lusso a marchi premium di massa come la Škoda Octavia. I propulsori ibridi stimolano ulteriormente la rinascita delle berline, come la BMW 530e e la Mercedes E 300e, che beneficiano della riduzione dell'imposta sui beni e servizi (GST) del settembre 2025 al 38%, riducendo i prezzi di 9-11 lakh di rupie indiane (circa 10,800-13,200 dollari) e comprimendo il sovrapprezzo rispetto alle varianti a benzina equivalenti a soli 4 lakh di rupie indiane (circa 4,800 dollari), un divario che gli acquirenti recuperano entro 60,000 chilometri, dato che i prezzi della benzina sono in media di 105 rupie indiane al litro (circa 1.26 dollari) nelle aree metropolitane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di guida: il dominio dei motori a combustione interna si scontra con la rivoluzione dei veicoli elettrici
I motori a combustione interna detenevano ancora il 74.68% della quota di mercato delle auto di lusso in India nel 2025; tuttavia, si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un CAGR del 21.98% fino al 2031, quadruplicando così il ritmo complessivo del mercato indiano delle auto di lusso. Gli acquirenti del SUV Mercedes-Benz EQS possono beneficiare di un ammortamento del 40% nel primo anno previsto dal codice fiscale indiano, riducendo così l'orizzonte di ammortamento. Gli ibridi plug-in hanno guadagnato slancio dopo il taglio dell'imposta sui beni e servizi (GST) al 38% di settembre 2025, con un conseguente aumento del 28% delle immatricolazioni mensili. L'ansia del valore residuo spinge alcuni acquirenti a preferire le varianti a benzina, dove la comodità del rifornimento e i prezzi di listino più bassi rimangono considerazioni essenziali.
La resilienza del segmento ICE deriva da tre fattori: infrastrutture di rifornimento consolidate (85,000 pompe di benzina contro 12,000 stazioni di ricarica pubbliche per veicoli elettrici), tempi di rifornimento più rapidi (3 minuti contro 25 minuti per la ricarica rapida) e costi iniziali inferiori: la BMW 530i, a 72.9 lakh di rupie indiane (circa 87,500 dollari), costa 18 lakh di rupie indiane (circa 21,600 dollari) in meno rispetto alla i4 eDrive40, un divario che gli acquirenti con un chilometraggio annuo inferiore a 15,000 chilometri non riescono a giustificare. La BMW 530e e la Mercedes E 300e sono in testa alla classifica a Bangalore e Pune, città in cui gli acquirenti danno priorità all'efficienza fiscale rispetto alle prestazioni.
Per fascia di prezzo: il segmento medio-lusso guida la crescita
La fascia di prezzo compresa tra 50 e 80 lakh di rupie indiane (da 55,000 a 90,000 dollari) ha assorbito il 40.87% del mercato indiano delle auto di lusso nel 2025 e si prevede che crescerà a un CAGR del 10.36% fino al 2031, trainata da ibridi CKD come la BMW 530e e la Mercedes E 300e. Le banche estendono fino all'85% del rapporto prestito/valore su questa fascia, alleviando gli ostacoli all'anticipo per 4.2 milioni di famiglie idonee. La fascia extra-lusso, superiore a 80 lakh di rupie indiane (circa 87,968.4 dollari), è più piccola ma registra una forte crescita, trainata da auto sportive personalizzate come la Revuelto ibrida plug-in di Lamborghini.
Questa fascia trae vantaggio dalla riforma GST del settembre 2025, che ha ridotto le aliquote ibride al 38%, riducendo i prezzi di listino di 8-11 lakh di INR (circa 8,796-12,095 USD) e rendendo la BMW 530e a 74.5 lakh di INR (circa 81,920.9 USD) e la Mercedes E 300e a 78.5 lakh di INR (circa 86,319.4 USD) alla portata degli acquirenti precedentemente limitati a budget di 70 lakh di INR (circa 76,972.7 USD).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: la trasformazione digitale accelera
Nel 2025, i concessionari rappresentavano ancora il 67.82% della quota di mercato delle auto di lusso in India, ma si prevede che i portali web gestiti dagli OEM cresceranno a un CAGR del 14.62% fino al 2031. Le transazioni online end-to-end comprimono i cicli di consegna di tre settimane e riducono i ricarichi dei concessionari dell'8-12%. Persistono difficoltà nella permuta; le valutazioni algoritmiche sono inferiori dell'8-12% rispetto alle perizie fisiche, spingendo molti acquirenti a finalizzare l'affare presso gli showroom. I centri di assistenza gestiti dagli OEM nelle aree metropolitane preservano margini post-vendita del 28-32% e contribuiscono alla migrazione della base clienti online.
L'attrattiva del canale online va oltre la comodità: le piattaforme digitali offrono trasparenza nei prezzi, eliminando il ricarico dell'8-12% che i concessionari applicano ai prezzi al dettaglio suggeriti dai produttori, e consentono confronti affiancati di opzioni di finanziamento di 6-8 istituti di credito, una caratteristica che riduce i tassi di interesse effettivi di 40-60 punti base.
Analisi geografica
L'India Occidentale ha mantenuto il 32.94% della quota di mercato indiana delle auto di lusso nel 2025, mentre l'India Meridionale è destinata a registrare il CAGR più elevato, pari all'11.27%, entro il 2031. Il predominio dell'India Occidentale deriva dai 18,000 residenti con un patrimonio netto ultra-elevato di Mumbai e dal cluster OEM di Pune, che riduce i tempi di consegna fino a quattro settimane. Tuttavia, la saturazione incombe, con la penetrazione del lusso che si avvicina ai cinque veicoli ogni 1,000 famiglie.
L'India meridionale beneficia delle esenzioni fiscali del Karnataka e del rimborso GST del Tamil Nadu, con un risparmio iniziale di 8-12 lakh di rupie per veicolo elettrico di lusso e una riduzione del 18% dei costi di proprietà in sette anni.
L'India settentrionale, ancorata alla regione di Delhi NCR, deve far fronte a venti contrari dovuti a controlli antinquinamento più severi e restrizioni sui periodi dispari-pari. I SUV predominano qui a causa delle strade soggette a inondazioni, mentre l'India orientale e nord-orientale rimangono sottopenetrate al 6.5%, limitate da reti di concessionarie sparse e da sole 200 stazioni di ricarica rapida in otto stati.
Panorama normativo
Il mercato indiano delle auto di lusso opera in un quadro normativo caratterizzato da un'elevata tassazione e da un rigoroso rispetto delle normative, che comprende l'IVA, le dogane e le norme relative alla sicurezza e alla tecnologia dei veicoli. Un importante fattore fiscale recente è la decisione del Consiglio IVA del settembre 2025, che ha ridotto l'aliquota IVA effettiva sui veicoli ibridi ad alte prestazioni al 38%, sostenendo così i prezzi delle berline di lusso ibride plug-in. Sul fronte delle importazioni, l'India ha notificato un regime di importazione e produzione di auto elettriche tramite la Notifica doganale 19/2024 (collegata alla SO 1363(E) del 15 marzo 2024), che prevede un percorso agevolato in termini di dazi doganali, vincolato agli impegni di produzione nazionale per le auto elettriche.
Nel 2026, i criteri di incentivazione e conformità si sono inaspriti parallelamente. Il Ministero dell'Industria Pesante (MHI) ha modificato i criteri di prestazione PLI-Auto per i veicoli elettrici a batteria (BEV) tramite l'ordinanza SO 188(E) del 13 gennaio 2026, rendendo l'ammissibilità agli incentivi più esplicitamente dipendente da soglie di prestazione aggiornate. Le notifiche e le regole operative del PM E-DRIVE hanno continuato a plasmare l'ecosistema dei veicoli elettrici in generale, mentre il MoRTH ha introdotto un obbligo ADAS per i nuovi modelli di veicoli passeggeri con 8 o più posti a partire da aprile 2026, con una scadenza di conformità a ottobre 2026 per i modelli esistenti. Separatamente, è stato proposto il Bharat NCAP 2.0 (AIS-197 Revisione 1) per ampliare l'ambito di valutazione oltre le sole valutazioni di impatto, il che innalza il livello di conformità per gli OEM che vendono veicoli di alta gamma con diverse tipologie di carrozzeria.
Analisi della catena del valore
La catena del valore delle auto di lusso in India combina un approvvigionamento fortemente basato sulle importazioni con un crescente assemblaggio nazionale e finiture localizzate. La maggior parte dei produttori di auto di lusso si affida ai kit CKD (Complete Knock Down) per gestire i costi doganali e migliorare i tempi di consegna, mentre i sottosistemi critici ad alto valore aggiunto (propulsore, elettronica e hardware avanzato per i sistemi di assistenza alla guida) presentano ancora una notevole componente estera per molti modelli. La distribuzione continua a dipendere da reti di concessionari autorizzati per la consegna, il finanziamento e l'assistenza end-to-end, mentre i negozi online diretti al consumatore sono sempre più utilizzati per la configurazione, la prenotazione e la trasparenza dei prezzi, per poi essere evasi tramite le infrastrutture di consegna dei produttori e dei partner.
La resilienza della catena di approvvigionamento e il controllo dei tempi di consegna sono diventati priorità operative, poiché le interruzioni logistiche hanno imposto modifiche ai percorsi e aggiunto dai 10 ai 15 giorni ai tempi di transito, esercitando pressione sui costi di sbarco e sulla disponibilità dei modelli importati e assemblati in kit (CKD). L'ecosistema manifatturiero locale si sta inoltre ampliando grazie a nuovi impianti e all'espansione di quelli esistenti, nonché a partnership consolidate: Tata Motors ha avviato le attività presso il suo stabilimento di nuova costruzione a Panapakkam, nel Tamil Nadu, con la produzione locale della Range Rover Evoque, e Stellantis e Tata Motors hanno firmato un protocollo d'intesa per approfondire la collaborazione tra produzione, ingegneria e catene di approvvigionamento, in occasione del ventesimo anniversario della loro joint venture FIAPL. Nel complesso, queste iniziative supportano una transizione verso un maggiore assemblaggio in India, lo sviluppo di fornitori e la localizzazione dei ricambi, elementi che possono stabilizzare i margini e ridurre la variabilità del ciclo di consegna per i marchi di lusso.
Panorama competitivo
L'industria indiana delle auto di lusso è moderatamente concentrata, con Mercedes-Benz, BMW e Audi che detengono quote di mercato significative. L'elettrificazione plasma le traiettorie dei marchi: Mercedes-Benz vende nove modelli EQ, mentre BMW si è impegnata ad assemblare localmente veicoli elettrici a batteria entro il 2026.
I marchi ultra-lusso stabiliscono record di consegne: Rolls-Royce ha anticipato gli ordini per la Cullinan II e la Bentayga EWB di Bentley ha conquistato l'élite dei clienti con autista. Piattaforme di abbonamento come il piano premium per veicoli elettrici di AMP Energy generano margini di profitto più elevati e corteggiano professionisti più giovani e in movimento.
La differenziazione tecnologica accelera; l'MBUX Hyperscreen di Mercedes e l'iDrive 8 di BMW introducono aggiornamenti over-the-air che proteggono il valore residuo. Tuttavia, la carenza di tecnici minaccia la qualità del servizio, costringendo gli OEM a investire in corsi di formazione e strumenti di diagnostica remota per evitare l'erosione del valore del marchio.
Leader del settore automobilistico di lusso in India
-
PLC automobilistico Jaguar Land Rover
-
BMW AG
-
Gruppo Mercedes-Benz AG
-
Audi AG
-
AB-Volvo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: l'India ha implementato quote di agevolazioni doganali per i veicoli prodotti nel Regno Unito nell'ambito dell'accordo CETA tra India e Regno Unito, e la copertura del settore ha evidenziato forti riduzioni per le auto di lusso britanniche completamente importate che soddisfano i requisiti. Questo cambiamento ridefinisce i prezzi per alcuni modelli di lusso di origine britannica e modifica il calcolo tra importazione e assemblaggio in loco (CKD) per i marchi con stabilimenti produttivi nel Regno Unito.
- Luglio 2025: AMP Energy ha lanciato un servizio di abbonamento premium per veicoli elettrici nella Regione della Capitale Nazionale, offrendo l'accesso a modelli di BMW, Mercedes, Audi e BYD a un canone mensile con assicurazione e manutenzione incluse. Il programma ha ampliato il bacino di clienti di veicoli elettrici di lusso, trasformando l'acquisto iniziale in un modello di spese operative e incrementando l'utilizzo delle stazioni di ricarica rapida attraverso la gestione della flotta.
- Settembre 2024: Rolls-Royce Motor Cars India ha presentato in India la Cullinan Serie II con un design rinnovato, un sistema di infotainment migliorato e opzioni di personalizzazione ampliate. Il lancio ha rafforzato la presenza nel segmento dei SUV di lusso e consolidato la domanda di veicoli con autista, che privilegia la personalizzazione ad alto margine e un servizio post-vendita più completo.
Ambito e metodologia
Il termine lusso viene utilizzato per classificare i veicoli dotati di migliori capacità prestazionali, interni sontuosi e tutte le più recenti caratteristiche di sicurezza e tecnologia. Il mercato indiano delle auto di lusso copre tutte le ultime iniziative di ricerca e sviluppo. Gli investimenti sono effettuati dal governo e dai produttori di veicoli in tutto il paese. Il mercato delle auto di lusso in India è segmentato in base al tipo di veicolo, al tipo di guida e alla fascia di prezzo.
In base al tipo di veicolo, il mercato è segmentato in Hatchback, Sedan e SUV. In base al tipo di unità, il mercato è segmentato in Motore IC ed Elettrico. In base alla fascia di prezzo, il mercato è segmentato in INR 20 Lakh - 50 Lakh, INR 50 Lakh - 80 Lakh e Sopra INR 80 Lakh. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (miliardi di dollari).
Per tipo di veicolo
| Veicoli utilitari sportivi (SUV) |
| Berlina |
| Hatchback |
Per tipo di unità
| Motore a combustione interna (ICE) |
| IBRIDO |
| Batteria elettrica |
Per fascia di prezzo
| Da 20 a 50 lakh di rupie indiane |
| Da 50 a 80 lakh di rupie indiane |
| Oltre 80 Lakh INR |
Per canale di vendita
| Showroom di proprietà aziendale |
| Concessionarie autorizzate/franchising |
| Online (direttamente al consumatore) |
Per regione
| India del Nord |
| West India |
| India meridionale |
| India orientale e nord-orientale |
| Per tipo di veicolo | Veicoli utilitari sportivi (SUV) |
| Berlina | |
| Hatchback | |
| Per tipo di unità | Motore a combustione interna (ICE) |
| IBRIDO | |
| Batteria elettrica | |
| Per fascia di prezzo | Da 20 a 50 lakh di rupie indiane |
| Da 50 a 80 lakh di rupie indiane | |
| Oltre 80 Lakh INR | |
| Per canale di vendita | Showroom di proprietà aziendale |
| Concessionarie autorizzate/franchising | |
| Online (direttamente al consumatore) | |
| Per regione | India del Nord |
| West India | |
| India meridionale | |
| India orientale e nord-orientale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato indiano delle auto di lusso?
Nel 2026 il mercato indiano delle auto di lusso ha raggiunto 1.52 miliardi di dollari.
Quanto velocemente sta crescendo il segmento delle auto elettriche a batteria?
Si prevede che i modelli elettrici a batteria cresceranno a un CAGR del 21.98% entro il 2031.
Quale fascia di prezzo genera il volume maggiore?
La fascia di prezzo compresa tra 50 e 80 lakh di rupie ha rappresentato il 40.87% delle vendite del 2025 e sta crescendo a un CAGR del 10.36%.
Perché l'India meridionale sta crescendo più velocemente di altre regioni?
I generosi incentivi per i veicoli elettrici e una fitta rete di stazioni di ricarica rapida portano l'India meridionale a un CAGR dell'11.27%.
Quali modifiche fiscali interessano le auto ibride di lusso?
Nel settembre 2025 il GST Council ha ridotto l'aliquota effettiva sui veicoli ibridi forti dal 43% al 38%, riducendo i prezzi fino a 11 lakh di rupie.
Quanto è concentrato il panorama competitivo?
Mercedes-Benz, BMW e Audi detengono insieme una quota di mercato importante, il che riflette una concentrazione moderata.


