

Dimensioni e quota di mercato delle presse industriali in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.62 miliardo di dollari |
| Dimensione del mercato (2031) | 0.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.98% CAGR |
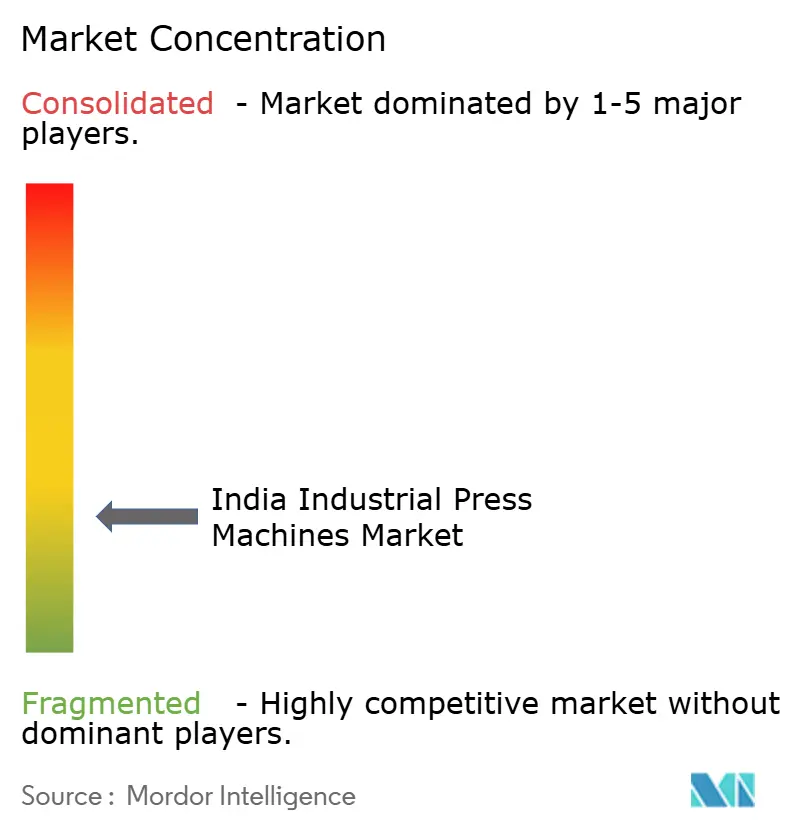
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano delle presse industriali a cura di Mordor Intelligence
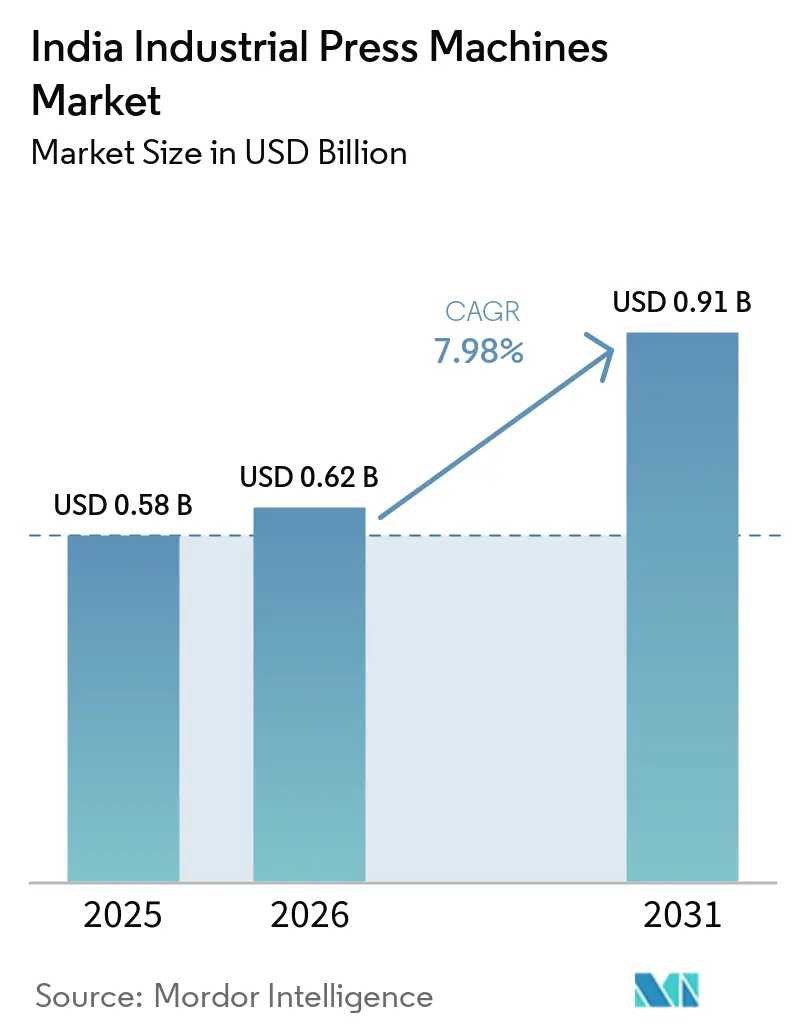
Il mercato indiano delle presse industriali aveva un valore di 0.58 miliardi di dollari nel 2025 e si prevede che crescerà da 0.62 miliardi di dollari nel 2026 a 0.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.98% durante il periodo di previsione (2026-2031).
Il mercato indiano delle presse industriali è sostenuto dalla spesa in conto capitale industriale nei settori automobilistico, elettronico, della difesa e dell'ingegneria pesante. I programmi di incentivi legati alla produzione (PLI) hanno attratto investimenti per oltre 2,160 miliardi di INR (24.0 miliardi di USD) e generato produzione e vendite per oltre 20,410 miliardi di INR (227.2 miliardi di USD) in 14 settori entro dicembre 2025. [1] Press Information Bureau, “PLI Schemes: Investments, Production and Employment Status as of December 2025,” March 2026, pib.gov.in La localizzazione nel settore automobilistico rimane una fonte centrale di domanda di attrezzature, mentre la produzione di componenti elettronici sta aumentando la necessità di operazioni di formatura e giunzione più precise. Il mercato indiano delle presse industriali deve inoltre affrontare i limiti derivanti dai componenti di controllo importati, dagli elevati costi delle attrezzature e dalla carenza di specialisti in grado di mettere in funzione e qualificare linee avanzate. Queste condizioni favoriscono i fornitori in grado di combinare assistenza locale, supporto applicativo e accesso affidabile a tecnologie avanzate.
Punti chiave del rapporto
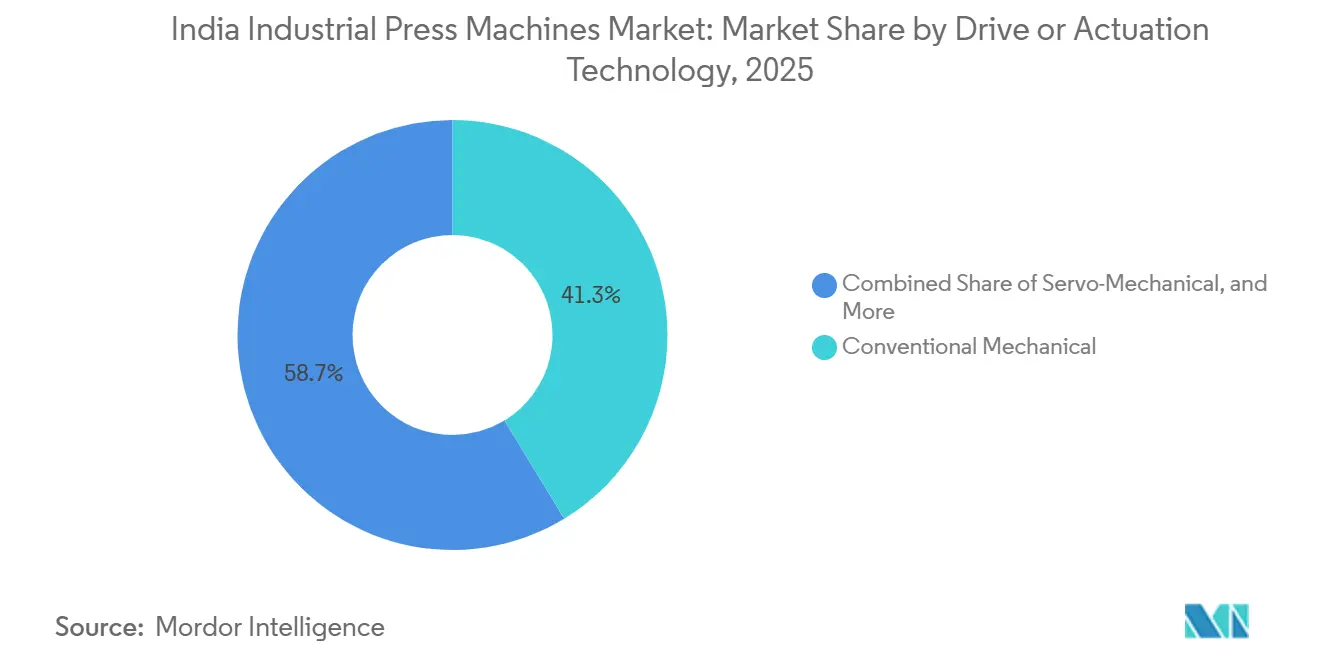
- In base alla tecnologia di azionamento e attuazione, le presse meccaniche convenzionali detenevano il 41.3% della quota di mercato delle presse industriali in India nel 2025, mentre si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto del 9.2% fino al 2031.
- In termini di forza di pressatura e capacità, la fascia da 101 a 500 tonnellate rappresentava il 37.2% del mercato indiano delle presse industriali nel 2025, mentre si prevede che i sistemi superiori a 2,000 tonnellate cresceranno a un tasso annuo composto (CAGR) dell'8.9% fino al 2031.
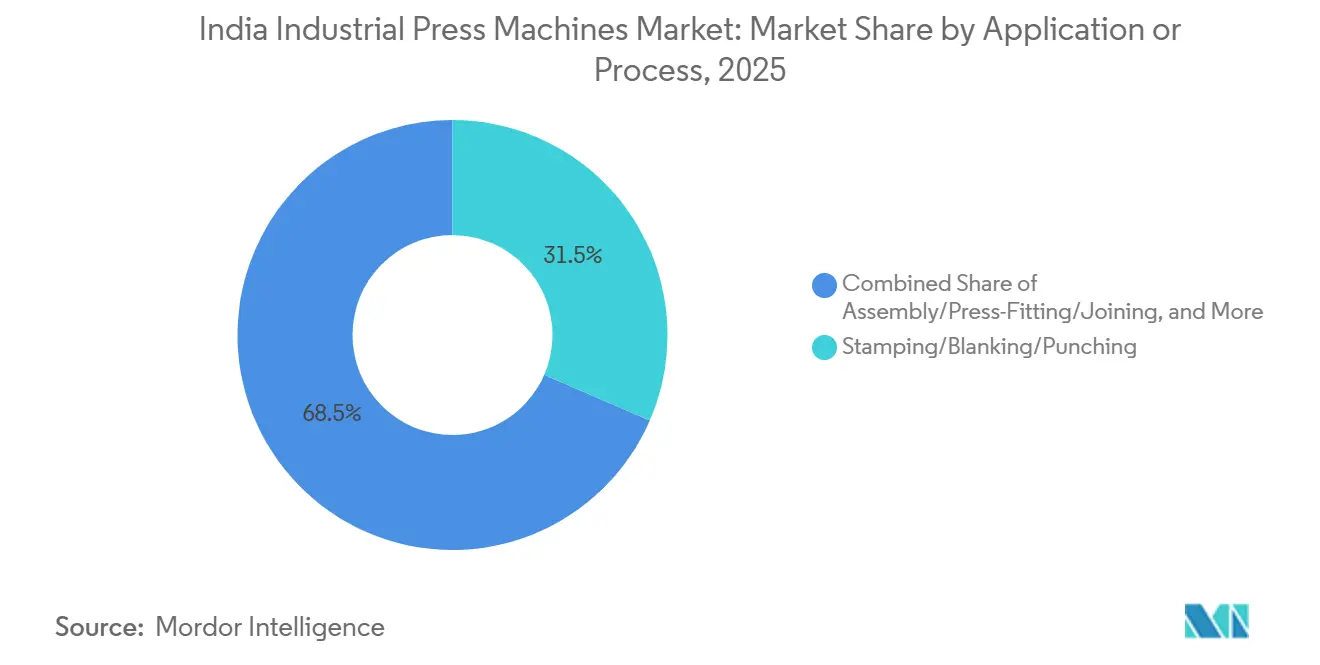
- Per applicazione e processo, la stampatura, la tranciatura e la punzonatura detenevano il 31.5% della quota di mercato delle presse industriali in India nel 2025, mentre si prevede che l'assemblaggio, il montaggio a pressione e la giunzione cresceranno a un CAGR dell'8.9% fino al 2031.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti deteneva il 42% della domanda nel 2025, mentre si prevede che i settori medicale e della produzione di precisione cresceranno a un tasso annuo composto del 9.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano delle presse industriali.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità produttiva nel settore automobilistico, dei veicoli elettrici e dei componenti auto. | + 2.1% | Maharashtra, Tamil Nadu, Haryana, Gujarat | A breve termine (≤ 2 anni) |
| Produzione di componenti elettronici, apparecchiature elettriche e componenti di precisione | + 1.6% | Tamil Nadu, Karnataka, Maharashtra e Andhra Pradesh | Medio termine (2-4 anni) |
| Adozione di sistemi di pressatura servoassistiti, a controllo numerico (CNC) e automatizzati | + 1.2% | Nazionale, con primi guadagni a Pune, Chennai e Gurugram | Medio termine (2-4 anni) |
| Localizzazione nei settori della difesa, aerospaziale e dell'ingegneria pesante. | + 0.9% | Uttar Pradesh, Karnataka, Odisha | A lungo termine (≥ 4 anni) |
| Domanda di sostituzione, ammodernamento ed efficienza energetica | + 0.7% | Nazionale, con sedi concentrate a Faridabad, Rajkot e Coimbatore. | A breve termine (≤ 2 anni) |
| Sviluppo delle capacità di formatura dei metalli orientate all'esportazione | + 0.5% | Zone di trasformazione per l'esportazione del Tamil Nadu, del Maharashtra e del Gujarat | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità produttiva nel settore automobilistico, dei veicoli elettrici e dei componenti auto.
Il programma di incentivi legati alla produzione (Production Linked Incentive, PLI) per automobili e componenti auto aveva uno stanziamento di 259.4 miliardi di rupie (2.9 miliardi di dollari) e aveva attratto investimenti cumulativi per 295.8 miliardi di rupie (3.3 miliardi di dollari) entro marzo 2025, creando 44,987 posti di lavoro. Il suo livello di incentivi dal 13% al 18% per i componenti di veicoli elettrici e celle a combustibile a idrogeno supporta gli investimenti in attrezzature di formatura avanzate, compresi i sistemi servoassistiti adatti a strutture in acciaio ad alta resistenza. Il programma PM E-DRIVE ha un budget di 109 miliardi di rupie (1.2 miliardi di dollari) fino a marzo 2028 e richiede la produzione nazionale di componenti specifici per veicoli elettrici. Maharashtra, Tamil Nadu e Haryana rappresentavano 139 delle 225 unità produttive PLI-Auto approvate a luglio 2026, concentrando la domanda di installazione, attrezzature e manutenzione nei corridoi consolidati. Mahindra and Mahindra prevede di aumentare la capacità produttiva di SUV e veicoli elettrici a 82,000 unità al mese entro marzo 2027 presso gli stabilimenti di Chakan e Nagpur. Il mercato indiano delle presse industriali beneficia delle nuove linee di produzione e degli acquisti di sostituzione necessari per adeguarsi ai cambiamenti nella progettazione dei componenti e ai requisiti di processo più stringenti.
Produzione di componenti elettronici, apparecchiature elettriche e componenti di precisione
Il programma per la produzione di componenti elettronici (Electronics Component Manufacturing Scheme) è stato approvato nell'aprile 2025 con uno stanziamento di 229.2 miliardi di rupie indiane (2.6 miliardi di dollari USA) e copre componenti come PCB multistrato, componenti passivi SMD, celle agli ioni di litio e connettori. Si prevede che il programma attrarrà investimenti per oltre 590 miliardi di rupie indiane (6.6 miliardi di dollari USA) e sosterrà una produzione di 4,560 miliardi di rupie indiane (50.8 miliardi di dollari USA) in 6 anni. Questi prodotti utilizzano processi di tranciatura, stampaggio e pressatura di precisione, creando una domanda di apparecchiature in grado di lavorare con tolleranze inferiori a 0.1 mm. I programmi PLI per l'elettronica avevano erogato 155.5 miliardi di rupie indiane (1.7 miliardi di dollari USA) entro dicembre 2025, a dimostrazione che l'impiego di capitali era in corso. Le apparecchiature servoelettriche e servoidrauliche possono fornire la forza, la velocità e il controllo di posizione ripetibili necessari per queste operazioni. Il mercato indiano delle presse industriali può trarre vantaggio quando i fornitori abbinano apparecchiature avanzate a servizi di messa in servizio e assistenza locali.
Adozione di sistemi di pressatura servoassistiti, a controllo numerico (CNC) e automatizzati
Gli acquirenti attribuiscono sempre maggiore importanza alle celle di produzione complete che offrono tempi di attività più elevati, formatura controllata, minore consumo energetico e riduzione della movimentazione manuale. Questi requisiti sono particolarmente stringenti negli impianti di produzione di veicoli elettrici ed elettronica, dove la coerenza e i tempi di ciclo influenzano l'economia della produzione. Il mercato indiano delle presse industriali si sta quindi orientando verso sistemi con servomotori, controllo CNC, monitoraggio e funzioni di trasferimento automatizzate. I fornitori devono dimostrare come la pressa, gli utensili, i controlli e la movimentazione dei materiali interagiranno in modo sinergico durante la produzione. ANDRITZ Schuler ha lanciato le sue presse per tranciatura di precisione HFA plus+ nel gennaio 2026, dotate di pompe idrauliche servo-controllate, velocità di corsa più elevate e maggiore efficienza energetica. Questi sistemi possono combinare fasi come la goffratura, la coniatura e l'assemblaggio nello stampo in un'unica corsa di formatura, rafforzando l'importanza di attrezzature che migliorano sia la precisione che l'efficienza del processo.
Localizzazione nei settori della difesa, aerospaziale e dell'ingegneria pesante.
I programmi di difesa e aerospaziali richiedono sistemi di pressatura ad alta forza con riscaldamento controllato, processi tracciabili, utensili specifici per l'applicazione e una gestione della qualità qualificata. La valutazione fornita identifica la domanda di capacità di tonnellaggio ultra-elevata nei materiali aerospaziali di grado militare, il che richiede ai fornitori di presse di integrare le apparecchiature meccaniche con i controlli di processo e la documentazione. Il riscaldamento isotermico, il controllo della forza a circuito chiuso e gli utensili specializzati aumentano la difficoltà di installazione e allungano il periodo che va dalla selezione del progetto alla produzione. Questi requisiti rendono gli appalti per la difesa più complessi rispetto al normale acquisto di una singola macchina. Nel febbraio 2026, ISGEC Heavy Engineering ha approvato un ampliamento del Machine Building da 2.2 miliardi di rupie indiane (24.3 milioni di dollari USA) per presse per autoveicoli, presse per forgiatura, presse per la difesa e attrezzature per il settore nucleare. Il mercato indiano delle presse industriali beneficia di questi progetti di maggior valore, sebbene i cicli di qualificazione e consegna rimangano lunghi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e finanziamenti limitati per le PMI. | -1.5% | A livello nazionale, il problema è più acuto nei distretti manifatturieri delle PMI di secondo e terzo livello. | A breve termine (≤ 2 anni) |
| Dipendenza da controlli, azionamenti e componenti di precisione importati. | -1.0% | Azienda nazionale, con una presenza concentrata nei segmenti delle presse servoassistite e CNC. | Medio termine (2-4 anni) |
| Carenza di specialisti in stampi, sistemi di controllo e messa in servizio | -0.8% | Nazionale, con guadagni iniziali nei centri di Pune, Chennai e Faridabad | Medio termine (2-4 anni) |
| Cicli di qualificazione lunghi per applicazioni di alta precisione e critiche per la sicurezza. | -0.4% | Difesa in Odisha, Uttar Pradesh e Karnataka, settore aerospaziale a Bengaluru e Nashik | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e finanziamenti limitati per le PMI.
I produttori di automobili e i fornitori di primo livello (Tier-1) hanno solitamente budget di capitale e rapporti bancari definiti, mentre le piccole imprese di stampaggio e fabbricazione si trovano ad affrontare una capacità di finanziamento più limitata. Il Mutual Credit Guarantee Scheme per le PMI offre una copertura di garanzia del 60% per le linee di credito fino a 1 miliardo di INR (11.1 milioni di USD) per l'acquisto di macchinari e la sua modifica del 2026 ha abbassato la soglia del costo dei macchinari dal 75% al 60% del costo del progetto. [2] Press Information Bureau, “Union Budget 2025-26: MSME Credit Guarantee and National Manufacturing Mission,” February 2025, pib.gov.in Il bilancio 2025-26 ha anche aumentato la copertura di garanzia del credito per le micro e piccole imprese da 50 milioni di INR (0.6 milioni di USD) a 100 milioni di INR (1.1 milioni di USD). Una linea servomeccanica automatizzata di fascia media costa in genere da 20 milioni a 100 milioni di INR (da 0.2 milioni a 1.1 milioni di USD). La valutazione tecnica e le garanzie richieste possono ancora limitare il finanziamento dei progetti per gli acquirenti più piccoli. Il mercato indiano delle presse industriali rimane vulnerabile perché molte aziende mantengono in servizio presse convenzionali obsolete ben oltre la loro vita utile prevista.
Dipendenza da controlli, azionamenti e componenti di precisione importati.
L'India rimane un importatore netto di beni strumentali in tutti i sottosettori manifatturieri e i controllori CNC, i servoamplificatori, le viti a ricircolo di sfere di precisione e le guide lineari sono fondamentali per la precisione, l'affidabilità e il tempo di ciclo delle presse. [3] Dipartimento dell'Industria Pesante, "Politica sui beni strumentali: l'India come importatore netto di beni strumentali in tutti i sottosettori", data di pubblicazione non specificata nel materiale fornito, icpma.org.in La valutazione fornita identifica Germania, Giappone e Taiwan come le principali fonti di questi componenti, creando un'esposizione al rischio di cambio e tempi di consegna delle apparecchiature più lunghi. Questa dipendenza è maggiore nei sistemi servo e CNC perché gli elementi importati determinano le prestazioni principali. Il NITI Aayog ha riferito che l'India è rimasta fortemente dipendente dalle importazioni di componenti, inclusi semiconduttori, circuiti integrati e batterie, nel secondo trimestre dell'anno fiscale 2025-26, con i circuiti integrati che rappresentano il 23.7% delle importazioni di elettronica. [4] NITI Aayog, “Quarterly Trade Watch: July to September, Q2 FY 2025-26,” February 2026, niti.gov.in Di conseguenza, i costruttori nazionali si trovano ad affrontare una base di costi più elevata nelle attrezzature avanzate e devono gestire con attenzione l'assistenza locale e le scorte. Il mercato indiano delle presse industriali rimarrà limitato fino a quando i canali di fornitura nazionali per i componenti di controllo e azionamento avanzati non saranno più consolidati.
Analisi del segmento
Per tecnologia di azionamento/attuazione: la transizione al servomotore modifica la struttura del valore
Nel 2025, le presse meccaniche convenzionali detenevano il 41.3% del mercato indiano delle presse industriali. La loro posizione riflette la solidità della base installata nel settore dello stampaggio automobilistico di media tonnellaggio. La domanda di sostituzione è importante in questa categoria, poiché gli acquirenti spesso mantengono le attrezzature fino a quando non aumentano le esigenze di manutenzione o un nuovo componente richiede tolleranze più strette. Il design a manovella fissa rimane adatto a molte consolidate applicazioni di stampaggio. Le presse idrauliche costituiscono il secondo gruppo tecnologico principale e vengono utilizzate quando è necessario il tonnellaggio massimo in diversi punti della corsa. La forgiatura per la difesa, la formatura di componenti di ingegneria pesante e l'imbutitura profonda sono importanti casi d'uso per i sistemi idraulici. Le presse pneumatiche e i sistemi ibridi sono impiegati in applicazioni di assemblaggio leggero e formatura speciali. La loro domanda è legata alla produzione di elettronica e dispositivi medicali, dove i requisiti di forza possono essere inferiori, ma la ripetibilità rimane fondamentale.
Si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto (CAGR) del 9.2% fino al 2031. L'impilamento di lamierini per motori elettrici rappresenta un'applicazione importante, in quanto richiede un controllo programmabile del punto morto inferiore, che le macchine a manovella fissa non sono in grado di fornire. Il lancio di HFA plus+ di ANDRITZ Schuler nel gennaio 2026 ha combinato azionamenti di pompe idrauliche servo-controllate con velocità di corsa più elevate e una maggiore efficienza energetica. L'esempio di prodotto illustra le funzionalità che i clienti del settore automobilistico ed elettronico possono includere nelle specifiche delle apparecchiature. Il business case per i sistemi servo si basa sempre più sul risparmio energetico e sulla riduzione delle fasi di processo, non solo sulla precisione. Goffratura, coniatura e assemblaggio in stampo possono essere combinati in un'unica fase di formatura, quando la progettazione del prodotto lo consente. Ciò riduce i cambi di utensili e può ridurre lo spazio necessario per una cella di produzione. Di conseguenza, l'industria indiana delle presse industriali ha l'opportunità di migliorare la propria posizione nel segmento delle apparecchiature ad alte prestazioni grazie a un supporto applicativo più solido e all'accesso alle tecnologie servo.
A cura della Press Force / Capacità: i sistemi ad alto tonnellaggio guidano la crescita strutturale più rapida
Nel 2025, la fascia di capacità da 101 a 500 tonnellate deteneva il 37.2% della quota di mercato indiana delle presse industriali. Questa classe di capacità è utilizzata per la produzione di pannelli per carrozzerie di veicoli passeggeri, traverse strutturali e involucri per elettrodomestici. Presenta la maggiore sovrapposizione tra i produttori nazionali di presse e le filiali OEM globali. La concorrenza è quindi agguerrita sia sul prezzo che sulla tecnologia. Le fasce da 501 a 1,000 tonnellate e da 1,001 a 2,000 tonnellate sono destinate a strutture più pesanti come longheroni del telaio, involucri per batterie di veicoli elettrici e anime di fusione pesanti. La domanda in queste fasce è trainata dal lancio di nuove piattaforme veicolari e dal crescente utilizzo di componenti strutturali di dimensioni maggiori per i veicoli elettrici. La categoria fino a 100 tonnellate supporta l'assemblaggio di precisione, il montaggio a pressione e la formatura di piccoli lotti. L'assemblaggio di componenti elettronici e la produzione di dispositivi medici ne sostengono la domanda costante.
Si prevede che i sistemi con una capacità superiore a 2,000 tonnellate cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.9% fino al 2031. Tale crescita è legata alla forgiatura per la difesa e alla produzione di strutture aerospaziali. La valutazione fornita identifica i programmi relativi ai materiali aerospaziali di grado difesa come fonte di domanda per la capacità nazionale di presse ad altissima capacità. L'India ha registrato esportazioni di ingegneria per 122.43 miliardi di dollari nell'anno fiscale 2025-26, e i macchinari industriali e i prodotti siderurgici sono stati tra i principali pannelli di esportazione. I produttori orientati all'esportazione possono utilizzare linee ad alta capacità per soddisfare la domanda estera di prodotti stampati. In tutte le gamme di capacità, i servomotori, il monitoraggio del processo e il trasferimento robotizzato stanno aumentando l'importanza della capacità di un sistema completo. Queste aggiunte elevano il valore della linea installata oltre la forza nominale della pressa. Inoltre, rendono i tempi di attività e l'assistenza tecnica elementi più significativi nella decisione di acquisto. Il mercato indiano delle presse industriali si sta quindi orientando verso fornitori in grado di integrare la capacità meccanica con l'automazione e l'assistenza.
Per applicazione/processo: le applicazioni di assemblaggio crescono grazie alla spinta dei veicoli elettrici e dell'elettronica.
Nel 2025, le lavorazioni di stampaggio, tranciatura e punzonatura rappresentavano il 31.5% del mercato indiano delle presse industriali. Questa era l'applicazione di processo principale, poiché le carrozzerie automobilistiche, i produttori di involucri per apparecchiature elettriche e i produttori di beni di consumo durevoli necessitano di elevati volumi di componenti in lamiera. L'imbutitura profonda e la formatura della lamiera sono altre importanti applicazioni. Vengono utilizzate per serbatoi di carburante, coppe dell'olio, componenti per involucri di batterie per veicoli elettrici e alloggiamenti per elettrodomestici. La domanda in questo gruppo di processi segue la produzione di pacchi batteria per veicoli elettrici, poiché gli OEM localizzano l'imballaggio delle celle e l'assemblaggio dei moduli. La forgiatura è un'applicazione a basso volume ma ad alto valore aggiunto. È legata ai programmi di difesa e aerospaziali che necessitano di componenti qualificati in titanio e leghe di nichel. I processi isotermici e di formatura quasi definitiva acquisiscono importanza man mano che i requisiti di certificazione dei materiali diventano più stringenti.
Si prevede che l'assemblaggio, il montaggio a pressione e la giunzione cresceranno a un tasso annuo composto (CAGR) dell'8.9% fino al 2031. La produzione di propulsori per veicoli elettrici supporta questa domanda, poiché il montaggio a pressione rotore-statore e la giunzione dei moduli batteria richiedono profili forza-spostamento controllati e ripetibili. Le apparecchiature meccaniche convenzionali non sono in grado di fornire costantemente lo stesso livello di controllo per queste operazioni. La raddrizzatura e la formatura generale servono i clienti del settore ferroviario, edile e della carpenteria pesante. Lo stampaggio a compressione e la compattazione delle polveri sono impiegati per i materiali compositi e i componenti in metallo sinterizzato. Queste applicazioni acquisiscono rilevanza con lo sviluppo della capacità strutturale nel settore aerospaziale. L'Electronics Component Manufacturing Scheme supporta anche i sottoassiemi di PCB e la produzione di connettori. Ciò rafforza la domanda di apparecchiature di tranciatura e montaggio a pressione di precisione nei processi legati all'elettronica. Il mercato indiano delle presse industriali ne trae vantaggio perché le applicazioni in più rapida espansione richiedono sistemi precisi e a controllo di forza, oltre alle apparecchiature di formatura convenzionali.
Per settore di utilizzo finale: i settori medico e della difesa trainano il mercato oltre quello automobilistico.
Nel 2025, il settore automobilistico e dei trasporti rappresentava il 42% della domanda, confermandosi come il gruppo di utenti finali dominante nel mercato indiano delle presse industriali. Questa posizione è ulteriormente rafforzata dagli investimenti nelle piattaforme per veicoli elettrici e dai requisiti di valore aggiunto a livello nazionale associati al programma PLI-Auto. Tali condizioni incoraggiano i fornitori di primo e secondo livello a localizzare le operazioni di formatura che in precedenza venivano effettuate tramite importazioni. I macchinari e le attrezzature industriali, insieme al settore elettrico ed elettronico, rappresentano i successivi gruppi di utenti finali più significativi, a testimonianza dell'ampliamento della produzione nazionale di beni strumentali ed elettronica. La domanda nel settore automobilistico rimane importante perché le piattaforme dei veicoli utilizzano elevati volumi di pannelli stampati, componenti strutturali e componenti della catena cinematica. Anche i cambiamenti nella scelta dei materiali e nella progettazione dei componenti dei veicoli creano motivi per modernizzare le linee di formatura esistenti.
Si prevede che il settore medicale e della produzione di precisione crescerà a un tasso annuo composto (CAGR) del 9.5% fino al 2031. Strumenti chirurgici, impianti ortopedici, involucri per dispositivi diagnostici e assemblaggi elettronici di precisione richiedono tolleranze ristrette e superfici di alta qualità. Le presse servoassistite sono più adatte a soddisfare molti di questi requisiti rispetto alle apparecchiature meccaniche di base. Anche i settori aerospaziale e della difesa rappresentano importanti gruppi di utenti finali, sebbene il loro ciclo di approvvigionamento sia più lungo e il valore delle loro apparecchiature sia più elevato. L'approvazione degli investimenti da parte di ISGEC nel febbraio 2026 ha individuato le presse per la difesa e le apparecchiature per il settore nucleare nell'ambito della sua prevista espansione nel settore della costruzione di macchinari. Anche le catene di fornitura aerospaziali richiedono una documentazione di processo tracciabile e registri di qualificazione consolidati. I settori delle macchine edili e pesanti, delle apparecchiature per l'energia e l'elettricità, degli elettrodomestici e dei beni di consumo durevoli aggiungono domanda legata alla spesa per le infrastrutture e alla localizzazione della produzione. L'industria indiana delle presse industriali deve quindi soddisfare una serie più ampia di requisiti operativi e di documentazione rispetto a quelli associati ai soli clienti del settore automobilistico.
Analisi geografica
Nel luglio 2026, Maharashtra, Tamil Nadu e Haryana presentavano la maggiore concentrazione di unità produttive approvate da PLI-Auto. Il Maharashtra ne contava 66, il Tamil Nadu 38 e l'Haryana 35. Questa concentrazione rende questi stati le aree a più alta intensità di approvvigionamento nel mercato indiano delle presse industriali. Il cluster di Pune, Nashik e Aurangabad nel Maharashtra combina impianti di assemblaggio OEM con ampie catene di fornitura di livello 1 e 2. Questa struttura supporta la domanda ricorrente di sostituzione e aggiornamento della capacità di stampaggio. Il corridoio di Gurugram, Manesar e Bawal nell'Haryana è una fitta cintura di stampaggio per autovetture e motocicli. La regione beneficia di stretti legami tra produzione di veicoli, fornitori e fornitori di servizi tecnici.
Le zone di Chennai e Hosur nel Tamil Nadu riuniscono una base automobilistica multi-OEM e un corridoio emergente per la produzione di elettronica. Lo stato, pertanto, crea domanda di attrezzature per lo stampaggio automobilistico e di sistemi di formatura di precisione. I tre stati leader dispongono di un'ampia e organizzata base di tecnici per la messa in servizio, la manutenzione e il supporto ai processi. Ciò riduce il rischio di proprietà per gli acquirenti e favorisce investimenti ripetuti da parte dei produttori globali di presse. Karnataka e Gujarat costituiscono il livello successivo di domanda, sebbene i loro fattori trainanti siano diversi. Bengaluru è focalizzata sull'industria aerospaziale, sull'elettronica per la difesa e sulla produzione di precisione. Ciò supporta i requisiti di attrezzature specializzate e i servizi per l'intero ciclo di vita per applicazioni esigenti. Le aree di Rajkot, Ahmedabad, Sanand e Vadodara nel Gujarat ospitano numerose piccole e medie imprese manifatturiere di precisione e di ingegneria generale. Rajkot è anche un centro per la produzione di piccole presse idrauliche e pneumatiche, che rifornisce officine meccaniche e centri di lavorazione conto terzi.
Uttar Pradesh, Odisha e Rajasthan si stanno affermando come aree di domanda grazie alla localizzazione di attività legate alla difesa e all'ingegneria pesante. Le esigenze di forgiatura su larga scala connesse alle catene di approvvigionamento della difesa sostengono la domanda in Uttar Pradesh e Odisha. I corridoi industriali della difesa in Uttar Pradesh e Tamil Nadu supportano le prospettive a lungo termine per l'approvvigionamento di attrezzature in queste regioni. L'Odisha è rilevante per i programmi di forgiatura ad alta forza e le relative capacità ingegneristiche. Centri di domanda più piccoli rimangono anche a Coimbatore, Ludhiana e Hyderabad. Questi distretti supportano l'esportazione di componenti automobilistici, elementi di fissaggio aerospaziali e macchinari industriali. I loro acquirenti spesso attribuiscono maggiore importanza alla vicinanza all'assistenza, al finanziamento e al supporto per l'ammodernamento. La geografia del mercato indiano delle presse industriali è quindi plasmata dalla combinazione di produzione di veicoli, produzione di precisione, programmi di difesa e risorse tecniche necessarie per il funzionamento di attrezzature avanzate.
Panorama competitivo
Il mercato indiano delle presse industriali comprende diversi gruppi competitivi in base alla capacità e alla tecnologia. La concorrenza è più concentrata nei sistemi ad altissimo tonnellaggio e nelle linee automatizzate, dove i progetti richiedono competenze ingegneristiche e di qualificazione specializzate. Il segmento delle presse standard e semi-personalizzate al di sotto delle 500 tonnellate è più frammentato. I produttori OEM globali che operano in India beneficiano di una gamma di prodotti più ampia che comprende sistemi convenzionali, servomeccanici e idraulici. Possono inoltre avvalersi degli strumenti digitali e della consolidata esperienza applicativa della casa madre. ANDRITZ ha completato il rebranding di Schuler in ANDRITZ Schuler nel marzo 2025. L'integrazione ha reso i sistemi di pressatura Schuler disponibili tramite un'interfaccia unificata con le tecnologie ANDRITZ per la lavorazione dei metalli e la produzione di batterie. L'offerta combinata supporta il monitoraggio digitale, la manutenzione predittiva e la diagnostica di processo remota.
ISGEC Heavy Engineering è un importante costruttore nazionale di presse pesanti. L'azienda ha costruito oltre 4,000 presse in 80 anni e dispone di stabilimenti dedicati alla produzione di presse meccaniche a Bawal e di presse idrauliche a Bhartauli. Il consiglio di amministrazione ha approvato un investimento di 2.2 miliardi di rupie indiane (24.3 milioni di dollari USA) per l'ampliamento del reparto di costruzione macchinari, che dovrebbe generare un fatturato annuo aggiuntivo di 3.8 miliardi di rupie indiane (41.7 milioni di dollari USA) entro luglio 2027. L'ampliamento è mirato alla produzione di attrezzature per i settori automobilistico, della forgiatura, della difesa e nucleare. Si tratta di un esempio concreto della capacità produttiva nazionale che si sta preparando per applicazioni ad alto valore aggiunto. Il lancio della HFA plus+ di ANDRITZ Schuler nel gennaio 2026 rappresenta un'altra mossa strategica, a dimostrazione dell'attenzione rivolta agli azionamenti idraulici servoassistiti, all'efficienza energetica e alle corse più elevate. Gli investimenti nazionali in attrezzature complesse per la forgiatura riflettono anche la crescente partecipazione del settore privato nella produzione di materiali per la difesa.
I produttori regionali e gli integratori di automazione competono nel settore dei sistemi di piccole e medie dimensioni attraverso il prezzo, la velocità di consegna e l'assistenza locale. Questo segmento del mercato indiano delle presse industriali è sensibile al prezzo e presenta in genere margini di profitto ridotti. I fornitori stanno concentrando sempre più la loro attenzione sui contratti post-vendita, sugli ammodernamenti e sui servizi di manutenzione predittiva per generare entrate ricorrenti. I kit di ammodernamento per le presse meccaniche obsolete possono essere utili quando i clienti necessitano di un controllo migliore senza dover sostituire l'intera linea. Le linee di stampaggio a caldo integrate e le celle di formatura di precisione pronte per l'esportazione rappresentano altre aree di opportunità individuate nella valutazione fornita. L'Ufficio indiano per gli standard (Bureau of Indian Standards) ha reso obbligatoria la certificazione Scheme X per le relative categorie di macchinari e apparecchiature elettriche a partire da settembre 2026. Questo requisito favorisce i fornitori certificati e aumenta l'onere di conformità per i produttori più piccoli.
Leader del settore delle presse industriali in India
Gruppo scolastico ANDRITZ
AIDA India Private Corporation
ISGEC Heavy Engineering Limited
Komatsu India Private Limited
Godrej and Boyce Manufacturing Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Ambito del rapporto sul mercato delle presse industriali in India
| Presse meccaniche convenzionali |
| Presse servomeccaniche |
| Presse idrauliche |
| Presse pneumatiche |
| Altre presse e presse ibride |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Forgiatura |
| Raddrizzamento e formatura generale |
| Stampaggio a compressione |
| Compattazione della polvere |
| Assemblaggio, incastro a pressione e giunzione |
| Altre richieste di informazioni da parte della stampa |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Macchinari e attrezzature industriali |
| Elettrico ed Elettronica |
| Elettrodomestici e beni di consumo durevoli |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Prodotti in metallo e produzione generale |
| Produzione di dispositivi medici e di precisione |
| Altri settori di uso finale |
| Tramite tecnologia di azionamento/attuazione | Presse meccaniche convenzionali |
| Presse servomeccaniche | |
| Presse idrauliche | |
| Presse pneumatiche | |
| Altre presse e presse ibride | |
| Per forza stampa / capacità | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite applicazione/processo | Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera | |
| Forgiatura | |
| Raddrizzamento e formatura generale | |
| Stampaggio a compressione | |
| Compattazione della polvere | |
| Assemblaggio, incastro a pressione e giunzione | |
| Altre richieste di informazioni da parte della stampa | |
| Per settore di utilizzo finale | Automotive e trasporti |
| Aerospazio e Difesa | |
| Macchinari e attrezzature industriali | |
| Elettrico ed Elettronica | |
| Elettrodomestici e beni di consumo durevoli | |
| Costruzione e attrezzature pesanti | |
| Energia e apparecchiature elettriche | |
| Prodotti in metallo e produzione generale | |
| Produzione di dispositivi medici e di precisione | |
| Altri settori di uso finale |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le presse industriali in India?
Si prevede che il mercato indiano delle presse industriali crescerà a un tasso annuo composto del 7.98% dal 2026 al 2031, raggiungendo un valore di 0.91 miliardi di dollari entro il 2031.
Quale tecnologia di stampa sta crescendo più rapidamente in India?
Si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto del 9.2% fino al 2031, grazie al settore delle lamiere per motori elettrici e delle applicazioni di elettronica di precisione.
Quale fascia di capacità offre le migliori prospettive di crescita?
Si prevede che i sistemi con una massa superiore a 2,000 tonnellate cresceranno a un tasso annuo composto dell'8.9% fino al 2031, trainati dalla forgiatura per la difesa e dalla produzione di strutture aerospaziali.
Quale applicazione genera la maggiore domanda di presse industriali in India?
Nel 2025, le operazioni di stampaggio, tranciatura e punzonatura hanno rappresentato la quota maggiore del mercato, con una partecipazione del 31.5%, grazie al loro utilizzo nei settori automobilistico, degli involucri elettrici e dei beni di consumo durevoli.
Qual è il settore di utilizzo finale che acquista maggiormente macchine da stampa?
Nel 2025, i settori automobilistico e dei trasporti hanno rappresentato i maggiori utilizzi finali, con il 42% della domanda, grazie agli investimenti nei veicoli elettrici e alla produzione locale di componenti.
Quali fattori limitano l'adozione da parte degli acquirenti di piccole case editrici?
Gli elevati costi delle attrezzature, la limitata disponibilità di finanziamenti per i progetti tecnici e la dipendenza da componenti CNC e servoassistiti importati rallentano l'adozione di queste tecnologie da parte delle piccole imprese di stampaggio e lavorazione dei metalli.


