

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.19 miliardo di dollari |
| Dimensione del mercato (2031) | 6.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.55% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sistemi di trasmissione HVDC in India di Mordor Intelligence
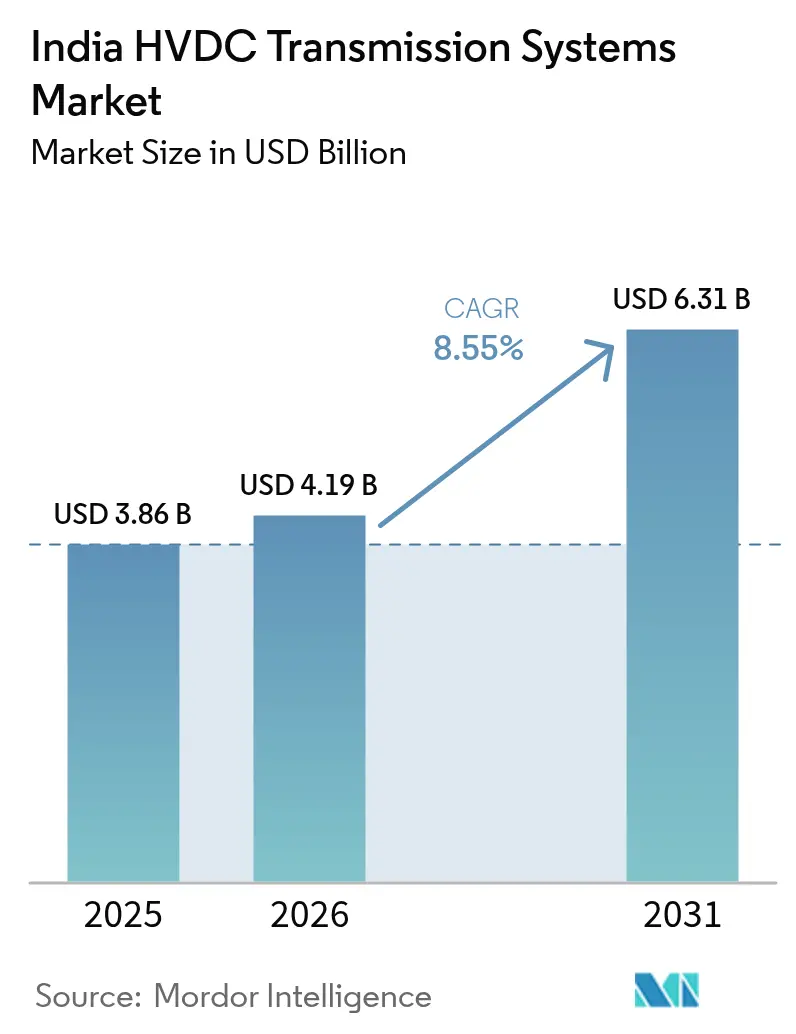
Il mercato indiano dei sistemi di trasmissione HVDC aveva un valore di 3.86 miliardi di dollari nel 2025 e si prevede che crescerà da 4.19 miliardi di dollari nel 2026 a 6.31 miliardi di dollari entro il 2031, con un CAGR dell'8.55% durante il periodo di previsione (2026-2031).
L'infrastruttura di trasmissione di energia dell'India sta subendo una significativa trasformazione guidata dai progressi tecnologici e dalla crescente domanda di energia. Il settore della trasmissione di energia elettrica ha assistito a una sostanziale partecipazione del settore privato, riflettendo la crescente fiducia degli investitori e la maturità del mercato. Il panorama della trasmissione si sta evolvendo con l'integrazione di tecnologie avanzate come la tecnologia del convertitore di tensione (VSC), introdotta per la prima volta nel paese attraverso il progetto di sistemi di trasmissione HVDC Pugalur-Thrissur di Power Grid Corporation nel febbraio 2021, rappresentando una pietra miliare nelle capacità di trasmissione di energia dell'India.
Il mercato sta vivendo uno spostamento verso sistemi di trasmissione HVDC sotterranei, in particolare nelle aree urbane dove le linee aeree pongono delle sfide. Questa tendenza è esemplificata dall'ambizioso piano del governo del Maharashtra annunciato a dicembre 2020 per investire 8000 crore di rupie in una linea HVDC sotterranea di 80 chilometri da Aarey a Kudus nel distretto di Palghar, progettata per fornire altri 1000 megawatt di elettricità allo stato. Tali progetti dimostrano la crescente preferenza per soluzioni di trasmissione sotterranee in regioni densamente popolate, affrontando al contempo preoccupazioni ambientali ed estetiche.
L'integrazione di fonti di trasmissione di energia rinnovabile sta rimodellando il panorama della trasmissione HVDC, con particolare enfasi sullo sviluppo dell'energia eolica offshore. L'ambizioso obiettivo dell'India di implementare 30 GW di installazioni di energia eolica offshore entro il 2030 sta creando notevoli opportunità per la tecnologia HVDC, che è particolarmente efficiente per gli ambienti offshore. Questa attenzione strategica sulla trasmissione di energia rinnovabile sta guidando le innovazioni nella tecnologia di trasmissione e nello sviluppo delle infrastrutture in tutto il paese.
I progetti di trasmissione di energia transfrontaliera stanno emergendo come una tendenza significativa nel mercato HVDC dell'India. Sviluppi degni di nota includono l'esplorazione in corso di un collegamento elettrico aereo con lo Sri Lanka, con una linea HVDC pianificata da 2x500 MW tra Madurai e New Habarana. Inoltre, gli accordi di fornitura di energia esistenti dell'India con il Bangladesh, tra cui il collegamento AC da 1,000 MW attraverso Baharampur a Bheramara e varie altre interconnessioni, dimostrano la crescente importanza dell'infrastruttura di scambio di energia internazionale nel panorama energetico della regione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di trasmissione HVDC in India
Crescenti esigenze di trasmissione di energia ed espansione della rete
La posizione dell'India come secondo paese più popoloso al mondo ha creato una domanda senza precedenti di sistemi di trasmissione elettrica robusti. Le crescenti dimensioni e complessità delle reti di trasmissione hanno introdotto sfide significative relative alla gestione del flusso di carico, al controllo dell'oscillazione di potenza e al mantenimento della qualità della tensione, rendendo i sistemi di trasmissione HVDC una soluzione essenziale per le moderne esigenze di distribuzione di energia. Ciò è dimostrato dal fatto che oltre il 58% delle linee di trasmissione del paese opera a tensioni nominali superiori a 400 kV, dimostrando il chiaro passaggio verso sistemi di trasmissione di energia ad alta capacità.
L'implementazione dell'iniziativa One Nation-One Grid ha ulteriormente accelerato la necessità di sistemi di reti elettriche efficienti, consentendo uno scambio di elettricità interregionale senza soluzione di continuità tra regioni in surplus e in deficit. Ciò è particolarmente cruciale dato che le società di trasmissione e distribuzione di energia elettrica hanno dovuto affrontare perdite sostanziali di 27,000 crore di rupie, attribuite principalmente a inefficienze di trasmissione e distribuzione. I principali progetti infrastrutturali, come il progetto HVDC sotterraneo da un miliardo di dollari del Maharashtra da Aarey a Kudus nel distretto di Palghar, esemplificano il continuo investimento nell'espansione e nella modernizzazione delle capacità di trasmissione del paese per affrontare le sfide critiche dell'approvvigionamento energetico nelle regioni metropolitane.
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Vantaggi economici e benefici tecnici dei sistemi HVDC
I sistemi di trasmissione HVDC offrono vantaggi economici convincenti rispetto ai sistemi HVAC tradizionali, in particolare in termini di costi di costruzione e operativi. I requisiti di costruzione semplificati delle torri e i costi unitari inferiori, sia per chilometro di linea che per MW di potenza trasmessa, rendono le soluzioni HVDC sempre più interessanti per i progetti di trasmissione di potenza a lunga distanza. Questa efficienza dei costi è ulteriormente migliorata dal numero ridotto di conduttori richiesti nei sistemi HVDC rispetto alle reti HVAC, con conseguenti carichi meccanici inferiori e costi di linea di trasmissione ridotti su distanze superiori a 100 chilometri.
La superiorità tecnica della tecnologia HVDC è dimostrata dalla sua relazione inversa tra tensioni nominali e perdite di trasmissione, consentendo una trasmissione di potenza più efficiente a tensioni più elevate. Questo vantaggio è particolarmente prezioso nelle aree con vincoli di territorio, dove la maggiore capacità di trasmissione di potenza delle linee HVDC consente un utilizzo più efficiente del territorio. L'implementazione di successo di grandi progetti, come il sistema HVDC da 6000 MW Raigarh-Pugalur-Thrissur, mette in mostra i vantaggi pratici di questi sistemi nel raggiungere un trasferimento di potenza efficiente su grandi distanze mantenendo al contempo la stabilità e l'affidabilità del sistema.
Maggiore attenzione all’integrazione delle energie rinnovabili
Gli ambiziosi obiettivi di energia rinnovabile stabiliti dal governo indiano hanno creato un forte impulso all'adozione della tecnologia HVDC. L'integrazione di progetti di energia rinnovabile su larga scala, in particolare da siti di generazione remoti, richiede soluzioni di trasmissione sofisticate in grado di gestire in modo efficiente flussi di potenza variabili e mantenere la stabilità della rete. Le capacità di controllo superiori e le perdite inferiori dei sistemi HVDC li rendono ideali per collegare fonti di energia rinnovabile alla rete principale, come dimostrato da numerosi progetti di successo in tutto il paese.
L'espansione delle reti HVDC esistenti tramite aggiunte di capacità e nuovi sviluppi di progetti riflette questa crescente attenzione all'integrazione delle energie rinnovabili. Sviluppi infrastrutturali significativi, come la sottostazione di Jharsuguda (Sundargarh) con la sua aggiunta di capacità di 3000 MVA, dimostrano la portata degli investimenti nelle infrastrutture HVDC per supportare la trasmissione di energia rinnovabile. I progetti di espansione in corso, tra cui l'aggiornamento del Champa Pool-Kurukshetra HVDC Bipole da 1500 MW a 2000 MW, illustrano ulteriormente l'impegno a migliorare le capacità di trasmissione di energia rinnovabile del paese tramite la trasmissione di smart grid.
Analisi del segmento
Segmento di trasmissione aerea HVDC nel mercato indiano dei sistemi di trasmissione HVDC
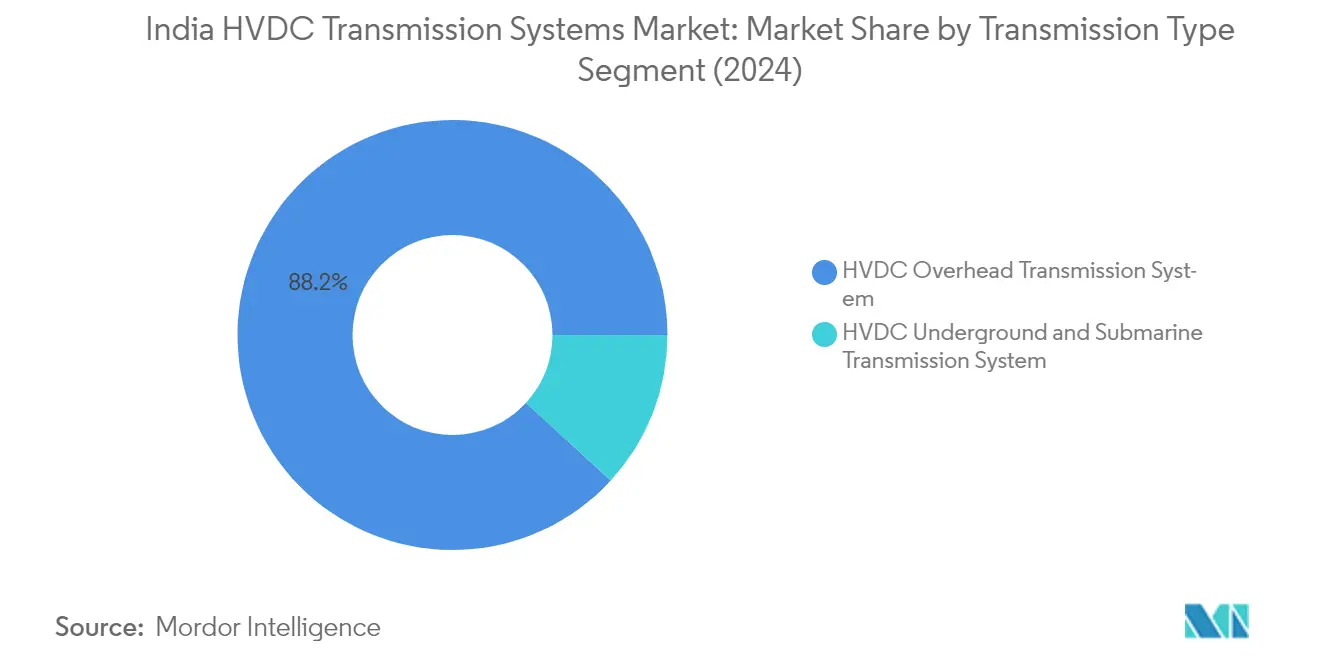
Il segmento del sistema di trasmissione aerea HVDC continua a dominare il mercato dei sistemi di trasmissione HVDC in India, detenendo circa l'87.30% della quota di mercato nel 2025. Il predominio di questo segmento può essere attribuito a diversi vantaggi chiave, tra cui requisiti di costruzione delle torri di linea più semplici rispetto alle linee di trasmissione HVAC e costi unitari inferiori, tra cui il costo per km di linea e per MV di potenza trasmessa. La capacità della tecnologia di trasportare più potenza con meno perdite di trasmissione rispetto ai sistemi HVAC l'ha resa particolarmente attraente per i progetti di trasmissione di potenza a lunga distanza. Inoltre, la crescita del segmento è guidata dall'aumento dei progetti di trasmissione di potenza transfrontalieri e dalle aggiunte di capacità nelle reti HVDC preesistenti. L'implementazione di tecnologie avanzate come la trasmissione aerea HVDC Voltage Source Converter (VSC) e la tecnologia delle linee aeree a corrente continua ultra-alta tensione (UHVDC) ha ulteriormente rafforzato la posizione di mercato di questo segmento.
Segmento di trasmissione sotterranea e sottomarina HVDC in India Mercato dei sistemi di trasmissione HVDC
Il segmento di trasmissione sotterranea e sottomarina HVDC, sebbene con una quota di mercato inferiore, svolge un ruolo cruciale in applicazioni specifiche in cui la trasmissione aerea non è fattibile. Questo segmento è particolarmente importante nelle aree urbane densamente popolate e per le applicazioni di trasmissione di energia sottomarina. Il segmento utilizza due principali tecnologie di cavi: cavi impregnati di massa mononucleati e cavi polimerici, ciascuno dei quali soddisfa requisiti specifici di tensione e capacità di potenza. La crescente attenzione ai progetti di energia eolica offshore, in seguito agli obiettivi del Ministero indiano per le energie nuove e rinnovabili, e la crescente necessità di trasmissione di energia nelle aree urbane stanno creando nuove opportunità per questo segmento. Il segmento sta inoltre beneficiando dei progressi tecnologici nella progettazione dei cavi e nelle tecniche di installazione, rendendo la trasmissione sotterranea e sottomarina più affidabile ed efficiente per applicazioni specifiche. L'uso delle tecnologie di cavi HVDC è parte integrante per soddisfare queste esigenze, garantendo un'efficiente trasmissione CC su lunghe distanze.
Analisi del segmento: componente
Segmento delle stazioni di conversione nel mercato dei sistemi di trasmissione HVDC in India
Il segmento delle stazioni di conversione domina il mercato dei sistemi di trasmissione HVDC in India, detenendo circa il 92% di quota di mercato nel 2024. Questa significativa quota di mercato è guidata dal ruolo critico che le stazioni di conversione svolgono come sottostazioni specializzate che formano l'apparecchiatura terminale per le linee di trasmissione HVDC. Il predominio del segmento è supportato dai progressi tecnologici sia nei convertitori a commutazione di linea (LCC) che nei convertitori di sorgente di tensione (VSC), con moderne stazioni di conversione che incorporano caratteristiche come valvole a tiristori, sistemi di raffreddamento, sistemi di controllo e protezione HVDC, dispositivi di misurazione della corrente continua e scaricatori di sovratensione. La crescente distribuzione di progetti HVDC su larga scala in tutta l'India, come il sistema a corrente continua ad altissima tensione da 800 kV Raigarh-Pugalur che si estende per oltre 1800 km, continua a guidare una domanda sostanziale di stazioni di conversione HVDC.
Segmento del mezzo di trasmissione (cavi) nel mercato dei sistemi di trasmissione HVDC in India
Il segmento dei mezzi di trasmissione (cavi) sta vivendo una rapida crescita nel mercato dei sistemi di trasmissione HVDC in India dal 2024 al 2029, trainato dai crescenti investimenti in progetti di cavi sotterranei e sottomarini. La crescita è supportata dai vantaggi tecnici delle trasmissioni via cavo HVDC, tra cui perdite inferiori, migliore stabilità del sistema e maggiore affidabilità. L'espansione del segmento è particolarmente degna di nota nei progetti che richiedono linee di trasmissione più lunghe e configurazioni ibride, in cui i sistemi via cavo HVDC forniscono una capacità di trasmissione di potenza di massa controllabile senza aumentare i livelli di corrente di cortocircuito. Si prevede che lo sviluppo di nuove tecnologie e materiali per cavi, combinato con la spinta dell'India verso la modernizzazione della sua infrastruttura di trasmissione di potenza, accelererà ulteriormente la crescita di questo segmento durante il periodo di previsione. L'integrazione di componenti HVDC avanzati ed elettronica di potenza è fondamentale per migliorare l'efficienza e l'affidabilità di questi sistemi.
Panorama normativo
Il mercato indiano dei sistemi di trasmissione HVDC opera ai sensi dell'Electricity Act del 2003. La pianificazione è guidata dalla Central Electricity Authority (CEA) e coordinata dalla Central Transmission Utility of India Limited (CTUIL) e dalle State Transmission Utilities (STU). La pianificazione della trasmissione si basa sul Manuale CEA sui criteri di pianificazione della trasmissione (2023) e sul quadro del Piano nazionale per l'elettricità (trasmissione) (anni fiscali 23-32), che insieme guidano la selezione dei corridoi, i criteri di affidabilità e l'integrazione delle grandi zone di energia rinnovabile nel sistema di trasmissione interstatale (ISTS).
Per quanto riguarda le operazioni e la conformità alla rete, la Commissione Centrale di Regolamentazione dell'Elettricità (CERC) stabilisce i requisiti tecnici e operativi attraverso il Regolamento del Codice Indiano della Rete Elettrica (IEGC) del 2023. Queste norme includono obblighi relativi alle prestazioni HVDC e agli studi di sistema. Per l'implementazione commerciale, i progetti HVDC/ISTS vengono aggiudicati tramite una combinazione di gara d'appalto competitiva basata sulle tariffe (TBCB) e meccanismo tariffario regolamentato (RTM), mentre i regolamenti CERC sulle tariffe e le perdite di trasmissione interstatale definiscono il recupero dei costi per i principali collegamenti HVDC. Nel giugno 2026, la CERC ha anche emesso un'ordinanza relativa a un elemento del sistema di evacuazione del Parco per le Energie Rinnovabili di Khavda, che include una stazione terminale HVDC (VSC) da 2,500 MW, +/- 500 kV nell'ambito della Fase V Parte C.
Analisi della catena del valore
La catena del valore dei sistemi di trasmissione HVDC in India comprende la pianificazione e l'approvazione del sistema (CEA, CTUIL, STU e CERC), lo sviluppo e la contrattualistica dei progetti (POWERGRID e sviluppatori ISTS privati nell'ambito di RTM o TBCB) e la fornitura EPC di stazioni di conversione e corridoi di trasmissione. La fornitura di tecnologie e apparecchiature di base include trasformatori di conversione, valvole a tiristori o elettronica di potenza VSC, sistemi di controllo e protezione, apparecchiature di commutazione e filtri. A ciò si aggiunge il mezzo di trasmissione, come le linee aeree e i sistemi di cavi HVDC per le sezioni sotterranee o sottomarine, seguiti da collaudo, messa in servizio e gestione e manutenzione a lungo termine.
Le prestazioni di esecuzione dipendono fortemente da componenti specializzati con una base produttiva limitata e lunghi tempi di consegna, nonché da vincoli di sito, tra cui l'acquisizione dei terreni e il diritto di passaggio. Anche i requisiti di localizzazione e approvvigionamento influenzano la qualificazione dei fornitori e l'approvvigionamento di sottostazioni HVDC e relative apparecchiature. I dati del settore indicano ritardi nei progetti di trasmissione aggiudicati tramite gara d'appalto e mostrano anche una spinta parallela all'espansione della capacità produttiva nazionale, come dimostrano i grandi ordini di apparecchiature HVDC per importanti corridoi di evacuazione da fonti rinnovabili come il collegamento Khavda-Nagpur da 6,000 MW.
Panorama competitivo
Le principali aziende nel mercato dei sistemi di trasmissione HVDC in India
Il mercato presenta attori affermati come Hitachi ABB Power Grids, Siemens AG, General Electric, Power Grid Corporation of India Limited e Bharat Heavy Electricals Limited che guidano il panorama competitivo. Queste aziende si stanno concentrando sul progresso tecnologico attraverso lo sviluppo di sistemi di controllo digitale di nuova generazione e di elettronica di potenza HVDC migliorata per applicazioni HVDC. Le collaborazioni strategiche tra produttori di apparecchiature e appaltatori EPC sono diventate sempre più comuni per rafforzare le capacità di esecuzione dei progetti. Le aziende stanno espandendo la loro impronta manifatturiera nazionale in risposta all'iniziativa Make in India del governo, con molte che hanno istituito strutture dedicate per i componenti HVDC. Il settore sta assistendo a un aumento degli investimenti in ricerca e sviluppo, in particolare in aree come la tecnologia del convertitore di sorgente di tensione e l'integrazione di reti intelligenti. I leader di mercato stanno inoltre enfatizzando le capacità di servizio attraverso soluzioni complete di gestione e manutenzione, sviluppando al contempo competenze specialistiche in aree come i sistemi di cavi sottomarini e la trasmissione ad altissima tensione.
Mercato dominato dai fornitori di soluzioni integrate
Il mercato dei sistemi di trasmissione HVDC in India mostra una struttura relativamente consolidata dominata da grandi multinazionali con capacità integrate lungo tutta la catena del valore. Queste aziende combinano competenza manifatturiera con capacità di esecuzione dei progetti, offrendo soluzioni HVDC chiavi in mano dalla produzione dei componenti alla messa in servizio del sistema. Il panorama competitivo è caratterizzato da elevate barriere all'ingresso dovute alla complessità tecnica dei sistemi HVDC e da sostanziali requisiti di capitale per l'istituzione di strutture di produzione. Negli ultimi anni si è assistito a una maggiore partecipazione da parte di attori nazionali, in particolare nei componenti e nei servizi EPC, sebbene i leader tecnologici globali mantengano il loro predominio nelle apparecchiature HVDC di base.
Il mercato ha assistito a una significativa attività di fusioni e acquisizioni, in particolare volte a rafforzare le capacità tecnologiche e ad espandere la presenza geografica. Le transazioni degne di nota includono l'acquisizione da parte di Hitachi del business delle reti elettriche di ABB e le acquisizioni strategiche di Adani nel settore della trasmissione. Le aziende stanno sempre più formando joint venture e collaborazioni tecniche per combinare punti di forza complementari nella tecnologia e nell'esecuzione dei progetti. La struttura del settore si sta evolvendo con l'emergere di attori specializzati in componenti o servizi specifici, sebbene in genere operino in partnership con importanti integratori di sistemi.
Innovazione e localizzazione guidano il successo del mercato
Per i player affermati, mantenere la leadership di mercato dipende sempre di più dallo sviluppo di soluzioni tecnologiche avanzate e, contemporaneamente, dall'espansione delle capacità produttive locali per soddisfare i requisiti dei contenuti nazionali. Le aziende devono concentrarsi sulla creazione di reti di servizi complete, sulla creazione di relazioni solide con le utility statali e sullo sviluppo di soluzioni di finanziamento innovative per progetti su larga scala. Il successo richiede anche il mantenimento di un portafoglio bilanciato tra fornitura di apparecchiature e servizi EPC, investendo al contempo in capacità digitali per la trasmissione di smart grid e la gestione remota delle risorse. I player incumbent devono inoltre concentrarsi sull'ottimizzazione dei costi tramite approvvigionamento e produzione locali per rimanere competitivi nei segmenti di mercato sensibili ai prezzi.
I nuovi entranti e le aziende sfidanti possono guadagnare quote di mercato concentrandosi su componenti o servizi specifici in cui le barriere all'ingresso sono relativamente più basse, come i sistemi via cavo o i servizi di manutenzione. Creare partnership strategiche con attori affermati per l'accesso alla tecnologia, sviluppando al contempo competenze specialistiche in aree emergenti come l'integrazione delle energie rinnovabili, rappresenta una strategia di ingresso praticabile. Le aziende devono anche destreggiarsi nel panorama normativo, in particolare per quanto riguarda i requisiti di produzione nazionali e gli standard di connettività alla rete. La crescente attenzione all'integrazione delle energie rinnovabili e alla modernizzazione della rete crea opportunità per le aziende con soluzioni innovative in queste aree, mentre l'enfasi del governo sull'autosufficienza nella produzione offre opportunità agli attori locali di espandere la propria presenza nella catena di fornitura.
Leader del settore dei sistemi di trasmissione HVDC in India
General Electric Company
Bharat Heavy Electricals limitata
Società TAG
Power Grid Corporation of India Limited
Hitachi Energia Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Bharat Heavy Electricals Limited (BHEL) ha annunciato di essersi aggiudicata un importante ordine di apparecchiature HVDC per il collegamento Khavda-Nagpur da 6,000 MW, comprendente pacchetti critici come trasformatori di conversione e valvole a tiristori. L'aggiudicazione rafforza il ruolo della produzione nazionale nei corridoi a corrente continua ad altissima tensione e intensifica la competizione sulla capacità di fornitura di componenti HVDC a lungo termine.
- Marzo 2026: Hitachi Energy e Adani Energy Solutions hanno annunciato l'attivazione della linea di alimentazione HVDC Kudus-Aarey nel centro di Mumbai, che consente l'immissione di fino a 1,000 MW di potenza nel centro di carico. La messa in servizio evidenzia un'applicazione lato domanda per l'HVDC nelle reti urbane dense, estendendo i casi d'uso oltre il trasporto a lunga distanza di energia rinnovabile.
- Aprile 2025: BHEL ha firmato un contratto con Rajasthan Part I Power Transmission Limited (Adani Energy Solutions) per la sottostazione terminale HVDC Bhadla-Fatehpur da 6,000 MW, +/- 800 kV, insieme alla relativa linea di trasmissione in corrente alternata. Il progetto amplia la rete standardizzata indiana di corridoi HVDC da 6 GW e rafforza il flusso di grandi pacchetti "chiavi in mano" per i fornitori di stazioni di conversione e impianti ausiliari.
Ambito del rapporto sul mercato dei sistemi di trasmissione HVDC in India
Il rapporto sul mercato dei sistemi di trasmissione HVDC in India include:
Tipo di trasmissione
| Sistema di trasmissione aerea HVDC |
| Sistema di trasmissione HVDC sotterraneo e sottomarino |
Componente
| Stazioni di conversione |
| Mezzo di trasmissione (cavi) |
| Tipo di trasmissione | Sistema di trasmissione aerea HVDC |
| Sistema di trasmissione HVDC sotterraneo e sottomarino | |
| Componente | Stazioni di conversione |
| Mezzo di trasmissione (cavi) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato indiano dei sistemi di trasmissione HVDC?
Le dimensioni del mercato dei sistemi di trasmissione HVDC in India dovrebbero raggiungere i 4.19 miliardi di dollari nel 2026 e crescere a un CAGR dell'8.55% per raggiungere i 6.31 miliardi di dollari entro il 2031.
Qual è l'attuale dimensione del mercato dei sistemi di trasmissione HVDC in India?
Nel 2026, le dimensioni del mercato indiano dei sistemi di trasmissione HVDC dovrebbero raggiungere i 4.19 miliardi di dollari.
Chi sono i principali produttori nel mercato India Sistemi di trasmissione HVDC?
General Electric Company, Bharat Heavy Electricals Limited, TAG Corporation, Power Grid Corporation of India Limited e Hitachi Energy Ltd sono le principali società che operano nel mercato indiano dei sistemi di trasmissione HVDC.
Quali anni copre questo mercato dei sistemi di trasmissione HVDC in India e qual era la dimensione del mercato nel 2025?
Nel 2025, il mercato indiano dei sistemi di trasmissione HVDC era stimato in 3.86 miliardi di dollari. Il rapporto copre le dimensioni storiche del mercato indiano dei sistemi di trasmissione HVDC per gli anni: 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato indiano dei sistemi di trasmissione HVDC per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


