

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 54.60 miliardo di dollari |
| Dimensione del mercato (2031) | 71.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.65% CAGR |
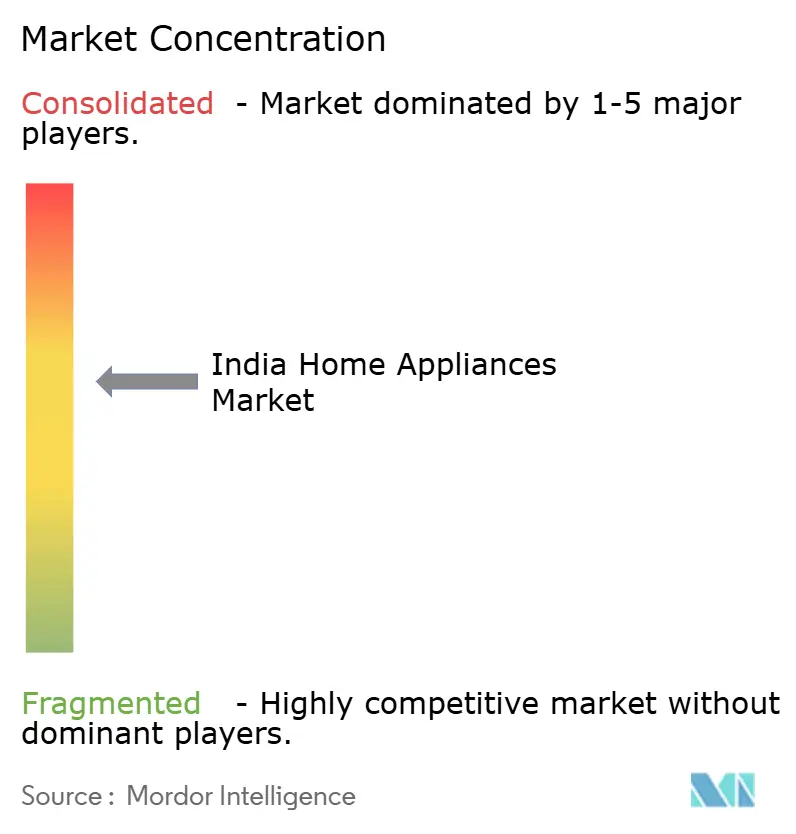
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici in India di Mordor Intelligence
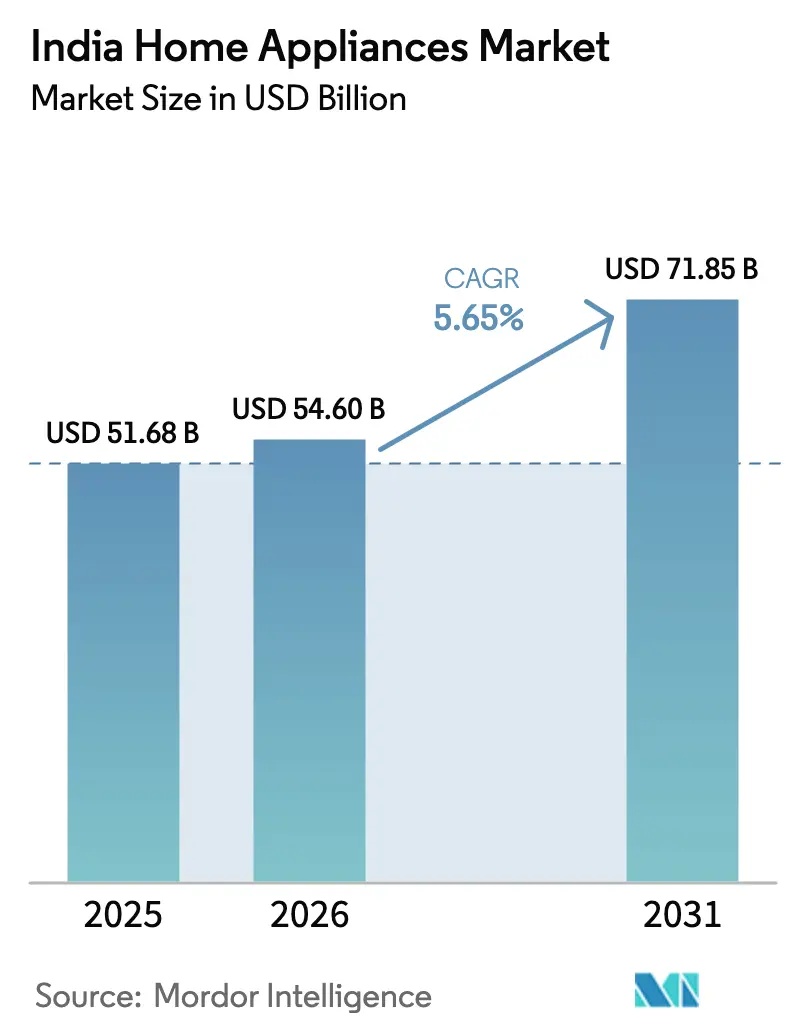
Si prevede che il mercato indiano degli elettrodomestici crescerà da 51.68 miliardi di dollari nel 2025 a 54.6 miliardi di dollari nel 2026, per poi raggiungere i 71.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.65% nel periodo 2026-2030. La crescita costante del reddito, la rapida urbanizzazione e le crescenti aspirazioni stanno trainando la spesa dei consumatori e ampliando le opportunità di mercato. Il programma di incentivi alla produzione (PLI) per gli elettrodomestici, inclusi i componenti per condizionatori d'aria e le luci a LED, ha attratto investimenti vincolati per un totale di diverse migliaia di crore di rupie, di cui circa 4,121 crore di rupie (48 milioni di dollari) dal terzo ciclo e oltre 6,962 crore di rupie (81 milioni di dollari) da beneficiari selezionati, a testimonianza della sostanziale espansione della produzione nell'ambito del programma. [1] Fonte: “Programma PLI per i beni bianchi”, Press Information Bureau, pib.gov.in La crescita del mercato indiano degli elettrodomestici è alimentata dall'aumento dei redditi familiari e dalla crescente diffusione delle famiglie nucleari, che stanno determinando una maggiore domanda di elettrodomestici moderni. L'urbanizzazione e i cambiamenti negli stili di vita stanno spingendo i consumatori ad adottare elettrodomestici intelligenti ed efficienti dal punto di vista energetico, che offrono maggiore comodità e risparmi a lungo termine. Le politiche e le iniziative governative a sostegno della produzione locale stanno incrementando la capacità produttiva e rendendo gli elettrodomestici più ampiamente accessibili a livello nazionale. La rapida espansione dei canali online e delle piattaforme di noleggio sta migliorando la portata e la flessibilità, in particolare nelle città più piccole e tra i giovani professionisti.
Punti chiave del rapporto
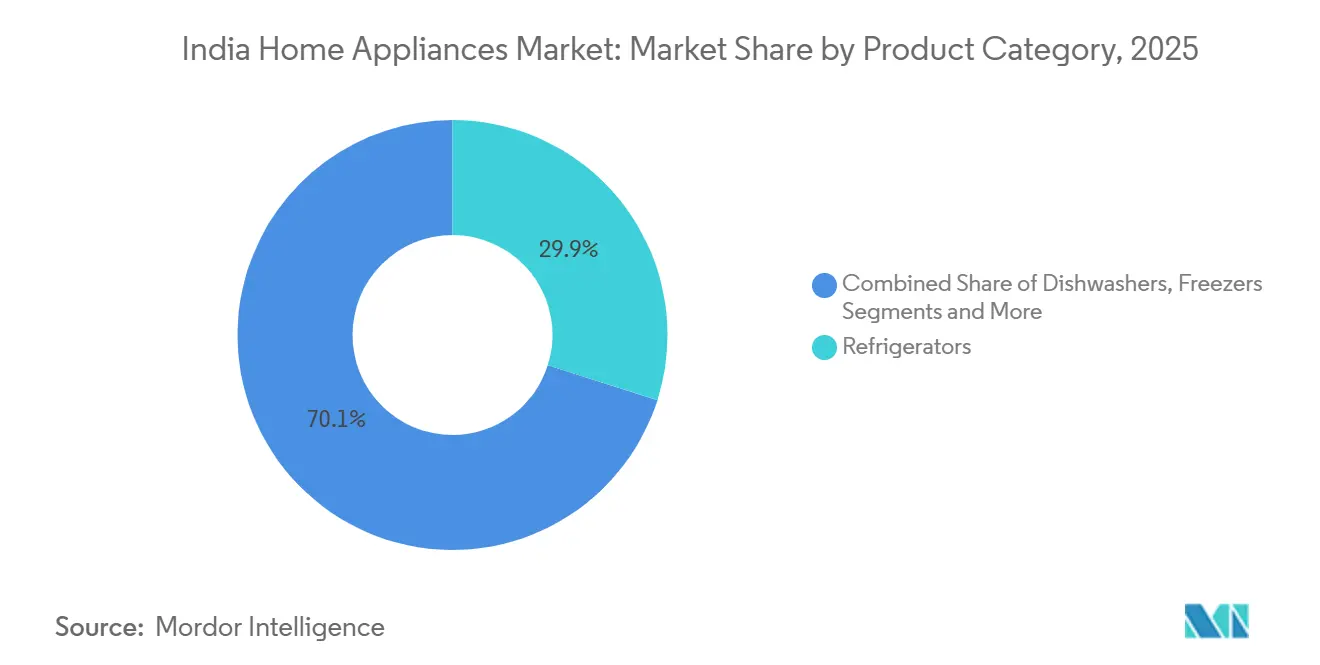
- Per categoria di prodotto, nel 2025 i frigoriferi hanno rappresentato il 29.90% del mercato indiano degli elettrodomestici, mentre si prevede che i condizionatori d'aria cresceranno a un CAGR del 17.5% entro il 2031.
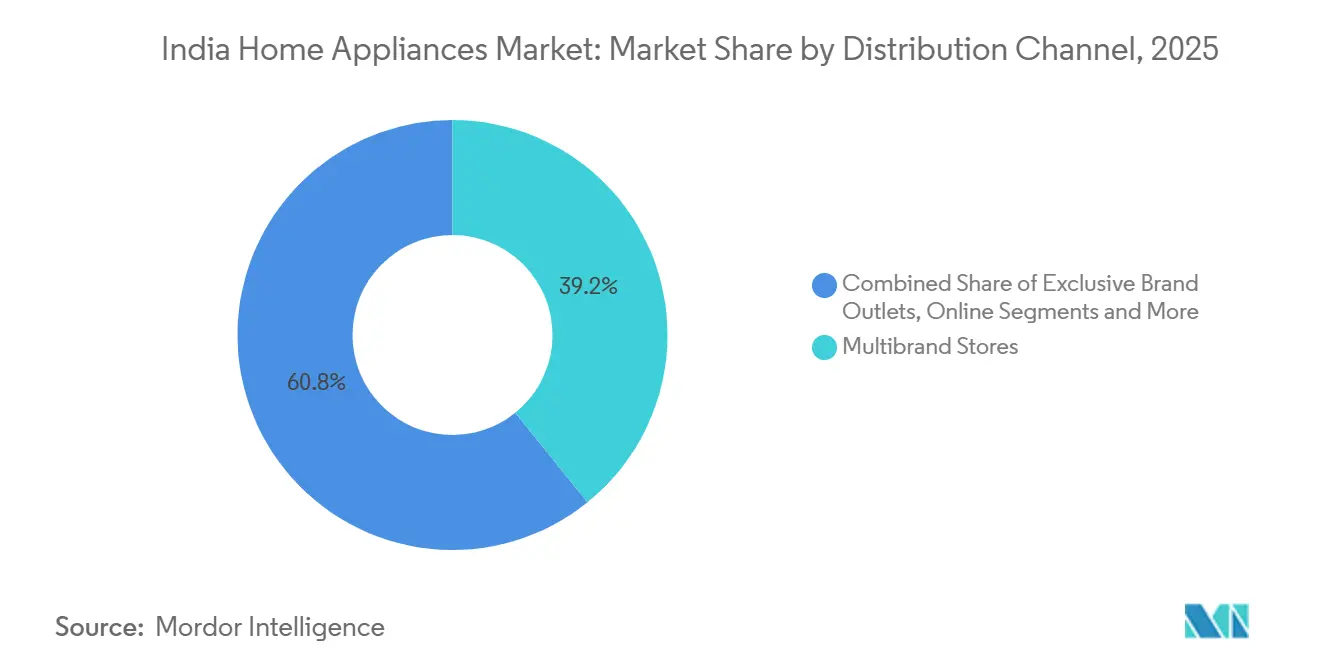
- Per canale di distribuzione, nel 2025 i formati dei negozi multimarca rappresentavano il 39.2% del mercato indiano degli elettrodomestici; si prevede che l'online crescerà a un CAGR del 16.9% entro il 2031.
- In termini geografici, nel 2025 l'India settentrionale ha conquistato il 33.20% della quota di mercato degli elettrodomestici in India; si prevede che l'India meridionale crescerà a un CAGR del 14.8% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli elettrodomestici in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e spesa ambiziosa | + 1.30% | Guadagni nazionali iniziali nelle aree metropolitane del Nord e dell'Ovest | Medio termine (2–4 anni) |
| Rapida urbanizzazione e crescita delle famiglie nucleari | + 1.10% | Città nazionali, di livello 1 e di livello 2 | A lungo termine (≥ 4 anni) |
| Incentivi PLI e Make-In-India per stimolare la produzione locale | + 0.90% | Centri di produzione in Gujarat, Tamil Nadu e Uttar Pradesh | Medio termine (2–4 anni) |
| Forte crescita nei canali di e-commerce e quick-commerce | + 0.80% | Adozione più rapida nel Sud e nell'Ovest | A breve termine (≤ 2 anni) |
| Crescente adozione di elettrodomestici di classe inverter e a basso consumo energetico | + 0.70% | Guidati dall'India meridionale e dai centri urbani | Medio termine (2–4 anni) |
| Emersione di piattaforme di dispositivi a pagamento e a noleggio | + 0.30% | Concentrato a Bangalore, Pune, Hyderabad e NCR | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e spesa ambiziosa
L'aumento del reddito disponibile e la riduzione delle dimensioni dei nuclei familiari nelle aree urbane stanno spingendo verso una maggiore spesa per gli elettrodomestici, poiché le famiglie più piccole dispongono di budget discrezionali più consistenti per prodotti che riflettono una maggiore mobilità sociale. Questa tendenza è particolarmente accentuata nelle città di secondo livello, dove gli acquirenti di frigoriferi e lavatrici per la prima volta rappresentano ora una quota significativa delle vendite, rispetto agli acquisti di sostituzione nelle grandi città. Gli elettrodomestici di fascia alta, tra cui frigoriferi a doppia porta, lavatrici a carica frontale con tecnologia inverter e condizionatori d'aria con funzionalità IoT, stanno registrando una crescita più rapida, a testimonianza della disponibilità dei consumatori a pagare per funzionalità avanzate. Nonostante siano posseduti solo dall'8% dei 300 milioni di famiglie indiane, i condizionatori d'aria stanno registrando una domanda senza precedenti, con vendite che dovrebbero crescere del 60% quest'estate rispetto al solito 25-30%, evidenziando l'India come il mercato dei condizionatori d'aria in più rapida crescita al mondo [2] " Le vendite di condizionatori d'aria aumentano durante l'ondata di caldo in India", BBC News, bbc.com . Le opzioni di finanziamento come le rate a tasso zero e i piani "compra ora, paga dopo" stanno riducendo il prezzo di ingresso effettivo, consentendo un'adozione più precoce, mentre la spesa aspirazionale delle famiglie ad alto reddito continua ad accelerare gli acquisti.
Rapida urbanizzazione e crescita delle famiglie nucleari
La rapida urbanizzazione e l'aumento delle famiglie nucleari stanno determinando una crescita significativa del mercato indiano degli elettrodomestici. Con una popolazione urbana prevista in 600 milioni entro il 2031 e con famiglie nucleari che ora rappresentano circa la metà di tutte le famiglie, gli spazi abitativi più piccoli stanno aumentando la domanda di elettrodomestici compatti e multifunzione come forni a microonde combinati, lavasciuga 2 in 1 e frigoriferi sottili. I miglioramenti infrastrutturali nell'ambito della Smart Cities Mission hanno migliorato l'affidabilità dell'elettricità, consentendo un'alimentazione continua nella maggior parte dei quartieri urbani, un fattore chiave per l'adozione di elettrodomestici. Le famiglie nucleari presentano anche un numero maggiore di elettrodomestici pro capite, dando priorità alla praticità rispetto alle risorse condivise, con una penetrazione del condizionatore significativamente più elevata rispetto alle famiglie allargate. Questa tendenza si autoalimenta, poiché i giovani professionisti che migrano verso le città formano famiglie nucleari che adottano rapidamente gli elettrodomestici, comprimendo il ciclo di adozione da decenni a pochi anni.
Incentivi PLI e Make-In-India per stimolare la produzione locale
Il programma indiano di incentivi legati alla produzione (PLI) e le iniziative Make-in-India stanno guidando una significativa crescita della produzione nazionale, in particolare nel settore siderurgico e degli elettrodomestici. Il programma PLI per gli elettrodomestici, con uno stanziamento totale di circa 75 milioni di dollari (6,238 crore di rupie), ha approvato 84 aziende e attratto investimenti impegnati per circa 126 milioni di dollari (10,478 crore di rupie), incoraggiando la produzione nazionale rispetto alle importazioni [4] Fonte: “Press Information Bureau (Press Release ID 2094465), Governo dell'India”, pib.gov.in. . Aziende importanti come LG Electronics e Haier stanno espandendo le proprie capacità in India, puntando a milioni di condizionatori e frigoriferi aggiuntivi, con componenti come compressori, motori e PCB che devono essere reperiti a livello nazionale. La conformità alle certificazioni BIS garantisce l'efficienza energetica e gli standard di qualità, riducendo le importazioni non conformi e rafforzando il mercato indiano degli elettrodomestici.
Crescita nei canali di e-commerce e quick-commerce
Piattaforme di e-commerce come Amazon e Flipkart offrono ora la consegna in giornata per piccoli elettrodomestici come spremiagrumi, bollitori e cuociriso in 15 città metropolitane, riducendo i cicli di acquisto e rivolgendosi agli acquirenti impulsivi. I marchi stanno ottimizzando l'inventario stoccando i prodotti in dark store entro 5 km dalle aree ad alta domanda, consentendo consegne in 2-4 ore e riducendo i tassi di reso del 10-15% grazie all'ispezione immediata dei prodotti. Rivenditori multimarca come Croma e Reliance Digital hanno adottato modelli omnicanale, consentendo ai clienti di navigare online, prenotare articoli e ritirarli in negozio entro 30 minuti, combinando la praticità digitale con la verifica fisica. Le linee guida sulla garanzia per l'e-commerce del Ministero dei Consumatori del 2024 garantiscono che le garanzie del produttore siano onorate dalla data di installazione, migliorando la fiducia dei consumatori. Il quick-commerce si è rivelato particolarmente efficace per i piccoli elettrodomestici di prezzo inferiore a 5,000 INR (60 USD), incoraggiando acquisti di prova e sperimentazioni che i canali di vendita al dettaglio tradizionali faticano a supportare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata sensibilità al prezzo e ampio mercato grigio informale | -0.50% | Città di livello 3 e aree rurali a livello nazionale | A breve termine (≤ 2 anni) |
| Costi di input volatili e frequenti interruzioni della catena di fornitura | -0.40% | I poli manifatturieri esposti alle oscillazioni delle materie prime | Medio termine (2–4 anni) |
| Rete di assistenza post-vendita frammentata | -0.30% | Acuto nelle città di livello 2 e 3 | Medio termine (2–4 anni) |
| Aumento dei costi di conformità derivanti dalle normative sui rifiuti elettronici | -0.20% | Maggiore onere per i produttori più piccoli | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata sensibilità al prezzo e ampio mercato grigio informale
La sensibilità al prezzo nel mercato indiano degli elettrodomestici rimane elevata, soprattutto nelle città più piccole, con molti acquirenti che danno priorità al costo iniziale rispetto al valore a lungo termine. Molti consumatori danno priorità al costo iniziale rispetto al valore a lungo termine, creando opportunità per prodotti senza marchio e del mercato grigio. Questi prodotti spesso offrono prezzi più bassi, ma compromettono gli standard di sicurezza e qualità. Il mercato grigio include articoli provenienti da assemblatori non registrati, importazioni ricondizionate e prodotti senza garanzie valide, che possono erodere la fiducia dei consumatori in caso di guasto. Inoltre, gli sconti elevati offerti dalle piattaforme di e-commerce hanno intensificato la concorrenza, costringendo alcuni rivenditori autorizzati a rivolgersi al mercato grigio per rimanere competitivi. L'applicazione delle garanzie è un problema significativo, poiché molti acquirenti di prodotti non ufficiali si rendono conto della mancanza di supporto solo quando sorgono problemi, limitandone l'adozione in determinate aree. Per affrontare queste sfide, il governo ha introdotto misure come l'obbligo di codici QR che collegano alla certificazione e ai dettagli di produzione. Tuttavia, l'applicazione rimane debole, soprattutto nelle regioni rurali e semiurbane.
Costi di input volatili e frequenti interruzioni della catena di fornitura
Nel mercato indiano degli elettrodomestici, i prezzi di materie prime chiave come acciaio, rame e plastica hanno subito fluttuazioni significative negli ultimi anni a causa dell'andamento globale delle materie prime e dei cambiamenti nelle politiche interne. L'aumento dei prezzi dell'acciaio e del rame ha aumentato in particolare i costi di prodotti come frigoriferi, lavatrici ed elettrodomestici a motore come frullatori e aspirapolvere. Inoltre, l'aumento dei prezzi del petrolio greggio ha fatto aumentare i costi della plastica, incidendo su componenti come alloggiamenti e pannelli di controllo. Mentre i produttori utilizzano contratti a termine per gestire queste variazioni di prezzo, le aziende più piccole sono più esposte a improvvisi cambiamenti del mercato. I problemi della catena di approvvigionamento, inclusi ritardi nelle spedizioni e restrizioni all'importazione, hanno costretto i marchi a ricorrere ad alternative più costose, riducendo i loro margini di profitto. Gli sforzi per ridurre la dipendenza dalla Cina per componenti come PCB e sensori hanno inoltre aggiunto sfide operative e aumentato i tempi di consegna per i produttori.
Analisi del segmento
Per prodotto: i frigoriferi continuano a crescere, i condizionatori accelerano
Nel 2025, i frigoriferi rappresentavano il 29.90% della quota di mercato degli elettrodomestici in India, grazie a una penetrazione urbana dell'85% e a cicli di aggiornamento costanti. I modelli inverter no-frost stanno soppiantando i modelli a raffreddamento diretto, poiché i costi dell'elettricità sono diventati un fattore determinante nei criteri di acquisto. La domanda nelle aree rurali, un tempo frenata dall'intermittenza dell'energia elettrica, sta crescendo grazie all'elettrificazione rurale post-Saubhagya, ampliando la base di clienti potenziali. Parallelamente, si prevede che il mercato dei condizionatori d'aria crescerà a un CAGR del 17.50% fino al 2031, a causa dell'intensificarsi dello stress climatico e della riduzione del divario di prezzo tra i modelli a velocità fissa e quelli a tecnologia inverter. Il mercato indiano dei compressori e dei componenti per la refrigerazione negli elettrodomestici sta quindi crescendo più rapidamente rispetto al settore nel suo complesso, favorendo un'ulteriore localizzazione di componenti critici.
Le lavatrici continuano a migrare dai formati semiautomatici a quelli completamente automatici, in particolare quelli a carica frontale che consumano fino al 50% di acqua in meno per ciclo, un vantaggio in città soggette a siccità come Bangalore e Chennai. Lavastoviglie e forni combinati rimangono a bassa penetrazione, ma stanno aumentando nelle famiglie benestanti con doppio reddito che privilegiano il risparmio di manodopera rispetto alle consuetudini culturali in materia di lavaggio delle stoviglie. I piccoli elettrodomestici, guidati da friggitrici ad aria e robot da cucina, hanno superato i grandi elettrodomestici con una crescita del 29% in termini di valore nel primo semestre del 2024, a dimostrazione del fatto che le categorie incentrate sulla praticità possono influenzare la domanda complessiva anche se gli importi degli scontrini rimangono modesti. La premiumizzazione è visibile nei motori ad alta potenza e nelle strutture in acciaio inossidabile, con conseguente aumento dei margini nel mercato indiano degli elettrodomestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il multimarca è ancora dominante, l'online è in vantaggio
I negozi multimarca hanno mantenuto una quota del 39.2% del mercato indiano degli elettrodomestici nel 2025, poiché gli acquirenti cercano ancora una validazione tattile per articoli ingombranti e di valore elevato. Le catene multimarca offrono confronti affiancati e supporto per l'installazione, mentre i punti vendita di marchi esclusivi organizzano dimostrazioni dal vivo che giustificano prezzi premium. Tuttavia, i canali online seguono una traiettoria di CAGR del 16.90%, perché le piattaforme di quick-commerce consegnano elettrodomestici inferiori a 5,000 rupie in due ore e i giganti dell'e-commerce sfruttano l'economia del direct-to-consumer per ridurre i prezzi fino al 15%. Gli ibridi omnicanale, come il servizio "Prenota e ritira" da Croma o la consegna in giornata tramite Reliance Digital, uniscono i punti di forza di entrambi i mondi e stanno diventando una scelta obbligata.
Per i brand, il posizionamento degli inventari nei dark store e la visibilità delle scorte in tempo reale richiedono modelli avanzati di previsione della domanda supportati dall'intelligenza artificiale. I costruttori che preinstallano elettrodomestici in progetti premium rappresentano una piccola ma elevata fetta di mercato, in crescita del 6-8% annuo. Gli ordini all'ingrosso da parte di operatori di co-living e gruppi alberghieri aggiungono ulteriore diversificazione al mix di canali, attenuando la ciclicità e rafforzando il costante percorso di crescita del mercato indiano degli elettrodomestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'India settentrionale deteneva il 33.20% del mercato indiano degli elettrodomestici, grazie alla presenza di fiorenti distretti nella Regione della Capitale Nazionale (NCR), nel Punjab e nell'Haryana, dove le temperature estive estreme incentivano l'adozione di sistemi di raffreddamento. I volumi di vendita di frigoriferi e lavatrici beneficiano di una preferenza culturale per l'acquisto di generi alimentari all'ingrosso e per l'efficienza del servizio di lavanderia. L'affidabilità dell'approvvigionamento energetico a Delhi e nelle città limitrofe riduce le preoccupazioni operative, sostenendo ulteriormente gli acquisti.
L'India meridionale sarà il territorio in più rapida crescita, con un CAGR del 14.80% fino al 2031, e ospita già il 40% del parco installato di condizionatori grazie alla rapida adozione degli inverter e alla ricchezza del settore IT a Bangalore, Hyderabad e Chennai. Gli sconti statali sugli elettrodomestici a 5 stelle accelerano la sostituzione e la diffusione della banda larga alimenta l'adozione di elettrodomestici intelligenti. L'umidità costiera stimola anche la domanda di asciugatrici e deumidificatori, che altrove sono prodotti di nicchia.
L'India occidentale, guidata da Maharashtra e Gujarat, fa affidamento sull'elevato reddito disponibile di Mumbai e sulla forza produttiva di Ahmedabad per promuovere frigoriferi di alta qualità con porte alla francese, lavatrici abilitate all'IoT e forni a microonde ad alta capacità. I miglioramenti apportati alle Smart City a Pune e Surat hanno migliorato l'affidabilità della rete, favorendo una maggiore diffusione degli elettrodomestici. L'India orientale e centrale è in ritardo in termini di reddito pro capite, ma sta recuperando terreno grazie alla copertura quasi universale dell'elettrificazione rurale, preparando il terreno per i futuri acquisti di elettrodomestici per la prima volta nel mercato indiano. Il Nord-Est rimane il più piccolo in termini di valore, ma il miglioramento dei collegamenti stradali e la crescente migrazione degli studenti verso Guwahati e Shillong stanno stimolando la domanda di elettrodomestici a noleggio e compatti.
Panorama normativo
In India, gli elettrodomestici sono regolamentati da requisiti di sicurezza e qualità definiti dal Bureau of Indian Standards (BIS), unitamente a strumenti politici che privilegiano la produzione nazionale. Un passo fondamentale compiuto di recente è la notifica del Department for Promotion of Industry and Internal Trade (DPIIT) relativa all'ordinanza sulla sicurezza degli elettrodomestici, degli apparecchi elettrici commerciali e simili (controllo di qualità), 2026 (SO 1739(E)), datata 6 aprile 2026, che designa il BIS come autorità di certificazione e controllo per gli apparecchi in questione.
In base al QCO 2026, gli apparecchi elettrici interessati devono essere conformi alla norma IS 302 (Parte 1): 2024 (allineata alla IEC 60335-1:2020) e recare il marchio di conformità BIS. Il periodo di implementazione va dal 1° ottobre 2026 (grandi imprese), al 1° gennaio 2027 (piccole imprese) e al 1° aprile 2027 (microimprese). Oltre ai requisiti di conformità imposti dal BIS, l'onere di conformità sta aumentando per i produttori e gli importatori in diverse categorie di apparecchi, rafforzando la tendenza verso catene di fornitura certificate e pratiche di assistenza post-vendita e garanzia più formalizzate.
Analisi della catena del valore
In India, la catena del valore degli elettrodomestici inizia con le materie prime (acciaio, rame, plastica) e i sottosistemi ad alto valore aggiunto (compressori, motori, PCB, sensori), per poi proseguire con la produzione dei componenti e l'assemblaggio finale da parte di OEM e ODM. Da lì, i prodotti raggiungono i consumatori attraverso canali di distribuzione come catene di negozi multimarca, negozi monomarca e piattaforme di e-commerce e quick-commerce in rapida crescita. I programmi governativi di produzione stanno rimodellando la partecipazione a monte attraverso il programma PLI per gli elettrodomestici (2021-2029), che mira a un maggiore valore aggiunto nazionale. Le selezioni nell'ambito dei successivi cicli PLI hanno incluso anche beneficiari focalizzati su componenti e sottogruppi, rafforzando la base di fornitori locali oltre l'assemblaggio finale.
Le maggiori strozzature si concentrano nelle componenti importate di alto valore e nell'approvvigionamento vincolato alla conformità normativa. La dipendenza del settore da compressori, motori e PCB importati, unitamente ai requisiti di certificazione BIS per i fornitori, ha periodicamente limitato la disponibilità dei componenti e allungato i tempi di consegna. I marchi si sono quindi orientati verso la produzione locale di componenti critici e la qualificazione di fornitori alternativi. Nel maggio 2026, un'ordinanza del DPIIT che ha collegato le importazioni consentite di compressori (riferite ai volumi dell'anno fiscale 25) ha ulteriormente accresciuto l'importanza strategica degli ecosistemi nazionali di compressori e motori. Sul fronte della distribuzione, la differenziazione dipende sempre più dalla capacità di installazione, dalla copertura dell'assistenza e dalla logistica inversa per ridurre i resi e tutelare l'esperienza del marchio nelle vendite online.
Panorama competitivo
Il mercato indiano degli elettrodomestici è moderatamente concentrato, con i principali operatori multinazionali e nazionali come LG, Samsung, Whirlpool, Godrej e Voltas che rappresentano una quota significativa del fatturato totale del mercato. La loro forte presenza si basa su ampie reti di distribuzione, brand recall e infrastrutture di assistenza post-vendita in regioni urbane e semi-urbane. Tuttavia, questa concentrazione lascia ancora un notevole spazio vuoto per i produttori regionali e i competitor digitali, in particolare nelle categorie di nicchia e nei segmenti sensibili al prezzo. Mentre le multinazionali sfruttano la scala globale e il valore del marchio, gli operatori nazionali beneficiano della conoscenza del mercato localizzato, che consente loro di competere efficacemente in termini di personalizzazione e convenienza. Di conseguenza, la concorrenza rimane dinamica, con innovazione, prezzi e portata che agiscono come fattori di differenziazione chiave. La coesistenza di giganti globali e aziende nazionali agili continua a plasmare un panorama competitivo ma frammentato.
Le aziende multinazionali che operano in India sfruttano sempre più le proprie capacità globali di ricerca e sviluppo per introdurre funzionalità avanzate come la diagnostica basata sull'intelligenza artificiale, sensori intelligenti e interfacce a comando vocale, rivolgendosi a consumatori di fascia alta e medio-alta. Allo stesso tempo, i marchi nazionali puntano su design di prodotto specifici per l'India, prezzi competitivi e prestazioni affidabili, adattate alle condizioni di utilizzo locali, come fluttuazioni di tensione e variazioni della qualità dell'acqua. Le iniziative governative, in particolare il programma Production Linked Incentive (PLI), hanno incoraggiato l'espansione della capacità produttiva da parte di attori come LG e Haier, supportando la produzione localizzata e riducendo la dipendenza dalle importazioni. Questi investimenti stanno migliorando la resilienza della catena di approvvigionamento, accorciando i cicli di sviluppo dei prodotti e consentendo un lancio più rapido di nuovi modelli. Inoltre, le garanzie estese su componenti critici, come compressori e motori, stanno diventando comuni, rafforzando la fiducia dei clienti e incrementando la fedeltà al marchio. Insieme, questi fattori stanno aumentando l'intensità competitiva sia nei segmenti premium che in quelli di massa.
L'adozione della tecnologia segmenta sempre di più il mercato indiano degli elettrodomestici, con i consumatori premium che gravitano verso elettrodomestici intelligenti, connessi tramite app e integrati digitalmente, mentre gli acquirenti attenti al rapporto qualità-prezzo danno priorità alla durata, all'efficienza energetica e ai costi operativi a lungo termine. Startup emergenti come Atomberg e Livpure stanno sfruttando l'e-commerce e i canali direct-to-consumer per raggiungere consumatori più giovani ed esperti di tecnologia, spesso combinando funzionalità intelligenti con prezzi competitivi. Questi competitor beneficiano di modelli a basso consumo e di un solido marketing digitale, che consente loro di crescere rapidamente senza dipendere dal commercio al dettaglio tradizionale. Tuttavia, le imminenti revisioni dell'efficienza energetica del Bureau of Indian Standards (BIS) potrebbero aumentare i costi di conformità e le barriere tecniche all'ingresso, favorendo potenzialmente gli operatori storici con capacità di ricerca e sviluppo e produzione interne. Con l'inasprimento degli standard normativi, è probabile che il consolidamento del mercato aumenti, rafforzando la posizione dei marchi affermati e mettendo alla prova la scalabilità dei player più piccoli. Nel complesso, il panorama competitivo si sta evolvendo verso una maggiore sofisticazione tecnologica e una differenziazione guidata dalla normativa.
Leader del settore degli elettrodomestici in India
LG Electronics
Whirlpool Corporation
Samsung India Electronics
Elettrodomestici Godrej
Industrie IFB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Samsung ha lanciato in India i nuovi condizionatori d'aria Bespoke AI, progettati per la gestione dell'umidità durante la stagione dei monsoni. Il lancio estende la differenziazione basata sull'intelligenza artificiale, inizialmente pensata per il raffreddamento estivo, a un utilizzo stagionale, favorendo la premiumizzazione e l'adozione di funzionalità più avanzate nei condizionatori d'aria per ambienti.
- Ottobre 2025: LG Electronics India ha lanciato la sua serie Essential di elettrodomestici per le famiglie indiane, che comprende frigorifero, lavatrice, condizionatore d'aria e forno convertibile. Progettata sulla base delle esigenze di oltre 1,200 famiglie indiane, la gamma favorisce una sostituzione più rapida e un'adozione più immediata, allineando le funzionalità alle esigenze e ai valori locali.
- Settembre 2024: Godrej Appliances ha investito 100 crore di rupie per la costruzione di un nuovo stabilimento produttivo a Shirwal, Pune, dedicato alle lavatrici a carica frontale con tecnologia AI. La maggiore capacità produttiva rafforza la presenza locale nel settore degli elettrodomestici per il bucato, consentendo tempi di consegna più brevi e un migliore controllo sulla qualità e sull'assistenza.
Ambito del rapporto sul mercato degli elettrodomestici in India
Un elettrodomestico, noto anche come elettrodomestico, apparecchio elettrico o elettrodomestico, è un apparecchio che aiuta nelle funzioni domestiche come cucinare, pulire e conservare gli alimenti. Il rapporto fornisce un'analisi completa del mercato degli elettrodomestici, che include una valutazione dei conti nazionali, dell'economia e delle tendenze dei mercati emergenti per segmento, nonché cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il mercato indiano degli elettrodomestici è segmentato in Grandi Elettrodomestici (frigoriferi, congelatori, lavastoviglie, lavatrici, cucine e forni), Piccoli Elettrodomestici (Aspirapolvere, Piccoli Elettrodomestici da Cucina, Tagliacapelli, Ferri da Stiro, Tostapane, Grill e Girarrosto e Asciugacapelli) e Canale di Distribuzione (Negozi Multimarca, Negozi Esclusivi, Online e Altri Canali di Distribuzione). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (miliardi di dollari) per tutti i segmenti sopra indicati.
Per prodotto
| Grandi elettrodomestici | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Forni (combinati e microonde) | |
| Condizionatori | |
| Altri grandi elettrodomestici | |
| Piccoli elettrodomestici | Macchine da caffè |
| Robot da cucina | |
| Griglie e arrosti | |
| Bollitori elettrici | |
| Spremitori e frullatori | |
| Friggitrici ad aria | |
| Aspirapolvere | |
| Cuociriso elettrici | |
| Toasters | |
| Forni da banco | |
| Altri piccoli elettrodomestici |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| India del Nord |
| India meridionale |
| West India |
| East India |
| Per prodotto | Grandi elettrodomestici | frigoriferi |
| Congelatori | ||
| Lavatrici | ||
| lavastoviglie | ||
| Forni (combinati e microonde) | ||
| Condizionatori | ||
| Altri grandi elettrodomestici | ||
| Piccoli elettrodomestici | Macchine da caffè | |
| Robot da cucina | ||
| Griglie e arrosti | ||
| Bollitori elettrici | ||
| Spremitori e frullatori | ||
| Friggitrici ad aria | ||
| Aspirapolvere | ||
| Cuociriso elettrici | ||
| Toasters | ||
| Forni da banco | ||
| Altri piccoli elettrodomestici | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | India del Nord | |
| India meridionale | ||
| West India | ||
| East India | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato indiano degli elettrodomestici nel 2026?
Si attesta a 54.60 miliardi di dollari e si prevede che raggiungerà i 71.85 miliardi di dollari entro il 2031, con un CAGR del 5.65%.
Quale categoria di prodotti crescerà più rapidamente entro il 2031?
I condizionatori d'aria crescono a un CAGR del 17.50%, poiché le normative sugli inverter riducono i costi energetici e le condizioni climatiche si intensificano.
Quale quota detengono i canali online?
I formati online rappresentano il 31.60% delle vendite del 2025 e si prevede che cresceranno a un CAGR del 16.90% grazie alla forza della consegna rapida.
Perché l'India meridionale è il polo di crescita?
La regione ospita già il 40% delle unità di aria condizionata installate e combina i maggiori redditi del settore IT con gli sconti statali sugli elettrodomestici a 5 stelle, supportando un CAGR del 14.80%.
In che modo gli incentivi PLI cambiano il panorama competitivo?
Incanalano i sussidi verso la produzione locale, incoraggiando le multinazionali e le aziende nazionali ad ampliare la capacità produttiva e ad approfondire la localizzazione dei componenti.


