

Dimensioni e quota di mercato del settore della logistica della catena del freddo in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 9.27 miliardo di dollari |
| Dimensione del mercato (2031) | 12.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.99% CAGR |
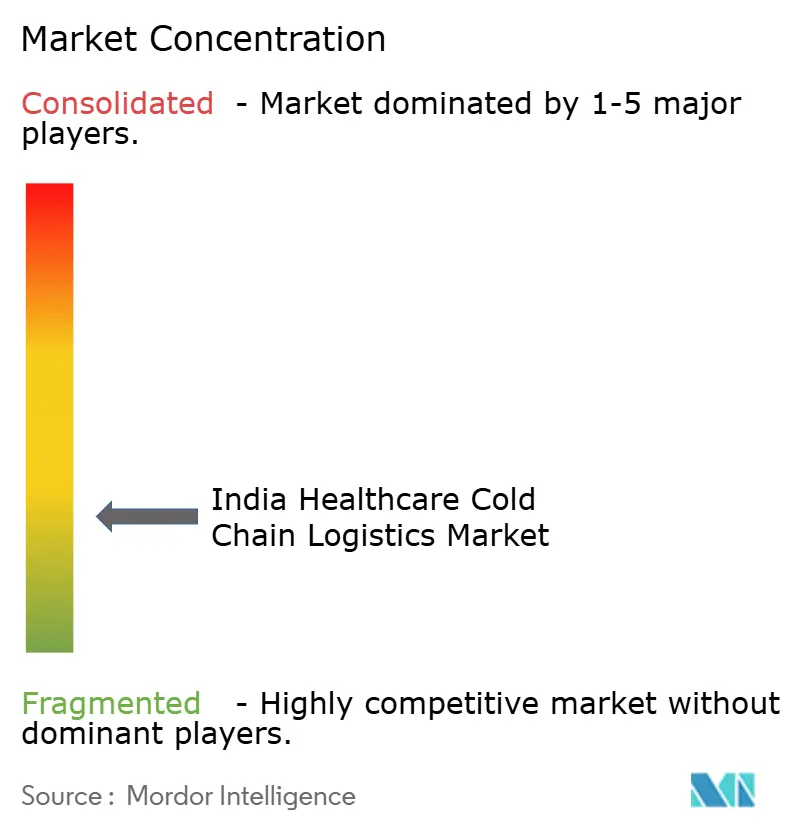
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato indiano della logistica della catena del freddo nel settore sanitario a cura di Mordor Intelligence
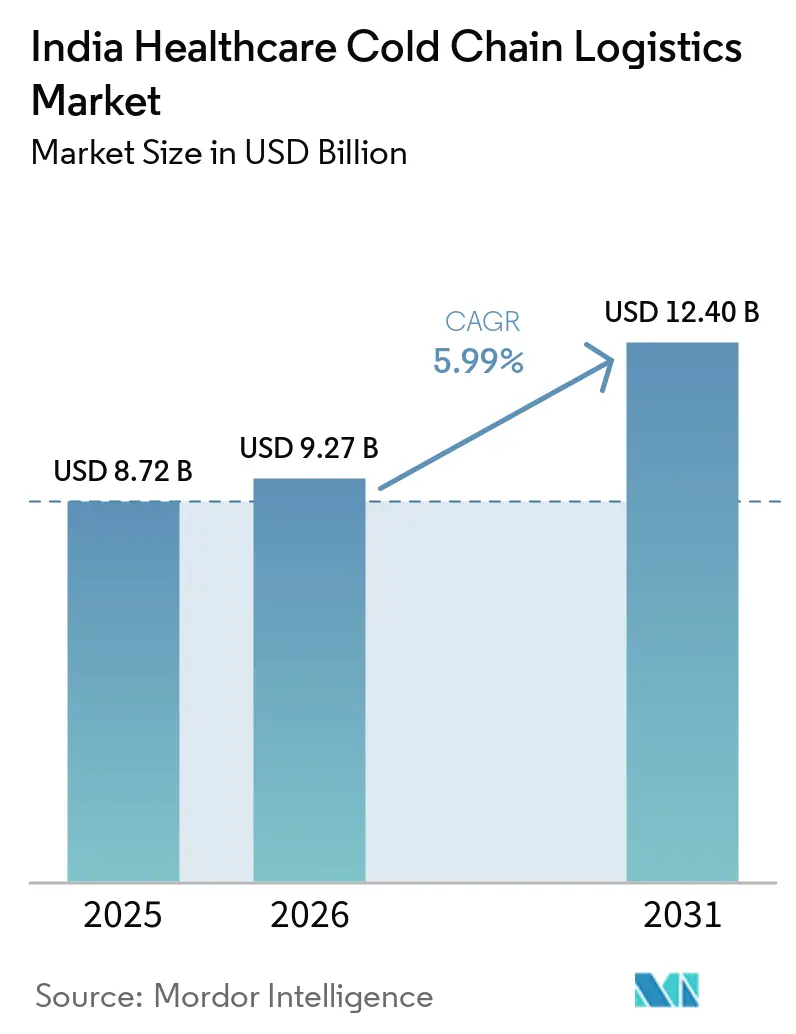
Si prevede che il mercato indiano della logistica della catena del freddo per il settore sanitario crescerà da 8.72 miliardi di dollari nel 2025 a 9.27 miliardi di dollari nel 2026, per poi raggiungere i 12.40 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.99% nel periodo 2026-2031.
Il mercato si sta spostando dalla movimentazione di farmaci sfusi a temperatura ambiente verso una gestione più controllata per vaccini, farmaci biologici, iniettabili specialistici e altre terapie termosensibili, il che aumenta il valore dello stoccaggio validato, del trasporto monitorato e dei passaggi di consegne documentati. Anche il mercato indiano della logistica della catena del freddo nel settore sanitario si sta muovendo verso una fase maggiormente orientata alla conformità, in cui i clienti si aspettano sempre più tracciabilità, visibilità della temperatura e gestione delle deviazioni come parte integrante del servizio di routine, piuttosto che come servizi aggiuntivi opzionali. I fornitori di servizi logistici globali stanno espandendo le infrastrutture certificate a Hyderabad, Bengaluru, Mumbai e in altri corridoi legati all'esportazione, il che innalza gli standard di servizio e intensifica la concorrenza per i clienti più importanti del settore sanitario. Allo stesso tempo, il mercato indiano della logistica della catena del freddo nel settore sanitario deve ancora affrontare lacune strutturali nella disponibilità di container refrigerati, nella copertura delle aree rurali e nella resilienza dei sistemi di backup, il che rende la qualità disomogenea al di fuori dei principali distretti farmaceutici. Queste pressioni stanno supportando gli investimenti in rotte multimodali, automazione e servizi a valore aggiunto legati alla conformità, che insieme definiscono la prossima fase di crescita del mercato indiano della logistica della catena del freddo nel settore sanitario.
Punti chiave del rapporto
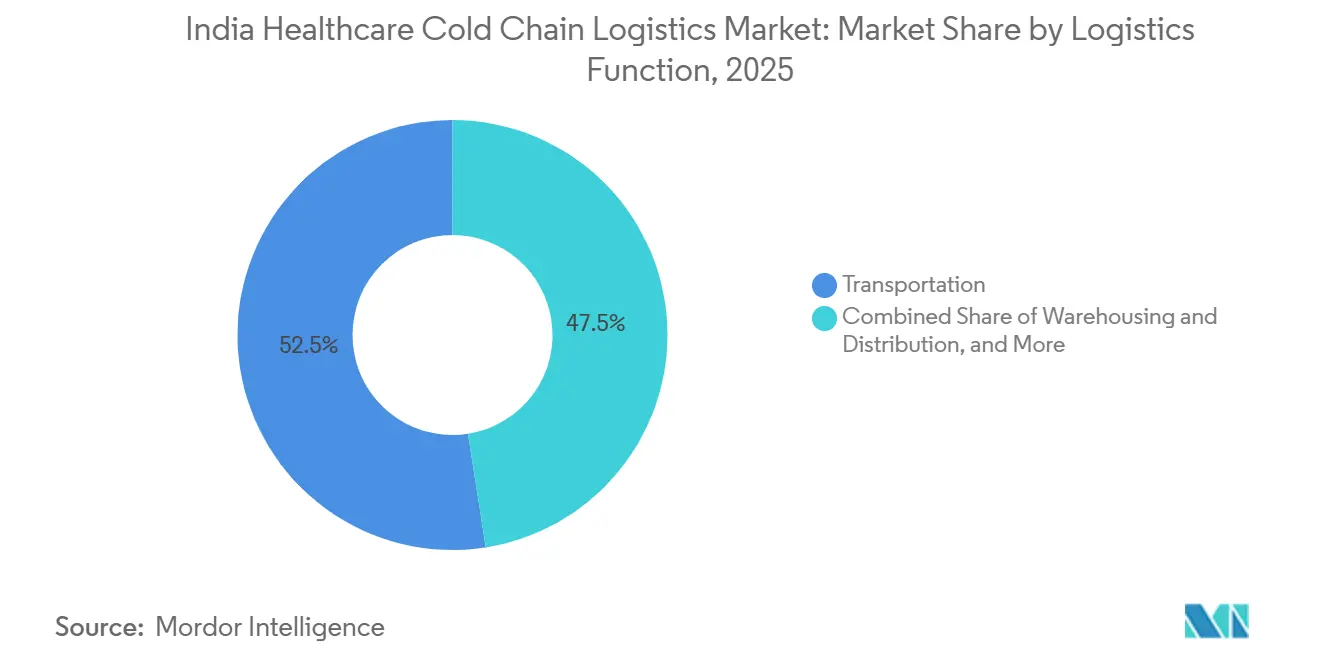
- Per funzione logistica, nel 2025 il trasporto deteneva il 52.47% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario, mentre si prevede che i servizi a valore aggiunto cresceranno a un tasso annuo composto del 6.74% fino al 2031.
- Per tipologia di temperatura, la conservazione a temperatura controllata ha rappresentato il 46.11% del mercato indiano della logistica della catena del freddo nel settore sanitario nel 2025, mentre si prevede che la conservazione a temperatura controllata crescerà a un CAGR del 9.91% fino al 2031.
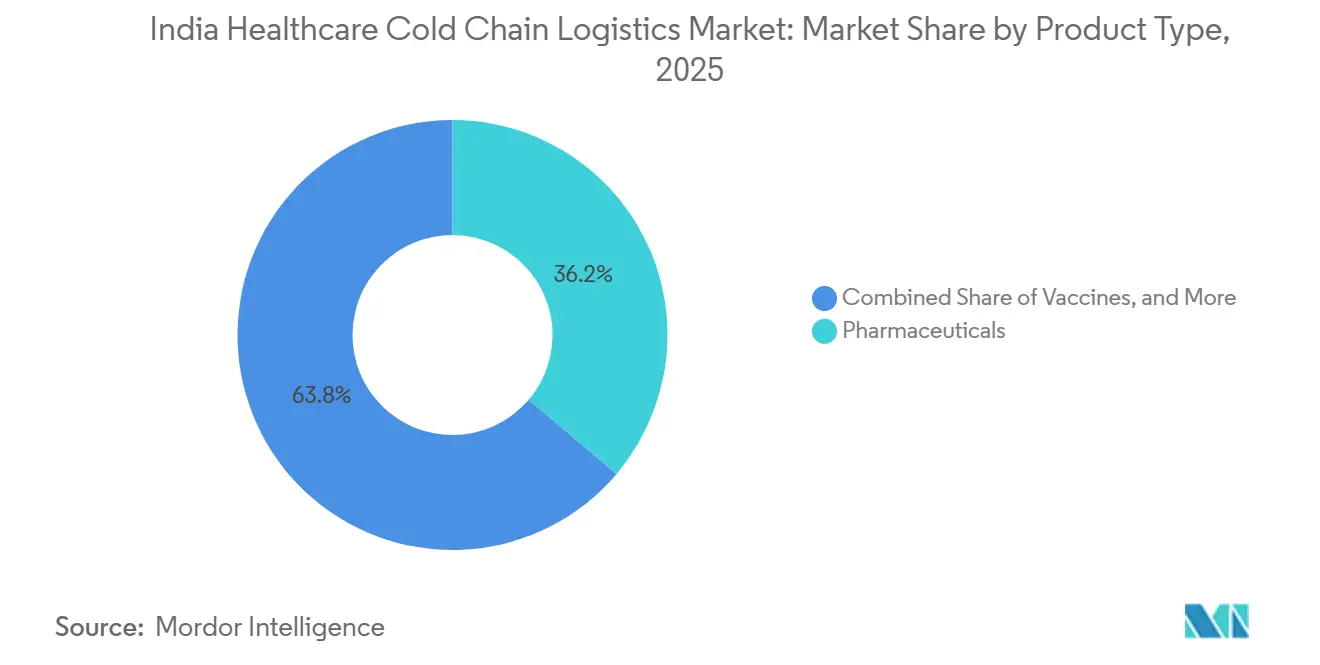
- Per tipologia di prodotto, i prodotti farmaceutici hanno conquistato il 36.2% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario nel 2025, mentre si prevede che i biofarmaci registreranno la crescita più rapida, con un CAGR del 12.05% fino al 2031.
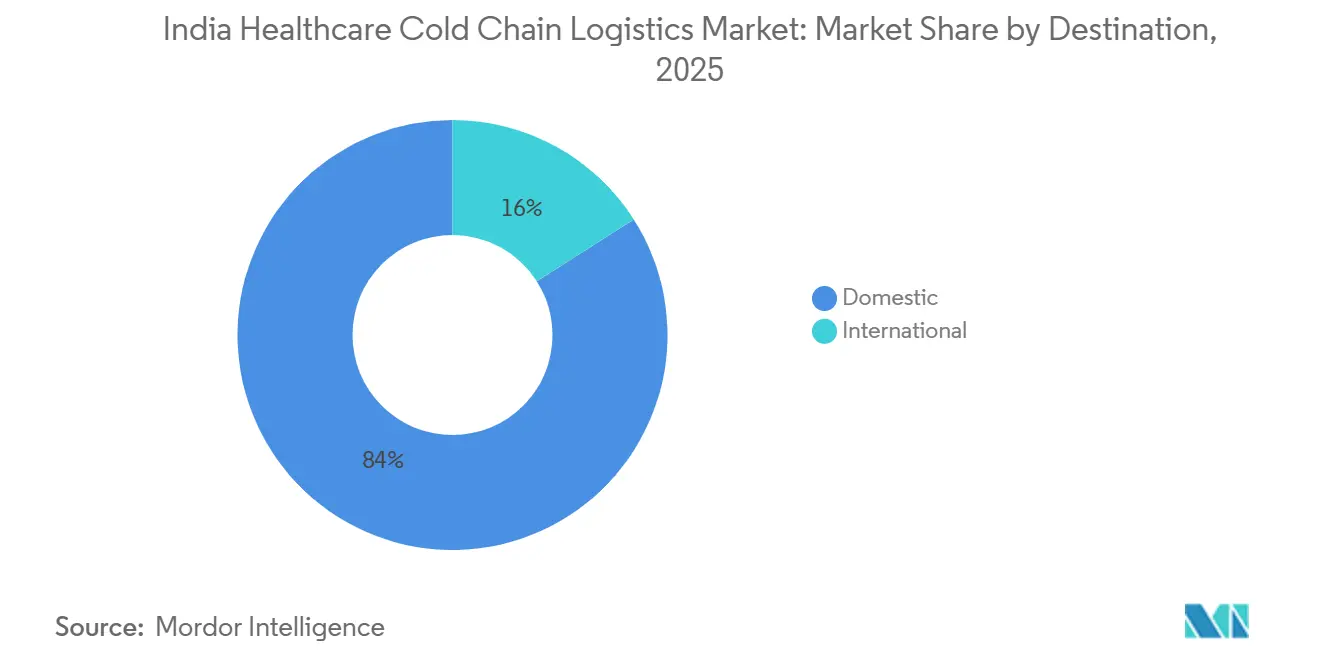
- Per quanto riguarda le destinazioni, nel 2025 il mercato indiano della logistica della catena del freddo per il settore sanitario deteneva ancora l'84.03% della quota di mercato, mentre si prevede che il mercato internazionale crescerà più rapidamente, con un CAGR del 7.05% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 i produttori farmaceutici detenevano il 32.78% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario, mentre si prevede che i produttori biofarmaceutici cresceranno a un tasso di crescita annuo composto (CAGR) del 6.63% fino al 2031.
- Dal punto di vista geografico, l'India occidentale deteneva la quota maggiore del mercato indiano della logistica della catena del freddo per il settore sanitario, pari al 29.4% nel 2025, mentre si prevede che l'India meridionale crescerà a un tasso annuo composto del 7.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano della logistica della catena del freddo nel settore sanitario.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità di somministrazione di vaccini e immunizzazioni | + 1.2% | Aumenti di fatturato a livello nazionale, concentrati nell'India settentrionale, orientale e centrale. | A breve termine (≤ 2 anni) |
| Aumento di scala della produzione di farmaci biologici e biosimilari | + 1.5% | Principalmente India meridionale e occidentale | Medio termine (2-4 anni) |
| Requisiti di conformità della catena del freddo per l'esportazione di prodotti farmaceutici | + 1.1% | India meridionale e occidentale, con ripercussioni sui cluster centrali. | Medio termine (2-4 anni) |
| Farmaci iniettabili specialistici e crescita del flusso delle sperimentazioni cliniche | + 0.8% | India meridionale e occidentale, corridoi urbani per l'assistenza terziaria | Medio termine (2-4 anni) |
| eVIN e U-WIN registrano un aumento della visibilità della domanda. | + 0.5% | A livello nazionale, con il massimo impatto operativo nell'India orientale e settentrionale. | Medio termine (2-4 anni) |
| Percorsi emergenti per la terapia cellulare e genica | + 0.3% | principalmente l'India meridionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità di somministrazione di vaccini e immunizzazioni
Il Programma di Immunizzazione Universale dell'India copre ogni anno 2.9 crore di donne in gravidanza e 2.54 crore di neonati attraverso una rete di catena del freddo che si estende per quasi 30,000 punti e utilizza più di 1.06 lakh di frigoriferi e congelatori a bassa temperatura. La copertura vaccinale completa ha raggiunto il 98.4% entro gennaio 2026, a dimostrazione che la distribuzione a temperatura controllata si è estesa oltre i principali corridoi urbani, raggiungendo anche i distretti più difficili da servire. L'India ha inoltre lanciato una campagna nazionale di vaccinazione contro l'HPV il 28 febbraio 2026, aggiungendo un nuovo livello di volume pianificato alla catena del freddo pubblica in un momento in cui i livelli di servizio sono già sotto pressione. L'espansione di eVIN e U-WIN migliora la visibilità delle scorte, la pianificazione delle sessioni e il controllo della distribuzione, il che supporta una movimentazione più prevedibile nel mercato indiano della logistica della catena del freddo sanitaria e riduce il rischio di temperatura evitabile nella fornitura di servizi sanitari pubblici [1] “Universal Immunisation Programme, eVIN and U-WIN Platforms,” Ministry of Health and Family Welfare, pib.gov.in . Questa domanda è importante anche per il settore privato del mercato indiano della logistica della catena del freddo in ambito sanitario, poiché le infrastrutture legate ai vaccini spesso supportano carichi farmaceutici adiacenti quando le campagne di vaccinazione non sono al culmine.
Aumento di scala della produzione di farmaci biologici e biosimilari
Il passaggio dai farmaci a piccole molecole ai farmaci biologici e biosimilari sta cambiando il modo in cui il mercato indiano della logistica della catena del freddo nel settore sanitario alloca il capitale, poiché queste terapie richiedono un controllo più rigoroso durante lo stoccaggio, la manipolazione e il trasporto. La maggior parte dei biosimilari dipende da condizioni di temperatura controllata tra 2 °C e 8 °C, il che significa che l'integrità della temperatura diventa parte integrante della qualità del prodotto, piuttosto che una semplice preferenza di distribuzione. Questo sta spingendo un numero maggiore di aziende verso operatori in grado di offrire percorsi validati, monitoraggio continuo e documentazione pronta per gli audit, mentre gli operatori più piccoli e non specializzati si trovano ad affrontare una crescente esclusione dai complessi contratti nel settore sanitario.[2]"La resilienza a rischio: vulnerabilità strutturali e percorsi strategici nella catena di approvvigionamento farmaceutica indiana", IJPS Journal, ijpsjournal.com/article/Sta inoltre alimentando la domanda a Hyderabad, Bengaluru, Pune e Ahmedabad, dove i fornitori di servizi logistici per il settore sanitario stanno costruendo infrastrutture certificate in prossimità dei nodi di produzione ed esportazione biofarmaceutica. Con il proseguire di questa trasformazione, il mercato indiano della logistica della catena del freddo per il settore sanitario si sta suddividendo in una fascia di valore più elevato, orientata alla conformità normativa, e in una fascia di valore inferiore, convenzionale, con un potere di determinazione dei prezzi sempre più concentrato nel primo gruppo.
Requisiti di conformità della catena del freddo per l'esportazione di prodotti farmaceutici
Il trasporto di prodotti sanitari destinati all'esportazione richiede ora un controllo di processo molto più rigoroso, poiché gli acquirenti esteri si aspettano sempre più registrazioni di stoccaggio, convalida delle tratte e documentazione della continuità della temperatura in ogni fase del trasporto. Questo è uno dei motivi per cui gli operatori globali stanno espandendo le infrastrutture specifiche per il settore sanitario in India, soprattutto lungo i corridoi di trasporto aereo collegati all'Europa e al Nord America. Il mercato indiano della logistica della catena del freddo per il settore sanitario si sta quindi spostando dal semplice trasporto refrigerato verso servizi integrati di conformità, dove i certificati di temperatura digitali, la gestione delle eccezioni e la tracciabilità della catena di custodia sono importanti quanto il movimento fisico. I servizi di trasporto refrigerato collegati alla ferrovia da Hyderabad verso i principali hub di esportazione occidentali dimostrano inoltre che gli operatori stanno creando nuove opzioni di corridoio per rafforzare la resilienza delle esportazioni e ridurre la dipendenza da un'unica modalità di trasporto. Per il mercato indiano della logistica della catena del freddo per il settore sanitario, ciò significa che la domanda di esportazione non solo sta aumentando i volumi, ma sta anche incrementando l'intensità dei servizi e favorendo le aziende in grado di soddisfare le aspettative internazionali più rigorose.
Farmaci iniettabili specialistici e crescita del flusso delle sperimentazioni cliniche
I materiali per studi clinici e i farmaci iniettabili specialistici presentano esigenze logistiche diverse rispetto alla distribuzione farmaceutica convenzionale, poiché le spedizioni sono più piccole, più urgenti e più esposte al rischio di perdita di prodotto in caso di deviazioni. Questi flussi spesso richiedono una tracciabilità documentata, un attento monitoraggio della temperatura, protocolli di intervento rapido e consegne controllate a ospedali o centri di ricerca, anziché ampie reti di distribuzione all'ingrosso. Tale esigenza sta rafforzando il segmento premium del mercato indiano della logistica della catena del freddo in ambito sanitario, soprattutto a Bengaluru e Hyderabad, dove si concentrano attività di ricerca, CRDMO (Clinical Research Development and Manufacturing Organizations) e centri di trattamento specialistici. Inoltre, supporta gli investimenti in strutture di cross-docking e capacità di movimentazione adiacenti agli aeroporti, che possono ridurre i tempi di permanenza dei prodotti sensibili. Con il progressivo spostamento del mix di prodotti verso farmaci biologici oncologici, terapie per malattie autoimmuni e altri farmaci iniettabili specialistici, è probabile che il mercato indiano della logistica della catena del freddo in ambito sanitario registri una crescita più rapida nei servizi di consegna dell'ultimo miglio in aree urbane ad alta intensità di servizio rispetto al solo trasporto refrigerato standard.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spese in conto capitale e oneri energetici di livello PIL | -0.8% | A livello nazionale, con la massima intensità nelle città di secondo e terzo livello e nei cluster emergenti. | Medio termine (2-4 anni) |
| Lacune nella consegna dell'ultimo miglio nelle aree rurali e nella logistica multimodale. | -0.7% | India orientale, centrale e settentrionale, oltre alle aree rurali del sud e dell'ovest. | A lungo termine (≥ 4 anni) |
| Carenza di personale qualificato secondo le linee guida del GDP e delle procedure operative standard. | -0.5% | A livello nazionale, con gravi carenze nei centri non metropolitani. | Medio termine (2-4 anni) |
| Stress termico e vulnerabilità dell'alimentazione di riserva | -0.4% | India centrale, India settentrionale nel pieno dell'estate e regioni costiere orientali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spese in conto capitale e oneri energetici di livello PIL
Le infrastrutture per la catena del freddo farmaceutica conformi alle norme GDP richiedono mappatura validata, alimentazione elettrica ridondante, registrazione continua, gestione documentata delle deviazioni e disciplina di sistema, elementi che molti operatori più piccoli faticano ancora a finanziare. Il problema è aggravato dal fatto che solo l'8-10% degli oltre 3,500 operatori della catena del freddo in India soddisfa attualmente i parametri di conformità GDP, il che dimostra quanto sia rimasta disomogenea la base, nonostante le esigenze dei clienti si stiano inasprendo. Ciò innalza le barriere all'ingresso nel mercato indiano della logistica della catena del freddo in ambito sanitario e sposta le quote di mercato verso gli operatori più grandi, in grado di finanziare attrezzature, sistemi di monitoraggio e controllo dei processi su larga scala. Limita inoltre l'espansione nelle città più piccole, poiché i ricavi disponibili in molte località di secondo e terzo livello non sempre giustificano gli elevati costi delle infrastrutture conformi durante i primi anni. L'effetto a breve termine è una migliore qualità media nei principali corridoi, ma il compromesso è una diffusione geografica più lenta per il mercato indiano della logistica della catena del freddo nel settore sanitario al di fuori dei cluster farmaceutici e ospedalieri più forti [3] “India, NCCD Reports a 2.2% Compound Annual Growth Rate in Cold Storage Capacity,” International Institute of Refrigeration, iifiir.org.
Lacune nella consegna dell'ultimo miglio nelle aree rurali e nella logistica multimodale.
In India, la flotta di veicoli refrigerati si aggira intorno ai 10,000, a fronte di un fabbisogno nazionale stimato di 62,000, il che crea un'ampia lacuna nel servizio di trasporto sanitario nelle aree rurali e a bassa densità abitativa. Questa carenza limita la diffusione affidabile del freddo nelle regioni di terzo e quarto livello, dove la densità delle rotte è inferiore, le infrastrutture di rete sono più deboli e le finestre di consegna sono più difficili da controllare. Il mercato indiano della logistica della catena del freddo in ambito sanitario sta rispondendo con progetti pilota multimodali, tra cui servizi ferroviari refrigerati per i corridoi di esportazione farmaceutica, ma i collegamenti del primo e dell'ultimo miglio lungo questi corridoi dipendono ancora fortemente dalla connettività stradale. La sfida è particolarmente evidente nell'India orientale, centrale e in alcune zone dell'India settentrionale, dove le lacune nella copertura possono vanificare i vantaggi derivanti dalla presenza di moderni magazzini nelle principali aree metropolitane. Fino a quando lo stoccaggio a livello distrettuale, il pre-raffreddamento e la movimentazione a temperatura controllata non miglioreranno insieme, il mercato indiano della logistica della catena del freddo per il settore sanitario continuerà a mostrare una forte performance urbana e un'esecuzione più debole nelle aree rurali [4] “U-WIN, e-VIN e Co-WIN, Sfruttare le piattaforme digitali per migliorare la copertura vaccinale in India”, International Journal of Community Medicine and Public Health, doi.org.
Analisi del segmento
Per funzione logistica: il trasporto su strada ancora il volume mentre i VAS catturano il margine
Nel 2025, il settore dei trasporti deteneva il 52.47% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario, confermandosi come il principale segmento funzionale. Il trasporto su strada rimane il fulcro di questo segmento, poiché le spedizioni farmaceutiche richiedono ancora consegne flessibili punto a punto tra ospedali, distributori, stabilimenti e punti di stoccaggio regionali. La forza del trasporto su strada riflette la diffusione geografica dell'India e la necessità di raggiungere centri di consumo più piccoli, non serviti direttamente da trasporto aereo e ferroviario. I camion refrigerati dotati di sistema di tracciamento GPS e registratori di dati rimangono fondamentali per questo modello operativo, in quanto garantiscono sia la visibilità del percorso sia il controllo documentato della temperatura durante il trasporto. Ciò significa che la scala del trasporto continua a determinare i volumi di base per il mercato indiano della logistica della catena del freddo nel settore sanitario, anche se i clienti sono diventati più selettivi in termini di qualità del servizio. Il servizio ferroviario refrigerato dedicato di Maersk da Hyderabad a Mumbai ha dimostrato che il trasporto di prodotti farmaceutici a temperatura controllata può essere integrato nella pianificazione multimodale quando gli orari e gli standard dei container sono affidabili. Il trasporto, pertanto, continua a rappresentare il pilastro del settore indiano della logistica della catena del freddo nel settore sanitario, mentre la diversificazione modale migliora gradualmente la profondità della rete.
I servizi a valore aggiunto rappresentano la funzione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.74% fino al 2031, a dimostrazione di come il mix di servizi si stia evolvendo oltre il semplice trasporto o stoccaggio. I clienti richiedono sempre più tracciabilità, certificati digitali di temperatura, avvisi di rischio, riconfezionamento in condizioni controllate e supporto in caso di anomalie, poiché queste funzionalità semplificano gli audit e riducono il carico di lavoro dei team interni di controllo qualità. La struttura certificata HealthChain di Kuehne+Nagel a Bengaluru e Hyderabad riflette questa tendenza, in quanto l'azienda ha integrato lo stoccaggio controllato e la capacità di cross-docking in un pacchetto di servizi sanitari più ampio. Ciò migliora il potenziale di margine per gli operatori che possono raggruppare più servizi attorno ai flussi di prodotti sensibili, anziché competere solo sul prezzo del trasporto. In pratica, i servizi a valore aggiunto stanno diventando uno dei principali elementi di differenziazione nel mercato indiano della logistica della catena del freddo per il settore sanitario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di temperatura: il segmento dei prodotti refrigerati domina, mentre quello dei prodotti surgelati accelera a causa della domanda di biosimilari.
Nel 2025, la conservazione a temperatura controllata tra 2 °C e 8 °C ha rappresentato il 46.11% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario, affermandosi come la fascia di temperatura leader. Tale primato riflette l'elevato volume di merci gestite quotidianamente, come vaccini, insulina e molti farmaci biologici convenzionali, che transitano regolarmente in questo intervallo di temperatura. La fascia di temperatura controllata beneficia inoltre di una maggiore diffusione tra magazzini, ospedali e punti di distribuzione, il che la rende la classe di temperatura più pratica per una copertura sanitaria capillare. Poiché numerose terapie essenziali rientrano in questo intervallo di temperatura, la movimentazione a temperatura controllata rimane la principale fonte di ricavi per il mercato indiano della logistica della catena del freddo nel settore sanitario. Influisce inoltre sulle priorità che i nuovi operatori attribuiscono alla progettazione iniziale delle infrastrutture e dei percorsi di trasporto.
Si prevede che lo stoccaggio di prodotti surgelati da -18 °C a 0 °C crescerà a un tasso annuo composto del 9.91% fino al 2031, diventando così la tipologia di temperatura in più rapida evoluzione. Questa crescita indica un cambiamento più profondo nel mix farmaceutico, dove i biosimilari iniettabili, gli anticorpi monoclonali e i prodotti derivati dal plasma stanno assumendo un ruolo sempre più importante in termini di valore. Il segmento dei prodotti surgelati rappresenta quindi uno strato più specializzato del mercato indiano della logistica della catena del freddo in ambito sanitario, che richiede una maggiore disciplina di processo e una selezione più rigorosa dei clienti. Con la crescita dei prodotti surgelati, gli operatori avranno bisogno di un migliore isolamento, di pratiche di carico più rigorose e di sistemi di risposta agli allarmi più efficienti sia per lo stoccaggio che per la movimentazione. Il risultato è un mix di temperature che si sta spostando costantemente verso una maggiore intensità operativa nel mercato indiano della logistica della catena del freddo in ambito sanitario.
Per tipologia di prodotto: il settore farmaceutico sostiene i ricavi, mentre i biofarmaci rimodellano la curva di crescita.
Nel 2025, i prodotti farmaceutici rappresentavano il 36.2% del volume totale della logistica della catena del freddo nel settore sanitario indiano, risultando la tipologia di prodotto più importante del mercato. Questo segmento comprende farmaci con obbligo di prescrizione, medicinali specialistici e prodotti da banco, rappresentando quindi la principale fonte di volume ricorrente nelle reti di stoccaggio e trasporto. Copre inoltre un'ampia gamma di profili di movimentazione, dal trasporto refrigerato standard per l'insulina alla distribuzione più controllata per i farmaci iniettabili più delicati. Grazie a questa ampiezza, i prodotti farmaceutici continuano a fornire la base di utilizzo che sostiene l'economia dei percorsi, l'occupazione dei magazzini e la continuità della rete nell'intero mercato indiano della logistica della catena del freddo nel settore sanitario. La loro importanza non risiede solo nelle dimensioni, ma anche nella capacità di stabilizzare la domanda tra i diversi gruppi di clienti.
Si prevede che i biofarmaci cresceranno a un tasso annuo composto (CAGR) del 12.05% fino al 2031, diventando così il principale motore di crescita del mercato indiano della logistica della catena del freddo in ambito sanitario. Questa crescita è trainata dalla necessità di una gestione più rigorosa dei farmaci biologici e biosimilari, da un maggiore valore aggiunto in termini di servizi e dalla maggiore sintonia con la domanda di esportazione e l'espansione dell'assistenza specialistica. La crescita riflette anche l'evoluzione della logistica sanitaria verso prodotti che non tollerano un controllo della temperatura inadeguato o una documentazione incompleta. Per gli operatori, i biofarmaci sono attraenti perché consentono prezzi più elevati, relazioni più durature con i clienti e contratti più specifici rispetto al trasporto standard dei farmaci. Per questo motivo, i biofarmaci stanno progressivamente ridefinendo il panorama della logistica della catena del freddo in ambito sanitario in India.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per destinazione: la dimensione nazionale consolida il mercato, mentre il segmento internazionale traina i ricavi premium.
Nel 2025, le spedizioni nazionali rappresentavano l'84.03% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario, costituendo di fatto il principale motore di volume del mercato. Questo predominio riflette l'entità della domanda interna di assistenza sanitaria in India e la vastità dei movimenti interni tra impianti di produzione, sistemi ospedalieri, depositi, distributori e farmacie. I flussi interni presentano inoltre notevoli variazioni qualitative a seconda del corridoio, con prestazioni elevate nelle rotte collegate dalle aree metropolitane e un controllo più debole nelle regioni a minore densità abitativa. Tale disomogeneità implica che il segmento interno del mercato indiano della logistica della catena del freddo nel settore sanitario debba coniugare le economie di scala con la continua necessità di potenziamento della rete. Rimane la base centrale da cui la maggior parte degli operatori costruisce l'utilizzo delle risorse e le relazioni con i clienti.
Si prevede che il trasporto internazionale crescerà a un tasso annuo composto (CAGR) del 7.05% fino al 2031, diventando così il segmento di destinazione in più rapida crescita. Questo è importante perché il trasporto di prodotti sanitari destinati all'esportazione richiede solitamente una tracciabilità più rigorosa, una documentazione più formale e passaggi di consegne meglio controllati rispetto al trasporto nazionale. Il mercato indiano della logistica della catena del freddo per il settore sanitario, in termini assoluti, è quindi più piccolo, ma offre un servizio più intenso e spesso garantisce prezzi migliori per gli operatori qualificati. I fornitori di reti globali stanno ampliando la capacità di trasporto di prodotti sanitari legati all'India, in parte perché questi corridoi di esportazione richiedono una gestione integrata tra i siti di origine, i punti di transito per il trasporto aereo o marittimo e i punti di ricezione all'estero. Con l'intensificarsi delle esportazioni, la logistica sanitaria internazionale continuerà ad alzare le aspettative di qualità nell'intero mercato indiano della logistica della catena del freddo.
Per utente finale: i produttori farmaceutici guidano la classifica, mentre le aziende biofarmaceutiche accelerano più rapidamente.
Nel 2025, le aziende farmaceutiche detenevano il 32.78% della quota di mercato indiana della logistica della catena del freddo nel settore sanitario, affermandosi come il principale gruppo di utenti finali. Questa posizione riflette il semplice fatto che rappresentano una quota significativa del trasporto di prodotti a temperatura controllata lungo l'intera catena di approvvigionamento sanitaria indiana. Queste aziende, inoltre, influenzano i requisiti di servizio, necessitando di stoccaggio affidabile, trasporti qualificati e documentazione in grado di superare i controlli di qualità interni ed esterni. Di conseguenza, le aziende farmaceutiche rimangono la base clienti più importante per la progettazione dei percorsi, l'allocazione dei magazzini e la standardizzazione dei servizi nel mercato indiano della logistica della catena del freddo nel settore sanitario. La loro quota di mercato conferisce loro anche una forte influenza sulla crescita più rapida dei fornitori.
Si prevede che i produttori biofarmaceutici cresceranno a un tasso annuo composto (CAGR) del 6.63% fino al 2031, diventando così il segmento di utenti finali in più rapida crescita. La loro crescita è significativa perché spinge il mercato indiano della logistica della catena del freddo nel settore sanitario verso un controllo dei processi più rigoroso, una maggiore disciplina nell'imballaggio e una selezione più scrupolosa dei fornitori. Questi clienti spesso necessitano di una gestione specializzata per anticorpi monoclonali, prodotti ricombinanti e altre terapie sensibili, che lasciano poco margine di errore operativo. Ciò crea una maggiore domanda di fornitori in grado di supportare percorsi validati, gestione delle anomalie e reportistica integrata, anziché limitarsi al semplice trasporto refrigerato. In termini commerciali, la domanda biofarmaceutica sta contribuendo a innalzare gli standard tecnici del mercato indiano della logistica della catena del freddo nel settore sanitario.
Analisi geografica
Nel 2025, l'India occidentale deteneva una quota del 29.4%, confermandosi come il principale blocco regionale nel mercato indiano della logistica della catena del freddo per il settore sanitario. Il Maharashtra combina la produzione farmaceutica, la movimentazione merci collegata agli aeroporti e un'ampia densità di distribuzione in un modo che pochi altri stati sono attualmente in grado di eguagliare. Pune e Mumbai offrono alla regione un solido mix di produzione farmaceutica, presenza di magazzini e connettività per l'esportazione. Il progetto dell'hub cargo di Navi Mumbai di FedEx rafforza ulteriormente questo vantaggio, in quanto è stato costruito per prodotti termosensibili e aumenta la capacità di movimentazione a lungo termine in un importante snodo occidentale. Il Gujarat aggiunge ulteriore profondità grazie alla sua base di produzione farmaceutica e al suo ruolo negli investimenti in infrastrutture a bassa temperatura, tra cui la capacità di stoccaggio automatizzato per prodotti surgelati.
Si prevede che l'India meridionale crescerà a un tasso annuo composto (CAGR) del 7.29% fino al 2031, diventando così l'area geografica a più rapida crescita nel mercato indiano della logistica della catena del freddo per il settore sanitario. Hyderabad riveste un ruolo centrale in questa prospettiva, poiché combina attività relative ad API, vaccini e prodotti biofarmaceutici con un crescente supporto logistico multimodale. La struttura sanitaria a temperatura controllata di Kuehne+Nagel a Hyderabad aggiunge capacità di movimentazione certificata in prossimità di uno dei corridoi farmaceutici più importanti dell'India. Anche la precedente Cool Zone di Bengaluru, gestita dalla stessa azienda, contribuisce alla crescita del sud, poiché Bengaluru è fondamentale per i CRDMO (Contract Research and Development Organizations), la logistica delle sperimentazioni cliniche e la domanda di cure specialistiche. Il servizio ferroviario refrigerato dedicato di Maersk da Hyderabad a Mumbai migliora ulteriormente la disponibilità di corridoi per gli esportatori farmaceutici che necessitano di una movimentazione in uscita più strutturata e resiliente.
L'India settentrionale rimane un'importante area geografica di distribuzione grazie alla presenza di grandi magazzini, all'ampio consumo nel settore sanitario e all'accesso agli stati settentrionali circostanti. Il suo ruolo è più orientato al mercato interno che all'export, ma rimane fondamentale per la copertura della rete e il posizionamento delle scorte. L'India orientale e centrale sono ancora carenti di servizi, con una minore densità di veicoli refrigerati, una presenza inferiore di magazzini frigoriferi conformi e una maggiore dipendenza da infrastrutture locali disomogenee. Questa debolezza limita le prestazioni attuali, ma crea anche opportunità future per gli operatori disposti a entrare prima e a sviluppare capacità di refrigerazione a livello distrettuale. L'espansione di Mahindra Logistics a Guwahati e Agartala suggerisce che alcune zone dell'India orientale stanno iniziando ad attrarre investimenti pianificati in magazzini, legati alla domanda di servizi sanitari a lungo termine. Anche i programmi di sanità pubblica assumono maggiore importanza in queste regioni, poiché una maggiore copertura vaccinale può creare una base più stabile per l'utilizzo delle infrastrutture frigorifere. Il quadro regionale rimane quindi disomogeneo, ma supporta un mercato in cui il valore più elevato a breve termine si concentra nell'India occidentale e meridionale, mentre le prospettive a lungo termine si estendono ai corridoi del Nord, dell'Est e del Centro.
Panorama competitivo
Il mercato indiano della logistica della catena del freddo per il settore sanitario è complessivamente moderatamente frammentato, ma la concorrenza si sta intensificando attorno a un gruppo più ristretto di operatori in grado di soddisfare i requisiti del GDP (Global Productivity Development) e che servono flussi di prodotti sanitari ad alto valore aggiunto. Questo conferisce al mercato una struttura a due livelli: un ampio gruppo di operatori rimane attivo, mentre un insieme più ristretto di fornitori controlla i contratti più stringenti in termini di conformità. Aziende globali come DHL, Kuehne+Nagel, FedEx e DSV stanno alzando l'asticella espandendo le proprie infrastrutture certificate e le capacità di servizi sanitari integrati in India. La loro presenza è importante perché i clienti del settore sanitario acquistano sempre più spesso una solida conformità, affidabilità della rete e qualità della documentazione, piuttosto che la semplice capacità di refrigerazione. Questo sta cambiando il modo in cui il mercato indiano della logistica della catena del freddo per il settore sanitario premia le economie di scala e la specializzazione.
DHL ha rafforzato la sua posizione nel settore sanitario con l'acquisizione di CRYOPDP nel marzo 2025, che ha aggiunto competenze specializzate nella logistica delle scienze della vita e migliorato la sua posizione nella logistica delle terapie avanzate. Kuehne+Nagel si è espansa in India con strutture certificate HealthChain a Bengaluru e Hyderabad, che le conferiscono una piattaforma più solida lungo il principale corridoio biofarmaceutico del sud. FedEx ha avviato i lavori per il suo hub cargo automatizzato di Navi Mumbai nel febbraio 2026, una mossa strategica diretta per intercettare un maggior numero di merci a temperatura controllata provenienti dall'India occidentale. Anche DSV ha ampliato la sua presenza globale e indiana completando l'acquisizione di Schenker, che conferisce alla rete combinata una maggiore scala per soluzioni integrate di trasporto merci e sanità. Queste mosse dimostrano che il mercato indiano della logistica della catena del freddo per il settore sanitario sta attirando capitali strategici a lungo termine da integratori globali piuttosto che capacità opportunistiche a breve termine.
Le aziende nazionali rimangono importanti perché offrono familiarità con i percorsi, flotte di veicoli refrigerati già esistenti, presenza di magazzini e una solida capacità operativa locale anche in contesti più difficili. Snowman Logistics, TCI Cold Chain, Indicold e CONCOR sono nomi di riferimento nel mercato indiano della logistica della catena del freddo per il settore sanitario, in quanto combinano una copertura locale con investimenti crescenti in modelli di gestione del freddo più avanzati. Il progetto di automazione per il congelamento di Indicold nel Gujarat è un esempio di come un operatore nazionale si stia spostando dalla logistica di magazzino convenzionale verso infrastrutture di precisione. La collaborazione tra CONCOR e Maersk per il trasporto ferroviario refrigerato è un altro esempio, a dimostrazione di come le capacità nazionali e internazionali possano essere combinate per costruire nuovi corridoi del freddo per i prodotti farmaceutici. Il mercato indiano della logistica della catena del freddo per il settore sanitario ha ancora margini di miglioramento al di fuori dei principali centri urbani, dove i servizi certificati sono limitati e la copertura nelle aree rurali rimane discontinua. Ciò significa che la concorrenza futura dipenderà non solo da chi possiede le migliori infrastrutture metropolitane, ma anche da chi sarà in grado di estendere i servizi conformi alle normative in aree geografiche a bassa densità abitativa senza compromettere la disciplina operativa.
Leader del settore della logistica della catena del freddo in ambito sanitario in India
-
Gruppo DHL
-
United Parcel Service of America, Inc. (UPS)
-
Kuehne + Nagel
-
Pupazzo di neve
-
Safexpress Pvt. Ltd,
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: CONCOR, in collaborazione con Maersk e South Central Railway, ha lanciato Aushadhi Express, il primo servizio ferroviario refrigerato dedicato al settore farmaceutico in India, che collega l'ICD Sanathnagar di Hyderabad al porto di Jawaharlal Nehru (JNPT). Il servizio opera con una frequenza settimanale fissa utilizzando container refrigerati da 40 piedi e si prevede che ridurrà le emissioni di gas serra di circa 3,000 tonnellate all'anno, segnando un passaggio verso una catena del freddo integrata con la ferrovia per l'esportazione di prodotti farmaceutici.
- Maggio 2026: Kuehne+Nagel ha inaugurato a Hyderabad un centro di smistamento merci aereo a temperatura controllata certificato HealthChain, di 248 mq, con zone a temperatura controllata da +2 °C a +8 °C e da +15 °C a +25 °C. Si tratta del suo secondo impianto conforme alle norme GxP in India, dopo la Cool Zone di Bengaluru inaugurata nel dicembre 2025. Il modello a doppio hub posiziona l'azienda in entrambi i principali distretti biofarmaceutici del Sud dell'India.
- Febbraio 2026: FedEx ha dato il via ai lavori per la costruzione di un hub cargo aereo completamente automatizzato di 300,000 metri quadrati presso l'aeroporto internazionale di Navi Mumbai, sviluppato in collaborazione con Adani Airport Holdings Limited con un investimento di 2,500 crore di rupie (278.24 milioni di dollari). L'hub è progettato per la gestione di prodotti farmaceutici e deperibili termosensibili, con una capacità iniziale di 0.5 milioni di tonnellate metriche all'anno, espandibile fino a 2.6 milioni di tonnellate metriche.
- Febbraio 2026: DHL Group ha annunciato l'espansione della sua rete dedicata alla catena del freddo per il trasporto aereo merci, individuando l'India come mercato prioritario per l'espansione, collegando i produttori farmaceutici indiani ai clienti del settore delle scienze della vita in Nord America ed Europa attraverso corridoi aerei a temperatura controllata conformi agli standard GDP.
Ambito del rapporto sul mercato indiano della logistica della catena del freddo nel settore sanitario
| Trasporti | Strada |
| Aria | |
| Mare e vie d'acqua interne | |
| Traversa | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto e altri |
| Refrigerato (0-5 °C) |
| Congelato (-18-0 °C) |
| Ambientale |
| Surgelato/Ultra-Basso (meno di -20 °C) |
| Eccipienti farmaceutici | Farmaci con obbligo di ricetta e farmaci specialistici |
| Farmaci da banco | |
| Biofarmaci (farmaci biologici e biosimilari) | |
| vaccini | |
| Materiali di sperimentazione clinica | |
| Terapie cellulari e geniche | |
| Dispositivi medicali | |
| Medicina Veterinaria | |
| Sangue, plasma e componenti del sangue | |
| Prodotti diagnostici e di laboratorio | |
| Organi e tessuti umani | |
| Altro |
| Domestics |
| Internazionale |
| Produttori farmaceutici |
| Produttori biofarmaceutici |
| Ospedali e cliniche |
| Ospedali e farmacie al dettaglio |
| Distributori e grossisti di prodotti sanitari |
| Altro |
| Nord |
| centrale |
| ovest |
| Est |
| Sud |
| Per funzione logistica | Trasporti | Strada |
| Aria | ||
| Mare e vie d'acqua interne | ||
| Traversa | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto e altri | ||
| Per tipo di temperatura | Refrigerato (0-5 °C) | |
| Congelato (-18-0 °C) | ||
| Ambientale | ||
| Surgelato/Ultra-Basso (meno di -20 °C) | ||
| Per tipo di prodotto | Eccipienti farmaceutici | Farmaci con obbligo di ricetta e farmaci specialistici |
| Farmaci da banco | ||
| Biofarmaci (farmaci biologici e biosimilari) | ||
| vaccini | ||
| Materiali di sperimentazione clinica | ||
| Terapie cellulari e geniche | ||
| Dispositivi medicali | ||
| Medicina Veterinaria | ||
| Sangue, plasma e componenti del sangue | ||
| Prodotti diagnostici e di laboratorio | ||
| Organi e tessuti umani | ||
| Altro | ||
| Per destinazione | Domestics | |
| Internazionale | ||
| Per utente finale | Produttori farmaceutici | |
| Produttori biofarmaceutici | ||
| Ospedali e cliniche | ||
| Ospedali e farmacie al dettaglio | ||
| Distributori e grossisti di prodotti sanitari | ||
| Altro | ||
| Per regione | Nord | |
| centrale | ||
| ovest | ||
| Est | ||
| Sud | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione della catena del freddo nel settore sanitario indiano?
Il mercato indiano della logistica della catena del freddo nel settore sanitario valeva 8.72 miliardi di dollari nel 2025 e si stima che raggiungerà i 9.27 miliardi di dollari nel 2026, con una previsione di 12.40 miliardi di dollari entro il 2031.
Quali sono i fattori che trainano la crescita della logistica del freddo nel settore sanitario in India?
La crescita è sostenuta da una maggiore diffusione delle vaccinazioni, dalla crescente diffusione di farmaci biologici e biosimilari, da requisiti di conformità più stringenti e da maggiori investimenti in infrastrutture logistiche sanitarie certificate.
Quale funzione logistica guiderà la domanda nel 2025?
Nel 2025, il settore dei trasporti è rimasto la funzione più importante con una quota del 52.47%, mentre i servizi a valore aggiunto rappresentano la funzione in più rapida crescita, con un CAGR del 6.74% fino al 2031.
Quale fascia di temperatura sta crescendo più rapidamente?
Nel 2025, la movimentazione di prodotti refrigerati ha dominato il mercato con una quota del 46.11%, mentre si prevede che la movimentazione di prodotti congelati crescerà più rapidamente, con un CAGR del 9.91% fino al 2031.
Quale regione è più importante per l'espansione futura?
Nel 2025, l'India occidentale ha dominato il mercato con una quota del 29.4%, ma si prevede che l'India meridionale crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.29% fino al 2031, grazie al suo ecosistema biofarmaceutico più solido e orientato all'esportazione.
Qual è la sfida strutturale più grande per gli operatori?
La principale sfida strutturale rimane la scarsa capacità di trasporto dell'ultimo miglio nelle zone rurali, con l'India che utilizza circa 10,000 veicoli refrigerati a fronte di un fabbisogno stimato di 62,000.


