

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
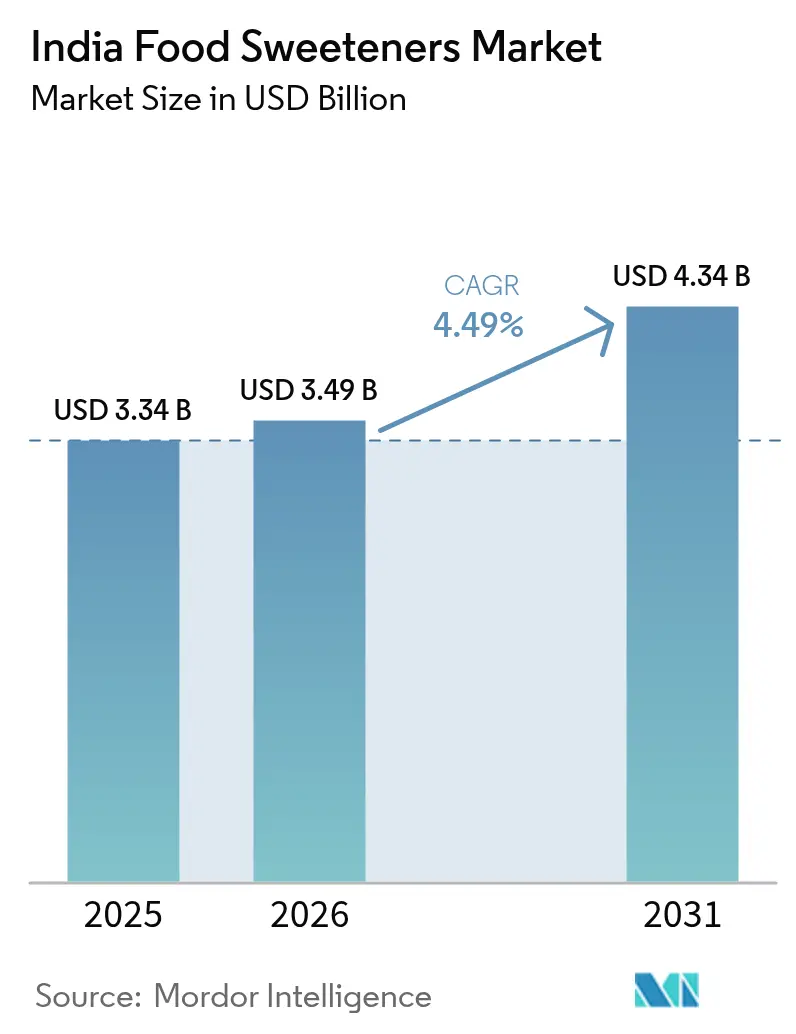
| Dimensione del mercato (2026) | 3.49 miliardo di dollari |
| Dimensione del mercato (2031) | 4.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.49% CAGR |
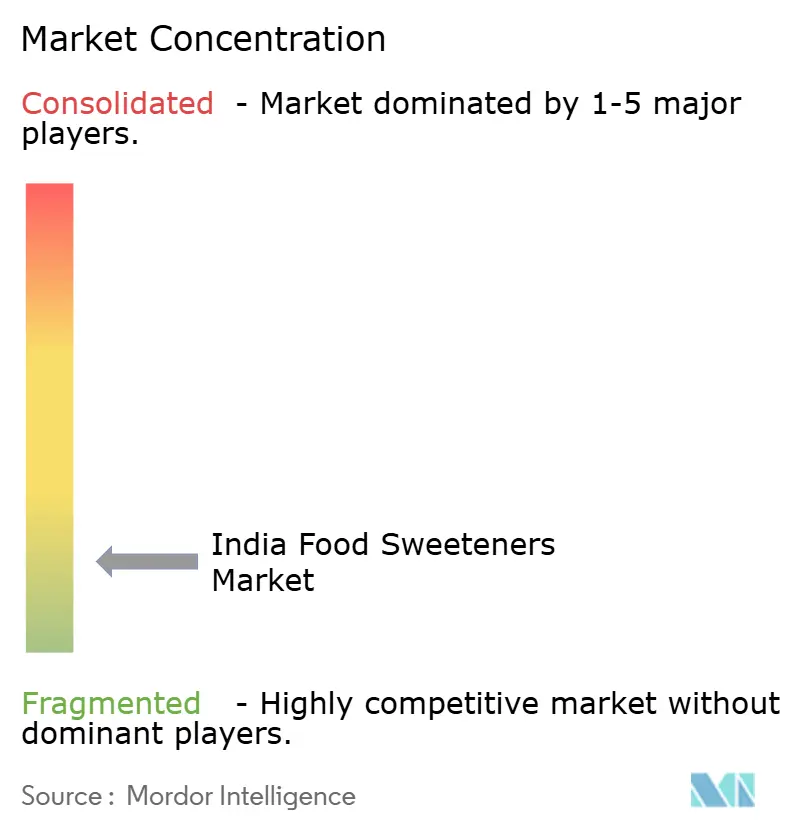
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei dolcificanti alimentari in India di Mordor Intelligence
Il mercato indiano dei dolcificanti alimentari aveva un valore di 3.34 miliardi di dollari nel 2025 e si prevede che crescerà da 3.49 miliardi di dollari nel 2026 a 4.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.49% durante il periodo di previsione (2026-2031). La domanda si sta orientando verso opzioni a basso contenuto calorico, tuttavia i dolcificanti tradizionali continuano a rappresentare la quota maggiore del mercato, consentendo agli operatori storici di difendere i canali sensibili al prezzo, anche mentre i nuovi entranti aumentano la capacità di fermentazione. Le normative governative sull'obbligo di miscelazione dell'etanolo stanno riducendo la disponibilità di canna da zucchero, costringendo i produttori a diversificare le materie prime e a investire in progetti biotecnologici. Nel frattempo, le riforme in materia di etichettatura e le approvazioni più rapide degli ingredienti stanno riducendo gli ostacoli all'immissione sul mercato per le alternative ad alta intensità, favorendo la riformulazione dei prodotti nei settori delle bevande, dei prodotti da forno e dei latticini. L'intensità competitiva rimane elevata perché le barriere all'ingresso sono basse, i costi di ricerca e sviluppo sono in calo e gli operatori regionali continuano a sfruttare la vicinanza ai bacini agricoli e ai centri di consumo urbani.
Punti chiave del rapporto
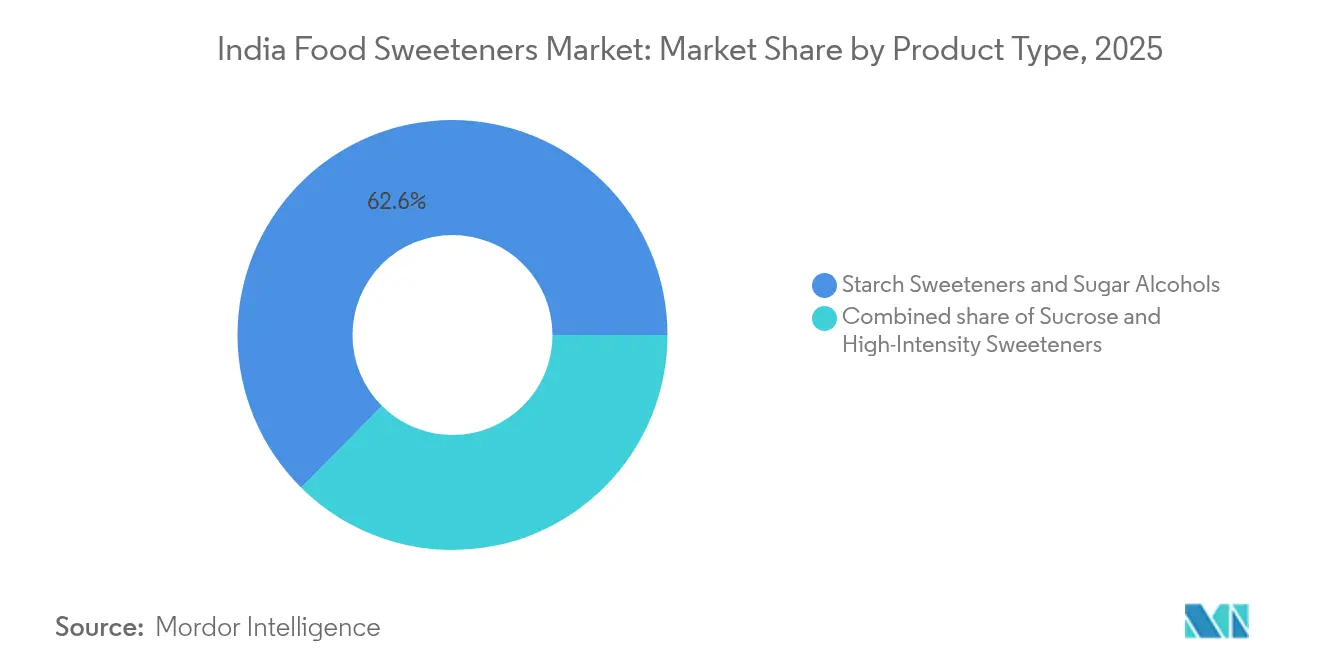
- Per tipologia di prodotto, i dolcificanti amidacei e gli alcoli di zucchero hanno rappresentato il 62.58% della quota di mercato dei dolcificanti indiani nel 2025, mentre si prevede che i dolcificanti ad alta intensità cresceranno a un CAGR del 5.33% fino al 2031.
- In base alla fonte, gli ingredienti di origine vegetale hanno rappresentato il 44.74% del fatturato nel 2025; si prevede che i dolcificanti derivati dalla fermentazione cresceranno a un CAGR del 4.92% tra il 2026 e il 2031.
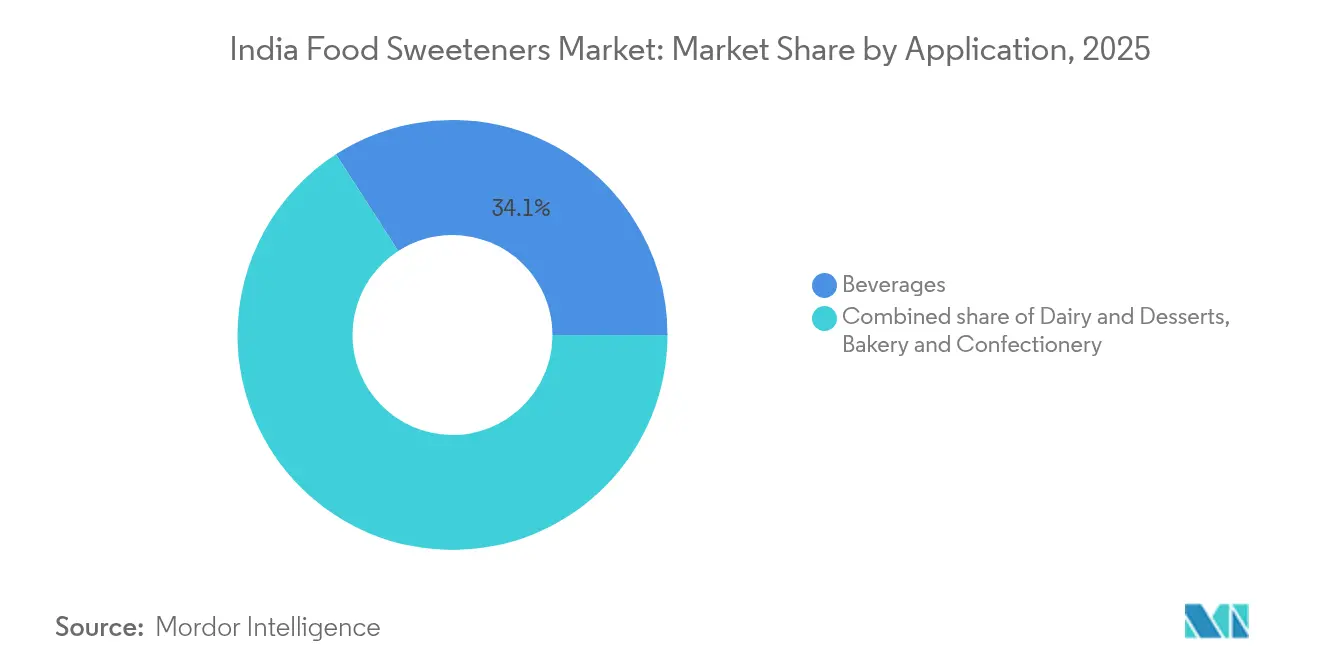
- Per applicazione, nel 34.12 le bevande rappresentavano il 2025% del mercato indiano dei dolcificanti, mentre i prodotti da forno e dolciumi stanno crescendo a un CAGR del 5.44% entro il 2031.
- In termini geografici, l'India settentrionale è in testa con una quota di fatturato del 40.85% nel 2025; l'India orientale registra il CAGR previsto più alto, pari al 4.27% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dolcificanti alimentari in India
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del diabete e dell'obesità stimola la domanda di dolcificanti ipocalorici o senza calorie | 0.8% | Nazionale, urbano-centrico | Medio termine (2-4 anni) |
| Espansione della produzione di alimenti e bevande trasformati | 0.7% | India settentrionale e occidentale, centri urbani | A breve termine (≤ 2 anni) |
| Crescente domanda di formulazioni clean-label | 0.5% | Città nazionali, metropolitane e di livello 1 | Medio termine (2-4 anni) |
| Progressi tecnologici nell'estrazione e nella lavorazione | 0.5% | Cluster industriali, pan-India | A lungo termine (≥ 4 anni) |
| Forte supporto normativo per l'uso di dolcificanti naturali | 0.4% | Nazionale, con i primi guadagni nelle aree metropolitane | A breve termine (≤ 2 anni) |
| Le start-up di zuccheri rari derivati dalla fermentazione stanno prendendo piede in India | 0.3% | India meridionale e occidentale, centri biotecnologici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione di alimenti e bevande trasformati
Il programma governativo di incentivi legati alla produzione (PLISFPI), insieme ad altre iniziative complementari, ha svolto un ruolo trasformativo nell'accelerare la crescita del mercato della trasformazione alimentare, raggiungendo un notevole CAGR del 15.2%. Queste iniziative si sono concentrate sulla costruzione di infrastrutture moderne e sul rafforzamento delle capacità di esportazione, posizionando il settore per una crescita sostenuta. Tra il 2014-15 e il 2022-23, la quota delle esportazioni di alimenti trasformati sul totale delle esportazioni agricole ha registrato un aumento significativo, passando dal 13.7% al 25.6%. Questa espansione della trasformazione alimentare ha alimentato una crescente domanda di dolcificanti, in particolare nei segmenti dei prodotti pronti al consumo e delle bevande, che continuano a contribuire in modo significativo a questa tendenza. La crescente preferenza dei consumatori per cibi e bevande pronti, unita all'aumento del reddito disponibile e all'urbanizzazione, ha ulteriormente amplificato la domanda di dolcificanti. Inoltre, le politiche statali e gli incentivi fiscali sono stati fondamentali per attrarre investimenti privati, stimolare lo sviluppo industriale e generare opportunità di lavoro. Queste misure sottolineano collettivamente il potenziale di crescita a lungo termine del settore e il suo ruolo cruciale nel più ampio panorama economico, Invest India, 2024[1]Invest India, "Elaborazione alimentare", www.investindia.gov.in.
Crescente domanda di formulazioni clean-label
Poiché i consumatori attribuiscono sempre più importanza alla trasparenza e agli ingredienti naturali, emerge una forte domanda di etichette pulite, soprattutto nelle città metropolitane e di primo livello. Qui, gli acquirenti esaminano meticolosamente gli elenchi degli ingredienti, mostrando una netta preferenza per i dolcificanti di origine vegetale o minimamente lavorati. Questo cambiamento nel comportamento dei consumatori sta determinando cambiamenti significativi nel settore alimentare e delle bevande. Gli enti regolatori, in particolare la FSSAI, stanno svolgendo un ruolo fondamentale. Hanno rinnovato gli standard di etichettatura e visualizzazione, spingendo per informazioni nutrizionali più chiare. Questa iniziativa non solo rafforza la fiducia dei consumatori, ma accelera anche le iniziative di riformulazione tra i produttori. Le aziende stanno rispondendo innovando la loro offerta di prodotti, sfruttando questa tendenza per differenziare i propri prodotti e accedere a segmenti di mercato premium. Secondo Food Compliance International, 1, si prevede che questo allineamento con le preferenze dei consumatori e i requisiti normativi modellerà il panorama competitivo nei prossimi anni.
Progressi tecnologici nell'estrazione e nella lavorazione
Le tecniche di bioconversione e conservazione brevettate hanno incrementato le rese, portando alla commercializzazione di nuovi dolcificanti come l'allulosio e la stevia Reb M. In India, sia le startup biotecnologiche che gli zuccherifici affermati stanno investendo in linee di lavorazione avanzate per aumentare l'efficienza produttiva e la qualità del prodotto. Questi investimenti mirano a soddisfare la crescente domanda di dolcificanti innovativi che siano in linea con le preferenze dei consumatori per opzioni più salutari. Nel frattempo, le multinazionali stanno sfruttando strumenti di formulazione proprietari per migliorare la sensazione al palato, la solubilità e i profili sensoriali dei loro prodotti. Questi strumenti consentono alle aziende di perfezionare la propria offerta, garantendo che soddisfi le aspettative sia funzionali che sensoriali dei consumatori. Queste innovazioni sono sempre più tutelate da brevetti, evidenziando la svolta del settore verso un modello di crescita incentrato sulla proprietà intellettuale. Questa enfasi sulla proprietà intellettuale sta stimolando l'innovazione, consentendo alle aziende di ritagliarsi una nicchia in un mercato competitivo, soddisfacendo al contempo la crescente domanda di alternative dolcificanti più salutari e sostenibili. Inoltre, l'attenzione alla protezione della proprietà intellettuale sta promuovendo collaborazioni tra istituti di ricerca e operatori del settore, accelerando ulteriormente i progressi nel mercato dei dolcificanti.
Forte supporto normativo per l'uso di dolcificanti naturali
Grazie all'approvazione da parte della FSSAI dell'allulosio e della stevia, e ai suoi sforzi per allinearsi ai parametri di riferimento globali per gli additivi alimentari, si è aperta la strada al lancio di nuovi prodotti e a un'impennata degli investimenti esteri. Queste approvazioni hanno incoraggiato i produttori a esplorare formulazioni innovative, rispondendo alla crescente domanda di alternative più sane e ipocaloriche. Ma la portata della FSSAI non si limita al solo via libera agli ingredienti. Con i rinnovati obblighi di etichettatura e le severe norme di sicurezza alimentare, non solo influenzano il modo in cui i consumatori percepiscono i prodotti, ma accelerano anche il ritmo dell'innovazione del settore. I requisiti di etichettatura aggiornati garantiscono una maggiore trasparenza, consentendo ai consumatori di fare scelte consapevoli, mentre standard di sicurezza più rigorosi spingono le aziende ad adottare pratiche di qualità superiore. Oggi, il percorso normativo tracciato dal settore rappresenta un fattore cruciale per ritagliarsi un vantaggio competitivo, soprattutto perché la conformità sta diventando un pilastro dello sviluppo dei prodotti. Le aziende che si adattano proattivamente a queste normative in evoluzione probabilmente otterranno un vantaggio significativo sul mercato.
Analisi dell'impatto della restrizione
| Vincoli | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lenta adozione dei dolcificanti naturali nelle ricette tradizionali | -0.5% | Città rurali di livello 2/3 | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza della salute tra la popolazione più ampia | -0.4% | Nazionale, urbano e rurale | Medio termine (2-4 anni) |
| Crescente preferenza per la riduzione delle calorie | -0.3% | Segmenti urbani focalizzati sulla salute | A breve termine (≤ 2 anni) |
| L'aumento del diabete di tipo 2 è legato all'elevato consumo di zucchero | -0.2% | Stati nazionali ad alta prevalenza | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lenta adozione dei dolcificanti naturali nelle ricette tradizionali
Il patrimonio culinario indiano, intriso di tradizione, privilegia spesso saccarosio e jaggery per il loro sapore familiare. Nonostante i cenni normativi e le campagne sanitarie a sostegno dei dolcificanti naturali, la loro adozione in queste antiche ricette è stata lenta. Le abitudini culturali e la mancanza di consapevolezza al di fuori delle aree urbane rappresentano ostacoli, bloccando una crescita più ampia del mercato. La preferenza per i dolcificanti tradizionali è profondamente radicata, poiché non solo sono parte integrante del profilo aromatico di molti piatti, ma hanno anche un significato culturale ed emotivo. Mentre i produttori si dilettano con formulazioni ibride e intensificano gli sforzi educativi, i progressi rimangono modesti. Questi sforzi includono l'introduzione di prodotti che combinano dolcificanti tradizionali e naturali per facilitare la transizione dei consumatori e la conduzione di campagne mirate per sensibilizzare sui benefici per la salute delle alternative naturali. Tuttavia, superare le sfide strutturali legate all'inerzia culturale e alla scarsa sensibilizzazione nelle aree rurali richiederà strategie durature e innovative.
Crescente consapevolezza della salute tra la popolazione più ampia
I consumatori attenti alla salute sono sempre più alla ricerca di dolcificanti ipocalorici e con etichetta pulita. Tuttavia, questa tendenza ha anche aumentato il controllo sugli ingredienti artificiali e alimentato lo scetticismo nei confronti delle tecnologie dolcificanti emergenti. Di conseguenza, i tassi di adozione per alcune categorie di prodotti sono rimasti bassi, spingendo i produttori a dare priorità all'educazione dei consumatori e ad adottare pratiche di etichettatura trasparenti. Per affrontare queste sfide, le aziende stanno investendo in ricerca e sviluppo per creare soluzioni dolcificanti innovative che si allineino alle preferenze dei consumatori e rispettino al contempo gli standard normativi. Gli enti regolatori ne stanno prendendo atto: la FSSAI ha introdotto standard di etichettatura aggiornati per rafforzare la fiducia dei consumatori, ma la loro efficacia dipende dalla loro diffusa conformità in tutto il settore. Questi standard mirano a garantire che i consumatori abbiano accesso a informazioni chiare e accurate sui prodotti, favorendo in definitiva una maggiore fiducia nel mercato, secondo Food Compliance International, 2024.[2]Food Compliance International, "FSSAI ha notificato la riattivazione degli standard di etichettatura e esposizione degli alimenti", www.foodcomplianceinternational.com.
Analisi del segmento
Per tipo di prodotto: dolcificanti ad alta intensità accelerano la riformulazione
Il mercato indiano dei dolcificanti sta assistendo a un notevole cambiamento, con i dolcificanti ad alta intensità che dovrebbero guidare la crescita con un CAGR del 5.33% dal 2026 al 2031. Questa tendenza è in gran parte attribuibile all'espansione delle approvazioni normative per ingredienti come la stevia e l'allulosio, che sta allontanando il mercato dai tradizionali dolcificanti sfusi. Sebbene i dolcificanti a base di amido e gli alcoli di zucchero dominino attualmente il mercato, con una quota del 62.58% nel 2025, continuano a essere preferiti per il loro rapporto costo-efficacia negli alimenti e nelle bevande trasformati destinati al mercato di massa. I recenti progressi brevettuali, tra cui la stabilizzazione dello sciroppo di allulosio e le innovazioni nella stevia Reb M, hanno migliorato i profili gustativi e la solubilità. Questo progresso posiziona i dolcificanti ad alta intensità come concorrenti formidabili sia nei segmenti di mercato mainstream che in quelli premium.
La transizione è ulteriormente rafforzata dall'influenza normativa della FSSAI e dal suo allineamento con gli standard globali sugli additivi, soprattutto perché i produttori di bevande e prodotti da forno si stanno adattando alle mutevoli preferenze dei consumatori, come rilevato da Tate & Lyle PLC nel 2024. Nel frattempo, altri segmenti di prodotto come destrosio, HFCS, maltodestrina e alcoli di zucchero come xilitolo e sorbitolo continuano a soddisfare specifici requisiti funzionali e di costo, soprattutto nei settori dolciario e lattiero-caseario. Tuttavia, con l'affermarsi delle innovazioni e delle riformulazioni incentrate sulla salute, si prevede che la quota di mercato di questi segmenti si stabilizzerà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per fonte: i dolcificanti a base di fermentazione rimodellano le catene di approvvigionamento
I dolcificanti a base di fermentazione sono destinati a superare sia le controparti di origine vegetale che quelle artificiali, con un tasso di crescita previsto del 4.92% CAGR dal 2026 al 2031. Questo slancio è in gran parte attribuito alle innovazioni nell'ingegneria microbica, che facilitano la produzione economicamente vantaggiosa ed ecologica di zuccheri rari e di nuova generazione. Questi progressi hanno reso possibile la produzione su larga scala, affrontando al contempo le problematiche di sostenibilità, un fattore critico che ne guida l'adozione in diversi settori, tra cui alimentare e delle bevande, farmaceutico e della cura della persona. Mentre i dolcificanti a base vegetale detengono la quota di mercato maggiore, pari al 44.74% nel 2025, a causa di una propensione dei consumatori verso ingredienti naturali, i dolcificanti artificiali, sebbene ancora preferiti per usi attenti al budget, devono affrontare le sfide del movimento clean-label e di una maggiore supervisione normativa. La domanda di dolcificanti a base vegetale è ulteriormente sostenuta dai loro benefici per la salute percepiti e dal loro allineamento con la crescente tendenza al consumo sano.
Le startup biotecnologiche locali e le collaborazioni tra mondo accademico e industria, soprattutto nell'India meridionale e occidentale, stanno rafforzando il panorama della produzione derivata dalla fermentazione. Queste iniziative non solo riducono la dipendenza dalle importazioni, ma stimolano anche una rapida innovazione di prodotto. Il coinvolgimento delle istituzioni accademiche è stato determinante nel promuovere la ricerca e lo sviluppo, mentre le startup apportano agilità e innovazione al mercato. Con l'evoluzione delle catene di approvvigionamento e l'ampliamento delle autorizzazioni normative, si prevede che questa tendenza acquisirà ulteriore slancio. Inoltre, si prevede che gli incentivi governativi e i finanziamenti per la ricerca biotecnologica accelereranno ulteriormente l'adozione di dolcificanti a base di fermentazione, creando un solido ecosistema per la crescita nei prossimi anni.
Per applicazione: panetteria e pasticceria guidano la crescita, le bevande dominano la domanda
In risposta alla crescente domanda dei consumatori di opzioni più sane e ipocaloriche, i settori della panetteria e della pasticceria dovrebbero registrare una crescita del CAGR del 5.44% dal 2026 al 2031. Questa crescita riflette i continui sforzi di riformulazione del settore per allinearsi alle mutevoli preferenze dei consumatori. Le bevande, con una quota del 34.12% nel 2025, continuano a dominare, sostenute da un'impennata di lanci di prodotti pronti da bere, funzionali e senza zucchero. Queste innovazioni soddisfano la crescente domanda di prodotti pratici e salutari.
Anche segmenti importanti come latticini, salse, condimenti e creme spalmabili si stanno evolvendo, adattandosi ai mutevoli scenari normativi e alle preferenze dei consumatori. Questi segmenti si stanno concentrando sulla riformulazione e sull'innovazione dei prodotti per soddisfare il duplice obiettivo di conformità e soddisfazione del consumatore. Una tendenza degna di nota è l'uso di miscele multi-dolcificanti, che ottimizzano gusto, consistenza e contenuto calorico. Questo progresso, guidato da strumenti di formulazione proprietari e da tecnologie di estrazione, è particolarmente rilevante nel settore delle bevande, dove sfide come solubilità e stabilità sono fondamentali. L'integrazione di queste miscele non solo migliora la qualità del prodotto, ma risponde anche alla crescente domanda di bevande a ridotto contenuto calorico senza compromettere sapore o consistenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'India settentrionale detiene una quota dominante del 40.85% del mercato nazionale dei dolcificanti, grazie alla sua leadership nella coltivazione della canna da zucchero e nella produzione di alimenti trasformati. Il successo di questa regione è rafforzato da un solido quadro agricolo e dalla sua vicinanza ai principali centri urbani. Tuttavia, recenti iniziative governative, come il Programma per la produzione di benzina miscelata con etanolo, stanno rimodellando le catene di approvvigionamento. Convogliando la canna da zucchero verso i biocarburanti, queste politiche stanno riducendo l'approvvigionamento di materie prime per la produzione di dolcificanti, secondo il Dipartimento per l'alimentazione e la distribuzione pubblica, 2023.
L'India orientale è destinata a superare le altre con un tasso di crescita previsto del 4.27% CAGR dal 2026 al 2031. Questa impennata è attribuita alla crescente urbanizzazione, ai maggiori investimenti nella trasformazione alimentare e alle misure statali proattive per attrarre investimenti privati. Con la riduzione del divario di spesa tra aree urbane e rurali e l'aumento del consumo calorico pro capite, si nota una notevole tendenza verso alimenti e bevande trasformati nelle scelte alimentari. Secondo il Ministero delle Statistiche e dell'Attuazione dei Programmi, 2025, le iniziative governative e i miglioramenti infrastrutturali rafforzano ulteriormente la traiettoria di crescita della regione.
Sebbene l'India occidentale e meridionale detengano quote di mercato minori, si stanno ritagliando una nicchia come centri di innovazione. Queste regioni sono particolarmente attive con startup di dolcificanti a base di fermentazione e imprese biotecnologiche. Sfruttando la collaborazione tra mondo accademico e industria, insieme agli incentivi statali, stanno facendo passi da gigante nel settore dei dolcificanti speciali e nella lavorazione all'avanguardia. Inoltre, con Maharashtra e Karnataka in cima alle classifiche per consumo pro capite di zucchero tra le popolazioni rurali, vi è una chiara indicazione sia delle prospettive di mercato che dell'urgenza di misure di salute pubblica.
Panorama normativo
In India, i dolcificanti alimentari sono soggetti alla supervisione della Food Safety and Standards Authority of India (FSSAI), principalmente attraverso il Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011. Queste norme stabiliscono gli agenti dolcificanti consentiti e le relative condizioni d'uso per le diverse categorie di alimenti. Nel 2026, la FSSAI ha continuato a rendere operative le approvazioni per ingredienti nuovi e non specificati utilizzando il suo sistema di monitoraggio dello stato delle domande (aggiornato al 3 giugno 2026), che offre a produttori e importatori maggiore chiarezza sui requisiti della documentazione e sulle tempistiche di autorizzazione.
Le azioni commerciali e di conformità stanno influenzando anche l'economia di categoria dei dolcificanti ad alta intensità. Nel marzo 2026, la Direzione Generale per i Rimedi Commerciali (DGTR) ha avviato un'indagine antielusione sul presunto reindirizzamento di saccarina di origine cinese attraverso la Thailandia per eludere i dazi compensativi, aumentando il rischio a breve termine per le catene di approvvigionamento dipendenti dalle importazioni. Separatamente, la FSSAI ha emesso diverse bozze di notifica nel 2026 che sostituiscono i vecchi riferimenti di imballaggio ed etichettatura con il Regolamento sull'Etichettatura e l'Esposizione del 2020 e il Regolamento sugli Imballaggi del 2018. Ciò rafforza il passaggio verso una più rigorosa verifica delle etichette e riferimenti armonizzati per gli additivi nei prodotti riformulati a ridotto contenuto di zucchero.
Analisi della catena del valore
La catena del valore degli edulcoranti alimentari in India inizia con materie prime come la canna da zucchero e i cereali (in particolare il mais). L'offerta è supportata da ecosistemi nazionali di macinazione e raffinazione concentrati nelle principali regioni produttrici di zucchero, tra cui Uttar Pradesh e Maharashtra, insieme a distretti di trasformazione di derivati come Gujarat, Maharashtra e Tamil Nadu. Gli edulcoranti sfusi e gli ingredienti derivati dall'amido vengono generalmente commercializzati tramite contratti diretti tra zuccherifici e industria e grossisti regionali, mentre gli edulcoranti ad alta intensità e i polioli si affidano maggiormente a distributori di ingredienti specializzati che offrono servizi integrati di documentazione, supporto applicativo e conformità per i clienti del settore alimentare e delle bevande.
Un punto critico fondamentale è la dipendenza strutturale dalle importazioni per diversi dolcificanti ad alta intensità, nonostante la produzione interna rappresenti la base per la maggior parte dei dolcificanti nutritivi e dei derivati dello zucchero. Questa esposizione alle importazioni aumenta la sensibilità alle misure commerciali, tra cui l'indagine sulla saccarina condotta dalla DGTR, e ai requisiti di documentazione dell'FSSAI per gli additivi e gli ingredienti non specificati. Con l'allungarsi dei cicli di onboarding, gli acquisti sono sempre più legati alla capacità dei fornitori in termini di dossier normativi, sistemi di qualità e supporto alla formulazione, in particolare per i programmi di riformulazione di bevande, prodotti da forno e latticini che utilizzano miscele di più dolcificanti.
Panorama competitivo
Il mercato indiano dei dolcificanti presenta un panorama frammentato. Questo panorama è caratterizzato dalla presenza di colossi multinazionali, pilastri regionali e un'ondata emergente di startup incentrate sulla fermentazione. La scacchiera strategica sta assistendo a cambiamenti: veterani del settore come Tate & Lyle e Ingredion si stanno orientando verso ingredienti speciali, innovazione ancorata alla proprietà intellettuale e linee di prodotto vincolate alla sostenibilità. Queste aziende si stanno concentrando sullo sviluppo di soluzioni che rispondano alle preferenze dei consumatori in evoluzione, come un ridotto contenuto di zucchero e alternative naturali, tenendo conto anche delle problematiche ambientali. Parallelamente, le imprese locali non solo stanno ampliando la loro produzione, ma si stanno anche avventurando nel settore delle bioplastiche e dell'etanolo, diversificando i loro portafogli per rimanere competitive in un mercato dinamico.
Nuove opportunità si aprono nel settore dei dolcificanti clean-label, a base vegetale e ottenuti tramite fermentazione. Le aziende stanno sfruttando tecnologie proprietarie e stringendo alleanze accademiche per ritagliarsi posizioni di mercato distinte. La domanda di prodotti clean-label è trainata dalla crescente consapevolezza dei consumatori in materia di salute e benessere, che spinge le aziende a innovare e offrire elenchi di ingredienti trasparenti. Le startup biotecnologiche sono i nuovi disruptor, riducendo i costi di produzione e accelerando lo sviluppo dei prodotti. Un'impennata di brevetti, in particolare per tecnologie di estrazione e solubilità come la stevia Reb M e lo sciroppo di allulosio, sottolinea una svolta a livello di settore verso l'innovazione e la tutela della proprietà intellettuale, come evidenziato dall'USPTO nel 2024. Questi progressi stanno consentendo lo sviluppo di dolcificanti che non solo soddisfano le aspettative in termini di gusto e consistenza, ma sono anche in linea con gli obiettivi normativi e di sostenibilità.
Il panorama normativo, in particolare attraverso l'approvazione degli ingredienti e gli obblighi di etichettatura, esercita un'influenza significativa. Gli standard in evoluzione della FSSAI non solo plasmano le strategie competitive, ma svolgono anche un ruolo fondamentale nel coltivare la fiducia dei consumatori. Le aziende che navigano rapidamente in queste acque normative e promuovono catene di approvvigionamento trasparenti sono pronte a cogliere le opportunità di crescita di domani. Le aziende che interagiscono proattivamente con gli enti regolatori e investono in meccanismi di conformità sono meglio attrezzate per mitigare i rischi e capitalizzare sulle tendenze emergenti. Inoltre, l'enfasi sulla tracciabilità e sull'approvvigionamento etico sta diventando un fattore critico per costruire la fidelizzazione dei consumatori a lungo termine e la differenziazione del mercato.
Leader del settore dei dolcificanti alimentari in India
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
International Flavours & Fragrances Inc.
-
Kerry Group plc.
-
Tate & Lyle PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Ingredion Incorporated ha annunciato una partnership strategica con Sanstar Limited, che include una partecipazione azionaria di minoranza e una joint venture per la produzione di ingredienti speciali per l'industria farmaceutica e alimentare in India. Questa mossa rafforza l'accesso di Ingredion alla produzione locale di ingredienti di maggior valore utilizzati nella riformulazione di prodotti, comprese le applicazioni a ridotto contenuto di zucchero, accorciando al contempo le catene di approvvigionamento e i tempi di conformità per i clienti indiani.
- Maggio 2026: Cargill Incorporated ha completato la cessione del suo impianto di lavorazione a umido del mais a Davangere, nel Karnataka, a Riddhi Siddhi Gluco Biols Limited. La transazione modifica la proprietà della capacità produttiva nazionale di derivati a base di amido e intermedi dolcificanti, indicando al contempo una priorità di portafoglio verso soluzioni con ingredienti a margine più elevato e partnership in India.
- Aprile 2024: Ingredion Incorporated ha presentato PURECIRCLE Clean Taste Solubility Solution (CTSS), una soluzione di stevia di origine vegetale con etichetta pulita, pensata per migliorare la solubilità e le prestazioni gustative. Il lancio supporta i formulisti di bevande e prodotti lattiero-caseari che lavorano alla riduzione dello zucchero con minori compromessi sensoriali, rafforzando la competitività nel settore dei dolcificanti ad alta intensità a base di stevia.


Ambito del rapporto sul mercato dei dolcificanti alimentari in India
I dolcificanti sono composti da varie sostanze naturali e artificiali che conferiscono un sapore dolce ad alimenti e bevande.
Il mercato indiano dei dolcificanti alimentari è segmentato in base al tipo di prodotto e all'applicazione. In base al tipo di prodotto, il mercato è segmentato in saccarosio, dolcificanti amidacei e alcoli di zucchero e dolcificanti ad alta intensità (HIS). Il segmento dei dolcificanti amidacei e degli alcoli di zucchero è ulteriormente segmentato in destrosio, sciroppo di mais ad alto contenuto di fruttosio (HFCS), maltodestrina, sorbitolo, xilitolo e altri dolcificanti amidacei e alcoli di zucchero. Analogamente, il segmento dei dolcificanti ad alta intensità (HIS) è ulteriormente segmentato in sucralosio, aspartame, saccarina, ciclamato, ace-K, neotame, stevia e altri dolcificanti ad alta intensità. In base all'applicazione, il mercato è segmentato in latticini, prodotti da forno, zuppe, salse e condimenti, dolciumi, bevande e altre applicazioni. La dimensionamento del mercato è stata effettuata in termini di valore (USD) per tutti i segmenti sopra menzionati.
Tipologia di prodotto
| Saccarosio | |
| Dolcificanti di amido e alcoli di zucchero | Destrosio |
| Sciroppo di mais ad alto contenuto di fruttosio (HFCS) | |
| Maltodestrine | |
| Sorbitolo | |
| Xilitolo | |
| Altri dolcificanti amidacei e alcoli di zucchero | |
| Dolcificanti ad alta intensità (HIS) | sucralosio |
| aspartame | |
| Saccarina | |
| Ciclamato | |
| Asso-K | |
| neotame | |
| Stevia | |
| Altri dolcificanti ad alta intensità |
Fonte
| A base vegetale |
| Artificiale |
| Guidato dalla fermentazione |
Applicazione
| Panetteria e Confetteria |
| Latticini e dessert |
| Salse, condimenti e creme spalmabili |
| Bevande |
| Altre applicazioni |
Presenza sul territorio
| India del Nord |
| West India |
| East India |
| India meridionale |
| Tipologia di prodotto | Saccarosio | |
| Dolcificanti di amido e alcoli di zucchero | Destrosio | |
| Sciroppo di mais ad alto contenuto di fruttosio (HFCS) | ||
| Maltodestrine | ||
| Sorbitolo | ||
| Xilitolo | ||
| Altri dolcificanti amidacei e alcoli di zucchero | ||
| Dolcificanti ad alta intensità (HIS) | sucralosio | |
| aspartame | ||
| Saccarina | ||
| Ciclamato | ||
| Asso-K | ||
| neotame | ||
| Stevia | ||
| Altri dolcificanti ad alta intensità | ||
| Fonte | A base vegetale | |
| Artificiale | ||
| Guidato dalla fermentazione | ||
| Applicazione | Panetteria e Confetteria | |
| Latticini e dessert | ||
| Salse, condimenti e creme spalmabili | ||
| Bevande | ||
| Altre applicazioni | ||
| Presenza sul territorio | India del Nord | |
| West India | ||
| East India | ||
| India meridionale | ||


Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato indiano dei dolcificanti?
Il mercato è valutato a 3.49 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.34 miliardi di dollari entro il 2031.
Quale regione domina i consumi?
L'India settentrionale è in testa con una quota di fatturato del 40.85%, grazie alla sua base di canna da zucchero e alla fitta rete di trasformazione alimentare.
Quale categoria di prodotti sta crescendo più velocemente?
I dolcificanti ad alta intensità si stanno espandendo a un CAGR del 5.33%, poiché i formulatori stanno adottando stevia e allulosio.
Quale segmento applicativo offre le maggiori prospettive di crescita?
Si prevede che i prodotti da forno e dolciari cresceranno a un CAGR del 5.44% entro il 2031, man mano che i marchi lanceranno linee di SKU più salutari.
Pagina aggiornata l'ultima volta il:



