

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
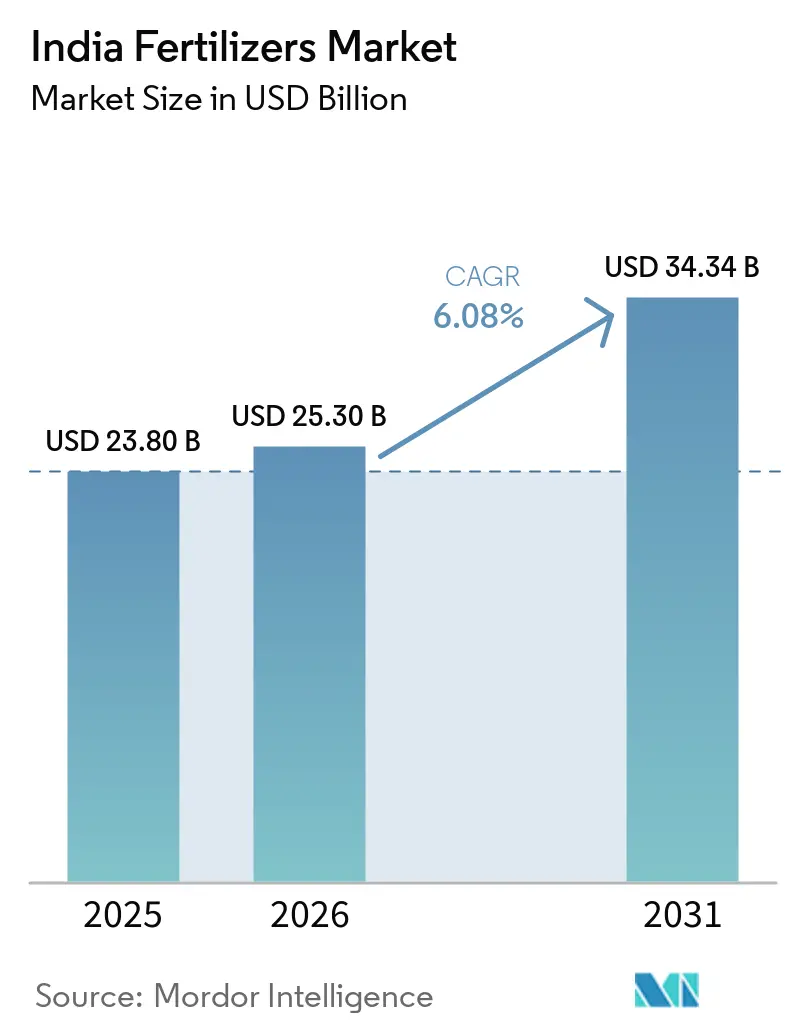
| Dimensione del mercato (2026) | 25.30 miliardo di dollari |
| Dimensione del mercato (2031) | 34.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.08% CAGR |
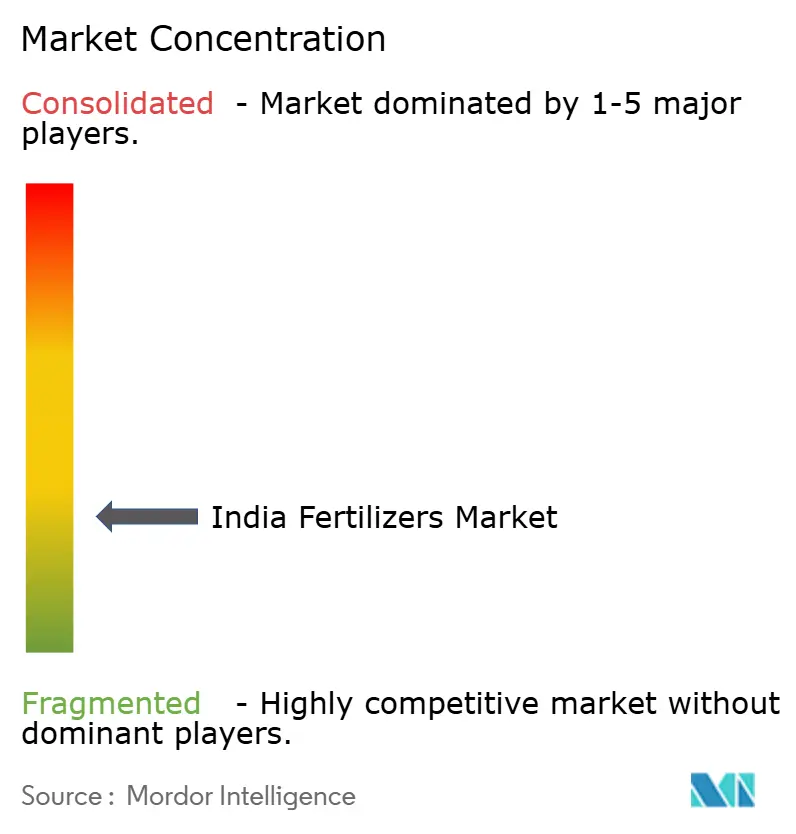
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti in India di Mordor Intelligence
Si prevede che il mercato indiano dei fertilizzanti crescerà da 23.80 miliardi di dollari nel 2025 e 25.30 miliardi di dollari nel 2026 a 34.34 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.08% tra il 2026 e il 2031. Politiche nutrizionali equilibrate, la rapida diffusione di prodotti speciali e la crescente copertura della microirrigazione sono alla base di questa espansione, mentre i persistenti ritardi nell'erogazione dei sussidi e la volatilità delle importazioni di materie prime creano ostacoli nel breve termine. Misure politiche come il quadro di sovvenzioni basate sui nutrienti (NBS) hanno già orientato la domanda verso fertilizzanti complessi e miscele arricchite con micronutrienti, supportando una crescita costante del valore dell'intero mercato indiano dei fertilizzanti. L'aumento della superficie coltivata a orticoltura, l'accelerazione dell'adozione di nanofertilizzanti e il miglioramento delle analisi della salute del suolo incrementano ulteriormente il consumo di formulazioni premium, spingendo i produttori nazionali e internazionali a commissionare nuovi impianti specializzati e a creare portafogli specifici per le colture. Allo stesso tempo, le norme riviste del Central Pollution Control Board obbligano i produttori a destinare ingenti capitali agli adeguamenti normativi, spingendo le aziende più piccole a valutare fusioni o opzioni di uscita dal mercato.
Punti chiave del rapporto
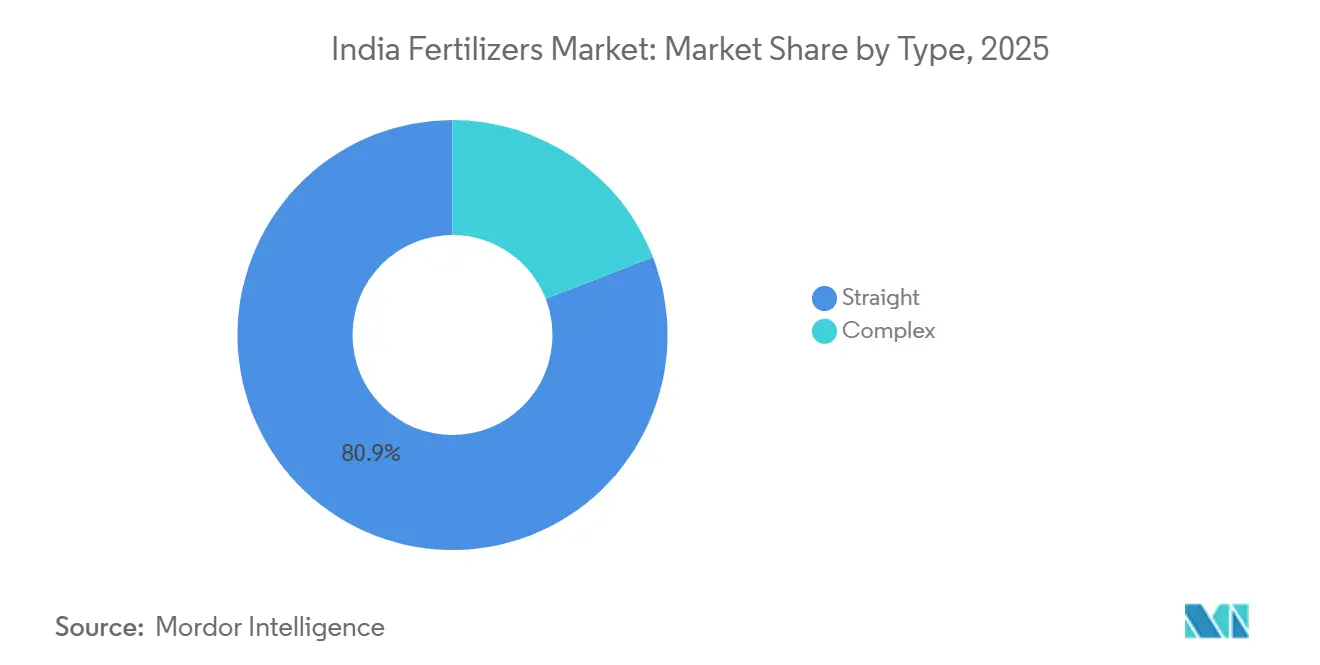
- Per tipologia, i fertilizzanti puri detenevano l'80.9% della quota di mercato indiana nel 2025, mentre si prevede che i fertilizzanti complessi cresceranno a un tasso annuo composto del 6.9% fino al 2031.
- Per tipologia, i prodotti convenzionali detenevano il 96.9% del mercato indiano dei fertilizzanti nel 2025, mentre si prevede che i formati speciali cresceranno a un tasso annuo composto del 6.5% fino al 2031.
- Per modalità di applicazione, l'applicazione al suolo rappresentava il 97.1% del mercato indiano dei fertilizzanti nel 2025, mentre si prevede che la fertirrigazione crescerà a un tasso annuo composto del 6.6% tra il 2026 e il 2031.
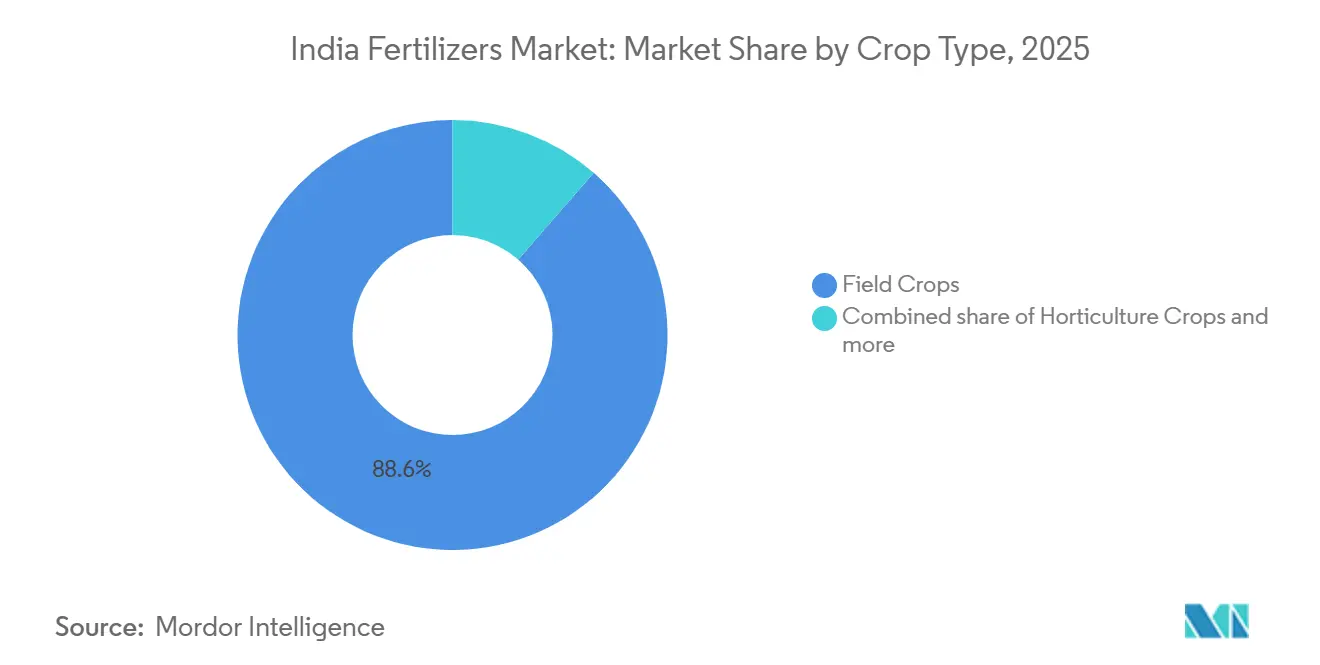
- Per tipologia di coltura, le colture da campo hanno dominato con una quota di fatturato dell'88.6% nel 2025, mentre si prevede che le colture orticole cresceranno a un tasso annuo composto del 6.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fertilizzanti in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Razionalizzazione dei sussidi verso prezzi basati sui nutrienti | + 1.8% | Maharashtra, Gujarat, Karnataka, lancio nazionale | Medio termine (2-4 anni) |
| Crescente adozione di sistemi di irrigazione a goccia e fertirrigazione | + 1.2% | India occidentale e meridionale, spostandosi verso nord | A lungo termine (≥ 4 anni) |
| Spinta del governo per una gestione equilibrata dei nutrienti | + 1.5% | Nazionale tramite Krishi Vigyan Kendras | Medio termine (2-4 anni) |
| Crescente disponibilità di nano-urea e nano-DAP | + 0.9% | La rete IFFCO si sta espandendo a livello nazionale | A breve termine (≤ 2 anni) |
| Analisi digitalizzata della scheda sanitaria del suolo che consente il microdosaggio | + 0.7% | Punjab, Haryana, Maharashtra | Medio termine (2-4 anni) |
| Programmi aziendali di sostenibilità della canna da zucchero | + 0.4% | Maharashtra, Uttar Pradesh, Karnataka | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Razionalizzazione dei sussidi verso prezzi basati sui nutrienti
La revisione del quadro NBS dell'India del 2024 ha spostato il calcolo dei sussidi da incentrato sul prodotto a incentrato sui nutrienti, correggendo le distorsioni di prezzo di lunga data che un tempo favorivano l'urea rispetto alle miscele bilanciate [1] Fonte: Ministero dei prodotti chimici e dei fertilizzanti, "Politica di sussidi basata sui nutrienti", FERT.NIC.IN. Durante la stagione kharif del 2024, gli agricoltori hanno risposto con un aumento del 23% negli acquisti di fertilizzanti complessi, poiché la parità di prezzo ha incoraggiato il passaggio dall'azoto puro. Le norme di qualità migliorate ora richiedono soglie specifiche di micronutrienti nei gradi NPK, spingendo i produttori verso i segmenti premium e attirando operatori stranieri con formulazioni fortificate. I modelli di adozione rimangono disomogenei; Maharashtra e Gujarat mostrano già aumenti a doppia cifra, mentre le fasce ad alta intensità di urea nelle pianure indo-gangetiche la transizione è più lenta. Nel medio termine, si prevede che questa politica indirizzerà il mercato indiano dei fertilizzanti verso prodotti a valore aggiunto, aumenterà la redditività delle aziende agricole grazie a rese più elevate e alleggerirà la pressione fiscale limitando l'uso eccessivo di azoto.
Crescente adozione di sistemi di irrigazione a goccia e fertirrigazione
La copertura della microirrigazione si è ampliata nel 2024 nell'ambito del Pradhan Mantri Krishi Sinchayee Yojana, ponendo le basi per la domanda di fertilizzanti speciali idrosolubili [2] Fonte: Ministero di Jal Shakti, “Rapporto sui progressi del Pradhan Mantri Krishi Sinchayee Yojana”, JALSHAKTI-DOWR.GOV.IN . L'obiettivo del governo per il 2030 promette un cambiamento strutturale dall'applicazione a spaglio alla fertirrigazione a basso volume e alta frequenza. Karnataka e Gujarat accelerano le installazioni guidate dall'orticoltura. Le prove sul campo mostrano un risparmio di nutrienti del 30-40% e un aumento della resa del 20-25%, rafforzando la convenienza economica della fertirrigazione. Fornitori internazionali come Haifa Negev e ICL Group hanno reagito costruendo impianti locali che confezionano gradi NPK idrosolubili su misura per il mercato indiano dei fertilizzanti. Nel lungo periodo, il vantaggio dell'applicazione di precisione della fertirrigazione supporta prezzi più elevati, stabilizza i costi dei fattori di produzione agricola e migliora la salute del suolo, aumentando complessivamente la domanda di fertilizzanti speciali nel mercato indiano.
Spinta del governo per una gestione equilibrata dei nutrienti
Il programma Balanced Nutrient Management, lanciato a livello nazionale nel 2024, sfrutta i centri Soil Health Card per fornire prescrizioni nutrizionali specifiche per ogni campo, contrastando il rapporto N:P:K di 8.2:2.9:1 dell'India, che tende a sbilanciarsi verso il rapporto raccomandato di 4:2:1. L'arricchimento obbligatorio di micronutrienti amplia il mercato di zinco, boro e zolfo, costringendo i produttori a riformulare le scorte e a formare i partner di canale. Gli Stati hanno allineato le politiche di approvvigionamento con i requisiti BNM, orientando la domanda di granulometrie complesse anziché di urea ad alto contenuto di azoto. I primi risultati mostrano un aumento del 15% del carbonio organico nel suolo e una riduzione del 12% dell'intensità di fertilizzazione per unità di prodotto nei distretti pilota. Questi miglioramenti sostengono la redditività a monte, mitigano il deflusso ambientale e posizionano le miscele bilanciate come leva di crescita fondamentale per il mercato indiano dei fertilizzanti.
Crescente disponibilità di nano-urea e nano-DAP
IFFCO (Indian Farmers Fertiliser Cooperative Limited) ha ampliato la capacità di nano-urea, sostituendo un sacco di urea convenzionale da 45 kg e garantendo un'efficienza di utilizzo dell'azoto fino all'85%. Il lancio di nano-DAP, previsto per la fine del 2024, estende la piattaforma nano alla gestione del fosforo, affrontando i problemi di fissazione nei terreni alcalini che coprono il 60% dei terreni coltivabili. La chiarezza normativa, ottenuta grazie agli emendamenti al Fertilizer Control Order, ha standardizzato la qualità dei nano-fertilizzanti e ha aperto la strada a nuovi operatori del mercato. I programmi di estensione governativi e gli incentivi ai rivenditori stimolano la crescita a breve termine, mentre l'adozione a lungo termine si baserà su comprovati miglioramenti della resa e sulla convenienza dei prezzi all'interno del mercato indiano dei fertilizzanti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I ritardi nei rimborsi dei sussidi mettono a dura prova il capitale circolante | -1.4% | Nazionale, pronunciato presso i piccoli produttori | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi dell'ammoniaca e dell'acido fosforico importati | -1.1% | Impianti costieri, aziende dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Costi di conformità ambientale secondo le norme riviste del Central Pollution Control Board (CPCB) | -0.8% | Hub di Gujarat, Maharashtra, Andhra Pradesh | A lungo termine (≥ 4 anni) |
| La sfiducia dei piccoli agricoltori nei confronti dei fertilizzanti speciali oltre all'urea | -0.6% | Pianure settentrionali, regioni agricole tradizionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I ritardi nei rimborsi dei sussidi mettono a dura prova il capitale circolante
I produttori hanno fatto ricorso a prestiti a breve termine con un tasso di interesse del 12-15% per colmare le carenze di liquidità, riducendo i margini e, in alcuni casi, costringendo a tagli alla produzione. La tensione di liquidità si è propagata lungo tutta la catena di distribuzione, allungando i termini di credito e innescando carenze di input durante i periodi di picco delle richieste. L'iniziativa governativa di Trasferimento Diretto dei Benefici ha alleviato solo in parte i colli di bottiglia, poiché la convalida dei rimborsi richiede ancora autorizzazioni multilivello. Le aziende più piccole sopportano un danno sproporzionato, aumentando la probabilità di uscite o acquisizioni e aggravando la tendenza al consolidamento all'interno del mercato indiano dei fertilizzanti.
Volatilità dei prezzi dell'ammoniaca e dell'acido fosforico importati
Nel 2024, i prezzi dell'ammoniaca hanno oscillato tra i 300 e i 650 dollari USA per tonnellata metrica a causa delle turbolenze energetiche, mentre le quotazioni dell'acido fosforico si sono mosse del 40% durante l'anno [3] Fonte: Indian Petrochemicals Corporation Limited, "Raw Material Price Analysis", IPCL.CO.IN. Il deprezzamento della valuta ha aggiunto l'8-12% alle fatture di importazione. Gli acquisti spot spesso prevalgono sui volumi contrattuali a lungo termine quando i fornitori invocano le clausole di forza maggiore, esponendo i trasformatori a picchi di costo imprevisti. L'erosione dei margini incoraggia frequenti revisioni dei prezzi al dettaglio, distorce la pianificazione del canale e offusca la visibilità della domanda per il mercato indiano dei fertilizzanti. Il piano del governo di sviluppare riserve strategiche per materie prime critiche rimane concettuale a causa degli elevati costi infrastrutturali, lasciando i produttori vulnerabili nel medio termine.
Analisi del segmento
Per tipo: i fertilizzanti semplici rimangono fondamentali, i gradi complessi accelerano
Nel 2025, i fertilizzanti puri hanno rappresentato l'80.9% del fatturato del mercato indiano dei fertilizzanti, con l'urea da sola a contribuire per circa il 65% alle spedizioni del segmento. Il consolidato status di sussidio dell'urea, l'ampia rete di distribuzione e la familiarità tra gli agricoltori ne consolidano la leadership. I fertilizzanti a base di micronutrienti, come il solfato di zinco, hanno registrato un CAGR (tasso di crescita annuale composto) impressionante grazie alla diffusa mappatura delle carenze. I fertilizzanti complessi, pur avendo una quota di mercato inferiore, superano il mercato con un CAGR del 6.9% fino al 2031, sostenuti dalla parità NBS (National Biodiversity Standard) che riduce il divario di costo e dai mandati di qualità che richiedono l'arricchimento con micronutrienti.
I fertilizzanti complessi beneficiano di una logistica semplificata e di un apporto bilanciato di nutrienti, consentendo agli agricoltori di soddisfare le esigenze specifiche del terreno senza dover gestire più prodotti contemporaneamente. I produttori sfruttano impianti integrati per passare da un tipo di fertilizzante all'altro e proteggersi dalla volatilità dei prezzi delle materie prime. Con il BNM (Bureau of Nasional Management) che promuove una nutrizione bilanciata, la domanda di varianti 10-26-26, 12-32-16 e 20-20-0 è in aumento. Si prevede che il mercato indiano dei fertilizzanti con formule complesse crescerà costantemente, grazie ai cambiamenti politici e ai risultati dimostrativi che evidenziano i vantaggi agronomici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato: dominano i formati convenzionali, ma sono i formati speciali a guidare il mercato
Nel 2025, i fertilizzanti granulari convenzionali rappresentavano il 96.9% delle vendite, ma le categorie specializzate costituiscono il segmento di mercato più dinamico in India, con un tasso di crescita annuo composto (CAGR) del 6.5% fino al 2031. I fertilizzanti idrosolubili guidano l'adozione di fertilizzanti specializzati nei settori dell'orticoltura ad alta intensità di capitale e delle coltivazioni protette. L'urea a rilascio controllato e a rilascio lento, sebbene più costosa, promette miglioramenti di efficienza del 25-30%, che attraggono i grandi produttori. La penetrazione dei fertilizzanti specializzati raggiunge il 15-20% negli stati più avanzati, rispetto a livelli inferiori al 5% negli stati con una minore diffusione delle informazioni agricole.
I fertilizzanti granulari convenzionali manterranno una quota di mercato significativa, data la dipendenza di riso e grano dalle pratiche di distribuzione a spaglio. Tuttavia, le normative ambientali più stringenti e i riallineamenti dei sussidi sposteranno progressivamente il valore verso le linee specializzate, che registreranno una crescita maggiore nel periodo di previsione. Le aziende offrono pacchetti di servizi agronomici abbinati a prodotti specializzati, rafforzando la fidelizzazione dei clienti e sostenendo i margini nel mercato indiano dei fertilizzanti.
Per modalità di applicazione: la distribuzione del terreno è ancora dominante, la fertirrigazione si diffonde rapidamente
Nel 2025, l'applicazione al terreno ha rappresentato il 97.1% delle spedizioni, a testimonianza delle pratiche di applicazione a spaglio in uso in India da decenni. Tuttavia, si prevede che la fertirrigazione crescerà al ritmo più rapido, registrando un CAGR del 6.6% fino al 2031, grazie all'espansione delle reti di irrigazione a goccia e al risparmio di nutrienti da parte degli agricoltori. I fertilizzanti fogliari, pur rappresentando una piccola fetta della domanda, stanno guadagnando terreno nei segmenti di frutta e verdura di alto valore, dove una rapida correzione dei micronutrienti è essenziale. L'adozione di queste tecniche varia notevolmente: la fertirrigazione è presente nel 30% dei vigneti, ma in meno del 2% delle coltivazioni cerealicole.
La distribuzione del terreno si sta evolvendo attraverso bricchette a posizionamento profondo e iniettori di precisione, riducendo le perdite per volatilizzazione e incrementando l'efficienza dell'azoto. La compatibilità delle apparecchiature e un approvvigionamento idrico affidabile rimangono prerequisiti per la fertirrigazione. Con obiettivi di microirrigazione ambiziosi, i volumi di fertirrigazione nel mercato indiano dei fertilizzanti aumenteranno parallelamente, costringendo i produttori a perfezionare le offerte liquide e idrosolubili.
Per tipo di coltura: le colture da campo dominano in termini di volume, l'orticoltura guida la crescita incrementale
Nel 2025, le colture da campo hanno rappresentato l'88.6% del fatturato, trainate da riso e grano, che insieme consumano oltre la metà della produzione nazionale di fertilizzanti. Elevati dosaggi di azoto, pari a 120-150 kg per ettaro, sono tipici di questi sistemi di produzione intensiva. Tuttavia, le colture ortofrutticole rappresentano il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.4% fino al 2031. I settori frutticoli orientati all'esportazione, come uva, melograni e manghi, sono tra i primi ad aver adottato fertilizzanti a rilascio controllato e programmi di nutrizione fogliare.
Il segmento del tappeto erboso e delle piante ornamentali rimane relativamente piccolo, ma offre interessanti opportunità per i fornitori di fertilizzanti speciali che operano nei mercati del paesaggismo urbano e dei campi da golf. Con l'accelerazione della diversificazione del reddito agricolo e lo spostamento della domanda dei consumatori verso frutta e verdura, si prevede che la produzione orticola assorbirà una quota sproporzionata di input specializzati, sostenendo la crescita del valore nel mercato indiano dei fertilizzanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Maharashtra, Uttar Pradesh e Punjab contribuiscono in modo significativo al mercato indiano dei fertilizzanti, riflettendo l'elevata intensità colturale e la copertura irrigua elevata. Le pianure settentrionali registrano il consumo più elevato per ettaro, con 180-220 kg, grazie alla rotazione riso-grano e alla garanzia di approvvigionamento idrico. Si prevede che gli stati meridionali, Karnataka, Andhra Pradesh e Tamil Nadu, cresceranno grazie all'aumento dell'orticoltura e della fertirrigazione. Stati emergenti come Odisha, Chhattisgarh e Jharkhand mostrano un potenziale di crescita modesto, trainato dal potenziamento dell'irrigazione e dai programmi di diversificazione delle colture.
L'India occidentale, in particolare Gujarat e Maharashtra, è leader nella penetrazione di prodotti specializzati, con prodotti idrosolubili che catturano il 12-15% della domanda locale. I centri produttivi costieri di Gujarat, Andhra Pradesh e Tamil Nadu beneficiano della vicinanza ai porti per le importazioni di ammoniaca e acido fosforico, influenzando l'economia dell'offerta regionale nel mercato indiano dei fertilizzanti.
L'India orientale, nonostante rappresenti un quarto dei terreni coltivati, consuma meno fertilizzanti a causa delle condizioni di irrigazione pluviale e della minore intensità di input. I programmi governativi mirati all'irrigazione e a un'alimentazione equilibrata possono sbloccare una considerevole domanda latente. Nel frattempo, le normative ambientali stanno spingendo verso lo spostamento della capacità produttiva verso zone costiere con una migliore logistica delle materie prime, rimodellando l'impronta geografica della produzione del mercato indiano dei fertilizzanti.
Panorama competitivo
Nel 2024, i primi cinque produttori detenevano solo una quota marginale, a sottolineare la frammentazione del mercato indiano dei fertilizzanti. Imprese statali come National Fertilizers Limited e Rashtriya Chemicals and Fertilizers sfruttano il sostegno politico e le vaste reti di concessionari. Grandi aziende private come Chambal Fertilizers e Coromandel International puntano sull'efficienza operativa e sui portafogli di ricerca e sviluppo specializzati. Operatori stranieri come ICL Group e Yara International implementano siti di miscelazione localizzati per ridurre la dipendenza dalle importazioni e accelerare i tempi di risposta.
Lo stress del capitale circolante causato dai ritardi nei sussidi favorisce entità integrate e ricche di liquidità, in grado di resistere a lunghi cicli di credito. La tecnologia è un altro elemento di differenziazione: la piattaforma nano di IFFCO offre vantaggi logistici ed efficaci, mentre Deepak Fertilizers promuove miscele idrosolubili e personalizzate.
I costi di conformità alle norme CPCB accelerano il tasso di abbandono tra le aziende più piccole, offrendo prospettive di acquisizione a concorrenti più grandi che cercano di espandere la propria presenza. Di conseguenza, è probabile che la spinta al consolidamento si intensifichi, elevando gli indicatori di concentrazione nel mercato indiano dei fertilizzanti nei prossimi cinque anni.
Leader del settore dei fertilizzanti in India
Chambal fertilizzanti e prodotti chimici Ltd
Coromandel International Ltd.
Gruppo ICL Ltd
Indian Farmers Fertilizer Cooperative Limited
Fertilizzanti Nazionali Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: Dopo sette anni di ricerca, il Ministero delle Miniere ha sviluppato con successo la sua prima tecnologia di fertilizzante idrosolubile indigena. Questo risultato, realizzato utilizzando materie prime e impianti progettati in India, segna un potenziale cambiamento per il Paese. Potrebbe passare dalla dipendenza dalle importazioni all'affermazione come esportatore dominante nel settore dei fertilizzanti speciali.
- Maggio 2025: IFFCO ha incrementato la sua produzione di nanofertilizzanti inaugurando due nuovi impianti Nano DAP Liquid nell'Uttar Pradesh. Situati ad Aonla (distretto di Bareilly) e Phulpur (distretto di Prayagraj), entrambi gli impianti produrranno 2 lakh di bottiglie (ciascuna da 500 ml) al giorno, incrementando significativamente la produzione di fertilizzanti avanzati della cooperativa.
- Luglio 2025: Oil India Ltd. ha collaborato con il governo dell'Assam per realizzare un nuovo impianto di fertilizzanti, dando vita ad Assam Valley Fertilizer and Chemical Co. Ltd. (AVFCCL). Altri azionisti di AVFCCL includono National Fertilizers Limited (NFL), Hindustan Urvarak & Rasayan Limited (HURL) e Brahmaputra Valley Fertilizer Corporation Limited (BVFCL). In particolare, Oil India detiene una partecipazione del 18% in questa impresa, a dimostrazione del suo impegno. Questa collaborazione è destinata a migliorare la produzione nazionale di fertilizzanti nella regione.
Ambito del rapporto sul mercato dei fertilizzanti in India
Complesso e Lineare sono trattati in segmenti per Tipo. Convenzionale e Speciale sono trattati in segmenti per Forma. Fertirrigazione, Fogliare e Suolo sono trattati in segmenti per Modalità di Applicazione. Colture erbacee, Colture orticole, Tappeti erbosi e ornamentali sono trattati in segmenti per Tipo di Coltura.Tipo
| Complesso | ||
| Dritto | Micronutrienti | Boro |
| Rame | ||
| Ferro | ||
| Manganese | ||
| Molibdeno | ||
| Zinco | ||
| Altro | ||
| Azotato | Urea | |
| Altro | ||
| fosfatico | DAP | |
| MAP | ||
| SSP-CMS | ||
| Altro | ||
| Potassico | Mocio | |
| Macronutrienti secondari | Calcio | |
| Magnesio | ||
| Zolfo | ||
Modulo
| Convenzionale | |
| Specialità | CRF |
| Fertilizzante liquido | |
| SRF | |
| Solubile in acqua |
Modalità applicazione
| fertirrigazione |
| Fogliare |
| Suolo |
Tipo di raccolto
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
| Tipo | Complesso | ||
| Dritto | Micronutrienti | Boro | |
| Rame | |||
| Ferro | |||
| Manganese | |||
| Molibdeno | |||
| Zinco | |||
| Altro | |||
| Azotato | Urea | ||
| Altro | |||
| fosfatico | DAP | ||
| MAP | |||
| SSP-CMS | |||
| Altro | |||
| Potassico | Mocio | ||
| Macronutrienti secondari | Calcio | ||
| Magnesio | |||
| Zolfo | |||
| Modulo | Convenzionale | ||
| Specialità | CRF | ||
| Fertilizzante liquido | |||
| SRF | |||
| Solubile in acqua | |||
| Modalità applicazione | fertirrigazione | ||
| Fogliare | |||
| Suolo | |||
| Tipo di raccolto | Campi coltivati | ||
| Colture orticole | |||
| Tappeti erbosi e ornamentali | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Nutrienti primari: N, P e K, Macronutrienti secondari: Ca, Mg e S, Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




