

Dimensioni e quota di mercato delle recinzioni in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.51 miliardo di dollari |
| Dimensione del mercato (2031) | 3.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.15% CAGR |
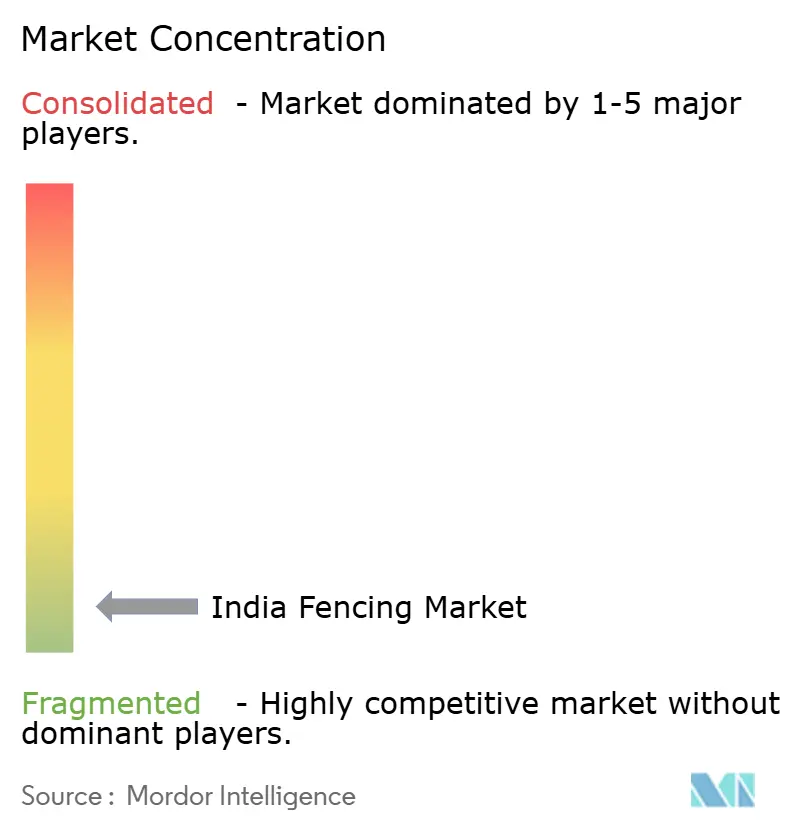
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano delle recinzioni a cura di Mordor Intelligence
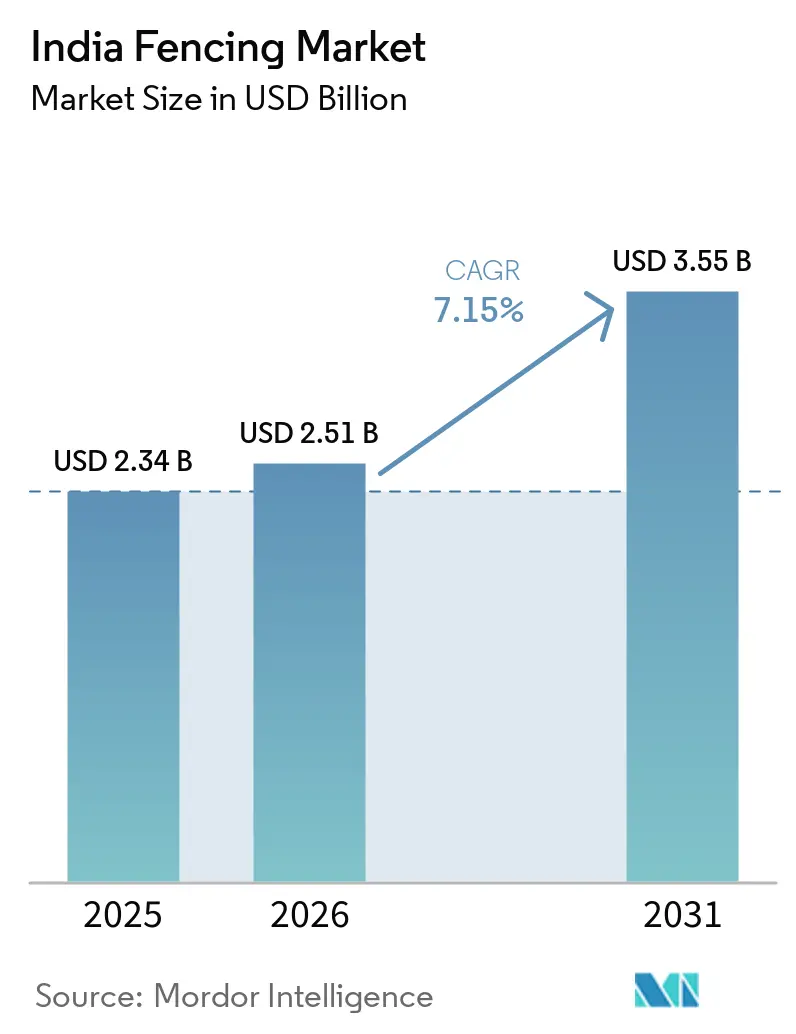
Si prevede che il mercato indiano delle recinzioni raggiungerà un valore di 2.34 miliardi di dollari nel 2025, 2.51 miliardi di dollari nel 2026 e 3.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.15% dal 2026 al 2031.
La spesa pubblica gioca un ruolo più significativo rispetto al settore immobiliare privato nel plasmare il mercato, fornendo una base di domanda stabile rispetto ad altre categorie di materiali da costruzione. I principali fattori trainanti includono progetti infrastrutturali di confine, strade, ferrovie, servizi pubblici e complessi pubblici, che garantiscono una forte visibilità degli ordini per i fornitori organizzati. Ad esempio, lo stanziamento per le infrastrutture di confine per l'anno fiscale 2026 è aumentato a 0.7 miliardi di dollari e il programma di recinzione del confine tra India e Myanmar è stato approvato per 3.7 miliardi di dollari. Inoltre, il mercato è sostenuto dall'espansione dei parchi industriali, dagli investimenti in magazzini e dallo sviluppo di corridoi logistici, che richiedono sistemi perimetrali formali e documentazione di conformità. Anche la domanda agricola è in aumento a causa dei crescenti conflitti con la fauna selvatica, delle esigenze di protezione delle colture e dell'adozione di programmi di recinzione elettrica a energia solare nelle aree rurali di diversi stati. Tuttavia, la pressione sui margini rimane una sfida fondamentale, poiché i costi delle materie prime per acciaio, alluminio e polimeri fluttuano, mentre i produttori non organizzati continuano a dominare i mercati rurali sensibili ai prezzi.
Punti chiave del rapporto
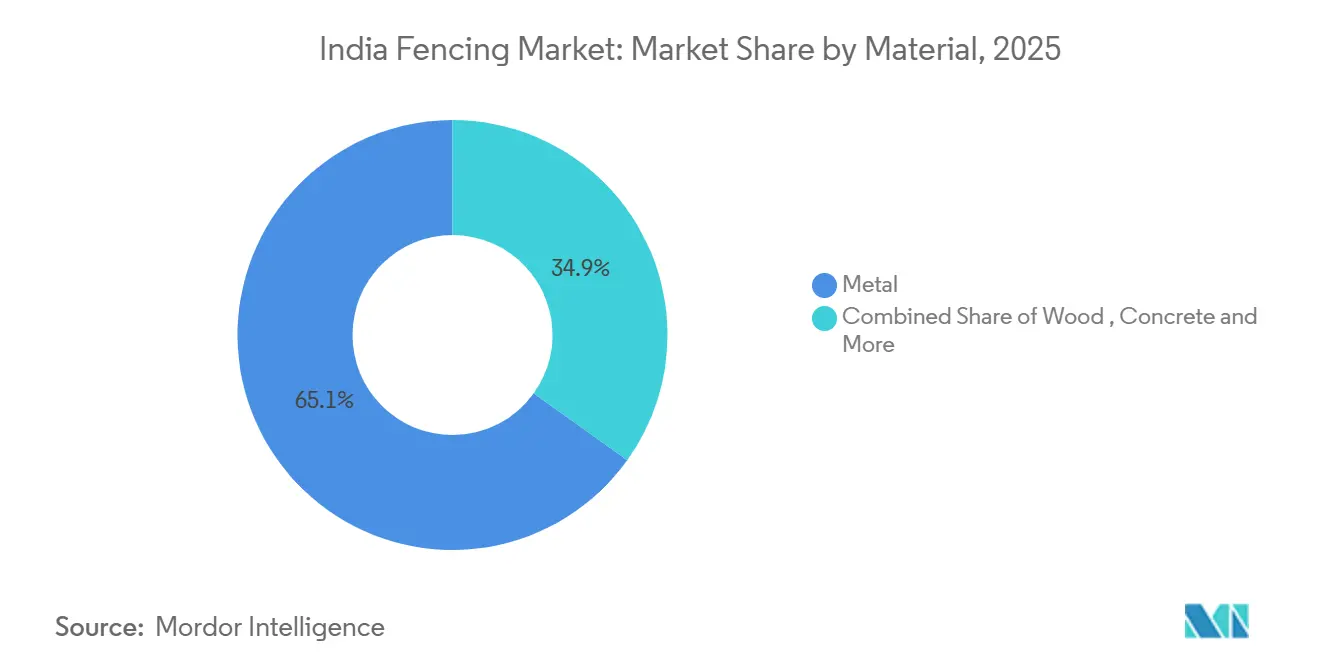
- Per tipologia di materiale, le recinzioni metalliche hanno rappresentato la quota di mercato maggiore, pari al 65.1% del fatturato nel 2025, mentre si prevede che le recinzioni in plastica e in materiale composito cresceranno a un tasso annuo composto (CAGR) del 7.91% fino al 2031.
- Per quanto riguarda gli utenti finali, gli acquirenti governativi rappresentavano il 30.5% del mercato indiano delle recinzioni nel 2025, mentre le recinzioni agricole hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari all'8.11% fino al 2031.
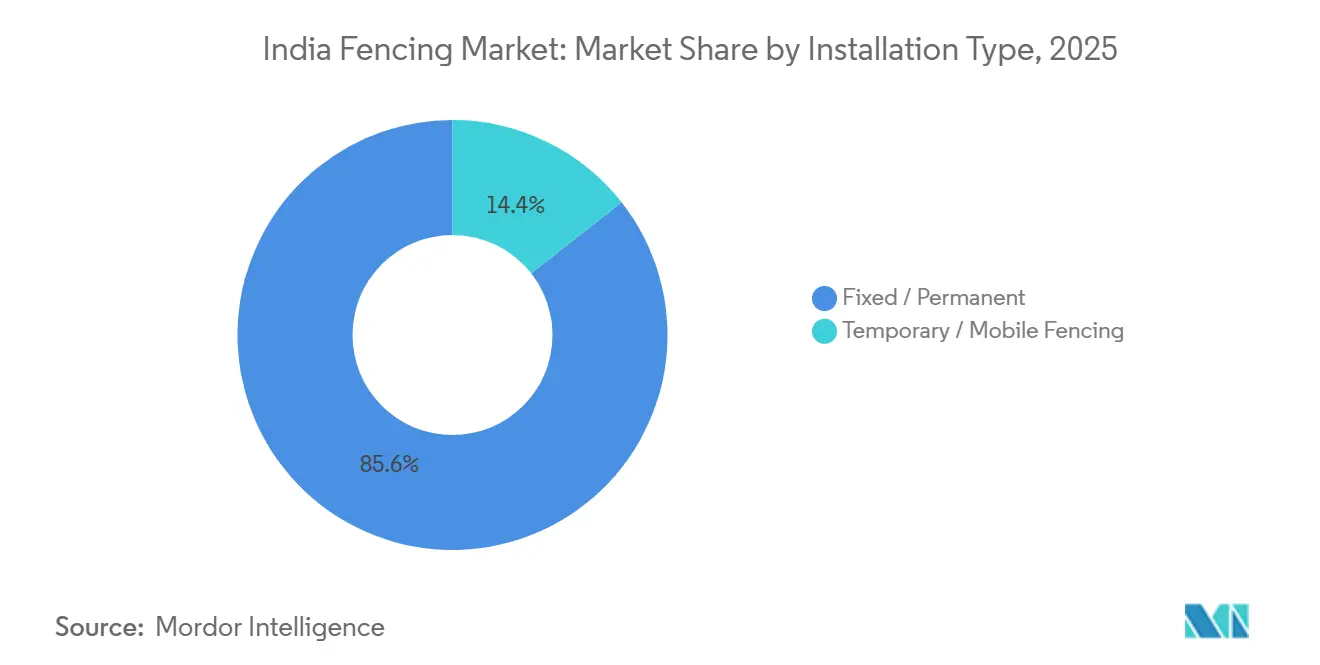
- Per tipologia di installazione, le recinzioni fisse e permanenti rappresentavano l'85.6% della quota di mercato indiana nel 2025, mentre le recinzioni temporanee e mobili sono in crescita con un CAGR del 7.61% fino al 2031.
- Per quanto riguarda il canale di installazione, gli installatori professionisti hanno rappresentato il 70.2% dei ricavi nel 2025, mentre si prevede che il canale del fai-da-te e dei kit modulari crescerà a un tasso annuo composto del 7.72% fino al 2031.
- A livello cittadino, la regione metropolitana di Mumbai ha rappresentato il 16.3% dei ricavi nel 2025, mentre si prevede che Hyderabad crescerà a un tasso annuo composto (CAGR) dell'8.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano delle recinzioni
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Iniziative governative per la sicurezza delle frontiere e progetti infrastrutturali | + 1.5% | A livello nazionale, con una presenza concentrata in Jammu e Kashmir, Punjab, Rajasthan, Bengala Occidentale e India nord-orientale. | A breve termine (≤ 2 anni) |
| Sviluppo delle infrastrutture governative in ambito stradale, ferroviario e delle strutture pubbliche. | + 1.2% | Nazionale, con i primi successi nei corridoi Bharatmala e PM GatiShakti. | Medio termine (2-4 anni) |
| Crescita di parchi industriali, magazzini e centri logistici. | + 0.9% | Regione metropolitana di Mumbai, Regione della capitale nazionale di Delhi, Pune, Bengaluru e Hyderabad. | Medio termine (2-4 anni) |
| Aumento delle esigenze di protezione agricola | + 0.7% | Uttar Pradesh, Maharashtra, Madhya Pradesh, Odisha, Rajasthan e Karnataka. | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni per la sicurezza dei siti istituzionali e industriali. | + 0.6% | A livello nazionale, con una presenza concentrata nelle grandi città e nei distretti industriali. | A breve termine (≤ 2 anni) |
| Tutela della fauna selvatica e mitigazione dei conflitti tra uomo e animale | + 0.4% | Assam, Uttar Pradesh, Bengala Occidentale, Odisha, Tamil Nadu e Karnataka. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sicurezza governativa delle frontiere: i mandati sovrani sbloccano gli appalti pluriennali
Il mercato indiano delle recinzioni sta assistendo a una transizione dei lavori di confine da acquisti periodici a un programma infrastrutturale a lungo termine. L'India aveva già recintato il 93.25% del suo confine con il Pakistan e il 79.08% del suo confine con il Bangladesh. Allo stesso tempo, il confine con il Myanmar, lungo 1,643 km, è entrato in una nuova fase di esecuzione dopo l'approvazione, nel 2024, del progetto da 3.7 miliardi di dollari [1] Department for Promotion of Industry and Internal Trade, “PM GatiShakti National Master Plan Update,” Department for Promotion of Industry and Internal Trade, dpiit.gov.in . Nel maggio 2025, il Ministero degli Interni ha inoltre stanziato 0.2 miliardi di dollari per sostituire oltre 500 km di recinzioni obsolete al confine con il Pakistan con barriere modulari multistrato. Il Comprehensive Integrated Border Management System, un modello di recinzione intelligente, sta ampliando la gamma di prodotti collegando le barriere a sensori, termocamere e strumenti di sorveglianza. Ciò rende il mercato indiano delle recinzioni meno esposto ai normali cicli di costruzione e offre ai fornitori organizzati una pipeline di progetti visibile.
Parchi industriali e hub logistici: le infrastrutture "plug-and-play" creano domanda di recinzioni strutturate.
Anche il mercato indiano delle recinzioni sta beneficiando della diffusione di parchi industriali e complessi di magazzini pianificati che acquistano sistemi perimetrali tramite specifiche formali. Il settore dei magazzini in India ha attratto 1.96 miliardi di dollari di investimenti istituzionali nel 2024, mentre lo stock di Classe A si è espanso a un CAGR del 21% nei cinque anni precedenti. Nel marzo 2026, il Consiglio dei Ministri dell'Unione ha approvato il programma BHAVYA da 4.0 miliardi di dollari per sviluppare 100 parchi industriali con infrastrutture plug-and-play, che rendono la recinzione perimetrale parte dell'ambito di base del progetto anziché un'aggiunta successiva. Il Dipartimento per la Promozione dell'Industria e del Commercio Interno ha affermato che PM GatiShakti ha mappato più di 600 progetti, inclusi corridoi industriali e parchi logistici, che supportano lo sviluppo del sito a lungo termine [2] Governo dell'India, "L'intero confine con il Myanmar sarà recintato entro dieci anni, dicono i funzionari governativi", The Hindu, thehindu.com . Ciò conferisce al mercato indiano delle recinzioni un mix più solido di domanda di progetti ripetibili da parte di utenti industriali e logistici.
Recinzioni agricole: perdite di raccolto e pressione della fauna selvatica spingono all'elettrificazione dei perimetri nelle zone rurali.
Le recinzioni agricole stanno diventando uno dei settori più dinamici del mercato indiano delle recinzioni, poiché le perdite di raccolto e l'intrusione di animali spingono gli acquirenti verso soluzioni perimetrali più robuste. Il Dipartimento forestale e della fauna selvatica dell'Uttar Pradesh ha installato quasi 272 km di recinzioni tra il 2023-24 e il 2024-25, utilizzando sia reti metalliche che sistemi solari per ridurre i conflitti in prossimità di aziende agricole e insediamenti. A Valparai, nel Tamil Nadu, il Dipartimento forestale ha installato 1,300 unità solari nell'ambito di un sistema di recinzione virtuale intelligente, costato 0.4 milioni di dollari, che utilizza sensori a infrarossi e allarmi in terreni difficili da pattugliare. Questi esempi dimostrano che le agenzie statali e i programmi locali di supporto rappresentano canali importanti per l'adozione di recinzioni solari nelle aree rurali. Questo modello è rilevante perché il mercato indiano delle recinzioni sta ricevendo domanda dal settore agricolo attraverso la spesa pubblica e i finanziamenti a fondo perduto, e non solo attraverso la vendita al dettaglio di ferramenta.
Crescente preoccupazione per la sicurezza: acquirenti industriali e istituzionali aggiornano i sistemi di protezione perimetrale.
Il mercato indiano delle recinzioni si sta orientando verso prodotti con specifiche più elevate per i siti energetici, petroliferi e altri siti critici, dove le barriere passive non sono più sufficienti. Godrej Security Solutions ha registrato una crescita del 20% nel settembre 2025 e ha integrato recinzioni elettriche con videosorveglianza a circuito chiuso, controllo accessi e sistemi di backup solare in un unico pacchetto perimetrale [3] Godrej Enterprises Group, “Premise Security,” Godrej Enterprises Group, godrejenterprises.com . Le recinzioni elettriche per strutture sensibili sono inoltre vincolate alle norme di sicurezza indiane Standard 302-2-76 per gli elettrificatori di recinzioni, il che alza il livello di requisiti per fornitori e installatori. Gli eventi di settore del 2024 e 2025 hanno anche evidenziato il filo a fisarmonica, il filo spinato e i formati perimetrali integrati che si collocano al di sopra della semplice tariffazione al metro. Questo cambiamento supporta un mix di valori più stabile nel mercato indiano delle recinzioni, soprattutto nei canali organizzati.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi fluttuanti di acciaio, alluminio e PVC | -0.7% | A livello nazionale, con maggiore esposizione nelle regioni dipendenti dall'importazione di PVC e alluminio. | A breve termine (≤ 2 anni) |
| Sensibilità al prezzo tra gli acquirenti rurali e di piccole dimensioni | -0.5% | India rurale, in particolare Uttar Pradesh, Bihar, Madhya Pradesh, Rajasthan e Odisha | A lungo termine (≥ 4 anni) |
| Concorrenza da parte di produttori locali non organizzati | -0.4% | Mercati di secondo e terzo livello e mercati rurali in tutta l'India. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi di produzione: la fragilità dell'acciaio e i picchi dei polimeri creano una pressione asimmetrica sui margini.
Il mercato indiano delle recinzioni si trova ad affrontare una complessa situazione di costi variabili, poiché i prezzi di acciaio, alluminio e PVC non seguono lo stesso andamento. Nell'ottobre 2025, i prezzi del filo metallico sono scesi a 451-455 dollari a tonnellata, mentre nello stesso periodo i costi del PVC sono aumentati fino al 30% e quelli dell'alluminio dell'8-10%. Questa situazione favorisce i prodotti di base a prevalenza di acciaio, ma mette sotto pressione le recinzioni composite e quelle rivestite in PVC, che registrano una domanda in crescita. I produttori con portafogli prodotti diversificati si trovano quindi ad affrontare margini di profitto disomogenei tra le diverse linee di prodotto. Il mercato indiano delle recinzioni può ancora crescere in queste condizioni, ma le fluttuazioni dei costi rischiano di rallentare la piena adozione di nuove categorie di materiali.
Concorrenza non organizzata: la base di fornitura frammentata limita la standardizzazione della qualità
Il mercato indiano delle recinzioni rimane esposto alla concorrenza informale nei settori agricolo, residenziale e delle piccole attività commerciali. I piccoli produttori locali spesso si distinguono per i tempi di consegna rapidi, la flessibilità degli ordini e i prezzi iniziali contenuti, rendendo più difficile per i marchi certificati espandere la propria presenza in aree sensibili al prezzo. Ciò mantiene una netta divisione nel mercato, con gli operatori organizzati più forti nei settori governativo, della difesa e industriale di Classe A. Allo stesso tempo, i fornitori informali rimangono attivi nelle aree rurali e nelle città più piccole. La decisione di Bekaert di interrompere la produzione di Steel Wire Solutions in India nel primo semestre del 2025 ha dimostrato quanto sia difficile per alcuni fornitori di filo metallico di base competere sul prezzo. Finché gli standard di qualità non avranno maggiore peso negli acquisti nelle aree rurali, questo continuerà a rappresentare un freno per il mercato indiano delle recinzioni.
Analisi del segmento
Per materiale: domanda di ancoraggi in acciaio zincato, i materiali compositi stanno guadagnando terreno
Nel 2025, le recinzioni metalliche hanno rappresentato il 65.1% del fatturato di mercato, mantenendo la loro posizione di categoria di materiale più importante nel mercato indiano delle recinzioni. Le reti metalliche in acciaio dolce zincato, il filo spinato e i pannelli a maglia romboidale continuano a dominare in termini di volume, poiché gli appalti governativi e i progetti di confine privilegiano prodotti certificati e collaudati. Le recinzioni in alluminio trovano un impiego in una nicchia di mercato più ristretta, in contesti costieri e industriali, dove la resistenza alla corrosione è più importante del costo. Le recinzioni in cemento continuano a essere utilizzate nelle barriere stradali e nei complessi di servizi pubblici, mentre il legno rimane limitato all'uso decorativo in ambito residenziale.
Le recinzioni in plastica e materiali compositi rappresentano il segmento in più rapida crescita, con un CAGR del 7.9% per il periodo 2026-2031, e questa parte del mercato indiano delle recinzioni si sta espandendo nei complessi residenziali recintati e nei campus universitari. I pannelli in composito legno-plastica e polietilene ad alta densità stanno guadagnando terreno laddove l'aspetto estetico, la bassa manutenzione e la resistenza alle termiti compensano il costo iniziale più elevato. La politica industriale del Karnataka 2025-2030 supporta gli investimenti nei settori dell'elettronica, dell'aerospaziale e dei veicoli elettrici, in linea con la domanda di formati perimetrali modulari in contesti industriali più puliti. All'interno del settore indiano delle recinzioni, questo mix mantiene il metallo dominante, offrendo al contempo ai materiali compositi un percorso di crescita più chiaro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: predominano gli appalti pubblici, l'agricoltura supera tutti gli altri settori.
Nel 2025, gli utenti finali governativi rappresentavano il 30.5% del mercato indiano delle recinzioni, costituendo il gruppo di domanda più importante. La domanda proveniva da complessi militari, confini ferroviari, autostrade nazionali, programmi di controllo delle frontiere e siti di pubblica utilità. Il programma BHAVYA e il progetto PM GatiShakti rafforzano questa posizione, poiché i progetti relativi a parchi, strade e logistica richiedono sistemi di recinzione perimetrale fin dalle prime fasi del ciclo di costruzione. Gli ordini legati alla difesa prevedono inoltre specifiche di prodotto più elevate, che consentono di ottenere prezzi di vendita migliori rispetto alle semplici recinzioni.
Le recinzioni agricole rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR dell'8.1% per il periodo 2026-2031. La crescita è più forte laddove le perdite di raccolto, la movimentazione del bestiame e i conflitti con la fauna selvatica creano un'esigenza diretta di recinzioni preventive. I settori minerario, petrolifero e chimico, nonché quello energetico, mantengono una quota minore, ma sono importanti perché acquistano sistemi di alta qualità e sono meno vincolati ai normali cicli del mercato immobiliare. Nel settore delle recinzioni in India, la domanda residenziale è attualmente inferiore, ma l'approvvigionamento online e i kit prefabbricati stanno iniziando ad ampliare l'accesso per i proprietari di case nelle aree urbane.
Per tipologia di installazione: Recinzioni permanenti Comandi Il mercato
Nel 2025, le recinzioni fisse e permanenti rappresentavano l'85.6% del mercato indiano delle recinzioni, a testimonianza della forte presenza di installazioni in ambito pubblico, industriale e agricolo. Questi progetti richiedono solitamente pali in cemento armato, rete o filo zincato e una lunga durata, pertanto le imprese edili specializzate sono nella posizione migliore per realizzarli. Sistemi di recinzione perimetrale, perimetri industriali e confini di campi rientrano tutti in questo modello e rafforzano la leadership di questo segmento. Il risultato è una struttura di mercato che privilegia la durabilità e gli appalti formali rispetto alle soluzioni temporanee a rapida realizzazione.
Le recinzioni temporanee e mobili rappresentano la tipologia di installazione in più rapida crescita, con un CAGR del 7.6% per il periodo 2026-2031. La delimitazione dei cantieri edili, le esigenze di gestione della folla e le barriere a rapida installazione sono i principali fattori trainanti di questa crescita. I programmi di sostituzione delle recinzioni stanno inoltre introducendo elementi modulari che consentono riparazioni più rapide e sostituzioni a livello di sezione in aree sensibili. Ciononostante, il mercato indiano delle recinzioni rimarrà incentrato sui sistemi permanenti, poiché la maggior parte delle applicazioni principali richiede installazioni di lunga durata.
Per canale di installazione: i contraenti sono in testa, i canali di autoinstallazione accelerano
Nel 2025, gli appaltatori professionisti detenevano una quota di fatturato del 70.2%, affermandosi come il principale canale di installazione nel mercato indiano delle recinzioni. I grandi progetti pubblici e industriali vengono gestiti tramite sistemi di gara d'appalto, capitolati d'appalto e verifiche di conformità che privilegiano fornitori tracciabili e installatori esperti. Questo canale supporta anche l'assistenza post-installazione, la gestione delle garanzie e la verifica della qualità nei cantieri più grandi. Di conseguenza, i produttori organizzati sono maggiormente tutelati nelle fasce di progetto di maggior valore.
Si prevede che il canale dei kit fai-da-te e modulari crescerà a un tasso annuo composto (CAGR) del 7.7% nel periodo 2026-2031. Gli acquirenti delle zone rurali e le famiglie urbane utilizzano sempre più spesso gli acquisti digitali e gli strumenti di confronto online per reperire pannelli e reti metalliche standard senza dover assumere un installatore professionista. Questo cambiamento riduce le difficoltà di acquisto per gli ordini di piccole dimensioni e contribuisce ad attrarre nuovi clienti nel mercato indiano delle recinzioni. Inoltre, esercita pressione sui margini di distribuzione, poiché il confronto tra i prodotti sta diventando più semplice e i prezzi più trasparenti.
Analisi geografica
Nel 2025, la regione metropolitana di Mumbai deteneva il 16.3% del mercato indiano delle recinzioni, mentre Hyderabad si appresta a registrare la crescita più rapida tra le città, con un aumento dell'8.2% entro il 2031. La leadership di Mumbai deriva dalla sua ampia base di magazzini, dalla presenza nel settore petrolchimico e dalle infrastrutture logistiche situate lungo il corridoio dell'Autorità Portuale Jawaharlal Nehru. Nel 2024, la città ha assorbito 18.6 milioni di piedi quadrati di spazio adibito a magazzini, il che si traduce in una domanda perimetrale evidente di grandi strutture in stile campus. La Regione della Capitale Nazionale di Delhi rimane un altro importante centro per il mercato indiano delle recinzioni, poiché le infrastrutture pubbliche, i data center e gli hub logistici generano una domanda istituzionale costante.
Il Dadri Multi-Modal Logistics Hub di Greater Noida, approvato dal governo e del valore di 0.7 miliardi di dollari, aggiunge un lungo ciclo di costruzione ai sistemi perimetrali nella Regione della Capitale Nazionale di Delhi. Anche Calcutta sta acquisendo importanza poiché le rotte di approvvigionamento orientali sono collegate ai progetti di confine nel Bengala Occidentale e nel nord-est. Il Press Information Bureau ha dichiarato nel febbraio 2025 che 3,240 km dei 4,097 km del confine con il Bangladesh erano già stati recintati, mantenendo visibile l'attività di approvvigionamento nell'est. Lo slancio di Hyderabad deriva dalla riqualificazione industriale, dall'espansione della logistica e dai programmi stradali che avanzano simultaneamente. Anche Bengaluru sta rafforzando la sua posizione nel mercato indiano delle recinzioni, poiché la politica statale mira a 89.3 miliardi di dollari di nuovi investimenti entro il 2030 e sostiene lo sviluppo di un maggior numero di aree industriali.
Pune e Chennai rimangono centri di domanda affidabili per il mercato indiano delle recinzioni, poiché le attività logistiche industriali e le infrastrutture legate ai porti continuano a richiedere una sicurezza perimetrale organizzata. Il resto dell'India è importante in termini di volume, poiché i programmi di recinzione per l'agricoltura e la fauna selvatica si stanno diffondendo anche nelle città più piccole e nei distretti rurali. Odisha, Assam, Uttar Pradesh e Tamil Nadu dimostrano come i programmi statali di recinzione per l'energia solare e la fauna selvatica possano creare domanda anche laddove i canali industriali urbani sono meno sviluppati. Ciò mantiene il mercato indiano delle recinzioni geograficamente ampio, con progetti urbani di alto valore e applicazioni rurali ad alto volume in crescita simultanea.
Panorama competitivo
Il mercato indiano delle recinzioni rimane strutturalmente frammentato, con nessun singolo operatore che detiene più dell'8-10% del fatturato nazionale. Oltre 3,000 produttori, organizzati e non, operano lungo tutta la catena di fornitura, mantenendo il panorama competitivo ampio e affollato. Il mercato si articola in tre livelli ben definiti. Al vertice si trovano gli specialisti della sicurezza perimetrale integrata, che combinano recinzioni fisiche con deterrenza elettrica, sorveglianza basata sull'intelligenza artificiale e monitoraggio cloud per progetti governativi, di difesa e di infrastrutture critiche. Alla base, i fabbricanti locali, le officine di zincatura e i commercianti di filo metallico continuano a detenere un'ampia quota di mercato, mantenendo alta la pressione sui prezzi nel mercato di massa.
Il segmento di fascia media comprende produttori regionali con una forte presenza locale e consolidate relazioni con i rivenditori. Aziende come VBS Group continuano a difendere la propria posizione grazie a una capillare rete distributiva, soprattutto nei settori agricolo e semi-commerciale, dove la fedeltà dei clienti è ancora fondamentale. Nel segmento organizzato del mercato, la conformità sta diventando un filtro competitivo sempre più stringente, poiché la certificazione del Bureau of Indian Standards (BIS) secondo le norme IS 278 e IS 4826 viene applicata con maggiore rigore negli appalti formali. Ciò sta gradualmente limitando il ruolo dei fornitori informali negli appalti pubblici. Ciononostante, il segmento delle micro, piccole e medie imprese (MPMI) assorbe ancora una quota stimata del 40-45% del valore di mercato e continua a limitare l'espansione dei margini per gli operatori più grandi.
Tre modelli strategici stanno plasmando il segmento organizzato. Le aziende di sicurezza perimetrale integrate tecnologicamente si stanno allontanando dalla semplice tariffazione al metro, offrendo deterrenza elettrica, telecamere con intelligenza artificiale, sensori di vibrazione, moduli anti-drone e software di monitoraggio centralizzato come parte di un unico sistema. La crescita del 20% di Godrej & Boyce nell'anno fiscale 2025 dimostra come questo modello stia aiutando le aziende ad aggiudicarsi premi istituzionali. Anche gli operatori digitali direct-to-consumer come JustFence stanno cambiando la distribuzione utilizzando strumenti di configurazione online, gestione degli ordini in più città e un programma di rivenditori in espansione per raggiungere oltre 10,000 clienti senza dipendere completamente dagli appaltatori. Un terzo modello è la leva delle partnership tecniche, in cui aziende come Static Systems Electronics utilizzano i diritti esclusivi per sistemi di elettrificazione conformi per accedere a carceri, centrali solari e siti di difesa tramite le credenziali del prodotto anziché il prezzo. Il settore con le maggiori opportunità rimane quello delle recinzioni solari per l'agricoltura, dove i dipartimenti forestali e le organizzazioni non governative influenzano ancora gli appalti e dove le aziende commerciali non hanno ancora costruito una rete di distribuzione rurale sufficientemente capillare.
Leader del settore delle recinzioni in India
Prodotti per recinzioni A-1
Recinzione indiana
Industrie Maa Vishla (MV FENCE)
JustFence
Fili Sharda
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Il Consiglio dei Ministri indiano ha approvato il programma BHAVYA (4.0 miliardi di dollari) per la costruzione di 100 parchi industriali "chiavi in mano" in tutta l'India, con una superficie compresa tra 100 e 1,000 acri ciascuno, affidando a NICDC il ruolo di agenzia esecutiva. L'infrastruttura di sicurezza perimetrale obbligatoria in ogni parco amplia direttamente l'approvvigionamento di recinzioni strutturali in diversi stati.
- Settembre 2025: Godrej Security Solutions ha registrato una crescita del 20%, trainata da una rete di partner di canale ampliata, dall'integrazione di prodotti per la sicurezza perimetrale intelligente e da una maggiore adozione da parte di acquirenti istituzionali. L'azienda aveva precedentemente presentato i suoi sistemi di rilevamento dei pali e di recinzione elettrica all'IFSEC India 2024 nel dicembre 2024.
- Giugno 2025: Il Dipartimento per le foreste e la fauna selvatica dell'Uttar Pradesh ha completato l'installazione di circa 272 km di recinzione (231 km a rete metallica e 41 km a energia solare) nelle aree marginali delle foreste tra il 2023-2024 e il 24-25 per mitigare il conflitto tra uomo e animali, realizzando uno dei più grandi programmi statali di recinzione per la fauna selvatica in India.
- Maggio 2025: Il governo centrale ha approvato uno stanziamento di 0.2 miliardi di dollari per sostituire oltre 500 km di vecchie recinzioni al confine con il Pakistan, in Jammu e Kashmir, Punjab e Rajasthan, con barriere modulari, multistrato e antitaglio; il progetto include anche posti di guardia antiproiettile e strade di accesso migliorate al confine, segnalando un aggiornamento delle specifiche del prodotto che avvantaggia i produttori di recinzioni organizzati rispetto agli appaltatori informali.
Ambito del rapporto sul mercato delle recinzioni in India
| Metallo | Acciaio |
| Alluminio | |
| Legno (MDF) | |
| Plastica e composito | |
| Calcestruzzo | |
| Altri materiali |
| Residenziale |
| Agricoltura |
| Militare e difesa |
| Enti Pubblici |
| Minerario |
| Petrolio e prodotti chimici |
| Energia e potenza |
| Altri utenti finali |
| Recinzioni fisse/permanenti |
| Recinzioni temporanee/mobili |
| Appaltatore professionista |
| Altri – Produttori, Kit fai da te/modulari |
| Regione metropolitana di Mumbai |
| Delhi NCR |
| Pune |
| Bangalore |
| Hyderabad |
| Chennai |
| Kolkata |
| Resto dell'India |
| Per materiale | Metallo | Acciaio |
| Alluminio | ||
| Legno (MDF) | ||
| Plastica e composito | ||
| Calcestruzzo | ||
| Altri materiali | ||
| Per utente finale | Residenziale | |
| Agricoltura | ||
| Militare e difesa | ||
| Enti Pubblici | ||
| Minerario | ||
| Petrolio e prodotti chimici | ||
| Energia e potenza | ||
| Altri utenti finali | ||
| Per tipo di installazione | Recinzioni fisse/permanenti | |
| Recinzioni temporanee/mobili | ||
| Per canale di installazione | Appaltatore professionista | |
| Altri – Produttori, Kit fai da te/modulari | ||
| Per città | Regione metropolitana di Mumbai | |
| Delhi NCR | ||
| Pune | ||
| Bangalore | ||
| Hyderabad | ||
| Chennai | ||
| Kolkata | ||
| Resto dell'India |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita per il mercato indiano delle recinzioni fino al 2031?
Si prevede che il mercato indiano delle recinzioni passerà da 2.5 miliardi di dollari nel 2026 a 3.6 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.15%.
Quali sono i fattori che attualmente trainano maggiormente la domanda in India?
La spesa pubblica è il principale motore della crescita, soprattutto per le opere di confine, le strade, le infrastrutture, le ferrovie e le zone industriali. Questo rende la domanda più stabile rispetto a molte altre categorie legate al settore delle costruzioni.
Quale categoria di materiali è la più richiesta in India?
Nel 2025, le recinzioni metalliche hanno rappresentato la quota di mercato maggiore, pari al 65.1% del fatturato, confermandosi come la scelta standard per applicazioni governative, di difesa, industriali e agricole.
Quale gruppo di utenti finali sta crescendo più rapidamente?
Le recinzioni agricole rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR dell'8.11% fino al 2031, sostenuto dalle esigenze di protezione delle colture e di mitigazione dei conflitti con la fauna selvatica.
Qual è il canale di installazione più importante per i fornitori?
Gli appaltatori professionisti rimangono il canale principale, rappresentando il 70.2% dei ricavi nel 2025, poiché i grandi progetti si basano ancora su gare d'appalto, verifiche di conformità e installazioni formali.
Quali mercati cittadini sono più importanti per la crescita?
La regione metropolitana di Mumbai ha guidato la quota di valore con il 16.3% nel 2025, mentre si prevede che Hyderabad crescerà più rapidamente con un CAGR dell'8.22% fino al 2031.


