

Dimensioni e quota del mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM)
Panoramica di mercato
| Periodo di studio | 2020 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
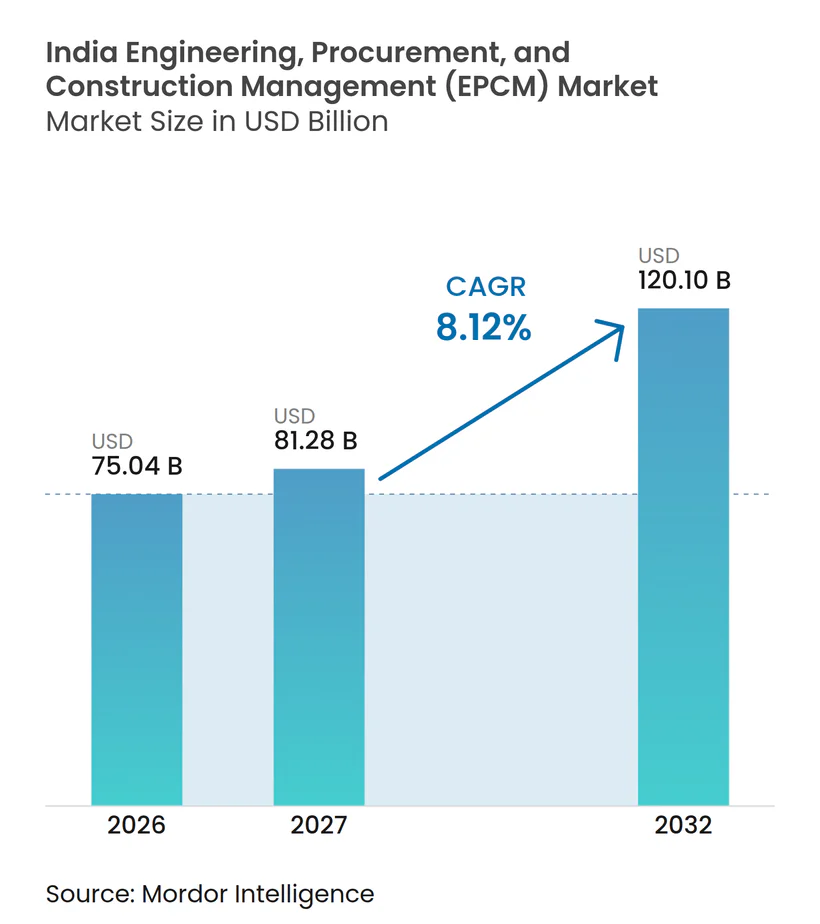
| Dimensione del mercato (2027) | 81.28 miliardo di dollari |
| Dimensione del mercato (2032) | 120.1 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 8.12% CAGR |
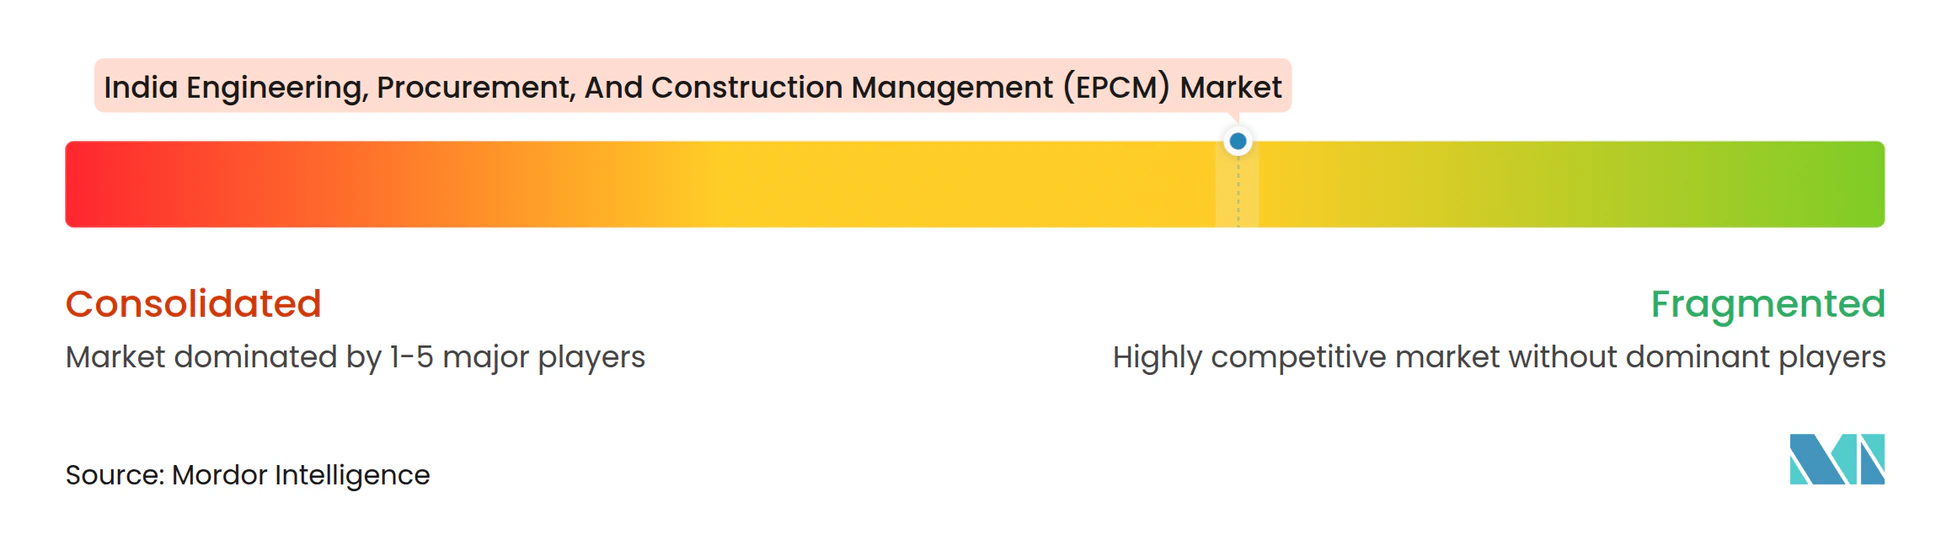
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM) di Mordor Intelligence
Si prevede che il mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM) aumenterà da 75.04 miliardi di dollari nel 2026 a 81.28 miliardi di dollari nel 2027, raggiungendo i 120.1 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) dell'8.12% nel periodo 2027-2032.
I piani per le infrastrutture pubbliche e la diffusione delle energie rinnovabili in India accrescono la necessità di una realizzazione coordinata dei progetti. La crescita della capacità dei data center amplia la potenziale domanda di coordinamento delle infrastrutture, parallelamente alla realizzazione delle infrastrutture digitali. Le condizioni globali hanno esercitato pressioni sui costi dei materiali e della logistica per i progetti autostradali nazionali indiani, come riportato nell'aprile 2026, complicando le decisioni esecutive. I costi e la dipendenza dal territorio favoriscono una mobilitazione a fasi, mentre i requisiti di modellazione per l'ammissibilità dei lavori pubblici aggiungono oneri di gestione delle informazioni. Ciò sposta l'enfasi commerciale dall'aggiudicazione degli appalti alla definizione di pacchetti di lavoro eseguibili, in cui i costi previsti per le autostrade nazionali e la prontezza del sito devono essere allineati prima che possa iniziare la supervisione continua.
Punti chiave del rapporto
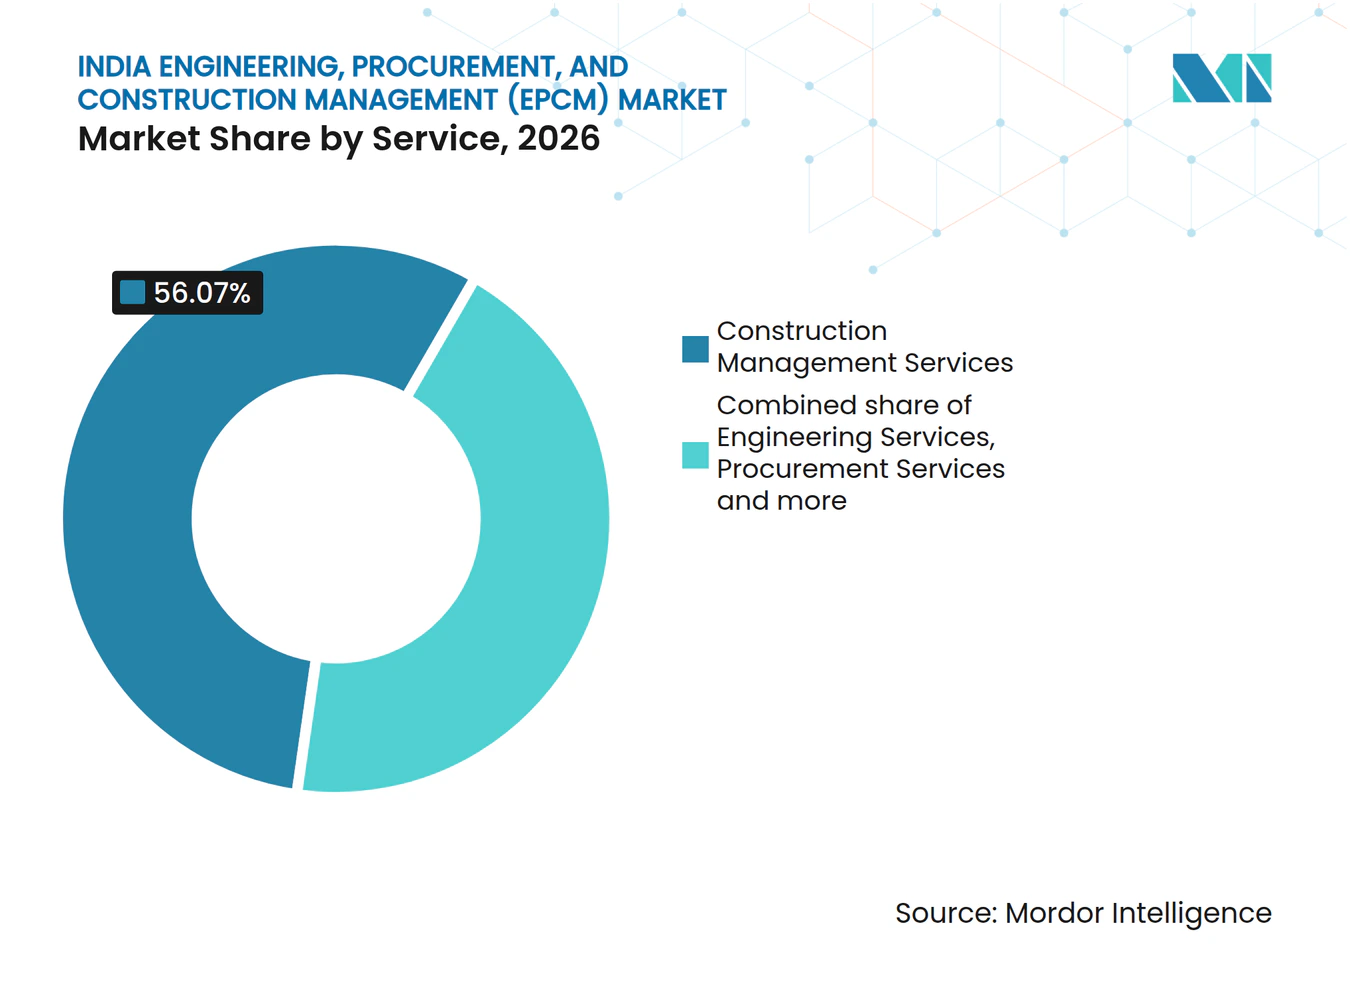
- Per tipologia di servizio, i servizi di gestione delle costruzioni hanno dominato il mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM) con una quota del 56.07% nel 2026, mentre si prevede che gli altri servizi cresceranno più rapidamente, con un CAGR del 9.78% nel periodo 2027-2032.
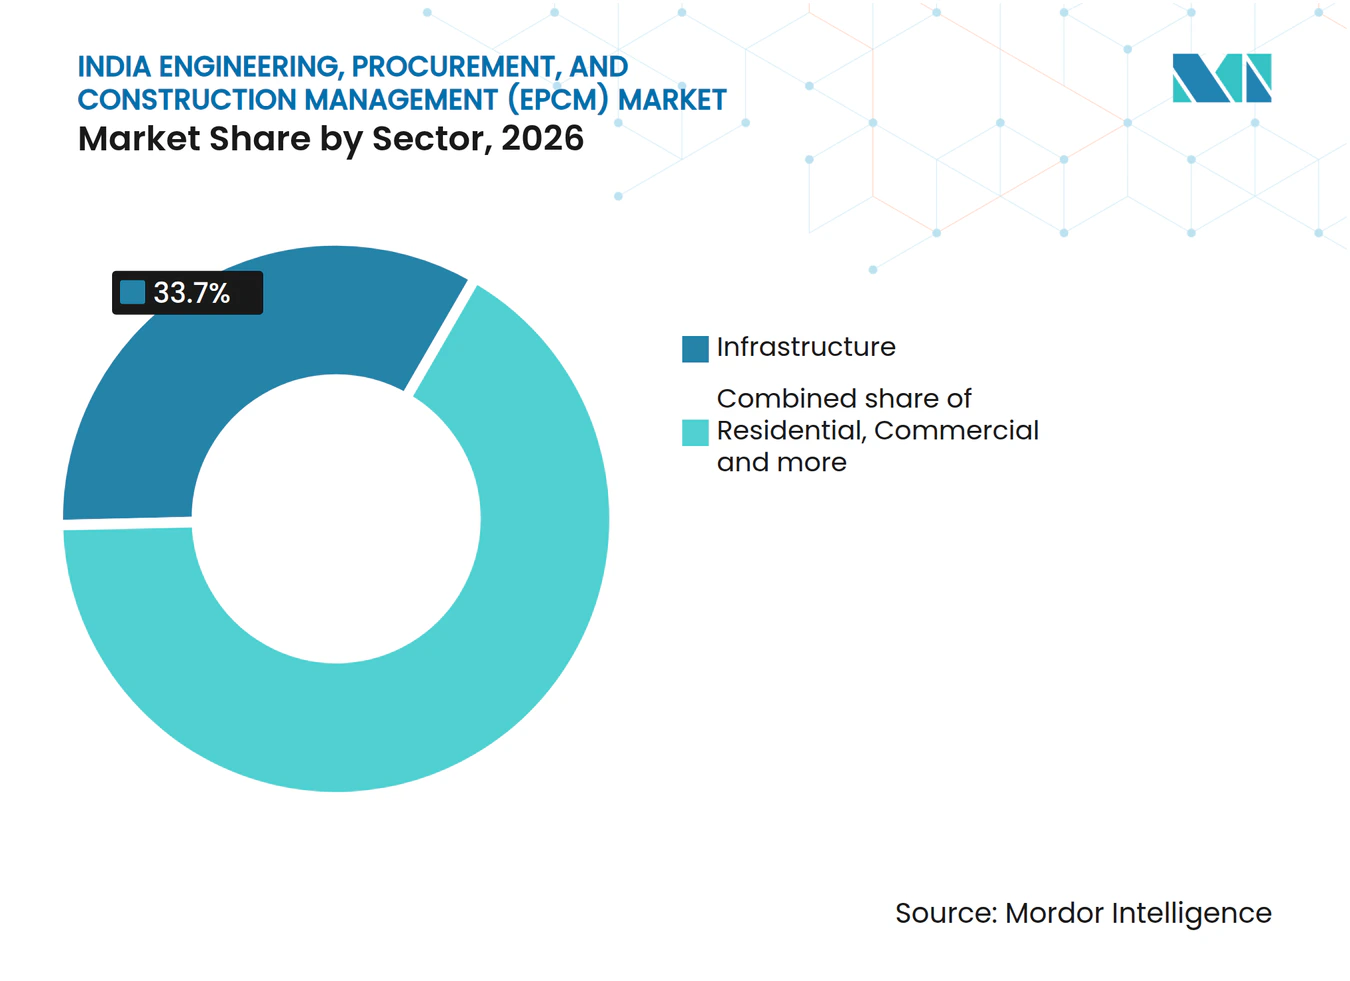
- Analizzando i dati settoriali, nel 2026 il settore delle infrastrutture deteneva una quota del 33.7% del mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM), mentre si prevede che il settore residenziale sarà quello a più rapida crescita, con un CAGR del 10.82% nel periodo 2027-2032.
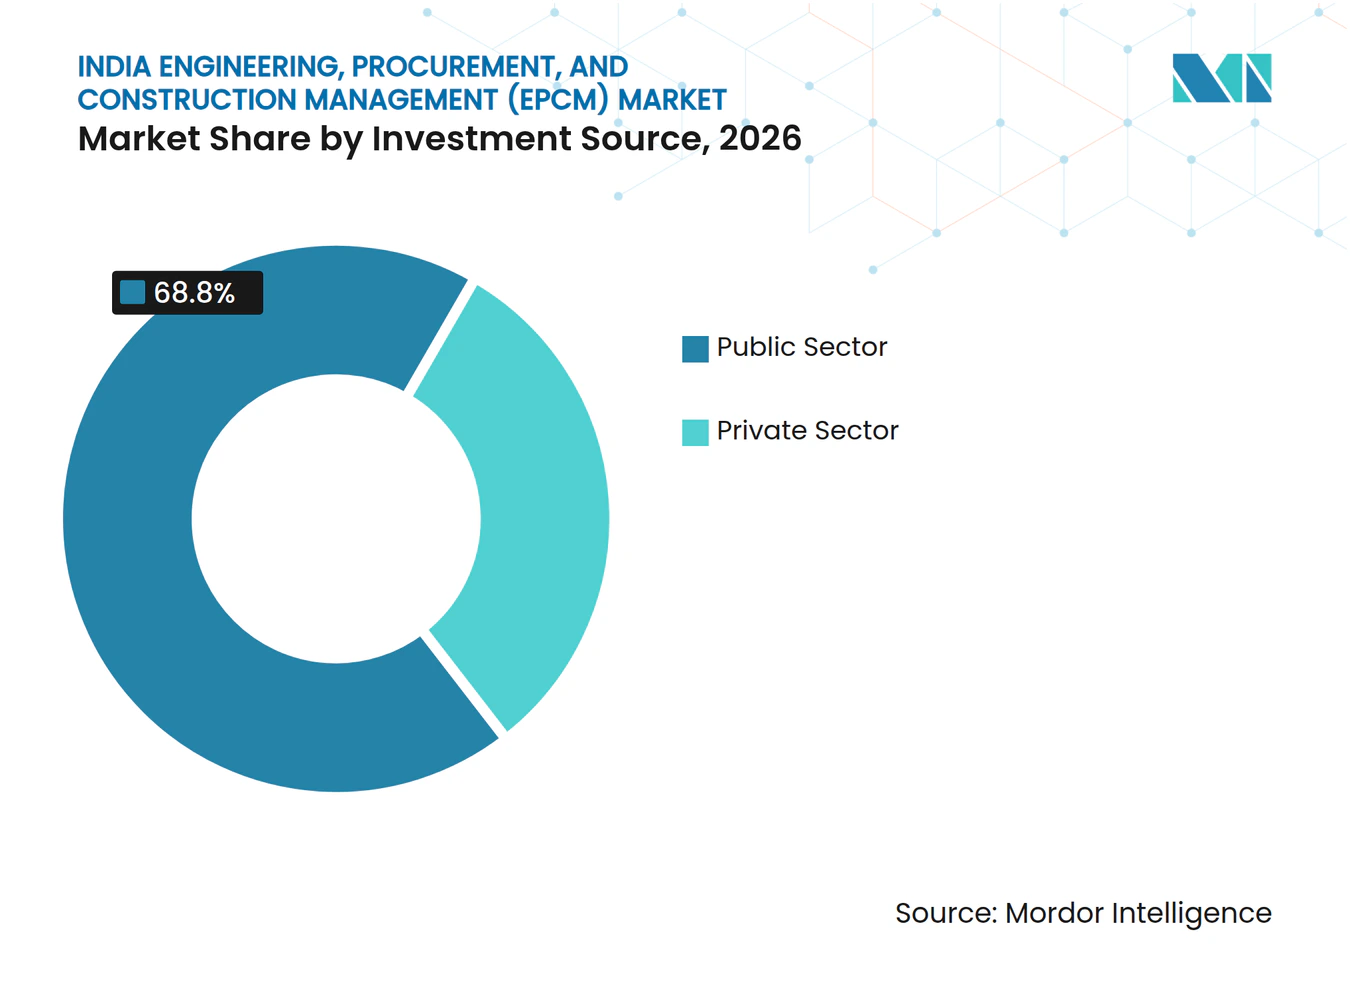
- Tra le fonti di investimento, il settore pubblico ha guidato la classifica con una quota del 68.8% nel 2026, mentre si prevede che il settore privato crescerà più rapidamente, con un CAGR del 9.35% nel periodo 2027-2032.
- Dal punto di vista geografico, l'India occidentale ha registrato la quota maggiore, pari al 28.54%, nel 2026, mentre si prevede che l'India meridionale crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.22% nel periodo 2027-2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ingenti investimenti pubblici in infrastrutture (Bilancio per l'anno fiscale 27) | + 3.1% | Nationwide | Medio termine (2-4 anni) |
| Rapido ampliamento dei progetti giga di energia rinnovabile e idrogeno verde | + 2.6% | Panipat, Bina, Vizag e Numaligarh | Medio termine (2-4 anni) |
| Accelerazione dei mandati relativi a gemelli digitali e BIM negli appalti pubblici | + 1.6% | Nationwide | Medio termine (2-4 anni) |
| Aumento dei data center e dei parchi industriali iperscalabili | + 1.8% | L'impianto di PowerGrid a Manesar | A breve termine (≤ 2 anni) |
| Finanziamenti collegati agli ESG che riducono il costo del capitale per i progetti EPCM | + 0.6% | Centri indiani di servizi finanziari internazionali | Medio termine (2-4 anni) |
| Ingresso di soluzioni modulari "progettate per l'India" guidate da OEM globali | + 0.5% | Nationwide | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ingenti investimenti pubblici in infrastrutture (Bilancio per l'anno fiscale 27)
I programmi di investimento pubblico creano domanda di servizi quando le priorità fiscali acquisiscono un ambito di progetto e un modello di erogazione definiti. Il bilancio dell'Unione indiana per l'anno fiscale 2026-27 ha proposto una spesa pubblica in conto capitale superiore di circa il 9% rispetto alle stime di bilancio per l'anno fiscale 2025-26. Separatamente, il 10 aprile 2026, il Comitato di valutazione dei partenariati pubblico-privato (PPP) del Dipartimento degli Affari Economici ha dato l'approvazione definitiva a una nuova superstrada regionale a nord di Hyderabad, nel Telangana, secondo il modello di rendita ibrida. Il Ministero dei Trasporti Stradali e delle Autostrade era lo sponsor del progetto. Gli incarichi nella fase di approvazione offrono ai fornitori EPCM un percorso per accedere ai programmi pubblici prima dell'avvio completo della costruzione. Le decisioni degli sponsor pubblici sui pacchetti di servizi pre-costruzione determinano quindi quando una priorità di bilancio diventa un incarico di gestione fatturabile.
Rapido ampliamento dei progetti giga di energia rinnovabile e idrogeno verde
Lo sviluppo delle energie rinnovabili e l'approvvigionamento di idrogeno dalle raffinerie creano fonti complementari di lavoro per l'esecuzione dei progetti. L'India ha aggiunto 24.56 GW di capacità di energia rinnovabile, inclusa la grande energia idroelettrica, da aprile a settembre 2026. Nell'agosto 2026, il Ministero delle Nuove e Rinnovabili Energie ha annunciato l'assegnazione di capacità di produzione di idrogeno verde per un totale di 30,000 tonnellate metriche all'anno per 4 siti di raffinazione indiani. Il ministero ha descritto un'implementazione "costruisci-possiedi-gestisci" tramite sviluppatori privati, affidando gli investimenti del progetto a questi ultimi. Tali sviluppatori sono potenziali acquirenti di servizi di ingegneria e gestione man mano che la capacità di fornitura di idrogeno assegnata procede verso l'esecuzione del progetto.
Accelerazione dei mandati relativi a gemelli digitali e BIM negli appalti pubblici
Una specifica consegna relativa al Building Information Modeling (BIM) trasforma il coordinamento digitale in parte integrante dell'incarico di costruzione. Il Central Public Works Department (CPWD) ha inserito un mandato BIM per i lavori che superano la sua soglia di costo nel suo piano di adozione del 2024, citando una nota interna del 14 novembre 2023. Per i fornitori EPCM che si occupano di tali incarichi, l'ambito di consegna include la preparazione e il coordinamento del modello, privilegiando i team che collegano le informazioni ingegneristiche con la sequenza di costruzione e gli aggiornamenti del modello. Poiché il mandato riguarda i lavori del CPWD che superano la sua soglia di costo, la domanda di servizi legati al BIM si concentra nei progetti dipartimentali di maggiori dimensioni.
Aumento dei data center e dei parchi industriali iperscalabili
L'espansione della capacità dei data center crea lavoro oltre la pianificazione, inclusa la fornitura di infrastrutture digitali appaltate. La capacità dei data center in India è aumentata da circa 375 MW nel 2020 a circa 1,500 MW entro il 2025, secondo il Ministero dell'Elettronica e dell'Informatica. [1] https://www.pib.gov.in/PressReleasePage.aspx?PRID=2239616&lang=2®=48 Nel settembre 2025, PowerGrid Teleservices Limited, una sussidiaria interamente controllata da Power Grid Corporation of India Limited, ha assegnato a Invenia-STL Networks Limited un contratto per il data center Manesar. L'accordo comprendeva la progettazione, la costruzione, la messa in servizio e la manutenzione di un'infrastruttura IT e cloud completa per una struttura Tier III ex novo. Comprendeva anche la creazione di un data center per il disaster recovery. L'ambito combinato di fornitura e manutenzione di Manesar conferisce al fornitore di infrastrutture digitali appaltato un ruolo che va oltre la messa in servizio, collegando il lavoro di installazione iniziale ai successivi obblighi di servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nell'acquisizione di terreni e nella bonifica ambientale | -0.8% | Nationwide | A lungo termine (≥ 4 anni) |
| I prezzi volatili dell'acciaio e del cemento comprimono i margini EPC | -0.6% | Nationwide | A breve termine (≤ 2 anni) |
| Grave carenza di project manager di livello medio-alto/talenti QA-QC | -0.4% | Nationwide | Medio termine (2-4 anni) |
| La compressione del capitale circolante dovuta ai crediti del settore pubblico prolungati | -0.3% | Nationwide | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nell'acquisizione di terreni e nella bonifica ambientale
La disponibilità del terreno può impedire che l'assegnazione di un appalto autostradale si traduca in un cantiere continuativamente disponibile. In una risposta parlamentare del 3 aprile 2025, il Ministero dei Trasporti Stradali e delle Autostrade ha riferito che 683 progetti di autostrade nazionali iniziati dal 1° aprile 2014 avevano superato i tempi previsti inizialmente. [2] https://indianexpress.com/article/business/cut-delays-cost-overruns-roads-ministry-mandates-land-acquisition-green-deadlines-10009890/ L'acquisizione del terreno e le autorizzazioni statutarie sono state tra le diverse cause identificate insieme allo spostamento delle utenze, ai problemi degli appaltatori e ad altri impedimenti. Per i responsabili della costruzione, queste dipendenze rendono la sequenza dei fronti di lavoro utilizzabili più importante della data di aggiudicazione nominale. L'interruzione dei lavori su tratti inaccessibili può rallentare la conversione dei lavori di ingegneria e supervisione assegnati in entrate di servizio sostenibili.
I prezzi volatili dell'acciaio e del cemento comprimono i margini EPC
Nell'aprile 2026, il Ministero dei Trasporti Stradali e delle Autostrade ha segnalato che le condizioni globali avevano fatto aumentare i prezzi del carburante, dei materiali da costruzione e della logistica, con ripercussioni sui progetti autostradali nazionali indiani. Il cemento Portland ordinario e l'acciaio dolce erano tra i materiali citati nel relativo meccanismo di adeguamento dei prezzi EPC. Per i committenti, l'aumento dei prezzi del carburante, dei materiali e della logistica fa lievitare il costo dei pacchetti autostradali nazionali. Ulteriori sforzi di riconciliazione dei costi possono ricadere sui fornitori EPCM che coordinano tali pacchetti prima che vengano prese le decisioni di implementazione.
Analisi del segmento
Per servizio: la supervisione dei lavori di costruzione è alla base di incarichi di gestione più ampi.
Nel 2026, i servizi di gestione delle costruzioni rappresentavano una quota del 56.07% del mercato indiano dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM). NBCC (India) Limited stava eseguendo 38,000 unità in 25 progetti Amrapali a Noida e Greater Noida nell'anno fiscale 2025-26, con oltre 32,550 case completate e in fase di consegna. [3] https://nbccindia.in/pdfdata/finance/AnnualReports/2018-2019/NBCC%20AR-26-20.08.2026_%20(13%20MB).pdf Per questo segmento più ampio, la distinzione tra completamento fisico e consegna mostra perché la gestione può estendersi oltre il coordinamento dei lavori di costruzione attivi. I team di gestione possono quindi pianificare il rilascio delle risorse in base alle consegne completate, allineando la fine del loro incarico con il trasferimento delle case agli occupanti.
Si prevede che il segmento degli altri servizi registrerà la crescita più rapida, con un CAGR del 9.78% nel periodo 2027-2032. Il 24 novembre 2025, NBCC ha firmato un accordo che la nomina a consulente per la gestione del progetto e agenzia esecutiva per il progetto Naveen Nagpur della Nagpur Metropolitan Region Development Authority. L'incarico più ampio comprendeva studi di fattibilità finanziaria, gestione delle gare d'appalto, coordinamento della progettazione e supervisione del programma di costruzione. Questa combinazione crea spazio per attività di consulenza e coordinamento definite separatamente all'interno di un incarico di implementazione più ampio, consentendo ai fornitori di guadagnare sia dalla preparazione di un progetto per l'esecuzione che dalla gestione della sua successiva realizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore: i programmi infrastrutturali mantengono un livello di attuazione elevato.
Nel 2026, le infrastrutture rappresentavano il 33.7% del mercato indiano dell'ingegneria, degli appalti e della gestione della costruzione (EPCM). Ad agosto 2026, il Ministero delle Statistiche e dell'Attuazione dei Programmi monitorava 1,731 progetti infrastrutturali in corso nel settore centrale, distribuiti in 17 ministeri e dipartimenti. Questo programma in corso nel settore centrale fornisce al segmento più ampio una base di attività esecutiva attraverso diversi enti pubblici di attuazione, oltre alle opportunità derivanti dai nuovi bandi di progetto. Una base di progetti in corso può sostenere il lavoro di supervisione tra le nuove aggiudicazioni, rendendo la continuità dell'esecuzione più rilevante dal punto di vista commerciale rispetto al solo volume degli annunci.
Si prevede che il settore residenziale sarà quello a più rapida crescita, con un CAGR del 10.82% nel periodo 2027-2032. Entro luglio 2026, il Ministero dell'Edilizia abitativa e degli Affari urbani ha segnalato un totale cumulativo di 12.1 milioni di case in costruzione nell'ambito dei programmi Pradhan Mantri Awas Yojana-Urban (PMAY-U) e PMAY-U 2.0. Il totale nazionale include le case della Jawaharlal Nehru National Urban Renewal Mission (JnNURM). Questa portata cumulativa del programma rende il coordinamento abitativo ripetuto una fonte rilevante di domanda di servizi. I responsabili dei programmi abitativi possono standardizzare la rendicontazione tra i pacchetti di abitazioni, consentendo alla supervisione di concentrarsi sulle differenze nello stato di avanzamento della consegna anziché ricostruire i controlli per ogni singolo incarico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di investimento: i programmi pubblici guidano l'avanzata dei progetti energetici privati.
Il settore pubblico ha rappresentato la principale fonte di investimento, con una quota del 68.8% dei servizi EPCM nel 2026. Il bilancio del governo centrale per l'anno fiscale 2026-27 prevedeva, oltre alla proposta di spesa pubblica, 7 corridoi ferroviari ad alta velocità, un corridoio merci dedicato e 20 nuove vie navigabili nazionali. La varietà delle infrastrutture di trasporto proposte indica potenziali assegnazioni a diversi programmi di attuazione e offre molteplici percorsi per l'accesso a lavori finanziati con fondi pubblici. Servire diversi programmi proposti può fornire ai fornitori canali di approvvigionamento pubblico separati, riducendo la dipendenza dall'andamento di un singolo progetto di trasporto.
Si prevede che il settore privato sarà il segmento a più rapida crescita, con un CAGR del 9.35% nel periodo 2027-2032. Il 20 settembre 2026, il Primo Ministro dell'Assam, Himanta Biswa Sarma, ha posato la prima pietra della centrale termoelettrica ultra-supercritica da 3,200 MW di Adani Power a Chapar, nel distretto di Dhubri, in Assam. Adani Power ha ricevuto una lettera di aggiudicazione da Assam Power Distribution Company Limited nel novembre 2025 e la messa in servizio a fasi è prevista a partire da dicembre 2030. Il passaggio da un impegno di fornitura aggiudicato a una capacità di generazione pianificata crea una potenziale domanda di definizione ingegneristica e supervisione della costruzione. Un periodo di consegna pluriennale offre agli sviluppatori privati la possibilità di commissionare servizi di gestione man mano che i singoli investimenti energetici si avvicinano alle date operative programmate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dell'ingegneria, dell'approvvigionamento e della gestione delle costruzioni (EPCM) nell'India occidentale
Nel 2026, l'India occidentale rappresentava il 28.54% del mercato indiano dell'ingegneria, dell'approvvigionamento e della gestione della costruzione (EPCM). Al 1° aprile 2026, 52 progetti ferroviari approvati, per un totale di 5,956 chilometri, si trovavano interamente o parzialmente nel Maharashtra. Il programma corrispondente del Gujarat comprendeva 35 progetti approvati per un totale di 2,969 chilometri, anch'essi interamente o parzialmente all'interno dello stato. Il raddoppio e la conversione dello scartamento rappresentano 39 dei 52 progetti approvati nel Maharashtra e 27 dei 35 del Gujarat, orientando le opportunità di ingegneria e supervisione in questi programmi verso l'ammodernamento delle linee ferroviarie esistenti piuttosto che verso nuove costruzioni.
Mercato dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM) nell'India meridionale
Si prevede che l'India meridionale sarà l'area geografica a più rapida crescita, con un CAGR del 9.22% nel periodo 2027-2032. Il 4 settembre 2026, la National Highways Authority of India (NHAI) ha annunciato il completamento degli scavi di una galleria di 3.68 chilometri in costruzione nell'Andhra Pradesh. La NHAI prevedeva quindi che il progetto sarebbe stato completato entro la metà del 2027. La galleria si trova all'interno del Pacchetto 9 del Corridoio Economico Bengaluru-Kadapa-Vijayawada (NH-544G), collegando i progressi in questo sito con la realizzazione di un percorso più ampio. La realizzazione del corridoio offre quindi una base per la gestione dei pacchetti di costruzione collegati, con il vantaggio di sincronizzare la preparazione del percorso al di là dei progressi di una singola galleria.
Nell'India settentrionale, gli incarichi relativi al trasporto pubblico e alle infrastrutture sono numerosi, come dimostra la nomina di Engineering Projects (India) Ltd. per l'anno fiscale 2025-26 come agenzia di implementazione/esecuzione del progetto per i terreni e i siti dei terminal degli autobus della Delhi Transport Corporation. L'India orientale e nord-orientale riveste un ruolo distintivo in termini di connettività, con il Primo Ministro Narendra Modi che ha inaugurato la ferrovia Bairabi-Sairang, lunga 51.38 chilometri, e la stazione di Sairang vicino ad Aizawl, nel Mizoram, il 13 settembre 2025. Anche l'India centrale supporta la realizzazione di progetti istituzionali, con Engineering Projects (India) Ltd. che si è aggiudicata un incarico di agenzia esecutiva/consulenza per la gestione del progetto per scuole residenziali e un Istituto di Formazione Industriale (ITI) nel Madhya Pradesh durante l'anno fiscale 2025-26. Il Madhya Pradesh Building and Other Construction Workers Welfare Board è stato il committente di tale incarico. I ruoli di agenzia di consegna svolti da Engineering Projects (India) Ltd. a Delhi e nel Madhya Pradesh creano incarichi di gestione per conto del committente che sono commercialmente distinti dai contratti di costruzione.
Quadro normativo e prospettive
Questo confronto prende in esame alcune giurisdizioni selezionate dal punto di vista dei fornitori EPCM che coordinano la conformità ai piani di gestione dei rifiuti per i progetti di costruzione interessati. Le norme indiane del 2025 sui rifiuti da costruzione e demolizione sono entrate in vigore il 1° aprile 2026, imponendo ai produttori di predisporre piani di gestione dei rifiuti di progetto da sottoporre all'approvazione delle autorità locali. Gli appaltatori e i fornitori di servizi interessati devono assistere i produttori di rifiuti nella raccolta, nel raggiungimento degli obiettivi e nel coordinamento con le parti interessate. Le norme nazionali distribuiscono l'amministrazione tra enti centrali, statali e locali, rendendo l'attribuzione delle responsabilità una parte importante della realizzazione del progetto.
Tabella regolamentare
| Fattore decisionale | India | Maharashtra |
|---|---|---|
| Autorità primaria | Ente centrale per il controllo dell'inquinamento; autorità locali per i piani di progetto | Comitato di monitoraggio statale previsto dalle norme; autorità locali e di sviluppo |
| Strumenti chiave o direzione | Norme del 2025 in materia di rifiuti da costruzione e demolizione, in vigore da aprile 2026. | Amministrazione statale e locale delle stesse norme nazionali |
| effetto commerciale | Compiti di approvazione e assistenza del piano di gestione dei rifiuti del produttore per i ruoli di servizio coperti | Monitoraggio degli obiettivi locali del progetto e rendicontazione dell'attuazione da parte del Consiglio statale al CPCB |
| Attrattività delle politiche attuali | Medio | Medio |
| Direzione futura dell'attrattività delle politiche | Hardening | Hardening |
| Fonte: Intelligenza di Mordor | ||
Il rating Medio dell'India riflette gli obblighi di pianificazione e coordinamento che creano opportunità di servizio, aggiungendo al contempo lavoro di conformità. Il rating Medio del Maharashtra riflette i livelli di monitoraggio statali e locali che rendono importante l'attribuzione di responsabilità ai team di implementazione. Entrambe le prospettive di inasprimento riflettono l'aumento programmato degli obiettivi di riciclaggio dei produttori per i progetti di ricostruzione e demolizione, che passeranno dal 50% dei rifiuti dell'anno precedente nel 2026-27 al 75% nel 2027-28. Con l'aumento degli obiettivi, i team di progetto devono conciliare i volumi di rifiuti pianificati con le prestazioni di riciclaggio, rendendo il monitoraggio dei rifiuti parte del controllo dell'implementazione.
Fasi della catena del valore
La catena del valore EPCM collega la definizione ingegneristica, il coordinamento degli acquisti e la supervisione dell'implementazione lato cliente. Il centro di ingegneria di Chennai, incluso nella cessione di Petrofac Emirates al consorzio guidato da Mason Capital Management e Pearlstone Alternative nel maggio 2026, fornisce servizi di ingegneria onshore e offshore, tra cui la progettazione ingegneristica preliminare e le attività EPCm. Tata Consulting Engineers facilita gli acquisti del cliente attraverso la selezione dei fornitori, l'approvvigionamento, l'ordinazione, l'ispezione e la preparazione e l'aggiudicazione delle gare d'appalto. Insieme, questi ruoli dimostrano come i fornitori di servizi possano generare ricavi definendo e coordinando le responsabilità di fornitura nelle diverse fasi, senza la necessità di fornire direttamente ogni singolo componente fisico.
Tabella di analisi della catena del valore
| Attività primaria | Partecipanti chiave | Cattura del valore | Strozzatura | Risposta di resilienza |
|---|---|---|---|---|
| Definizione di ingegneria | Società di consulenza ingegneristica come Petrofac e Engineering Projects (India) Ltd. | Reddito derivante da servizi di ingegneria | Definizione incompleta al momento del passaggio di consegne per la fase di appalto. | Definire i risultati attesi e le tappe di approvazione prima della pubblicazione del bando di gara. |
| Coordinamento degli acquisti | Consulenti di gestione degli acquisti come Tata Consulting Engineers | Ricavi derivanti da servizi di gestione degli acquisti | Specifiche di gara e responsabilità del fornitore non ancora definite. | Prima dell'assegnazione, è necessario armonizzare le specifiche e i limiti di responsabilità. |
| Supervisione dell'implementazione | Società di consulenza per la gestione di progetti come NBCC (India) Limited e Engineering Projects (India) Ltd. | onorari di consulenza per la gestione dei progetti | L'ambito di applicazione cambia durante l'implementazione. | Definire il controllo delle modifiche e le procedure di passaggio di consegne per la messa in servizio. |
| Fonte: Intelligenza di Mordor | ||||
NBCC descrive le tariffe fisse di PMC per i progetti di riqualificazione, insieme a tariffe di marketing separate. Per incarichi a tariffa fissa comparabili, la definizione chiara dei confini tra l'ambito di gestione e le richieste aggiuntive del cliente contribuisce a contenere gli sforzi di coordinamento non quantificabili in termini di prezzo. Ciò attribuisce valore commerciale ai passaggi di consegne concordati e al controllo delle modifiche man mano che il progetto si sposta dalla fase di definizione ingegneristica alla messa in servizio.
Panorama competitivo
Nel giugno 2025, la divisione Power Transmission & Distribution di Larsen & Toubro si è aggiudicata un ordine per linee a 765 kV e 400 kV nella zona delle energie rinnovabili dell'Andhra Pradesh, a dimostrazione della concorrenza tra diversi gruppi infrastrutturali. Tata Projects fornisce servizi EPC (Engineering, Procurement and Construction) e di gestione dei progetti infrastrutturali, mentre la divisione E&C (Engineering, Procurement and Construction) di Reliance Infrastructure si occupa di sviluppo, ingegneria, costruzione e messa in servizio dei progetti. Alcune entità all'interno del gruppo GMR Power and Urban Infra hanno operato come appaltatori EPC per infrastrutture nell'anno fiscale 2024-25, separatamente dalla piattaforma di sviluppo/gestione aeroportuale del Gruppo GMR. Il panorama dei fornitori, pertanto, combina diversi gruppi di appalto con differenti ambiti di servizio, rendendo l'assegnazione della progettazione, della costruzione e della supervisione lato committente un elemento centrale nella selezione dei fornitori.
Afcons Infrastructure ha ricevuto un contratto per lavori di infrastruttura civile e affini nell'ottobre 2025. Nello stesso mese, Tata Projects è stata nominata appaltatore principale per il progetto residenziale The Trillion di Experion Developers a Gurugram. La nomina di Tata Projects illustra come il ruolo di appaltatore principale possa concentrare la responsabilità della realizzazione dei lavori in un unico contraente. Per un committente che mantiene la supervisione dei tempi e della qualità, oltre a tale incarico, questa si configura come un potenziale incarico di consulenza con responsabilità separate dall'ambito di esecuzione dell'appaltatore principale.
Gli appalti pubblici per lavori pubblici introducono un'ulteriore distinzione competitiva tra la capacità di presentare offerte e la sola consulenza tecnica. Il manuale dei lavori del Dipartimento delle Spese per il 2025 descrive i criteri collettivi relativi al fatturato nel settore delle costruzioni, all'esperienza, al flusso di cassa, al personale e alle attrezzature per i partecipanti a joint venture. Stabilisce inoltre criteri finanziari separati per ciascun partner, con limiti condizionali di flusso di cassa per il partner principale e gli altri partner. Sia il partner principale che gli altri partner devono possedere un fatturato nel settore delle costruzioni e esperienza, sebbene per questi ultimi possa essere accettato un limite condizionale di flusso di cassa inferiore. Pertanto, uno specialista in consulenza non può qualificarsi come partner sulla base della sola consulenza tecnica, rendendo le competenze nel settore delle costruzioni e la capacità finanziaria barriere all'ingresso nei lavori in questione.
Leader del settore dell'ingegneria, degli appalti e della gestione delle costruzioni (EPCM) in India
Larsen e Toubro
Progetti Tata
Infrastruttura di fiducia
Gruppo GMR
Infrastruttura Afcons
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2026: L&T Energy CarbonLite Solutions ha ottenuto da DVC CIL Power Private Ltd un'autorizzazione preliminare per la costruzione del lotto principale della centrale termoelettrica di Chandrapura, nello stato del Jharkhand. L'autorizzazione definitiva è subordinata al rilascio delle necessarie autorizzazioni ambientali e al completamento del periodo di preavviso.
- Agosto 2026: Il Ministero delle Nuove e Rinnovabili Energie ha annunciato l'assegnazione di contratti per la produzione di idrogeno verde per un totale di 30,000 tonnellate metriche all'anno in 4 siti di raffinazione indiani, con sviluppatori privati che realizzeranno i progetti secondo accordi di tipo "costruisci, possiedi e gestisci".
- Giugno 2026: IFC ha annunciato il finanziamento per lo sviluppo, da parte di Sify Infinit Spaces Limited, di due data center predisposti per l'intelligenza artificiale a Navi Mumbai e Chennai, con una capacità combinata di 103 MW. La sua analisi di giugno descriveva l'incarico affidato da Sify a un consulente indipendente per la gestione del progetto, incaricato di supervisionare la costruzione dei data center, inclusi gli aspetti ambientali e sociali.
Ambito e metodologia
| Engineering Services |
| Servizi di approvvigionamento |
| Servizi di gestione della costruzione |
| Altri servizi |
| Residenziale |
| Commerciale |
| Infrastruttura |
| Settore Pubblico |
| Settore privato |
| India del Nord |
| West India |
| India meridionale |
| India orientale e nord-orientale |
| India centrale |
| Per servizio | Engineering Services |
| Servizi di approvvigionamento | |
| Servizi di gestione della costruzione | |
| Altri servizi | |
| Per settore | Residenziale |
| Commerciale | |
| Infrastruttura | |
| Per fonte di investimento | Settore Pubblico |
| Settore privato | |
| Per geografia | India del Nord |
| West India | |
| India meridionale | |
| India orientale e nord-orientale | |
| India centrale |
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive dimensionali del mercato indiano per l'ingegneria, l'approvvigionamento e la gestione delle costruzioni (EPCM)?
Si prevede che il valore aumenterà da 81.28 miliardi di dollari nel 2027 a 120.1 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 8.12% nel periodo 2027-2032.
Quali fattori determinano la domanda di servizi EPCM in India?
Il bilancio indiano per l'anno fiscale 2026-27 prevede una spesa pubblica in conto capitale superiore di circa il 9% rispetto alle stime di bilancio per l'anno fiscale 2025-26. Anche lo sviluppo delle energie rinnovabili e l'espansione dei data center contribuiscono alla realizzazione dei progetti.
Quale servizio è leader nel settore EPCM in India?
Nel 2026, i servizi di gestione delle costruzioni detenevano la quota maggiore, pari al 56.07%. Si prevede che gli altri servizi cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.78% nel periodo 2027-2032.
Quali aziende partecipano al settore EPCM in India?
Tra i principali partecipanti figurano Larsen & Toubro, Tata Projects, Reliance Infrastructure, GMR Group e Afcons Infrastructure.
Quali fattori potrebbero rallentare la realizzazione di progetti EPCM in India?
I ritardi nell'accesso ai terreni e nelle autorizzazioni possono interrompere la mobilitazione. Anche i progetti autostradali nazionali indiani hanno subito pressioni sui costi dei materiali e della logistica, come riportato nell'aprile 2026.
Quale regione dell'India è in testa alla classifica e quale si prevede registrerà la crescita più rapida?
Nel 2026, l'India occidentale ha registrato la quota maggiore, pari al 28.54%. Si prevede che l'India meridionale crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.22% nel periodo 2027-2032.


