

Dimensioni e quota del mercato dei risciò elettrici in India
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
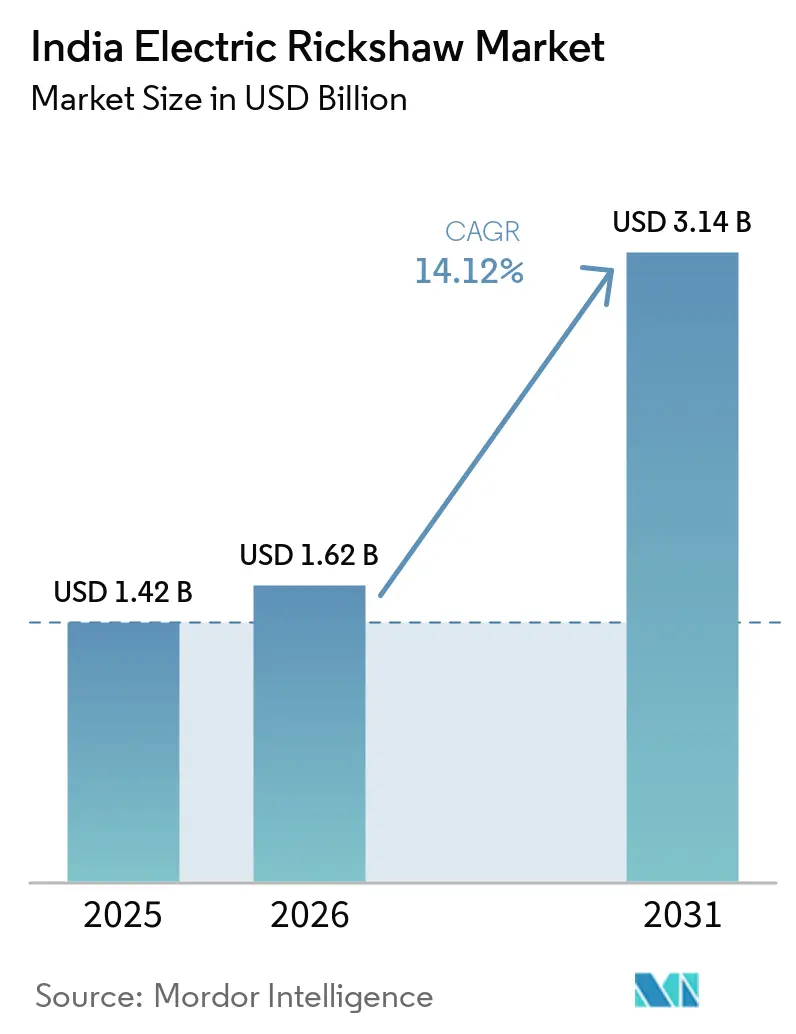
| Dimensione del mercato (2026) | 1.62 miliardo di dollari |
| Dimensione del mercato (2031) | 3.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.12% CAGR |
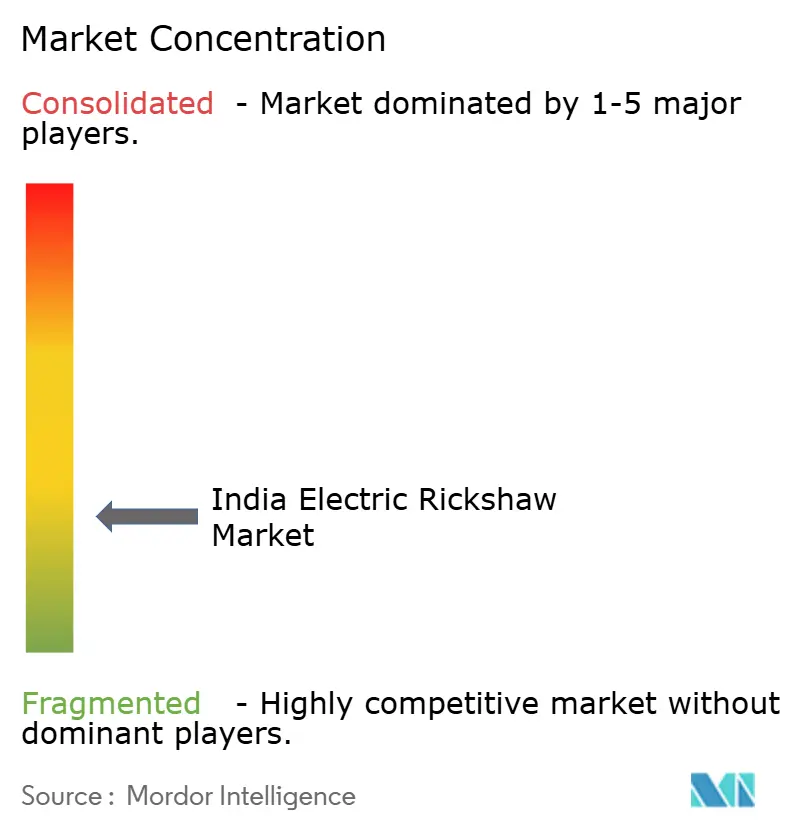
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei risciò elettrici in India di Mordor Intelligence
Il mercato indiano dei risciò elettrici aveva un valore di 1.42 miliardi di dollari nel 2025 e si prevede che crescerà da 1.62 miliardi di dollari nel 2026 a 3.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.12% durante il periodo di previsione (2026-2031). Questa rapida espansione riflette gli incentivi governativi, le aggressive politiche a livello statale, la crescente domanda di e-commerce e gli obiettivi più ambiziosi in materia di qualità dell'aria urbana. Il predominio del trasporto passeggeri, la solida redditività del riciclo delle batterie al piombo e la rapida transizione della logistica dell'e-commerce verso varianti di trasporto merci elettriche stanno sostenendo la crescita dei volumi. Parallelamente, i progressi nella chimica delle batterie, nei modelli di finanziamento modulari e nell'efficienza dei sistemi di propulsione stanno ampliando la base di clienti potenziale oltre le metropoli di primo livello, includendo anche le città di secondo e terzo livello. La rivalità competitiva si intensifica, con i produttori di apparecchiature originali (OEM) tradizionali, le start-up innovative e le case automobilistiche globali che investono capitali e talenti ingegneristici per cogliere la prossima ondata di crescita.[1]"L'India è leader nel mercato dei veicoli elettrici a tre ruote con un aumento del 20% delle vendite", Agenzia Internazionale per l'Energia, iea.org
Punti chiave del rapporto
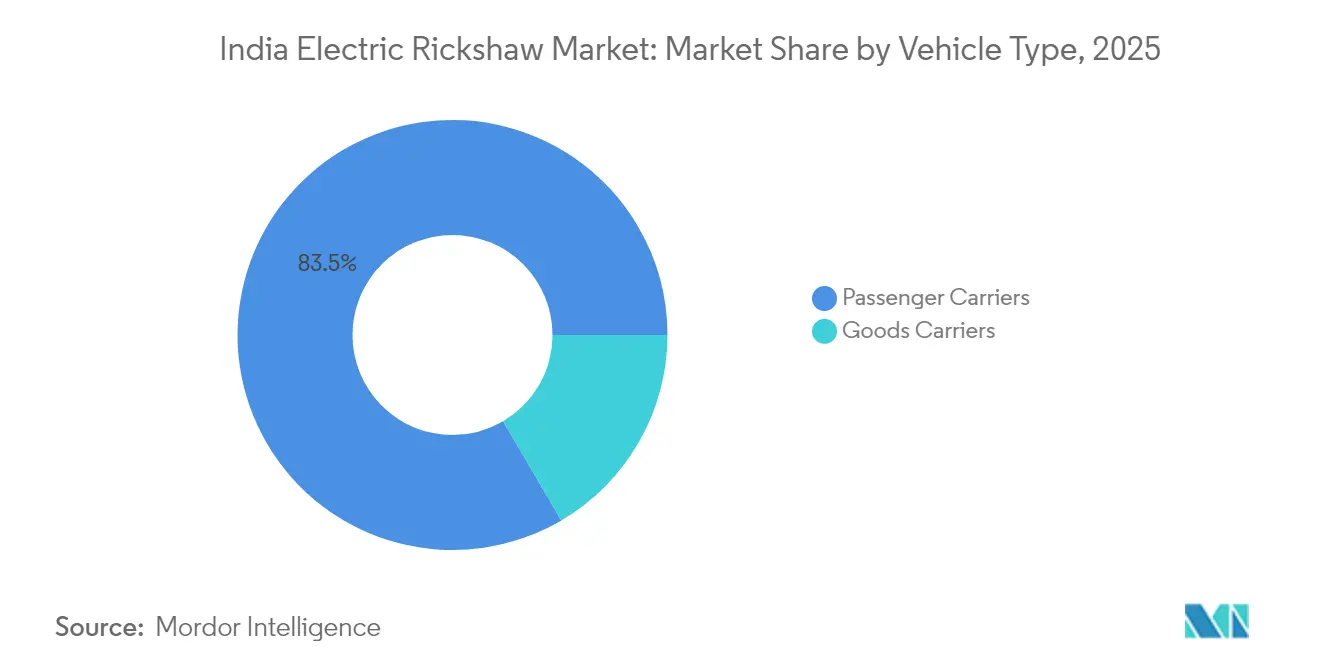
- In base alla tipologia di veicolo, nel 83.45 i trasporti passeggeri hanno registrato un fatturato pari all'2025%, mentre si prevede che i trasporti merci cresceranno a un CAGR del 28.10% entro il 2031.
- In base alla potenza in uscita, nel 1 il segmento da 1.5 a 53.90 kW deteneva il 2025% della quota di mercato indiano dei veicoli elettrici a tre ruote; al di sopra di 1.5 kW, il mercato avanza a un CAGR del 30.95%.
- In base al tipo di batteria, nel 71.40 le batterie al piombo-acido hanno rappresentato il 2025% del mercato indiano dei veicoli elettrici a tre ruote, mentre quelle agli ioni di litio (LFP) sono destinate a crescere a un CAGR del 37.10%.
- In base alla capacità della batteria, nel 3 la quota di mercato dei veicoli elettrici a tre ruote in India ammontava al 61.20% fino a 2025 kWh; la capacità della batteria da 3 a 6 kWh aumenterà a un CAGR del 33.85% fino al 2031.
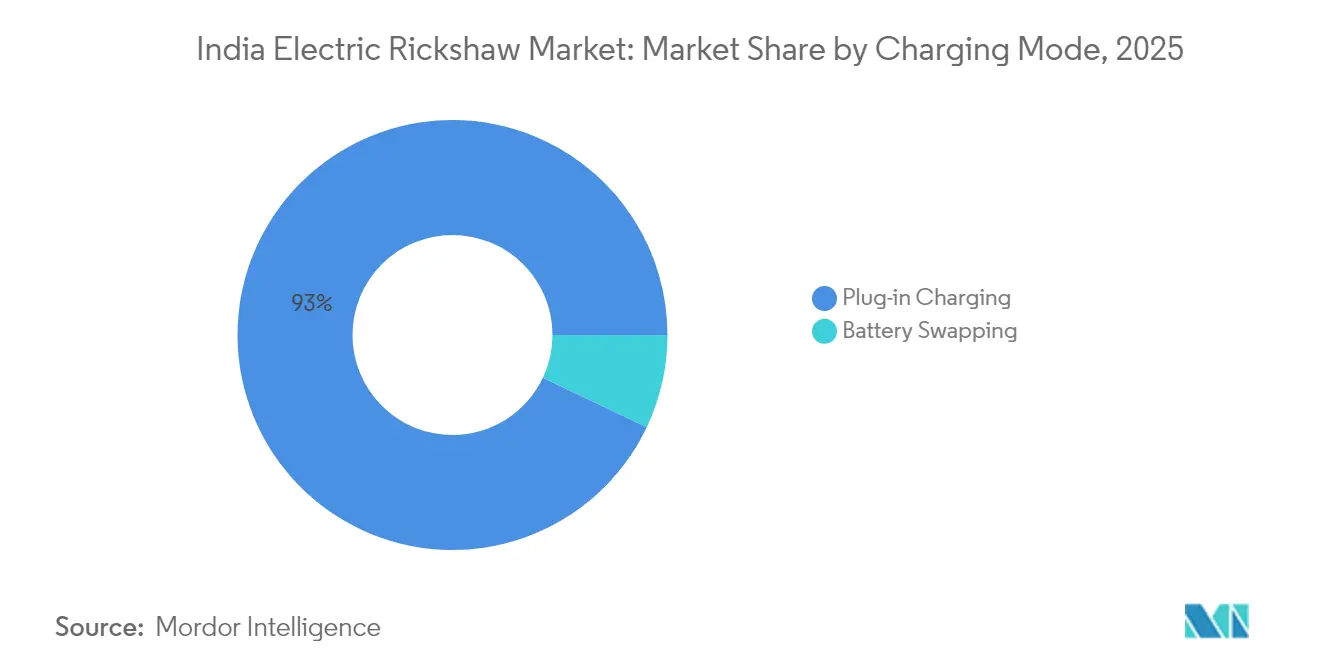
- In base alla modalità di ricarica, la ricarica plug-in ha dominato con una quota del 92.95% nel 2025, ma si prevede che la sostituzione delle batterie aumenterà a un CAGR del 42.30%.
- In base al modello di proprietà, i conducenti-proprietari individuali hanno controllato l'87.50% del volume del 2025, mentre i gestori di flotte hanno registrato il CAGR più rapido, pari al 30.10%.
- Per stato, l'Uttar Pradesh ha registrato il 37.80% delle vendite nel 2025; il Punjab mostra la traiettoria di crescita più elevata con un CAGR del 27.20%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei risciò elettrici in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| FAME-II e incentivi statali promuovono l'adozione del livello II | + 2.2% | Pan-India, con concentrazione nelle città di livello II | Medio termine (2-4 anni) |
| La domanda di mobilità condivisa aumenta nelle città in via di urbanizzazione | + 1.7% | Aree urbane e periurbane in tutta l'India | Medio termine (2-4 anni) |
| Le aziende di e-commerce adottano i risciò elettrici per il trasporto merci | + 1.5% | Città metropolitane, in espansione verso le città di livello II | A breve termine (≤ 2 anni) |
| Il riciclaggio delle batterie riduce i costi di proprietà | + 1.3% | Pan-India, con un impatto maggiore nei mercati consolidati | Medio termine (2-4 anni) |
| Modelli BaaS che riducono il capex iniziale | + 0.8% | Centri urbani con reti di ricarica sviluppate | A breve termine (≤ 2 anni) |
| I veicoli a tre ruote con motore a combustione interna saranno gradualmente eliminati a Delhi-NCR entro il 2030 | + 0.7% | Delhi-NCR, con ricadute su altre regioni metropolitane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Estensione dei sussidi FAME-II e incentivi statali per accelerare l'adozione del Tier-II
La continuità federale tra il programma FAME-II esteso e l'Electric Mobility Promotion Scheme 2024 mantiene intatti i sussidi per veicolo, abbassando le barriere di costo di acquisizione per i conducenti al di fuori delle principali aree metropolitane. Gli incentivi statali, che vanno dagli sconti sull'acquisto alle esenzioni dalla tassa di circolazione in Maharashtra, Karnataka e Delhi, accumulano ulteriori risparmi, rendendo i veicoli elettrici a tre ruote competitivi in termini di prezzo con i modelli a combustione interna al momento della vendita. La densità dei sussidi è fortemente correlata alle immatricolazioni; le valutazioni rivelano un aumento delle vendite del 46.16% per ogni aumento di una deviazione standard nell'intensità del supporto statale. Gli istituti finanziari locali segnalano periodi di ammortamento più brevi, incoraggiando una più ampia partecipazione al credito. Nel complesso, queste leve fiscali spingono il mercato indiano dei veicoli elettrici a tre ruote più in profondità nei cluster Tier-II sensibili ai costi, dove la domanda di trasporto informale è in forte aumento. [2] “Subsidy Impact on Electric Three-Wheeler Uptake,” IEEFA, ieefa.org
Crescente domanda di mobilità condivisa dell'ultimo miglio nelle città in rapida urbanizzazione
La rete di città di medie dimensioni in India, in continua espansione, fa ampio affidamento sui risciò elettrici per colmare le lacune del primo e dell'ultimo miglio nel trasporto pubblico. Le varianti elettriche riducono i costi di gestione a 0.50-0.70 rupie al km, rispetto alle 3-4 rupie al km della benzina o del metano, generando un immediato aumento dei profitti per i conducenti privati. Aggregatori di mobilità condivisa come Uber e Rapido stanno adottando i risciò elettrici per soddisfare i requisiti comunali in materia di emissioni inquinanti e la sensibilità al prezzo dei passeggeri. L'elevato utilizzo giornaliero amplifica l'arbitraggio dei costi del carburante, accelerando il ritorno sull'investimento iniziale più elevato. La prenotazione digitale semplificata aumenta la produttività delle risorse, rafforzando ulteriormente l'economia degli operatori e favorendo l'adozione nel mercato indiano dei veicoli elettrici a tre ruote.
La logistica dell'e-commerce adotta i risciò elettrici per le consegne intracittadine
I volumi crescenti della vendita al dettaglio online richiedono modalità di consegna agili e a basse emissioni, in grado di destreggiarsi tra la congestione urbana e l'accesso alle zone a traffico limitato. I veicoli elettrici a tre ruote offrono un risparmio sui costi del 20-25% per consegna rispetto ai piccoli furgoni diesel, soddisfacendo al contempo gli obiettivi ESG aziendali. Flipkart, Amazon India e le piattaforme di distribuzione alimentare stanno ampliando le flotte dedicate; l'accordo di fornitura di Bajaj per oltre 1,000 unità a Flipkart esemplifica questa tendenza. L'ottimizzazione dei percorsi basata sulla telematica aumenta il numero di consegne giornaliere, massimizzando il fatturato per veicolo. Con l'espansione della domanda di e-commerce nelle città secondarie, gli impegni delle piattaforme garantiscono agli OEM una visibilità pluriennale sui volumi.
Ecosistema di riciclaggio delle batterie al piombo-acido che riduce il costo totale di proprietà
Una catena di approvvigionamento a ciclo quasi chiuso recupera il 99% del piombo dalle batterie esauste, monetizzando il valore a fine vita e ammortizzando il prezzo di acquisto iniziale. I riciclatori locali pagano tariffe di riacquisto competitive, comprimendo efficacemente i costi di stoccaggio dell'energia durante il ciclo di vita. Poiché il 60% della domanda indiana di piombo-acido è già destinato al settore dei trasporti, i canali di raccolta sono maturi e ben distribuiti. Per i conducenti privati con problemi di liquidità, un valore residuo prevedibile rafforza la fiducia nel finanziamento e le rate mensili gestibili. Finché i prezzi delle batterie agli ioni di litio non scenderanno ulteriormente, questo dividendo derivante dal riciclo garantirà il vantaggio del piombo-acido in termini di volume nel mercato indiano dei veicoli elettrici a tre ruote.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Finanziamenti informali limitano gli acquisti dei conducenti | -2.1% | Pan-India, più grave nelle aree rurali | Medio termine (2-4 anni) |
| L'implementazione lenta dello standard per le batterie ostacola l'interoperabilità | -2.0% | Centri urbani con più operatori di sostituzione delle batterie | Medio termine (2-4 anni) |
| Problemi di sicurezza del telaio sulle strade rurali | -1.7% | Aree rurali e semiurbane con infrastrutture stradali scadenti | Medio termine (2-4 anni) |
| Batterie al piombo di bassa qualità provenienti da una fornitura non organizzata | -1.3% | Città di livello II e di livello III | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Canali di finanziamento frammentati e informali limitano gli acquisti degli autisti
La mancanza di canali di credito su larga scala mantiene elevati i tassi di interesse effettivi e bassi i rapporti prestito/valore, frenando l'adozione tra gli automobilisti indipendenti il cui sostentamento dipende dalle entrate giornaliere delle tariffe. La percezione del rischio tecnologico induce molti istituti di credito a trattare le varianti elettriche come beni non standard, restringendo le linee di credito nonostante i minori costi di gestione. I prestatori di denaro informali colmano il divario, ma applicano tassi punitivi, erodendo i benefici del costo totale di proprietà. Gli istituti di finanziamento allo sviluppo promuovono pool di finanziamenti misti per ridurre il rischio dei prestiti al dettaglio, ma l'implementazione rimane lenta al di fuori delle principali città. Finché le banche tradizionali non normalizzeranno la sottoscrizione per i veicoli elettrici a tre ruote, la crescita non raggiungerà il potenziale nei segmenti più sensibili all'accessibilità economica immediata.
Problemi di sicurezza relativi all'integrità del telaio sulle strade rurali
Superfici stradali irregolari e sovraccarichi evidenziano i limiti strutturali dei modelli a basso costo, alimentando la preoccupazione dei conducenti e i premi assicurativi più elevati. I sondaggi evidenziano instabilità, scarsa protezione dagli urti e timore di ribaltamento, soprattutto tra donne e passeggeri anziani. Poiché una quota considerevole della produzione proviene da piccoli assemblatori, l'adesione a standard strutturali uniformi è disomogenea. Gli enti finanziatori considerano il rischio di incidenti nel prezzo dei prestiti, limitando ulteriormente il flusso di credito. Una certificazione di sicurezza armonizzata e strutture di collaudo localizzate potrebbero dissipare queste preoccupazioni, ma i progressi rimangono disomogenei tra gli stati.
Analisi del segmento
Per tipo di veicolo: i trasportatori di merci sfruttano i vantaggi dell'e-commerce
La quota di mercato dei risciò elettrici in India è attualmente dominata dal segmento del trasporto passeggeri, che ha rappresentato l'83.45% delle vendite unitarie nel 2025, consolidando il suo ruolo di spina dorsale della mobilità condivisa intraurbana. Le tratte urbane ad alta densità e l'utilizzo per l'intera giornata consentono agli automobilisti di sfruttare i costi energetici al centesimo per chilometro, rafforzando la resilienza del segmento. I trasporti di merci, tuttavia, stanno registrando il CAGR più rapido, pari al 28.10%, poiché la vendita al dettaglio online spinge la domanda di consegne dell'ultimo miglio agili e a zero emissioni. Amazon India, Flipkart e gli operatori del quick-commerce stanno formalizzando le pipeline di approvvigionamento con OEM affermati, garantendo una crescita dei volumi prevedibile. Design specifici per segmento, come le carrozze refrigerate, ampliano i mercati target nella distribuzione alimentare e farmaceutica. La maggiore capacità di carico e l'integrazione telematica rendono i risciò elettrici per il trasporto merci un elemento essenziale dei futuri modelli di logistica urbana.
In termini di volume assoluto, le varianti per passeggeri continueranno a dominare il mercato indiano dei veicoli elettrici a tre ruote, ma il contributo in termini di valore delle unità cargo aumenterà costantemente grazie a un mix di specifiche premium. Le agevolazioni fiscali per i veicoli commerciali e gli hub dedicati alla distribuzione di micro-servizi nelle città di Livello II stimoleranno una maggiore penetrazione cumulativa del trasporto merci. Con l'inasprimento della congestione urbana, gli operatori del trasporto merci preferiranno i veicoli elettrici a tre ruote rispetto ai camion leggeri, consolidando il potenziale di crescita del segmento a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla potenza in uscita: le motorizzazioni ad alta potenza sbloccano casi d'uso premium
La quota di mercato dei risciò elettrici in India, in termini di potenza, è stata guidata dal segmento con motore da 1-1.5 kW, che ha rappresentato il 53.90% della domanda totale nel 2025. Questa fascia di potenza offre una coppia sufficiente per la guida in città con frequenti fermate e ripartenze, preservando al contempo la durata della batteria, rendendolo ideale per il tipico trasporto passeggeri. Gli operatori apprezzano la sua offerta equilibrata, con un costo iniziale accessibile e un'autonomia pratica, soprattutto nei cicli di utilizzo urbano intensivo.
Al contrario, i gruppi propulsori con potenza superiore a 1.5 kW stanno registrando la crescita più rapida nel mercato indiano dei risciò elettrici, con un CAGR del 30.95%, grazie all'aumento delle richieste di carico utile e dei requisiti di gestione delle pendenze. Il segmento sta beneficiando dei progressi nelle tecnologie degli assali elettrici, inclusi i controller motore integrati e gli involucri con grado di protezione IP, che ne migliorano la durata durante le intense condizioni monsoniche indiane e aumentano la fiducia della flotta.
La fascia di potenza più elevata supporta il trasporto di merci refrigerate, le stazioni di servizio in collina con forte pendenza e i servizi di ride-hailing premium che richiedono tempi di percorrenza più rapidi. I fornitori di componenti stanno localizzando magneti e statori, riducendo i contenuti importati e stabilizzando i prezzi. Con il miglioramento dell'economia unitaria, si prevede che il mercato indiano dei veicoli elettrici a tre ruote per la classe superiore a 1.5 kW amplierà la propria quota di fatturato, inaugurando un nuovo livello di competitività incentrato sulle prestazioni piuttosto che esclusivamente sui costi.
Per tipo di batteria: la chimica LFP interrompe il dominio delle tecnologie tradizionali
Nel 2025, le batterie al piombo-acido hanno mantenuto una quota di mercato del 71.40% grazie al basso costo di ingresso e all'elevato valore di riciclo. La familiarità dei meccanici locali e l'abbondanza di ricambi usati riducono al minimo i tempi di fermo per la manutenzione. Tuttavia, la limitata tolleranza alla profondità di scarica riduce l'autonomia reale delle batterie per risciò elettrici , costringendo a cicli di ricarica di più giorni che limitano i ricavi. Il calo dei prezzi delle celle e il miglioramento delle credenziali di sicurezza stanno spingendo le batterie agli ioni di litio LFP, che ora rappresentano la tecnologia in più rapida crescita con un CAGR del 37.10%. L'assemblaggio nazionale delle celle nell'ambito del programma di incentivi legati alla produzione riduce ulteriormente il divario di costo.
Stabilità termica, maggiore durata del ciclo e maggiore capacità utilizzabile offrono agli operatori più viaggi per carica, incrementando direttamente i guadagni. Gli OEM abbinano i pacchi batteria al litio (LFP) a sistemi avanzati di gestione della batteria che emettono avvisi di manutenzione predittiva, riducendo i guasti imprevisti. Con l'allungamento dei termini di garanzia, i finanziatori stanno rivalutando i valori residui, estendendo la durata dei prestiti. La quota di mercato indiana dei veicoli elettrici a tre ruote si orienterà verso i veicoli LFP accelererà una volta che i formati di celle standardizzati renderanno possibile l'interoperabilità dello scambio.
In base alla capacità della batteria: i pacchi di fascia media raggiungono il miglior rapporto costo-prestazioni
I pacchi batteria fino a 3 kWh hanno dominato con il 61.20% delle installazioni del 2025, adeguati per cicli di utilizzo urbano di 80-90 km. La loro massa ridotta consente telai più leggeri e riduce l'usura degli pneumatici, risultando appetibili per i conducenti indipendenti. Tuttavia, i percorsi più lunghi per i pendolari periurbani e gli hub logistici richiedono un'autonomia maggiore. La fascia di prezzo da 3 a 6 kWh è destinata a raggiungere un CAGR del 33.85%, garantendo un'autonomia reale di 110-160 km senza un'eccessiva inflazione dei prezzi. I progressi nella progettazione dei pacchi batteria aumentano la densità energetica gravimetrica, consentendo agli OEM di integrare capacità maggiori in modelli tradizionali.
I programmi di approvvigionamento all'ingrosso degli operatori di flotte privilegiano la classe da 3-6 kWh perché bilancia l'esborso iniziale con la flessibilità del percorso, riducendo i tempi di fermo per la ricarica a metà turno. Man mano che le stazioni di ricarica in deposito raggiungono potenze in kW più elevate, i tempi di ricarica si riducono, aumentando il potenziale di fatturato giornaliero. Di conseguenza, le dimensioni del mercato indiano dei veicoli elettrici a tre ruote attribuibili a pacchi di media capacità continueranno a crescere costantemente nel corso del decennio.
In base alla modalità di ricarica: la sostituzione della batteria aumenta i tempi di attività operativa
La ricarica plug-in ha dominato il 92.95% delle installazioni del 2025 grazie alla sua semplicità e compatibilità con le prese domestiche. Gli automobilisti che operano in zone rurali e semi-urbane fanno affidamento sulle ricariche notturne, sfruttando le tariffe più basse fuori orario di punta. Tuttavia, i modelli di business che richiedono una disponibilità dei veicoli pressoché continuativa subiscono perdite di produttività quando i veicoli sono vincolati per ore. La sostituzione delle batterie, con un CAGR del 42.30%, riduce i tempi di inattività a pochi minuti, un fattore di svolta per le flotte logistiche. L'accesso all'energia in abbonamento distribuisce i costi sull'utilizzo, allineandosi alle reali esigenze di flusso di cassa degli automobilisti con salario giornaliero.
Le bozze di policy che mirano a standardizzare le dimensioni dei pacchi promettono di sbloccare l'interoperabilità tra reti, un punto di svolta per l'adozione di massa. Gli investimenti dei colossi energetici nell'implementazione di stazioni di scambio rafforzano la fiducia che il mercato indiano dei veicoli elettrici a tre ruote godrà presto di una copertura urbana completa. Col tempo, strategie miste – ricarica notturna, scambio nelle ore di punta – domineranno le migliori pratiche operative delle flotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di proprietà: le flotte organizzate professionalizzano l'ecosistema
Nel 87.50, l'2025% dei veicoli elettrici a tre ruote era posseduto da singoli conducenti, a dimostrazione delle origini locali del settore. Percorsi informali, orari flessibili e lavoro familiare sono alla base della loro logica aziendale. Eppure, gli operatori di flotte professionali hanno registrato il CAGR più elevato, pari al 30.10%, integrando leasing, manutenzione e intermediazione digitale del trasporto merci in offerte chiavi in mano. Il programma di leasing con opzione di acquisto (LTO) di Alt Mobility mette in contatto i conducenti con gli aggregatori, garantendo guadagni certi che riducono il rischio del finanziamento.
I contratti commerciali con i giganti dell'e-commerce garantiscono un utilizzo prevedibile dei chilometri percorsi, giustificando investimenti in pacchi batteria più grandi e in sistemi telematici. La manutenzione basata sui dati riduce i tempi di fermo, migliorando la rotazione degli asset e prolungandone la durata. Con la standardizzazione degli approvvigionamenti da parte delle flotte, gli OEM acquisiscono visibilità sui volumi, consentendo la localizzazione dei componenti e la deflazione dei costi. Questo circolo virtuoso orienterà progressivamente il volume complessivo verso entità organizzate all'interno del mercato indiano dei veicoli elettrici a tre ruote.
Analisi geografica
L'Uttar Pradesh si è distinto nel 2025 con il 37.80% delle vendite nazionali, trainato da una densità urbana elevata, solidi incentivi politici e una rete di concessionari in fase di maturazione. Lo stato ha immatricolato 266,106 unità, a dimostrazione di come un approccio mirato tra agenzie nodali possa scalare rapidamente l'adozione. Il Bihar ha seguito con 89,683 unità, beneficiando dell'elevata dipendenza pro capite dai risciò per la mobilità a corto raggio e di incentivi che hanno compensato lo shock iniziale. La direttiva di Delhi di eliminare gradualmente i risciò alimentati a combustibili fossili entro il 2025, unitamente al progetto di 13,200 stazioni di ricarica, sta rimodellando il mix di trasporto della capitale a un ritmo accelerato.
Il Punjab, con una previsione di CAGR del 27.20%, combina la logistica dei mercati agricoli con la crescente necessità di spostamenti urbani per alimentare la domanda. Sussidi mirati e norme di immatricolazione semplificate accorciano i cicli di adozione. Il Maharashtra è leader nelle vendite di veicoli commerciali elettrici a livello nazionale; le sue 2,279 immatricolazioni di veicoli a tre ruote nel 2024 riflettono i bonus di rottamazione e le esenzioni dai pedaggi a livello statale. L'economia tecnologica del Karnataka supporta progetti pilota di ride-sharing basati su app, creando benchmark di utilizzo stabili che incoraggiano i finanziatori.
Le disparità infrastrutturali rimangono marcate. Chandigarh vanta il rapporto più elevato tra stazioni di ricarica e lunghezza della strada, mentre Delhi è al primo posto per numero assoluto di stazioni di ricarica, con un'unità ogni 12.5 km. Gli stati con agevolazioni tariffarie sull'elettricità uniformi e chiare linee guida comunali per i parcheggi stanno registrando un maggiore utilizzo per stazione di ricarica. Con l'adozione da parte di un numero sempre maggiore di stati di programmi di dismissione graduale dei veicoli a combustione interna, il mercato indiano dei veicoli elettrici a tre ruote assisterà a una diffusione geografica della domanda al di là dei corridoi dei primi utilizzatori, bilanciando la concentrazione nordcentrica con le sacche di crescita meridionali e occidentali.
Panorama normativo
Il quadro normativo indiano per i risciò elettrici si basa sulle Central Motor Vehicles Rules (Regole centrali per i veicoli a motore) del Ministero dei trasporti stradali e delle autostrade (MoRTH), con requisiti di sicurezza e costruzione sempre più standardizzati attraverso la norma BIS IS 18294:2023 per risciò ed e-cart e riferimenti di sicurezza per le batterie come AIS-156 e AIS-038 (Rev 2). Il supporto alla domanda e la formalizzazione legata alla conformità sono di competenza del Ministero dell'Industria pesante, dove il programma PM E-DRIVE, operativo dal 1° ottobre 2024, fornisce incentivi per risciò ed e-cart idonei fino al 31 marzo 2028, rafforzando la mobilità dell'ultimo miglio e le applicazioni commerciali.
L'applicazione delle norme in materia di qualità e tracciabilità della produzione si sta intensificando. Il Ministero dei Trasporti e delle Autostrade (MoRTH) ha pubblicato una bozza di norme che renderanno gli audit degli impianti di produzione da parte di enti di collaudo dei veicoli un prerequisito per l'omologazione, a partire dal 1° aprile 2026. Una proposta separata, attualmente in fase di valutazione, mira a un cambiamento tecnologico, rendendo obbligatori i pacchi batteria agli ioni di litio conformi ai requisiti prestazionali AIS-156 per i risciò e i carrelli elettrici di nuova produzione a partire dal 1° aprile 2027, previa pubblicazione nella Gazzetta Ufficiale e consultazione con le parti interessate.
Analisi della catena del valore
La catena del valore dei risciò elettrici in India comprende fornitori di componenti (motori, centraline, cablaggi, illuminazione, pneumatici), sistemi di accumulo di energia (produttori di batterie al piombo e agli ioni di litio, oltre a fornitori di BMS), produttori di telai e carrozzerie e assemblatori finali/OEM. A questi si aggiungono le reti di concessionari, le società finanziarie e di leasing e l'assistenza post-vendita tramite officine locali e centri di assistenza autorizzati. L'aspetto economico delle batterie influenza le decisioni di approvvigionamento, poiché le batterie al piombo rimangono prevalenti grazie al basso costo iniziale e a un consolidato ecosistema di riciclo e riacquisto. La domanda di batterie agli ioni di litio (incluse le LFP) è maggiormente legata alla maggiore durata del ciclo di vita, alla maggiore capacità utilizzabile e alle crescenti aspettative in materia di conformità alle norme di sicurezza AIS-156.
A valle, la distribuzione e l'utilizzo riflettono sempre più flotte organizzate, aggregatori di mobilità condivisa e acquirenti di logistica per l'e-commerce che acquistano all'ingrosso e danno priorità a tempi di attività, telematica e SLA di servizio. La ricarica e la fornitura di energia sono ancora dominate dalla ricarica domestica e presso i depositi, sebbene le reti di scambio e le partnership per la ricarica rapida stiano diventando più visibili nei corridoi commerciali. Ciò aggiunge nuovi nodi alla catena (operatori di scambio, proprietari di stazioni in franchising, piattaforme di abbonamento energetico). Il passaggio alla produzione certificata a partire da aprile 2026, collegato alle verifiche degli impianti di produzione per l'omologazione, aggiunge un livello formale di conformità a monte e favorisce i produttori con processi controllati, documentazione di test e relazioni stabili con i fornitori.
Panorama competitivo
Partecipano oltre 575 produttori, ma la leadership si sta concentrando su marchi con una scalabilità e una capacità di servizio elevate. Mahindra Last Mile Mobility si sta evolvendo come attore chiave, sfruttando la sua presenza in tutta l'India e una partnership con Vidyut per lanciare un finanziamento in abbonamento per le batterie. Bajaj Auto sta incrementando la produzione della sua linea Chakan, confermando che i consolidati sistemi di qualità OEM e le reti di ricambi incontrano il favore degli acquirenti avversi al rischio. YC Electric sta espandendo la propria offerta attraverso modelli aggressivi in termini di prezzo, rivolti ai segmenti rurali e Tier III.
L'azienda locale Euler Motors è specializzata in applicazioni per il trasporto merci, collaborando con flotte di e-commerce per convalidare le affermazioni sul costo totale di proprietà tramite dashboard di dati. Battery Smart si concentra esclusivamente sullo scambio, utilizzando modelli di franchising a basso impiego di capitale per espandere la densità della rete. L'annuncio dell'ingresso di Hyundai nel gennaio 2025 porta un'ingegneria di alta precisione, alzando l'asticella in termini di caratteristiche di sicurezza ed efficienza energetica su tutta la linea. [3] Jee-hyun Kim, “Hyundai lancia l'iniziativa E-Rickshaw in India”, The Chosun Ilbo, chosun.com
L'attenzione strategica si sta spostando dall'hardware standalone alle proposte di valore per l'intero ciclo di vita. Il piano di abbonamento alla batteria di Piaggio riduce il costo franco concessionario a 259,000 rupie indiane, ampliando il canale di acquisto. Mahindra sperimenta pacchetti energetici a tariffa chilometrica abbinati a garanzie estese. Gli OEM stanno inoltre facendo pressioni sulle aziende di servizi pubblici per la categorizzazione tariffaria delle flotte, garantendo la visibilità dei costi dell'elettricità a lungo termine. Con la convergenza di tecnologia e modelli di finanziamento, la differenziazione si baserà sulla completezza dell'ecosistema – disponibilità dei pezzi di ricambio, garanzie di operatività e gestione del valore residuo – piuttosto che sul solo prezzo unitario.
Leader del settore dei risciò elettrici in India
-
Veicolo elettrico YC
-
Auto elettrica Saera Pvt. Ltd.
-
Mahindra Electric Mobility Ltd.
-
Terra Motors India Corp.
-
Piaggio Veicoli Pvt. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Euler Motors ha annunciato un piano di investimenti per l'anno fiscale 27 pari a 300-400 crore di rupie per raddoppiare la propria capacità produttiva. L'attenzione agli investimenti evidenzia la crescente domanda di veicoli elettrici a tre ruote orientati al trasporto merci e spinge la concorrenza verso una produzione su larga scala e catene di approvvigionamento localizzate.
- Febbraio 2026: Mahindra Last Mile Mobility ha lanciato l'autorickshaw elettrico Udo su una nuova piattaforma modulare per veicoli elettrici, realizzata con un investimento di oltre 500 crore di rupie. Il prodotto utilizza una batteria agli ioni di litio da 11.7 kWh ed è posizionato in base a una maggiore autonomia e a un utilizzo più efficiente, rafforzando il cambiamento del mercato verso auto elettriche di livello 5 con specifiche più elevate e un approvvigionamento di flotte più strutturato.
- Ottobre 2024: Saera Electric Auto ha stretto una partnership con la piattaforma logistica Porter per la fornitura di veicoli elettrici a tre ruote di livello 3 e 5 da impiegare a Delhi e Bengaluru, con un obiettivo dichiarato di 500 veicoli al mese per città. L'accordo riflette la crescente domanda istituzionale di veicoli elettrici a tre ruote per la logistica dell'ultimo miglio e sottolinea l'importanza degli impegni in termini di assistenza e tempi di attività per acquisire clienti commerciali.
Ambito e metodologia
Il risciò elettrico è un veicolo a tre ruote alimentato elettricamente utilizzato principalmente per il trasporto commerciale di passeggeri e merci. Il risciò elettrico è anche conosciuto come tuk-tuk elettrico e toto. Utilizza una batteria e un gruppo propulsore elettrificato per spingere il veicolo. Il mercato indiano dei risciò elettrici è segmentato per utente finale, tipo di batteria, capacità della batteria e stato.
Per utente finale, il mercato è segmentato in vettori passeggeri e vettori merci. In base al tipo di batteria, il mercato è segmentato in batterie agli ioni di litio, al piombo e altri tipi. In base alla capacità della batteria, il mercato è segmentato fino a 3 KWh e oltre 3 KWh. Per stato, il mercato è segmentato in Maharashtra, Uttar Pradesh, Tamil Nadu, Rajasthan, Punjab, Karnataka, Delhi, Telangana e resto dell'India. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
| Trasportatori passeggeri |
| Vettori di merci |
| Fino a 1 kW |
| 1 - 1.5 kW |
| Oltre 1.5 kW |
| Al piombo |
| Agli ioni di litio (NMC/NCA) |
| Agli ioni di litio (LFP) |
| Altre sostanze chimiche (Li-polimero, Ni-MH) |
| Fino a 3 kWh |
| 3 - 6 kWh |
| Oltre 6 kWh |
| Ricarica plug-in |
| Sostituzione della batteria |
| Proprietari-conducenti individuali |
| Operatori di flotte |
| Aggregatori / Piattaforme MaaS |
| Uttar Pradesh |
| Delhi |
| Maharashtra |
| Bihar |
| Rajasthan |
| Karnataka |
| Tamil Nadu |
| Punjab |
| Telangana |
| Resto dell'India |
| Per tipo di veicolo | Trasportatori passeggeri |
| Vettori di merci | |
| Per potenza | Fino a 1 kW |
| 1 - 1.5 kW | |
| Oltre 1.5 kW | |
| Per tipo di batteria | Al piombo |
| Agli ioni di litio (NMC/NCA) | |
| Agli ioni di litio (LFP) | |
| Altre sostanze chimiche (Li-polimero, Ni-MH) | |
| Per capacità della batteria | Fino a 3 kWh |
| 3 - 6 kWh | |
| Oltre 6 kWh | |
| Per modalità di ricarica | Ricarica plug-in |
| Sostituzione della batteria | |
| Per modello di proprietà | Proprietari-conducenti individuali |
| Operatori di flotte | |
| Aggregatori / Piattaforme MaaS | |
| Per stato | Uttar Pradesh |
| Delhi | |
| Maharashtra | |
| Bihar | |
| Rajasthan | |
| Karnataka | |
| Tamil Nadu | |
| Punjab | |
| Telangana | |
| Resto dell'India |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato indiano dei veicoli elettrici a tre ruote?
Si stima che nel 2026 il mercato indiano dei risciò elettrici avrà un valore di 1.62 miliardi di dollari e si prevede che raggiungerà i 3.14 miliardi di dollari entro il 2031, con un CAGR del 14.12% nel periodo di previsione (2026-2031).
Quale segmento sta crescendo più rapidamente nel mercato indiano dei veicoli elettrici a tre ruote?
Il segmento dei veicoli per il trasporto merci è quello in più rapida crescita per tipologia di veicolo, con un CAGR del 28.10% fino al 2031.
In che modo i modelli Battery-as-a-Service influenzano l'adozione?
Il BaaS riduce i costi iniziali del 35-40%, allinea i pagamenti dell'energia all'utilizzo del veicolo e attrae sia i gestori di flotte sia i singoli conducenti.
Quale tipo di batteria sta guadagnando terreno?
Le batterie al litio ferro fosfato (LFP) sono il tipo di batteria in più rapida crescita nel mercato indiano dei risciò elettrici, con un CAGR del 37.10%.
Quali cambiamenti politici hanno avuto il maggiore impatto?
L'estensione degli incentivi federali previsti dall'EMPS 2024 e l'obbligo di Delhi di ritirare i veicoli a tre ruote con motore a combustione interna entro il 2025 sono due fattori normativi fondamentali.
Quale stato è attualmente leader nelle vendite di veicoli elettrici a tre ruote?
L'Uttar Pradesh è in testa con il 37.80% delle vendite nazionali nel 2025, sostenuto da forti incentivi politici e da un elevato numero di passeggeri urbani.


