

Panoramica di mercato
| Periodo di studio | 2017 - 2029 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2029 |
| Dimensione del mercato (2025) | 3.31 miliardo di dollari |
| Dimensione del mercato (2029) | 14.79 miliardo di dollari |
| Tasso di crescita (2025 - 2029) | 45.44% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato delle auto elettriche in India di Mordor Intelligence
Si stima che il mercato indiano delle auto elettriche avrà un valore di 3.31 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14.79 miliardi di dollari entro il 2029, con una crescita a un CAGR del 45.44% nel periodo di previsione (2025-2029).
Il panorama del mercato dei veicoli elettrici in India sta attraversando una fase di trasformazione, caratterizzata da un notevole sviluppo infrastrutturale e da progressi tecnologici. Il paese ha compiuto passi da gigante nell'espansione della sua rete di infrastrutture di ricarica, con il numero di stazioni di ricarica pubbliche che ha raggiunto quota 10,900 nel 2022, segnando una pietra miliare cruciale nell'affrontare i problemi di ansia da autonomia. Questa espansione è stata completata da soluzioni innovative nella tecnologia dei veicoli elettrici, con i produttori che si sono concentrati sullo sviluppo di soluzioni di alimentazione più efficienti e convenienti. La posizione proattiva del governo attraverso politiche come il programma Production Linked Incentive (PLI) ha creato un ambiente favorevole per gli operatori nazionali e internazionali per investire nel settore, promuovendo innovazione e concorrenza.
L'industria automobilistica ha assistito a un'impennata degli impegni dei produttori verso l'elettrificazione, con sia i player affermati che i nuovi entranti che hanno effettuato investimenti sostanziali. Tata Motors, mantenendo la sua posizione di leader di mercato con una quota di mercato dei veicoli elettrici del 33.29% nel 2023, ha dimostrato la fattibilità della produzione nazionale nel segmento dei veicoli elettrici. Anche i marchi di lusso internazionali hanno mostrato un crescente interesse per il mercato indiano, con Mercedes-Benz che ha raggiunto vendite significative di oltre 14,000 unità nel 2021, indicando una crescente accettazione da parte dei consumatori delle auto elettriche premium in India. Questi sviluppi sono stati accompagnati da un'ondata di lanci di nuovi modelli, in particolare nei segmenti SUV e berline, offrendo ai consumatori una gamma più ampia di opzioni in diverse fasce di prezzo.
Il panorama tecnologico della panoramica del settore dei veicoli elettrici in India si sta evolvendo rapidamente, con un'attenzione particolare alla tecnologia delle batterie e alle soluzioni di ricarica. Le proiezioni del settore indicano che i prezzi dei pacchi batteria dovrebbero scendere a 112 USD/kWh entro il 2030, rendendo potenzialmente le auto elettriche in India più accessibili a una base di consumatori più ampia. I produttori stanno investendo sempre di più in ricerca e sviluppo per migliorare l'efficienza delle batterie, l'autonomia e le velocità di ricarica, esplorando anche tecnologie alternative come le batterie allo stato solido. Questa progressione tecnologica è supportata da collaborazioni tra aziende automobilistiche e fornitori di tecnologia, portando a innovazioni in settori quali i sistemi di gestione delle batterie e la regolazione termica.
Il mercato sta vivendo un cambiamento nelle preferenze dei consumatori, con una crescente consapevolezza della sostenibilità ambientale che guida la domanda di veicoli elettrici. I segmenti di lusso e premium hanno mostrato una particolare resilienza, con i produttori che segnalano una forte crescita delle vendite in queste categorie. Il settore sta assistendo a una tendenza verso la localizzazione della produzione e delle catene di fornitura, con diverse aziende che annunciano piani per stabilire stabilimenti di produzione in India. Si prevede che questa spinta alla localizzazione ridurrà i costi, migliorerà l'efficienza della catena di fornitura e creerà un ecosistema più sostenibile per la produzione di veicoli elettrici nel paese. Il mercato sta anche assistendo all'emergere di nuovi modelli di business, tra cui servizi di abbonamento e opzioni di leasing delle batterie, rendendo i veicoli elettrici più accessibili a diversi segmenti di consumatori.
Tendenze e approfondimenti sul mercato delle auto elettriche in India
Le iniziative governative e le norme rigorose guidano la rapida crescita del mercato dei veicoli elettrici in India
- Il mercato indiano dei veicoli elettrici (EV) è in una fase di crescita, con il governo che formula attivamente strategie per combattere l’inquinamento. Il programma Fame India, lanciato nel 2015, ha svolto un ruolo fondamentale nel promuovere l’elettrificazione dei veicoli. Basandosi sul suo successo, Fame Phase 2, attiva fino ad aprile 2022, ha ulteriormente rafforzato le vendite di veicoli elettrici, soprattutto nel 2021, con il governo che offre sussidi come sovvenzioni di 10,000 INR per auto elettriche con capacità della batteria fino a 15 kWh.
- I governi statali di tutta l’India stanno incorporando sempre più autobus elettrici nelle loro flotte, con l’obiettivo di passare dagli autobus con motore a combustione interna (ICE). Questa mossa non solo riduce i costi operativi, ma riduce anche le emissioni di carbonio e migliora la qualità dell’aria. Con una mossa degna di nota, il governo di Delhi ha dato il via libera all’appalto di 300 nuovi autobus elettrici (AC) a pianale ribassato nel marzo 2021, di cui 100 in circolazione nel gennaio 2022. Queste iniziative hanno contribuito a un significativo aumento del 62.58% della domanda di autobus elettrici. veicoli commerciali in India nel 2022 rispetto al 2021.
- La domanda di auto elettriche è aumentata negli ultimi tempi, spinta dall’introduzione di norme rigorose da parte del governo. Nell'agosto 2021, il governo indiano ha presentato la politica di rottamazione dei veicoli, mirata all'eliminazione graduale dei veicoli inquinanti e non idonei, indipendentemente dalla loro età. Questa politica, che sarà attuata entro il 2024, sta indirizzando i consumatori verso le auto elettriche. Inoltre, il governo ha fissato l’obiettivo ambizioso di avere il 30% di tutte le auto in India elettrificate entro il 2030. Queste iniziative sono destinate a stimolare le vendite di auto elettriche durante il periodo 2024-2030 in India.

Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- Si prevede che la popolazione indiana, spinta da fattori quali una fascia demografica giovane e il miglioramento dell’assistenza sanitaria, raggiungerà i 1,522.77 milioni entro il 2030, riflettendo una crescita costante
- La spesa dei consumatori per l’acquisto di veicoli nell’Asia-Pacifico, come esemplificato dall’India, mostra segnali di cauto ottimismo nel periodo 2022-2023, dopo un periodo di volatilità
- I tassi di interesse automobilistici indiani hanno mostrato una costante tendenza al ribasso, guidata dalle misure della RBI e dall'evoluzione delle pratiche di prestito
- Il mercato indiano delle stazioni di ricarica per veicoli elettrici aumenterà con 6,800 stazioni di ricarica lenta e 4,100 stazioni di ricarica rapida nel 2022
- Vari nuovi ingressi e lanci di nuovi prodotti potrebbero accelerare il mercato delle batterie in India
- Si prevedeva che i numerosi aumenti fiscali nel paese avrebbero fatto aumentare i prezzi del carburante nel 2023
- Si prevede che il PIL pro capite dell’India sosterrà la crescita, raggiungendo i 4,205.47 dollari entro il 2030
- Il percorso dell’India verso un’inflazione più bassa pone le basi per la resilienza economica e la fiducia degli investitori
- Si prevede che i ricavi complessivi derivanti dalle corse condivise in India aumenteranno costantemente, guidati da fattori come i progressi tecnologici, l’urbanizzazione e il cambiamento delle preferenze dei consumatori
- Le vendite di veicoli elettrici in India sono aumentate a causa del calo dei prezzi delle batterie e degli incentivi governativi
- Il mercato della vendita di auto usate in India presenta un panorama ricco di opportunità e crescita
- Nel settore delle autovetture ICE-CNG in India, Suzuki è in testa, seguita da Hyundai, con Tata Motors in notevole crescita; marchi come Toyota e Renault devono affrontare sfide a causa del calo della produzione
Analisi del segmento: configurazione del veicolo
Segmento SUV nel mercato delle auto elettriche in India
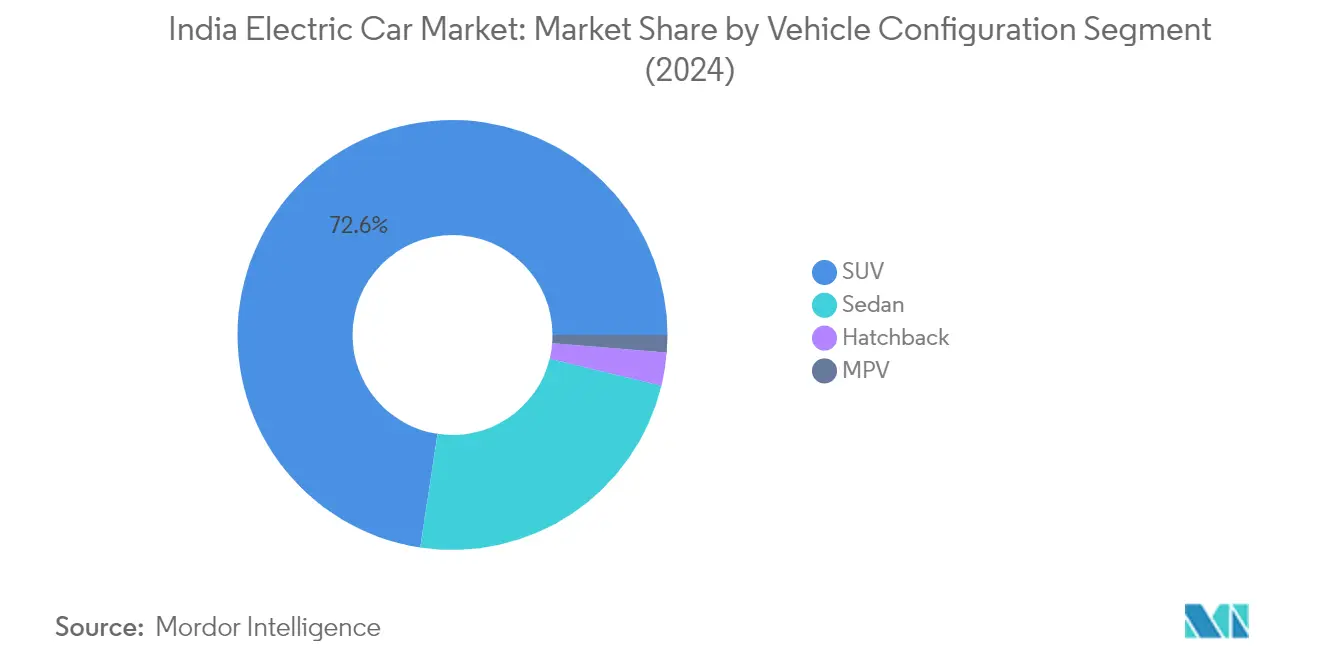
Il segmento Sports Utility Vehicle (SUV) domina il mercato indiano delle auto elettriche per passeggeri, con una quota di mercato di circa il 73% nel 2024, con vendite che hanno raggiunto le 129,124 unità. Questa posizione dominante può essere attribuita a diversi fattori, tra cui la crescente preferenza dei consumatori per veicoli che offrono maggiore altezza da terra, interni spaziosi e una qualità costruttiva robusta adatta alle condizioni stradali indiane. La popolarità del segmento è ulteriormente rafforzata dall'introduzione di più modelli di SUV elettrici a diverse fasce di prezzo, rendendoli accessibili a una base di consumatori più ampia. I principali produttori automobilistici si sono concentrati strategicamente sul lancio di SUV elettrici, riconoscendo il forte potenziale di mercato del segmento e la domanda dei consumatori. Inoltre, i progressi tecnologici nella tecnologia delle batterie e nell'infrastruttura di ricarica dei veicoli elettrici hanno affrontato i problemi di ansia da autonomia, rendendo i SUV elettrici più pratici sia per i viaggi urbani che interurbani.
Segmento Hatchback nel mercato delle auto elettriche in India
Il segmento delle hatchback sta emergendo come la categoria in più rapida crescita nel mercato delle auto elettriche in India, e si prevede che registrerà una crescita notevole tra il 2024 e il 2029. Questa impennata è guidata dalla crescente domanda dei consumatori di veicoli elettrici convenienti e compatti, in particolare nelle aree urbane dove la manovrabilità e la comodità del parcheggio sono fattori cruciali. I produttori di automobili stanno rispondendo a questa tendenza introducendo nuovi modelli di hatchback elettrici con capacità di autonomia migliorate e strategie di prezzo competitive. La crescita del segmento è ulteriormente supportata dalle iniziative governative che promuovono la mobilità elettrica e dall'espansione dell'infrastruttura di ricarica nelle principali città. Inoltre, i miglioramenti tecnologici nell'efficienza delle batterie e i costi di produzione ridotti stanno rendendo le hatchback elettriche più accessibili ai consumatori indiani attenti al prezzo. L'attrattiva del segmento è rafforzata dai minori costi di manutenzione e dalla crescente consapevolezza ambientale tra gli abitanti delle città.
Segmenti rimanenti nella configurazione del veicolo
I segmenti delle berline elettriche e dei veicoli multiuso (MPV) completano il panorama del mercato delle auto elettriche in India, ognuno dei quali soddisfa esigenze e preferenze distinte dei consumatori. Il segmento delle berline elettriche attrae i consumatori attenti al lusso che cercano un design sofisticato e caratteristiche premium, servendo anche i mercati aziendali e delle flotte. Gli MPV, d'altro canto, sono mirati alle famiglie più numerose e al settore del trasporto passeggeri commerciale, offrendo versatilità ed efficienza dello spazio. Entrambi i segmenti stanno assistendo a una continua innovazione in termini di tecnologia delle batterie, capacità di autonomia e soluzioni di ricarica. I produttori si stanno concentrando sempre di più sulla localizzazione della produzione e sullo sviluppo di caratteristiche specifiche per il mercato per migliorarne l'attrattiva. Questi segmenti beneficiano anche dello sviluppo dell'ecosistema complessivo per i veicoli elettrici, tra cui infrastrutture di ricarica migliorate e politiche governative di supporto.
Analisi del segmento: categoria carburante
Segmento BEV nel mercato delle auto elettriche in India
I veicoli elettrici a batteria (BEV) dominano il mercato delle auto elettriche in India, con una quota di mercato di circa il 79% nel 2024, trainati da un solido supporto governativo e da una crescente accettazione da parte dei consumatori. La posizione di leadership del segmento è rafforzata dai continui progressi tecnologici nella tecnologia delle batterie e dall'espansione dell'infrastruttura di ricarica nelle principali città. I principali produttori di automobili stanno espandendo i loro portafogli BEV con il lancio di nuovi modelli in diverse fasce di prezzo, dalle auto cittadine economiche ai SUV premium. La crescita del segmento è ulteriormente supportata da incentivi statali, aliquote GST ridotte e agevolazioni fiscali che rendono i BEV sempre più attraenti per i consumatori indiani. Inoltre, le capacità di autonomia in miglioramento e la riduzione dei costi delle batterie stanno affrontando le principali preoccupazioni dei consumatori in merito all'adozione, mentre l'espansione della rete di ricarica pubblica e privata sta migliorando la fattibilità pratica dei BEV per l'uso quotidiano.
Segmento FCEV nel mercato delle auto elettriche in India
Il segmento dei veicoli elettrici a celle a combustibile (FCEV) sta emergendo come la categoria in più rapida crescita nel mercato delle auto elettriche in India, con un potenziale di crescita significativo dal 2024 al 2029. Questa notevole traiettoria di crescita è supportata da crescenti investimenti nelle infrastrutture per l'idrogeno e dal crescente supporto governativo per la tecnologia delle celle a combustibile a idrogeno. Il segmento sta assistendo a un crescente interesse da parte di case automobilistiche nazionali e internazionali che stanno pianificando di introdurre modelli FCEV nel mercato indiano. L'implementazione della National Hydrogen Mission sta creando un ambiente favorevole per l'adozione di FCEV, con investimenti pianificati nelle infrastrutture di produzione e distribuzione dell'idrogeno. Inoltre, diversi governi statali stanno sviluppando politiche per promuovere la tecnologia delle celle a combustibile a idrogeno, mentre gli istituti di ricerca stanno lavorando per far progredire la tecnologia FCEV per migliorare l'efficienza e ridurre i costi.
Segmenti rimanenti nella categoria carburante
I segmenti Hybrid Electric Vehicle (HEV) e Plug-in Hybrid Electric Vehicle (PHEV) rappresentano importanti tecnologie di transizione nel percorso dell'India verso la completa elettrificazione dei veicoli. Gli HEV continuano ad attrarre i consumatori che cercano una migliore efficienza nei consumi senza ansia da autonomia, mentre i PHEV offrono la flessibilità delle modalità di guida sia elettrica che convenzionale. Questi segmenti sono particolarmente interessanti per i produttori di auto di lusso che stanno introducendo modelli ibridi premium sul mercato indiano. La crescente accettazione della tecnologia ibrida tra i consumatori indiani è supportata dalla crescente consapevolezza dei benefici ambientali e dal costo totale di proprietà inferiore rispetto ai veicoli convenzionali. Entrambi i segmenti stanno assistendo a un'offerta di modelli ampliata in varie categorie di veicoli, dalle berline ai SUV, offrendo ai consumatori diverse opzioni nella loro transizione verso soluzioni di mobilità più pulite.
Panorama competitivo
Le migliori aziende nel mercato delle auto elettriche in India
Il mercato indiano delle auto elettriche è caratterizzato da affermati giganti dell'automotive e da aziende indiane emergenti di auto elettriche che stanno attivamente plasmando il settore attraverso innovazione continua e iniziative strategiche. Le aziende si stanno concentrando sempre di più sullo sviluppo di tecnologie avanzate per le batterie, sull'espansione delle reti di infrastrutture di ricarica e sull'introduzione di nuovi modelli in diversi segmenti di prezzo per catturare le diverse preferenze dei consumatori. Il panorama competitivo è caratterizzato da significativi investimenti in ricerca e sviluppo, in particolare in aree come l'efficienza delle batterie, l'ottimizzazione dell'autonomia e le funzionalità di connettività intelligenti. Gli operatori del mercato stanno anche rafforzando le loro posizioni attraverso partnership strategiche con fornitori di tecnologia, aziende di infrastrutture di ricarica e produttori di componenti. Inoltre, i produttori stanno enfatizzando la localizzazione della produzione, lo sviluppo di catene di fornitura nazionali e l'istituzione di strutture di produzione di veicoli elettrici dedicate per raggiungere la competitività sui costi e soddisfare la crescente domanda.
Mercato dominato dai giganti della produzione locale
Il mercato indiano delle auto elettriche presenta un mix di potenze automobilistiche nazionali e produttori internazionali, con gli attori locali che detengono una quota di mercato significativa dei veicoli elettrici per azienda in India attraverso le loro consolidate capacità di produzione e reti di distribuzione. I conglomerati automobilistici tradizionali stanno sfruttando la loro infrastruttura esistente e la presenza del marchio per accelerare la loro transizione nel segmento dei veicoli elettrici, mentre i nuovi entranti si stanno differenziando attraverso l'innovazione tecnologica e le offerte specializzate di veicoli elettrici. La struttura del mercato si sta evolvendo da un panorama frammentato a uno più consolidato, poiché le aziende formano alleanze strategiche e joint venture per condividere la tecnologia, ridurre i costi di sviluppo e accelerare la penetrazione del mercato.
Il settore sta assistendo a una maggiore collaborazione tra produttori di automobili e aziende tecnologiche, in particolare nelle aree di sviluppo delle batterie, soluzioni di ricarica e funzionalità delle auto connesse. I principali gruppi automobilistici stanno acquisendo o stringendo partnership con startup di veicoli elettrici per acquisire rapidamente capacità tecnologiche e presenza sul mercato. Queste mosse strategiche stanno rimodellando le dinamiche competitive, con aziende che si concentrano sull'integrazione verticale per controllare i componenti chiave della catena del valore dei veicoli elettrici e garantire la sostenibilità a lungo termine nel mercato.
Innovazione e infrastrutture guidano il successo futuro
Il successo nel mercato indiano delle auto elettriche dipende sempre di più dalla capacità delle aziende di sviluppare veicoli accessibili ma tecnologicamente avanzati, costruendo al contempo solide reti di infrastrutture di ricarica. Gli operatori storici devono concentrarsi sull'espansione del loro portafoglio prodotti in diversi segmenti di prezzo, investendo in infrastrutture di ricarica e sviluppando soluzioni localizzate adatte alle condizioni indiane e alle preferenze dei consumatori. Le aziende devono stabilire solide partnership con produttori di batterie, fornitori di tecnologia e operatori di infrastrutture di ricarica, mantenendo al contempo l'attenzione sulle reti di assistenza post-vendita e sui sistemi di supporto clienti per costruire una fedeltà al marchio a lungo termine.
Per i nuovi entranti e i marchi sfidanti, la differenziazione attraverso caratteristiche innovative, prezzi competitivi ed esperienza cliente superiore sarà fondamentale per guadagnare quote di mercato dei veicoli elettrici. Le aziende devono destreggiarsi tra quadri normativi in continua evoluzione, tra cui standard sulle emissioni e normative sulla sicurezza, mantenendo al contempo la conformità con le politiche governative che promuovono la mobilità elettrica. La capacità di adattarsi alle mutevoli preferenze dei consumatori, gestire le complessità della catena di fornitura e mantenere la competitività dei costi attraverso la localizzazione saranno fattori di successo critici. Inoltre, sviluppare solide reti di concessionari, garantire un servizio post-vendita affidabile e creare fiducia nei consumatori nella tecnologia EV saranno essenziali per una crescita sostenibile nel mercato.
Leader del settore delle auto elettriche in India
BYD India Private Limited
Hyundai Motor India limitata
Mahindra & Mahindra Limited
MG Motor India Limited privata
Tata Motors Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- agosto 2023:Il Dipartimento di Polizia di Dubai ha aggiunto una Mercedes EQS 580 elettrica alla sua flotta di auto di lusso e veicoli ecologici per pattugliare le strade.
- Luglio 2023: Mercedes Benz Camiones y Buses Argentina ha annunciato un ulteriore investimento di 30 milioni di USD. Questo si aggiunge ai 20 milioni di USD annunciati da Mercedes-Benz Camiones y Buses sette mesi fa. Gli investimenti sono finalizzati alla creazione di un centro logistico e industriale all'avanguardia a Zárate.
- Luglio 2023:Mercedes-Benz ha prorogato di almeno un altro mese, fino alla fine di agosto, la sospensione del secondo turno di lavoro in corso presso lo stabilimento brasiliano di São Bernardo do Campo, noto per la produzione di telai per camion e autobus.
Ambito del rapporto sul mercato delle auto elettriche in India
Le autovetture sono suddivise in segmenti in base alla configurazione del veicolo. BEV, FCEV, HEV, PHEV sono suddivise in segmenti in base alla categoria di carburante.Configurazione del veicolo
| Veicoli passeggeri | Hatchback |
| Veicolo multiuso | |
| Berlina | |
| Sport Utility Vehicle |
Categoria di carburante
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configurazione del veicolo | Veicoli passeggeri | Hatchback |
| Veicolo multiuso | ||
| Berlina | ||
| Sport Utility Vehicle | ||
| Categoria di carburante | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende le autovetture.
- Tipo di carrozzeria del veicolo - Ciò include vari tipi di carrozzeria come berline, berline, veicoli utilitari sportivi e veicoli multiuso.
- Categoria di carburante - La categoria copre esclusivamente i sistemi di propulsione elettrica, compresi vari tipi come HEV (veicoli elettrici ibridi), PHEV (veicoli elettrici ibridi plug-in), BEV (veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




