

Dimensioni e quota del mercato indiano della gestione dei rifiuti elettronici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
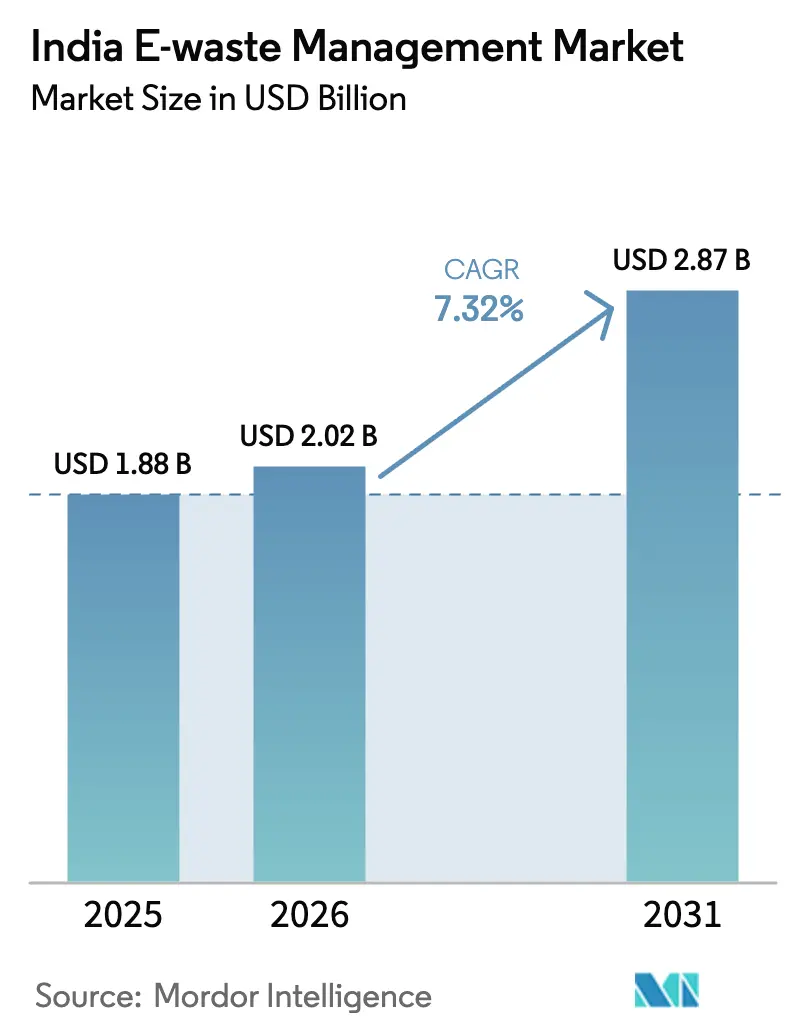
| Dimensione del mercato (2026) | 2.02 miliardo di dollari |
| Dimensione del mercato (2031) | 2.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.32% CAGR |
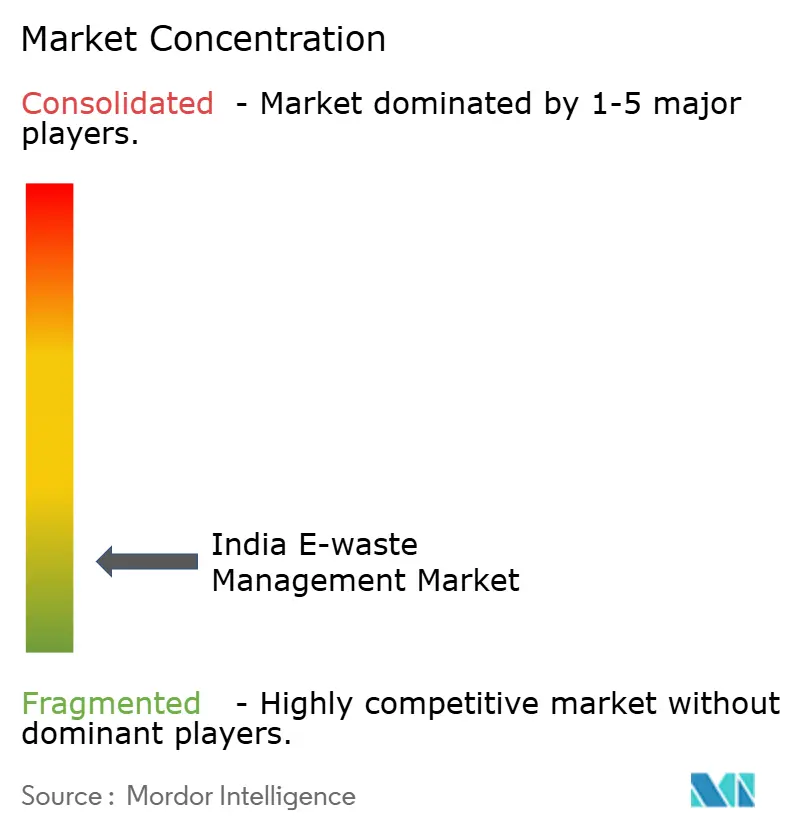
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano della gestione dei rifiuti elettronici di Mordor Intelligence
Il mercato indiano della gestione dei rifiuti elettronici aveva un valore di 1.88 miliardi di dollari nel 2025 e si prevede che crescerà da 2.02 miliardi di dollari nel 2026 a 2.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.32% durante il periodo di previsione (2026-2031). L'applicazione più rigorosa delle norme sulla gestione dei rifiuti elettronici del 2022 sta promuovendo la formalizzazione, trasferendo i costi di riciclaggio ai produttori attraverso obiettivi obbligatori del 60% e sanzioni di compensazione ambientale, ampliando il valore dei certificati EPR negoziabili. L'aumento del ricambio di dispositivi, in particolare smartphone e hardware IT nelle città di secondo e terzo livello, aggiunge nuovi volumi di rottami, mentre la redditività del recupero dei metalli preziosi è sostenuta dall'andamento dei prezzi dell'oro e del palladio, che rende l'idrometallurgia commercialmente attraente. Le disposizioni sul credito d'imposta previste dalla Goods and Services Tax (GST) hanno iniziato ad ampliare il divario di costo tra i riciclatori conformi e i gestori informali, stimolando nuovi investimenti in impianti. Allo stesso tempo, le informative ESG aziendali nell'ambito del Business Responsibility and Sustainability Report (BRSR) della SEBI stanno istituzionalizzando le pratiche di smaltimento certificate nei settori tecnologico, BFSI e manifatturiero [1] Ministero dell'Ambiente, delle Foreste e dei Cambiamenti Climatici, "Regole sulla gestione dei rifiuti elettronici 2022", Governo dell'India, moef.gov.in.
Punti chiave del rapporto
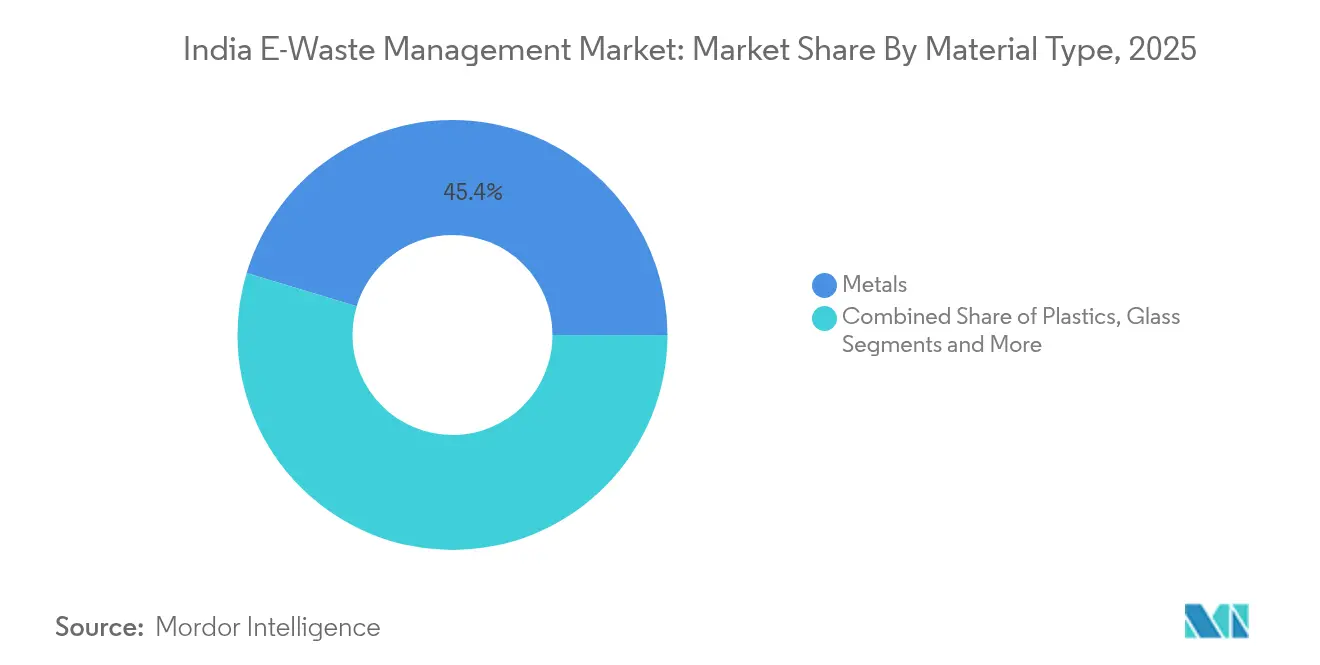
- In base al tipo di materiale, nel 45.35 i metalli detenevano il 2025% della quota di mercato della gestione dei rifiuti elettronici in India, mentre si prevede che la plastica registrerà il CAGR più rapido, pari all'7.85%, fino al 2031.
- Per fonte, nel 37.25 l'elettronica di consumo rappresentava il 2025% del mercato indiano della gestione dei rifiuti elettronici; le apparecchiature industriali sono destinate a crescere a un CAGR dell'8.45% entro il 2031.
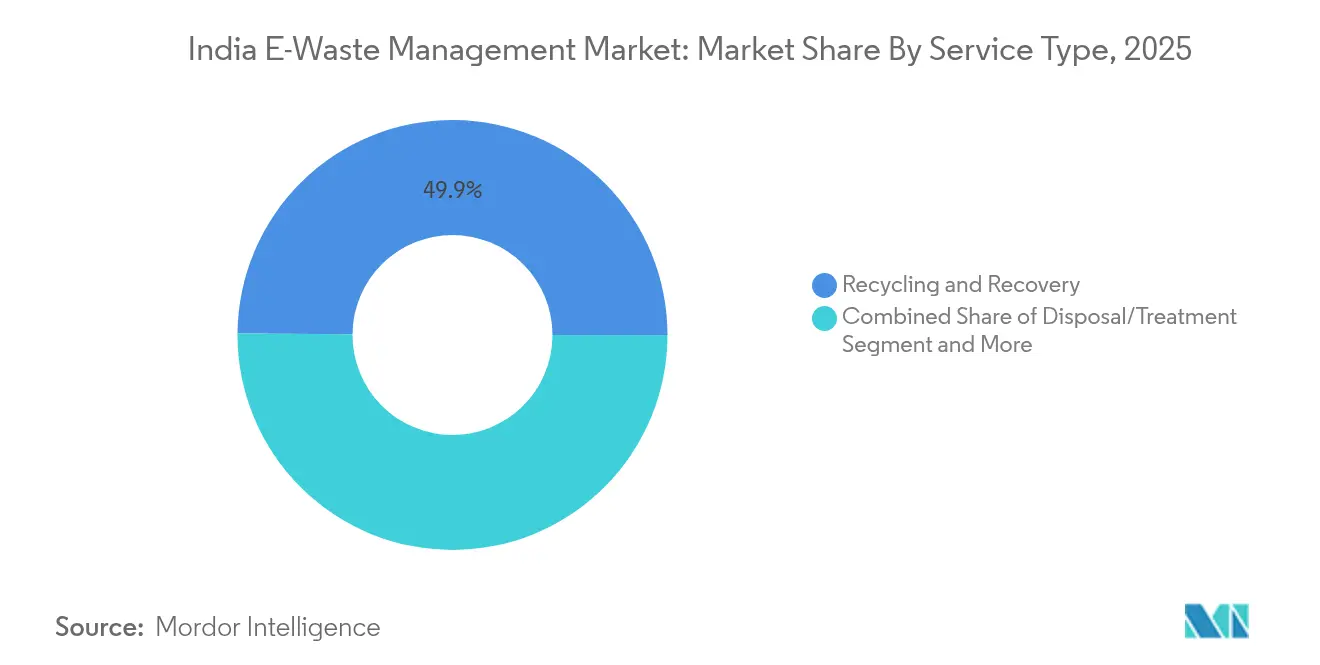
- In base alla tipologia di servizio, il riciclaggio e il recupero hanno dominato con una quota di fatturato del 49.88% nel 2025, mentre si prevede che l'idrometallurgia guiderà la crescita con un CAGR del 8.74%.
- In termini geografici, l'India occidentale è in testa con una quota del 28.55% del mercato indiano della gestione dei rifiuti elettronici nel 2025, mentre si prevede che l'India settentrionale registrerà il CAGR più alto, pari all'8.3%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti elettronici in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi EPR applicati in base alle norme sui rifiuti elettronici del 2022 | + 2.1% | Nazionale; più forte nel Maharashtra, Gujarat, Karnataka | Medio termine (2–4 anni) |
| Sostituzione rapida di smartphone e dispositivi IT nelle città di livello 2/3 | + 1.8% | India settentrionale e centrale; espansione verso l'India orientale | A lungo termine (≥ 4 anni) |
| Ciclo più forte dei prezzi dei metalli preziosi | + 1.3% | Hub di elaborazione dell'India occidentale e meridionale | A breve termine (≤ 2 anni) |
| Vantaggi del credito di input GST per i riciclatori formali | + 0.9% | Stati industriali a livello nazionale | Medio termine (2–4 anni) |
| Mandati ESG aziendali per lo smaltimento certificato | + 0.8% | Corridoi IT dell'India meridionale e occidentale | Medio termine (2–4 anni) |
| Programmi di ritiro a domicilio per l'e-commerce | + 0.7% | Centri urbani pan-indiani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi EPR applicati in base alle norme sui rifiuti elettronici del 2022
Gli obblighi di riciclo del 60% introdotti nel 2023 hanno creato un mercato annuale di certificati EPR da 65 milioni di dollari, costringendo i produttori a rivolgersi a riciclatori accreditati e aumentando i costi di conformità a favore degli operatori organizzati. Tra il 2021 e il 2024, la capacità autorizzata è aumentata da 1.1 milioni di tonnellate a 1.8 milioni di tonnellate, grazie all'afflusso di capitali in nuovi impianti. Il quadro normativo ora comprende 106 categorie di prodotti, inclusi pannelli solari fotovoltaici e batterie per veicoli elettrici, ampliando la visibilità futura delle materie prime. Le molteplici piattaforme di trading hanno ridotto la volatilità dei prezzi dei certificati, ma gli operatori di mercato rimangono cauti sui rischi legati alla verifica dei dati. Il risultato netto è un consolidamento accelerato, poiché i piccoli smantellatori cercano alleanze o uscite piuttosto che finanziare interventi di miglioramento ambientale.
Sostituzione rapida di smartphone e dispositivi IT nelle città di livello 2/3
Nel 2024, le località di livello 2/3 hanno contribuito al 70% della crescita delle vendite di smartphone, con cicli di sostituzione che si sono ridotti a 2-3 anni grazie all'adozione del 5G. Queste aree generano ora flussi dispersi di rifiuti elettronici che richiedono depositi di raccolta distribuiti a livello regionale. I rifiuti domestici rappresentano il 70% dei 3.8 milioni di tonnellate di volume annuo in India, mettendo a dura prova le reti di logistica inversa i cui costi sono superiori del 40-60% al di fuori delle aree metropolitane. Allo stesso tempo, la proliferazione del fintech sta incrementando il fatturato dei terminali POS, mentre la meccanizzazione rurale integra l'elettronica nelle attrezzature agricole, ampliando l'impronta dei rifiuti al di fuori delle città. Le aziende di riciclaggio lungimiranti stanno sperimentando micro-hub vicino ai cluster di consumo per controllare le spese di trasporto e aumentare i rendimenti della raccolta [2] Rohit Gupta, “Wireless Data Usage Trends 2024,” Telecom Regulatory Authority of India, trai.gov.in.
Ciclo più forte dei prezzi dei metalli preziosi
L'oro nei PCB ha una media di 250-300 g/t, 60 volte superiore rispetto ai minerali naturali, quindi l'aumento dei prezzi dei lingotti e del palladio ha aumentato i margini di recupero; i metalli preziosi ora forniscono oltre l'80% dei ricavi da meno del 2% della massa dei rifiuti elettronici. Gli impianti idrometallurgici di Pune e Bangalore registrano un recupero del 93% di rame e quasi totale di oro con emissioni inferiori rispetto alla fusione. La bio-lisciviazione con tiosolfato riduce ulteriormente i residui pericolosi, in linea con gli audit ESG degli acquirenti. Gli elevati rendimenti giustificano reattori decentralizzati su piccola scala che riducono drasticamente i costi di trasporto delle materie prime e servono i generatori dell'entroterra.
Vantaggi del credito d'imposta GST per i riciclatori formali
L'aliquota GST del 18% in origine riduceva i margini di profitto degli scarti informali, ma le disposizioni relative all'inversione contabile e al credito d'imposta (input credit) ora consentono ai riciclatori in regola di recuperare l'imposta sui rifiuti e sui materiali di consumo in entrata, riducendo i costi netti dei materiali del 12-15%. La fatturazione trasparente ha indirizzato maggiori quantità verso canali tracciabili, rafforzando l'autenticità dei certificati ai fini delle verifiche EPR. Gli impianti formali sfruttano l'aumento di liquidità per passare a sistemi di triturazione automatizzati, selezione ottica e sistemi di effluenti a scarico zero, ampliando il loro vantaggio competitivo sui gestori informali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Settore informale dominante che devia oltre il 60% delle materie prime | -2.3% | Cluster di Delhi, Mumbai e Bangalore | A lungo termine (≥ 4 anni) |
| Elevato onere di capex e GST sui metalli secondari | -1.6% | Zone industriali dell'India occidentale e meridionale | Medio termine (2–4 anni) |
| Logistica inversa inefficiente dalle regioni rurali e del Nord-Est | -1.0% | Stati del Nord-Est; cinture rurali a bassa densità | A lungo termine (≥ 4 anni) |
| Le preoccupazioni relative alla privacy dei dati dei consumatori limitano i resi volontari | -0.7% | Aree metropolitane urbane con elevato stock IT aziendale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il settore informale dominante devia oltre il 60% delle materie prime
I gestori informali gestiscono ancora il 60-65% dei rifiuti elettronici nazionali, sfruttando acquisti in contanti, spese generali minime e reti radicate a livello stradale che i riciclatori formali faticano a eguagliare in termini di prezzo di raccolta. Cluster come Mandoli a Delhi impiegano manodopera specializzata con competenze di smantellamento manuale in grado di recuperare il 70-80% dei materiali, sebbene con metodi pericolosi. Le abitudini dei consumatori aggravano la sfida: il 35% delle famiglie vende ai kabadiwalas, mentre il 21% smaltisce i dispositivi elettronici insieme ai rifiuti normali, minando la raccolta organizzata. Le iniziative politiche che integrano anziché sostituire gli attori informali, come i centri di aggregazione autorizzati o i sussidi per l'aggiornamento delle competenze, mostrano i primi segnali promettenti nel colmare il divario di offerta.
Elevati costi di investimento e GST sui metalli secondari limitano il recupero avanzato
Gli impianti idrometallurgici su scala commerciale richiedono investimenti iniziali di 50-100 milioni di dollari, un ostacolo che allunga i tempi di ammortamento in caso di incertezza nell'afflusso di materie prime. Un'imposta sui beni e servizi (GST) del 18% sui metalli recuperati erode i margini degli operatori conformi, mentre le fonderie informali evadono sia le tasse che i permessi ambientali, abbassando i prezzi di acquisto ufficiali. I lunghi cicli di autorizzazione aggiungono 12-18 mesi alle tempistiche dei progetti, esponendo gli investitori a cambiamenti di politica economica. Stanno emergendo joint venture con licenziatari di tecnologie stranieri, ma gli accordi di condivisione del rischio rimangono complessi nel contesto normativo indiano in rapida evoluzione.
Analisi del segmento
Per tipo di materiale: recupero del valore dell'ancoraggio dei metalli
I metalli hanno conquistato il 45.35% della quota di mercato della gestione dei rifiuti elettronici in India nel 2025, sostenuti dall'elevato valore intrinseco di oro, palladio e rame nei circuiti stampati. Le raffinerie idrometallurgiche raggiungono ora rese del 93% in rame e del 100% in metalli preziosi, mentre la triturazione automatizzata e la selezione ottica aumentano la produttività e riducono i rischi della movimentazione manuale. La ricerca di un recupero quasi totale si integra con circuiti di riciclo acido a scarico zero che riducono il consumo di prodotti chimici e il carico di acque reflue. Si prevede che le materie plastiche, sebbene più leggere, registreranno il CAGR più rapido dell'7.85% entro il 2031, con la maturazione delle tecnologie di riciclo dei polimeri ignifughi. La pirolisi combinata con l'ultrasuoni separa ABS, PC e HIPS bromurati in gradi riutilizzabili, aprendo la strada a materie prime circolari per gli stampatori di elettronica domestica.
Un'innovazione parallela si sta sviluppando nella bio-lisciviazione, dove i microbi tiosolfati estraggono l'oro senza cianuro, migliorando la sicurezza dei lavoratori e soddisfacendo i requisiti di conformità per il mercato di esportazione. Il vetro ora contribuisce a un valore marginale con il calo dei volumi di CRT, ma il recupero di nicchia del vetro al piombo resiste grazie alla ristrutturazione dei laboratori che servono Africa e America Latina. "Altri" materiali emergenti, come magneti in terre rare, ceramiche e laminati compositi, stanno attirando sovvenzioni per la ricerca e sviluppo nell'ambito dell'incentivo di 180 milioni di dollari per il riciclo di minerali critici, posizionando l'India verso un'autonomia strategica nelle catene di fornitura di veicoli elettrici e fonti rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: Le attrezzature industriali guadagnano slancio
L'elettronica di consumo ha dominato il mercato indiano della gestione dei rifiuti elettronici nel 2025, rappresentando il 37.25% delle dimensioni del mercato, trainata da smartphone, laptop e TV che forniscono PCB ad alto valore e batterie al cobalto. Tuttavia, si prevede che le apparecchiature industriali cresceranno a un CAGR dell'8.45% grazie ai retrofit dell'Industria 4.0 e alle linee di produzione incentrate sui dati nei settori automobilistico, farmaceutico e tessile. Controller, sensori e azionamenti di fabbrica che raggiungono la fine del servizio forniscono schede più ingombranti con connettori placcati in oro di grandi dimensioni e barre collettrici in rame spesse, aumentando i margini di riciclo. L'adozione dell'IoT nelle macchine agricole e nella logistica della catena del freddo amplia ulteriormente il flusso industriale.
I rottami di dispositivi medici e i componenti delle infrastrutture di telecomunicazione richiedono una gestione certificata per motivi di sicurezza e protezione dei dati, aumentando i ricavi medi per gli impianti autorizzati. Le batterie dei veicoli elettrici stanno entrando nei processi di recupero con l'aumento dell'adozione, spingendo i riciclatori a sperimentare celle di estrazione catodica al litio-nichel-cobalto-manganese (NCM) in Karnataka e Gujarat. I moduli solari prodotti nei primi anni 2000 inizieranno il loro ciclo di vita a partire dal 2025, aprendo nuove nicchie di recupero di silicio e argento che gli operatori esistenti del settore dei rifiuti elettronici intendono sfruttare tramite linee di delaminazione di laminato di vetro.
Per tipo di servizio: l'idrometallurgia detta il ritmo
I servizi di riciclaggio e recupero hanno complessivamente raggiunto una quota di fatturato del 49.88% nel 2025, a dimostrazione della concentrazione economica nella fase di estrazione dei materiali del mercato indiano della gestione dei rifiuti elettronici. L'idrometallurgia, che dovrebbe raggiungere un CAGR del 8.74% entro il 2031, è il sottosegmento di spicco grazie alla lisciviazione selettiva che riduce al minimo le emissioni di diossina e il fabbisogno energetico rispetto alla fusione. I circuiti a scarico zero riciclano gli acidi, filtrano i residui ed evaporano l'acqua di processo, riducendo i costi di conformità ambientale. La pre-lavorazione meccanica rimane rilevante per la riduzione delle dimensioni e la separazione dei materiali ferrosi, ma è sempre più automatizzata grazie a sistemi di visione basati sull'intelligenza artificiale che migliorano i tassi di cattura e la purezza dei PCB.
I margini di raccolta e logistica sono sotto pressione a causa delle inefficienze del trasporto inverso, eppure le alleanze e-commerce offrono una via praticabile per raggiungere gli inventari domestici. Anche i servizi di ricondizionamento e riutilizzo sono in crescita, poiché i mandati di approvvigionamento circolare spingono governi e aziende a privilegiare i dispositivi rigenerati; l'iniziativa di scambio di Flipkart alimenta già le linee di riparazione di Delhi e Bangalore. Offerte complementari di disattivazione delle batterie e cancellazione dei dati creano pacchetti di valore più elevato e incentrati sulla conformità, che i riciclatori formali sfruttano per differenziarsi dalle controparti informali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'India Occidentale ha guidato il mercato indiano della gestione dei rifiuti elettronici con una quota del 28.55% nel 2025, supportata dalla densità di produzione di elettronica del Maharashtra, dai distretti metallurgici del Gujarat e dall'accesso portuale senza soluzione di continuità per i flussi di materiali transfrontalieri. Il settore BFSI di Mumbai aggiorna i server ogni tre anni, mentre l'ecosistema automobilistico di Pune fornisce un flusso diversificato di sistemi di controllo e unità di infotainment. Tuttavia, l'elaborazione formale ha assorbito meno dell'1% dei volumi generati nel Maharashtra, lasciando ampio margine di manovra per gli impianti autorizzati che ora vengono istituiti vicino ai centri chimici di Navi Mumbai. Si prevede che i crediti GST e una politica dedicata al "parco elettronico" orienteranno la raccolta verso canali organizzati.
Si prevede che l'India settentrionale registrerà il CAGR più rapido, pari all'8.3%, entro il 2031, grazie a una più rigorosa applicazione delle politiche da parte del Central Pollution Control Board e a un'aggressiva elettrificazione delle attrezzature agricole nel Punjab. La Regione della Capitale Nazionale di Delhi impone la presentazione di audit EPR per le gare d'appalto governative, stimolando partnership tra riciclatori e produttori che garantiscano l'approvvigionamento. Il corridoio emergente per la produzione di elettronica dell'Haryana attorno a Manesar fornisce materie prime aggiuntive e incoraggia la co-localizzazione delle unità di smantellamento. I vantaggi logistici regionali, come i corridoi merci dedicati che collegano Delhi a Mumbai e Calcutta, riducono ulteriormente i costi di trasporto di ritorno e supportano la raccolta hub-and-spoke.
L'India meridionale mantiene una crescita costante, sostenuta dalla concentrazione IT di Bangalore, dalle esportazioni di elettronica di Chennai e dai corridoi industriali dell'Andhra Pradesh che riservano terreni agli impianti di smaltimento dei rifiuti elettronici. Il Karnataka ha esteso gli sconti sulle tariffe elettriche alle aziende di riciclaggio che soddisfano i parametri di zero scarichi liquidi, riducendo le spese operative per le linee idrometallurgiche. Al contrario, l'India orientale si scontra con lacune infrastrutturali: il trasporto a lungo raggio verso impianti autorizzati in Odisha o Calcutta può aumentare i costi di raccolta del 18-25%, perpetuando il predominio del riciclaggio informale. Sono in fase di discussione incentivi statali per il trasporto di rottami su rotaia per colmare questo divario strutturale.
Panorama competitivo
Il mercato indiano della gestione dei rifiuti elettronici è altamente frammentato: 595 riciclatori autorizzati operano in 22 stati con una capacità nominale complessiva di 1.8 milioni di tonnellate a fronte di una produzione annua di 3.8 milioni di tonnellate. Gli operatori informali continuano a superare le offerte degli impianti formali per lotti di piccole dimensioni, sebbene le sanzioni EPR costringano i grandi OEM a firmare contratti di ritiro esclusivi che garantiscano la fornitura di materie prime agli impianti autorizzati. I vantaggi di scala derivano quindi dalle aziende verticalmente integrate che gestiscono raccolta, smantellamento, idrometallurgia e commercio di materiali sotto un unico tetto.
Le partnership tecnologiche stanno accelerando la differenziazione. L'infusione di capitale di Mitsui & Co. nel 2024 in MTC Business Private Ltd. apporta il know-how giapponese nella fusione, aumentando le rese di recupero dei metalli preziosi e consentendo il futuro ingresso nei flussi di lavoro dei veicoli a fine vita. Attero Recycling ha ampliato il suo impianto di Roorkee fino a una capacità di 150,000 tonnellate e ha installato separatori ottici basati sull'intelligenza artificiale per aumentare la purezza del rame oltre il 99.95%, una soglia che garantisce la vendita diretta alle fabbriche nazionali di fili e cavi. Re Sustainability sta sperimentando micro-impianti decentralizzati nelle città di secondo livello per ridurre i costi della logistica inversa e servire i cluster industriali emergenti.
Le mosse strategiche si concentrano sulla finanza legata ai criteri ESG: la quotazione di Namo eWaste Management alla NSE SME a settembre 2024, con un'offerta in eccesso, dimostra l'interesse degli investitori per le strategie di economia circolare. Le aziende stanno integrando lo smaltimento certificato con la consulenza sui crediti di carbonio per attingere ai budget multinazionali per la decarbonizzazione. Gli investimenti in automazione e robotica sono in aumento, con l'aumento dell'inflazione del costo del lavoro al 10-12% annuo nei centri urbani, rendendo le selezionatrici ottiche ad alta produttività e i bracci robotici più interessanti per lo smaltimento dei PCB. Le startup specializzate nella tracciabilità basata su blockchain stanno corteggiando gli OEM, con l'obiettivo di ridurre il rischio di esposizione alle verifiche EPR.
Leader del settore della gestione dei rifiuti elettronici in India
Attero Recycling Pvt Ltd
Riguardo alla sostenibilità (Ramky Enviro Engineers Ltd)
TES-AMM India Pvt Ltd
Namo E-Waste Management Ltd
E-Parisaraa Pvt Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: il governo indiano ha autorizzato un incentivo da 180 milioni di dollari per il riciclaggio di minerali essenziali, incentrato sul recupero di litio e di terre rare.
- Marzo 2025: l'India si classifica come il terzo produttore di rifiuti elettronici al mondo, con 3.8 milioni di tonnellate nell'anno fiscale 24.
- Febbraio 2025: il CPCB ha intensificato i controlli e le sanzioni per le violazioni delle norme sulla gestione dei rifiuti elettronici del 2024, legando le multe ai fondi per il ripristino.
- Settembre 2024: Namo eWaste Management Limited viene quotata alla NSE SME con un premio del 90% rispetto al prezzo dell'IPO.
Ambito e metodologia
Il mercato della gestione dei rifiuti elettronici è il processo di raccolta, recupero e riciclaggio dei rifiuti elettronici. Include anche lo smaltimento dei rifiuti elettronici in modo da ridurre i loro effetti negativi sull'ambiente.
Il rapporto sul mercato indiano della gestione dei rifiuti elettronici è segmentato per tipo di materiale (metalli, plastica, vetro, altri), per tipo di fonte (elettronica di consumo, elettronica industriale, elettrodomestici, altri) e per applicazione (discarica, riciclo, altri). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
Il rapporto fornisce un’analisi di fondo completa del mercato, coprendo le attuali tendenze del mercato, le restrizioni, gli aggiornamenti tecnologici e informazioni dettagliate sui vari segmenti e sul panorama competitivo del settore.
| Metalli |
| Plastica |
| Vetro |
| Altro |
| Apparecchiature informatiche e per telecomunicazioni |
| Elettronica di consumo |
| Elettrodomestici |
| Sensori e Dispositivi medicali |
| Equipaggiamento industriale |
| Batterie per veicoli elettrici |
| Pannelli solari fotovoltaici |
| Altri (attrezzature agricole, rifiuti urbani, edilizia, ecc.) |
| Raccolta, trasporto e smistamento | |
| Smaltimento/Trattamento | Ristrutturazione e riutilizzo |
| Discarica/Incenerimento | |
| Riciclaggio e recupero | Separazione meccanica |
| Processo idrometallurgico | |
| Processo pirometallurgico | |
| Processo biometallurgico |
| India del Nord |
| India meridionale |
| West India |
| East India |
| Per tipo di materiale | Metalli | |
| Plastica | ||
| Vetro | ||
| Altro | ||
| Per fonte | Apparecchiature informatiche e per telecomunicazioni | |
| Elettronica di consumo | ||
| Elettrodomestici | ||
| Sensori e Dispositivi medicali | ||
| Equipaggiamento industriale | ||
| Batterie per veicoli elettrici | ||
| Pannelli solari fotovoltaici | ||
| Altri (attrezzature agricole, rifiuti urbani, edilizia, ecc.) | ||
| Per tipo di servizio | Raccolta, trasporto e smistamento | |
| Smaltimento/Trattamento | Ristrutturazione e riutilizzo | |
| Discarica/Incenerimento | ||
| Riciclaggio e recupero | Separazione meccanica | |
| Processo idrometallurgico | ||
| Processo pirometallurgico | ||
| Processo biometallurgico | ||
| Per geografia | India del Nord | |
| India meridionale | ||
| West India | ||
| East India | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato indiano della gestione dei rifiuti elettronici?
Il mercato indiano della gestione dei rifiuti elettronici valeva 2.02 miliardi di dollari nel 2026.
Quale regione è leader di mercato oggi?
Le Indie Occidentali detengono la quota maggiore, pari al 28.55%, grazie alla loro densità manifatturiera e alle infrastrutture portuali.
Quale segmento sta crescendo più velocemente?
Si prevede che i rifiuti elettronici generati dalle apparecchiature industriali cresceranno a un CAGR dell'8.45% tra il 2026 e il 2031.
Perché l’idrometallurgia attrae investimenti?
I processi idrometallurgici garantiscono un recupero di metalli preziosi fino al 100% con emissioni ridotte, supportando un CAGR del 8.74% per questa categoria di servizi.
In che modo le norme EPR stanno cambiando il panorama competitivo?
Gli obiettivi obbligatori di riciclaggio del 60% costringono i produttori ad acquistare certificati EPR, incoraggiando contratti a lungo termine con riciclatori ufficiali e stimolando il consolidamento del settore.
Quali incentivi politici esistono per il recupero dei minerali critici?
Un nuovo programma governativo da 180 milioni di dollari sovvenziona il riciclaggio del litio e delle terre rare, con l'obiettivo di far crescere il settore da una dozzina di aziende a circa 100.


