

Dimensioni e quota di mercato delle piattaforme di dati dei clienti in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
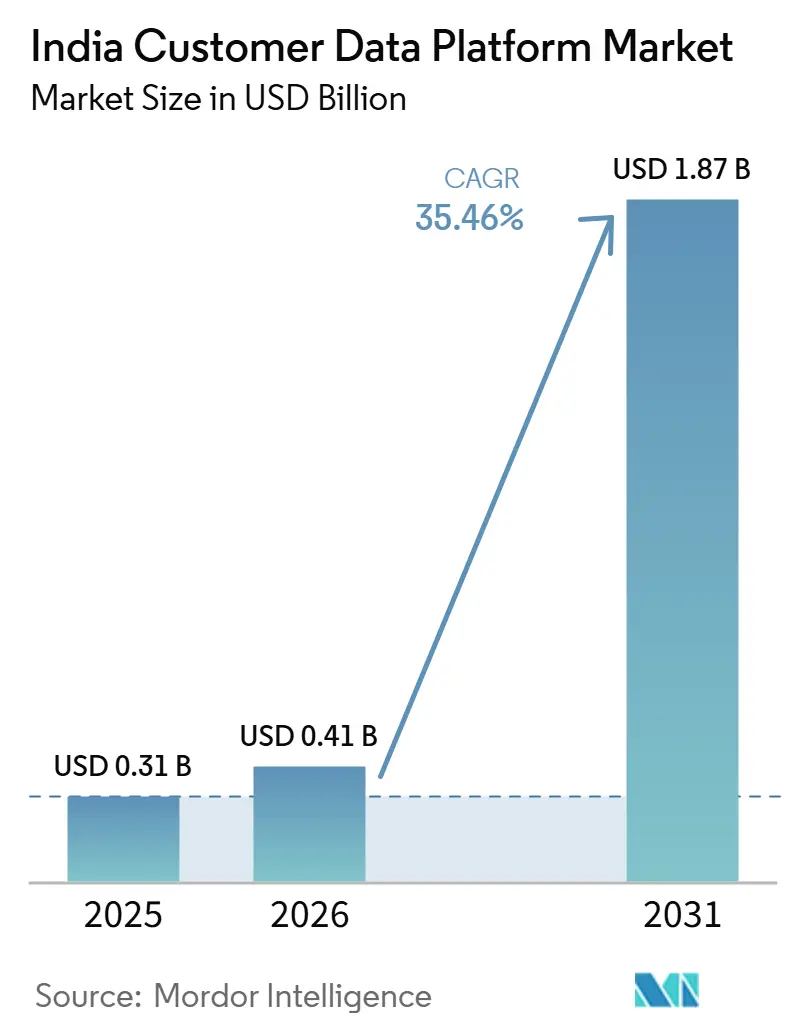
| Dimensione del mercato (2026) | 0.41 miliardo di dollari |
| Dimensione del mercato (2031) | 1.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 35.46% CAGR |
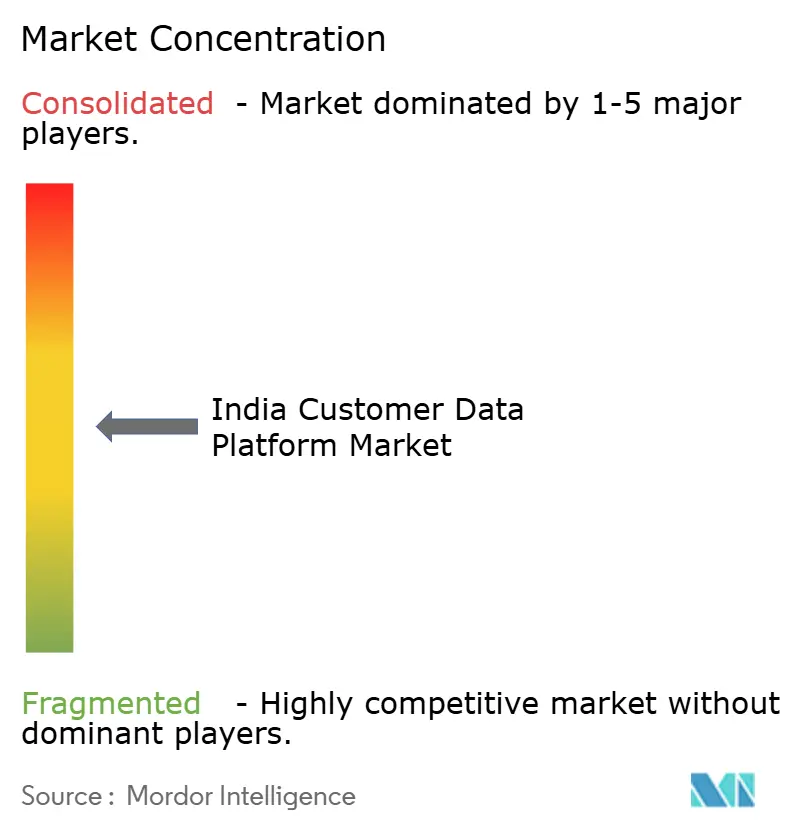
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di dati dei clienti in India a cura di Mordor Intelligence
Si prevede che il mercato indiano delle piattaforme di dati dei clienti (CDP) crescerà da 0.31 miliardi di dollari nel 2025 a 0.41 miliardi di dollari nel 2026, raggiungendo 1.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 35.5% nel periodo 2026-2031. La crescita è trainata dal passaggio ai dati di prima parte, da requisiti più stringenti per la gestione del consenso e da un utilizzo più ampio dell'intelligenza artificiale nel coinvolgimento dei clienti. Le norme sulla protezione dei dati personali digitali (DPO), entrate in vigore nel novembre 2025, hanno accelerato le decisioni di acquisto, poiché le aziende ora necessitano di sistemi in grado di acquisire, archiviare e rispettare il consenso su tutti i canali. Il mercato indiano delle piattaforme di dati dei clienti si sta inoltre evolvendo oltre la semplice esecuzione delle campagne, in quanto le aziende collegano i programmi di dati dei clienti alla governance, alla fidelizzazione, alla qualità del servizio e al controllo operativo. La concorrenza si sta intensificando tra i fornitori di piattaforme globali e i provider indiani, il che spinge la progettazione dei prodotti a concentrarsi su un'integrazione più rapida, una maggiore conformità normativa e una flessibilità dei prezzi a livello locale. La principale opportunità risiede ora nei programmi di implementazione su larga scala e nell'adozione da parte delle medie imprese, mentre il principale limite rimane la scarsità di talenti specializzati nella risoluzione delle identità, nell'architettura del consenso e nelle pipeline di dati in tempo reale.
Punti chiave del rapporto
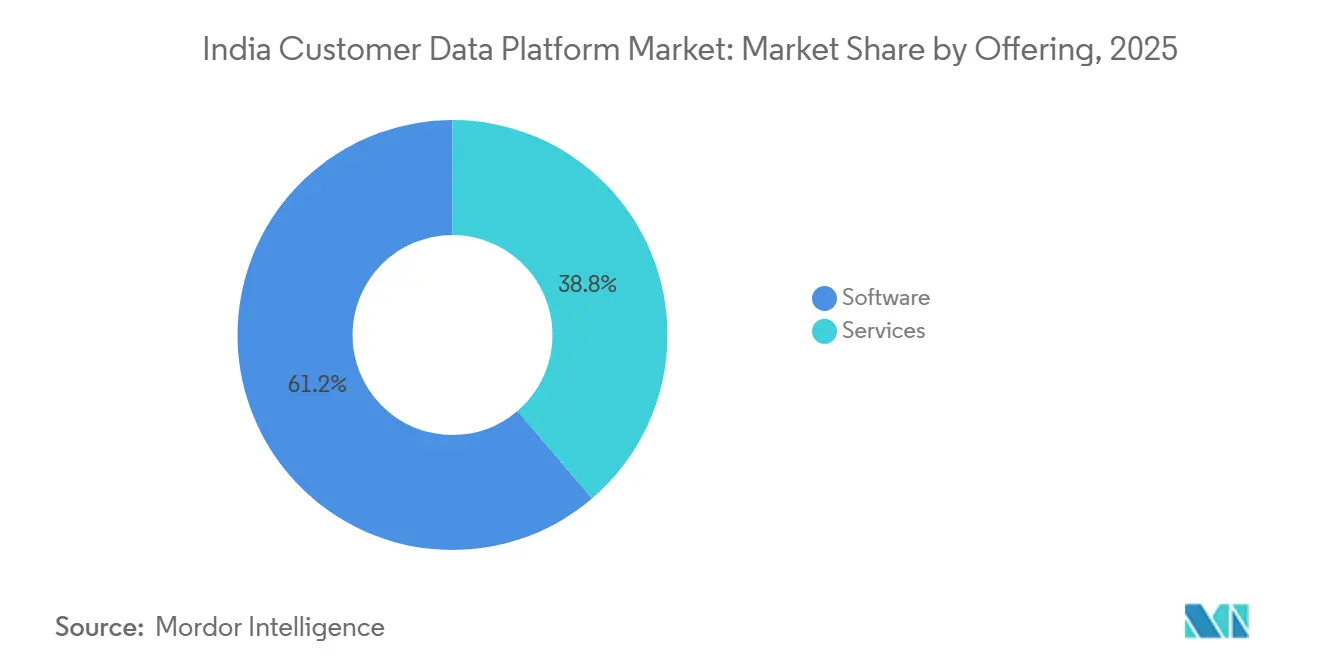
- Nel 2025, il software deteneva una quota di fatturato del 61.24% nel mercato indiano delle piattaforme di dati dei clienti, mentre si prevede che i servizi registreranno la crescita più rapida, con un CAGR del 38.73% fino al 2031.
- In base alla modalità di implementazione, il cloud rappresentava il 68.47% del mercato nel 2025, mentre si prevede che le soluzioni ibride cresceranno a un tasso annuo composto del 41.29% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese rappresentavano il 54.83% del mercato nel 2025, mentre si prevede che le PMI cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 39.16% fino al 2031.
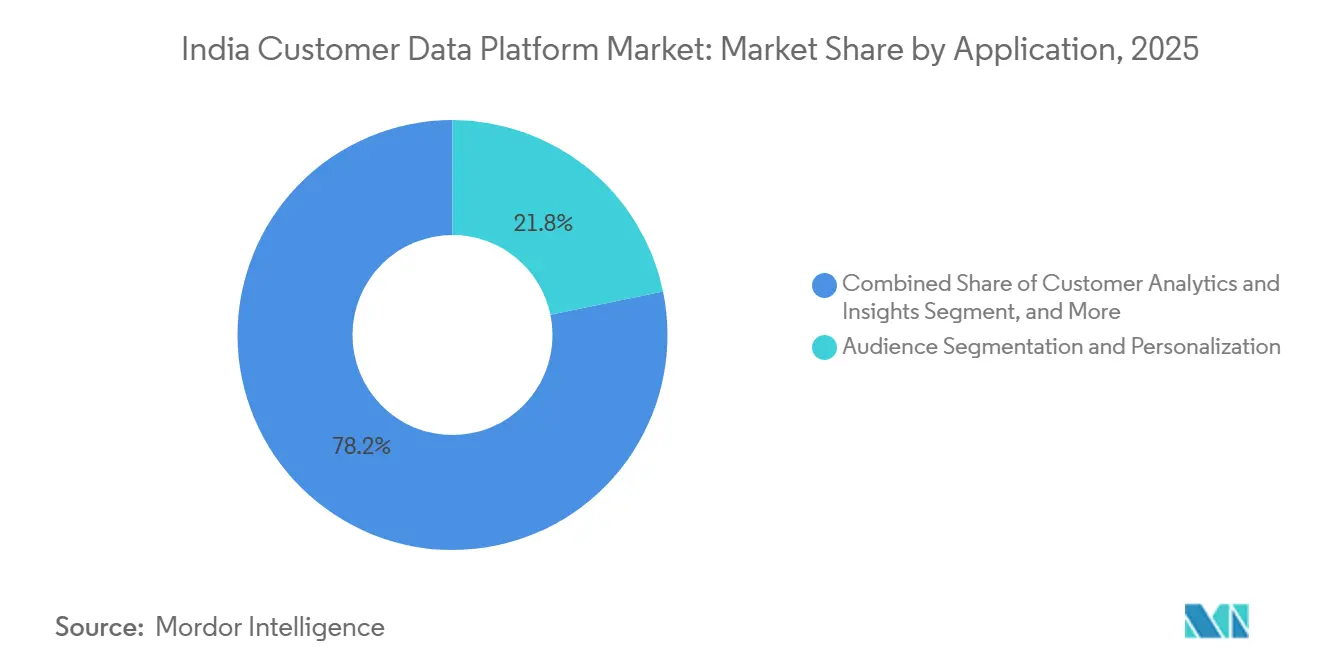
- Per quanto riguarda le applicazioni, la segmentazione del pubblico e la personalizzazione detenevano una quota del 21.76% nel 2025, mentre si prevede che l'analisi e l'approfondimento dei clienti cresceranno a un tasso annuo composto del 42.81% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce rappresentavano il 23.91% della quota di mercato nel 2025, mentre si prevede che il settore dei media e dell'intrattenimento crescerà più rapidamente, con un CAGR del 37.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano delle piattaforme di dati dei clienti (CDP).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di profilo cliente unificato | + 5.8% | A livello nazionale, con sedi principali a Mumbai, Bengaluru, NCR e Hyderabad. | A breve termine (≤ 2 anni) |
| Espansione della personalizzazione omnicanale | + 5.2% | A livello nazionale, si registrano i primi successi nei corridoi commerciali metropolitani e negli hub D2C. | A breve termine (≤ 2 anni) |
| Migrazione dello stack cloud-native | + 4.6% | Nazionale, collegato alle zone hyperscaler nei principali corridoi aziendali | Medio termine (2-4 anni) |
| Investimento in architettura per la privacy guidato da DPDP | + 4.1% | A livello nazionale, con le pressioni più elevate nei settori bancario, finanziario e assicurativo, sanitario e delle telecomunicazioni. | Medio termine (2-4 anni) |
| Richiesta di orchestrazione del percorso in tempo reale | + 3.3% | A livello nazionale, trainato da internet per i consumatori, fintech e commercio rapido. | Medio termine (2-4 anni) |
| Segmentazione e modellazione della propensione basate sull'intelligenza artificiale | + 2.9% | Azienda nazionale, con una prima fase di espansione nei centri di ingegneria di Bengaluru e Hyderabad. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente necessità di profili cliente unificati
Il mercato indiano delle piattaforme di dati dei clienti (CDP) è guidato da un problema operativo fondamentale: la frammentazione delle informazioni sui clienti in troppi sistemi. L'attività dei clienti si estende ormai ad app, siti web, WhatsApp, negozi e canali di assistenza all'interno dello stesso ciclo di acquisto, pertanto un singolo record cliente spesso si trova in più versioni incomplete. Questo costringe i team di marketing, assistenza e analisi a lavorare con identificativi incoerenti, record duplicati e una scarsa visibilità sull'intero percorso del cliente. Di conseguenza, molti programmi di personalizzazione non raggiungono i risultati sperati, anche quando l'azienda dispone di strumenti di campagna efficaci e di una solida capacità di spesa. Il valore commerciale di un livello di identità più pulito è diventato più evidente per le aziende, poiché le logiche di fidelizzazione, conversione e disattivazione funzionano meglio una volta rimossi i record duplicati e obsoleti. Il mercato indiano delle piattaforme CDP, quindi, trae vantaggio quando le aziende smettono di considerare l'unificazione dei profili come una funzionalità di campagna e iniziano a considerarla come un livello base per le operazioni con i clienti.
Espansione dei casi d'uso della personalizzazione omnicanale
Il mercato indiano delle piattaforme di dati dei clienti (CDP) sta beneficiando anche della costante diffusione di modelli di coinvolgimento omnicanale nei settori rivolti ai consumatori. I modelli di traffico mobile in India creano una forte pressione per una rapida tempestività dei messaggi, una soppressione coordinata e un trattamento coerente su tutti i canali: notifiche push, app, browser e messaggistica. Questo sta spingendo la domanda di piattaforme oltre la semplice segmentazione, verso un'orchestrazione always-on, in cui il contesto del cliente deve essere aggiornato in tempo reale. Le aziende acquistano anche con un obiettivo operativo più ampio in mente, cercando sistemi di dati in grado di supportare il processo decisionale automatizzato con l'aumento dell'utilizzo dell'intelligenza artificiale. Ciò mantiene l'attenzione sulle piattaforme in grado di passare dall'archiviazione del profilo all'attivazione senza grandi passaggi tra strumenti scollegati. Il mercato indiano delle piattaforme di dati dei clienti si sta quindi espandendo non solo perché i brand desiderano una maggiore personalizzazione, ma anche perché hanno bisogno di un unico sistema per coordinare contemporaneamente molteplici forme di personalizzazione.
Migrazione più rapida verso stack di marketing nativi del cloud
Il mercato indiano delle piattaforme di dati dei clienti (CDP) è sostenuto da una più ampia migrazione verso architetture aziendali cloud-native. Quando le aziende modernizzano i sistemi CRM, di commercio, ERP e di analisi, spesso si riapre la questione di come i dati dei clienti debbano essere integrati, gestiti e attivati. Gli ambienti on-premise più datati sono più difficili da estendere allo streaming in tempo reale e ai flussi di lavoro basati sull'intelligenza artificiale, quindi le valutazioni delle CDP sono sempre più legate a programmi di modernizzazione più ampi. Questo schema è visibile nei progetti greenfield e nelle grandi trasformazioni in cui le scelte di progettazione cloud vengono effettuate nelle prime fasi dello stack. Birla Opus Paints è stata costruita su uno stack cloud SAP completo fin dall'inizio, a dimostrazione di come la progettazione di dati e applicazioni basata sul cloud stia già plasmando nuovi ambienti aziendali in India. [1] SAP India News Center, “From Inception to Scale, Birla Opus Paints Build a Future-Ready Paints Enterprise With SAP Cloud Transformation,” SAP India News Center, news.sap.com Il mercato indiano delle piattaforme di dati dei clienti (CDP) ne trae vantaggio perché l'implementazione delle CDP diventa più facile da giustificare quando l'architettura circostante è già in fase di ricostruzione per velocità, integrazione e scalabilità.
Investimento in un'architettura dati incentrata sulla privacy, in conformità con le normative DPDP.
Il mercato indiano delle piattaforme di dati dei clienti sta ricevendo una forte spinta dai requisiti in materia di privacy e consenso previsti dal quadro normativo sulla protezione dei dati personali digitali (DDP). Poiché la gestione del consenso diventa una questione di conformità anziché una preferenza di marketing, le aziende necessitano di un sistema in grado di registrare le autorizzazioni, propagare le revoche e garantire la conformità agli audit attraverso gli strumenti a valle. Questo modifica la logica di acquisto, in quanto la piattaforma viene ora valutata non solo in base ai risultati delle campagne, ma anche in base all'affidabilità della governance. Inoltre, aumenta il valore dei modelli di dati in grado di separare identità, stato del consenso e logica di attivazione senza interrompere i flussi dell'esperienza del cliente. Le aziende che adottano tempestivamente un'architettura incentrata sulla privacy hanno maggiori probabilità di evitare costosi aggiornamenti in futuro, man mano che le aspettative in materia di applicazione delle normative diventano più chiare. Il mercato indiano delle piattaforme di dati dei clienti sta quindi beneficiando della regolamentazione, non perché questa crei di per sé domanda, ma perché rende più difficile rimandare l'adozione di misure disciplinari in materia di dati dei clienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità dell'integrazione tra CRM legacy e piattaforme di e-commerce | -2.8% | Azienda nazionale, con una forte presenza nei settori manifatturiero, della vendita al dettaglio e dei servizi finanziari e assicurativi (BFSI) e con una lunga storia di infrastrutture obsolete. | Medio termine (2-4 anni) |
| Carenza di talenti nel settore dello sviluppo di progetti di sviluppo comunitario (CDP) e della governance. | -2.4% | A livello nazionale, con i casi più acuti al di fuori di Bengaluru, Hyderabad e della regione della capitale nazionale (NCR). | A lungo termine (≥ 4 anni) |
| Costi relativi al consenso e alla preparazione per l'audit | -2.0% | A livello nazionale, con un onere maggiore nei settori dei servizi finanziari e assicurativi, della sanità e delle telecomunicazioni. | Medio termine (2-4 anni) |
| Preferenze di budget MarTech per strumenti a breve termine | -1.7% | Azienda nazionale, specializzata nei segmenti di mercato medio e PMI. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di integrazione tra sistemi CRM e di commercio elettronico legacy
Il mercato indiano delle piattaforme di dati dei clienti (CDP) si trova ancora ad affrontare un serio ostacolo all'implementazione: la complessità dell'integrazione con i sistemi legacy. Molte grandi aziende continuano a utilizzare sistemi CRM, sistemi di fidelizzazione, piattaforme per filiali, ambienti ERP on-premise e strumenti di canale obsoleti, non progettati per lo scambio di dati dei clienti in tempo reale. Ciò significa che, anche quando un'azienda è pronta ad acquistare una CDP, il lavoro necessario per connettere i sistemi di origine può rallentare l'implementazione per molti mesi. Il problema non è solo tecnico, poiché i campi dati, gli identificativi dei clienti e la responsabilità dei processi sono spesso incoerenti tra le diverse unità aziendali. Questo comporta maggiori costi per servizi, test e gestione del cambiamento, ritardando la realizzazione del valore. Il mercato indiano delle piattaforme di dati dei clienti, pertanto, cresce più rapidamente laddove le aziende dispongono già di sistemi di origine più puliti o dove la dirigenza è pronta a finanziare adeguatamente il livello di integrazione.
Carenza di talenti nell'implementazione di CDP e nella governance dei dati
Il mercato indiano delle piattaforme di dati dei clienti (CDP) è inoltre limitato da una ristretta cerchia di specialisti in grado di implementare efficacemente questi programmi. La risoluzione dell'identità, lo streaming degli eventi, la progettazione del consenso, la modellazione dei profili e l'attivazione a valle richiedono competenze diverse, che non sempre sono presenti nello stesso team. Il divario di talenti si amplia quando un progetto richiede anche familiarità con le normative, rigore in materia di sicurezza e standard di gestione dei dati specifici del settore. Questo è uno dei motivi per cui l'adozione rimane concentrata nei principali distretti tecnologici, dove è più facile trovare ingegneri e specialisti di piattaforme esperti. Spiega anche perché alcune aziende di medie dimensioni scelgono strumenti di coinvolgimento più semplici anziché piattaforme dati più complesse, anche quando la strategia a lungo termine per la gestione dei dati favorirebbe la soluzione CDP. Il mercato indiano delle piattaforme di dati dei clienti continuerà ad attrarre domanda, ma la velocità di implementazione rimarrà disomogenea finché la base di talenti per la realizzazione non si amplierà a livello cittadino e tra aziende di diverse dimensioni.
Analisi del segmento
Attraverso l'offerta: il passaggio dal software tradizionale all'erogazione basata sui servizi lascia il posto a soluzioni basate sui servizi.
Nel 2025, il software deteneva il 61.24% della quota di mercato indiana delle piattaforme di dati dei clienti, a dimostrazione del fatto che i primi acquirenti si sono concentrati sulle licenze della piattaforma principale. Le aziende hanno inizialmente investito in acquisizione dati, risoluzione delle identità e unificazione dei profili, poiché questi elementi dovevano essere implementati prima che i modelli di attivazione potessero essere scalabili. Questo schema si adatta alla fase iniziale del mercato indiano delle piattaforme di dati dei clienti, in cui gli acquirenti si sono concentrati sulla costruzione delle fondamenta del sistema prima di impegnarsi in un supporto gestito più esteso. Molte implementazioni di prima generazione erano quindi strutturate attorno alla proprietà del prodotto, al controllo interno e alla selezione dell'architettura. Il software è rimasto inoltre il punto di partenza più chiaro per le aziende che stavano ancora definendo i modelli di governance, consenso e coordinamento dei canali.
Il quadro sta cambiando perché si prevede che i servizi cresceranno a un CAGR del 38.73% fino al 2031, riflettendo la crescente complessità dell'implementazione, dell'integrazione e della continua ottimizzazione. Gli acquirenti stanno imparando che il valore deriva meno dall'installazione e più dalla mappatura dei dati, dalla progettazione del flusso di lavoro e dal perfezionamento del modello dopo il go-live. Tealium ha riferito che l'84% degli utenti di CDP ha affermato che la propria piattaforma semplifica i progetti di IA quando le basi dei dati sono costruite correttamente, il che supporta la necessità di un maggiore coinvolgimento dei servizi in merito all'architettura e alla predisposizione. [2] Tealium, "2025 Future of Customer Data Report", Tealium, tealium.com Questo è il motivo per cui il settore indiano delle piattaforme di dati dei clienti si sta spostando verso modelli di fornitura in cui i partner di implementazione, i team di dati interni e i fornitori rimangono coinvolti più a lungo dopo l'implementazione. È probabile che il mercato indiano delle piattaforme di dati dei clienti mantenga questa tendenza perché il lavoro di reimplementazione, gli aggiornamenti in tempo reale e la riprogettazione del consenso aggiungono una domanda di servizi ricorrente oltre alle entrate iniziali del prodotto.
In base alla modalità di implementazione: l'architettura ibrida si afferma come la scelta preferita.
Nel 2025, il cloud rappresentava il 68.47% del mercato indiano delle piattaforme di dati dei clienti (CDP), a conferma che la maggior parte dei nuovi acquirenti prediligeva modelli di implementazione scalabili e facili da aggiornare. Gli ambienti cloud si adattano bene alle aziende che desiderano cicli di implementazione più rapidi, una gestione più semplice dei connettori e un migliore allineamento con le moderne funzionalità di analisi e intelligenza artificiale. Il mercato indiano delle CDP beneficia inoltre del fatto che molti stack software aziendali sono già in fase di riprogettazione per operazioni incentrate sul cloud. Ciò offre ai fornitori di CDP un ambiente di implementazione più familiare e riduce gli attriti nello scambio di dati con le applicazioni circostanti. Il cloud, pertanto, rimane la scelta predefinita per molti nuovi programmi, soprattutto laddove la velocità e la flessibilità operativa sono più importanti del pieno controllo interno dell'infrastruttura.
Allo stesso tempo, si prevede che le soluzioni ibride cresceranno a un tasso annuo composto (CAGR) del 41.29% fino al 2031, poiché le imprese soggette a normative cercano un equilibrio tra controllo locale ed elaborazione scalabile. La progettazione ibrida consente di mantenere sotto controllo interno più rigoroso i dati sensibili e le informazioni relative al consenso, mentre le attività di attivazione e analisi ad alta intensità di calcolo vengono spostate negli ambienti cloud. Questo aspetto è diventato ancora più rilevante nei settori in cui le aspettative in materia di governance sono stringenti e il costo di una gestione errata dei dati dei clienti è elevato. Il mercato indiano delle piattaforme di dati dei clienti (CDP) sta assistendo alla trasformazione delle soluzioni ibride in un compromesso pratico piuttosto che in una soluzione temporanea, soprattutto nei settori bancario, assicurativo e in altri contesti regolamentati. Il crescente interesse per i filtri di certificazione e per un'architettura di governance più solida supporta ulteriormente questo cambiamento, poiché le implementazioni ibride si allineano spesso meglio con le preferenze di audit interno e i modelli operativi regolamentati.
In base alle dimensioni dell'organizzazione: le PMI colmano il divario grazie alla democratizzazione dell'accesso ai CDP componibili.
Nel 2025, le grandi imprese rappresentavano il 54.83% della quota di mercato indiana delle piattaforme di dati dei clienti (CDP), a testimonianza della loro precedente capacità di finanziare programmi CDP di livello enterprise. Questi acquirenti disponevano delle dimensioni, della complessità dei canali e della maturità digitale interna necessarie per giustificare investimenti significativi prima che il settore nel suo complesso raggiungesse l'attuale livello di adozione. Grandi rivenditori, operatori di telecomunicazioni, istituti finanziari e gruppi rivolti ai consumatori sono stati tra i primi a subire la pressione di unificare i dati dei clienti su molteplici punti di contatto. Ciò ha dato loro un vantaggio iniziale nella definizione dell'architettura, nella valutazione dei fornitori e nelle modifiche al modello operativo interno. Il mercato indiano delle piattaforme CDP, pertanto, continua a generare una quota considerevole del fatturato attuale da organizzazioni che vi sono entrate precocemente e che ora necessitano di approfondire o aggiornare le implementazioni esistenti.
Si prevede che le PMI cresceranno a un tasso annuo composto (CAGR) del 39.16% fino al 2031, il che indica che la prossima ondata di crescita si sta spostando verso ambienti di acquisto più piccoli e modulari. Questo cambiamento è favorito dalla progettazione di prodotti API-first, da pacchetti di implementazione più snelli e da prezzi più facilmente integrabili nei cicli di budget locali. Il mercato indiano delle piattaforme di dati dei clienti (CDP) sta diventando più accessibile per questo gruppo, poiché le aziende non necessitano più di una suite enterprise completa per iniziare a consolidare i profili e utilizzare i segnali dei clienti in modo più efficace. I fornitori indiani, inoltre, riducono le barriere all'ingresso offrendo percorsi di attivazione modulari e supporto ai canali su misura per le abitudini di commercio e messaggistica locali. Il settore indiano delle CDP si sta quindi espandendo da una base guidata dalle grandi aziende a un mercato più distribuito, sebbene la velocità di adozione da parte delle PMI dipenderà ancora dal supporto all'implementazione e da una chiara dimostrazione del valore.
Per applicazione: la personalizzazione è fondamentale per le entrate, l'analisi dei dati guida la prossima ondata.
Nel 2025, la segmentazione e la personalizzazione del pubblico rappresentavano il 21.76% della quota di mercato, a conferma che la maggior parte dei primi acquisti di piattaforme CDP (Customer Data Platform) erano giustificati da un targeting più efficace e da una riduzione degli sprechi nelle campagne. Le aziende potevano giustificare internamente questi investimenti poiché una migliore segmentazione incideva direttamente sulla logica di conversione, sull'efficienza di soppressione e sulla rilevanza per il cliente. Ciò significava che il primo focus applicativo del mercato indiano delle piattaforme di dati dei clienti (CDP) era incentrato su casi d'uso orientati al fatturato, che i team di marketing potevano implementare rapidamente. Inoltre, soddisfaceva le esigenze delle aziende che cercavano di abbandonare le campagne di massa a favore di un coinvolgimento più selettivo e basato su coorti. La personalizzazione, quindi, ha generato valore a breve termine perché era l'area applicativa più facile da collegare a risultati di performance visibili.
Si prevede che l'analisi e l'approfondimento dei dati dei clienti cresceranno a un tasso di crescita annuo composto (CAGR) del 42.81% fino al 2031, a dimostrazione del fatto che le aziende ora desiderano un'interpretazione più approfondita del comportamento dei clienti, non solo una migliore creazione di liste. L'analisi e l'approfondimento dei dati dei clienti sono destinati a registrare la crescita più rapida nel mercato indiano delle piattaforme di dati dei clienti, con un CAGR del 42.81% fino al 2031, poiché gli acquirenti attribuiscono maggiore importanza alla comprensione del perché un cliente si comporta in un certo modo e quale azione dovrebbe seguire. Ciò sottolinea l'importanza dei modelli di propensione, dei segnali di abbandono e degli strumenti di supporto alle decisioni che si basano su dati di profilo più puliti e aggiornati. Il mercato indiano delle piattaforme di dati dei clienti si sta quindi spostando dalla semplice creazione di profili verso l'utilità analitica, un passo naturale una volta che l'unificazione di base è già stata finanziata. Anche la gestione del consenso e delle preferenze diventa rilevante in questo contesto applicativo, poiché analisi, attivazione e governance devono ora operare all'interno dello stesso framework di profili e autorizzazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio domina, ma i media e l'intrattenimento riscrivono la storia della crescita
Nel 2025, il settore retail e l'e-commerce rappresentavano una quota del 23.91%, risultando il segmento di utenti finali più ampio nel mercato indiano delle piattaforme di dati dei clienti (CDP). Questa leadership è legata alla portata, alla frequenza e all'intensità dei dati delle interazioni retail online e omnicanale, dove la scoperta dei prodotti, il comportamento nel carrello, i modelli di acquisto ripetuto e la risposta alle promozioni generano grandi volumi di informazioni utili. Gli acquirenti retail tendono inoltre a percepire più rapidamente le lacune nell'esperienza del cliente, poiché i dati frammentati possono compromettere in modo evidente la personalizzazione, l'attribuzione e la continuità del servizio. Per questo motivo, il mercato indiano delle CDP ha trovato un solido punto di riferimento nel settore retail e nell'e-commerce, dove è più facile giustificare l'adozione di un database clienti unificato tra i diversi team. Anche i settori BFSI (servizi bancari, finanziari e assicurativi), IT e telecomunicazioni, sanità e scienze della vita rappresentano aree di adozione attive, sebbene ciascuna presenti una diversa combinazione di pressioni in termini di governance, predisposizione infrastrutturale e profondità di integrazione.
Si prevede che il settore dei media e dell'intrattenimento crescerà a un tasso annuo composto (CAGR) del 37.54% fino al 2031, diventando così il segmento di utenti finali in più rapida crescita nel mercato indiano delle piattaforme di dati dei clienti (CDP). L'elevato numero di utenti, la rapidità dei cambi di sessione e la necessità di raccomandazione di contenuti creano una forte esigenza di risoluzione del profilo in tempo reale e di processi decisionali veloci. Questo rende il settore un importante motore di crescita, poiché i dati dei clienti devono rimanere aggiornati finché l'utente rimane attivo sulla piattaforma. Il mercato indiano delle CDP sta quindi beneficiando della domanda, trainata dallo streaming, di identificazione rapida e pertinenza dei contenuti, mentre la pubblica amministrazione e il settore manifatturiero industriale si trovano ancora in una fase iniziale del ciclo di adozione. Questo divario tra i settori suggerisce che la crescita a breve termine continuerà a provenire prima dagli ambienti dei consumatori ricchi di dati, per poi estendersi ai contesti operativi che si modernizzano più lentamente.
Analisi geografica
Il mercato indiano delle piattaforme di dati dei clienti (CDP) rimane concentrato geograficamente, anziché essere distribuito uniformemente su tutto il territorio nazionale. L'India meridionale, in particolare Bengaluru e Hyderabad, funge da importante base di implementazione perché riunisce imprese tecnologiche, team di ingegneri di prodotto, centri di competenza globali e fornitori indiani di tecnologie di marketing (MarTech) all'interno dello stesso corridoio operativo. Questa concentrazione favorisce il mercato indiano delle CDP, facilitando l'accesso a talenti nel campo dell'ingegneria dei dati, al supporto dei fornitori e all'esperienza di implementazione in queste città. Inoltre, riduce i cicli di esecuzione per le aziende che necessitano di complesse attività di risoluzione delle identità, streaming di eventi e orchestrazione dei canali.
Il Maharashtra, guidato dalla regione metropolitana di Mumbai, rimane centrale nel mercato indiano delle piattaforme di dati dei clienti (CDP) perché ospita una quota significativa delle attività del settore bancario, finanziario e assicurativo (BFSI) del paese. Banche, compagnie assicurative e società di servizi finanziari in quest'area devono affrontare contemporaneamente la pressione derivante dalle aspettative di localizzazione, dalla conformità alla normativa sulla privacy e dalla concorrenza digitale, il che mantiene la modernizzazione dei dati dei clienti in cima all'agenda. Ciò determina un modello di acquisto diverso rispetto al corridoio tecnologico, poiché molti progetti in quest'area sono programmi di aggiornamento o sostituzione piuttosto che nuove costruzioni ex novo. Anche la Regione della Capitale Nazionale (NCRA) è diventata un importante centro per il mercato indiano delle piattaforme di dati dei clienti, poiché grandi marchi di consumo, gruppi di vendita al dettaglio e imprese che si rivolgono al pubblico attribuiscono maggiore importanza al controllo dei dati di prima parte. Il ruolo della regione è rafforzato dalla presenza di grandi sedi centrali aziendali e da budget più ampi per la trasformazione digitale, che facilitano la sponsorizzazione di programmi di dati dei clienti che coinvolgono più team.
Le città di secondo livello come Pune, Ahmedabad, Chennai e Kochi sono ancora più piccole in termini di base installata, ma rappresentano un'opportunità crescente per il mercato indiano delle piattaforme di dati dei clienti (CDP). La crescita in queste città è favorita dall'espansione del modello D2C (direct-to-consumer), dall'attività fintech regionale e da una più ampia adozione del business digitale. La gestione del consenso multilingue sta diventando sempre più importante in questi mercati, poiché i percorsi di acquisizione e assistenza clienti spesso si estendono oltre gli ambienti in cui è disponibile solo l'inglese. Il mercato indiano delle CDP è quindi destinato ad espandersi geograficamente, poiché i fornitori offrono implementazioni modulari, prezzi locali e funzionalità adatte alle esigenze operative regionali.
Panorama competitivo
Il mercato indiano delle piattaforme di dati dei clienti (CDP) si è suddiviso in alcuni livelli competitivi ben definiti, ma i confini tra di essi stanno diventando sempre più difficili da mantenere. A livello aziendale, Adobe, Salesforce, Oracle e SAP continuano a beneficiare delle relazioni esistenti con i sistemi CRM ed ERP, che offrono loro un solido punto di partenza con i grandi clienti. Il loro vantaggio deriva dalla presenza di software installati, da una più ampia integrazione con le suite e dalla capacità di posizionare le funzioni CDP all'interno di un più ampio programma di trasformazione aziendale. Ciò significa che il mercato indiano delle piattaforme di dati dei clienti offre ancora ai fornitori globali un percorso solido per accedere ad account complessi in cui governance, scalabilità e integrazione multi-sistema sono di fondamentale importanza. Il lavoro di SAP con Asian Paints dimostra come i fornitori aziendali consolidati stiano utilizzando programmi di trasformazione più ampi per rafforzare il controllo sull'unificazione dei dati e sui flussi di lavoro dei clienti correlati. [3] SAP, “A Brighter Shade of Innovation, Asian Paints Transforms Their Business With SAP,” SAP, sap.com
Un secondo livello nel mercato indiano delle piattaforme di dati dei clienti è formato da operatori nativi indiani o focalizzati sull'India, come FirstHive, Lemnisk e MoEngage, nonché da fornitori di soluzioni componibili che competono in termini di flessibilità, velocità di esecuzione e adattamento alle esigenze operative locali. Questi fornitori sono spesso più competitivi nei clienti del settore regolamentato o delle medie imprese, dove la struttura dei prezzi, i tempi di risposta rapidi e l'assistenza locale sono fattori di grande importanza. La loro posizione migliora quando gli acquirenti desiderano informazioni sulla residenza dei dati, un'attivazione più semplice tramite WhatsApp o modelli di implementazione che si adattino ai cicli di budget locali. La transazione secondaria di Lemnisk del novembre 2025, guidata da Bajaj Financial Securities, riflette il crescente interesse per le infrastrutture di dati dei clienti sviluppate in India per casi d'uso aziendali, soprattutto nei settori finanziari regolamentati. Il mercato indiano delle piattaforme di dati dei clienti non si sta quindi orientando verso una semplice divisione tra globale e locale, poiché molti clienti ora valutano i fornitori in base al modello di esecuzione e all'adattamento al settore, piuttosto che sulla sola portata del marchio.
Un terzo tema nel mercato indiano delle piattaforme di dati dei clienti riguarda l'ampio spazio ancora inesplorato nei programmi governativi, nell'unificazione dei dati sanitari e nel mercato delle PMI. Queste aree rimangono poco sfruttate perché standard, budget e prontezza all'implementazione sono ancora disomogenei tra gli acquirenti. I nuovi operatori possono ancora guadagnare terreno se offrono modelli di dati differenziati o una migliore integrazione con le infrastrutture digitali emergenti. Ignosis ha raccolto 4 milioni di dollari per sviluppare l'intelligence sui dati dei clienti sulla piattaforma Account Aggregator, a dimostrazione che l'arricchimento dei dati legato al dominio può creare un percorso alternativo per entrare nel mercato. La partnership di Zeta con Palantir per ricostruire il Data Cloud di Zeta su Palantir Foundry mostra anche come i fornitori stiano cercando di ancorare la futura competizione a un'infrastruttura di intelligenza artificiale governata, piuttosto che alla sola esecuzione delle campagne. L'iniziativa di Zeta di Open Semantic Interchange con Snowflake si allinea a questa tendenza, poiché l'interoperabilità sta diventando parte integrante dell'offerta competitiva nei sistemi di dati basati sull'intelligenza artificiale. Il mercato indiano delle piattaforme di dati dei clienti probabilmente rimarrà conteso, poiché gli acquirenti stanno ancora decidendo se il valore a lungo termine derivi maggiormente dalla profondità della suite, dalla forza di esecuzione locale o dall'apertura dell'architettura. [4] Zeta Global Investors, “Palantir e Zeta Global annunciano una partnership strategica per costruire un'infrastruttura unificata di dati e IA per il futuro del marketing con Athena di Zeta al centro”, Zeta Global Investors, investors.zetaglobal.com
Leader del settore delle piattaforme di dati dei clienti in India
Salesforce, Inc.,
Adobe Inc.
Oracle Corporation
Tealium, Inc
SAP SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Zeta Global Corp. (NYSE: ZETA) ha annunciato il 23 giugno 2026 una partnership strategica con Palantir Technologies per ricostruire il Data Cloud di Zeta su Palantir Foundry come livello di infrastruttura AI aziendale. L'accordo settennale, annunciato al Cannes Lions, integra il livello decisionale AI Athena di Zeta con l'ontologia operativa di Palantir, rivolgendosi a clienti aziendali che necessitano di un'intelligenza artificiale per il marketing, controllabile e gestita su larga scala.
- Giugno 2026: Il 3 giugno 2026 MoEngage ha lanciato Merlin AI Custom Agents, consentendo ai team di marketing del ciclo di vita e CRM di creare agenti di flusso di lavoro personalizzati basati sui dati di MoEngage, con parametri definiti dal marketer e un'architettura Model Context Protocol (MCP) aperta, compatibile con Claude e ChatGPT.
- Giugno 2026: Il 15 maggio 2026 Zeta Global ha aderito all'iniziativa Open Semantic Interchange (OSI) insieme a Snowflake, al fine di stabilire uno standard dati universale e indipendente dal fornitore per il marketing basato sull'intelligenza artificiale. L'adesione a OSI garantisce che i dati e le informazioni della piattaforma di marketing Zeta siano interoperabili con le infrastrutture dati aziendali senza necessità di integrazioni personalizzate.
- Aprile 2026: Il 22 aprile 2026, Twilio Inc. è stata nominata Leader nell'IDC MarketScape 2026 per le piattaforme di coinvolgimento e comunicazione a livello mondiale e nell'Omdia Universe 2026 per le piattaforme di coinvolgimento dei clienti. Nel 2025, Twilio ha gestito oltre 2.5 trilioni di interazioni con i clienti per più di 402,000 account clienti attivi.
Ambito del rapporto sul mercato indiano delle piattaforme di dati dei clienti
Il mercato indiano delle piattaforme di dati dei clienti (CDP) si riferisce all'ecosistema di software e servizi associati che consentono alle organizzazioni in India di raccogliere, unificare e gestire i dati dei clienti provenienti da molteplici punti di contatto in un unico database persistente. Queste piattaforme sono progettate per abbattere i silos di dati, creando profili cliente completi che possono essere sfruttati per una segmentazione avanzata del pubblico, campagne di marketing personalizzate, orchestrazione del percorso del cliente e analisi predittive. Il mercato comprende modelli di implementazione cloud, on-premise e ibridi, adattati alle esigenze operative di grandi, piccole e medie imprese in settori quali vendita al dettaglio, servizi finanziari e assicurativi (BFSI), sanità e IT. Integrando funzionalità di gestione del consenso e delle preferenze, le CDP aiutano le aziende indiane a conformarsi alle normative locali in continua evoluzione in materia di protezione dei dati (come il Digital Personal Data Protection Act), migliorando al contempo l'esperienza del cliente, promuovendo la fidelizzazione del marchio e ottimizzando il ritorno sull'investimento di marketing.
Il rapporto sul mercato indiano delle piattaforme di dati dei clienti (Customer Data Platform, CDP) è segmentato per offerta (software e servizi), modalità di implementazione (cloud, on-premise e ibrida), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), applicazione (raccolta dati dei clienti e unificazione dei profili, segmentazione e personalizzazione del pubblico, orchestrazione di campagne di marketing e customer journey, analisi e insight sui clienti, gestione del consenso e delle preferenze e altre applicazioni) e settore di utilizzo finale (vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, sanità e scienze della vita, IT e telecomunicazioni, media e intrattenimento, produzione industriale, governo e pubblica amministrazione e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Cloud |
| On-Locale |
| IBRIDO |
| Grandi imprese |
| Piccole e medie imprese |
| Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico |
| Orchestrazione di campagne di marketing e del percorso del cliente |
| Analisi e approfondimenti sui clienti |
| Gestione del consenso e delle preferenze |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Sanità e scienze della vita |
| IT e telecomunicazioni |
| Media and Entertainment |
| Industria manifatturiera |
| Governo e Pubblica Amministrazione |
| Altri settori degli utenti finali |
| Offrendo | Software |
| Servizi | |
| Per modalità di distribuzione | Cloud |
| On-Locale | |
| IBRIDO | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per Applicazione | Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico | |
| Orchestrazione di campagne di marketing e del percorso del cliente | |
| Analisi e approfondimenti sui clienti | |
| Gestione del consenso e delle preferenze | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| BFSI | |
| Sanità e scienze della vita | |
| IT e telecomunicazioni | |
| Media and Entertainment | |
| Industria manifatturiera | |
| Governo e Pubblica Amministrazione | |
| Altri settori degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato indiano delle piattaforme di dati dei clienti entro il 2031?
Si prevede che raggiungerà 1.87 miliardi di dollari entro il 2031, rispetto agli 0.41 miliardi di dollari del 2026, con una crescita annua composta (CAGR) del 35.5% nel periodo 2026-2031.
Quali sono i principali fattori che attualmente guidano l'adozione delle piattaforme di dati dei clienti in India?
I principali fattori trainanti sono le esigenze relative ai dati di prima parte, la personalizzazione omnicanale, i requisiti in materia di privacy e consenso previsti dal DPDP e la transizione verso un coinvolgimento dei clienti basato sull'intelligenza artificiale.
Quale modello di implementazione sarà dominante nel 2025 e quale sta crescendo più rapidamente?
Nel 2025 il cloud si è affermato come leader con una quota del 68.47%, mentre si prevede che le soluzioni ibride cresceranno più rapidamente, con un CAGR del 41.29% fino al 2031.
Perché in questo settore i servizi crescono più velocemente dei software?
Il settore dei servizi sta crescendo più rapidamente perché l'integrazione, la configurazione, la governance e la continua messa a punto dei modelli determinano ora se le aziende possono trarre valore dalle implementazioni di CDP.
Quale applicazione si espanderà più rapidamente entro il 2031?
L'analisi e l'interpretazione dei dati dei clienti rappresentano l'applicazione in più rapida crescita, con un CAGR previsto del 42.81% fino al 2031, superando altri casi d'uso.
Quale gruppo di utenti finali è attualmente quello che detiene la maggiore domanda in India?
Nel 2025, il commercio al dettaglio e l'e-commerce hanno dominato il settore con una quota del 23.91%, mentre si prevede che i media e l'intrattenimento registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 37.54% fino al 2031.


