

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
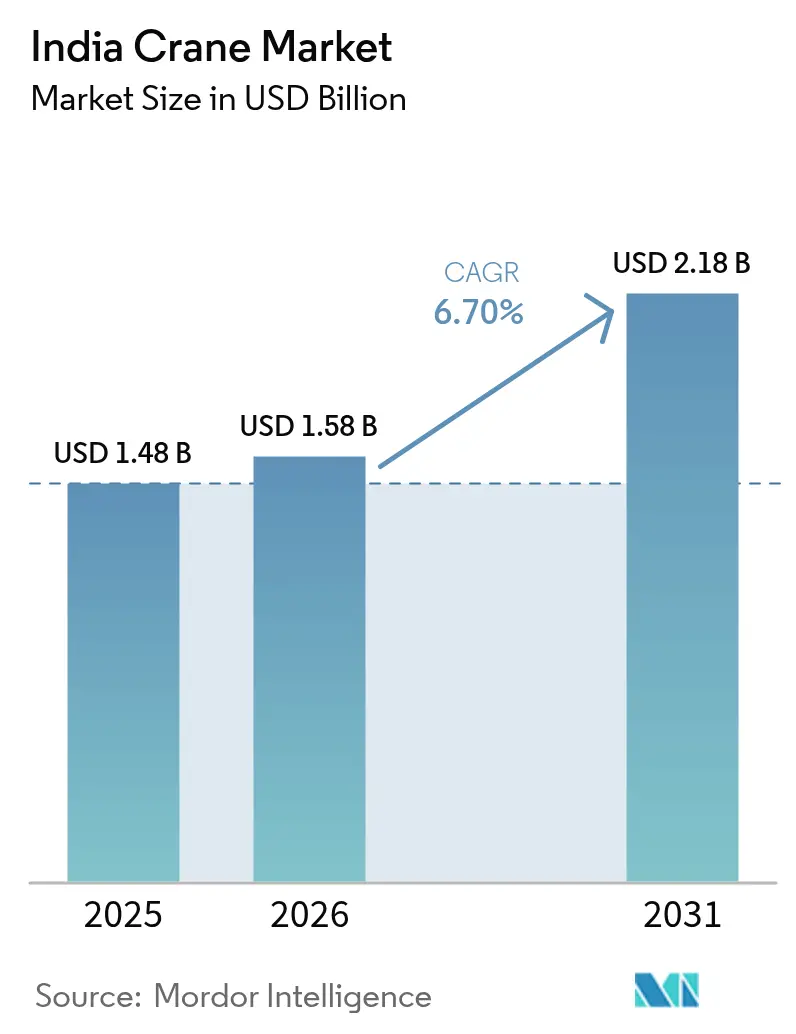
| Dimensione del mercato (2026) | 1.58 miliardo di dollari |
| Dimensione del mercato (2031) | 2.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.70% CAGR |
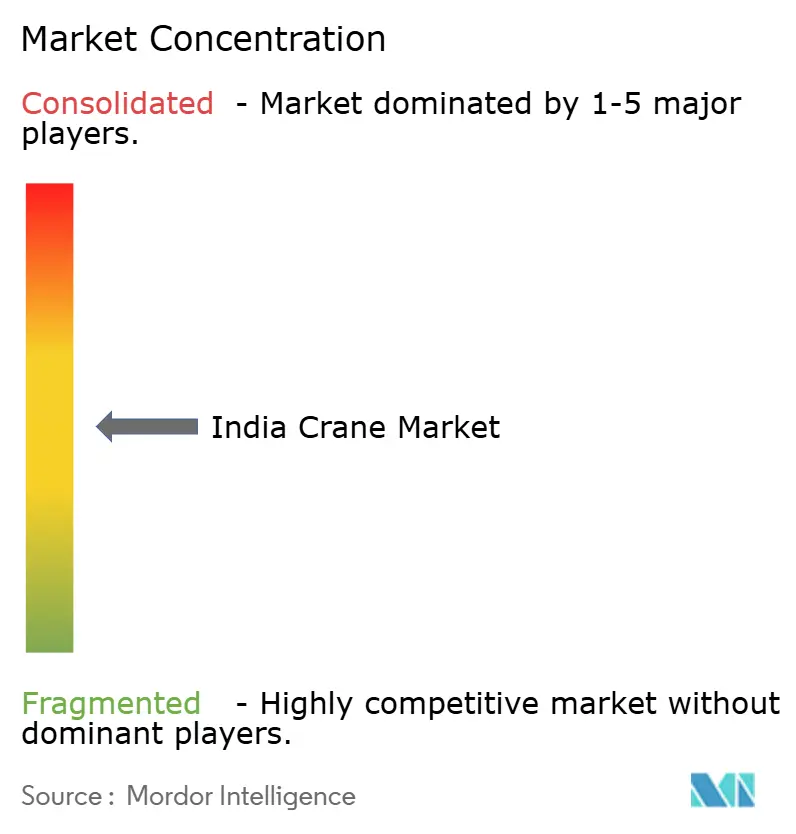
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle gru in India di Mordor Intelligence
Il mercato indiano delle gru aveva un valore di 1.48 miliardi di dollari nel 2025 e si prevede che crescerà da 1.58 miliardi di dollari nel 2026 a 2.18 miliardi di dollari entro il 2031, con un CAGR del 6.70% durante il periodo di previsione (2026-2031). La rapida modernizzazione delle infrastrutture, il National Infrastructure Pipeline (NIP) da 1.4 trilioni di dollari e la forte crescita degli impianti di energia rinnovabile sostengono la domanda di gru mobili, cingolate e a torre in tutte le classi di capacità [1] "Crane Market Sees Demand Surge on NIP Projects", Construction World Editorial Team, constructionworld.in . La preferenza degli appaltatori per il sollevamento meccanizzato rispetto ai metodi ad alta intensità di manodopera accelera la sostituzione della flotta con unità a maggiore capacità e dotate di telematica. Le partnership pubblico-private nei corridoi metropolitani e di trasporto rapido regionale comprimono i tempi di costruzione, favorendo l'approvvigionamento con priorità al noleggio. Lo sviluppo delle energie rinnovabili, in particolare i progetti eolici che richiedono gru cingolate da 800 tonnellate, amplia la diversificazione delle applicazioni, mentre i treni elettrici iniziano a sfidare il predominio del diesel a causa dell'inasprimento delle normative ambientali. L'intensità competitiva aumenta, con Action Construction Equipment (ACE) impegnata a difendere la propria posizione dominante sul mercato interno contro i produttori cinesi, competitivi in termini di costi, che localizzano la produzione per gestire la volatilità della rupia e conformarsi allo schema X del Bureau of Indian Standards.
Punti chiave del rapporto
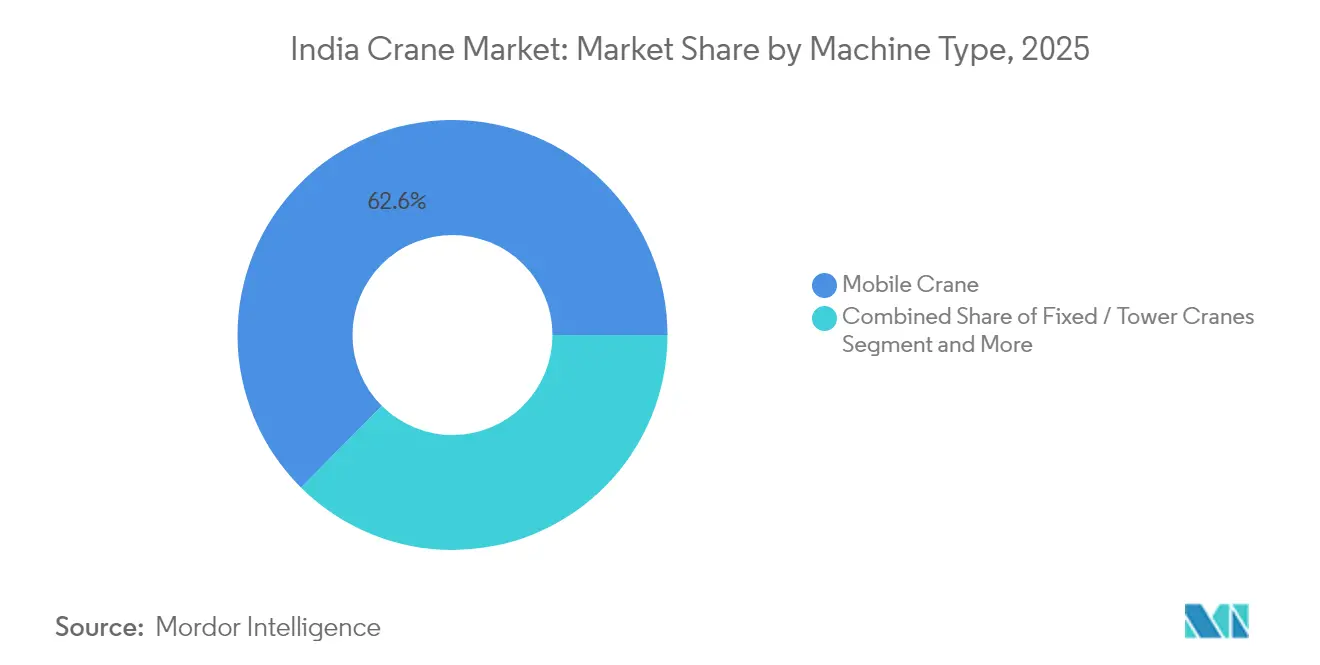
- Per tipologia di macchina, le gru mobili hanno dominato il mercato indiano delle gru con una quota del 62.55% nel 2025; le gru cingolate hanno registrato il CAGR più rapido, pari all'8.62% fino al 2031.
- Per applicazione, nel 57.05 il settore edile ha rappresentato una quota del 2025% del mercato indiano delle gru, mentre il settore energetico e dei servizi pubblici ha registrato un CAGR del 10.22% fino al 2031.
- In base alla capacità di sollevamento, nel 20 le unità da 100-45.74 tonnellate rappresentavano il 2025% delle dimensioni del mercato delle gru in India; le unità superiori a 300 tonnellate hanno registrato un CAGR del 9.05% fino al 2031.
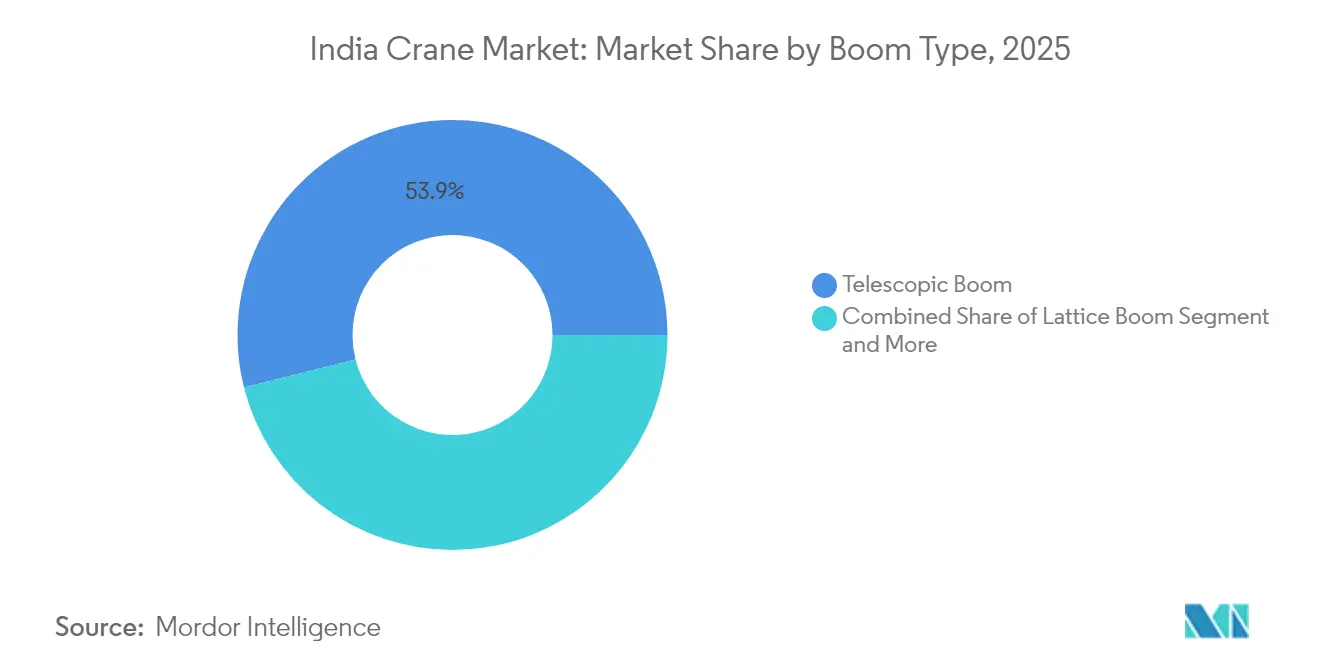
- In base al tipo di braccio, i modelli telescopici hanno rappresentato il 53.92% delle entrate nel 2025; le varianti con braccio a traliccio hanno registrato un CAGR del 9.50% fino al 2031.
- In base alla fonte di alimentazione, i modelli diesel hanno registrato l'82.45% dei ricavi nel 2025; le gru completamente elettriche hanno registrato un CAGR del 10.18% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle gru in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti NIP | + 1.2% | Città nazionali; di livello 1 e di livello 2 | A lungo termine (≥ 4 anni) |
| Abitazioni nelle città intelligenti | + 1.0% | 100 Città intelligenti | Medio termine (2-4 anni) |
| Domanda di carichi pesanti rinnovabili | + 1.1% | Gujarat; Rajasthan; Tamil Nadu; Karnataka; Maharashtra | A lungo termine (≥ 4 anni) |
| Metropolitana PPP e RRTS | + 0.8% | Delhi NCR; Mumbai; Bangalore; Chennai; Hyderabad | Medio termine (2-4 anni) |
| EPC noleggio prioritario | + 0.7% | Corridoi industriali nazionali | A breve termine (≤ 2 anni) |
| Telematica e autonomia | + 0.5% | Città metropolitane; distretti industriali; grandi progetti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli investimenti nelle infrastrutture nazionali (NIP)
Il NIP da 1.4 trilioni di dollari finanzia progetti autostradali, portuali, aeroportuali e di trasporto urbano, incrementando la domanda annuale di gru grazie alla priorità data alla costruzione meccanizzata rispetto al lavoro manuale. I lavori stradali nell'area di Bharatmala e gli ammodernamenti portuali via Sagarmala contribuiscono al 30-40% di tutti i volumi di attrezzature edili. Gli appaltatori si affidano al noleggio per garantire la disponibilità puntuale, il che contribuisce all'incremento a due cifre della flotta di Sanghvi Movers.
Rivitalizzazione urbana guidata dall'edilizia abitativa nell'ambito della missione Smart Cities
La Smart Cities Mission convoglia oltre 20 miliardi di dollari in 8,000 progetti attivi, generando esigenze di sollevamento nel nucleo urbano densamente popolato, adatte a gru a torre e gru mobili compatte [2] “Smart City Projects Push Demand for IoT-Ready Cranes,” NBM&CW Editors, nbmcw.com . Con una quota di oltre il 65% di gru a torre, ACE prevede lanci di gru a piattaforma da 25 tonnellate per affrontare i cluster di grattacieli. I requisiti di sostenibilità spingono verso gru elettriche e ibride che riducono emissioni e rumore. Le piattaforme di gestione dei progetti richiedono soluzioni di sollevamento predisposte per l'IoT, trasformando la telematica da opzionale a essenziale.
L’espansione delle energie rinnovabili 24 ore su 7, XNUMX giorni su XNUMX, stimola la domanda di mezzi pesanti
L'obiettivo indiano di 500 GW di energia non fossile aumenta la domanda di gru cingolate da 600 a 800 tonnellate che erigono turbine eoliche da 3 MW con sistemi di bracci da 168 metri. La consegna dell'SCC8000A di SANY in Gujarat evidenzia il passaggio verso classi super-pesanti. I parchi solari creano un fabbisogno elevato di gru mobili in aree remote. Le autorizzazioni ambientali incentivano l'uso di gru elettriche nelle zone ecologicamente sensibili.
Automation Push: Telematica e piloti di gru autonome
La suite E-Vision di SANY e le piattaforme IoT di Caterpillar forniscono una diagnostica in tempo reale che trasforma la manutenzione da reattiva a predittiva. I comandi senza fili di AUTEC aprono la strada a gru semi-autonome che mitigano la carenza di operatori. Gli standard BIS si stanno orientando verso la telematica obbligatoria per la supervisione della sicurezza, integrando la connettività nelle future decisioni di acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di operatori | -0.8% | A livello nazionale; città di livello 2 e 3 | A breve termine (≤ 2 anni) |
| Tensione del capitale circolante | -0.6% | Operatori regionali di noleggio di PMI | A breve termine (≤ 2 anni) |
| Volatilità della rupia | -0.5% | OEM dipendenti dalle importazioni in tutto il paese | A breve termine (≤ 2 anni) |
| Norme di sicurezza frammentate | -0.4% | Variazioni a livello statale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di operatori di gru e montatori certificati
La carenza di personale certificato limita l'utilizzo della flotta poiché la sofisticazione delle attrezzature supera l'offerta di competenze. L'Infrastructure Equipment Skill Council offre corsi da 6 a 12 mesi, ma la domanda supera l'offerta. Le accademie gestite dagli OEM formano gli operatori, ma le competenze avanzate per il sollevamento di gru a vento o per il montaggio di gru metropolitane rimangono scarse, mantenendo la manodopera un collo di bottiglia per la crescita [3] “Skill Shortage Hinders Crane Operations,” NBMCW Editors, nbmcw.com.
Ciclo di capitale circolante elevato per piccole flotte a noleggio
I crediti nel settore edile spesso si estendono per 90-180 giorni, mettendo a dura prova i proprietari di flotte di PMI che devono onorare i prestiti mentre le attrezzature rimangono inattive [4] “Credit Risks Rise for Equipment Rentals,” Autocar Professional Analysts, autocarprofessional.com . Le esportazioni illegali di macchinari dati in pegno aumentano il rischio per i finanziatori, restringendo il credito. I piccoli operatori, pertanto, si attengono alle gru di media capacità con un ritorno sull'investimento più rapido, cedendo i segmenti superpesanti ai grandi operatori.
Analisi del segmento
Per tipo di macchina: le gru mobili guidano l'impennata delle infrastrutture
Il segmento delle gru mobili ha conquistato il 62.55% del mercato indiano delle gru nel 2025, grazie alla rapida implementazione in siti stradali, portuali e industriali. Il suo predominio persiste, poiché gli appaltatori richiedono un sollevamento versatile che tenga il passo con i tempi di progetto compressi. La domanda di gru fisse e a torre, in crescita a un CAGR dell'8.20%, riflette la crescente necessità di soluzioni stabili per il sollevamento di carichi pesanti. Le gru a torre fisse rimangono un punto fermo nei complessi residenziali di grandi dimensioni nell'ambito della missione Smart Cities, mentre le gru marine si stanno ritagliando una nicchia attraverso installazioni portuali elettriche come le unità gemelle Liebherr LHM 550 di Visakhapatnam.
I produttori di gru mobili personalizzano i progetti in base alla mobilità fuoristrada e alla telematica, accrescendo l'attrattiva del noleggio. Gli OEM di gru cingolate si concentrano su modelli da 400 a 800 tonnellate dotati di bracci lunghi e sistemi di autoassemblaggio che riducono i tempi di montaggio. È importante sottolineare che le unità cingolate sono sottoposte a controlli BIS più rigorosi nelle categorie ad alto rischio, rendendo la cronologia delle certificazioni un criterio di approvvigionamento. Mentre le flotte di noleggio cercano di raggiungere l'utilizzo, inventari diversificati che comprendano gru mobili per lavori generali e cingolate per sollevamenti specialistici diventano una necessità competitiva. Di conseguenza, ACE mantiene la sua posizione di scala nelle linee di gru mobili, mentre SANY, Liebherr e Kobelco puntano alle opportunità offerte dalle gru cingolate con una produzione localizzata rivolta al mercato indiano delle gru.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il dominio delle costruzioni affronta la sfida energetica
Il settore delle costruzioni ha mantenuto il 57.05% del fatturato del 2025, posizionandosi come la spina dorsale del mercato indiano delle gru. Abitazioni, complessi commerciali e corridoi di trasporto continuano a soddisfare un fabbisogno costante di gru mobili e a torre da 20 a 100 tonnellate. Energia e servizi pubblici, tuttavia, registrano un CAGR del 10.22%, poiché i cingolati super pesanti supportano l'installazione di turbine eoliche da 3 MW in Gujarat e Karnataka. L'industria mineraria, marittima e manifatturiera industriale sono ancora in ritardo e contribuiscono a una domanda di nicchia che richiede dimensioni specializzate o conformità ambientale.
La crescita del settore edile rimane legata all'implementazione dei progetti NIP e allo slancio nell'esecuzione dei PPP. Nel frattempo, il boom delle energie rinnovabili porta con sé requisiti geograficamente concentrati ma ad alta capacità, spingendo gli operatori del noleggio a raggruppare attrezzature pesanti in prossimità dei corridoi eolici per un'implementazione sequenziale. Gli OEM di gru rispondono integrando sistemi di trasporto rapido e contrappesi modulari che riducono la mobilità tra siti remoti. Poiché gli sviluppatori di centrali elettriche impongono una minore impronta di carbonio, le unità di propulsione ibride ed elettriche penetrano nelle applicazioni di pubblica utilità più rapidamente rispetto all'edilizia generale, aggiungendo diversità tecnologica al mercato indiano delle gru.
Per capacità di sollevamento: predominio a medio raggio, accelerazione di sollevamento pesante
I modelli di fascia media da 20 a 100 tonnellate hanno rappresentato il 45.74% delle spedizioni del 2025, costituendo la classe di riferimento per l'edilizia generale. Le varianti superiori a 300 tonnellate, alimentate da energia eolica, hanno registrato un CAGR del 9.05% e rappresentano la quota di mercato delle gru in più rapida crescita in India. I segmenti inferiori a 20 tonnellate sono destinati alla riqualificazione dei centri urbani, mentre le unità da 100 a 300 tonnellate rappresentano la transizione verso l'assemblaggio industriale specializzato.
L'aumento dell'altezza dei mozzi e delle gondole più pesanti amplificano la capacità delle gru cingolate, portando gli OEM a lanciare piattaforme da 800 tonnellate con estensioni del braccio mobile superiori a 168 metri. Queste unità super pesanti spesso rimangono a noleggio a lungo termine per recuperare i costi di acquisizione multimilionari. La certificazione, la logistica della zavorra e i requisiti di competenza degli operatori aumentano le barriere, lasciando spazio al sollevamento pesante a una manciata di proprietari di flotte nazionali. Al contrario, le gru di fascia media rimangono il punto di ingresso preferito per gli appaltatori di PMI e le startup di noleggio che servono il mercato indiano delle gru in espansione.
Per tipo di braccio: efficienza telescopica rispetto alla portata del reticolo
I bracci telescopici hanno generato un fatturato del 53.92% nel 2025, favoriti per la rapidità di installazione e la mobilità su strada. Il CAGR del 9.50% dei bracci a traliccio deriva dal rapporto sbraccio-peso superiore, prezioso per l'erezione di turbine eoliche di grandi dimensioni e viadotti metropolitani. I bracci articolati, sebbene di piccole dimensioni, risolvono i problemi di movimentazione dei materiali in spazi ristretti in impianti industriali e cantieri navali.
Innovazioni telescopiche come la sincronizzazione a cilindro singolo multi-sezione aumentano le altezze autoportanti, sfidando la supremazia dei sistemi a traliccio in alcuni sollevamenti di media portata. Tuttavia, i sistemi a traliccio mantengono bassi momenti flettenti, supportando installazioni con mozzo di 120 metri. I noleggiatori dispongono quindi di entrambi i tipi di braccio per adattarsi ai diversi piani di sollevamento, garantendone l'utilizzo nel mercato indiano delle gru in tutte le tempistiche infrastrutturali e industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di alimentazione: il predominio del diesel affronta la transizione elettrica
Le gru diesel hanno registrato un fatturato dell'82.45% nel 2025, grazie alla facilità di accesso al carburante e di rifornimento che ha mantenuto i costi operativi prevedibili. Le gru elettriche, tuttavia, hanno registrato un CAGR del 10.18%, accelerato dalle autorità portuali e dai comuni urbani che hanno favorito le zone a emissioni zero. Le unità ibride superano queste limitazioni, offrendo cicli di lavoro assistiti da batteria che riducono il consumo di carburante fino al 25% senza sacrificare l'autonomia.
I progetti connessi alla rete, come i depositi metropolitani, ora richiedono cingolati elettrici alimentati da terra per soddisfare le normative locali sulla qualità dell'aria, mentre gli operatori portuali adottano gru a batteria come la Liebherr LHM 550 per ridurre le emissioni di particolato diesel marino. Le lacune infrastrutturali nei parchi eolici rurali rallentano l'adozione dell'elettrico, ma gli OEM sviluppano stazioni di ricarica rapida containerizzate per estendere la copertura operativa. Gli incentivi politici previsti dal programma FAME III potrebbero ulteriormente influenzare gli appalti, rendendo la scelta del gruppo propulsore una variabile strategica nel mercato indiano delle gru.
Analisi geografica
Gujarat, Maharashtra, Tamil Nadu e Karnataka rappresentano complessivamente una quota significativa della domanda di gru, riflettendo la solidità dei corridoi industriali, la costruzione di porti e l'aumento della capacità produttiva da fonti rinnovabili. L'India occidentale beneficia della modernizzazione del porto di Sagarmala e dell'espansione del settore petrolchimico, che richiedono capacità di sollevamento diversificate. L'India settentrionale, guidata da Delhi NCR, incanala progetti di metropolitana, RRTS e Smart City che assorbono un mix di gru a torre, mobili e cingolate.
Gli stati del sud promuovono la diffusione dell'energia eolica, con Tamil Nadu e Karnataka che ospitano campagne di installazione di turbine a condensazione che richiedono cingolati da 600 a 800 tonnellate. Il polo IT di Bangalore e i distretti farmaceutici di Hyderabad contribuiscono a un costante sviluppo industriale. L'India orientale, storicamente incentrata sull'attività mineraria, registra guadagni incrementali grazie all'estrazione meccanizzata del carbone e all'ammodernamento degli impianti siderurgici, ma la sua quota aggregata è inferiore a quella dei paesi occidentali e meridionali.
I centri di noleggio regionali si sviluppano in prossimità dei parchi industriali, consentendo ai proprietari di flotte di ridistribuire rapidamente le risorse tra progetti contigui. Tuttavia, le autorizzazioni di sicurezza specifiche per ogni stato creano ostacoli amministrativi per le attrezzature itineranti, spingendo le flotte più grandi a mantenere team di conformità locali. I centri urbani di livello 2 e 3 emergono come sacche inutilizzate in cui dominano i veicoli mobili di media capacità, attenti ai costi, ampliando la dispersione geografica del mercato indiano delle gru.
Panorama normativo
In India, la produzione e la sicurezza in esercizio delle gru sono regolate da una combinazione di normative sui veicoli per le macchine edili stradali e standard di sicurezza dei prodotti per le attrezzature di sollevamento. I veicoli per macchine edili (CEV) che circolano su strade pubbliche sono soggetti al Central Motor Vehicle Rules (CMVR) del 1989, nonché al quadro normativo Automotive Industry Standards (AIS) sviluppato dall'Automotive Industry Standards Committee (AISC) sotto l'egida del Ministero dei Trasporti Stradali e delle Autostrade (MoRTH), con l'ARAI a supporto della standardizzazione e della certificazione per la conformità AIS, compresi i requisiti per i CEV elettrici (AIS 174).
Per quanto riguarda le attrezzature, i codici del Bureau of Indian Standards (BIS) rimangono riferimenti chiave per la progettazione, il collaudo e l'uso sicuro, tra cui IS 807 (progettazione, montaggio e collaudo di gru e paranchi), IS 14470 (codice e procedure di prova) e IS 15419 (gru a braccio). Anche le misure di difesa commerciale hanno iniziato a influenzare le dinamiche competitive: la Direzione Generale per le Misure di Difesa Commerciale (DGTR) ha pubblicato le conclusioni finali il 19 settembre 2025 (fascicolo n. 6/24/2024-DGTR) in un'indagine antidumping riguardante le importazioni di alcune gru dalla Repubblica Popolare Cinese, che aggiunge considerazioni di conformità e di costo per le strategie di approvvigionamento dipendenti dalle importazioni.
Analisi della catena del valore
La catena del valore delle gru in India comprende strutture in acciaio e prefabbricate, sistemi idraulici, propulsori, funi metalliche, controlli ed elettronica, nonché componenti di sicurezza, seguiti da assemblaggio, collaudo e certificazione prima della vendita ai canali OEM, EPC e di noleggio. Gli OEM nazionali e l'assemblaggio localizzato da parte di operatori globali sono supportati da fornitori di diversi livelli, mentre i punti di contatto per il collaudo e la standardizzazione includono i processi AISC/AIS e le pratiche di progettazione e collaudo allineate agli standard BIS, che influenzano la documentazione, l'ispezione e l'accettazione per le categorie a rischio più elevato.
La distribuzione è suddivisa tra vendite dirette a istituzioni (porti, grandi imprese edili, impianti industriali), reti di concessionari per gru mobili e un ampio ecosistema di noleggio che richiede sempre più spesso servizi di telematica e pacchetti di assistenza incentrati sul tempo di attività. La capacità di assistenza post-vendita (ricambi, assistenza sul campo, ricondizionamenti) e il finanziamento incidono sul costo totale di proprietà, in particolare per le flotte di noleggio delle PMI che devono affrontare cicli di incasso di 90-180 giorni. La localizzazione a monte viene inoltre rafforzata da iniziative di produzione legate alle politiche. Nel maggio 2026, il Ministero dei Porti, della Navigazione e delle Vie Navigabili ha annunciato l'avvio di un programma di sostegno alla produzione di gru marittime (con concetti di sostegno al capitale e alla gestione in fase di valutazione) volto a ridurre la dipendenza dalle importazioni di gru portuali, il che porterebbe una maggiore produzione, elettrificazione e sistemi di controllo nelle basi di fornitura nazionali.
Panorama competitivo
Il mercato indiano delle gru rimane moderatamente concentrato. ACE sfrutta la sua ampia rete di concessionari e le modifiche specifiche dei prodotti per ogni applicazione per contrastare la concorrenza globale. Gli OEM cinesi (SANY, XCMG e Zoomlion) espandono l'assemblaggio locale per diluire i dazi all'importazione e contrastare le oscillazioni del cambio della rupia. SANY punta a raggiungere un fatturato di 30,000 crore di rupie entro il 2030 attraverso la diversificazione del portafoglio e progetti conformi allo Schema X.
Le collaborazioni si intensificano: ACE e Kato esplorano la produzione congiunta di gru di medie e grandi dimensioni, mentre Escorts Kubota si allea con Tadano per i modelli fuoristrada premium. La tecnologia diventa il prossimo campo di battaglia, con la diagnostica IoT, i controlli autonomi e le trasmissioni elettriche che differenziano l'offerta. Le grandi società di noleggio influenzano le roadmap specificando funzionalità telematiche e di montaggio rapido. Il rigore normativo previsto dal BIS Scheme X consolida la quota di mercato tra gli operatori storici con un capitale solido che possono gestire i costi di certificazione, indicando un graduale aumento della concentrazione complessiva nel mercato indiano delle gru.
Leader del settore delle gru in India
Attrezzatura da costruzione di azione limitata
Gruppo Liebherr
Konecranes
Tata-Hitachi
Attrezzature edili Kobelco
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Action Construction Equipment Limited (ACE) ha annunciato l'approvazione del consiglio di amministrazione per una joint venture in India con KATO Works Co. Ltd. per la produzione di gru pesanti, tra cui autogru, gru cingolate e gru fuoristrada. L'approvazione formalizza un percorso per la localizzazione di prodotti ad alta capacità e consente ad ACE di competere più direttamente nei segmenti premium delle gru per carichi pesanti, dove le esigenze in termini di tecnologia e certificazione sono più elevate.
- Ottobre 2025: Un operatore di terminal container indiano ha ordinato 30 gru a portale su pneumatici (RTG) Konecranes dotate di tecnologia E-Hybrid, con consegna prevista per il primo trimestre del 2027. Questo importante ordine, orientato all'elettrificazione, rafforza la base installata di attrezzature ibride per piazzali portuali nei porti indiani e supporta una più ampia transizione verso operazioni terminalistiche a basse emissioni, che può estendersi anche alle categorie di gru portuali adiacenti.
- Luglio 2025: Liebherr ha consegnato due gru portuali mobili elettriche LHM 550 a Green Energy Resources presso la banchina EQ1A di Visakhapatnam. Questa consegna evidenzia la crescente adozione di sistemi di sollevamento portuale elettrici in India e aumenta la pressione competitiva sui produttori e fornitori affinché offrano cicli di lavoro elettrificati, capacità di assistenza e supporto per l'intero ciclo di vita ai clienti portuali.


Ambito del rapporto sul mercato delle gru in India
Una gru è un tipo di macchinario pesante utilizzato principalmente per sollevare e spostare oggetti pesanti o di grandi dimensioni
Il mercato indiano delle gru è segmentato per tipo di macchina e per applicazione. Per tipo di macchina il mercato è segmentato in gru mobili, gru fisse e gru marine e portuali e per applicazione il mercato è segmentato in edilizia, estrazione mineraria e scavo, marina e offshore, applicazioni industriali e di altro tipo. Il rapporto offre dimensioni del mercato e previsioni per il mercato indiano delle gru in valore (USD) soprattutto per tutti i segmenti.
Per tipo di macchina
| Gru mobili |
| Gru fisse / a torre |
| Gru marine e portuali |
Per Applicazione
| Edilizia |
| Miniere e scavi |
| Marine e Offshore |
| Industria manifatturiera |
| Energia e Utilities |
Per capacità di sollevamento
| Sotto le 20 tonnellate |
| 20 - 100 tonnellate |
| 100 - 300 tonnellate |
| Oltre 300 tonnellate |
Per tipo di boom
| Braccio telescopico |
| Braccio a traliccio |
| Boom di nocche |
Per fonte di alimentazione
| Diesel |
| IBRIDO |
| Completamente elettrico |
| Per tipo di macchina | Gru mobili |
| Gru fisse / a torre | |
| Gru marine e portuali | |
| Per Applicazione | Edilizia |
| Miniere e scavi | |
| Marine e Offshore | |
| Industria manifatturiera | |
| Energia e Utilities | |
| Per capacità di sollevamento | Sotto le 20 tonnellate |
| 20 - 100 tonnellate | |
| 100 - 300 tonnellate | |
| Oltre 300 tonnellate | |
| Per tipo di boom | Braccio telescopico |
| Braccio a traliccio | |
| Boom di nocche | |
| Per fonte di alimentazione | Diesel |
| IBRIDO | |
| Completamente elettrico |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle gru in India e qual è la sua crescita prevista entro il 2031?
Il mercato è valutato a 1.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.18 miliardi di dollari entro il 2031, con un CAGR del 6.70%.
Quale tipo di gru è la più richiesta nei progetti infrastrutturali in India?
Le gru mobili detengono la quota maggiore, pari al 62.55% delle spedizioni del 2025, perché la loro versatilità si adatta a strade, porti e siti industriali.
Perché le gru cingolate stanno guadagnando terreno in India?
Le gru cingolate registrano un CAGR dell'8.62% fino al 2031 a causa dei progetti di energia rinnovabile e di metropolitane che richiedono capacità di sollevamento pesanti e bracci lunghi.
Quale fonte di energia sta crescendo più rapidamente nelle flotte di gru indiane?
Le gru completamente elettriche registrano un CAGR del 10.18%, poiché porti, depositi metropolitani e progetti urbani impongono emissioni ridotte e operazioni più silenziose.
Qual è il più grande ostacolo che rallenta l'impiego delle gru in India?
La carenza di operatori e montatori certificati limita l'utilizzo della flotta nonostante la crescente disponibilità di attrezzature.
Pagina aggiornata l'ultima volta il:



