

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
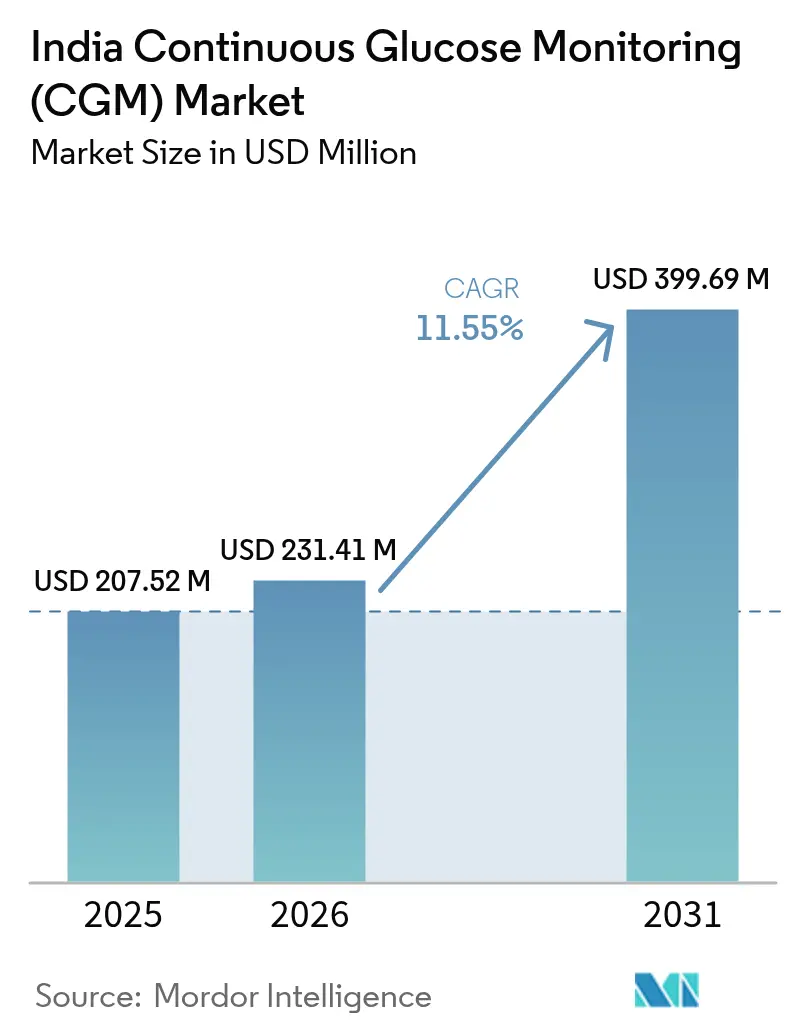
| Dimensione del mercato (2026) | USD 231.41 milioni |
| Dimensione del mercato (2031) | USD 399.69 milioni |
| Tasso di crescita (2026 - 2031) | 11.55% CAGR |
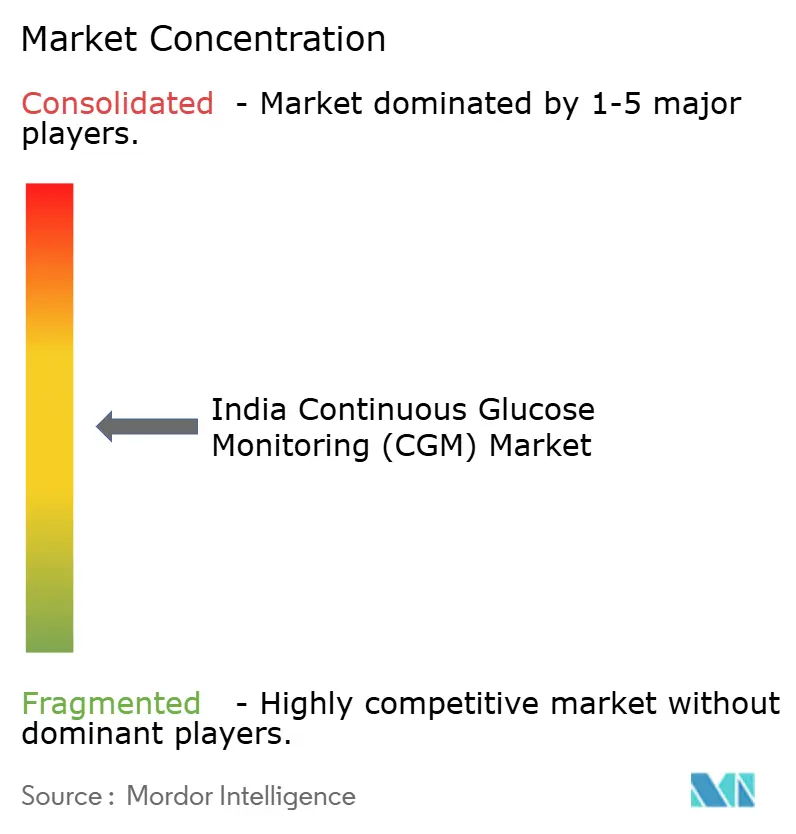
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano del monitoraggio continuo del glucosio (CGM) di Mordor Intelligence
Il mercato indiano del monitoraggio continuo del glucosio è stato valutato a 207.52 milioni di dollari nel 2025 e si stima che crescerà da 231.41 milioni di dollari nel 2026 a 399.69 milioni di dollari entro il 2031, con un CAGR dell'11.55% durante il periodo di previsione (2026-2031).
Una transizione strutturale verso una gestione proattiva del diabete è alla base di questa espansione, dato che 89.8 milioni di adulti indiani convivevano già con il diabete nel 2024 e si prevede che il numero raggiungerà i 156.7 milioni entro il 2050. Una transizione strutturale verso una gestione proattiva del diabete è alla base di questa espansione, dato che 89.8 milioni di adulti indiani convivevano già con il diabete nel 2024 e si prevede che il numero raggiungerà i 156.7 milioni entro il 2050 [1] International Diabetes Federation, “IDF Diabetes Atlas 11th Edition,” diabetesatlas.org . Tre catalizzatori amplificano la domanda: (1) i 689 milioni di account ABHA della Ayushman Bharat Digital Mission che consentono uno scambio di dati CGM senza soluzione di continuità (2) l'assemblaggio di sensori nazionali sovvenzionato dal programma Production Linked Incentive che sta abbassando i prezzi medi di vendita del 10-30% e (3) l'integrazione con super-app indiane per il benessere come Ultrahuman e HealthifyMe che riposizionano il CGM come strumento di stile di vita mainstream. Nel loro insieme, questi fattori accorciano i cicli di adozione, attraggono le compagnie assicurative private verso i contratti di monitoraggio remoto dei pazienti e intensificano la concorrenza tra multinazionali e start-up finanziate da venture capital.
Punti chiave del rapporto
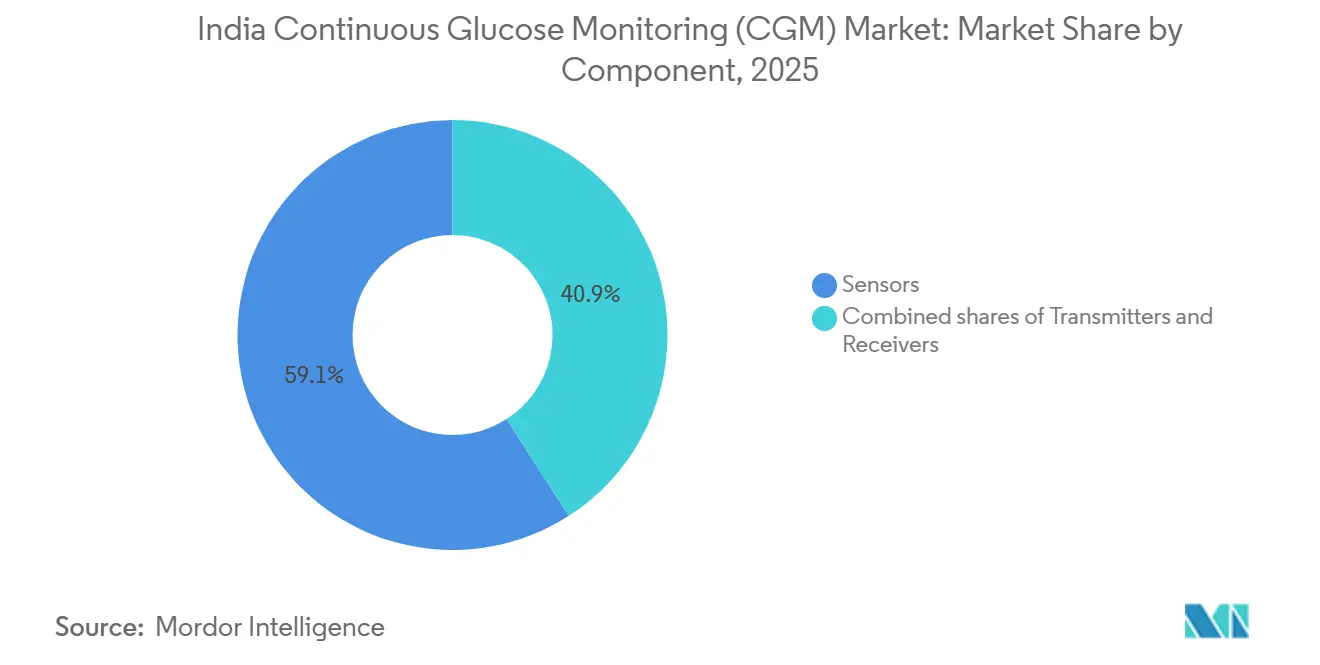
- Per componente, i sensori hanno registrato una quota di fatturato del 59.1% nel 2025, mentre si prevede che i ricevitori cresceranno a un CAGR del 12.34% entro il 2031.
- In base al tipo di dispositivo, i sistemi in tempo reale hanno dominato il 60.2% del mercato nel 2025; i sistemi a scansione intermittente sono destinati a espandersi a un CAGR del 12.11% fino al 2031.
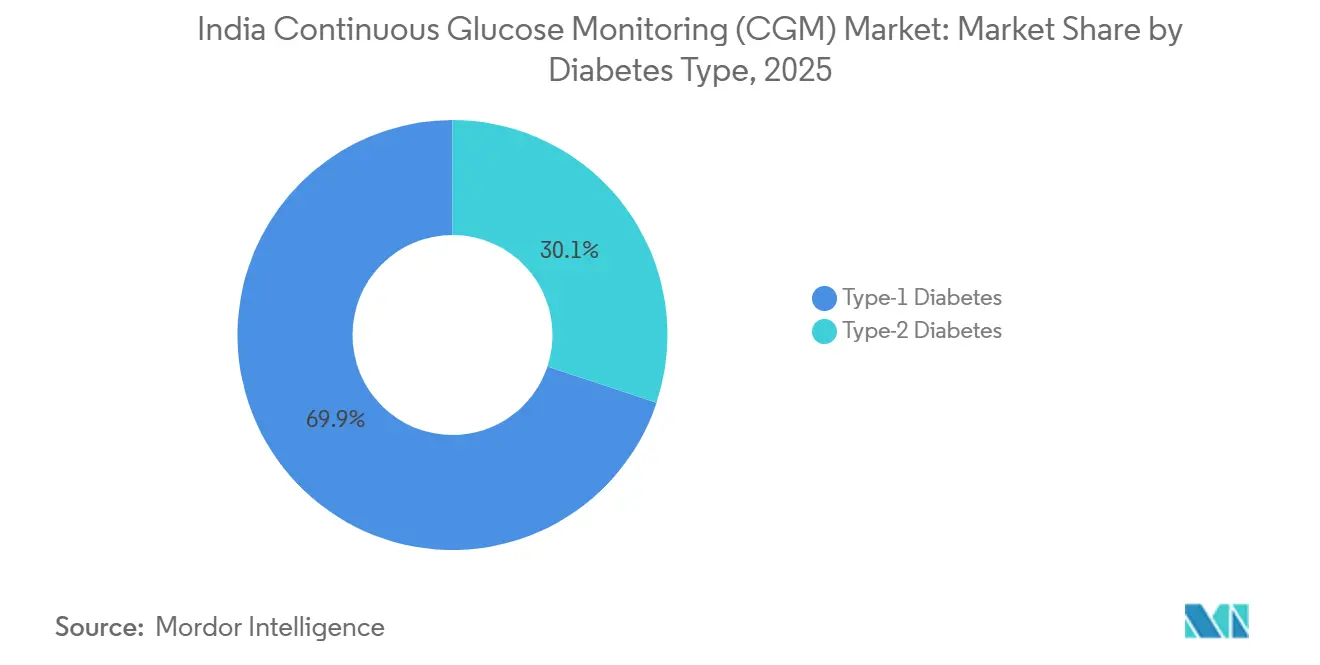
- Per tipologia di diabete, il diabete di tipo 1 ha rappresentato il 69.9% del fatturato nel 2025, mentre il diabete di tipo 2 è il segmento in più rapida crescita, con un CAGR del 13.5% fino al 2031.
- Per fascia d'età, gli adulti hanno dominato con una quota del 66.7% nel 2025; si prevede che la pediatria aumenterà a un CAGR del 14.31% nel periodo 2026-2031.
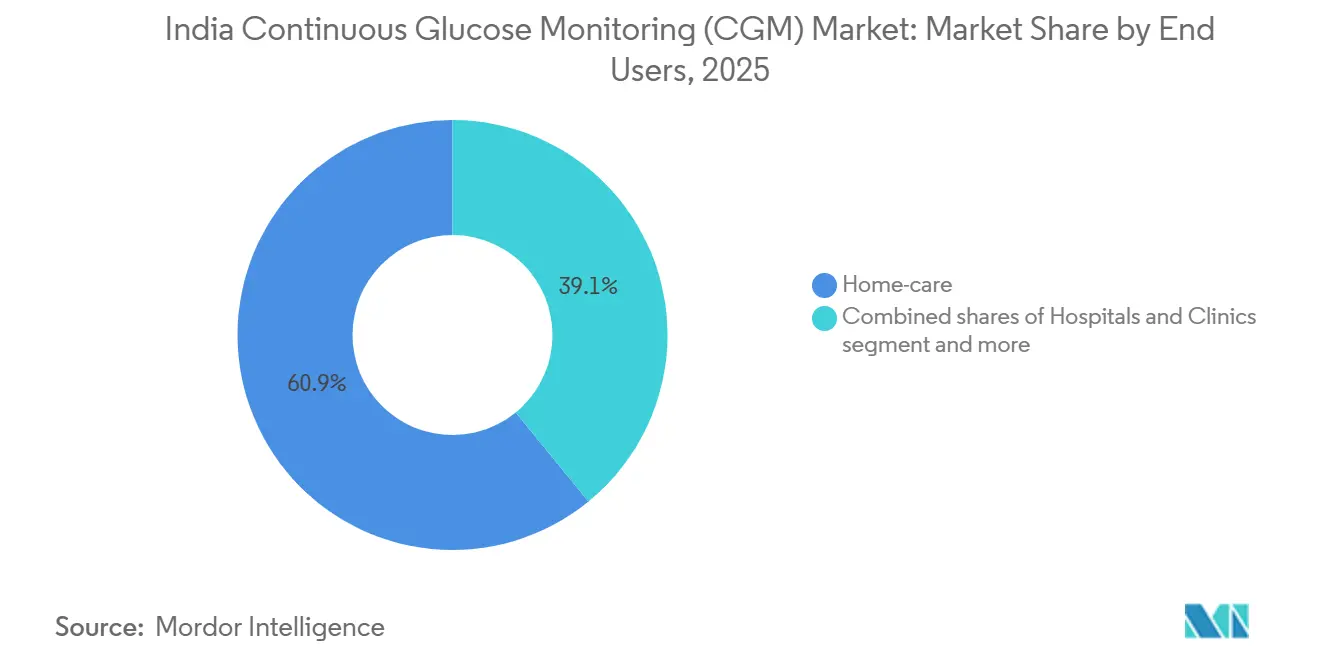
- In base all'utente finale, le strutture di assistenza domiciliare hanno assorbito il 60.9% del fatturato del 2025, mentre i centri sportivi e fitness sono destinati ad accelerare con un CAGR del 15.34% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del monitoraggio continuo del glucosio (CGM) in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza del diabete in forte aumento e diagnosi precoce | + 3.2% | India urbana (Delhi, Mumbai, Bangalore, Chennai) | Medio termine (2-4 anni) |
| Rapida espansione dei programmi di teleconsulto e di salute digitale | + 2.8% | Città di livello 1; espansione verso i livelli 2/3 tramite e-Sanjeevani | A breve termine (≤2 anni) |
| Crescente penetrazione dei contratti RPM guidati dalle assicurazioni | + 2.1% | Aree metropolitane e hub aziendali di livello 1 (Pune, Hyderabad, Ahmedabad) | Medio termine (2-4 anni) |
| Gruppo sensori domestici che abbassa gli ASP | + 1.9% | Nazionale (Uttar Pradesh, Madhya Pradesh, Tamil Nadu) | A lungo termine (≥4 anni) |
| Integrazione con le super-app di benessere indigene | + 1.6% | Città metropolitane e di livello 1 | A breve termine (≤2 anni) |
| Crescenti prove cliniche sull'efficacia del CGM per il diabete di tipo 2 | + 1.1% | Centri accademici nazionali e programmi di benessere aziendale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza del diabete in forte aumento e diagnosi precoce
In India, nel 2024, si contavano 89.8 milioni di adulti con diabete e 38.6 milioni non diagnosticati, il che ha spinto il Programma Nazionale per le Malattie Non Trasmissibili (NCD Program) ad ampliare 724 cliniche distrettuali che effettueranno lo screening di ulteriori 75 milioni di cittadini entro marzo 2025 [2] Ministero della Salute e del Benessere Familiare, "Programma Nazionale NCD", mohfw.gov.in . Le linee guida nazionali aggiornate elevano il "tempo nell'intervallo ≥ 70%" come obiettivo terapeutico, rendendo essenziale il monitoraggio continuo piuttosto che episodico. Studi multicentrici nel 2025 hanno mostrato che FreeStyle Libre ha aumentato il TIR dal 40.8% al 64.5% tra i pazienti con diabete di tipo 2 non insulino-dipendente. I pagatori dovranno affrontare 8.5 miliardi di dollari di costi per il diabete nel 2024, accelerando la transizione verso tecnologie preventive che riducano le complicanze. Di conseguenza, le nuove prescrizioni per CGM negli ospedali governativi e universitari sono aumentate del 22% nel 2025, creando un mercato per il monitoraggio continuo del glucosio in India.
Rapida espansione dei programmi di tele-consulto e salute digitale
La missione digitale Ayushman Bharat ha collegato 45.38 crore di cartelle cliniche entro il 2024, gettando le basi tecniche per la condivisione dei dati CGM in tempo reale. La piattaforma di telemedicina governativa e-Sanjeevani ha registrato 270 milioni di sessioni, ma solo il 2% ha integrato i flussi di glucosio, un divario di adozione che startup come BeatO stanno colmando attraverso servizi CGM integrati con le compagnie assicurative. Le consulenze endocrinologiche virtuali ora autorizzano il CGM entro 4-6 settimane invece del precedente ciclo di 6-9 mesi, comprimendo i tempi di richiesta. I moduli di consenso informato integrati nei flussi di lavoro di telemedicina riducono l'attrito sulle prescrizioni ai sensi delle Linee guida per la pratica della telemedicina del 2020. Nel complesso, i percorsi di cura digitalizzati aumentano di circa 1.8 milioni all'anno il numero di pazienti indirizzabili nel mercato indiano del monitoraggio continuo del glucosio.
Crescente penetrazione dei contratti RPM guidati dalle assicurazioni
Il CGHS ha rivisto il tetto massimo per le pompe insuliniche a 300,000 rupie e ha imposto il monitoraggio continuo della glicemia (CGM) o ≥4 misurazioni giornaliere della glicemia a rilascio controllato (SMBG), generando una popolazione CGM vincolata tra 3.8 milioni di beneficiari governativi. Gli accordi di welfare aziendale rappresentano il 15-20% degli attuali volumi di CGM, soprattutto nei centri IT e farmaceutici di Bangalore, Hyderabad e Ahmedabad. I pacchetti RPM-as-a-service di Sugar.fit garantiscono sensori con uno sconto del 25% e addebitano alle aziende una quota mensile, aggirando gli ostacoli al rimborso individuale. Il modello si sta diffondendo nelle città di secondo livello, dove la densità di specialisti è bassa, ma i parchi aziendali proliferano, indirizzando una crescita incrementale verso il mercato indiano del monitoraggio continuo della glicemia.
Gruppo sensori domestici che abbassa gli ASP
Ventisei produttori si sono assicurati incentivi PLI per dispositivi medici per un valore di 3,420 crore di rupie nel 2024, puntando a riduzioni di prezzo del 10-30% attraverso sottoassemblaggi localizzati. I parchi dispositivi in Uttar Pradesh e Tamil Nadu producono già alloggiamenti per trasmettitori e ricevitori, riducendo i prezzi dei sensori FreeStyle Libre da 6,000 rupie nel 2023 a 5,000 rupie nel 2025. L'autorizzazione a sportello unico ora autorizza nuove linee di produzione in 6-9 mesi rispetto ai 18 mesi precedenti, accelerando l'ingresso sul mercato. Questa evoluzione dei costi amplia il bacino di clienti a medio reddito e aumenta l'elasticità dei volumi nel mercato indiano del monitoraggio continuo del glucosio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo iniziale elevato del dispositivo rispetto all'SMBG | -2.7% | Città di livello 2/3 e aree rurali a livello nazionale | Medio termine (2-4 anni) |
| Rimborso discontinuo al di fuori delle città di livello 1 | -1.8% | Regioni semiurbane in tutti gli stati | A lungo termine (≥4 anni) |
| Onere di conformità alla privacy dei dati ai sensi del DPDP Act 2023 | -0.9% | Start-up e aggregatori nazionali | A breve termine (≤2 anni) |
| Reti di endocrinologi limitate al di fuori delle città metropolitane | -1.0% | Città di livello 2/3, cinture rurali, regione nord-orientale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale elevato del dispositivo rispetto all'SMBG
I sensori Abbott costano 5,000 INR ogni 14 giorni, contro le 800-2,000 INR di un glucometro con strisce reattive, rendendo il CGM fino a 20 volte più costoso ogni mese. La spesa sanitaria media annua nelle città di livello 3 è di 60-70 USD, ben al di sotto dei 720 USD necessari per l'uso continuo dell'isCGM [3] National Health Systems Resource Centre, “National Health Accounts 2024,” nhsrcindia.org . Le opzioni di pagamento rateale sono difficili da trovare al di fuori delle grandi metropoli e la diffusione delle carte di credito tra i diabetici nelle piccole città è inferiore al 20%. Di conseguenza, i pazienti utilizzano il CGM in modo intermittente, riducendo le entrate per paziente nel mercato indiano del monitoraggio continuo del glucosio.
Rimborso discontinuo al di fuori delle città di livello 1
Il CGM non è esplicitamente incluso nella maggior parte dei sistemi assicurativi privati e statali, ad eccezione della copertura per la terapia con microinfusore CGHS, che beneficia solo di 3.8 milioni di dipendenti e pensionati. Le compagnie assicurative citano dati limitati sul rapporto costo-efficacia specifici per l'India per giustificare le esclusioni. I lavoratori del settore organizzato rappresentano solo il 10% della forza lavoro indiana, lasciando l'80% dei diabetici in grado di autofinanziare i dispositivi. Il vuoto di rimborso limita l'adozione di massa e limita il potenziale di crescita del mercato indiano del monitoraggio continuo della glicemia.
Analisi del segmento
Per componente: i sensori dominano, i ricevitori guadagnano terreno
I sensori hanno generato il 59.1% del fatturato del 2025 grazie al ciclo di sostituzione di 7-14 giorni. La domanda di ricevitori aumenterà a un CAGR del 12.34%, poiché gli utenti attenti alla privacy o con limitazioni di batteria sceglieranno display autonomi, incrementando le dimensioni del mercato indiano del monitoraggio continuo del glucosio per le periferiche hardware senza erodere le vendite di sensori. I trasmettitori sono soggetti a una pressione di sostituzione perché i nuovi design integrati integrano la radio Bluetooth nei sensori, eliminando uno SKU separato e riducendo il numero totale di dispositivi.
I margini variano notevolmente: i sensori generano un margine lordo del 20-25% grazie all'elevata produzione e agli sconti, mentre i ricevitori raggiungono il 35-40% grazie ai software proprietari. L'assemblaggio interno si concentra su ricevitori e involucri dei trasmettitori, lasciando gli elettrodi di alto valore importati da Irlanda e Malesia, un modello che limita l'acquisizione di valore locale. Ciononostante, si prevede che gli accordi di trasferimento tecnologico nell'ambito del programma PLI localizzeranno almeno il 15% del valore della distinta base dei sensori entro il 2028, incrementando gradualmente la quota di mercato indiana del monitoraggio continuo del glucosio per i componenti Made in India.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di dispositivo: lead in tempo reale, la scansione intermittente chiude il divario
I sistemi in tempo reale hanno generato il 60.2% del fatturato nel 2025, poiché gli utilizzatori di insulina di tipo 1 necessitano di avvisi continui. Si prevede che i dispositivi a scansione intermittente cresceranno a un CAGR del 12.11%, poiché i sensori FreeStyle Libre, con un prezzo inferiore del 30-40%, stanno riscuotendo successo tra i pazienti di tipo 2 che cercano feedback sullo stile di vita piuttosto che avvisi di ipoglicemia. Studi sull'HbA1c riportano una riduzione di 0.5 punti nelle coorti di pazienti di tipo 2 che assumono insulina basale utilizzando il sistema isCGM nell'arco di 90 giorni, convalidandone l'utilità clinica.
Le dinamiche dei prezzi favoriscono isCGM per l'espansione del volume: un sensore Libre da 14 giorni costa 5,000 rupie, che si traducono in 10,700 rupie al mese per l'uso continuo, il 50-60% in meno della spesa mensile per rtCGM. Anche i percorsi di rimborso tendono a orientarsi verso isCGM perché gli assicuratori percepiscono un rischio per utente inferiore. Di conseguenza, isCGM sta cannibalizzando l'automonitoraggio glicemico molto più di rtCGM, e la sua ascesa probabilmente aumenterà le dimensioni del mercato indiano del monitoraggio continuo della glicemia per le offerte di fascia media.
Per tipo di diabete: il diabete di tipo 1 domina il fatturato, il diabete di tipo 2 guida la crescita
Il diabete di tipo 1 ha rappresentato il 69.9% del fatturato del 2025, poiché i protocolli per microinfusori di insulina impongono per legge il monitoraggio continuo nell'ambito del rimborso CGHS. I volumi del diabete di tipo 2, tuttavia, cresceranno a un CAGR del 13.5%, ampliando la quota di mercato indiana del monitoraggio continuo della glicemia per le terapie non insuliniche. I contratti di benessere aziendale, i progetti pilota di sensori da banco e le crescenti evidenze cliniche per l'ottimizzazione dell'insulina basale stanno catalizzando l'adozione.
L'accessibilità economica rimane il fulcro: solo le famiglie urbane con un reddito inferiore a 1 milione di rupie in genere finanziano l'uso del CGM per tutto l'anno. Le implementazioni diagnostiche a ciclo breve (2-4 settimane a trimestre) sono comuni tra i pazienti di tipo 2 a medio reddito, riducendo il fatturato per utente del 50-60% ma moltiplicando la base installata. I fornitori che personalizzano pacchetti di abbonamento e modelli di noleggio per l'uso intermittente aumenteranno il numero totale di pazienti indirizzabili più rapidamente di coloro che puntano all'aderenza a tempo pieno.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia d'età: gli adulti sono in testa, la pediatria accelera
Nel 2025, gli adulti detenevano una quota del 66.7%, a dimostrazione del peso epidemiologico dei casi di diabete di tipo 2 nella fascia di età 40-65 anni. Le vendite pediatriche, sebbene inferiori, raggiungeranno un CAGR del 14.31%, man mano che gli ospedali di Delhi, Mumbai e Bangalore implementeranno percorsi di assistenza CGM che riducono l'ipoglicemia grave del 36%. Il miglioramento dei protocolli di allerta nelle scuole e le dashboard per i caregiver da remoto riducono l'ansia dei genitori, ampliandone l'adozione.
La crescita geriatrica è più costante perché ostacoli all'usabilità, come caratteri piccoli, associazione multi-step e fastidio da adesivo, scoraggiano il segmento over 65. Tuttavia, l'invecchiamento della popolazione indiana (140 milioni entro il 2030) alimenta una riserva latente. La semplificazione dell'interfaccia utente e la condivisione dei dati incentrata sul caregiver potrebbero sbloccare una dimensione incrementale del mercato indiano del monitoraggio continuo del glucosio nell'assistenza agli anziani.
Per utente finale: l'assistenza domiciliare domina, sport e fitness aumentano
L'assistenza domiciliare ha assorbito il 60.9% del fatturato del 2025, grazie alla diffusione degli smartphone (760 milioni di utenti) che ha reso possibile l'inserimento e il monitoraggio a domicilio. I centri sportivi e fitness cresceranno più rapidamente, con un CAGR del 15.34%, trainati dall'abbonamento mensile al punteggio metabolico di Ultrahuman da 7,000 rupie e dalle 500,000 sessioni CGM di HealthifyMe nel 2025. Queste piattaforme posizionano il CGM come uno strumento di biohacking, ampliando la domanda oltre i confini terapeutici.
Ospedali e cliniche contribuiscono al saldo, ma subiscono un rallentamento della crescita a causa della migrazione delle visite ambulatoriali online. Il CGM per pazienti ricoverati rimane limitato alle terapie intensive e ai reparti perioperatori; pertanto, la loro quota potrebbe stabilizzarsi, lasciando ai canali di consumo il compito di consolidare l'espansione nel mercato indiano del monitoraggio continuo della glicemia.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'India settentrionale registra la più alta diffusione assoluta di CGM perché Delhi ospita 15 ospedali di primo livello che gestiscono centri per il diabete avanzato. I dipendenti del governo centrale concentrati nella capitale beneficiano del rimborso CGHS, garantendo volumi costanti di sensori. Tuttavia, città di secondo livello come Lucknow e Jaipur registrano una penetrazione più lenta; i budget sanitari annuali di 70 dollari faticano a finanziare una spesa annuale di 60,000 rupie indiane per i sensori. Si prevede che l'assemblaggio dei componenti nel parco dispositivi dell'Uttar Pradesh ridurrà ulteriormente i prezzi, aumentando potenzialmente la quota di mercato del monitoraggio continuo del glucosio in India nelle aree centrali del nord dopo il 2028.
L'India meridionale registra la più alta adozione pro capite, trainata dall'ecosistema di ricerca di Bangalore e dagli afflussi di turismo medico a Chennai. Le strutture del Tamil Nadu, supportate dal PLI, producono già trasmettitori, iniettando elasticità ai costi. La prevalenza del diabete nelle aree urbane supera il 17%, amplificata dalla suscettibilità genetica e dai cambiamenti nello stile di vita, garantendo così una domanda robusta. Un'elevata conoscenza della lingua inglese semplifica l'utilizzo dell'app, offrendo alle aree metropolitane del sud un vantaggio duraturo nel mercato indiano del monitoraggio continuo del glucosio.
L'India Occidentale bilancia la prosperità di Mumbai e Pune con una diffusione rurale più lenta. I pacchetti benessere aziendali nella sola Mumbai coprono 200,000 dirigenti, traducendosi in ordini di CGM all'ingrosso. I distretti farmaceutici del Gujarat attirano fornitori di componenti, ma la produzione di sensori completi è ancora agli albori. L'India orientale e nord-orientale sono indietro su ogni parametro: personale specializzato limitato, reddito pro capite inferiore e reti digitali nascenti limitano l'adozione principalmente agli ospedali privati di Calcutta. Le regioni tribali con un'elevata tolleranza al glucosio rimangono inutilizzate perché le campagne di sensibilizzazione non hanno dato priorità al monitoraggio continuo. Colmare queste lacune regionali è la chiave per la prossima ondata di crescita nel mercato indiano del monitoraggio continuo del glucosio.
Panorama normativo
I sistemi di monitoraggio continuo del glucosio (CGM) commercializzati in India sono regolamentati come dispositivi medici ai sensi del Regolamento sui dispositivi medici del 2017 (MDR-2017), amministrato dalla Central Drugs Standard Control Organization (CDSCO). I produttori e gli importatori devono adeguare i requisiti di qualità e sicurezza dei dispositivi alle specifiche applicabili del Bureau of Indian Standards (BIS) o, laddove non siano disponibili standard BIS, agli standard ISO/IEC o farmacopeici riconosciuti. Ciò ha un impatto sulla documentazione tecnica, sulla predisposizione del sistema di gestione della qualità (QMS) e sui tempi di ottenimento della licenza per le aziende multinazionali e nazionali che intendono entrare nel mercato.
Poiché gli ecosistemi CGM sono sempre più interconnessi (sensori, trasmettitori, ricevitori e app complementari abilitati Bluetooth/NFC), la conformità si estende anche ai componenti wireless e software, il che può aumentare il lavoro pre-commercializzazione e gli sforzi di gestione del cambiamento. Il CDSCO ha inoltre posto l'accento sullo sviluppo delle capacità di sorveglianza post-commercializzazione, compresi i workshop sulla sorveglianza della sicurezza condotti con controparti internazionali come l'Agenzia medica danese (DKMA) l'8 e il 9 aprile 2026, rafforzando le aspettative per i sistemi di vigilanza man mano che l'adozione del CGM si estende ai canali di assistenza domiciliare e benessere dei consumatori.
Analisi della catena del valore
La catena del valore dei sistemi di monitoraggio continuo del glucosio (CGM) in India combina input a monte fortemente importati con un crescente assemblaggio nazionale e una rete di distribuzione incentrata sui grandi corridoi di approvvigionamento metropolitani. Gli elementi e i substrati dei sensori elettrochimici ad alto valore continuano a provenire in gran parte dall'estero, mentre l'attività locale si è espansa nei sotto-assemblaggi a valle, come le unità riceventi e gli alloggiamenti dei trasmettitori, supportata dai parchi per dispositivi medici e dai programmi di produzione incentivanti citati nel contesto del rapporto.
La creazione di valore a valle è sempre più legata al software, ai flussi di dati e all'integrazione a livello di servizio, piuttosto che al solo hardware del dispositivo. Le piattaforme che combinano sensori con coaching, teleconsulti e analisi monetizzano l'aderenza e i risultati, creando al contempo costi di transizione. Gli accordi strategici di fornitura tra leader globali influenzano anche le roadmap di prodotto, le priorità di interoperabilità e le strategie di canale, che si concretizzano poi in India attraverso partner locali, clienti istituzionali e distributori di soluzioni di salute digitale. Ad esempio, la collaborazione di Abbott con Medtronic per la fornitura di sensori per le offerte integrate può influenzare il posizionamento dei sistemi integrati sul mercato.
Panorama competitivo
Abbott e Dexcom detengono congiuntamente la maggior parte delle vendite, definendo un mercato moderatamente concentrato. Abbott persegue una politica di prezzi basata sui volumi, riducendo i costi dei sensori tra il 2023 e il 2025, mentre Dexcom sfrutta una partnership con Cipla per raggiungere 5 milioni di utenti dell'app.
I disruptor nazionali creano nuovi campi di battaglia. Il programma di noleggio di BeatO offre sensori a 3,500 rupie a quindicina in cambio di dati anonimizzati, ampliando la portata tra le coorti di pazienti con diabete di tipo 2 sensibili al prezzo. Il lancio di Sugar.fit in 25 cliniche integra il CGM con coach in loco, affermandosi nell'assistenza ibrida. iSprit MedTech è l'unica pipeline di ricerca e sviluppo di sensori indigena; se il suo ImageriCGM otterrà l'approvazione del CDSCO entro nove mesi, come consentito dalla nuova procedura accelerata, il mercato indiano del monitoraggio continuo del glucosio potrebbe spostarsi verso la proprietà intellettuale locale.
Le tecnologie stanno convergendo verso la miniaturizzazione e la durata. Il Libre 3 di Abbott si è ridotto del 70% rispetto al Libre 2, pur mantenendo una durata di 14 giorni, ideale per il clima umido dell'India, dove le irritazioni cutanee sono comuni. Il G7 di Dexcom fonde sensore e trasmettitore, riducendo i costi iniziali del 25% rispetto al modello base G6. Tali innovazioni, insieme agli aggiornamenti di qualità previsti dalla norma ISO 13485, riducono progressivamente il costo totale di proprietà, ampliando l'appeal del prodotto sul mercato anche nelle aree semi-urbane.
Leader del settore del monitoraggio continuo del glucosio (CGM) in India
Dexcom Inc.
PLC Medtronic
Ascensione
Abbott Laboratories
Roche Diagnostics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Dexcom riporta la copertura Reuters di uno studio sui sistemi di monitoraggio continuo del glucosio (CGM) che dimostra i benefici per i pazienti con diabete di tipo 2 non in terapia insulinica (studio CONNECT). I dati globali sulle prestazioni dei CGM supportano le considerazioni relative ai prezzi e all'adozione in India e rafforzano il posizionamento competitivo di Dexcom.
- Maggio 2026: Abbott ottiene il marchio CE per Libre Duo, la tecnologia di rilevamento duale di glucosio e chetoni. L'aggiunta del doppio rilevamento di glucosio e chetoni migliora le funzionalità del monitoraggio continuo del glucosio (CGM) e crea un ulteriore elemento di differenziazione nel mercato indiano.
- Maggio 2026: Dexcom punta a entrare nel mercato indiano (e in Brasile/Messico) entro due anni. La tempistica di ingresso nel mercato annunciata potrebbe rimodellare il panorama competitivo dei sistemi di monitoraggio continuo del glucosio (CGM) in India, espandendo la presenza globale di Dexcom e intensificando la concorrenza con il Dexcom G7.
Ambito del rapporto di mercato sul monitoraggio continuo del glucosio (CGM) in India
Secondo l'ambito del rapporto, il monitoraggio continuo del glucosio (CGM) è una tecnologia medica rivoluzionaria che consente alle persone di monitorare automaticamente i propri livelli di glucosio durante il giorno e la notte. A differenza del tradizionale test con puntura del dito, che fornisce una sola "istantanea" della glicemia in un dato momento, un CGM fornisce una visione completa delle fluttuazioni del glucosio misurando il contenuto di zucchero nel fluido interstiziale (il fluido che circonda le cellule) ogni pochi minuti.
Il mercato indiano del monitoraggio continuo del glucosio è segmentato per componente, tipo di dispositivo, tipo di diabete, fascia d'età e utente finale. Per componente, è segmentato in sensori, trasmettitori e ricevitori. Per tipo di dispositivo, il mercato è segmentato in CGM in tempo reale (rtCGM) e CGM a scansione intermittente. Per tipo di diabete, il mercato è suddiviso in diabete di tipo 1 e diabete di tipo 2. Per fascia d'età, la segmentazione include pediatria, adulti e geriatria. Per utente finale, il mercato è segmentato in ospedali e cliniche, strutture di assistenza domiciliare e centri sportivi e fitness. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
Per componente
| Sensori |
| Trasmettitori |
| Ricevitori |
Per tipo di dispositivo
| CGM in tempo reale (rtCGM) |
| CGM a scansione intermittente |
Per tipo di diabete
| Diabete di tipo 1 |
| Diabete di tipo 2 |
Per gruppo di età
| Pediatria |
| Adulti |
| Geriatria |
Per utente finale
| Ospedali e cliniche |
| Impostazioni di assistenza domiciliare |
| Centri sportivi e fitness |
| Per componente | Sensori |
| Trasmettitori | |
| Ricevitori | |
| Per tipo di dispositivo | CGM in tempo reale (rtCGM) |
| CGM a scansione intermittente | |
| Per tipo di diabete | Diabete di tipo 1 |
| Diabete di tipo 2 | |
| Per gruppo di età | Pediatria |
| Adulti | |
| Geriatria | |
| Per utente finale | Ospedali e cliniche |
| Impostazioni di assistenza domiciliare | |
| Centri sportivi e fitness |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato indiano del monitoraggio continuo del glucosio?
Il mercato è stimato a 231.41 milioni di dollari nel 2026 e si prevede che raggiungerà i 399.69 milioni di dollari entro il 2031, espandendosi a un CAGR dell'11.55% nel periodo 2026-2031
Quale segmento del diabete domina il mercato CGM in India?
Il diabete di tipo 1 assorbe il 69.9% delle entrate del 2025 perché il rimborso delle pompe per insulina CGHS impone il CGM, ma il diabete di tipo 2 è quello in più rapida crescita con un CAGR del 13.5% fino al 2031
Quale segmento di componenti sta crescendo più rapidamente nel mercato CGM indiano?
Si prevede che i ricevitori cresceranno a un CAGR del 12.34% fino al 2031, poiché gli utenti attenti alla privacy preferiscono display dedicati; i sensori detengono ancora una quota del 59.1%
In che modo il CGM in tempo reale si confronta con il CGM a scansione intermittente?
I sistemi in tempo reale detengono una quota del 60.2% nel 2025; il CGM a scansione intermittente è destinato a espandersi a un CAGR del 12.11% fino al 2031
Quale fascia d'età sta registrando la crescita più rapida del CGM?
L'uso pediatrico aumenterà a un CAGR del 14.31% entro il 2031, con studi che mostrano una riduzione del 36% dell'ipoglicemia grave e un miglioramento del Time-in-Range di 12 punti.


