

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
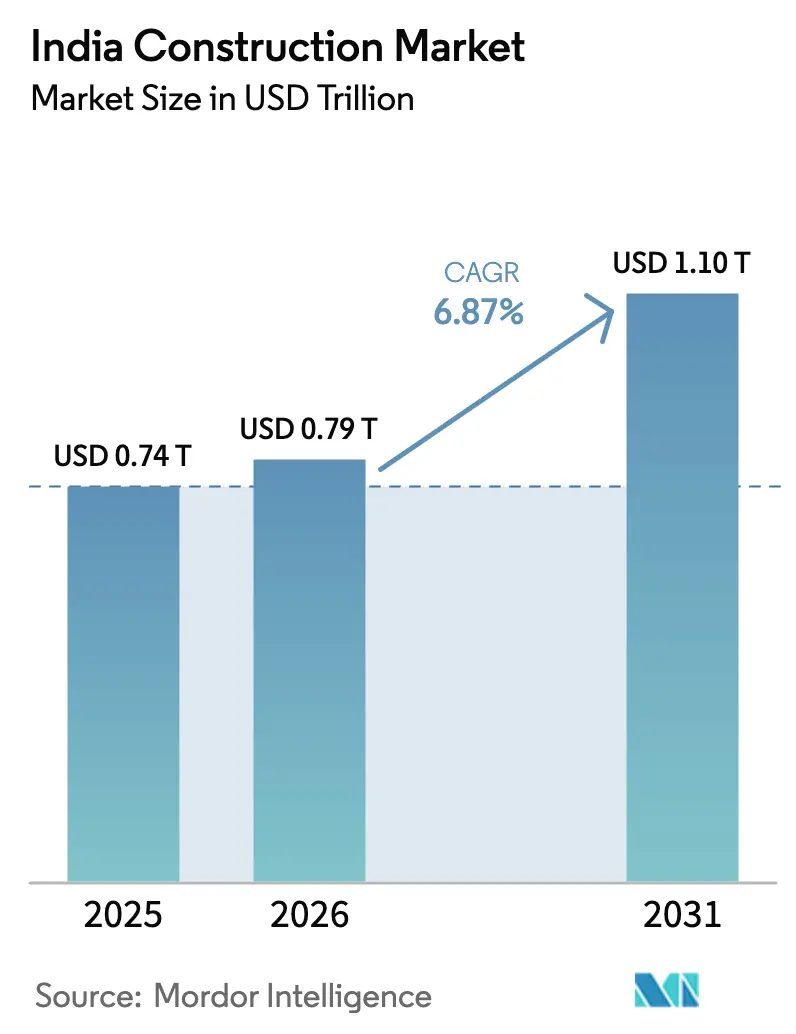
| Dimensione del mercato (2026) | 0.79 trilioni di dollari |
| Dimensione del mercato (2031) | 1.10 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.87% CAGR |
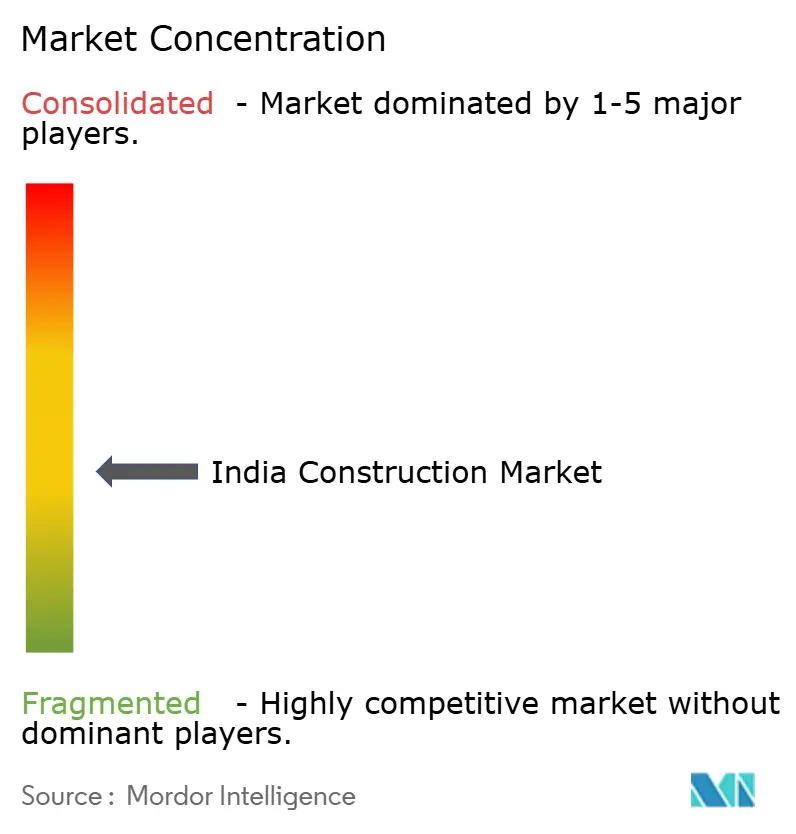
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni in India di Mordor Intelligence
Si prevede che il mercato delle costruzioni in India raggiungerà un valore di 0.74 trilioni di dollari nel 2025, 0.79 trilioni di dollari nel 2026 e 1.10 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.87% dal 2026 al 2031, sostenuto da un'elevata spesa pubblica anticipata e da un aumento dei capitali privati. L'accelerazione nell'assegnazione di contratti autostradali, lo sviluppo di infrastrutture per le energie rinnovabili e la rapida espansione dei data center continuano a sostenere gli ordini per le grandi aziende di ingegneria, approvvigionamento e costruzione (EPC) [1] Indian Green Building Council, “Certification Statistics 2025,” igbc.in . Sul fronte della domanda, le città di livello 2 e 3 stanno conquistando una quota maggiore di allocazioni per metropolitane e infrastrutture idriche, ampliando la base geografica dell'attività. La maggiore adozione di sistemi di costruzione modulari, della modellazione digitale (DT) e degli interventi di riqualificazione energetica degli edifici esistenti sta incrementando la produttività e aiutando le imprese edili a compensare la pressione sui margini derivante dalla volatilità dei prezzi del bitume e delle barre d'armatura. Nel frattempo, le soglie di finanziamento legate ai criteri ESG introdotte dalla Reserve Bank of India stanno spingendo le imprese di medie dimensioni verso una rendicontazione più rigorosa delle emissioni e l'utilizzo di materiali riciclati, rimodellando le strategie di approvvigionamento.
Punti chiave del rapporto
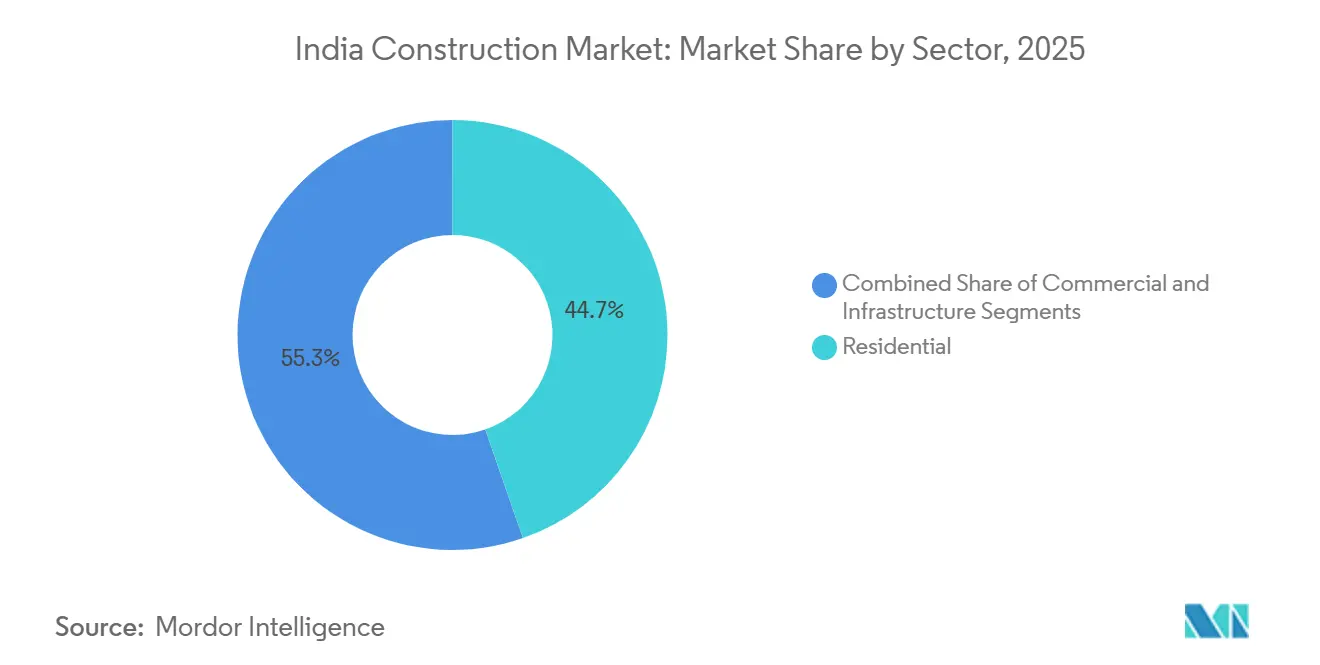
- Per settore, l'edilizia residenziale deteneva il 44.68% della quota di mercato delle costruzioni in India nel 2025, mentre si prevede che le infrastrutture si espanderanno a un CAGR del 9.49% fino al 2031.
- Per tipologia di costruzione, nel 2025 le nuove costruzioni rappresentavano il 76.88% del mercato edile indiano; le ristrutturazioni rappresentano il sottosegmento in più rapida crescita, con un CAGR del 7.96% entro il 2031.
- Per quanto riguarda la fonte di investimento, la spesa pubblica ha rappresentato il 51.79% della spesa totale del 2025, mentre il capitale privato è destinato a un CAGR del 10.06% fino al 2031.
- Dal punto di vista geografico, l'India occidentale ha contribuito per il 40.77% al valore del settore edile indiano nel 2025, mentre l'India orientale è destinata a registrare la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 7.24% fino al 2031.
- Nel 2025, Larsen & Toubro, Megha Engineering & Infrastructures e Tata Projects hanno rappresentato insieme circa il 35% dei ricavi del settore organizzato, riflettendo un settore competitivo moderatamente concentrato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni in India
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento anticipato degli investimenti infrastrutturali per l'anno fiscale 26 (NIP, Gati Shakti) | + 1.8% | Nazionale, Nord e Ovest | A breve termine (≤ 2 anni) |
| Obiettivo di 500 GW di energia rinnovabile alimenta il boom degli EPC delle utility | + 1.5% | Nazionale, spec. Rajasthan, Gujarat, Karnataka, Tamil Nadu | A lungo termine (≥ 4 anni) |
| Domanda guidata dai REIT per magazzini di grado A e spazi di lavoro flessibili | + 1.2% | NCR, Mumbai, Bangalore, Hyderabad | A breve termine (≤ 2 anni) |
| Progetti infrastrutturali urbani di livello 2/3 sostenuti dall'UIDF | + 0.9% | Centro e Est | Medio termine (2-4 anni) |
| Corridoi di incentivi per i data center a livello statale nelle città emergenti | + 0.7% | Maharashtra, Telangana, Tamil Nadu, Karnataka | Medio termine (2-4 anni) |
| Investimenti nel corridoio di difesa che catalizzano la costruzione di parchi fornitori | + 0.6% | Tamil Nadu, Uttar Pradesh | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata degli investimenti in infrastrutture anticipata per l'anno fiscale 26
Il Bilancio dell'Unione 2025-26 ha stanziato 133.3 miliardi di dollari per i trasporti, la logistica e i corridoi energetici, un aumento del 10.2% su base annua che mira a completare il 70% dei progetti di National Infrastructure Pipeline entro il 2028. Gli appalti autostradali hanno raggiunto gli 8,500 chilometri nell'anno fiscale 2024-25, il 60% dei quali ha seguito il modello di rendita ibrida che ripartisce il rischio di fatturato tra partner pubblici e privati. Le spedizioni di cemento sono aumentate del 9.2% nei primi nove mesi dell'anno fiscale 2025-26, rispecchiando l'aumento delle mobilitazioni dei siti. Le tappe fondamentali del Corridoio Merci Dedicato stanno dimezzando i tempi di percorrenza ferroviaria, rafforzando le catene di fornitura just-in-time per i settori automobilistico ed elettronico. Le clausole di aumento dei prezzi sono ora presenti nell'85% dei contratti della National Highways Authority of India, proteggendo gli appaltatori dalla volatilità delle materie prime.
L'obiettivo di 500 GW di energia rinnovabile alimenta il boom degli EPC delle utility
L'India ha aggiunto 70 GW di capacità solare ed eolica nel 2025, mantenendo in linea l'impegno di 500 GW entro il 2030 [2] Ministero dell'edilizia abitativa e degli affari urbani, "UIDF Metro Projects 2025", mohua.gov.in . Le aste della Solar Energy Corporation of India hanno assegnato 40 GW a una tariffa media record di 2.45 INR/kWh, migliorando la bancabilità per gli sviluppatori. Il Rajasthan e il Gujarat si sono aggiudicati il 45% dei nuovi megawatt solari grazie all'elevato irraggiamento e alle politiche di disponibilità del terreno. Sono state assegnate concessioni per fondali marini per un totale di 10 GW al largo del Gujarat e del Tamil Nadu, con la costruzione prevista per il 2027. La Power Grid Corporation si è assicurata 2.16 miliardi di dollari in contratti di trasmissione ad alta tensione per evacuare la generazione intermittente, consolidando la costruzione della rete come motore parallelo della domanda.
Progetti infrastrutturali urbani di livello 2/3 sostenuti dall'UIDF
Il Fondo per lo sviluppo delle infrastrutture urbane ha stanziato 1.2 miliardi di dollari nel 2025 per il miglioramento di metropolitane, autobus a transito rapido e reti idriche potabili nelle città con una popolazione compresa tra 0.5 e 2 milioni di abitanti [3] Ministero dell'edilizia abitativa e degli affari urbani, "Progetti metropolitani UIDF 2025", mohua.gov.in . La Fase I della metropolitana di Surat, lunga 21 chilometri, è stata inaugurata nel marzo 2025 e registra già una media di 85,000 passeggeri al giorno, il che ha portato a una gara d'appalto per la Fase II, lunga 35 chilometri. Indore e Bhopal hanno avviato i lavori per reti di 31 e 40 chilometri, con una messa in servizio parziale prevista entro il 2027. Il produttore di materiale rotabile Medha Servo Drives si è aggiudicato contratti di propulsione, a dimostrazione di come i fornitori locali catturino valore dalle infrastrutture ferroviarie urbane di secondo livello. Lo sviluppo orientato al trasporto pubblico sta stimolando lanci a uso misto entro 500 metri dalle stazioni, estendendo la crescita immobiliare oltre le sei principali metropoli.
Investimenti nel corridoio di difesa che catalizzano la costruzione del parco fornitori
I corridoi di difesa nel Tamil Nadu e nell'Uttar Pradesh hanno attirato 1.02 miliardi di dollari di investimenti in fabbriche e strutture di collaudo entro dicembre 2025. I parchi fornitori si stanno concentrando intorno a Oragadam e Aligarh, ospitando fornitori di lavorazioni meccaniche di precisione, avionica e materiali compositi che alimentano i programmi di Hindustan Aeronautics e Bharat Dynamics. Le riserve di terreni con servizi plug-and-play riducono i tempi di realizzazione a meno di 18 mesi, attraendo i partner di joint venture straniere interessati agli obblighi di compensazione. Gli incentivi statali includono esenzioni del 50% dall'imposta di bollo e prestiti senza interessi che riducono i tassi di rendimento interno dei progetti fino a 200 punti base. L'attività del corridoio sta inoltre favorendo la nascita di istituti pubblico-privati per la produzione avanzata, rafforzando il bacino di talenti per specialisti in additivi metallici e CNC.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili del bitume e dei metalli importati comprimono i margini | –1.1% | Esposizione nazionale più elevata negli stati costieri | A breve termine (≤ 2 anni) |
| Aumento delle controversie sull'acquisizione di terreni nell'ambito del Bharatmala 2.0 | –0.8% | Uttar Pradesh, Bihar, Madhya Pradesh | Medio termine (2-4 anni) |
| Moratoria sull'estrazione della sabbia causata dall'esaurimento della falda freatica | –0.6% | Karnataka, Rajasthan, Tamil Nadu, Andhra Pradesh | Medio termine (2-4 anni) |
| Onere di conformità ai prestiti collegati agli ESG per i contraenti di medio livello | –0.4% | Nazionale, aziende con fatturato compreso tra 120 e 600 milioni di USD | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili del bitume e dei metalli importati comprimono i margini
I prezzi del bitume importato sono aumentati del 18% su base annua nel primo semestre del 2025, a causa delle interruzioni dell'approvvigionamento in Medio Oriente e della debolezza della rupia, determinando una compressione dei margini di 200-300 punti base per i contratti a prezzo fisso. Il tondino d'acciaio ha oscillato tra 650 e 735 dollari a tonnellata, rispecchiando la volatilità del carbone da coke. I progetti legacy privi di clausole di escalation rimangono esposti, sebbene l'85% dei nuovi contratti NHAI ora leghi i pagamenti agli indici all'ingrosso. I leader degli EPC stanno firmando accordi di fornitura di 12-18 mesi con le acciaierie nazionali, mentre il MoRTH ha approvato l'asfalto modificato con polimeri e riciclato per il 30% delle nuove carreggiate, con l'obiettivo di ridurre la dipendenza dalle importazioni. La turbolenza dei costi sta inoltre stimolando una più ampia adozione di software di ottimizzazione dell'acciaio strutturale per ridurre il tonnellaggio per corsia-chilometro.
Aumento del contenzioso sull'acquisizione di terreni nell'ambito del Bharatmala 2.0
A marzo 2025, oltre 1,200 progetti autostradali erano bloccati in contenziosi giudiziari, con una media di 18 mesi per caso e un aumento dei costi del 15-20% dopo che una sentenza della Corte Suprema aveva imposto un indennizzo a prezzo di mercato più il 100% di solatium. La resistenza dei proprietari terrieri raggiunge il picco in Uttar Pradesh e Bihar, dove l'agricoltura domina i mezzi di sussistenza, costringendo a deviazioni e rallentando le chiusure finanziarie. Il Ministero dei Trasporti Stradali e delle Autostrade sta sperimentando modelli di land-pooling nel Madhya Pradesh, scambiando appezzamenti di terreno edificabile con terreni edificabili per contenere le uscite di cassa. Appaltatori come Dilip Buildcon segnalano ritardi di 6-12 mesi nei tempi previsti, erodendo i tassi interni di rendimento delle rendite ibride. In risposta, l'NHAI si sta orientando verso l'ampliamento di aree dismesse che sfrutta la servitù di passaggio esistente, un cambiamento che probabilmente persisterà finché le riforme non ridurranno l'arretrato del contenzioso.
Analisi del segmento
Per settore: la crescita delle infrastrutture supera il predominio residenziale
Si prevede che la costruzione di infrastrutture crescerà a un tasso annuo composto del 9.49% fino al 2031, mentre nel 2025 il settore residenziale deteneva una quota di mercato del 44.68% in India. Corridoi di trasporto e infrastrutture per le energie rinnovabili hanno attratto insieme ordini EPC per un valore di 25.2 miliardi di dollari nel 2025, sostenuti da 70 GW di nuova capacità solare ed eolica e da 8,500 chilometri di autostrade aggiudicate. I parchi tecnologici per i fornitori del settore della difesa hanno sbloccato progetti in fase iniziale, come laboratori di avionica e fonderie di materiali compositi, diversificando il portafoglio di progetti infrastrutturali. Gli sviluppatori privati hanno risposto accelerando le proposte a uso misto intorno alle future superstrade, una tendenza che alimenta la creazione di nuove città e hub logistici lungo le strade. Guardando al futuro, le dimensioni del mercato delle costruzioni infrastrutturali in India sono destinate a beneficiare dei continui investimenti nella rete elettrica, delle fondamenta per gli impianti eolici offshore e dei terminal merci multimodali che richiedono competenze specializzate in ingegneria civile pesante.
Gli inizi di progetti residenziali si sono attenuati nel 2025, con i tassi medi sui mutui che hanno toccato il 9.1%, ma le unità abitative pronte all'uso nelle città di Livello 2 si sono vendute rapidamente grazie ai 5.76 miliardi di dollari di sussidi Pradhan Mantri Awas Yojana. Gli appartamenti hanno assorbito i tre quarti dell'attività residenziale, riflettendo la scarsità di terreni nelle aree metropolitane mature. Ville e complessi residenziali su lotti sono rimasti una nicchia, concentrati intorno a Whitefield a Bengaluru e Hinjewadi a Pune, dove i terreni sono dal 30 al 40% più economici rispetto alle aree centrali del CBD. La propensione dei REIT per luoghi di lavoro flessibili e centri di distribuzione sta inoltre incentivando gli sviluppatori a zonizzare i lotti periurbani in eccesso in base alla densità residenziale, sfumando i confini del settore. Con la stabilizzazione dei tassi dei mutui, si prevede che gli sviluppatori intensificheranno i lanci di immobili a reddito medio, sostenuti dalle piattaforme di vendita digitali e dai cicli di costruzione più brevi ottenuti grazie a tecniche modulari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di costruzione: la ristrutturazione aumenta grazie ai retrofit ecologici
Le nuove costruzioni hanno rappresentato il 76.88% del valore nel 2025, ma si prevede che le ristrutturazioni si espanderanno a un CAGR del 7.96%, poiché le torri datate degli anni '1990 a Mumbai e Delhi sono alla ricerca di aggiornamenti LEED e GRIHA. L'Indian Green Building Council ha registrato 45 milioni di piedi quadrati di certificazioni di ristrutturazione nel 2025, con un aumento del 35% su base annua, a dimostrazione della richiesta degli inquilini aziendali di bollette energetiche più basse e migliori parametri di qualità dell'aria. I proprietari di strutture stanno rivestindo le facciate con vetri basso emissivi, sostituendo le unità HVAC e installando smorzatori sismici per allinearsi alle norme BIS riviste. Gli appaltatori specializzati ottengono un sovrapprezzo del 20-25% per le ristrutturazioni di siti attivi, creando una nicchia redditizia che compensa i margini più lenti dei greenfield. I finanziamenti comunali per le Smart City, pari a 720 milioni di dollari, stanno finanziando la ristrutturazione di quartieri storici e di spazi pubblici, ampliando ulteriormente il programma di riqualificazione.
In India, le nuove costruzioni rimangono predominanti nel settore edile, poiché le grandi autostrade, i tracciati della metropolitana e i progetti di sviluppo urbano continuano a basarsi su terreni vergini. L'NHAI (National Highways Authority of India) ha destinato l'85% dei suoi appalti per l'anno fiscale 2024-2025 alla costruzione di nuovi tracciati, sottolineando la preferenza dello Stato per i nuovi corridoi rispetto ai progetti di ampliamento. Gli sviluppatori hanno annunciato il lancio di 320 milioni di piedi quadrati di alloggi residenziali nel 25, il 70% dei quali al di sotto della soglia di 96,000 dollari che dà diritto agli incentivi per l'edilizia abitativa a prezzi accessibili. In futuro, è probabile che il mercato edile indiano si orienti verso un mix equilibrato di nuove costruzioni e ristrutturazioni, man mano che le politiche di riqualificazione in linea con i cambiamenti climatici acquisiranno maggiore rilevanza.
Per metodo di costruzione: i sistemi prefabbricati e modulari guadagnano terreno
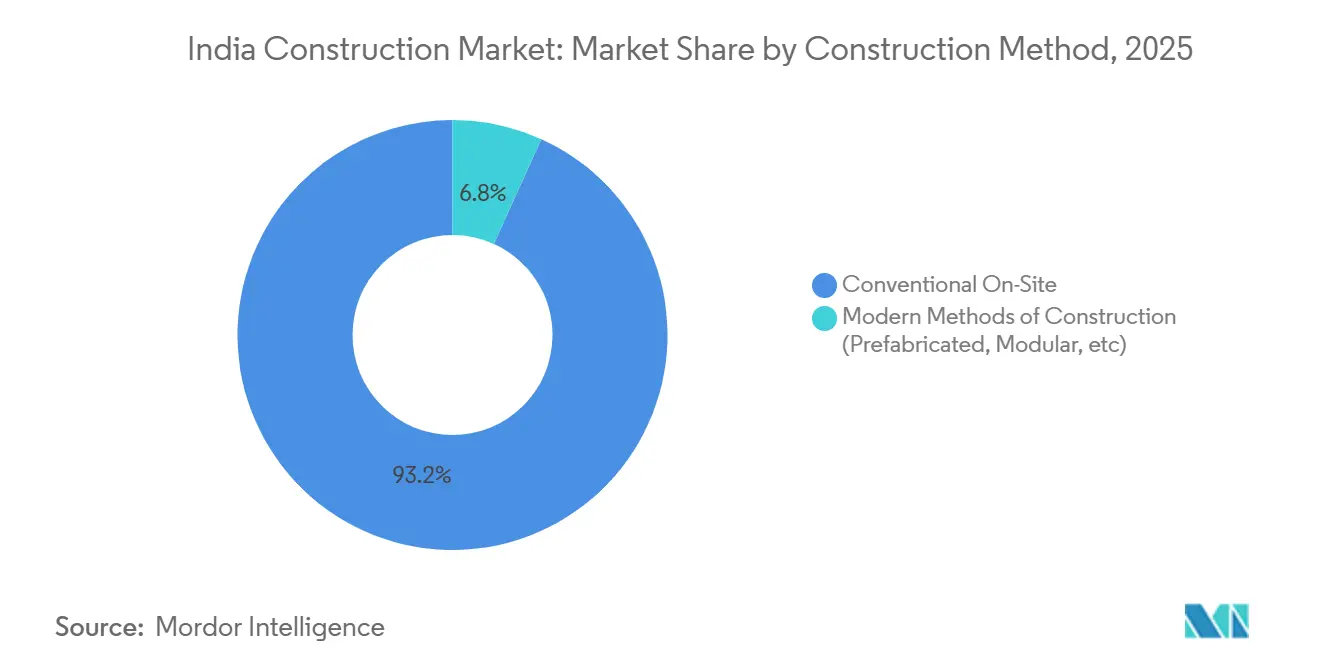
Nel 2025, i metodi di costruzione tradizionali in loco rappresentavano il 93.23% dell'attività totale nel settore edile in India, ma i sistemi modulari stanno accelerando con un CAGR del 7.17% poiché la compressione dei tempi di costruzione sta diventando un fattore di differenziazione competitivo. Larsen & Toubro ha ridotto del 15% i tempi di costruzione della Linea 3 della metropolitana di Mumbai grazie all'impiego di segmenti prefabbricati fuori sede. Il colosso residenziale Sobha Limited ha integrato moduli bagno prefabbricati nel 30% dei suoi progetti a Bengaluru e Pune, riducendo i tempi di consegna da 36 a 28 mesi. Il sistema GRIHA dell'IGBC assegna punti extra per la prefabbricazione fuori sede, incentivando gli sviluppatori a incorporare moduli volumetrici e quindi a rendere gli immobili a prova di futuro rispetto a normative energetiche sempre più stringenti. Anche la robotica per la legatura delle barre d'armatura e la stampa 3D del calcestruzzo stanno uscendo dalla fase pilota, soprattutto negli impianti solari remoti dove la carenza di manodopera è più grave.
I vantaggi in termini di costo del lavoro favoriscono ancora i getti e le opere murarie in loco nei progetti di livello 3 più piccoli, con salari giornalieri medi di 7-9 dollari per i lavoratori non qualificati. Tuttavia, le crescenti aspettative in materia di sicurezza e le interruzioni dovute alla pandemia hanno messo in luce la resilienza dell'edilizia industrializzata. Il Ministero dell'Edilizia Abitativa e degli Affari Urbani richiede ora che il 20% delle unità abitative a prezzi accessibili consegnate dopo il 2027 adotti elementi modulari, fissando una base di domanda che dovrebbe aumentare le economie di scala nella fabbricazione in fabbrica.
Per fonte di investimento: cresce lo slancio del capitale privato
La spesa pubblica ha rappresentato il 51.79% delle spese del 2025, ma il capitale privato sta galoppando con una previsione di CAGR del 10.06%, poiché i REIT e i fondi di investimento infrastrutturali (InvIT) stanno ampliando la loro propensione per gli asset. Embassy e Mindspace REIT hanno investito 3 miliardi di dollari in portafogli di uffici e immobili flessibili stabilizzati lo scorso anno, puntando a rendimenti da distribuzione del 7-8%. I fondi di private equity hanno inoltre iniettato 2.16 miliardi di dollari in magazzini, attratti da contratti di locazione di 9-12 anni con scale mobili integrate. Le dimensioni del mercato edile indiano per i lavori finanziati privatamente sono quindi destinate a una crescita sproporzionata, poiché le spinte alla monetizzazione degli asset portano sul mercato strade a pedaggio, linee di trasmissione e aeroporti.
Gli investimenti pubblici rimangono vitali, soprattutto per i progetti pilota di idrogeno verde e per i cavi sottomarini per l'eolico offshore, che richiedono un supporto per colmare il divario di fattibilità. La sola NHAI ha assegnato 14.4 miliardi di dollari di contratti stradali nell'anno fiscale 2024-25, orientandosi verso contratti ibridi che combinano sovvenzioni di bilancio con capitale azionario degli sviluppatori. L'allentamento dei limiti di leva finanziaria imposti dalla Reserve Bank per gli InvIT nel 2025 ha sbloccato 1.8 miliardi di dollari di capitale al dettaglio per infrastrutture stradali e rinnovabili, segnalando una maggiore disponibilità di risorse nazionali per i futuri cicli di brownfield. Nel complesso, canali di finanziamento diversificati promettono di attenuare i vincoli del deficit fiscale e sostenere il percorso di espansione a lungo termine del mercato edile indiano.
Analisi geografica
L'India Occidentale ha controllato il 40.77% della spesa del 2025, alimentata dal corridoio di data center del Maharashtra, che ha attratto 1.44 miliardi di dollari da Amazon Web Services, Microsoft Azure e Google Cloud. La messa in servizio della Linea 3 della metropolitana di Mumbai ha portato la rete cittadina a 180 chilometri, mentre il Gujarat ha aggiunto 12 GW di capacità solare-eolica, consolidando il suo ruolo di polo delle energie rinnovabili. La Fase II del Corridoio Industriale Delhi-Mumbai ha investito 2.4 miliardi di dollari in parchi logistici e aree produttive a cavallo tra Gujarat, Rajasthan e Maharashtra, estendendo i tempi di costruzione per appaltatori civili e impiantistici.
L'India orientale, che dovrebbe registrare un CAGR del 7.24% entro il 2031, sta sfruttando la messa in servizio di 1,200 chilometri del Corridoio merci dedicato orientale per consolidare i distretti petrolchimici e metallurgici in Odisha e nel Bengala occidentale. Indian Oil, Bharat Petroleum e Hindustan Petroleum hanno prenotato 1.8 miliardi di dollari per l'espansione delle raffinerie in Odisha, mentre il corridoio Dankuni-Kharagpur nel Bengala occidentale si è assicurato quasi 960 milioni di dollari per stabilimenti di componenti per auto. La linea est-ovest della metropolitana di Calcutta ha già ridotto di due terzi i tempi di percorrenza attraverso il fiume, catalizzando i permessi per la costruzione di edifici alti lungo il tracciato.
Il gasdotto dell'India settentrionale si concentra sulle autostrade Bharatmala e sulla Fase IV della metropolitana di Delhi, che ha raggiunto il 40% di completamento entro dicembre 2025. L'Uttar Pradesh guida i volumi di contratti grazie alle autostrade Delhi-Amritsar-Katra e Ganga, mentre il Rajasthan registra un flusso costante di contratti EPC per i parchi solari intorno a Jaisalmer. L'India meridionale sta beneficiando delle approvazioni per i data center da 1,200 MW di Bengaluru e dell'espansione biotecnologica di Hyderabad, mentre le metropolitane di Indore e Bhopal nell'India centrale stanno sostenendo la domanda di opere civili. Nel complesso, questi fattori favorevoli specifici per regione mantengono il mercato edile indiano su una traiettoria di crescita ad ampio raggio, piuttosto che su una sbilanciata verso un singolo cluster statale.
Panorama normativo
Il quadro normativo indiano in materia di costruzioni è definito da standard nazionali e programmi centrali per l'edilizia abitativa e lo sviluppo urbano, oltre che dalle approvazioni statali e comunali. Il Bureau of Indian Standards (BIS) ha istituito la norma SP 7:2026 (Norme Nazionali per l'Edilizia 2026) il 30 aprile 2026, in sostituzione della SP 7:2016 (Codice Edilizio Nazionale dell'India 2016), che ha avviato un processo di aggiornamento dei sistemi di progettazione, documentazione ingegneristica e controllo qualità in cantiere, al fine di garantire sicurezza e sostenibilità.
Sul fronte delle politiche di sostegno alla domanda, il Ministero dell'Edilizia abitativa e degli Affari urbani sta attuando il programma Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0), in vigore dal 1° settembre 2024 per cinque anni, con l'obiettivo di fornire assistenza a 1 milioni di famiglie urbane povere e della classe media. Il PMAY-U 2.0 prevede un contributo statale fino a 2.50 rupie per unità per i progetti BLC e AHP ammissibili e include un contributo per l'innovazione tecnologica (1,000 rupie per metro quadro, con un limite massimo di 30 metri quadrati per unità) per i progetti AHP che utilizzano materiali e tecnologie innovative, vincolando la conformità e la selezione dei prodotti all'ammissibilità al finanziamento. Il BMTPC continua ad agire come organismo di riferimento per la promozione di tecnologie standardizzate e resistenti ai disastri.
Analisi della catena del valore
In India, la catena del valore delle costruzioni comprende l'ideazione del progetto (ministeri centrali, agenzie statali e sviluppatori privati), il finanziamento (bilanci pubblici, banche/istituti finanziari non bancari e veicoli del mercato dei capitali), la progettazione e le approvazioni (architetti, consulenti ed enti locali), l'approvvigionamento (cemento, acciaio, aggregati, impianti meccanici, elettrici e idraulici e attrezzature), l'esecuzione (EPC e appaltatori regionali) e la messa in servizio e la gestione operativa. Nel 2026, la realizzazione delle infrastrutture riflette anche una gestione del rischio più rigorosa, grazie all'aumento della spesa in conto capitale a 12.2 trilioni di rupie previsto dal bilancio dell'Unione 2026-27 e all'introduzione di un Fondo di garanzia per il rischio infrastrutturale, volto a fornire garanzie parziali di credito ai finanziatori durante lo sviluppo e la costruzione. Questo può influenzare il raggiungimento della chiusura finanziaria dei progetti e la gestione dei cicli di capitale circolante da parte degli appaltatori.
I flussi di materiali e attrezzature rimangono sensibili alla volatilità dei prezzi e alla logistica dell'ultimo miglio, mentre gli acquisti si stanno orientando verso un approvvigionamento più strutturato e basato sulla tecnologia. Piattaforme digitali per l'approvvigionamento e l'aggregazione di materiali come ArisInfra, Infra.Market, OrderStacks e Buildigo vengono utilizzate per aggregare la domanda, migliorare la trasparenza dei prezzi e facilitare gli accordi di credito commerciale, riducendo gli attriti tipici degli ecosistemi di subappalto frammentati. In fase di esecuzione, i programmi di grandi dimensioni e i mega progetti di riqualificazione (ad esempio, il progetto di riqualificazione di Dharavi tramite Navbharat Mega Developers Private Limited) continuano a rafforzare il ruolo delle società EPC di primo livello e dei partner di fornitura organizzati in grado di soddisfare i requisiti di tempistica, conformità e documentazione su larga scala.
Panorama competitivo
L'intensità competitiva si attesta a un livello moderato, con i dieci maggiori gruppi EPC che si aggiudicano circa il 35-40% del fatturato organizzato, lasciando dietro di sé una lunga coda di appaltatori regionali concentrati su progetti inferiori a 120 milioni di dollari. I leader di mercato Larsen & Toubro, Tata Projects e Megha Engineering hanno integrato piattaforme digital twin e apparecchiature autonome in siti stradali, metropolitani e rinnovabili, riducendo i tempi di ciclo del 12-15% e aumentando i tassi di aggiudicazione delle gare d'appalto urgenti. L'aggregazione dei contratti a livello statale favorisce gli operatori in grado di fornire garanzie di performance e dashboard ESG, emarginando le società informali che non hanno un solido bilancio.
L'integrazione verticale sta rimodellando le strategie degli sviluppatori. Lodha Group ora realizza autonomamente il 60% della superficie lorda costruita residenziale, proteggendo i margini dalle tariffe volatili dei subappaltatori e consentendo un più rapido passaggio alle facciate prefabbricate. Godrej Properties e Oberoi Realty hanno costituito divisioni dedicate alla ristrutturazione per sfruttare il crescente bacino di retrofit e allungare i cicli di vita degli asset. Sul fronte dei materiali, startup come Carbon Craft Design commercializzano piastrelle in aggregati riciclati, mentre Tata Steel Nest-In offre telai in acciaio leggero chiavi in mano che dimezzano i tempi di realizzazione delle sovrastrutture.
La compressione dei margini dovuta ai picchi di input ha costretto gli operatori di fascia media a concludere accordi di fornitura pluriennali o a passare al bitume modificato con polimeri. Shapoorji Pallonji e NCC Limited si sono aggiudicati premi di settore per i tratti pilota in asfalto riciclato che hanno ridotto le emissioni di gas serra di percentuali a due cifre. I partecipanti stranieri sono alla ricerca di joint venture locali: Hyundai Engineering ha collaborato con MEIL per aggiudicarsi la Fase II della metropolitana di Surat, abbinando il know-how nel tunneling alla potenza esecutiva nazionale. Si prevede che tali collaborazioni si intensificheranno poiché i pacchetti ferroviari urbani ad alte prestazioni e l'eolico offshore richiedono tecnologia globale combinata con efficienze di costo locali, rafforzando un quadro competitivo dinamico ma collaborativo per il mercato delle costruzioni indiano.
Leader del settore edile in India
Larsen & Toubro (L&T)
Megha Ingegneria e infrastrutture
Shapoorji Pallonji
Progetti Tata
KEC International
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Megha Engineering & Infrastructures Ltd (MEIL) ha completato un'importante gettata di calcestruzzo di circa 7,250 m³ per il reattore ad acqua pesante pressurizzata (PHWR) da 700 MW presso le unità 5 e 6 della centrale nucleare di Kaiga, nel Karnataka. Questo traguardo rappresenta un passo avanti in un complesso pacchetto di lavori nucleari e civili che richiede un controllo di qualità di alta precisione e una capacità di esecuzione costante. Inoltre, rafforza la posizione di MEIL nel settore delle infrastrutture energetiche ad alta specifica, al di là di strade e sistemi di irrigazione.
- Maggio 2026: Larsen & Toubro si è aggiudicata numerosi ordini nazionali per infrastrutture e progetti industriali, tra cui contratti con l'Autorità per le vie navigabili interne dell'India per impianti di riparazione navale a Patna e Varanasi e un ordine per palificazioni legato all'impianto siderurgico integrato di JSW Utkal Steel a Paradeep, Odisha. Queste acquisizioni ampliano il raggio d'azione di L&T nei settori degli investimenti industriali legati ai porti e delle infrastrutture per vie navigabili interne. Il mix di ordini supporta il continuo sviluppo delle competenze in ingegneria civile pesante, marittima e delle fondazioni nell'India orientale e settentrionale.
- Dicembre 2025: Adani Realty e Brookfield Asset Management hanno costituito una joint venture da 1.44 miliardi di dollari per la costruzione di un parco industriale e logistico di 10 milioni di piedi quadrati a Navi Mumbai, con un raccordo ferroviario merci in loco. Questo sviluppo su vasta scala contribuisce a soddisfare la domanda di magazzini e infrastrutture logistiche organizzate e innalza gli standard per le infrastrutture integrate all'interno dei parchi industriali privati. Segnala inoltre la continua partecipazione di grandi capitali globali nei progetti di costruzione legati all'India.


Ambito e metodologia
La costruzione è l'installazione, la manutenzione e la riparazione di edifici e altre strutture fisse, nonché la costruzione di strade e strutture di servizio che costituiscono componenti fondamentali delle strutture e sono necessari per il loro funzionamento.
Il mercato indiano delle costruzioni è segmentato per settore (edilizia commerciale, edilizia residenziale, edilizia industriale, edilizia di infrastrutture (trasporti) e edilizia di energia e servizi pubblici). Il rapporto offre dimensioni del mercato e previsioni per il mercato indiano delle costruzioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per settore
| Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) |
| Energia e servizi | |
| Altro |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per metodo di costruzione
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
Per fonte di investimento
| Pubblico |
| Privata |
Per regione
| India del Nord |
| India meridionale |
| West India |
| East India |
| India centrale |
| Per settore | Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Altro | ||
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) | |
| Energia e servizi | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per metodo di costruzione | Convenzionale in loco | |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per regione | India del Nord | |
| India meridionale | ||
| West India | ||
| East India | ||
| India centrale | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato edile indiano nel 2026?
Nel 2026 il mercato edile indiano era valutato 0.79 trilioni di dollari.
Quale settore detiene attualmente la quota di spesa più elevata?
Il lavoro residenziale ha mantenuto il 44.68% del valore del 2025, diventando il singolo fattore che ha contribuito maggiormente all'attività totale.
Cosa sta determinando la crescita più rapida nel settore delle infrastrutture?
Gli investimenti anticipati nel settore dei trasporti e l'obiettivo di 500 GW di energia rinnovabile stanno accelerando l'assegnazione dei progetti e l'attività EPC.
Quale tasso di crescita è previsto per il mercato edile indiano?
Si prevede che il mercato crescerà a un CAGR del 6.87%, raggiungendo 1.10 trilioni di dollari entro il 2031.
Pagina aggiornata l'ultima volta il:



