

Dimensioni e quota del mercato delle attrezzature da costruzione in India
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 9.24 miliardo di dollari |
| Dimensione del mercato (2031) | 13.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.05% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature edili in India di Mordor Intelligence
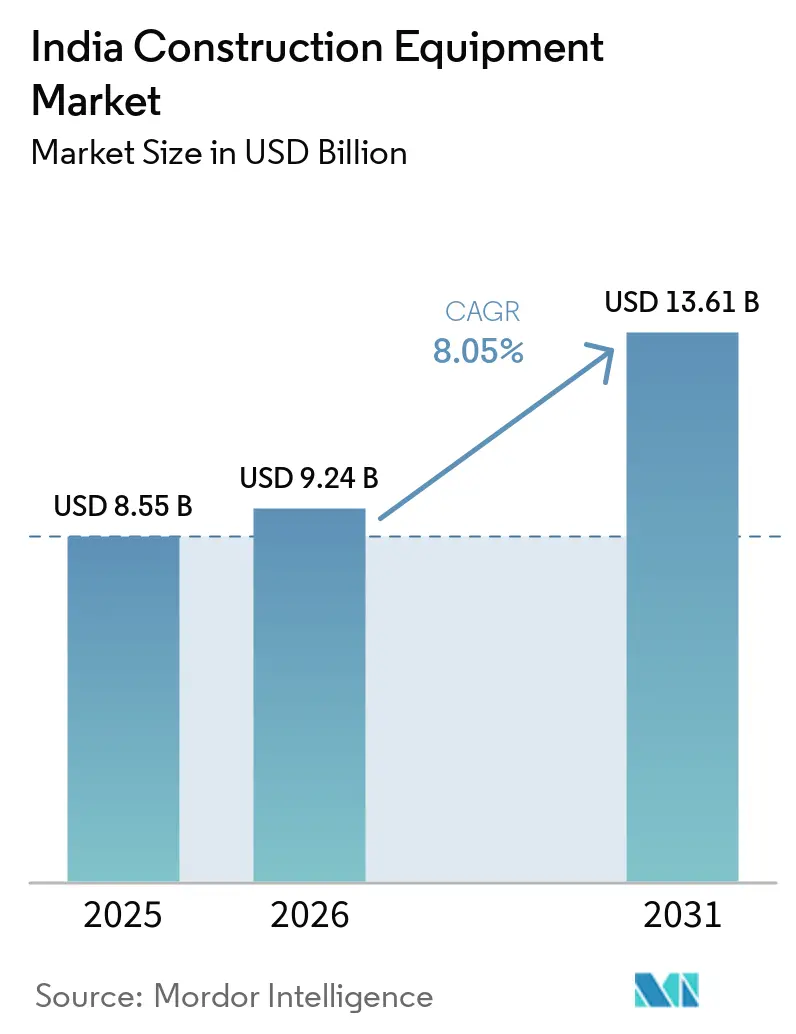
Si prevede che il mercato indiano delle macchine edili crescerà da 8.55 miliardi di dollari nel 2025 a 9.24 miliardi di dollari nel 2026, per poi raggiungere i 13.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.05% nel periodo 2026-2031. La crescita è sostenuta dal National Infrastructure Pipeline, un programma da 1.4 miliardi di dollari che accelera gli ordini di macchinari per il movimento terra, la costruzione di strade e la movimentazione dei materiali. Le normative più severe sulle emissioni CEV Stage V, in vigore dal 2025, incentivano gli investimenti in sistemi di propulsione più puliti, mentre i programmi di localizzazione accorciano le catene di approvvigionamento e riducono i costi di importazione. La domanda regionale si sta spostando verso il Nord-Est, grazie ai finanziamenti governativi destinati alle regioni limitrofe, alle riforme del settore minerario che aprono nuove opportunità per macchinari ad alta potenza e all'ampliamento dell'accesso al mercato per le piccole imprese di noleggio.
Punti chiave del rapporto
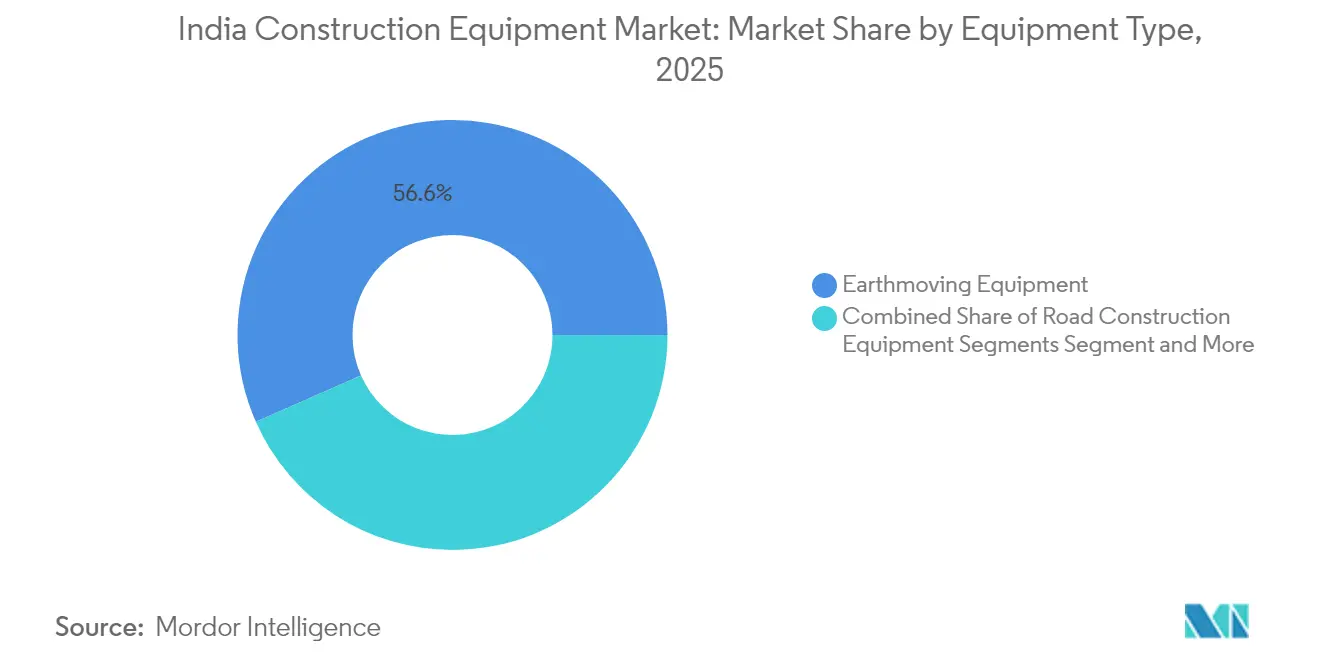
- In base alla tipologia di attrezzatura, nel 56.62 le macchine movimento terra hanno conquistato il 2025% della quota di mercato indiana delle attrezzature per l'edilizia; si prevede che le macchine per la costruzione stradale cresceranno a un CAGR del 10.05% fino al 2031.
- In base al tipo di propulsione, nel 94.72 le attrezzature diesel rappresentavano il 2025% delle dimensioni del mercato indiano delle attrezzature edili, mentre i modelli elettrici/ibridi stanno avanzando a un CAGR del 15.68% fino al 2031.
- In base all'utente finale, nel 42.78 i progetti infrastrutturali rappresentavano il 2025% delle dimensioni del mercato indiano delle attrezzature edili; il settore minerario è il segmento di utenti in più rapida crescita, con un CAGR dell'10.72% fino al 2031.
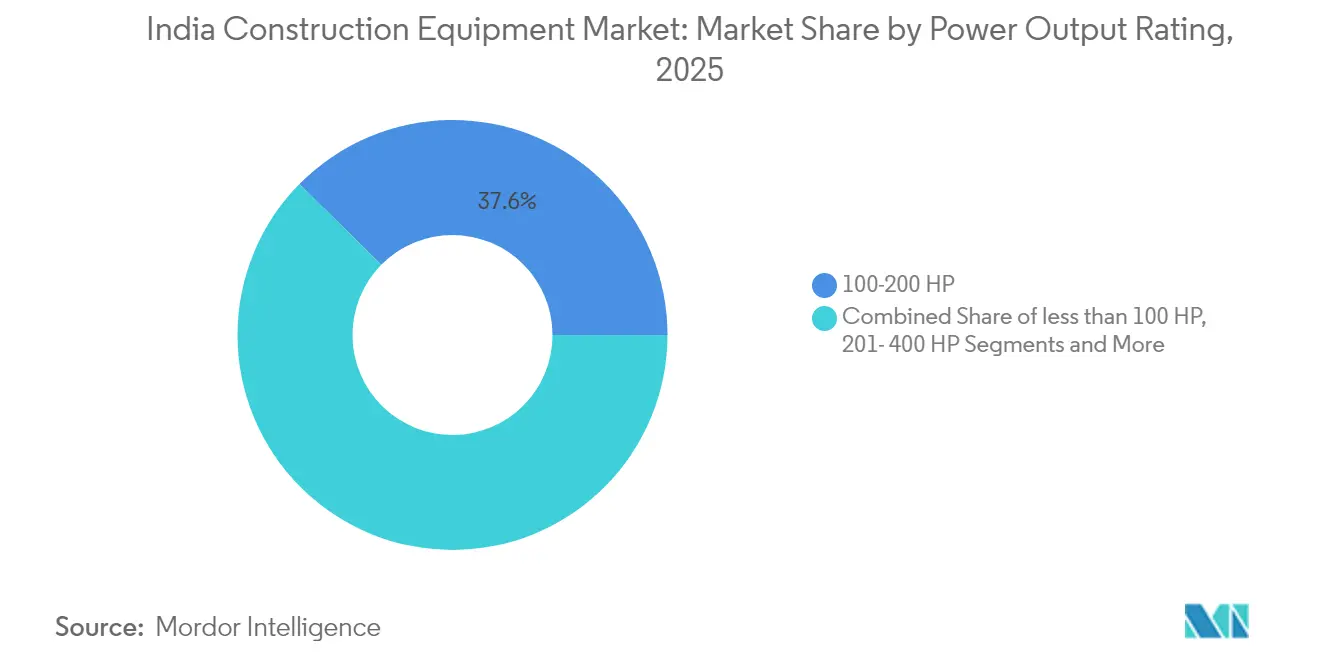
- In base alla potenza nominale in uscita, la classe da 101-200 CV ha dominato con una quota del 37.62% del mercato indiano delle attrezzature edili nel 2025, mentre si prevede che la classe >400 CV crescerà a un CAGR del 11.76%.
- In base al modello di proprietà, le flotte di proprietà degli appaltatori hanno dominato con una quota del 71.48% nel 2025; le flotte a noleggio cresceranno a un CAGR del 12.69% fino al 2031.
- Per regione, l'India meridionale è in testa con una quota di mercato del 32.12%, mentre si prevede che l'India nord-orientale crescerà a un CAGR del 12.74% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature da costruzione in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologie di impatto |
|---|---|---|---|
| Progetti di infrastrutture nazionali | + 2.1% | Nazionale, con concentrazione nell'India meridionale e nord-orientale | Medio termine (2-4 anni) |
| Urbanizzazione delle città di livello II e III | + 1.5% | India occidentale e meridionale, con un impatto emergente nell'India settentrionale | A lungo termine (≥ 4 anni) |
| Programmi Bharatmala e Gati Shakti | + 1.8% | Nazionale, con enfasi sulla connettività Nord e Nord-Est | A breve termine (≤ 2 anni) |
| Riforme del settore minerario | + 1.2% | India orientale e centrale, con ricadute nel Nord-Est | Medio termine (2-4 anni) |
| Crescita della piattaforma di noleggio attrezzature | + 1.0% | Centri urbani in tutte le regioni, con penetrazione rurale emergente | Medio termine (2-4 anni) |
| Investimenti manifatturieri localizzati | + 0.7% | Centri di produzione nell'India occidentale e meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progetti infrastrutturali di grandi dimensioni guidati dal governo
Il National Infrastructure Pipeline comprende 9,742 progetti per un valore di 3.08 trilioni di dollari nei settori dei trasporti, dell'energia e dello sviluppo urbano. Le vendite di attrezzature sono aumentate del 26% nell'anno fiscale 2023-24 grazie a questo programma, trainate da macchine movimento terra e finitrici stradali [1] Press Information Bureau, “Infrastructure Development in India – PIB,” pib.gov.in. Corridoi di punta come il corridoio industriale Delhi-Mumbai e la Fase I di Bharatmala rappresentano da soli 172 miliardi di dollari di spesa e guidano una domanda sostenuta di escavatori, terne e compattatori.
Rapida urbanizzazione nelle città di livello II e III
La migrazione della classe media verso città come Lucknow, Jaipur e Coimbatore sta spingendo le nuove costruzioni residenziali multipiano a un ritmo superiore del 35% rispetto ai livelli del 2023. Questi siti con spazio limitato favoriscono escavatori compatti, gru montate su camion e sollevatori telescopici che si muovono in spazi ristretti [2] Indian Construction Equipment Manufacturers Association, “Activity Report 2023-24,” i-cema.in . I produttori di attrezzature che offrono dimensioni ridotte e funzionalità di sicurezza telematiche stanno conquistando quote di mercato in questa ondata di riempimento urbano.
Riforme del settore minerario
Le riforme del settore minerario hanno modificato radicalmente i modelli di approvvigionamento delle attrezzature, con il segmento >400 HP che dovrebbe crescere a un CAGR del 12% fino al 2030, superando significativamente il mercato complessivo. L'attuazione della politica di estrazione commerciale del carbone ha aperto 41 nuovi blocchi di carbone alla partecipazione del settore privato, creando una domanda senza precedenti di escavatori e dumper ad alta capacità. Questo cambiamento strutturale è dimostrato dalla crescita del 61% delle vendite di attrezzature per la movimentazione dei materiali nell'anno fiscale 2023-24, rispetto all'anno fiscale precedente [3] Equipment India, “India's CE Sales Surge 26% in FY24,” equipmentindia.com.
Esecuzione del corridoio stradale accelerato
L'attuazione accelerata delle iniziative Bharatmala Pariyojana e PM Gati Shakti ha trasformato radicalmente il panorama delle macchine per la costruzione stradale, rafforzando l'industria delle attrezzature edili in India e creando una domanda senza precedenti di macchinari specializzati. Il programma Bharatmala, che mira a realizzare 34,800 km di corridoi stradali ottimizzati, ha già completato 18,926 km entro novembre 2024, con la parte restante in fase di costruzione accelerata. Ciò ha determinato un aumento del 40% su base annua delle vendite di macchine per la costruzione stradale nell'anno fiscale 2023-24, con le finitrici per asfalto e le livellatrici che hanno registrato la crescita più significativa. Il Piano Generale Nazionale PM Gati Shakti, con il suo approccio integrato allo sviluppo delle infrastrutture, ha ulteriormente amplificato la domanda sincronizzando le tempistiche dei progetti tra 16 ministeri e dipartimenti.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Impatto massimo |
|---|---|---|---|
| Prezzi volatili dell'acciaio | -1.2% | Nazionale, con un impatto maggiore sui produttori nazionali | A breve termine (≤ 2 anni) |
| Incertezza delle norme sulle emissioni CEV Stage V | -1.0% | Nazionale, con un impatto maggiore sugli OEM più piccoli | A breve termine (≤ 2 anni) |
| Ritardi nell'acquisizione dei terreni | -0.9% | Nazionale, con un impatto acuto negli stati densamente popolati | Medio termine (2-4 anni) |
| Infrastruttura di ricarica limitata | -0.7% | Centri urbani e siti di progetto in località remote | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dell'acciaio
La volatilità dei prezzi dell'acciaio si è rivelata un vincolo critico per la crescita del mercato, con i costi delle materie prime che rappresentano il 60-65% delle spese di produzione delle attrezzature edili. Le fluttuazioni dei prezzi del 15-20% in brevi periodi di tempo hanno sconvolto la pianificazione della produzione ed eroso i margini di profitto per gli OEM, in particolare per i produttori nazionali con limitate capacità di copertura. Queste pressioni sui costi vengono sempre più trasferite agli utenti finali, con i prezzi delle attrezzature in aumento dell'8-12% nel 2024 rispetto all'anno precedente. La situazione è ulteriormente complicata dall'implementazione delle norme sulle emissioni CEV Stage V, che dovrebbero aggiungere un ulteriore 12-15% ai costi delle attrezzature [4].
Ritardi persistenti nell'acquisizione dei terreni
Le difficoltà nell'acquisizione dei terreni continuano a compromettere i tassi di utilizzo delle attrezzature nel settore delle macchine edili in India, con circa 815 dei 1,643 progetti governativi su larga scala che hanno subito ritardi entro il 2024, con conseguente sforamento dei costi del 19.48%. Questi ritardi creano notevoli inefficienze nell'impiego delle attrezzature, con tassi di utilizzo dei macchinari pesanti che scendono al 55-60% nei progetti interessati, rispetto al livello ottimale del 75-80%. Il problema è particolarmente acuto negli stati densamente popolati, dove la frammentazione dei terreni e le controversie sulla proprietà complicano i processi di acquisizione. Questo divario di utilizzo si traduce direttamente in una riduzione del ritorno sugli investimenti in attrezzature e crea problemi di flusso di cassa per gli appaltatori con impegni significativi in termini di parco macchine.
Analisi del segmento
Per tipo di attrezzatura: il movimento terra mantiene il comando
Le macchine movimento terra hanno generato il 56.62% delle vendite del 2025. Le terne da sole hanno garantito oltre la metà di tale volume, a testimonianza della loro versatilità in scavi, trincee e piccoli lavori di sollevamento. Le macchine per la costruzione di strade hanno registrato la crescita annua più significativa, pari al 40%, grazie all'accelerazione dei progetti autostradali e di corridoi stradali. Tuttavia, si prevede che le macchine per la costruzione di strade cresceranno a un CAGR del 10.05% fino al 2031.
Il movimento terra rimane il pilastro del mercato indiano delle attrezzature per l'edilizia grazie alla presenza di servizi intersettoriali nei settori delle infrastrutture, dell'estrazione mineraria e del settore immobiliare. Nel frattempo, le vendite di unità per la movimentazione dei materiali aumentano, poiché i parchi logistici e la modernizzazione dei porti stanno assorbendo pale gommate, carrelli elevatori e reach stacker. L'adozione della telematica sta crescendo rapidamente, trasformando ciò che un tempo era "ferro muto" in risorse connesse che riducono i tempi di inattività e il consumo di carburante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: il dominio del diesel si scontra con l'emergente alternativa elettrica
Le piattaforme diesel-idrauliche hanno rappresentato il 94.72% delle consegne nel 2025, supportate da un'infrastruttura di alimentazione predisposta per l'albero e da una comprovata robustezza. Tuttavia, la generazione elettrica/ibrida, sebbene rappresenti solo il 5.28% delle spedizioni, sta crescendo a un CAGR del 15.68%, con gli OEM che presentano pale caricatrici, compattatori e miniescavatori conformi allo Stage V.
L'aumento della densità delle batterie, i contenitori di ricarica modulari nei cantieri e le normative sulle emissioni più restrittive stanno orientando l'economia degli acquirenti verso macchine a zero emissioni. I primi ad adottare queste soluzioni nelle costruzioni di metropolitane e aeroporti citano costi operativi inferiori nel corso del ciclo di vita e una più facile conformità per i progetti urbani con rigidi limiti di rumore ed emissioni. Si prevede che il mercato indiano delle macchine edili per i modelli elettrici triplicherà entro il 2031.
Per settore dell'utente finale: l'infrastruttura rimane il fondamento della domanda
Gli sviluppi infrastrutturali hanno assorbito il 42.78% dei macchinari nel 2025, riflettendo la costante spesa federale. I progetti di riqualificazione ferroviaria, stradale e urbana mantengono terne, livellatrici e impianti di betonaggio in continua rotazione. L'attività estrattiva, che rappresenta circa un quinto della domanda, è il settore in più rapida espansione, con un CAGR dell'10.72%, grazie alle aste commerciali del carbone e ai solidi prezzi del minerale di ferro.
Il settore immobiliare segue con circa un quarto della quota, poiché le città di livello II e III stanno introducendo grattacieli e strutture urbane di tipo township. La spesa in conto capitale industriale, in particolare nelle energie rinnovabili e nei corridoi manifatturieri, completa la domanda, favorendo gru, perforatrici e attrezzature specializzate per fondazioni. La base diversificata di utenti finali protegge il mercato indiano delle attrezzature da costruzione dalle oscillazioni cicliche.
In base alla potenza in uscita: dominano le macchine di fascia media
Il segmento 101-200 CV è leader di mercato con una quota del 37.62% nel 2025, a dimostrazione del suo equilibrio ottimale tra potenza, versatilità e convenienza per un'ampia gamma di applicazioni. Questa fascia di potenza è particolarmente dominante nelle categorie delle terne e degli escavatori di medie dimensioni, che costituiscono la spina dorsale della flotta di macchine edili indiana. L'importanza del segmento è rafforzata dalla sua idoneità alle diverse condizioni operative che caratterizzano il territorio e le tipologie di progetto dell'India.
Il segmento >400 CV, sebbene attualmente con una quota di mercato inferiore, è la categoria in più rapida crescita, con un CAGR previsto del 11.76% fino al 2031. Questa crescita accelerata è trainata principalmente dall'aumento delle attività minerarie e dai progetti infrastrutturali su larga scala che richiedono attrezzature ad alta capacità per operazioni efficienti. La diversificazione tra le potenze nominali riflette la maturazione del mercato e la crescente specializzazione delle attrezzature per soddisfare specifici requisiti di progetto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di proprietà: la crescita degli affitti supera quella degli acquisti tradizionali
Il segmento di proprietà dell'appaltatore domina con una quota di mercato del 71.48% nel 2025, riflettendo la tradizionale preferenza per la proprietà delle attrezzature tra le imprese edili consolidate che cercano un controllo a lungo termine delle risorse e una disponibilità costante. Tuttavia, la crescita di questo segmento si sta attenuando, poiché i vincoli finanziari e le incertezze progettuali alimentano l'interesse per modelli di approvvigionamento più flessibili. Il segmento delle flotte a noleggio sta vivendo una rapida espansione, con un CAGR previsto del 12.69% fino al 2031, più del doppio del tasso di crescita complessivo del mercato.
Questo passaggio a modelli di noleggio è guidato da diversi fattori, tra cui gli elevati costi iniziali delle attrezzature, i progressi tecnologici che ne accelerano l'obsolescenza e la crescente specificità delle attrezzature richieste per ogni progetto. Il mercato del noleggio in India ha subito una trasformazione significativa. Le piattaforme digitali stanno migliorando l'accessibilità e l'efficienza dei servizi di noleggio attrezzature, mentre le società di noleggio stanno ampliando le proprie flotte per includere le tecnologie più recenti e attrezzature specializzate. Questa tendenza è particolarmente pronunciata tra le piccole e medie imprese che beneficiano dell'accesso a macchinari all'avanguardia senza investimenti di capitale proibitivi.
Analisi geografica
L'India meridionale ha rappresentato il 32.12% della domanda del 2025, sostenuta da corridoi industriali, parchi tecnologici ed espansioni portuali in Tamil Nadu, Karnataka e Telangana. Un solido supporto da parte dei concessionari e una maggiore adozione di tecnologie per flotte connesse ne confermano lo status di mercato regionale più maturo.
L'India nord-orientale è il centro di crescita più importante, con un tasso di crescita annuo composto (CAGR) previsto del 12.74% fino al 2031. Programmi governativi come NESIDS e PM-DevINE iniettano fondi in strade, ponti e reti energetiche, coinvolgendo escavatori, bulldozer e pompe per calcestruzzo. I pacchetti autostradali in corso, che coprono 3,582 km, sosterranno gli ordini di attrezzature di grandi dimensioni almeno fino al 2028.
L'India settentrionale detiene circa un quarto delle vendite, trainata dal Corridoio Industriale Delhi-Mumbai e dall'espansione della metropolitana. L'India occidentale rappresenta quasi il 19.96%, trainata dalla trasformazione urbana di Mumbai e dagli investimenti industriali del Gujarat. L'India orientale e centrale, insieme, rappresentano quasi il 15.26%, e dipendono dall'estrazione mineraria e dai nodi logistici che generano continue richieste di macchinari per il movimento terra ad alta potenza. L'evoluzione del mix regionale sta ampliando la base di fatturato del mercato indiano delle macchine edili.
Panorama competitivo
La concorrenza nel mercato indiano delle macchine edili è moderata. JCB India è leader grazie alla forza del suo portafoglio di terne e alla solida rete di concessionari che garantisce la consegna dei ricambi entro 24 ore nella maggior parte dei distretti. Tata Hitachi sfrutta la produzione nazionale a Dharwad e Kharagpur per ridurre i tempi di consegna e raggiungere una localizzazione del 60%. Caterpillar, Komatsu e Volvo Construction Equipment completano il livello superiore, enfatizzando fattori di differenziazione tecnologica come l'analisi dello stato di salute delle macchine e le opzioni di trasporto autonomo.
I marchi cinesi SANY e XCMG stanno crescendo rapidamente combinando prezzi aggressivi con una localizzazione incrementale. Lo stabilimento di SANY ora produce 12,000 unità all'anno e punta al 50% a una produzione locale. ACE, specialista nazionale, integra l'IoT per offrire contratti di manutenzione predittiva e uptime, un approccio che trasforma le apparecchiature in un servizio gestito.
Le collaborazioni strategiche con i fornitori di componenti sono diffuse, poiché gli OEM si affrettano a conformarsi alle normative Stage V senza subire forti shock sui prezzi. È in corso un consolidamento dei concessionari nelle aree metropolitane e le divisioni finanziarie di proprietà di OEM o banche si stanno rafforzando, facilitando l'accesso al credito per i nuovi acquirenti. Queste iniziative, nel loro insieme, stanno rimodellando il mercato indiano delle macchine per l'edilizia in un ecosistema più orientato al valore e ai servizi.
Leader del settore delle attrezzature per l'edilizia in India
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment
JCB
Tata Hitachi Construction Machinery Company Pvt Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Vedanta Group ha confermato un investimento di 80,000 crore di rupie (9.6 miliardi di dollari) in sei stati del Nord-Est, generando una forte domanda di flotte di veicoli per movimento terra e movimentazione materiali.
- Maggio 2025: il Centro stanzia 10 miliardi di rupie per potenziare la navigazione sui fiumi Brahmaputra e Barak, eliminando gli ordini per draghe ed escavatori idraulici.
- Aprile 2025: CASE Construction Equipment lancia compattatori e terne conformi allo standard BS (CEV) Stage V con motori FPT F28.
- Marzo 2025: il Ministero dei trasporti stradali e delle autostrade si è impegnato a completare tutti i 3,582 km di autostrade nazionali in costruzione nel Nord-Est entro il 2028.
Ambito e metodologia
Le attrezzature da costruzione si riferiscono a macchine o dispositivi concepiti come rimorchi progettati e utilizzati per la costruzione, il taglio degli alberi e le attività di costruzione affini. Il mercato delle macchine edili è costituito da un’ampia gamma di aziende coinvolte nella progettazione, produzione e vendita di macchine edili ai suoi utenti finali in tutta l’India.
Il mercato indiano delle macchine edili è segmentato per tipo di attrezzatura e tipo di azionamento. Per tipo di attrezzatura, il mercato è segmentato in macchine per movimento terra e costruzioni stradali (escavatori, terne, pale gommate, motolivellatrici e altre), attrezzature per la movimentazione dei materiali (gru, carrelli elevatori e movimentatori telescopici e altre), attrezzature per calcestruzzo (finitrici dell'asfalto , miscelatori da transito e altri) e apparecchiature per la lavorazione dei materiali (apparecchiature di frantumazione). Per tipologia di azionamento, il mercato è segmentato in idraulico ed elettrico/ibrido.
Il rapporto offre dimensioni del mercato e valore previsto (USD) per tutti i segmenti di cui sopra.
| Attrezzatura per movimento terra | Scavatrice |
| Terne | |
| Caricatore gommato | |
| Bulldozer | |
| Motor Grader | |
| Rullo di compattazione | |
| Attrezzature per costruzioni stradali | Pavimentatrice e finitrice di asfalto |
| Piallatrici a freddo e fresatrici | |
| Movimentazione dei materiali | Gru mobili |
| Carrelli elevatori e sollevatori telescopici | |
| Piattaforme aeree | |
| Attrezzature in calcestruzzo | Miscelatore di transito |
| Pompa per calcestruzzo | |
| Impianto di dosaggio | |
| Attrezzature per la lavorazione dei materiali e la frantumazione | frantoi a mascelle e a cono |
| Impianti di vagliatura | |
| Impianti di perforazione e battitura pali |
| Idraulico convenzionale / Diesel |
| Elettrico / Ibrido |
| Infrastrutture (strade, ferrovie, aeroporti, porti) |
| Immobiliare (residenziale, commerciale) |
| Miniere e cave |
| Industriale ed energetico |
| meno di 100 CV |
| 101-200 CV |
| 201-400 CV |
| superiore a 400 CV |
| Flotta a noleggio |
| Di proprietà dell'appaltatore |
| India del Nord |
| India meridionale |
| West India |
| East India |
| India centrale |
| India nord-orientale |
| Per tipo di apparecchiatura | Attrezzatura per movimento terra | Scavatrice |
| Terne | ||
| Caricatore gommato | ||
| Bulldozer | ||
| Motor Grader | ||
| Rullo di compattazione | ||
| Attrezzature per costruzioni stradali | Pavimentatrice e finitrice di asfalto | |
| Piallatrici a freddo e fresatrici | ||
| Movimentazione dei materiali | Gru mobili | |
| Carrelli elevatori e sollevatori telescopici | ||
| Piattaforme aeree | ||
| Attrezzature in calcestruzzo | Miscelatore di transito | |
| Pompa per calcestruzzo | ||
| Impianto di dosaggio | ||
| Attrezzature per la lavorazione dei materiali e la frantumazione | frantoi a mascelle e a cono | |
| Impianti di vagliatura | ||
| Impianti di perforazione e battitura pali | ||
| Per tipo di unità | Idraulico convenzionale / Diesel | |
| Elettrico / Ibrido | ||
| Per settore degli utenti finali | Infrastrutture (strade, ferrovie, aeroporti, porti) | |
| Immobiliare (residenziale, commerciale) | ||
| Miniere e cave | ||
| Industriale ed energetico | ||
| Per potenza di uscita nominale | meno di 100 CV | |
| 101-200 CV | ||
| 201-400 CV | ||
| superiore a 400 CV | ||
| Per modello di proprietà | Flotta a noleggio | |
| Di proprietà dell'appaltatore | ||
| Per regione | India del Nord | |
| India meridionale | ||
| West India | ||
| East India | ||
| India centrale | ||
| India nord-orientale | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato indiano delle attrezzature edili?
Nel 9.24 il mercato era valutato 2026 miliardi di dollari e si prevede che raggiungerà circa 13.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.05%.
Quale segmento di attrezzature detiene la quota di mercato più elevata nel settore delle attrezzature edili in India?
Le macchine movimento terra dominano con una quota del 56.62%, guidate dalle terne e dagli escavatori cingolati.
Quanto velocemente cresce il segmento delle apparecchiature elettriche?
I modelli elettrici e ibridi rappresenteranno circa il 5.28% delle vendite del 2025, ma cresceranno a un CAGR del 15.68% in base alle imminenti norme sulle emissioni Stage V.
In quale regione la domanda di attrezzature edili cresce più rapidamente?
Si prevede che l'India nordorientale crescerà a un CAGR del 12.74% entro il 2031 grazie a investimenti federali mirati nelle infrastrutture.
Perché il noleggio sta guadagnando terreno nel mercato indiano delle attrezzature edili?
Gli elevati costi di capitale, i tempi di progetto più serrati e il crescente rischio di obsolescenza stanno spingendo le PMI verso piattaforme di noleggio che offrono un accesso flessibile e a consumo alle flotte moderne.


