

Dimensioni e quota del mercato dei caschi connessi in India
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 9.18 milioni |
| Dimensione del mercato (2031) | USD 38.09 milioni |
| Tasso di crescita (2026 - 2031) | 32.91% CAGR |
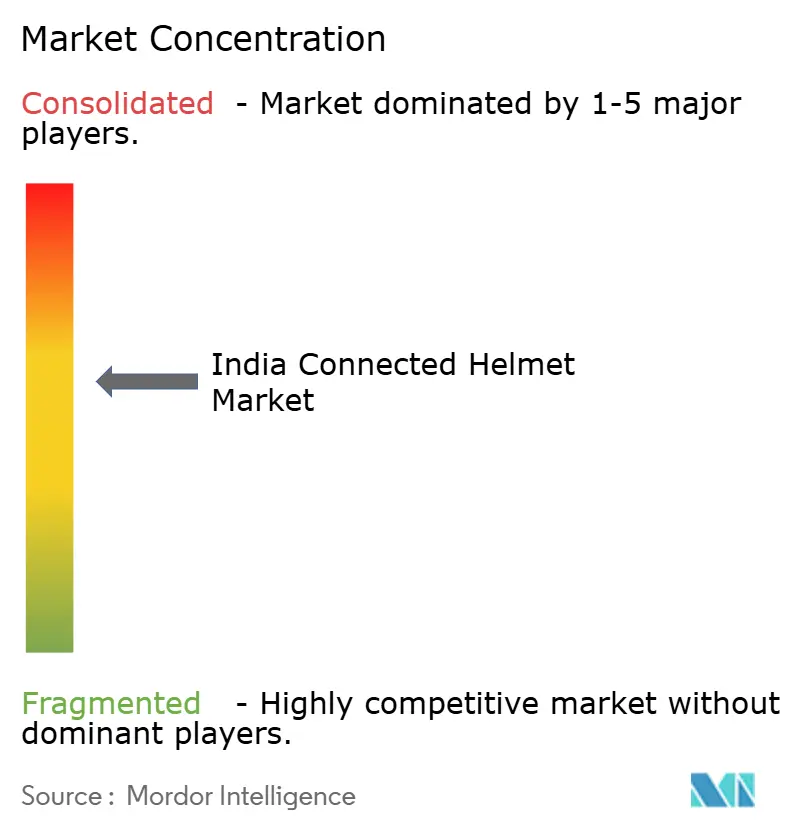
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei caschi connessi in India di Mordor Intelligence
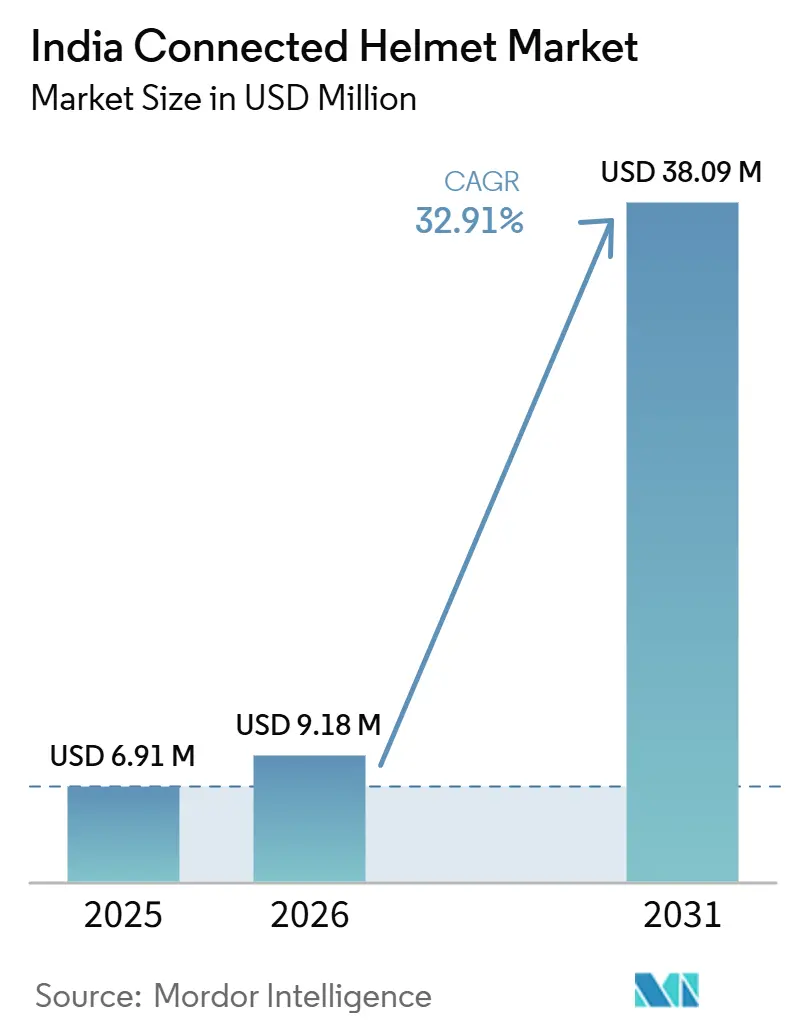
Il mercato indiano dei caschi connessi aveva un valore di 6.91 milioni di dollari nel 2025 e si stima che crescerà da 9.18 milioni di dollari nel 2026 a 38.09 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.91% nel periodo 2026-2031. I caschi per motociclisti si sono evoluti da semplice protezione in caso di incidente a hub di dati integrato, che connette motociclisti, flotte e assicuratori all'interno di un più ampio ecosistema di mobilità. In India, l'applicazione delle normative di sicurezza, l'impennata delle vendite di motociclette di fascia medio-alta e l'adozione diffusa da parte delle flotte della gig economy stanno rendendo i caschi un accessorio di uso comune. I produttori di apparecchiature originali (OEM) di fascia alta offrono ora caschi con display head-up (HUD) come accessori redditizi, mentre le piattaforme di e-commerce stanno riducendo i margini di profitto al dettaglio. Inoltre, le compagnie assicurative stanno testando sconti sui premi per i motociclisti che forniscono registri verificati di utilizzo del casco.
Punti chiave del rapporto
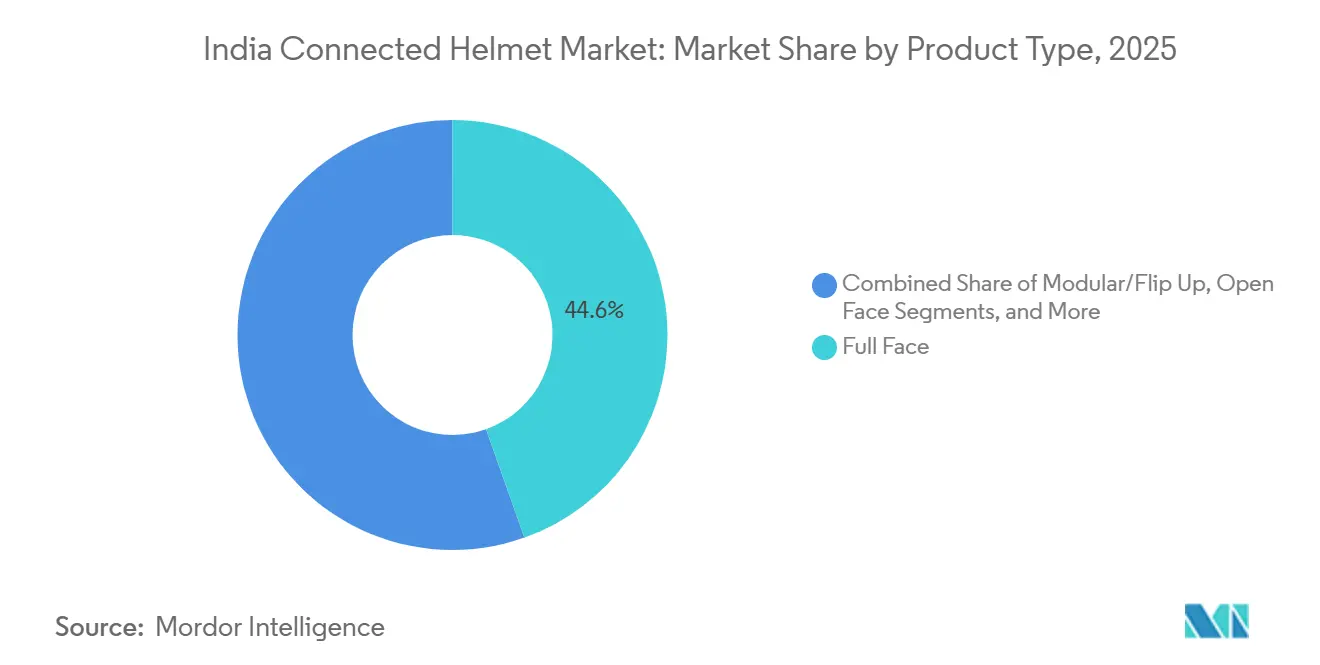
- Per tipologia di prodotto, i caschi integrali detenevano la quota di mercato maggiore in India nel 2025, pari al 44.56%, mentre si prevede che le varianti con display head-up integrato (HUD) cresceranno a un tasso annuo composto (CAGR) del 33.14% fino al 2031.
- A livello tecnologico, i dispositivi basati esclusivamente sul Bluetooth hanno rappresentato il 39.28% del fatturato nel 2025, mentre si prevede che le suite ADAS multisensore cresceranno a un tasso annuo composto del 33.48% fino al 2031.
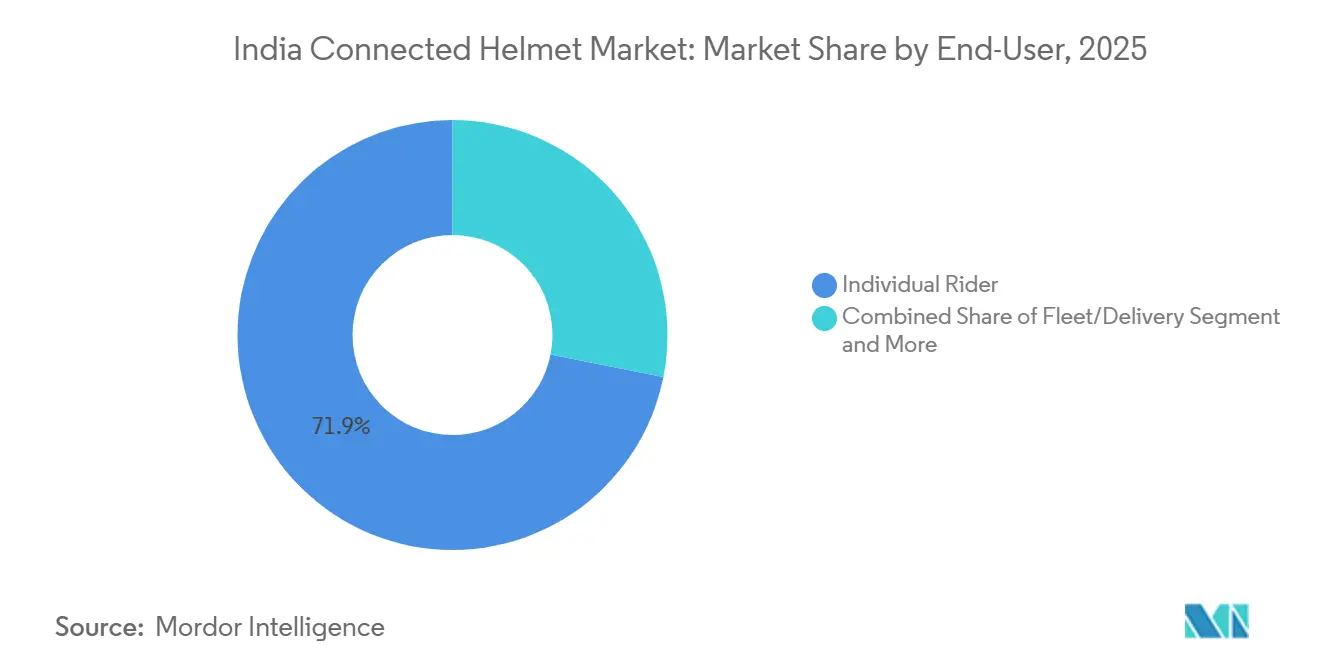
- Per quanto riguarda gli utenti finali, i singoli motociclisti hanno dominato il mercato indiano dei caschi connessi con una quota del 71.88% nel 2025, mentre le applicazioni per flotte e consegne cresceranno a un CAGR del 33.94%.
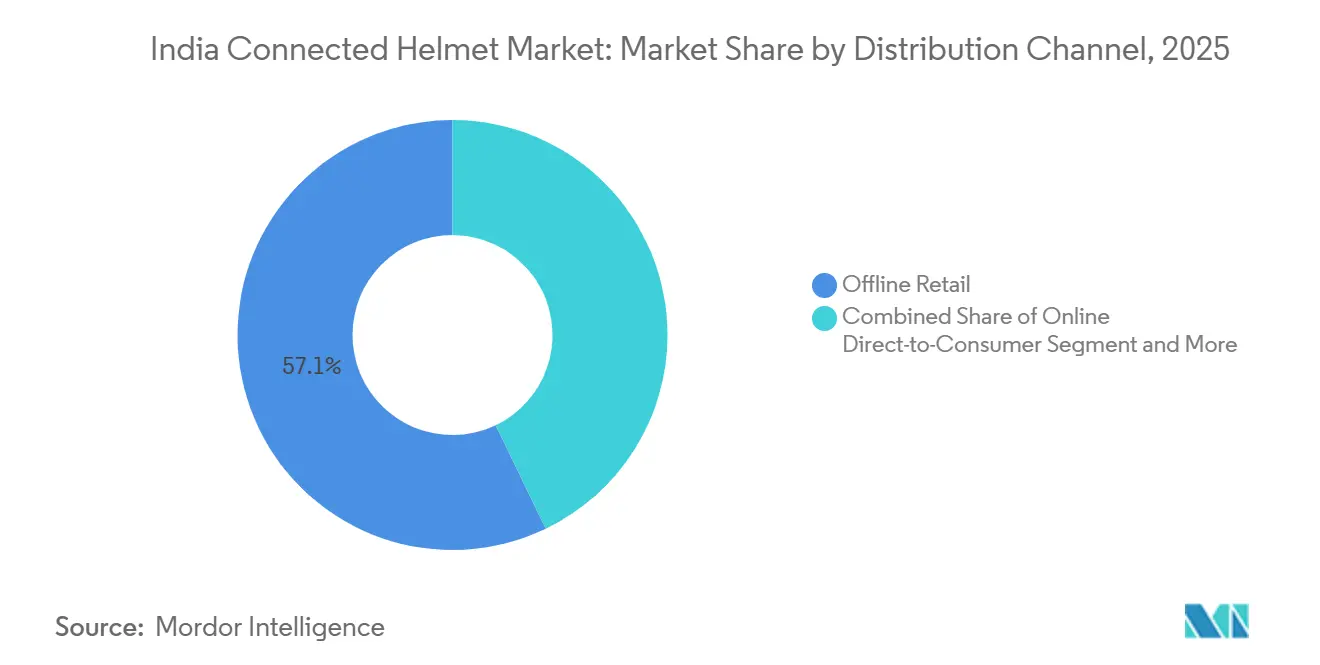
- Per quanto riguarda la distribuzione, il commercio al dettaglio offline ha conquistato il 57.13% del mercato nel 2025; l'e-commerce diretto al consumatore è destinato a registrare un CAGR del 34.65%.
- Per fascia di prezzo, i caschi economici rappresentavano il 47.51% della quota di mercato indiana dei caschi connessi nel 2025, ma i modelli premium sono destinati a crescere a un tasso annuo composto del 33.26%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei caschi connessi in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento dell'adozione di caschi per motociclisti dotati di ADAS e HUD. | + 12.5% | Nazionale, con guadagni iniziali nell'India meridionale, Maharashtra, Karnataka | Medio termine (2-4 anni) |
| Norme di sicurezza BIS più severe e aumenti delle sanzioni | + 8.7% | Nazionale, con un'attuazione più rigorosa nei centri urbani | A breve termine (≤ 2 anni) |
| Crescita delle vendite di motociclette di fascia media | + 6.2% | Nazionale, concentrato nelle città di livello I e II | Medio termine (2-4 anni) |
| I chip V2X consentono le reti di trasporto di gruppo | + 4.8% | Corridoi urbani, reti autostradali, grandi aree metropolitane | A lungo termine (≥ 4 anni) |
| Espansione del commercio elettronico diretto al consumatore | + 3.9% | Nazionale, con maggiore penetrazione nei mercati urbani | A breve termine (≤ 2 anni) |
| Sconti assicurativi per l'utilizzo del casco connesso | + 2.1% | Programmi pilota nazionali in stati selezionati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di caschi per motociclisti dotati di sistemi ADAS e display head-up (HUD).
I produttori OEM di fascia alta stanno integrando display a realtà aumentata, reti mesh e ricevitori radar all'interno dei caschi per fornire navigazione, avvisi di prossimità e comunicazione di gruppo senza supporti sul manubrio. L'Aegis Rider Vision di TVS Motor proietta i dati di velocità e percorso su una visiera µOLED, mentre l'UV Crossfade di Ultraviolette collega la rete mesh Cardo e il radar di bordo alle motociclette F77, formando un circuito di sicurezza chiuso. Le vendite di motociclette di fascia alta sono aumentate, rappresentando una parte significativa del volume totale di veicoli a due ruote, indicando un crescente interesse da parte degli acquirenti [1] "Two-Wheeler Sales FY26", Society of Indian Automobile Manufacturers, siamindia.com . Tuttavia, le prestazioni di queste vendite dipendono ancora da una copertura 5G costante, che rimane incostante sulle autostrade di livello II.
Applicazione rigorosa degli standard di sicurezza BIS e aumenti delle sanzioni
Nel tentativo di migliorare la conformità e la sicurezza, il Bureau of Indian Standards (BIS) ha intensificato i suoi sforzi, conducendo audit degli impianti ed eseguendo sequestri casuali sul mercato [2] “IS 4151:2015 Enforcement Update,” Bureau of Indian Standards, bis.gov.in. Ha inoltre imposto sanzioni ai recidivi. Queste misure rigorose stanno spingendo i produttori ad adottare calotte intelligenti tracciabili e verificabili tramite app. Ogni nuovo veicolo a due ruote venduto sarà fornito con caschi certificati BIS, integrando i caschi nella distinta base del veicolo. Inoltre, stati come il Maharashtra stanno rafforzando le multe centrali con misure come la sospensione della patente. Ciò non solo aumenta i tassi di conformità, ma apre anche la strada a modelli connessi più avanzati e a valore aggiunto.
Crescita delle vendite di motociclette di fascia media
L'IVA sulle motociclette con una determinata cilindrata è stata ridotta, portando a prezzi di listino più bassi e a un aumento della spesa per accessori non essenziali. I pacchetti di accessori di Royal Enfield e il Mesh Communicator di Sena dimostrano come i motociclisti considerino la connettività parte integrante dell'identità della propria moto. Nuovi produttori di veicoli elettrici come Ather e Ultraviolette stanno ulteriormente sviluppando questo approccio ecosistemico, collegando i caschi a dashboard OTA e applicazioni per la registrazione dei percorsi.
Integrazione di chip V2X che abilitano reti di viaggi di gruppo
I protocolli mesh si stanno diffondendo dai comunicatori di fascia alta ai caschi integrati, consentendo a innumerevoli motociclisti di scambiarsi informazioni sui pericoli. I motociclisti di Ultraviolette ora beneficiano di avvisi di sorpasso basati su radar tramite la rete mesh di Cardo. Nel frattempo, Royal Enfield, in collaborazione con Sena, offre il modello 50S, che facilita la comunicazione su più canali su lunghe distanze. Mentre le normative sull'assegnazione dello spettro radio si sforzano ancora di standardizzare le frequenze V2X, i primi ad adottare questa tecnologia stanno già raccogliendo i frutti del coordinamento istantaneo dei convogli.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costi iniziali elevati | -4.3% | Nazionale, più pronunciato nei mercati rurali e di livello III | A breve termine (≤ 2 anni) |
| Durata della batteria limitata | -2.8% | Autostrade nazionali, percorsi turistici, corridoi di connettività rurale | Medio termine (2-4 anni) |
| Copertura 4G/5G discontinua | -2.1% | Strade rurali, destinazioni turistiche remote, regioni di confine | Medio termine (2-4 anni) |
| Disagio culturale con il design integrale del viso | -1.6% | Mercati rurali, segmenti di utenti tradizionali, regioni con clima caldo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati rispetto ai modelli ISI convenzionali
I caschi smart sono significativamente più costosi rispetto ai normali caschi ISI, creando un sovrapprezzo considerevole che scoraggia i motociclisti attenti al budget. Il ROX di Steelbird ha ottenuto ottimi risultati di vendita a un prezzo inferiore, a dimostrazione della sensibilità del mercato al prezzo. Persino gli acquirenti di veicoli elettrici (EV) mostrano resistenza ai prezzi elevati, spingendo marchi come Ather a ridurre i prezzi del loro modello Halo o a offrire kit di retrofit in pacchetti per raggiungere i propri obiettivi di vendita.
Copertura 4G/5G irregolare sulle autostrade di livello II/III
L'India, nonostante la sua estesa rete 5G, si confronta con una bassa densità di telefonia nelle aree rurali, il che ostacola la connettività generale e l'inclusione digitale in queste regioni. Inoltre, solo alcuni villaggi beneficiano di un segnale 4G forte, limitando l'accesso a internet ad alta velocità e ai servizi correlati. I ritardi negli avvisi di incidente sollevano preoccupazioni circa l'affidabilità di eCall, un sistema progettato per migliorare la sicurezza fornendo assistenza immediata in caso di emergenza. Di conseguenza, le flotte optano per controlli di conformità basati esclusivamente sul Bluetooth, perdendo il potenziale del rilevamento autonomo degli incidenti, che potrebbe migliorare significativamente i tempi di risposta e le misure di sicurezza.
Analisi del segmento
Per tipologia di prodotto: l'adozione robusta del design a copertura totale è alla base dell'integrazione delle funzionalità.
Nel 2025, i caschi integrali rappresentavano il 44.56% della quota di mercato indiana dei caschi connessi, grazie alle normative sulla sicurezza stradale e all'inclusione di serie nelle moto di cilindrata superiore a 125 cc. Le varianti con display head-up integrato (HUD), sebbene ancora in fase iniziale, registreranno una crescita annua composta (CAGR) del 33.14% grazie all'introduzione di display µOLED e action camera da parte di TVS, Ultraviolette e MT nelle calotte conformi alla normativa ECE-22.06. I motociclisti da turismo prediligono i caschi modulari per la loro praticità, mentre i modelli jet sono più diffusi nelle metropoli affollate e calde, pur offrendo una protezione inferiore.
Con l'aumento della densità delle batterie e la diminuzione dei prezzi, il mercato dei caschi con display head-up (HUD) in India è destinato a crescere. Tuttavia, permangono delle sfide: molti caschi intelligenti pesano più di quanto consentito dalle normative nazionali, il che può causare affaticamento al collo durante un utilizzo prolungato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello tecnologico: la Bluetooth Foundation catalizza suite multisensore
Nel 2025, i caschi dotati esclusivamente di tecnologia Bluetooth rappresentavano il 39.28% del fatturato, grazie ai kit di retrofit a basso costo che consentono agli utenti di aggiornare le calotte esistenti con una spesa compresa tra 2,500 e 5,999 rupie indiane. Ciononostante, i caschi con sistemi ADAS multisensore registreranno un tasso di crescita annuo composto (CAGR) del 33.48% fino al 2031, in quanto le compagnie assicurative richiedono flussi di dati sugli incidenti e gli enti regolatori stanno valutando l'introduzione di obblighi di chiamata elettronica (eCall).
Il mercato indiano dei caschi connessi con sistemi ADAS è destinato a crescere significativamente, a condizione che la qualità del servizio si stabilizzi grazie ai moduli cellulari e all'analisi dei dati in cloud. Tuttavia, la frammentazione persiste nelle reti peer-to-peer a causa delle discrepanze di protocollo tra i vari marchi, in particolare tra Cardo, Sena e gli stack proprietari degli OEM, ostacolando la condivisione di informazioni sui pericoli su vasta scala.
Per utente finale: i singoli passeggeri rimangono fondamentali mentre la domanda della flotta aumenta
Nel 2025, gli acquirenti individuali hanno rappresentato il 71.88% della domanda, trainati dai milioni di veicoli a due ruote in circolazione e dagli acquisti di accessori desiderati dai pendolari delle aree metropolitane. Tuttavia, la domanda da parte delle flotte crescerà a un tasso annuo composto del 33.94%, poiché le principali aziende di consegna stanno formalizzando le checklist di sicurezza che collegano gli incentivi per i conducenti all'utilizzo verificato del casco.
Sulla spinta delle normative che impongono l'uso di due caschi sulle nuove motociclette e delle iniziative telematiche promosse dalle compagnie assicurative, si prevede che il mercato indiano dei caschi connessi, principalmente destinati alle flotte aziendali, registrerà una crescita significativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'accelerazione digitale sfida il predominio degli showroom
Nel 2025, i negozi fisici hanno controllato il 57.13% delle spedizioni, poiché i clienti apprezzano la possibilità di provare i prodotti e la disponibilità immediata. I portali di vendita diretta al consumatore, tuttavia, registreranno un CAGR del 34.65%, in quanto i marchi si appropriano del margine dei rivenditori e offrono pacchetti di finanziamento o piani di protezione online.
L'e-commerce potrebbe conquistare una quota significativa del mercato indiano dei caschi connessi se i produttori si orientassero verso la vendita di accessori in bundle tramite piattaforme online. Queste piattaforme, personalizzate in base ai profili dei possessori di motociclette e alla cronologia degli interventi di manutenzione, rafforzerebbero il valore a lungo termine delle relazioni con i clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: i livelli di ingresso stimolano la domanda, le linee premium aumentano i margini
Nel 2025, le moto economiche con un prezzo inferiore a 3,000 INR rappresentavano il 47.51% del fatturato, ma le moto premium con un prezzo superiore a 10,000 INR le supereranno con un CAGR del 33.26%, grazie alla crescente diffusione delle moto di fascia medio-alta e alla cultura del turismo d'affari orientata allo status.
In India, i produttori di caschi si trovano a fronteggiare un mercato polarizzato: da un lato, i pendolari attenti al prezzo, dall'altro i cicloturisti esperti di tecnologia. Questo lascia uno spazio ristretto nel segmento di fascia media, spingendo i produttori di questo segmento a ritagliarsi una nicchia offrendo maggiore comfort o sistemi di filtrazione dell'aria avanzati.
Analisi geografica
Le metropoli e le città di prima fascia, ovvero Delhi-NCR, Mumbai, Bangalore, Pune, Chennai e Hyderabad, sono destinate a trainare una quota significativa delle vendite, grazie all'aumento dei redditi, a controlli del traffico più rigorosi e a una maggiore densità di motociclette di alta gamma. Il mercato dei caschi connessi in questi centri urbani è pronto per una crescita sostanziale, grazie ai pacchetti di accessori OEM che attraggono gli acquirenti al momento dell'acquisto del veicolo.
Nel frattempo, città di secondo livello come Jaipur, Lucknow e Coimbatore detengono una quota di mercato considerevole, grazie alla diffusione dell'e-commerce e all'influenza dei social media. Tuttavia, queste regioni sono in ritardo rispetto alle metropoli in termini di adozione. Questo ritardo è attribuito alle lacune nella copertura 4G, che ostacolano le funzionalità in tempo reale, e a una maggiore sensibilità al prezzo che spinge i motociclisti verso kit Bluetooth da installare successivamente.
Le città di terzo livello e le aree rurali costituiscono la quota restante. La loro diffusione dipende in gran parte dall'impiego di flotte di caschi. Ad esempio, l'iniziativa di Zomato con i caschi Bluetooth dimostra che i caschi acquistati centralmente possono superare i limiti di bilancio delle famiglie. Tuttavia, per una più ampia adozione dei caschi intelligenti, i prezzi medi di vendita (ASP) devono diminuire ulteriormente e la durata della batteria deve estendersi a coprire gli spostamenti tra i villaggi senza la necessità di ricaricarli a metà giornata.
Panorama competitivo
Studds Accessories e Steelbird, con una significativa capacità produttiva annua combinata e forti legami con i produttori di apparecchiature originali (OEM), dominano il mercato, detenendo una quota sostanziale dei volumi di marchi noti. Tuttavia, entrambe le aziende si astengono dal divulgare i propri ricavi derivanti dai caschi connessi, lasciando spazio a concorrenti agili e innovativi. La collaborazione di Vega con Ather per il casco Halo Bit dimostra che anche i produttori di secondo livello sono interessati a collaborare con i marchi di veicoli elettrici per l'integrazione del software.
Startup come Altor Smart Mobility si stanno assicurando ordini per flotte aziendali integrando il rilevamento dell'usura tramite intelligenza artificiale nei loro caschi economici. Marchi internazionali come LIVALL, HJC e Shoei stanno entrando nel mercato attraverso importatori online specializzati, rivolgendosi ai motociclisti che in genere investono molto nella loro attrezzatura.
La posta in gioco in materia di proprietà intellettuale è in aumento. Steelbird si è assicurata un brevetto di utilità per il suo modulo di alimentazione automatica con fibbia magnetica, Shellios vanta il brevetto per il soffiatore antinquinamento PUROS e Ultraviolette rivendica i diritti di aggiornamento OTA del firmware per i suoi avvisi radar da moto a casco. Tuttavia, la mancanza di una banca dati nazionale sugli incidenti in India ostacola la capacità delle compagnie assicurative di sfruttare appieno gli sconti basati sull'utilizzo, smorzando i potenziali vantaggi derivanti dall'essere i primi ad entrare nel mercato.
Leader del settore dei caschi connessi in India
Studds Accessories Limited
Steelbird Hi-Tech India Ltd.
Vega Auto Accessories Limited
JMD Helmets Pvt. Ltd.
LIVALL Riding
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ReiseMoto ha siglato un accordo di distribuzione con MT Helmets, diventando il distributore ufficiale del marchio in tutta l'India. Questa collaborazione non solo amplia la gamma di abbigliamento e accessori per motociclisti di ReiseMoto, ma migliora anche l'accessibilità dei prodotti MT a livello nazionale. Per celebrare la partnership, ReiseMoto ha lanciato in India l'MT Stinger 2, presentandolo come un casco integrale economico e incentrato sulla sicurezza.
- Novembre 2025: Ultraviolette ha lanciato UV Crossfade, introducendo in India il primo casco con realtà aumentata (AR) integrato con radar. Questo casco innovativo combina la tecnologia della realtà aumentata (AR) con i sistemi radar, offrendo maggiore sicurezza e consapevolezza situazionale ai motociclisti. UV Crossfade rappresenta un significativo passo avanti nell'equipaggiamento di sicurezza per motociclisti, unendo tecnologia all'avanguardia e funzionalità pratica.
Ambito del rapporto sul mercato dei caschi connessi in India
Il rapporto sul mercato indiano dei caschi connessi è segmentato per tipologia di prodotto (integrale, modulare/apribile, aperto, mezzo casco e fuoristrada/motocross), utente finale (singolo motociclista, passeggero e flotta/consegna), livello tecnologico (solo Bluetooth, audio/comunicazioni integrate, display HUD/AR, rilevamento degli incidenti ed eCall, suite di sensori ADAS e multifunzionalità) e canale di distribuzione (vendita al dettaglio offline, vendita online diretta al consumatore e pacchetti di accessori OEM). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Pieno volto |
| Modulare / Ribaltabile |
| Faccia aperta |
| Mezzo casco |
| Fuoristrada / Motocross |
| HUD intelligente integrato |
| Solo Bluetooth |
| Audio/Comunicazioni integrati |
| Display HUD/AR |
| Rilevamento degli incidenti e eCall |
| Suite di sensori ADAS |
| Multifunzione (tutto in uno) |
| Cavaliere individuale |
| Passeggero |
| Flotta / Consegna |
| Vendita al dettaglio offline |
| Online Direct-to-Consumer |
| Pacchetti di accessori OEM |
| Economia |
| Mid-Range |
| Premium |
| Per tipo di prodotto | Pieno volto |
| Modulare / Ribaltabile | |
| Faccia aperta | |
| Mezzo casco | |
| Fuoristrada / Motocross | |
| HUD intelligente integrato | |
| Per livello tecnologico | Solo Bluetooth |
| Audio/Comunicazioni integrati | |
| Display HUD/AR | |
| Rilevamento degli incidenti e eCall | |
| Suite di sensori ADAS | |
| Multifunzione (tutto in uno) | |
| Per utente finale | Cavaliere individuale |
| Passeggero | |
| Flotta / Consegna | |
| Per canale di distribuzione | Vendita al dettaglio offline |
| Online Direct-to-Consumer | |
| Pacchetti di accessori OEM | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato indiano dei caschi connessi entro il 2031?
Il mercato indiano dei caschi connessi è destinato a raggiungere i 38.09 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.91%.
Quale categoria di prodotti crescerà più rapidamente?
Si prevede che i caschi integrali con display head-up integrato registreranno un tasso di crescita annuo composto (CAGR) del 33.14% fino al 2031, superando tutti gli altri tipi di prodotto.
Quanto è ampia l'opportunità per gli operatori di flotte e servizi di consegna?
Si prevede che la domanda di servizi di trasporto e consegna aumenterà dal 28.1% nel 2025 a circa il 40% entro il 2031, grazie all'integrazione della connettività nei sistemi di sicurezza da parte di piattaforme come Zomato.
Qual è ancora il principale ostacolo all'adozione?
Il costo iniziale rispetto ai modelli ISI di base resta il principale ostacolo, soprattutto nelle aree rurali sensibili ai prezzi.
Sono disponibili sconti assicurativi per i caschi connessi?
In alcuni stati, i programmi pilota offrono riduzioni sui premi quando i dati di utilizzo verificati confermano la conformità del casco durante le corse.


