

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
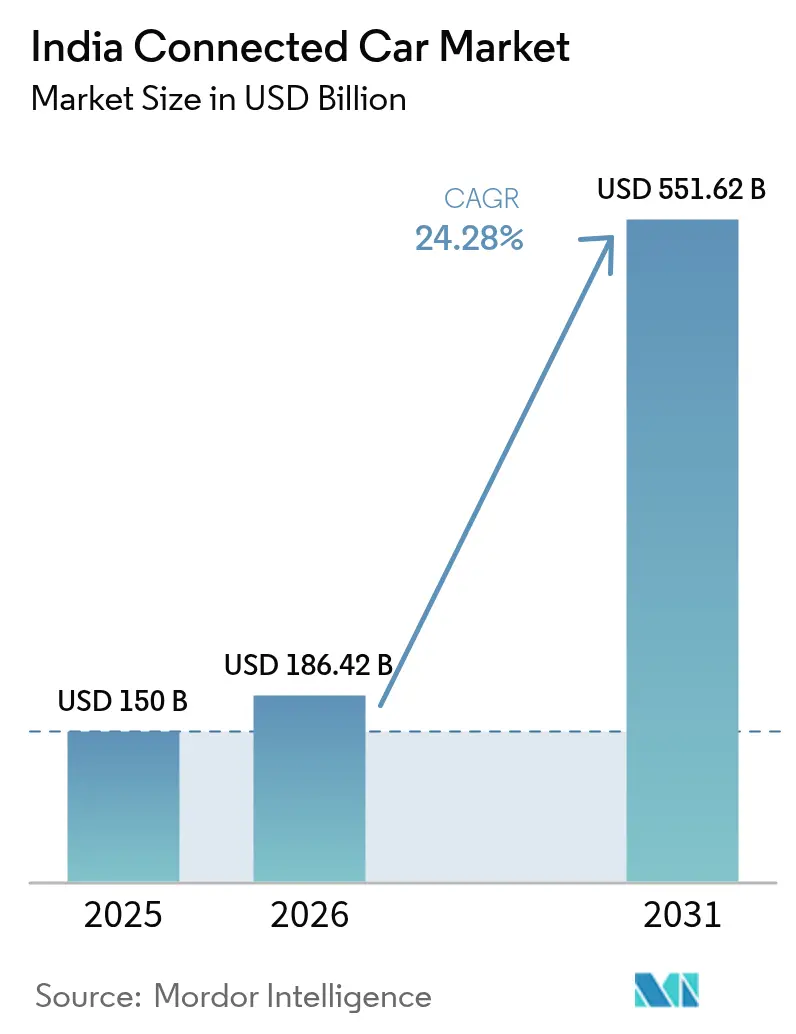
| Dimensione del mercato (2026) | 186.42 miliardo di dollari |
| Dimensione del mercato (2031) | 551.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.28% CAGR |
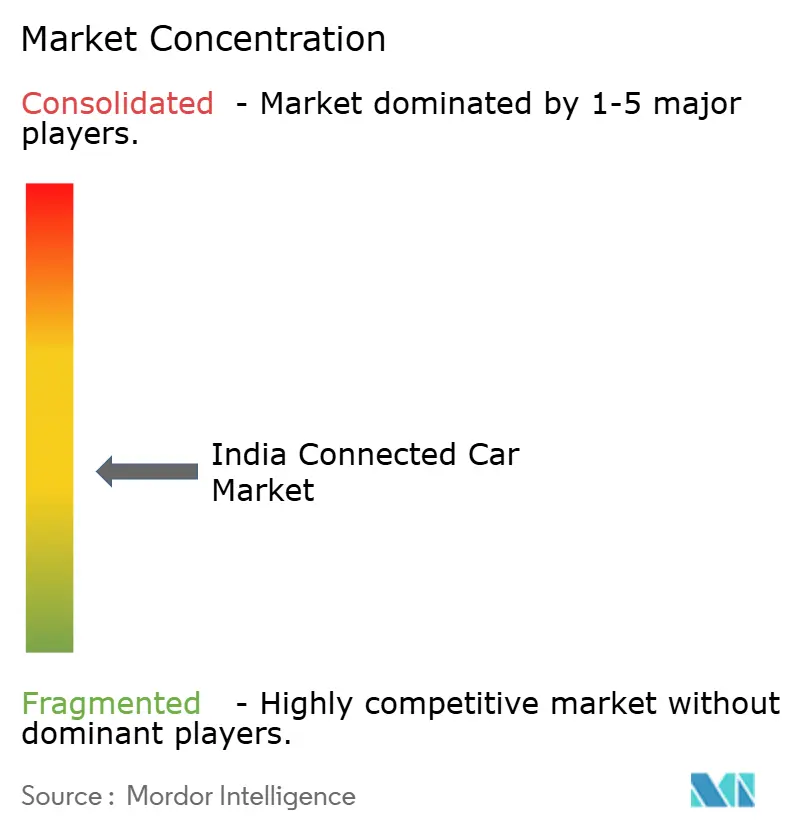
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle auto connesse in India di Mordor Intelligence
Si prevede che il mercato indiano delle auto connesse crescerà da 150 milioni di dollari nel 2025 a 186.42 milioni di dollari nel 2026, per poi raggiungere i 551.62 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24.28% nel periodo 2026-2031. Questa crescita è trainata dalle normative obbligatorie in materia di telematica, dalla rapida diffusione del 5G e dalla crescente richiesta da parte dei consumatori di esperienze di guida simili a quelle degli smartphone, posizionando il mercato indiano delle auto connesse come un polo di attrazione per fornitori globali e nazionali. Incentivi normativi come AIS-140, il posizionamento NavIC e Bharat NCAP 2.0 integrano la connettività anche nei veicoli di fascia bassa, mentre il mercato indiano delle auto connesse beneficia della terza base produttiva automobilistica al mondo, che consente ai produttori di ammortizzare rapidamente i costi dell'elettronica. La condivisione dei ricavi tra operatori di telecomunicazioni e produttori di automobili riduce le barriere all'abbonamento e permette al mercato indiano delle auto connesse di offrire piani dati accessibili, in linea con il crescente reddito disponibile. Le soluzioni di sicurezza informatica integrate stanno diventando sempre più importanti nella lista dei requisiti di acquisto, poiché le violazioni dei dati minano la fiducia; tuttavia, i fornitori che dimostrano la sicurezza delle pipeline OTA (Over-The-Air) ottengono un vantaggio competitivo.
Punti chiave del rapporto
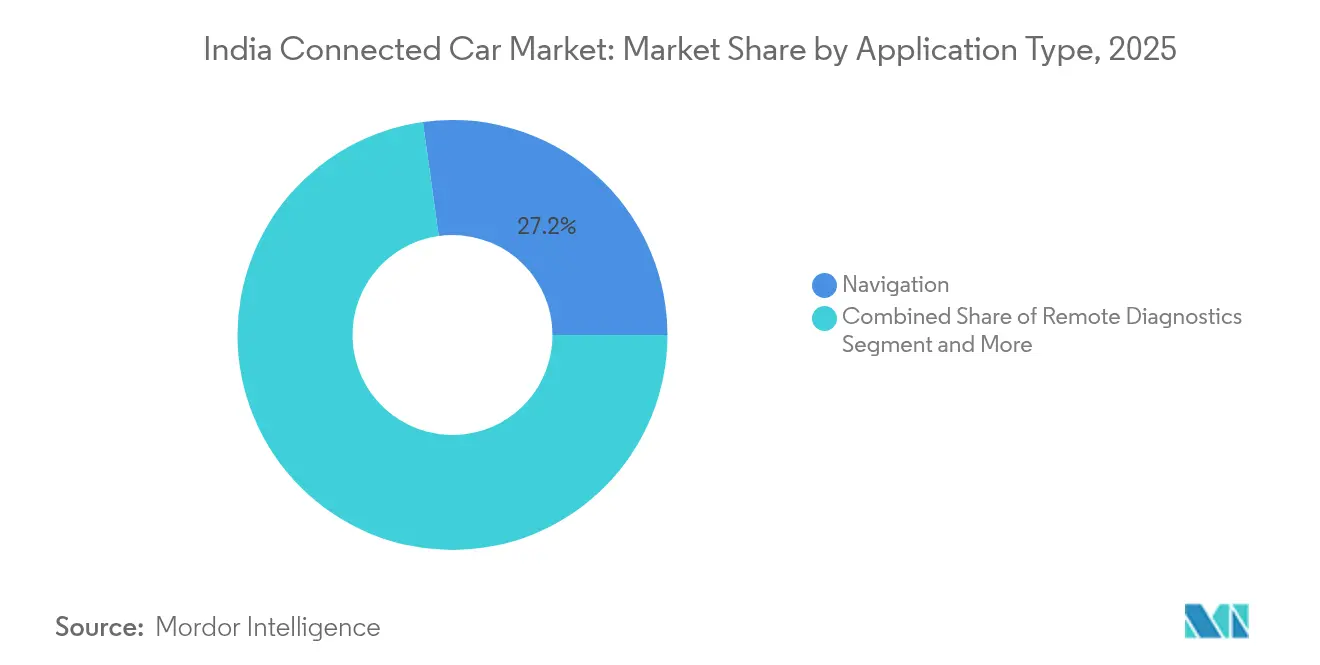
- Per applicazione, nel 2025 la navigazione ha detenuto il 27.20% della quota di mercato delle auto connesse in India, mentre si prevede che gli aggiornamenti over-the-air aumenteranno a un CAGR del 26.15% entro il 2031.
- In base al tipo di connettività, nel 2025 le soluzioni integrate rappresentavano il 46.55% del mercato indiano delle auto connesse; si prevede che i sistemi integrati cresceranno a un CAGR del 25.1% tra il 2026 e il 2031.
- In base al modello di comunicazione, la comunicazione veicolo-infrastruttura ha conquistato una quota di fatturato del 52.45% nel 2025, mentre la comunicazione veicolo-cloud è in testa alla crescita CAGR del 26.05% fino al 2031.
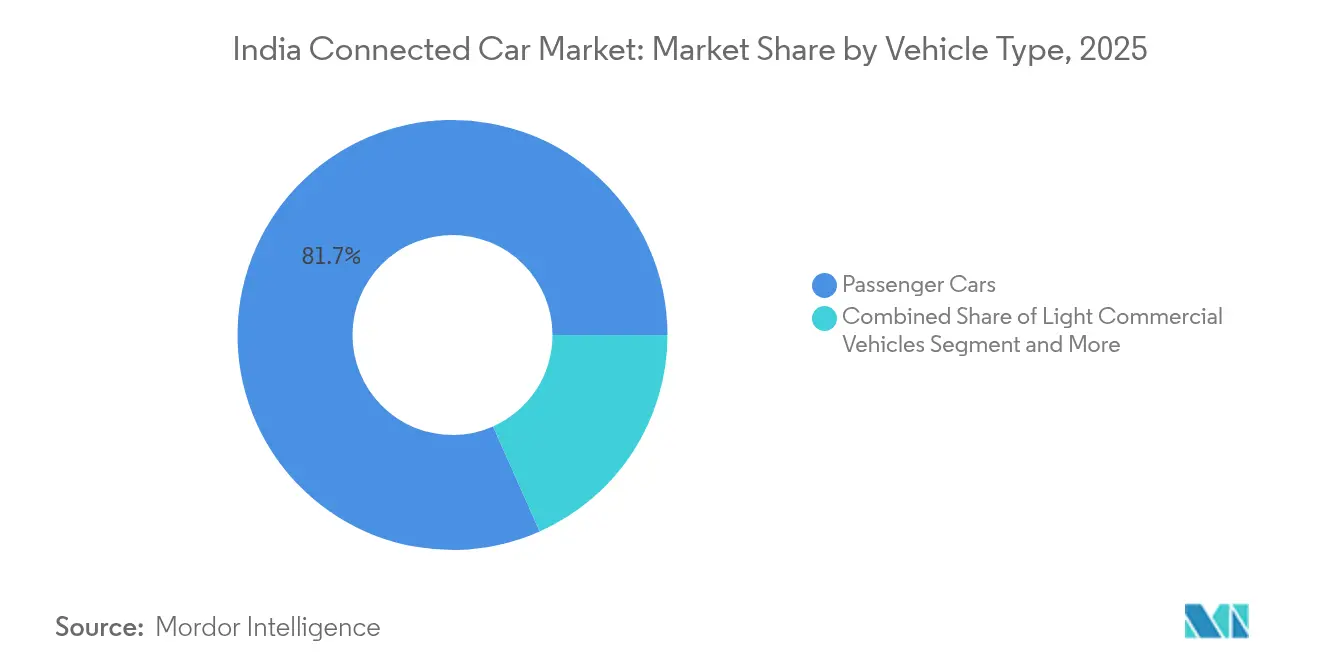
- Per tipologia di veicolo, nel 2025 le autovetture rappresentavano l'81.65% del mercato indiano delle auto connesse, ma i veicoli commerciali leggeri registreranno il CAGR più rapido, pari al 24.95%, entro il 2031.
- Per canale di vendita, l'installazione in fabbrica OEM ha dominato con una quota dell'86.65% nel 2025, sebbene i retrofit after-market stiano avanzando a un CAGR del 25.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle auto connesse in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Smartphone rapido e 4G/5G | + 6.2% | Metropolitane nazionali e città di livello 1 | A breve termine (≤ 2 anni) |
| AIS-140 e AV-NEXT governativi | + 5.8% | Passeggeri nazionali, commerciali ed emergenti | Medio termine (2-4 anni) |
| Modelli di condivisione dei ricavi OEM-Telco | + 4.1% | Cluster urbani ad alto ARPU | Medio termine (2-4 anni) |
| Aumento del reddito disponibile e della spesa | + 3.7% | Città di livello 1 e di livello 2 | A lungo termine (≥ 4 anni) |
| Conformità NavIC a bordo | + 3.2% | corridoi nazionali | A breve termine (≤ 2 anni) |
| Piloti di assicurazioni a pagamento | + 2.8% | Zone urbane ad alto traffico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Penetrazione rapida di smartphone e 4G/5G
A luglio 2025, la base di utenti 5G in India ha raggiunto i 365 milioni, creando un terreno fertile per la fusione tra veicoli e smartphone che sta guidando il mercato indiano delle auto connesse verso l'adozione di massa [1] “BSNL 4G Expansion Note”, Department of Telecommunications, dot.gov.in. La maggior parte degli acquirenti ora considera le funzionalità connesse fondamentali nella scelta di un nuovo veicolo e gli OEM rispondono dotando anche i SUV compatti di eSIM integrate e app mobili. Il lancio del modello Syros da parte di Kia nel 2024 includeva una eSIM Airtel, consentendo ai proprietari di accedere al traffico in tempo reale, al geofencing e agli avvisi di furto. Il mercato indiano delle auto connesse ne trae vantaggio anche perché le transazioni cloud si basano sulle infrastrutture di fatturazione delle telecomunicazioni esistenti, mantenendo i costi di abbonamento vicini alla parità con quelli dei dati mobili. Man mano che le aspettative dei consumatori si spostano dai telefoni ai cruscotti, le applicazioni di infotainment e sicurezza passano dall'essere un optional a un elemento imprescindibile, accelerando la connettività di serie su tutte le linee di modelli.
Mandati AIS-140 e AV-NEXT del governo
L'AIS-140 richiede il tracciamento e i pulsanti di emergenza sui veicoli commerciali, mentre la bozza della roadmap AV-NEXT insiste sull'integrazione del sistema NavIC nelle autovetture, rendendo la conformità il principale punto di accesso al mercato indiano delle auto connesse. Il punteggio Bharat NCAP 2.0 migliora ulteriormente la sicurezza connessa assegnando stelle aggiuntive per le chiamate elettroniche e le notifiche di incidente abilitate dalla telematica. La curva di domanda prevedibile consente ai fornitori di primo livello di scalare le centraline elettroniche a livello locale, riducendo i costi unitari e aumentando il valore aggiunto nazionale. Nel tempo, la conformità obbligatoria si trasforma in un fattore di differenziazione competitiva, poiché i marchi che superano il minimo indispensabile vantano punteggi di sicurezza più elevati.
Modelli di condivisione dei ricavi OEM-Telco
Kia e Airtel, Honda e Jio, e Maruti Suzuki con MapMyIndia illustrano modelli di condivisione dei ricavi che distribuiscono i costi dei dati sull'intero ciclo di vita del veicolo, riducendo lo shock del prezzo. Le compagnie telefoniche ottengono un ARPU incrementale, mentre gli OEM trasformano le funzionalità connesse in pacchetti di abbonamento che vanno dall'assistenza stradale di base al concierge premium. Tali modelli aiutano il mercato indiano delle auto connesse a sfuggire alla trappola dell'hardware a basso margine monetizzando servizi come la manutenzione predittiva e i coupon basati sulla posizione. Poiché la fatturazione, la gestione delle SIM e la sicurezza informatica risiedono già all'interno delle reti delle compagnie telefoniche, i partner del settore automobilistico possono integrarsi in piattaforme consolidate anziché creare da zero.
Aumento del reddito disponibile e della spesa ambiziosa
Le famiglie urbane sono aumentate significativamente nel 2024 e molte destinano i risparmi alla tecnologia in-car che rispecchia la praticità degli smartphone. SUV compatti come la Creta EV di Hyundai offrono di serie funzionalità connesse, rendendoli un'auto ambiziosa piuttosto che un lusso. I giovani acquirenti gravitano verso auto che possono controllare tramite assistenti vocali e questa preferenza si irradia nelle città di secondo livello con l'aumento del reddito. Per i proprietari di flotte, la telematica riduce il consumo di carburante e la manutenzione, compensando i costi iniziali. Di conseguenza, il mercato indiano delle auto connesse registra una maggiore penetrazione in modelli di carrozzeria in forte crescita come i crossover, dove la tecnologia funge da elemento distintivo di stile di vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative a violazioni dei dati e attacchi informatici | -3.2% | Mercati urbani | A breve termine (≤ 2 anni) |
| Copertura LTE irregolare nei corridoi rurali | -2.8% | Entroterra settentrionale e orientale | Medio termine (2-4 anni) |
| Basso ARPU sugli abbonamenti ai servizi connessi | -2.1% | Città di livello 2 e di livello 3 | A lungo termine (≥ 4 anni) |
| Flotta legacy non in grado di effettuare il retrofit | -1.9% | Centri logistici con camion più vecchi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative a violazioni dei dati e attacchi informatici
Gli attacchi ransomware ai sistemi di infotainment globali hanno sollevato sospetti tra gli acquirenti indiani, che ora esitano a condividere i dati di guida. Sebbene startup come SecureThings offrano software per il rilevamento delle anomalie, l'adozione rimane disomogenea perché nessuna normativa specifica per l'India rispecchia la clausola sulla sicurezza informatica del WP.29 dell'UE. Senza standard obbligatori, i piccoli OEM trattano la spesa informatica come facoltativa, creando lacune che erodono la fiducia. Gli attacchi informatici di alto profilo rallenteranno il mercato indiano delle auto connesse se i consumatori inizieranno a disabilitare i moduli SIM o a rifiutare il consenso alla raccolta dei dati.
Copertura LTE irregolare nei corridoi rurali
Le autostrade nazionali che collegano le cinture minerarie del Jharkhand o le rotte turistiche del Nord-Est soffrono di punti ciechi, costringendo i camion connessi a ricorrere alla segnalazione tramite SMS. L'espansione 4G di BSNL, che dovrebbe concludersi nel 2026, colmerà le lacune, ma i tempi di inattività intermedi diluiscono i vantaggi dell'analisi della flotta [2] "L'India supera i 365 milioni di utenti 5G", The Economic Times, economictimes.indiatimes.com . Gli OEM devono aggiungere modem a doppio profilo e logica store-and-forward, il che aumenta il costo della distinta base e frena la crescita nei segmenti attenti al valore.
Analisi del segmento
Per tipo di applicazione: la navigazione è in testa mentre gli aggiornamenti OTA accelerano
Nel 2025, la navigazione ha rappresentato il 27.20% della quota di mercato delle auto connesse in India, poiché le reti urbane congestionate e la segnaletica stradale di qualità mista hanno reso essenziale il reindirizzamento in tempo reale. Partner di mappatura locali come MapMyIndia elaborano avvisi di buche e dati sulle stazioni di servizio che trovano riscontro tra i pendolari. Al contrario, gli aggiornamenti over-the-air registrano un CAGR del 26.15% fino al 2031, poiché gli OEM si rendono conto che una singola correzione remota evita migliaia di interventi in officina. Si prevede che le dimensioni del mercato indiano delle auto connesse per gli aggiornamenti OTA aumenteranno significativamente entro il 2031, un incremento che evidenzia la crescente quota del software nel valore dei veicoli. Seguono la diagnostica remota e lo streaming multimediale, alimentati dall'integrazione da parte delle compagnie telefoniche dei piani dati in auto con i cellulari familiari. L'adozione delle chiamate di emergenza elettroniche aumenta nell'ambito del Bharat NCAP 2.0, rafforzando la sicurezza come tema di vendita.
La seconda ondata di adozione delle applicazioni si concentra sulla personalizzazione. Le impostazioni predefinite del clima dell'abitacolo si sincronizzano tramite profili cloud, mentre gli assistenti vocali apprendono i dialetti locali. Tali evoluzioni consolideranno ulteriormente il mercato indiano delle auto connesse come un'arena software in cui la distribuzione continua supera i cicli di aggiornamento anno-modello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di connettività: le soluzioni integrate dominano nonostante le pressioni sui costi
I moduli eSIM integrati sono stati spediti nel 46.55% dei nuovi veicoli connessi nel 2025, poiché gli OEM desiderano il controllo del ciclo di vita su diagnostica, firmware e routing dei dati. La connettività integrata, che si basa sui dati degli smartphone, cresce più rapidamente con un CAGR del 25.1%, mentre i costi della supply chain aumentano e i consumatori reagiscono all'aumento dei prezzi di vendita al dettaglio consigliati. L'approccio ibrido si riscontra spesso nelle varianti di fascia media, in cui gli acquirenti portano i propri dati, ma l'auto mantiene una eSIM di riserva a bassa larghezza di banda per il traffico di sicurezza critico.
I sistemi tethered rimangono una nicchia di penetrazione, utilizzati principalmente da dongle aftermarket. Tuttavia, il costo contenuto dell'hardware li mantiene attivi per il retrofit delle flotte. Nell'orizzonte di previsione, l'industria indiana delle auto connesse probabilmente adotterà una strategia dual-core: embedded per i casi d'uso ad alto valore aggiunto o con forti vincoli normativi, integrated per le linee di prodotto più economiche.
Per modello di comunicazione: l'infrastruttura V2I guida l'adozione attuale
Nel 2025, la quota di mercato del Vehicle-to-Infrastructure (V2I) era del 52.45%, grazie anche agli investimenti comunali nei semafori adattivi e nella digitalizzazione dei caselli autostradali. Ad esempio, il centro di comando di Bengaluru condivide i dati relativi alla fase del segnale con le flotte aziendali per ridurre al minimo i tempi di inattività. Si prevede che la quota di mercato del V2I diminuirà leggermente, poiché l'utilizzo del Vehicle-to-Cloud salirà al 26.05% di CAGR entro il 2031, grazie a soluzioni di storage e analisi più economiche. Si prevede che il mercato indiano delle auto connesse legate ai servizi V2C crescerà, riflettendo così la domanda di analisi e streaming di contenuti.
V2V e V2P rimangono limitati a corridoi pilota come l'autostrada Delhi-Jaipur. L'adozione è in attesa di chiarezza sull'allocazione dello spettro nella banda dei 5.9 GHz e di finanziamenti per le unità stradali. Tuttavia, una volta raggiunta la massa critica, gli avvisi peer-to-peer per i pericoli degli angoli ciechi e la prossimità dei pedoni potrebbero innescare un'ulteriore accelerazione della crescita.
Per tipo di veicolo: le autovetture sono in testa mentre i segmenti commerciali accelerano
Le autovetture hanno contribuito per l'81.65% al fatturato nel 2025, alimentate da elevati volumi di vendita e da intense guerre di funzionalità tra i marchi. I SUV compatti dominano perché gli acquirenti esperti di tecnologia associano i cruscotti connessi a un valore non negoziabile. I veicoli commerciali leggeri registrano il CAGR più rapido, pari al 24.95%, mentre gli operatori dell'ultimo miglio cercano l'efficienza nella distribuzione. I camion pesanti adottano la connettività per il coaching sui consumi, ma la flotta indirizzabile si rinnova più lentamente, moderando i volumi.
Con l'aumento delle vendite di veicoli elettrici, sia il segmento passeggeri che quello dei veicoli commerciali leggeri si affidano sempre di più alla connettività per gestire lo stato di salute delle batterie e la pianificazione dei percorsi di ricarica. Nel frattempo, i proprietari di flotte intendono sfruttare gli sconti assicurativi basati sui sistemi ADAS, spingendo l'adozione in modo più approfondito nei percorsi di trasporto agricoli e minerari, dove i tempi di fermo generano elevati costi opportunità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: l'integrazione OEM domina nonostante la crescita del mercato post-vendita
L'installazione in fabbrica OEM ha rappresentato l'86.65% delle spedizioni del 2025, poiché la garanzia e la conformità AIS-140 incoraggiano gli acquirenti a scegliere kit integrati. Questa soluzione assorbe quasi l'intero sussidio derivante da programmi di incentivi legati alla produzione che premiano l'approvvigionamento di moduli locali. Le vendite aftermarket, tuttavia, registrano un rapido CAGR del 25.9%, poiché milioni di auto pre-2020 richiedono retrofit di sistemi di sicurezza e navigazione. Il produttore di chipset Quectel e integratori come Embitel puntano a questo segmento di mercato tramite box plug-and-play. Per le compagnie assicurative, i retrofit creano nuovi flussi di dati senza dover attendere un decennio per il rinnovo della flotta.
L'ecosistema a doppio canale fa sì che il mercato indiano delle auto connesse bilanci sistemi di fabbrica premium con componenti aggiuntivi accessibili, ampliando la base clienti totale raggiungibile.
Analisi geografica
Cluster metropolitani come Delhi NCR, Mumbai, Pune, Bengaluru e Hyderabad rappresentano una quota considerevole delle attuali attivazioni di auto connesse. Queste zone godono di una copertura 5G pressoché continua, di una fitta rete di concessionari e di consumatori abituati ai pagamenti tramite app. Pune, sede di numerosi centri di ricerca e sviluppo OEM, funge anche da sandbox per le prime implementazioni OTA. Nell'India occidentale, l'elevato reddito pro capite si interseca con un traffico intenso, il che accresce l'utilità percepita della navigazione e delle chiamate elettroniche.
Città di secondo livello come Indore, Coimbatore e Lucknow rappresentano la prossima avanguardia. Con l'estensione del backhaul in fibra e l'aumento del reddito medio, gli OEM lanciano modelli di connettività di fascia media, pensati appositamente per questi acquirenti. Tuttavia, la scarsa copertura LTE sulle tangenziali periurbane impone l'uso di modalità di fallback e aumenta i costi di supporto. I progetti di Government Digital India prevedono l'ammodernamento delle reti BTS rurali, ma il completamento, scaglionato al 2026, lascia un divario di affidabilità a breve termine.
I corridoi merci a lungo raggio da Mumbai a Chennai o da Delhi a Calcutta espongono un'altra dimensione. I gestori di flotte richiedono un tracciamento minuto per minuto per conformarsi alle norme sulle bollette elettroniche, sebbene i buchi neri di copertura sull'altopiano di Odisha o nelle foreste del Jharkhand ne dilui il valore. I modem ibridi satellitari-cellulari pilota mirano a colmare queste lacune. L'industria indiana delle auto connesse adatta quindi i prodotti a un mosaico di profili di connettività, dalle reti metropolitane ultra-dense ai nodi rurali sporadici.
Panorama normativo
In India, la regolamentazione delle auto connesse è influenzata dagli standard di trasporto del Ministero dei Trasporti e delle Autostrade (MoRTH) e dalle politiche in materia di telecomunicazioni e spettro radio del Ministero dell'Agricoltura, dell'Industria e dell'Energia (TRAI) e del Dipartimento delle Telecomunicazioni (DoT). Il 30 aprile 2026, la TRAI ha pubblicato un documento di consultazione su un quadro normativo per la comunicazione veicolo-tutto (V2X), con un periodo di consultazione che si è concluso all'inizio di giugno 2026, stabilendo un percorso formale per la comunicazione e l'autorizzazione di veicoli e infrastrutture stradali in India.
La stessa consultazione del TRAI fa riferimento al DoT che richiede raccomandazioni tramite una lettera del 1° dicembre 2025 e include le decisioni di principio della task force sugli standard V2X/ITS del MoRTH, tra cui l'allineamento verso il C-V2X e un piano spettrale intorno ai 5.9 GHz (un blocco iniziale di 30 MHz, con spettro adiacente identificato per un futuro utilizzo ITS). Parallelamente, gli standard dell'industria automobilistica (AIS) sotto il MoRTH continuano ad ampliare il perimetro di conformità per le funzioni connesse, incluso l'AIS-189, che stabilisce disposizioni uniformi per i sistemi di gestione e sicurezza informatica (CSMS) per le categorie di veicoli applicabili, mentre l'omologazione e i test di conformità rimangono ancorati all'ecosistema di test autorizzato indiano supportato da programmi come NATRiP.
Analisi della catena del valore
In India, la catena del valore per le auto connesse si estende dai fattori abilitanti la connettività (reti di telecomunicazione, fornitura di eSIM e piattaforme cloud) attraverso i livelli hardware e software (unità di controllo della trasmissione, antenne, GNSS, controller di dominio dell'abitacolo, stack OTA e strumenti di sicurezza informatica) fino all'integrazione OEM e alla distribuzione a valle tramite concessionari, gestori di flotte e assicuratori. Sul fronte hardware, i fornitori di primo livello e i produttori di elettronica forniscono unità di controllo per l'infotainment e la telematica, e i recenti spostamenti di capacità produttiva indicano una localizzazione attorno ai moduli principali che stanno alla base della connettività integrata e dell'OTA, comprese le attività di Samsung HARMAN in India che forniscono abitacoli digitali e unità di controllo della trasmissione a diversi grandi OEM.
L'integrazione di software e sistemi si concentra sempre più in poli di ingegneria automobilistica come Pune, dove i produttori di apparecchiature originali (OEM) e i partner sviluppano funzionalità software-defined per i veicoli, predisposizione V2X e livelli di monetizzazione dei servizi. Le dipendenze a monte includono ancora semiconduttori importati e componenti automobilistici specializzati, mentre gli standard e i requisiti di conformità (ad esempio AIS-140 per la telematica commerciale e AIS-189 per il CSMS) definiscono le specifiche dei componenti, i cicli di validazione e i requisiti di test attraverso l'infrastruttura indiana di omologazione e collaudo (ad esempio processi di conformità collegati ad ARAI e strutture abilitate NATRiP).
Panorama competitivo
Il mercato indiano delle auto connesse ospita un mix di OEM di massa, marchi concorrenti, società di telecomunicazioni, fornitori di elettronica di primo livello e specialisti di piattaforme over-the-air. Maruti Suzuki, Hyundai e Tata Motors sfruttano le basi installate e la presenza dei concessionari per precaricare la telematica sui nuovi modelli. MG Motor spinge i limiti con assistenti vocali basati sull'intelligenza artificiale in ogni variante, convincendo gli operatori storici a seguire l'esempio. Le società di telecomunicazioni Airtel e Jio apportano competenze in materia di rete, fatturazione e sicurezza informatica; monetizzano i piani dati integrando strumenti per il ciclo di vita delle SIM.
Le startup tecnologiche aggiungono agilità. Fleetx ha raccolto 34.2 milioni di dollari per espandere l'analisi di dispatch basata sull'intelligenza artificiale, in grado di competere con i dati di bordo OEM. Le mappe NavIC-first di MapMyIndia sono diventate predefinite in diversi lanci del 2025. Operatori di nicchia nel campo della sicurezza informatica come SecureThings o Cybellum propongono sistemi di rilevamento delle intrusioni che soddisfano le emergenti aspettative in stile WP.29.
Le fusioni e acquisizioni si intensificano mentre gli OEM cercano una maggiore profondità digitale. Tata Motors ha rivelato l'intenzione di acquisire una quota significativa di Freight Tiger per integrare il SaaS logistico nella sua gamma commerciale [3] “Acquires Stake in Freight Tiger,” Tata Motors, tatamotors.com . Hyundai ha collaborato con Savari per sviluppare congiuntamente stack V2X radicati nelle normative indiane sullo spettro. Il vantaggio competitivo ora dipende meno dalla qualità dei componenti e più dai tempi di attività del cloud, dai tempi di risposta alle vulnerabilità e dagli ecosistemi degli sviluppatori, sottolineando la tesi dell'auto definita dal software nel mercato indiano delle auto connesse.
Leader del settore delle auto connesse in India
Maruti Suzuki India Ltd
Hyundai Motor India Ltd
Tata Motors Ltd
Mahindra & Mahindra Ltd
Kia India Pvt Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Maruti Suzuki ha accolto cinque startup, tra cui Sarvam AI, nel suo programma di incubazione per rafforzare l'interazione con i clienti utilizzando agenti di intelligenza artificiale generativa all'interno del suo ecosistema connesso. Questa mossa segnala l'attenzione del produttore OEM verso livelli di coinvolgimento basati su software che si sovrappongono alla telematica di base, supportando la differenziazione e la fidelizzazione per i servizi connessi.
- Maggio 2026: VE Commercial Vehicles (VECV) ha incrementato la propria partecipazione in VE Connected Solutions acquisendo un ulteriore 23%, portando la quota totale al 74%. Questa maggiore partecipazione consolida il controllo sull'implementazione della telematica e sulla roadmap di prodotto per la connettività dei veicoli commerciali, rafforzando l'integrazione tra veicoli, dati della flotta ed erogazione dei servizi.
- Ottobre 2024: Kia India ha stretto una partnership con Airtel Business sulla piattaforma Kia Connect 2.0, ampliando le funzioni di gestione del veicolo, intelligenza artificiale vocale, controllo remoto e sicurezza sulla rete Airtel. L'accordo ha rafforzato i modelli operativi tra operatori di telecomunicazioni e produttori di veicoli in India, combinando la fornitura di connettività e l'erogazione di servizi per estendere le funzionalità connesse alle varianti destinate al mercato di massa.
Ambito del rapporto sul mercato delle auto connesse in India
Un'auto connessa è un veicolo dotato di accesso a Internet e connettività wireless, che gli consente di condividere dati con altri dispositivi, sistemi e reti. Questa connettività abilita una gamma di funzionalità e servizi, come aggiornamenti sul traffico in tempo reale, diagnostica remota del veicolo e streaming di infotainment.
Il mercato indiano delle auto connesse è segmentato in base all'applicazione, alla forma di connettività, alla connettività del veicolo e al tipo di veicolo. In base all'applicazione, il mercato è segmentato in assistenza alla guida, telematica, infotainment e altre applicazioni. In base alla forma di connettività, il mercato è segmentato in integrato, incorporato e tethered. In base alla connettività del veicolo, il mercato è segmentato in veicolo-veicolo (V2V), veicolo-infrastruttura (V2I) e veicolo-pedone (V2P). In base al tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Il rapporto offre dimensioni di mercato e previsioni per tutti i segmenti sopra indicati in termini di valore (USD).
Per tipo di applicazione
| Navigazione |
| Diagnostica remota |
| Streaming multimediale |
| Social media e altre app |
| OTA Aggiornamento |
| Assistenza su strada |
| Assistenza E-call e SOS |
| Operazione remota |
| Parcheggio auto/Parcheggio connesso |
| Autopilota |
| Integrazione domestica |
| Recupero/avviso di veicolo rubato |
Per tipo di connettività
| Embedded |
| Integrato |
| Legato |
Per modello di comunicazione
| Da veicolo a veicolo (V2V) |
| Da veicolo a infrastruttura (V2I) |
| Da veicolo a pedonale (V2P) |
| Da veicolo a cloud (V2C) |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
Per canale di vendita
| OEM-Factory-Fit |
| Retrofit post-vendita |
| Per tipo di applicazione | Navigazione |
| Diagnostica remota | |
| Streaming multimediale | |
| Social media e altre app | |
| OTA Aggiornamento | |
| Assistenza su strada | |
| Assistenza E-call e SOS | |
| Operazione remota | |
| Parcheggio auto/Parcheggio connesso | |
| Autopilota | |
| Integrazione domestica | |
| Recupero/avviso di veicolo rubato | |
| Per tipo di connettività | Embedded |
| Integrato | |
| Legato | |
| Per modello di comunicazione | Da veicolo a veicolo (V2V) |
| Da veicolo a infrastruttura (V2I) | |
| Da veicolo a pedonale (V2P) | |
| Da veicolo a cloud (V2C) | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali pesanti | |
| Per canale di vendita | OEM-Factory-Fit |
| Retrofit post-vendita |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato indiano delle auto connesse nel 2026?
Nel 2026, il mercato indiano delle auto connesse varrà 186.42 milioni di dollari.
Qual è il CAGR previsto per i veicoli connessi in India fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 24.28% dal 2026 al 2031.
Quale applicazione detiene oggi la quota maggiore?
La navigazione è in testa con una quota del 27.20% grazie al traffico in tempo reale e all'integrazione delle mappe locali.
Perché gli aggiornamenti over-the-air stanno crescendo più velocemente?
L'OTA riduce le visite ai centri di assistenza e consente agli OEM di promuovere le funzionalità da remoto, con un CAGR del 26.15% fino al 2031.


