

Dimensioni e quota del mercato dei prestiti auto in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.02 miliardo di dollari |
| Dimensione del mercato (2031) | 42.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.41% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
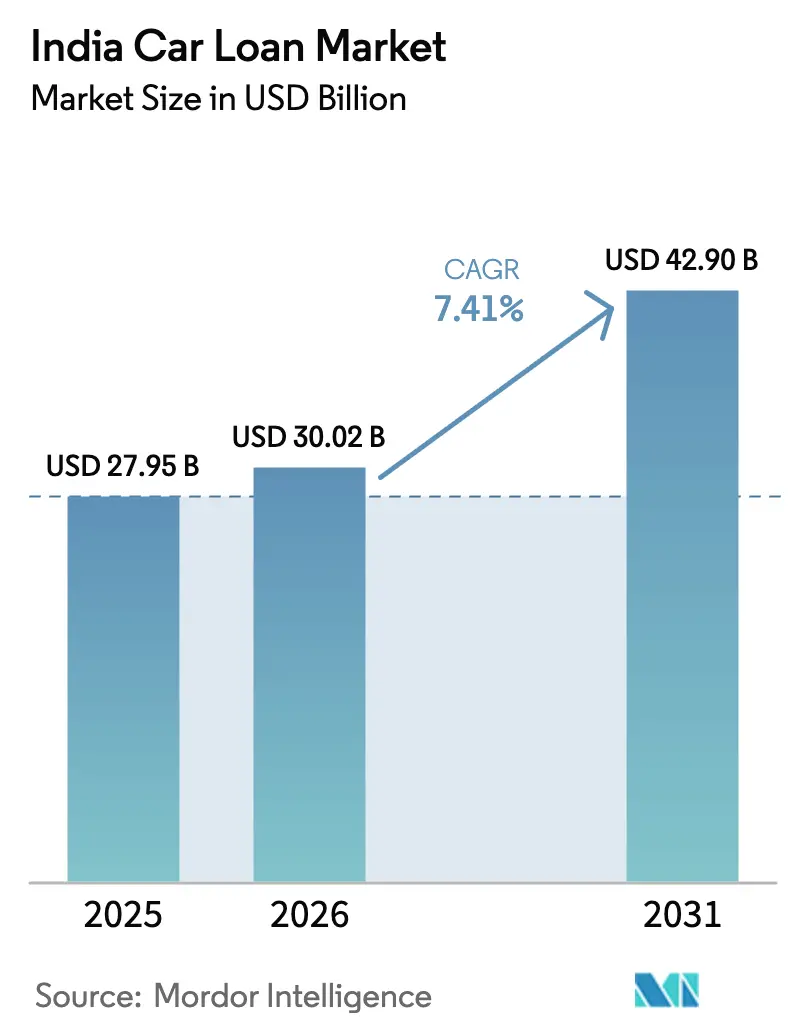
Analisi del mercato dei prestiti auto in India di Mordor Intelligence
Si prevede che il mercato indiano dei prestiti per auto raggiungerà i 27.95 miliardi di dollari nel 2025, i 30.02 miliardi di dollari nel 2026 e i 42.90 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.41% dal 2026 al 2031.
Una politica monetaria favorevole, un processo di onboarding digitale più rapido e l'espansione delle fonti di dati alternative si combinano per ampliare l'accesso al finanziamento formale dei veicoli e spingere il mercato indiano dei prestiti auto verso livelli di crescita strutturalmente più elevati. I prezzi competitivi offerti dalle banche, la crescente propensione alla cartolarizzazione e i prestiti per veicoli elettrici (EV) sovvenzionati dai produttori stanno comprimendo i costi di finanziamento e aumentando l'ammissibilità ai prestiti per nuove fasce di consumatori. Le procedure digitali KYC e i sistemi di mandato elettronico riducono ora i tempi medi di elaborazione a meno di 30 minuti, migliorando l'esperienza del cliente e supportando la crescita dei volumi sia nelle metropoli che nelle città di secondo e terzo livello. Allo stesso tempo, gli accordi di co-finanziamento e i flussi di dati degli aggregatori di conti diversificano i modelli di finanziamento e di valutazione del credito, garantendo che il bacino di potenziali mutuatari per il mercato indiano dei prestiti auto continui ad espandersi anche in cicli di credito avversi al rischio [1] Reserve Bank of India, “Monetary Policy Statement February 2025,” rbi.org.in.
Punti chiave del rapporto
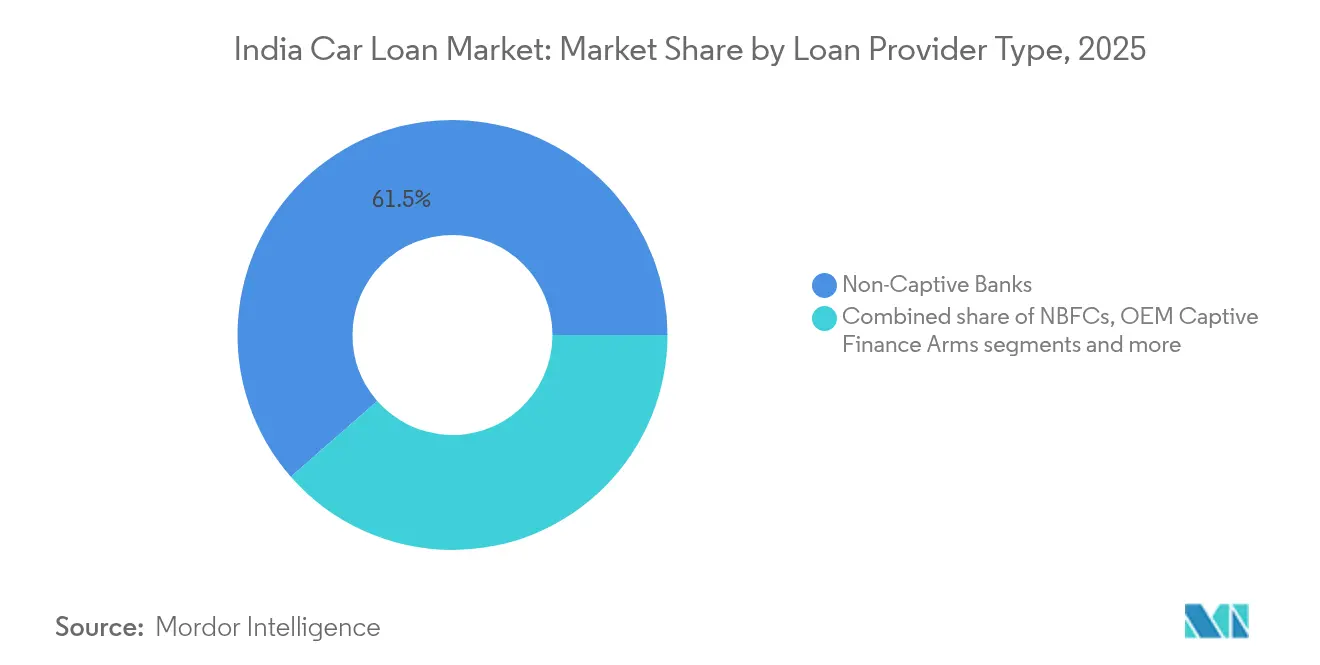
- In base al tipo di fornitore di prestiti, nel 2025 le banche non captive detenevano una quota del 61.45% del mercato indiano dei prestiti per auto, mentre le società finanziarie non bancarie hanno registrato il CAGR più rapido, pari al 7.82%, fino al 2031.
- Per tipologia di veicolo, nel 2025 le auto nuove rappresentavano il 71.35% della quota di mercato dei prestiti per auto in India, mentre il finanziamento di auto usate sta crescendo a un CAGR dell'7.96% entro il 2031.
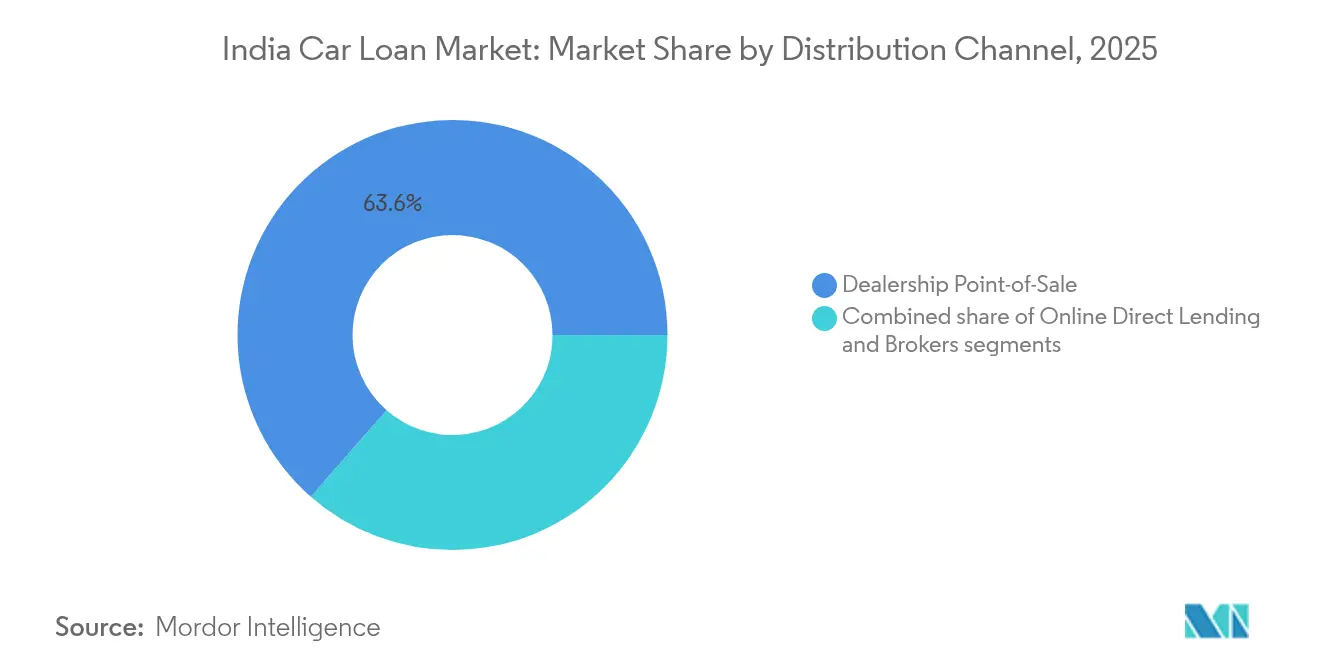
- Per canale di distribuzione, nel 2025 i punti vendita dei concessionari hanno conquistato il 63.55% del mercato indiano dei prestiti per auto; si prevede tuttavia che i prestiti diretti online cresceranno a un CAGR dell'8.78% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prestiti auto in India
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il calo strutturale degli spread repo/MCLR aumenta l'accessibilità economica | + 1.2% | Nazionale, più forte nelle città metropolitane e di primo livello | A breve termine (≤ 2 anni) |
| I prestiti per auto ecologiche sovvenzionati dagli OEM accelerano l'adozione dei veicoli elettrici | + 0.8% | Nazionale, primi guadagni a Delhi, Mumbai, Bangalore, Hyderabad | Medio termine (2-4 anni) |
| Rapida digitalizzazione dei processi KYC e di mandato elettronico | + 1.5% | A livello nazionale, maggiore assorbimento nei centri urbani | A breve termine (≤ 2 anni) |
| La crescita del reddito di livello 2 e 3 amplia la base dei mutuatari | + 2.1% | Città di livello 2/3 a livello nazionale | A lungo termine (≥ 4 anni) |
| I dati dell'Account-Aggregator consentono la sottoscrizione di file sottili | + 0.9% | Nazionale, più forte nelle regioni sotto-bancarizzate | Medio termine (2-4 anni) |
| La crescente propensione alla cartolarizzazione riduce i costi di finanziamento dei creditori | + 0.7% | Nazionale, concentrato tra le grandi NBFC e le banche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il calo strutturale degli spread sui tassi Repo/MCLR aumenta l'accessibilità
La RBI ha ridotto il tasso repo di riferimento dal 6.5% al 6% con cinque tagli calibrati nel corso del 2025, determinando un calo generalizzato dei tassi sui prestiti per veicoli al dettaglio entro 30-60 giorni da ciascun annuncio. Banche come la Bank of India e la Punjab National Bank hanno ridotto i tassi sui prestiti per auto di 25 punti base, riducendo le rate mensili equivalenti per un prestito quinquennale di 500,000 rupie di 150-200 rupie. La riduzione delle rate mensili migliora il rapporto debito/reddito e amplia il bacino di mutuatari idonei di quasi un quinto, supportando l'erogazione di prestiti incrementali sia nelle aree metropolitane che nei cluster di secondo livello. La trasmissione competitiva dei tassi intensifica inoltre la rivalità basata sui prezzi tra gli istituti di credito, costringendo gli operatori tradizionalmente conservatori ad adottare strategie di repricing dinamiche. Il mercato indiano dei prestiti per auto, pertanto, gode di un vantaggio duraturo in termini di accessibilità economica, poiché la politica monetaria rimane favorevole alla crescita nel breve termine.
I prestiti per auto ecologiche sovvenzionati dagli OEM accelerano l'adozione dei veicoli elettrici
Le case automobilistiche collaborano con società finanziarie captive e banche terze per offrire agevolazioni sui tassi di interesse dello 0.05%-0.50% sui prestiti per veicoli elettrici, riducendo il divario del costo totale di proprietà con i modelli a combustione interna [2] Tata Motors, “Annual Integrated Report 2025,” tatamotors.com . La linea di credito Green Car Loan della State Bank of India applica tassi di interesse per i prestiti per veicoli elettrici compresi tra l'8.85% e il 9.90%, mentre la Bank of India offre un ulteriore sconto dello 0.50% per gli acquisti di veicoli elettrici a batteria. Queste agevolazioni, sommate agli incentivi statali e centrali per i veicoli elettrici, migliorano l'accessibilità economica e stimolano la domanda iniziale nei mercati metropolitani attenti all'inquinamento. Le società finanziarie captive di Toyota e Hyundai rafforzano i rapporti con i concessionari abbinando finanziamenti a estensioni di garanzia e supporto per le stazioni di ricarica. Con l'espansione dell'infrastruttura di ricarica, il mercato indiano dei prestiti auto cattura volumi incrementali di veicoli elettrici e rafforza le sue prospettive di crescita a medio termine.
La rapida digitalizzazione dei processi KYC e E-Mandate riduce il TAT a meno di 30 minuti
Le direttive RBI Digital Lending Directions 2025 richiedono un onboarding standardizzato, consentendo al contempo percorsi completi di e-KYC ed e-mandate che riducono i tempi di approvazione a meno di 30 minuti [3] National Payments Corporation of India, “e-NACH Adoption Report 2025,” npci.org.in. Le grandi banche implementano motori di riconoscimento ottico dei caratteri e analisi del reddito basate sull'IA, riducendo i controlli manuali e aumentando i tassi di elaborazione diretta oltre l'80%. La creazione istantanea del mandato sulla piattaforma NCPI e-NACH elimina la necessità di moduli cartacei e visite in filiale, aumentando la soddisfazione del cliente e i volumi di referral. La connettività Account-Aggregator fornisce dati di transazione basati sul consenso che sostituiscono i caricamenti multipli degli estratti conto bancari e accelerano la valutazione del credito per i mutuatari lavoratori autonomi. Velocità e semplicità diventano criteri di selezione decisivi, rafforzando la posizione competitiva dei finanziatori tecnologicamente avanzati nel mercato indiano dei prestiti auto.
La crescita del reddito di livello 2/3 e la formalizzazione ampliano la base dei mutuatari
Vision IAS prevede che il PIL indiano quadruplicherà, raggiungendo i 40 miliardi di dollari entro il 2047, con le città più piccole che genereranno il 60% della nuova produzione e genereranno flussi di reddito verificabili attraverso la GST e i pagamenti digitali. L'aumento del reddito disponibile, l'espansione del commercio al dettaglio organizzato e l'adozione di buste paga formali ampliano la popolazione di consumatori meritevoli di credito ma precedentemente svantaggiati. Le banche istituiscono filiali satellite e addetti ai prestiti con servizi mobili per sfruttare le conoscenze locali, mentre le banche finanziarie non bancarie sfruttano la fitta rete di contatti in città come Coimbatore, Indore e Guwahati. L'ambizione di possedere un'auto acquista slancio con il passaggio dei primi acquirenti dalle due ruote alle auto compatte, aumentando la penetrazione nei mercati di fascia inferiore. Il mercato indiano dei prestiti auto sfrutta questo dividendo demografico per garantire un motore di crescita a lungo termine oltre i centri metropolitani.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità della valutazione delle garanzie per le auto usate aumenta il rischio di NPA | -0.9% | Nazionale, più acuto nelle città di livello 2/3 | Medio termine (2-4 anni) |
| Il peso più elevato del rischio al dettaglio non garantito della RBI restringe il credito | -0.6% | Nazionale, impatto più pesante sulle NBFC | A breve termine (≤ 2 anni) |
| L'incertezza del valore residuo dei veicoli elettrici frena i rapporti LTV dei finanziatori | -0.4% | Nazionale, concentrato nei principali hub EV | A lungo termine (≥ 4 anni) |
| L'aumento delle frodi informatiche nei canali digitali fa aumentare il costo del servizio | -0.5% | Nazionale, acuto per i prestatori digitali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità della valutazione delle garanzie delle auto usate aumenta il rischio di NPA
La determinazione del prezzo nell'ecosistema frammentato delle auto usate in India rimane incoerente perché i concessionari non organizzati dominano l'offerta al dettaglio e i database di valutazione centralizzati sono ancora in fase embrionale [4] Maruti Suzuki India, “True Value Certified Pre-Owned Program Overview 2025,” marutisuzuki.com . I finanziatori si trovano quindi ad affrontare svalutazioni delle garanzie quando la domanda di mercato si indebolisce, spingendo i rapporti prestito/valore al di sopra dei proventi di rivendita realizzabili in scenari di stress. Le fluttuazioni della domanda regionale, la rapida obsolescenza dei modelli e la limitata uniformità degli standard di ispezione dei veicoli complicano ulteriormente le prospettive di recupero dopo l'insolvenza. Per mitigare il rischio, i finanziatori abbassano le soglie LTV sui prestiti per auto usate e integrano API di ispezione di terze parti che standardizzano i rapporti sulle condizioni, sebbene queste misure aumentino i costi di elaborazione. Il mercato indiano dei prestiti auto deve bilanciare l'opportunità di crescita dei veicoli usati con una gestione disciplinata delle garanzie per prevenire il deterioramento della qualità degli attivi.
Il maggiore peso del rischio al dettaglio non garantito della RBI restringe il credito
Nel novembre 2023, la banca centrale ha aumentato le ponderazioni di rischio sui prestiti personali non garantiti, provocando un effetto di ricaduta della vigilanza sui portafogli dei prestiti al dettaglio garantiti, poiché gli istituti di credito hanno rivalutato la leva finanziaria aggregata dei mutuatari. Sebbene le misure di allentamento del febbraio 2025 abbiano ripristinato un certo alleggerimento patrimoniale, molte NBFC continuano a riscontrare spread di finanziamento all'ingrosso elevati che frenano un'espansione aggressiva. Le banche applicano soglie più severe per il rapporto tra servizio del debito e soglie di documentazione più elevate, escludendo i richiedenti con un numero esiguo di richieste e rallentando i tassi di erogazione durante le fasi di ripresa ciclica. Gli accordi di co-finanziamento richiedono ora una ritenuta minima del 10% da parte degli originatori, rimodellando l'economia del trasferimento del rischio tra banche e partner NBFC. Il mercato indiano dei prestiti auto continuerà a gestire compromessi tra crescita e qualità, poiché la vigilanza regolamentare dà priorità alla stabilità sistemica.
Analisi del segmento
Per tipo di fornitore di prestiti: le NBFC sfidano il predominio delle banche
Nel 2025, le banche non captive detenevano una quota del 61.45% del mercato indiano dei prestiti auto, sfruttando i bassi costi di finanziamento e i consolidati rapporti con le filiali per servire i principali mutuatari a livello nazionale. Le NBFC, tuttavia, si stanno espandendo a un CAGR del 7.82% fino al 2031, rivolgendosi a clienti autonomi, richiedenti con pochi documenti e aree geografiche di livello 2/3 in cui le banche tradizionali rimangono sottopenetrate. La chiarezza normativa sul co-lending consente alle NBFC di integrare i fondi bancari mantenendo il controllo sull'origination, creando modelli misti che condividono il capitale di rischio e accelerano gli esborsi. Le divisioni finanziarie captive degli OEM rafforzano la produttività dei concessionari abbinando tassi promozionali ad estensioni di garanzia specifiche per ogni marchio, difendendo così nicchie del mercato indiano dei prestiti auto. La segnalazione competitiva attraverso approvazioni più rapide, piani di rimborso flessibili e dashboard digitali ridefinisce le proposte di valore e mantiene fluidi i cambiamenti nelle quote di mercato.
Le banche rafforzano il loro primato attraverso il cross-selling di conti di risparmio, carte di credito e assicurazioni in bundle, trasformando i prestiti per l'acquisto di veicoli in punti di riferimento relazionali che ne ampliano il valore nel tempo. Nel frattempo, le NBFC basate sulla tecnologia finanziaria adottano dati alternativi, feed telematici e punteggi psicometrici per analizzare in profondità e su larga scala segmenti invisibili al credito. Le barriere normative sui prestiti digitali guidano gli investimenti in tecnologie di governance, favorendo fornitori ben capitalizzati con quadri di conformità maturi. Le captive OEM collaborano sempre più con le fintech per integrare la finanza al momento della configurazione del veicolo, soddisfacendo le aspettative dei clienti per un checkout senza intoppi. Pertanto, le dinamiche di tipo fornitore nel mercato indiano dei prestiti per l'acquisto di auto rimangono equilibrate, con innovazione e costo del finanziamento che agiscono come due assi di vantaggio competitivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le auto usate accelerano nonostante il predominio delle auto nuove
Nel 2025, i veicoli nuovi rappresentavano il 71.35% della quota di mercato dei prestiti auto in India, grazie a reti di concessionarie organizzate, valori residui prevedibili e programmi di incentivi OEM che semplificano la gestione del rischio di credito. Le auto usate, tuttavia, registrano un CAGR dell'7.96% fino al 2031, poiché le piattaforme di ispezione digitale, gli strumenti di determinazione dei prezzi basati sull'intelligenza artificiale e i componenti aggiuntivi di garanzia riducono l'asimmetria informativa e aumentano la fiducia dei finanziatori. Rivenditori organizzati come Maruti Suzuki True Value e Cars24 integrano API di valutazione in tempo reale che i finanziatori possono interrogare al momento dell'erogazione per verificare la qualità delle garanzie. La rapida urbanizzazione e l'ambizione di chi acquista per la prima volta un'auto nelle città di secondo livello stimolano la domanda di auto usate a prezzi accessibili, ampliando i volumi disponibili. Di conseguenza, la diversificazione segmentale riduce la concentrazione del portafoglio e favorisce la stabilità anticiclica nel mercato indiano dei prestiti auto.
I modelli elettrici introducono nuove complessità sia nel segmento del nuovo che in quello dell'usato a causa dell'incertezza sullo stato di salute delle batterie, ma creano anche opportunità per prodotti finanziari specializzati che raggruppano garanzie sul valore residuo. La crescente penetrazione della telematica per auto connesse fornisce dati di utilizzo che assicuratori e istituti di credito utilizzano per perfezionare la determinazione dei prezzi basata sul rischio. Le curve di ammortamento variano in base al tipo di carburante, alla generazione del modello e alla domanda regionale, spingendo gli istituti di credito ad adottare matrici LTV differenziate. Gli standard di ristrutturazione migliorati presso i punti vendita di auto usate organizzate riducono ulteriormente il rischio delle garanzie, garantendo la qualità meccanica e tempi di rivendita prevedibili. Con l'affermarsi di questi miglioramenti dell'ecosistema, le dimensioni del mercato indiano dei prestiti per veicoli usati sono destinate a crescere rapidamente senza aumentare significativamente le attività in sofferenza.
Per canale di distribuzione: i canali digitali sovvertono i modelli tradizionali
Nel 2025, il punto vendita presso le concessionarie ha mantenuto una quota del 63.55% del mercato indiano dei prestiti auto, grazie alla sincronizzazione della selezione, del finanziamento e della consegna del veicolo in un'unica visita. Ciononostante, si prevede che i prestiti diretti online cresceranno a un CAGR dell'8.78% entro il 2031, poiché i consumatori preferiscono sempre più l'accesso in qualsiasi momento, la trasparenza dei tassi e l'approvazione tramite app. I marketplace fintech aggregano più istituti di credito, consentendo ai clienti di confrontare offerte prequalificate e scegliere strutture EMI più basse in pochi minuti. L'integrazione tra account e aggregatori accelera la verifica del reddito, mentre e-NACH semplifica la creazione di mandati, riducendo i costi di istruttoria e migliorando i margini per i fornitori digitali. Questi vantaggi consentono ai canali online di penetrare oltre le aree metropolitane, in città più piccole dove le reti di filiali sono scarse, ma l'adozione degli smartphone è elevata, ampliando così il mercato indiano dei prestiti auto.
I concessionari rispondono integrando le API dei finanziatori nei sistemi degli showroom, offrendo percorsi ibridi in cui i clienti avviano le richieste di persona ma completano la documentazione digitalmente. Le società finanziarie captive sfruttano la convergenza fisico-digitale per pre-approvare gli acquirenti abituali e organizzare la consegna entro 24 ore, sostenendo la fidelizzazione. Broker e aggregatori monetizzano i dati generati dai confronti di prezzo fornendo ai finanziatori punteggi di propensione all'acquisto, aumentando l'efficienza di conversione. Le Digital Lending Directions della RBI impongono informative trasparenti sui tassi e flussi di consenso sicuri, incoraggiando l'innovazione responsabile e riducendo al contempo le vendite improprie. Nel tempo, i confini dei canali si confondono, ma velocità, personalizzazione e conformità normativa rimangono i fattori critici di successo nelle battaglie per le quote di distribuzione nel mercato indiano dei prestiti auto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Le città metropolitane e di primo livello hanno contribuito per circa il 69.20% al valore erogato nel mercato indiano dei prestiti auto nel 2025, riflettendo redditi pro capite più elevati, reti di concessionarie capillari e infrastrutture bancarie mature. Le regioni settentrionali e occidentali, sede di poli industriali come Delhi-NCR, Mumbai e Pune, detengono il mercato più grande in assoluto, mentre il sud, guidato da Chennai e Bangalore, registra una solida adozione di percorsi di prestito digitali. Città di secondo e terzo livello come Lucknow, Coimbatore e Jaipur stanno registrando una crescita a due cifre dei prestiti, grazie al miglioramento della penetrazione del personale formale e all'espansione della presenza del commercio al dettaglio organizzato. Gli istituti di credito adattano la sottoscrizione ai mix di reddito locali, incorporando la stagionalità del flusso di cassa agricolo nelle fasce semi-rurali che circondano le città più piccole. Con la costruzione di autostrade nell'ambito del Bharatmala e il potenziamento delle strade statali che collegano le città periferiche, la domanda latente di mobilità si converte in acquisti di auto finanziati che ampliano il mercato indiano dei prestiti auto.
Le variazioni regionali negli sconti sulle tasse di circolazione, nelle tasse di immatricolazione dei veicoli e nei sussidi per i veicoli elettrici influenzano i costi di finanziamento e le preferenze di rimborso, spingendo gli istituti di credito a personalizzare le opzioni di durata delle rate mensili e le moratorie stagionali. A est, Calcutta e Bhubaneshwar stanno assistendo a un aumento dei prestiti per SUV compatti legati all'occupazione nel settore minerario e infrastrutturale, mentre a ovest si registra una maggiore penetrazione di berline premium finanziate tramite prodotti legati allo stipendio. I corridoi commerciali di confine tra Bangladesh e Nepal incoraggiano i flussi di auto usate tra gli stati, rendendo necessario un attento monitoraggio delle garanzie per prevenire la fuga di asset. I canali digitali consentono agli istituti di credito di sottoscrivere prestiti ai clienti in distretti in cui mancano filiali fisiche, e i partner di verifica sul campo gestiscono la verifica sul campo per i prestiti di alto valore. Di conseguenza, strategie specifiche per area geografica diventano indispensabili per un aumento duraturo delle quote di mercato nel mercato indiano dei prestiti per auto.
I governi statali integrano sempre più i database dei trasporti di Vahan e Sarathi, migliorando i processi di annotazione dei privilegi e di trasferimento della proprietà, riducendo i rischi di frode e accelerando il pignoramento in caso di inadempienza. Gli istituti di credito utilizzano l'analisi geografica per calibrare il reclutamento dei concessionari, ottimizzare i percorsi di riscossione e allocare il capitale rettificato per il rischio tramite cluster di codici PIN. I corridoi industriali sostenuti dal governo stimolano i cluster di produzione di componenti auto ausiliari, portando nuove opportunità di lavoro nella rete del credito formale. L'implementazione di infrastrutture di ricarica pubbliche a Delhi, Maharashtra e Karnataka normalizza gradualmente i finanziamenti per i veicoli elettrici al di fuori delle aree metropolitane, diversificando il rischio geografico. Insieme, queste tendenze sottolineano che un piano d'azione articolato e attento alle specificità regionali è fondamentale per scalare le operazioni, preservando al contempo l'integrità del portafoglio nel mercato indiano dei prestiti auto.
Panorama normativo
Il mercato indiano dei prestiti auto opera nell'ambito del quadro normativo della Reserve Bank of India (RBI) per banche e istituti finanziari non bancari (NBFC), con requisiti di tutela dei consumatori e di trasparenza che diventano sempre più stringenti con la diffusione delle procedure di erogazione digitali. Le linee guida della RBI relative alla standardizzazione delle dichiarazioni chiave (KFS) per i prestiti e all'obbligo di accredito diretto dei fondi sul conto corrente del mutuatario (con limitate eccezioni, come i prestiti congiunti e i pagamenti diretti al beneficiario finale) favoriscono la trasparenza dei prezzi, la divulgazione delle commissioni e la verificabilità lungo tutto il percorso di finanziamento, sia per gli istituti di credito che per i concessionari.
Per quanto riguarda la governance della qualità degli attivi, il riconoscimento dei prestiti al dettaglio, la classificazione degli attivi e gli accantonamenti sono ancorati alle Direttive generali della RBI, tra cui le Direttive RBI (Banche commerciali - Classificazione degli attivi, accantonamenti e riconoscimento del reddito), 2026. Parallelamente, le Direttive RBI sui prestiti digitali (come citato nel contesto del rapporto) definiscono le aspettative in materia di e-KYC, consenso e condotta per l'erogazione di prestiti tramite app, mentre un maggiore controllo sulle pratiche di vendita scorretta e di recupero crediti aumenta i requisiti di conformità per banche, società finanziarie non bancarie e partner di recupero crediti esterni che operano nel settore del finanziamento di veicoli.
Analisi della catena del valore
La catena del valore nel mercato indiano dei prestiti auto inizia con l'acquisizione del cliente attraverso il punto vendita delle concessionarie e, sempre più spesso, tramite prestiti diretti online e piattaforme di e-commerce, seguita dalla verifica dell'idoneità e dalla valutazione del merito creditizio utilizzando i dati delle agenzie di credito e la verifica digitale. Gli istituti di credito hanno adottato il Video-KYC e controlli automatizzati del reddito per ridurre i tempi di approvazione, con mandati elettronici su piattaforme come e-NACH che supportano processi di onboarding e riscossione semplificati, sia per le banche che per le società finanziarie non bancarie (NBFC).
L'erogazione e la gestione dei prestiti sono eseguite con controlli e requisiti di audit più rigorosi. La RBI pone l'accento sulla trasparenza delle informazioni (KFS) e sulle norme di erogazione diretta sul conto corrente bancario, che riducono il rischio di gestione del contante negli ecosistemi dei concessionari. La progettazione e la determinazione dei prezzi dei prodotti sono differenziate in base al tipo di istituto di credito e al rischio del cliente: ad esempio, ICICI Bank ha pubblicato tassi di interesse sui prestiti auto in vigore dal 1° giugno 2026 a partire dall'8.40% per durate superiori a 36 mesi (soggetti al punteggio CIBIL e al segmento del veicolo), mentre SBI promuove offerte con elevato rapporto prestito/valore fino al 100% del prezzo su strada nel suo programma di prestiti per auto nuove, e HDFC Bank divulga commissioni di pre-chiusura decrescenti in base all'anzianità del prestito, influenzando il comportamento di rifinanziamento e la rotazione del portafoglio. A valle, il recupero crediti e il pignoramento si basano sulla registrazione del privilegio e sulla documentazione del veicolo, mentre gli istituti di credito utilizzano anche finanziamenti sul mercato dei capitali (incluse le strutture di cartolarizzazione e co-finanziamento menzionate nel contesto del rapporto) per riciclare il capitale per nuove erogazioni.
Panorama competitivo
Il mercato indiano dei prestiti auto rimane moderatamente concentrato, con i cinque maggiori istituti di credito che detengono una quota di mercato significativa dei saldi in essere, il che indica un margine di manovra per concorrenti agili per conquistare segmenti di nicchia. Le grandi banche sfruttano depositi a basso costo e relazioni multi-prodotto per offrire prestiti competitivi, ma le NBFC riducono il divario sfruttando la cartolarizzazione per riciclare il capitale e mantenere la velocità di crescita. I nuovi operatori fintech si differenziano attraverso la sottoscrizione basata sull'intelligenza artificiale e le esperienze in-app personalizzate che attraggono i millennial nativi digitali, invadendo la base di clienti con stipendi elevati tradizionalmente di proprietà delle banche. Le partnership di co-lending consentono alle banche di sfruttare la forza di origination delle NBFC nelle città più piccole, condividendo al contempo il rischio su base proporzionale, creando modelli ibridi che sfumano i confini organizzativi. In questo contesto, i continui investimenti tecnologici, la conformità normativa e l'innovazione incentrata sul cliente definiscono i fattori di successo competitivo nel mercato indiano dei prestiti auto.
Tra le mosse strategiche, si segnala la cartolarizzazione di prestiti auto da 90.6 miliardi di rupie da parte di HDFC Bank, finalizzata all'accesso a finanziamenti di mercato più economici e alla liberazione di capitale per nuove erogazioni. Axis Bank ha avviato una revisione strategica di Axis Finance nel febbraio 2025, valutando una potenziale cessione di una quota di maggioranza fino a 1 miliardo di dollari per concentrarsi maggiormente sulle operazioni bancarie principali e ottimizzare il capitale. La piattaforma fintech CarDekho Rupyy ha stretto una partnership con diverse società finanziarie non bancarie (NBFC) per lanciare percorsi di approvazione immediata che riducono la dipendenza dai concessionari e tagliano del 30% il costo di acquisizione per pratica. Shriram Finance ha ampliato il monitoraggio dei pagamenti basato sulla telematica per i veicoli commerciali, migliorando i segnali di allarme precoce e riducendo il rapporto tra crediti deteriorati lordi e totali nel suo portafoglio veicoli. Mentre gli operatori sperimentano innovazioni di prodotto e acquisizioni, il mercato indiano dei prestiti auto continua a evolversi in un ecosistema creditizio potenziato dalla tecnologia.
La supervisione normativa prevista dalle Direttive sui Prestiti Digitali della RBI obbliga tutti i fornitori a stabilire quadri di governance dei prodotti approvati dal Consiglio di Amministrazione, rafforzando la tutela dei consumatori e la sicurezza dei dati. I leader di mercato destinano percentuali a due cifre dei budget operativi alla modernizzazione tecnologica, alla ricalibrazione dei modelli di rischio e ai programmi di resilienza informatica. Le pressioni al consolidamento aumentano con l'aumento dei vantaggi di scala in termini di dati, capitale e distribuzione, portando le NBFC di medie dimensioni a cercare fusioni o alleanze strategiche. Gli OEM corteggiano i partner fintech per integrare il finanziamento nella fase di configurazione del veicolo, con l'obiettivo di bloccare gli acquirenti prima che si rivolgano alle banche. In questo contesto, il mercato indiano dei prestiti auto premia gli istituti che riescono ad armonizzare il rigore della conformità con percorsi digitali incentrati sull'utente e tempi di consegna ridottissimi.
Leader del settore dei prestiti auto in India
Banca di Stato indiana
HDFC Bank
ICICI Bank
Axis Bank
Kotak Mahindra Bank
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Axis Bank è diventata il partner finanziario preferenziale di Tesla in India, introducendo un piano di finanziamento decennale per i veicoli elettrici. Il lancio estende le opzioni di finanziamento a lungo termine per i veicoli elettrici, intensificando la concorrenza nel segmento premium e rafforzando l'ecosistema di finanziamento tra banche e produttori.
- Agosto 2025: State Bank of India (SBI) ha firmato un protocollo d'intesa con VinFast Auto India per fornire finanziamenti al dettaglio per auto elettriche. La partnership consente a SBI di accedere alle reti di distribuzione di VinFast e amplia la portata dei finanziamenti per veicoli elettrici.
- Agosto 2025: HDFC Bank ha stretto una partnership con VinFast India per offrire finanziamenti per auto e scorte. La collaborazione rafforza il canale di finanziamento di HDFC VinFast e favorisce una più rapida diffusione dei veicoli elettrici in India.
Ambito del rapporto sul mercato dei prestiti auto in India
Un prestito auto è costituito dai fondi che si prendono in prestito da un prestatore al solo scopo di acquistare un'auto. Istituti di credito come le banche e le società finanziarie non bancarie (NBFC) offrono finanziamenti per l'auto ai consumatori sotto forma di prestiti per auto nuove e usate.
Il mercato dei prestiti auto in India è segmentato per tipologia, tipo di auto, tipo di fornitore, percentuale dell'importo sanzionato, tipo di città e mandato. Per tipologia, il mercato è segmentato in auto nuove e auto usate. Per tipo di auto, il mercato è segmentato in SUV, berline e berline. Per tipo di fornitore, il mercato è segmentato per OEM (produttore di apparecchiature originali), banche e società finanziarie non bancarie. In base al mandato, il mercato è segmentato in meno di 3 anni, da 3 a 5 anni e più di 5 anni.
Il rapporto offre dimensioni del mercato e previsioni per il mercato indiano dei prestiti auto in valore (USD) per tutti i segmenti di cui sopra.
| Banche non captive |
| Società finanziarie non bancarie (NBFC) |
| OEM Captive Finance Arms |
| Altri fornitori (co-prestiti, piattaforme FinTech) |
| New Car |
| Auto usata |
| Punto vendita della concessionaria |
| Prestiti diretti online |
| Broker e mercati |
| Per tipo di fornitore del prestito | Banche non captive |
| Società finanziarie non bancarie (NBFC) | |
| OEM Captive Finance Arms | |
| Altri fornitori (co-prestiti, piattaforme FinTech) | |
| Per tipo di veicolo | New Car |
| Auto usata | |
| Per canale di distribuzione | Punto vendita della concessionaria |
| Prestiti diretti online | |
| Broker e mercati |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato indiano dei prestiti per auto entro il 2031?
Si prevede che il mercato indiano dei prestiti per l'acquisto di automobili raggiungerà i 42.9 miliardi di dollari entro il 2031, con un CAGR del 7.41% nel periodo 2026-2031.
Quale segmento di fornitori di prestiti sta crescendo più rapidamente?
Le società finanziarie non bancarie si stanno espandendo a un CAGR del 7.82% entro il 2031, puntando a segmenti di clientela sottoserviti nelle città di livello 2 e 3.
Quanto è grande la differenza tra veicoli nuovi e usati?
Nel 2025 le auto nuove hanno rappresentato il 71.35% del mercato, mentre i finanziamenti per le auto usate stanno aumentando rapidamente, con un CAGR previsto dell'7.96% fino al 2031.
Perché i canali di prestito online stanno guadagnando terreno?
I prestiti diretti online offrono trasparenza sui tassi, approvazioni immediate e costi di acquisizione inferiori, consentendo al canale di crescere a un CAGR previsto dell'8.78% nel periodo 2026-2031.
Quali cambiamenti normativi stanno plasmando i prestiti digitali per auto?
Le direttive RBI Digital Lending 2025 impongono l'e-KYC standardizzato, prezzi trasparenti e flussi di consenso sicuri, rafforzando la tutela dei consumatori e supportando al contempo l'innovazione.
In che cosa il finanziamento per veicoli elettrici differisce dai prestiti per veicoli convenzionali?
I prestiti per veicoli elettrici spesso prevedono agevolazioni sui tassi sovvenzionati dagli OEM, ma comportano LTV più bassi a causa dell'incertezza del valore residuo, il che richiede quadri di gestione del rischio specializzati.


