

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 37.03 miliardo di dollari |
| Dimensione del mercato (2031) | 91.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.94% CAGR |
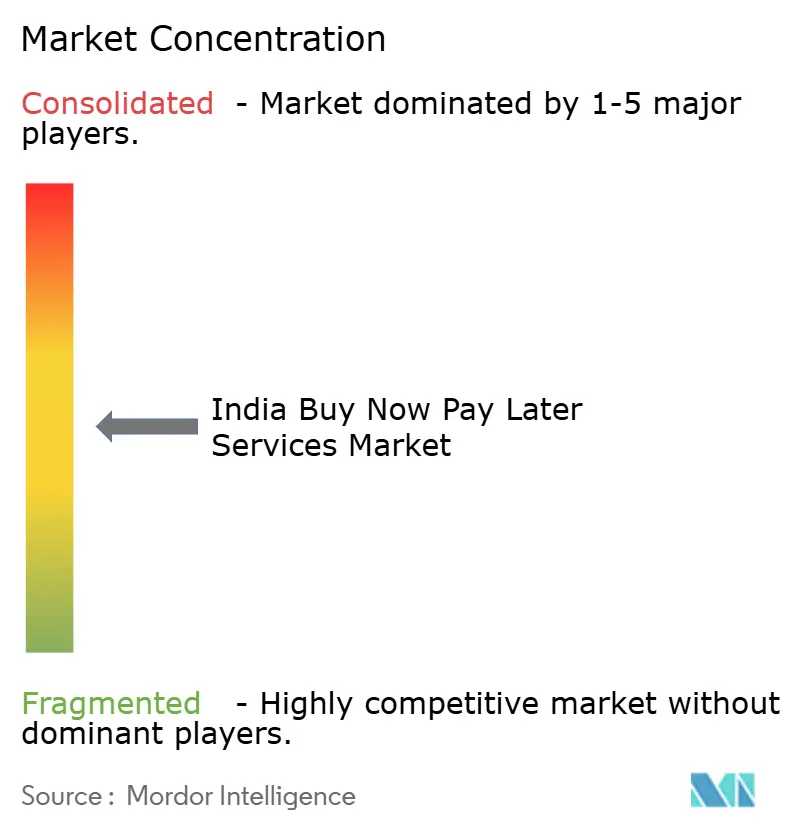
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
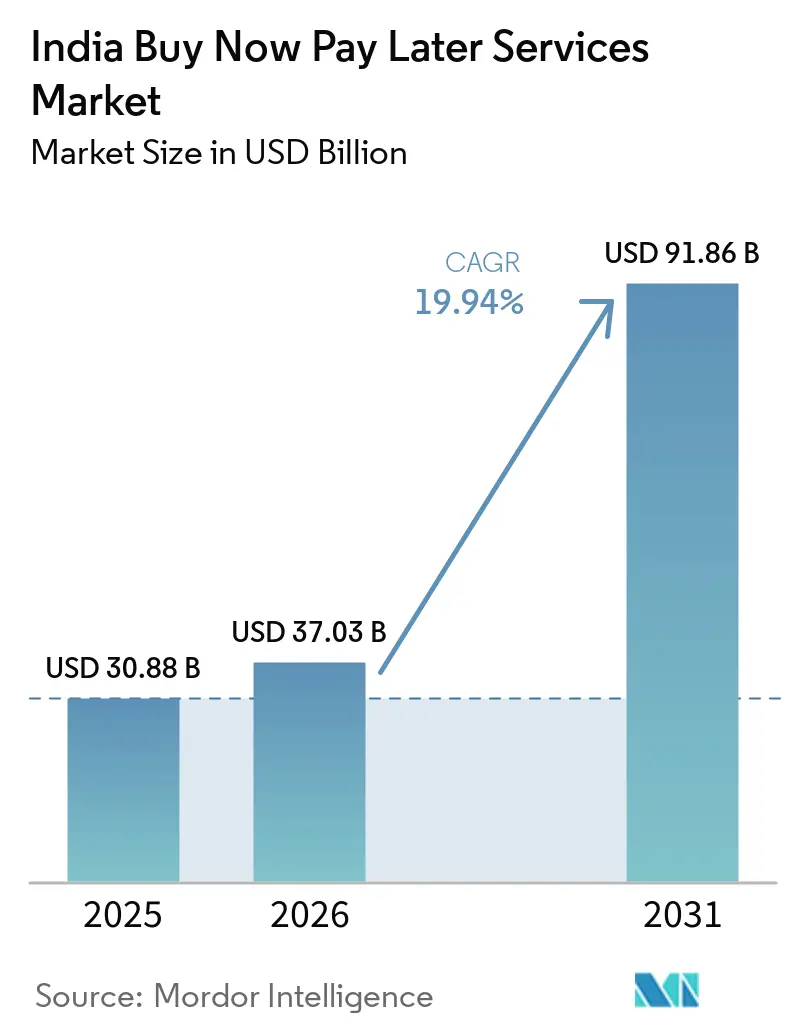
Analisi del mercato dei servizi "Acquista ora e paga dopo" in India di Mordor Intelligence
Si stima che il mercato indiano dei servizi "compra ora, paga dopo" (BPNL) nel 2026 raggiungerà un valore di 37.03 miliardi di dollari, in crescita rispetto ai 30.88 miliardi di dollari del 2025, con proiezioni che indicano 91.86 miliardi di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) del 19.94% nel periodo 2026-2031. Questa traiettoria colloca i servizi BPNL in India al centro di un riallineamento strutturale del credito al consumo, guidato dalla valutazione istantanea del credito tramite UPI, da una popolazione non servita da carte di credito pari al 95% e da un quadro normativo più equilibrato che ora favorisce l'innovazione conforme alle normative. Le fintech continuano a dettare il ritmo in termini di esperienza del cliente, ma le banche si stanno espandendo rapidamente integrando i servizi BPNL negli ecosistemi di debito esistenti, creando un modello competitivo a doppio binario. Le città di secondo e terzo livello forniscono nuova crescita, alimentata da app locali e dalla crescente diffusione degli smartphone, mentre gli acquisti nel settore sanitario e dell'istruzione sbloccano nuovi casi d'uso che aumentano il valore medio delle transazioni. I ritardi nei pagamenti dei prestiti a breve termine e le norme più severe sulle perdite per insolvenza frenano la redditività a breve termine, ma il mercato indiano dei servizi "compra ora, paga dopo" (BPNL) continua a superare i concorrenti globali sia in termini di acquisizione di utenti che di integrazioni con gli esercenti.
Punti chiave del rapporto
- Per canale, le transazioni online hanno rappresentato l'82.90% del fatturato nel mercato dei servizi "compra ora, paga dopo" (BPNL) nel 2025, mentre si prevede che i servizi "compra ora, paga dopo" (BPNL) erogati tramite punto vendita cresceranno a un tasso annuo composto (CAGR) del 24.08% fino al 2031.
- Per settore di utilizzo finale, l'elettronica di consumo deteneva il 34.60% della quota di mercato indiana dei servizi "compra ora, paga dopo" (BPNL) nel 2025; il settore sanitario e del benessere sta crescendo a un tasso annuo composto del 25.58% fino al 2031.
- Per fascia d'età, la Generazione Z deteneva una quota del 39.40% del mercato indiano dei servizi "compra ora, paga dopo" (BPNL) nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 23.18% tra il 2026 e il 2031.
- Per tipologia di fornitore, le fintech hanno mantenuto una quota del 64.10% nel mercato indiano dei servizi "compra ora, paga dopo" (BPNL) nel 2025, mentre si prevede che le banche registreranno la crescita più rapida con un CAGR del 24.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
India: tendenze e approfondimenti sul mercato dei servizi "Acquista ora, paga dopo"
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sottoscrizione di credito istantanea rapida basata su UPI | + 5.8% | Nazionale; più forte nelle città di livello II e III | Medio termine (2–4 anni) |
| Bassa penetrazione delle carte di credito | + 4.2% | Nazionale; più elevato nelle aree semiurbane e rurali | A lungo termine (≥ 4 anni) |
| I commercianti spingono per ridurre i resi in contrassegno | + 3.1% | Nazionale; concentrato nei centri di e-commerce | A breve termine (≤ 2 anni) |
| Dati in tempo reale abilitati dall'aggregatore di account | + 3.9% | il | Medio termine (2–4 anni) |
| BNPL integrato per sanità e istruzione | + 2.5% | Prima le città urbane, poi si espande alle città di livello II | Medio termine (2–4 anni) |
| Adozione di smartphone e app vernacolari | + 2.1% | Città e aree rurali di livello II e III | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sottoscrizione di credito istantanea rapida basata su UPI nelle città di livello II e III
La convergenza di UPI e linee di credito pre-autorizzate consente agli acquirenti nelle città più piccole di accedere al finanziamento al momento del pagamento in pochi secondi, eliminando la burocrazia e aumentando l'accessibilità per gli utenti "nuovi al credito". Aziende come HDFC Bank e ICICI Bank ora integrano i conti PayLater nei pagamenti QR standard, mentre super.money ha elaborato 124.83 milioni di transazioni di credito UPI solo nel gennaio 2025 [1] super.money, “super.money Acquires BharatX to Expand UPI Credit,” super.money . Il risultato è una base di clienti più ampia per i servizi "compra ora, paga dopo" (BPNL) in India, importi medi più elevati e una maggiore accettazione da parte dei commercianti in località che in precedenza non disponevano di un'infrastruttura di credito formale.
Bassa penetrazione delle carte di credito alimenta il credito alternativo
Con una penetrazione delle carte pari solo al 5% degli adulti, il mercato indiano BNPL colma un divario sistemico anziché limitarsi a offrire comodità. L'adozione potrebbe raggiungere i 100 milioni di utenti entro il 2026, poiché i consumatori optano per rate che eludono il debito rotativo ad alto tasso di interesse. Il routing UPI fluido elimina le difficoltà di onboarding e posiziona BNPL come di fatto la piattaforma di credito digitale per gli acquisti discrezionali ed essenziali.
I commercianti spingono per ridurre i resi in contrassegno e aumentare il valore medio degli ordini
Il pagamento in contrassegno domina ancora il commercio rurale, creando rischi di rimborso e un impatto negativo sul capitale circolante. Quando i commercianti integrano il BNPL tramite partner come Simpl e Cashfree Payments, l'abbandono del carrello diminuisce del 51% e il valore degli ordini aumenta del 30%, migliorando i margini lordi e incoraggiando una più ampia adozione. Questo ciclo di rafforzamento accelera la crescita delle transazioni nel mercato BNPL indiano e premia i fornitori che si integrano profondamente nei flussi di pagamento.
RBI Account Aggregator e India Stack consentono dati in tempo reale
La condivisione dei dati basata sul consenso riduce il ritardo storico di approvazione di 7 giorni a pochi minuti, estendendo la valutazione del credito ai clienti con una storia creditizia limitata. L'Open Credit Enablement Network standardizza la connettività tra istituti di credito e fintech, riducendo i costi di acquisizione e garantendo la visibilità normativa. Approvazioni più rapide si traducono in una maggiore conversione, ancorando una curva di domanda sostenibile per il mercato indiano BNPL [2] Reserve Bank of India, “Risk-Weight Framework for Consumer Microfinance,” rbi.org.in.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti imposti dalla RBI alle linee di credito prepagate rafforzano i modelli | -3.20% | il | A breve termine (≤ 2 anni) |
| L’aumento delle insolvenze sui prestiti a breve termine danneggia l’economia dell’unità | -2.60% | Città di livello II e di livello III | Medio termine (2-4 anni) |
| Preoccupazioni sulla privacy dei dati dei consumatori a causa della raccolta di dati alternativi | -1.5% | Centri urbani inizialmente | Medio termine (2-4 anni) |
| I finanziamenti invernali della FinTech limitano l'espansione del portafoglio prestiti | -1.8% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I limiti imposti dalla RBI alle linee di credito prepagate rafforzano i modelli operativi
Le linee guida preliminari ora trattano i saldi BNPL come prestiti formali, costringendo le società non bancarie a collaborare con entità regolamentate, raccogliere capitali e rivedere le informative [3] Reserve Bank of India, “Guidelines on Default Loss Guarantee in Digital Lending,” rbi.org.in . Le spese di conformità aumentano, l'ammissibilità si restringe e alcuni fornitori sospendono l'espansione fino a quando i quadri normativi rivisti non si stabilizzano.
L'aumento delle insolvenze sui prestiti a breve termine ha un impatto sull'economia delle unità
Lo stress da rimborso anticipato ha ampliato i gap di accantonamento dopo che le autorità di regolamentazione hanno escluso le garanzie per perdite in caso di insolvenza dai buffer per perdite su crediti. Le NBFC che si avvalgono di prestiti dalle fintech segnalano una compressione degli utili, che potrebbe limitare la crescita del portafoglio prestiti a meno che i modelli di sottoscrizione non si rafforzino e i prezzi basati sul rischio non migliorino.
Analisi del segmento
Per canale: la finanza delle casse fisiche accelera la convergenza omnicanale
Si prevede che i servizi di acquisto con pagamento posticipato (BPNL) presso i punti vendita cresceranno a un tasso annuo composto del 24.08%, a testimonianza della preferenza dei consumatori per il credito istantaneo tramite codice QR nei negozi di quartiere. Nel 2025, il canale online deteneva ancora l'82.90% del fatturato del mercato indiano dei servizi BPNL, ma la crescente diffusione dei servizi in negozio segnala una maggiore integrazione tra portafogli digitali e commercianti fisici. Le linee di credito collegate a UPI consentono agli acquirenti di suddividere i pagamenti senza dover presentare nuovi moduli KYC, riducendo gli attriti ed estendendo la portata oltre l'e-commerce.
Si prevede che il mercato indiano dei servizi "compra ora, paga dopo" (BPNL) per gli acquisti in negozio crescerà rapidamente, grazie all'integrazione dei pulsanti di pagamento rateale nei software POS esistenti, che consente ai commercianti di offrire automaticamente opzioni di pagamento dilazionato per gli articoli di valore elevato. Con la progressiva fusione tra online e offline, i fornitori si concentrano su percorsi utente uniformi che mantengano promemoria di pagamento, vantaggi fedeltà e limiti di credito su più punti di contatto. Questo approccio omnicanale riduce l'abbandono dei clienti e aumenta il loro valore a vita.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il finanziamento dell'assistenza sanitaria sblocca la domanda inutilizzata
Nel 2025, l'elettronica di consumo ha mantenuto il 34.60% della quota di mercato indiana dei servizi "compra ora, paga dopo" (BPNL), poiché le rate si allineano alla spesa media per telefoni cellulari o elettrodomestici. Tuttavia, il settore sanitario e del benessere, in crescita a un tasso annuo composto del 25.58%, sta ora integrando il BNPL nella spesa essenziale, dove la liquidità immediata è fondamentale. Ospedali e cliniche integrano API di credito istantaneo, riducendo i ritardi nei ricoveri causati dalla richiesta di depositi anticipati.
Si prevede che le dimensioni del mercato indiano BNPL per le procedure sanitarie si moltiplicheranno, poiché i fornitori impacchettano i piani di rimborso in base ai cicli di rimborso assicurativo. L'aumento degli interventi chirurgici elettivi e degli abbonamenti ai servizi di benessere segnala una domanda duratura, spingendo le startup specializzate in BNPL a collaborare con reti ospedaliere e catene diagnostiche. La diversificazione nel settore sanitario protegge i fornitori dai cicli di spesa discrezionale legati all'elettronica o alla moda.
Per fascia d'età: la generazione Z detta il ritmo dell'adozione
Nel 2025, la Generazione Z rappresentava il 39.40% degli utenti totali e ha registrato un CAGR del 23.18%, a testimonianza delle abitudini "mobile-first" e della diffidenza verso il credito revolving. La propensione tre volte superiore di questa generazione a scegliere i servizi "compra ora, paga dopo" (BPNL) supporta una crescita costante delle transazioni nel mercato indiano di tali servizi. I casi d'uso spaziano dalle novità di moda online ai gadget offline, grazie a dashboard di pagamento gamificate.
I millennial si distinguono per la propensione agli acquisti di importo elevato e prediligono i servizi "compra ora, paga dopo" (BPNL) per ristrutturazioni domestiche e viaggi. Le generazioni più anziane li adottano in modo selettivo, in genere per spese mediche o utenze, dove i pagamenti rateali attenuano gli shock di bilancio. I fornitori adattano la comunicazione alle lingue regionali, incrementando la penetrazione nei centri semi-urbani dove la familiarità con il digitale è in aumento.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Da Provider: le banche sfruttano il vantaggio della conformità per colmare il divario
Nel 2025, le fintech rappresentavano ancora il 64.10% del mercato indiano dei servizi "compra ora, paga dopo" (BPNL), grazie a un'esperienza utente agile e a una rapida onboarding dei commercianti. Ciononostante, le banche stanno avanzando a un tasso di crescita annuo composto (CAGR) del 24.71% integrando il BNPL nei canali di online banking e di debito tradizionali. I prodotti PayLater collegati a UPI spostano i clienti bancari dal credito basato su strisciata a quello basato su scansione, favorendo la vendita incrociata di depositi e assicurazioni.
Le partnership di co-finanziamento sono dominanti; le fintech gestiscono l'acquisizione e l'analisi dei dati, mentre le banche finanziano i saldi e si fanno carico dei rischi normativi. Il settore indiano dei servizi "compra ora, paga dopo" (BPNL) si sta quindi evolvendo verso alleanze tra piattaforme piuttosto che verso soluzioni dirompenti basate su un unico fornitore, creando offerte ibride che combinano interfacce intuitive con capitale di bilancio a basso costo.
Analisi geografica
Il mercato indiano dei servizi "compra ora, paga dopo" presenta un profilo regionale stratificato. Le città metropolitane contribuiscono attualmente ai volumi di transazione assoluti più elevati, ma i centri semi-urbani registrano una crescita più rapida, grazie a un aumento del 414% della spesa con carta di credito tra il 2019 e il 2024, rispetto al 96% nelle metropoli. Il miglioramento della banda larga, i programmi governativi di identificazione e la forte espansione dell'e-commerce incoraggiano i commercianti di Indore, Coimbatore e Guwahati a integrare i pagamenti rateali al momento del checkout.
Le città di secondo e terzo livello ospitano ora il 72% degli utenti internet; le app in lingua locale semplificano la procedura di registrazione e i negozi a conduzione familiare iniziano a preferire i servizi di pagamento dilazionato tramite codice QR rispetto al credito tradizionale. Si prevede che il mercato indiano dei servizi di pagamento dilazionato legati a queste città si espanderà, poiché le fintech utilizzano dati alternativi, come i pagamenti delle utenze, per calibrare il rischio dei nuovi clienti. Anche gli hub di aggregazione di Jaipur e Lucknow attraggono talenti nel settore fintech, distribuendo i centri di servizio oltre Bengaluru e Mumbai.
I mercati rurali sono ancora in fase embrionale ma strategici. La limitata accettazione delle carte di pagamento e i flussi di cassa stagionali creano domanda di micropagamenti allineati ai cicli di raccolta. Le banche stanno sperimentando prodotti "compra ora, paga dopo" abbinati a conti di risparmio, mentre le società finanziarie non bancarie (NBFC) utilizzano i feed degli aggregatori di conti per valutare i richiedenti che in precedenza non avevano una storia creditizia formale. Con l'estensione della copertura 4G da parte degli operatori di telecomunicazioni, l'adozione nelle aree rurali è destinata ad aggiungere volume al mercato indiano dei servizi "compra ora, paga dopo" senza aumentare significativamente il rischio, grazie a importi più bassi ma più frequenti.
Panorama competitivo
Il mercato indiano dei servizi "compra ora, paga dopo" rimane moderatamente frammentato, con fintech, banche e grandi aziende di e-commerce che si contendono nicchie di mercato piuttosto che il dominio assoluto. La collaborazione tra Capital Float e Razorpay copre oltre 100,000 commercianti online e aumenta il valore medio degli ordini del 30%, a dimostrazione del valore delle partnership su larga scala. Le barriere all'ingresso per le interfacce rivolte al cliente si stanno abbassando, il che intensifica gli investimenti in marketing ma sposta la differenziazione verso la sofisticatezza dei servizi di sottoscrizione e il coinvolgimento del cliente durante tutto il ciclo di vita del prodotto.
Opportunità inesplorate emergono nei settori della sanità, dell'istruzione e degli acquisti B2B, dove gli importi degli acquisti e i calendari di pagamento differiscono dagli standard del commercio al dettaglio. Le startup che sfruttano i dati relativi a buste paga e IVA basati sul consenso offrono prezzi basati sul rischio, che i sistemi di valutazione tradizionali non riescono a rilevare. Anche il mercato indiano dei servizi "compra ora, paga dopo" sta assistendo a sviluppi verticali, come i portali di viaggi che integrano pulsanti "paga dopo" collegati ai programmi fedeltà, incentivando la fidelizzazione senza ricorrere a sussidi diretti.
La regolamentazione plasma il posizionamento competitivo. I provider con sponsorizzazioni bancarie o rami captive di NBFC si adattano più rapidamente ai limiti di perdita per insolvenza e ai requisiti di reporting, attenuando le preoccupazioni degli investitori sulla volatilità del costo del credito. Con l'aumento della resilienza operativa, è probabile un consolidamento: gli operatori sottocapitalizzati potrebbero uscire o fondersi una volta recuperati i finanziamenti fintech. La prossima fase del settore BNPL indiano ruoterà probabilmente attorno a ecosistemi federati che bilanciano un'esperienza utente fluida con processi di back-end approvati dagli enti regolatori.
Leader del settore dei servizi "Acquista ora, paga dopo" in India
Paytm Postpagato
Lazy Pay
Amazon paga dopo
MobiKwik ZIP
Zest Money
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: SMFG India Credit e Credit Saison India hanno segnalato un calo degli utili dopo le modifiche obbligatorie agli accantonamenti sui prestiti concessi dal settore fintech.
- Marzo 2025: la riduzione delle ponderazioni del rischio da parte della RBI incoraggia le NBFC a preferire i prestiti bancari rispetto ai titoli commerciali a breve termine.
- Febbraio 2025: super.money ha acquisito BharatX per integrare il servizio "compra ora, paga dopo" (BPNL) in UPI, elaborando 124.83 milioni di transazioni nel gennaio 2025.
- Dicembre 2024: Axis Bank, HDFC Bank, ICICI Bank e SBI lanciano nuovi prodotti digitali di risparmio e di pagamento posticipato rivolti ai segmenti di consumatori rurali e verdi.
Ambito e metodologia
Acquista ora, paga dopo è un tipo di prestito rapido. I consumatori possono acquistare i prodotti e pagare dopo senza interessi. Viene fornita un'analisi completa del mercato, tra cui dimensioni e previsioni del mercato, quote di mercato, tendenze del settore, fattori trainanti della crescita e fornitori. La ricerca include anche valutazioni qualitative e quantitative basate su un'analisi dei dati raccolti dai partecipanti al mercato e dagli analisti del settore in fasi significative. Il mercato dei servizi di acquisto ora, paga dopo in India è segmentato per canale, che include online e POS; per impresa, tra cui grandi imprese e piccole e medie imprese; e per utente finale, tra cui elettronica di consumo, moda e abbigliamento, assistenza sanitaria, tempo libero e intrattenimento e vendita al dettaglio. Il rapporto offre dimensioni di mercato e previsioni per il mercato dei servizi di acquisto ora, paga dopo in India in valore (USD) per tutti i segmenti sopra indicati.
Per canale
| Online |
| Punto vendita (in negozio) |
Per settore di utilizzo finale
| Elettronica di consumo |
| Moda e abbigliamento |
| Sanità e benessere |
| Migliorie di casa |
| Viaggi e tempo libero |
| Media e intrattenimento |
| Altri settori di uso finale |
Per gruppo di età
| Generazione Z (18-28 anni) |
| Millennials (29-44 anni) |
| Generazione X (45-60 anni) |
| Baby Boomer (61-79 anni) |
| Generazione silenziosa (80 anni e oltre) |
Dal fornitore
| Fintechs |
| Banche |
| Altro |
| Per canale | Online |
| Punto vendita (in negozio) | |
| Per settore di utilizzo finale | Elettronica di consumo |
| Moda e abbigliamento | |
| Sanità e benessere | |
| Migliorie di casa | |
| Viaggi e tempo libero | |
| Media e intrattenimento | |
| Altri settori di uso finale | |
| Per gruppo di età | Generazione Z (18-28 anni) |
| Millennials (29-44 anni) | |
| Generazione X (45-60 anni) | |
| Baby Boomer (61-79 anni) | |
| Generazione silenziosa (80 anni e oltre) | |
| Dal fornitore | Fintechs |
| Banche | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato indiano dei servizi "compra ora, paga dopo" (BPNL) entro il 2031?
Si prevede che il mercato indiano dei servizi "compra ora, paga dopo" (BPNL) raggiungerà i 91.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.94%.
Quale canale si sta espandendo più rapidamente nel mercato indiano dei servizi "compra ora, paga dopo" (BPNL)?
I servizi di acquisto con pagamento posticipato (BPNL) presso i punti vendita fisici rappresentano il canale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 24.08% tra il 2026 e il 2031.
Perché la Generazione Z è il gruppo di utenti più numeroso per i servizi "compra ora, paga dopo" (BPNL) in India?
La generazione Z preferisce pagamenti rateali senza interessi e basati sui dispositivi mobili e ha un accesso limitato alle carte di credito tradizionali, il che comporta una quota di utenti pari al 39.40% e un tasso di crescita CAGR del 23.18%.
In che modo le banche competono con le fintech nel settore indiano dei servizi "compra ora, paga dopo" (BPNL)?
Le banche integrano funzionalità di pagamento posticipato nei prodotti UPI e di debito esistenti, sfruttano capitali a basso costo e collaborano con le fintech per le acquisizioni, consentendo un CAGR del 24.71% nei loro portafogli BNPL.
Quale cambiamento normativo ha maggiormente inciso sulla redditività dei servizi "compra ora, paga dopo" (BPNL) nel 2025?
La decisione della RBI di escludere le garanzie per perdite in caso di inadempienza dai calcoli degli accantonamenti ha aumentato i costi del credito per le collaborazioni tra NBFC e fintech, esercitando pressioni sui margini.
Quale segmento di utilizzo finale offre le maggiori opportunità di crescita per i fornitori di servizi "compra ora, paga dopo" (BPNL)?
Il settore sanitario e del benessere è in testa con un CAGR del 25.58%, poiché ospedali e cliniche adottano pagamenti rateali per le procedure più costose.


