

Dimensioni e quota del mercato indiano dei biofertilizzanti
Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
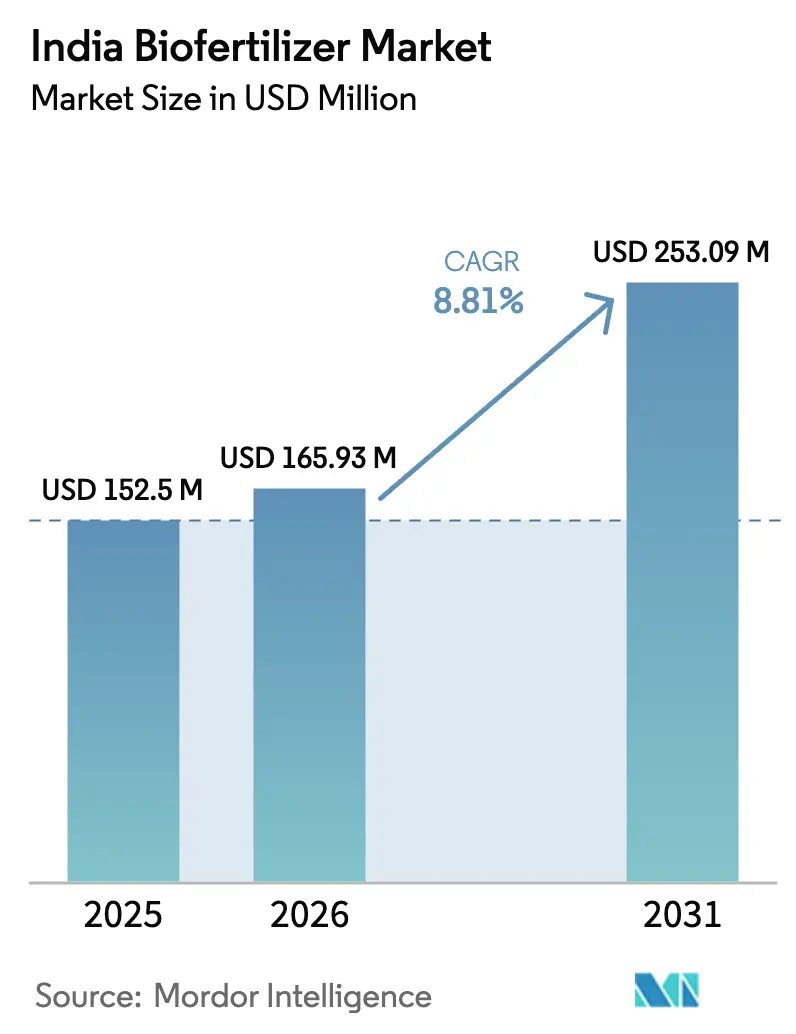
| Dimensione del mercato (2026) | USD 165.93 milioni |
| Dimensione del mercato (2031) | USD 253.09 milioni |
| Tasso di crescita (2026 - 2031) | 8.81% CAGR |
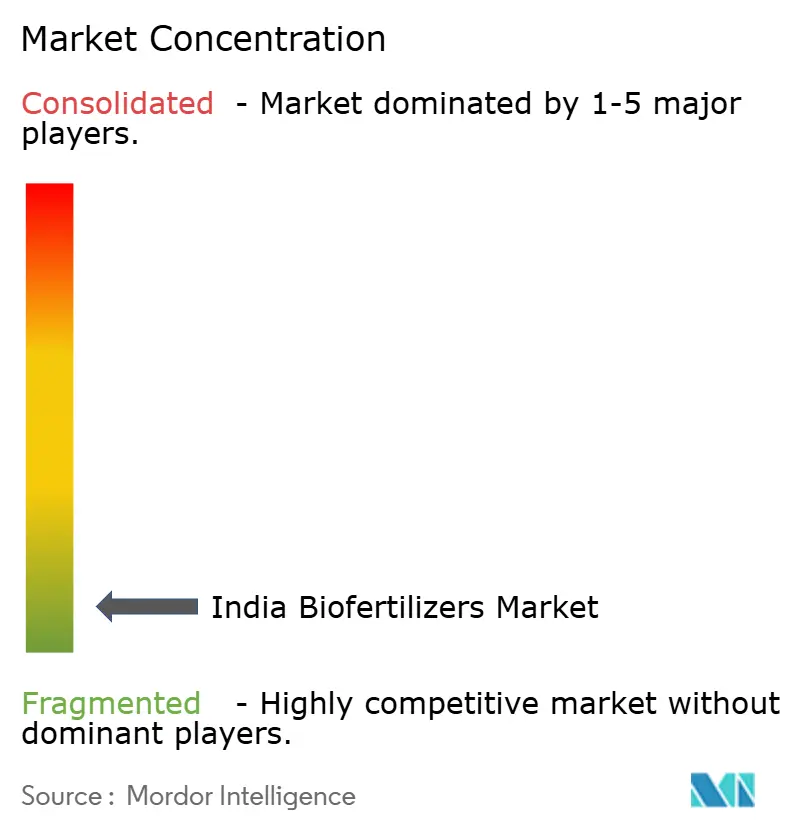
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano dei biofertilizzanti di Mordor Intelligence
Il mercato indiano dei biofertilizzanti aveva un valore di 152.5 milioni di dollari nel 2025 e si prevede che crescerà da 165.93 milioni di dollari nel 2026 a 253.09 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.81% durante il periodo di previsione (2026-2031). Il rapido sostegno politico, l'aumento dei costi dei fertilizzanti chimici e la spinta strategica verso le esportazioni senza residui contribuiscono ad ampliare la base di domanda. Gli investimenti tecnologici, che vanno dalla mappatura del microbioma del suolo basata sull'intelligenza artificiale alle formulazioni incapsulate, prolungano la durata di conservazione dei prodotti e ne migliorano l'efficacia sul campo, incoraggiando gli acquisti ripetuti. La maggiore diffusione dell'agricoltura in ambiente controllato e dei sistemi di fertirrigazione liquida crea micro-segmenti premium, mentre le specifiche microbiologiche più rigorose dell'Allegato VI favoriscono i produttori con una solida infrastruttura di garanzia della qualità. [1] Fonte: Dipartimento dei fertilizzanti, “Specifiche microbiologiche dell’Allegato VI”, fert.nic.in La continua frammentazione, con oltre il 94% delle vendite disperse tra piccole imprese regionali, mantiene i prezzi competitivi ma segnala opportunità di consolidamento con l’aumento dei costi di conformità.
Punti chiave del rapporto
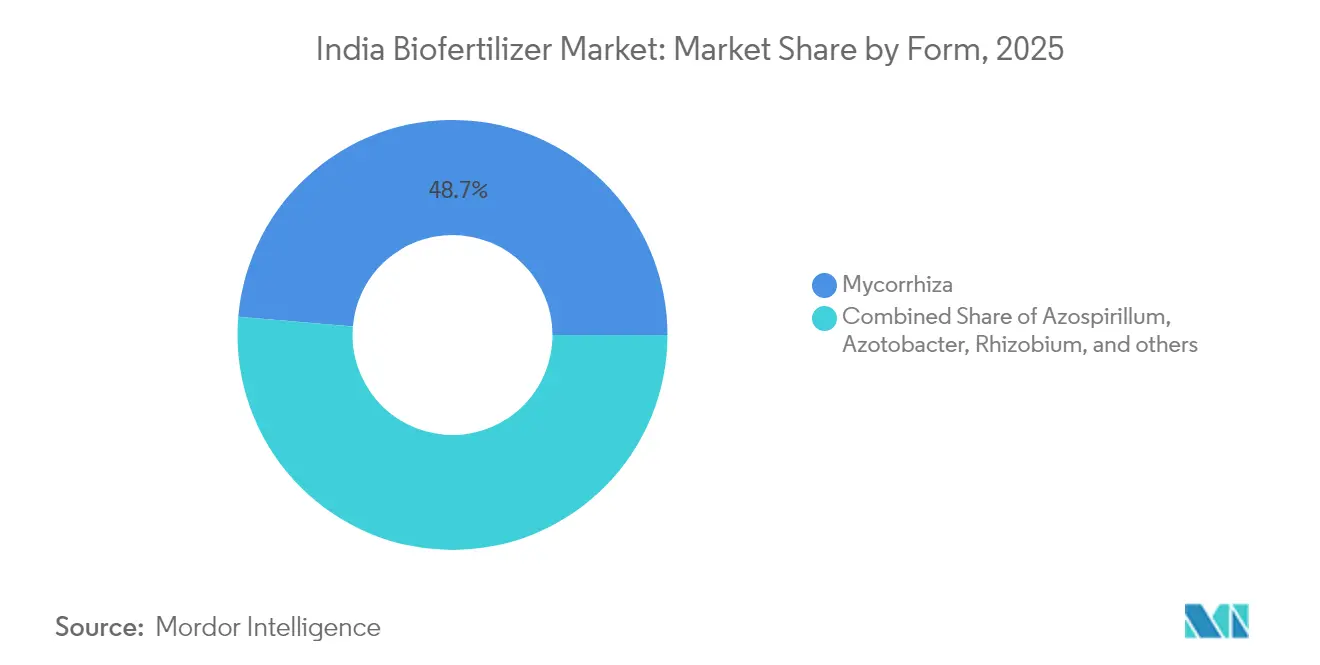
- In base alla forma, la micorriza rappresenterà il 48.65% del mercato indiano dei biofertilizzanti nel 2025, mentre il rizobio presenterà il CAGR in più rapida crescita, pari al 9.02% fino al 2031.
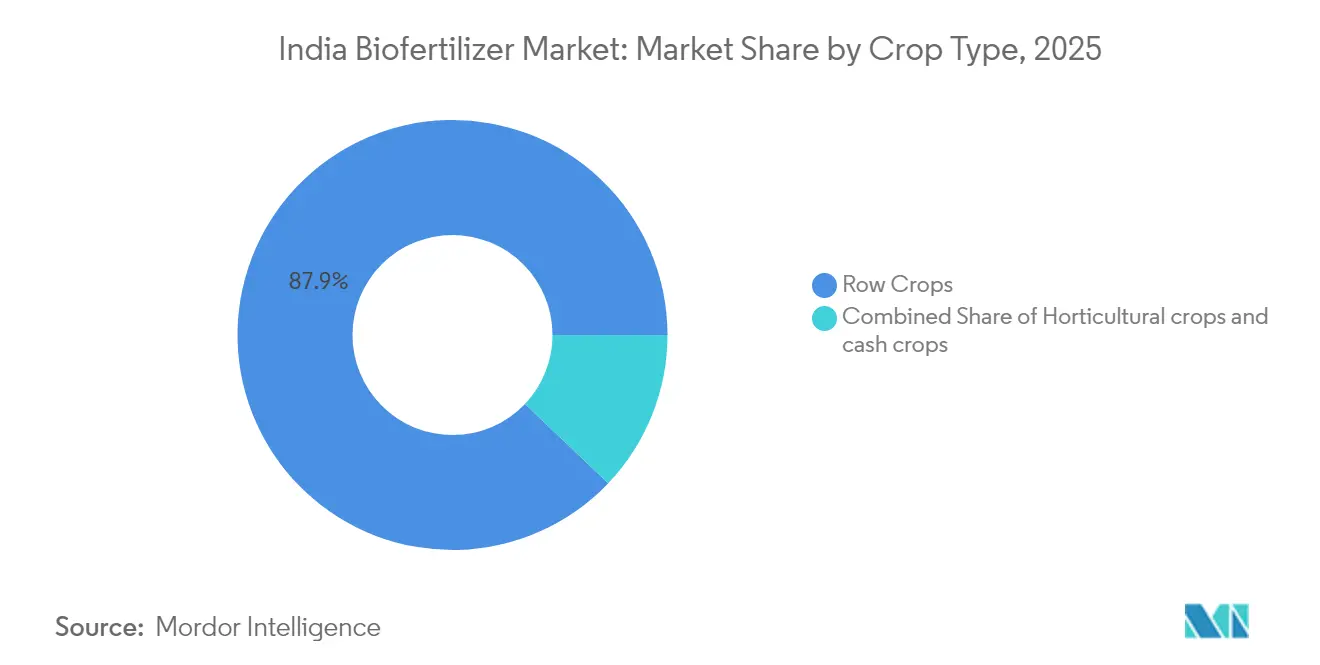
- Per tipo di coltura, le colture a filari rappresenteranno l'87.90% del mercato indiano dei biofertilizzanti nel 2025 e si prevede che cresceranno a un CAGR del 7.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei biofertilizzanti in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi governativi e programmi di agricoltura biologica | + 2.10% | A livello nazionale, più forte in Maharashtra, Punjab, Uttar Pradesh | Medio termine (2-4 anni) |
| Crescente domanda di prodotti biologici da parte dei consumatori | + 1.80% | Mercati urbani a Delhi NCR, Mumbai, Bangalore | A breve termine (≤2 anni) |
| Vantaggio di costo rispetto ai prezzi volatili dei fertilizzanti chimici | + 1.50% | Distretti sensibili ai costi di input in tutto il paese | A breve termine (≤2 anni) |
| Domanda di fertirrigazione CEA per biofertilizzanti liquidi | + 1.20% | Haryana, Tamil Nadu, Karnataka | Medio termine (2-4 anni) |
| Miscele personalizzate di microbioma del suolo abilitate dall'intelligenza artificiale | + 0.90% | Gujarat, Maharashtra, Punjab | A lungo termine (≥4 anni) |
| Il Golfo spinge per l'esportazione di prodotti senza residui | + 0.70% | Gujarat, Maharashtra, Rajasthan | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sussidi governativi e programmi di agricoltura biologica
I programmi centrali, come il Paramparagat Krishi Vikas Yojana, hanno erogato 1,197 crore di INR (144 milioni di USD) nel 2024, coprendo fino al 50% dei costi verificati dei biofertilizzanti per gli agricoltori. [2] Fonte: Ministero dell'Agricoltura e del Benessere degli Agricoltori, "Linee guida del Paramparagat Krishi Vikas Yojana", agricoop.nic.in Le iniziative collegate finanziano 10,000 organizzazioni di agricoltori-produttori e 1,000 centri di bio-input, riducendo le spese logistiche dell'ultimo miglio. Il sussidio di incentivazione PM-PRANAM incentiva gli stati che limitano l'uso di fertilizzanti minerali, trasformando le ricompense fiscali in acceleratori di adozione. [3] Fonte: Dipartimento dei Fertilizzanti, "Specifiche microbiche dell'Allegato VI", fert.nic.in Venticinque hub regionali per l'agricoltura biologica forniscono servizi di test e divulgazione, garantendo l'autenticità del prodotto e mantenendo una fiducia costante degli agricoltori. Nel loro insieme, questi sistemi formano una rete di sicurezza multilivello che protegge i coltivatori dai costi di cambio di sistema nelle fasi iniziali e consolida lo slancio della domanda nel mercato indiano dei biofertilizzanti.
Crescente domanda di prodotti biologici da parte dei consumatori
La spesa delle famiglie urbane per alimenti biologici certificati è aumentata del 25% all'anno tra il 2022 e il 2024, raggiungendo 1.8 miliardi di dollari, incrementando i premi alla produzione agricola del 20-40% [4] Fonte: Agricultural and Processed Food Products Export Development Authority, “Organic Products Export Statistics 2024,” apeda.gov.in . I mandati di analisi dei residui dell'Autorità indiana per la sicurezza alimentare e gli standard collegano l'etichettatura biologica direttamente all'uso documentato di biofertilizzanti, trasformando la certificazione da un'opzione a un prerequisito. I cluster metropolitani guidano l'efficienza della distribuzione, consentendo ai produttori di sperimentare liquidi a valore aggiunto e miscele personalizzate vicino ai centri di consumo. Le esportazioni rispecchiano i modelli interni nel 2024, le spedizioni biologiche sono aumentate del 18% a 1.2 miliardi di dollari e l'adozione di politiche di tolleranza zero sui residui in Europa ha rafforzato la dipendenza dagli input biologici. [5] Fonte: Direzione generale del commercio estero, “Dati sulle esportazioni agricole 2024”, dgft.gov.in La sinergia tra i canali di vendita al dettaglio premium e i protocolli di esportazione espande i volumi degli ordini per il mercato indiano dei biofertilizzanti.
Vantaggio di costo rispetto ai prezzi volatili dei fertilizzanti chimici
Nel corso del 2024, i prezzi dell'urea hanno oscillato tra 266 e 310 INR al chilogrammo (circa 3.2-3.7 USD), mentre i regimi standard di biofertilizzanti costavano 150-200 INR per ettaro (circa 1.8-2.4 USD) [6] Fonte: Dipartimento dei fertilizzanti, "Specifiche microbiche dell'Allegato VI", fert.nic.in. I supplementi di trasporto aumentano i costi di sbarco dei fertilizzanti minerali di un ulteriore 8-12% nelle zone remote, ma i bio-input prodotti localmente evitano tali ricarichi. Durante il picco di volatilità, gli agricoltori possono assicurarsi un ritorno sull'investimento in due stagioni spostando il 20-30% del loro fabbisogno di nutrienti verso fonti biologiche, aumentando così i margini lordi per i campi di legumi, canna da zucchero e cotone. I tetti massimi di stabilizzazione dei prezzi imposti dal governo sui fertilizzanti sintetici comprimono contemporaneamente i margini dei fornitori, spingendo i distributori verso le linee bio a più alto rendimento. Il quadro economico rafforza le tendenze di sostituzione ed espande la base di clienti del mercato indiano dei biofertilizzanti.
Domanda di fertirrigazione CEA per biofertilizzanti liquidi
Nel 2024 la superficie coltivata in ambiente protetto ha raggiunto i 47,000 ettari, crescendo a un tasso del 15% annuo, poiché i coltivatori perseguono rese ad alta densità sotto reti ombreggianti e serre. [7] Fonte: National Horticulture Board, “Protected Cultivation Statistics 2024,” nhb.gov.in I liquidi compatibili con la fertirrigazione presentano un sovrapprezzo del 40-60% rispetto alle polveri a base di vettore, compensato da una maggiore efficienza di assorbimento. Gli stati della periferia urbana installano nodi di stoccaggio a freddo, consentendo ai distributori di garantire una redditività di sei mesi su rotte di trasporto congestionate. Fondi governativi per l'orticoltura del valore di 2,250 crore di INR (270 milioni di USD) finanziano le infrastrutture per i sistemi di irrigazione a goccia e nebulizzazione che si abbinano nativamente alle iniezioni di biofertilizzanti, in particolare per pomodori, cetrioli e verdure a foglia verde. Queste dinamiche posizionano le linee di liquidi come il pool di entrate in più rapida crescita all'interno del mercato indiano dei biofertilizzanti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa consapevolezza e lacune nella formazione degli agricoltori | -1.4% | Cinture rurali in tutto il paese, più pesanti negli stati orientali | A breve termine (≤2 anni) |
| Breve durata di conservazione e limiti della catena del freddo | -1.1% | Rajasthan, Andhra Pradesh, Tamil Nadu | Medio termine (2-4 anni) |
| Inasprimento della revoca della registrazione dei biostimolanti dopo giugno 2025 | -0.8% | Produttori nazionali e di piccole dimensioni a rischio più elevato | A breve termine (≤2 anni) |
| Elevati costi di conformità alle specifiche microbiche dell'Allegato VI | -0.6% | A livello nazionale, intenso per unità su microscala | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsa consapevolezza e lacune nella formazione degli agricoltori
I programmi di divulgazione raggiungono solo il 35% dei 146 milioni di aziende agricole del paese, mentre i moduli formali sui biofertilizzanti raggiungono meno del 5% degli agricoltori ogni anno. [8] Fonte: Ministero dell'Agricoltura e del Benessere degli Agricoltori, "Linee guida Paramparagat Krishi Vikas Yojana", agricoop.nic.in Errori come ceppi non corrispondenti o applicazioni premature possono dimezzare l'efficacia, scoraggiando la ripresa dell'utilizzo. Gli stati orientali soffrono sia di bassi livelli di alfabetizzazione che di proprietà terriere frammentate, amplificando le difficoltà di sensibilizzazione. I tutorial digitali rimangono poco diffusi a causa della copertura di rete discontinua, soprattutto durante la stagione dei monsoni, quando l'utilizzo raggiunge il picco. Finché la diffusione delle conoscenze tecniche non aumenterà su larga scala, l'esitazione frenerà il profilo di crescita altrimenti aggressivo del mercato indiano dei biofertilizzanti.
Breve durata di conservazione e limiti della catena del freddo
Le formulazioni liquide garantiscono in genere da sei a dodici mesi di vitalità in frigorifero, rispetto alla stabilità illimitata degli input minerali. [9] Fonte: Central Insecticides Board, “Biofertilizer Registration Guidelines,” cibrc.nic.in Solo il 4% dei prodotti agricoli indiani viaggia attraverso corridoi a temperatura controllata e la sovrapposizione con le rotte dei biofertilizzanti è ancora minore. I ritardi logistici espongono le fiale a temperature estive massime di 45°C, riducendo la carica microbica fino al 50% prima dell'arrivo in azienda. Sebbene le linee incapsulate in microsfere estendano la durata di conservazione a 18-24 mesi, i loro costi di produzione più elevati limitano la competitività dei prezzi nei distretti a basso reddito. Questi colli di bottiglia limitano la portata del mercato indiano dei biofertilizzanti nelle regioni soggette al caldo.
Analisi del segmento
La micorriza comanda il piombo mentre il rizobio accelera
Nel 2025, le micorrize detenevano una quota dominante del 48.65% del mercato indiano dei biofertilizzanti, grazie alla loro compatibilità con cereali, legumi e ortaggi in diverse tessiture del terreno. Gli agricoltori apprezzano l'assorbimento sinergico del fosforo, che contribuisce a contrastare i crescenti costi del monofosfato. Le polveri carrier rimangono i pilastri del volume, poiché la durata di conservazione di otto mesi è in linea con le realtà di stoccaggio locali. Tuttavia, le linee liquide e incapsulate in microsfere crescono rapidamente nei cluster di serre, dove i sistemi di fertirrigazione o a goccia favoriscono una maggiore carica microbica al momento della semina.
Il rizobio, favorito dalle campagne nazionali di coltivazione di legumi, è destinato a registrare un CAGR del 9.02%, il più rapido tra le varietà. Stati con ambiziosi obiettivi di autosufficienza proteica, come il Madhya Pradesh e il Maharashtra, sovvenzionano le confezioni di rizobio al 30-50% del valore al dettaglio. Le varianti granulari sono adatte alle seminatrici meccanizzate nelle aziende agricole di grandi dimensioni, in particolare in Haryana e Punjab, dove la penetrazione dei macchinari supera l'80%. Innovazioni di prodotto, come i granuli rivestiti in polimero, estendono la vitalità microbica oltre due stagioni di coltivazione, riducendo gli sprechi e aumentando la fiducia dei rivenditori nel mercato indiano dei biofertilizzanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Le colture a filari dominano, ma l'orticoltura mostra un aumento latente
Nel 2025, le colture a filari rappresentavano l'87.90% del mercato indiano dei biofertilizzanti, principalmente a causa dei cereali che occupavano il 60% dei terreni coltivati. La semina diretta e i metodi di spaglio facilitano la facile integrazione di inoculanti basati su vettori, mentre i regimi governativi di prezzo minimo di sostegno mitigano il rischio di prezzo e preservano il flusso di cassa degli agricoltori per gli esperimenti biologici. Seguono le colture commerciali, come cotone e canna da zucchero, che sfruttano i premi all'esportazione legati alla certificazione biologica.
Si prevede che le colture a filari manterranno la crescita apicale, ma le linee orticole potrebbero sorprendere al rialzo. Gli appezzamenti di coltivazione protetta consumano inoculanti liquidi più costosi al metro quadro e gli acquirenti urbani premiano le verdure senza pesticidi con un ricarico del 30%. Legumi e semi oleosi nelle zone pluviali adottano il Rhizobium più rapidamente, incoraggiati da dimostrazioni che mostrano aumenti di resa del 15-20%. Con la crescente attenzione politica verso la diversificazione delle colture, diverse finestre agronomiche amplieranno i picchi di domanda per il mercato indiano dei biofertilizzanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'adozione di biofertilizzanti in India è concentrata nelle regioni agricole ad alto input, in particolare dove la produzione intensiva di cereali e orticoltura si interseca con l'affaticamento del suolo e le iniziative di sostenibilità. Gli stati chiave che ne promuovono l'adozione includono Maharashtra, Karnataka, Tamil Nadu, Andhra Pradesh, Telangana, Gujarat, Madhya Pradesh, Uttar Pradesh, Punjab e Haryana. Queste regioni beneficiano del supporto attivo dei dipartimenti statali dell'agricoltura, dei Krishi Vigyan Kendra (KVK), degli incentivi PM-PRANAM e dei sussidi della Missione Nazionale per l'Agricoltura Sostenibile (NMSA). L'India meridionale e occidentale è leader nel consumo di biofertilizzanti grazie a ecosistemi biopesticidi-biofertilizzanti consolidati, grandi cooperative agricole e un'ampia disponibilità di prodotti come Rhizobium, Azotobacter, Azospirillum, batteri solubilizzanti i fosfati (PSB) e micorrize attraverso reti di vendita al dettaglio agricole pubbliche e private.
L'utilizzo di biofertilizzanti è più elevato in colture come riso, grano, legumi (tur, urad, moong), soia, canna da zucchero, cotone, arachidi e mais. Queste colture beneficiano di ceppi azotofissatori e solubilizzanti del fosfato, che migliorano l'efficienza dei nutrienti e riducono la dipendenza da urea e fosfato diammonico (DAP). A livello regionale, Rhizobium è utilizzato prevalentemente nelle aree di coltivazione di legumi e soia come Madhya Pradesh, Maharashtra e Rajasthan. Azotobacter e Azospirillum sono ampiamente adottati nei sistemi cerealicoli in Punjab, Haryana, Uttar Pradesh e Tamil Nadu. PSB e micorrize registrano un significativo assorbimento nelle colture orticole, come uva e ortaggi in Maharashtra, frutta e colture da piantagione in Karnataka e spezie in Gujarat. Le regioni di coltivazione della canna da zucchero del Maharashtra e dell'Uttar Pradesh hanno integrato i biofertilizzanti dei consorzi attraverso programmi collegati alle fabbriche.
Gli stati orientali e nordorientali, tra cui Bihar, Jharkhand, Bengala Occidentale, Odisha e Assam, rappresentano mercati emergenti per l'adozione di biofertilizzanti. La crescita in queste regioni è trainata da cluster di agricoltura biologica gestiti dal governo, organizzazioni di agricoltori e produttori (FPO) e progetti di gestione integrata dei nutrienti. Tuttavia, i volumi di adozione in queste aree rimangono inferiori rispetto all'India meridionale e occidentale. L'adozione sta aumentando più rapidamente nei cluster di esportazione di orticoltura biologica e senza residui, nelle zone di coltivazione protette, nelle colture da piantagione (tè e caffè) e nelle zone di produzione di legumi e semi oleosi non irrigati. Gli agricoltori di queste aree si stanno sempre più affidando a input biologici per stabilizzare le rese e migliorare i livelli di carbonio nel suolo. Il mercato indiano dei biofertilizzanti sta passando da modelli di distribuzione basati sui sussidi a un'adozione basata sul valore. Questo cambiamento è legato al miglioramento dell'efficienza degli input, alla promozione della rigenerazione del suolo e alla soddisfazione dei mercati di prodotti ortofrutticoli di alta qualità. I modelli di adozione rimangono differenziati geograficamente, influenzati dall'economia delle colture e dal sostegno politico a livello statale.
Panorama competitivo
Il panorama competitivo del mercato indiano dei biofertilizzanti è caratterizzato da frammentazione e concorrenza a più livelli, che coinvolge grandi operatori storici del settore, aziende biologiche specializzate di medie dimensioni e numerosi produttori regionali. Le aziende di fertilizzanti affermate sfruttano la loro vasta rete di concessionari, la scala di approvvigionamento e i legami governativi per mantenere un'ampia penetrazione del mercato. Al contrario, i produttori regionali si concentrano sulla produzione localizzata, sui prezzi competitivi e sulle partnership con i dipartimenti statali dell'agricoltura e le organizzazioni di agricoltori e produttori (FPO). Mentre il sostegno politico all'agricoltura sostenibile incoraggia i nuovi operatori, il successo a lungo termine dipende sempre più dalla costanza delle prestazioni dei prodotti in diversi climi e sistemi colturali.
La concorrenza si sta evolvendo dalla vendita di singoli ceppi microbici alla fornitura di soluzioni biologiche differenziate. Questo cambiamento ha creato una netta divisione tra le aziende con solide capacità di ricerca e sviluppo (R&S) e quelle che offrono formulazioni di qualità commerciale. Oggi, il posizionamento dei player è sempre più definito dalla sofisticatezza del portafoglio, che include prodotti come biofertilizzanti liquidi per la concia delle sementi, consorzi microbici, miscele solubilizzanti di fosfati, prodotti a base di micorrize e soluzioni integrate che combinano biofertilizzanti, biostimolanti e ammendanti del terreno. Oltre all'offerta di prodotti, i vantaggi strategici si basano ora su strategie di distribuzione e misure di rafforzamento della fiducia, come appezzamenti dimostrativi, servizi di consulenza agronomica, partnership per l'analisi del suolo, strumenti di dosaggio digitali e integrazione con sistemi di certificazione biologica e tracciabilità per cluster ortofrutticoli di alta qualità.
Guardando al futuro, si prevede che il mercato si consoliderà attorno ad attori che combinano innovazione tecnologica, distribuzione efficace e risultati agronomici credibili, piuttosto che competere esclusivamente sul prezzo. I principali fattori trainanti della futura competitività includono una comprovata stabilità a scaffale in catene di approvvigionamento ad alta temperatura e umidità, una solida validazione di laboratorio e documentazione delle prove sul campo, l'integrazione con i programmi FPO e governativi e la capacità di rivolgersi a segmenti di utenti premium come i coltivatori di colture protette, l'orticoltura orientata all'esportazione e i cluster di agricoltura rigenerativa. Con l'evoluzione del settore, le aziende che collegano gli input biologici a miglioramenti tangibili nella salute del suolo, nell'efficienza nell'uso dei nutrienti e nell'economia agricola probabilmente emergeranno come leader di categoria. Questo cambiamento riflette una transizione nel comportamento d'acquisto degli agricoltori da sperimentazioni guidate dai sussidi ad adozioni ripetute orientate al valore.
Leader del settore dei biofertilizzanti in India
Biostadt India limitata
Gujarat State Fertilizers & Chemicals Ltd
Indian Farmers Fertilizer Cooperative Limited
Fertilizzanti nazionali limitati
IPL Biologici Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: KRIBHCO ha stretto una partnership con Novonesis per lanciare il biofertilizzante Rhizosuper per i coltivatori di legumi e semi oleosi in 15 stati, al fine di migliorare le rese delle colture e la salute del suolo.
- Agosto 2024: Gujarat State Fertilizers and Chemicals Limited ha aumentato la produzione di biofertilizzanti del 40% nel suo sito di Vadodara, concentrandosi sui liquidi per fertirrigazione.
Ambito del rapporto sul mercato dei biofertilizzanti in India
Il mercato indiano dei biofertilizzanti è segmentato per forma (Azospirillum, Azotobacter, Micorrize, Batteri solubilizzanti il fosfato e Rhizobium) e per tipo di coltura (colture commerciali, colture orticole e colture a filari). Il rapporto fornisce le dimensioni del mercato sia in termini di valore di mercato in USD che di volume di mercato in tonnellate metriche.
| Azospirillo |
| Azotobacter |
| micorrize |
| Batteri solubilizzanti fosfato |
| Rhizobium |
| Altri biofertilizzanti |
| Colture a filari |
| Colture in contanti |
| Colture orticole |
| Per modulo | Azospirillo |
| Azotobacter | |
| micorrize | |
| Batteri solubilizzanti fosfato | |
| Rhizobium | |
| Altri biofertilizzanti | |
| Per tipo di coltura | Colture a filari |
| Colture in contanti | |
| Colture orticole |
Definizione del mercato
- TASSO DI DOSAGGIO MEDIO - Il tasso di applicazione medio è il volume medio di biofertilizzanti applicati per ettaro di terreno agricolo nella rispettiva regione/paese.
- TIPO DI COLTURA - Il tipo di coltura comprende colture a filari (cereali, legumi, semi oleosi), colture orticole (frutta e verdura) e colture commerciali (colture di piantagione, colture da fibra e altre colture industriali)
- FUNZIONE - La funzione nutrizionale delle colture agricole biologiche è costituita da vari prodotti che forniscono nutrienti essenziali alle piante e migliorano la qualità del suolo.
- TIPO - I biofertilizzanti migliorano la qualità del suolo aumentando la popolazione di microrganismi benefici. Aiutano le colture ad assorbire i nutrienti dall’ambiente.
| Parola chiave | Definizione |
|---|---|
| Colture da reddito | Le colture commerciali sono colture non consumabili vendute come parte intera o parziale del raccolto per produrre prodotti finali con scopo di lucro. |
| Gestione integrata dei parassiti (IPM). | L’IPM è un approccio rispettoso dell’ambiente e sostenibile per il controllo dei parassiti in varie colture. Implica una combinazione di metodi, inclusi controlli biologici, pratiche colturali e uso selettivo di pesticidi. |
| Agenti di biocontrollo batterico | Batteri utilizzati per controllare parassiti e malattie nelle colture. Funzionano producendo tossine dannose per i parassiti bersaglio o competendo con loro per i nutrienti e lo spazio nell'ambiente di coltivazione. Alcuni esempi di agenti di biocontrollo batterico comunemente usati includono Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Prodotto fitosanitario (PPP). | Un prodotto fitosanitario è una formulazione applicata alle colture per proteggerle da parassiti, come erbe infestanti, malattie o insetti. Contengono uno o più principi attivi con altri coformulanti come solventi, supporti, materiale inerte, agenti bagnanti o adiuvanti formulati per garantire un'efficacia ottimale del prodotto. |
| Patogeno | Un agente patogeno è un organismo che causa una malattia al suo ospite, con la gravità dei sintomi della malattia |
| Parassitoidi | I parassitoidi sono insetti che depongono le uova sopra o all'interno dell'insetto ospite, mentre le loro larve si nutrono dell'insetto ospite. In agricoltura, i parassitoidi possono essere utilizzati come forma di controllo biologico dei parassiti, poiché aiutano a controllare i danni causati dai parassiti alle colture e riducono la necessità di pesticidi chimici. |
| Nematodi entomopatogeni (EPN). | I nematodi entomopatogeni sono nematodi parassiti che infettano e uccidono i parassiti rilasciando batteri dal loro intestino. I nematodi entomopatogeni sono una forma di agenti di biocontrollo utilizzati in agricoltura |
| Micorriza vescicolare-arbuscolare (VAM). | I funghi VAM sono specie di funghi micorrizici. Vivono nelle radici di diverse piante di ordine superiore. Sviluppano una relazione simbiotica con le piante nelle radici di queste piante. |
| Agenti di controllo biologico dei funghi | Gli agenti di biocontrollo fungino sono i funghi benefici che controllano i parassiti e le malattie delle piante. Sono un'alternativa ai pesticidi chimici. Infettano e uccidono i parassiti o competono con i funghi patogeni per i nutrienti e lo spazio |
| Biofertilizzanti | I biofertilizzanti contengono microrganismi benefici che migliorano la fertilità del suolo e promuovono la crescita delle piante |
| Biopesticidi | I biopesticidi sono composti naturali/a base biologica utilizzati per gestire i parassiti agricoli utilizzando effetti biologici specifici |
| Predatori | I predatori in agricoltura sono gli organismi che si nutrono di parassiti e aiutano a controllare i danni causati dai parassiti alle colture. Alcune specie di predatori comuni utilizzate in agricoltura includono coccinelle, merletti e acari predatori |
| Agenti di biocontrollo | Gli agenti di biocontrollo sono organismi viventi utilizzati per controllare i parassiti e le malattie in agricoltura. Sono alternative ai pesticidi chimici e sono noti per il loro minore impatto sull’ambiente e sulla salute umana. |
| Fertilizzanti organici | Il fertilizzante organico è composto da materiale animale o vegetale utilizzato da solo o in combinazione con uno o più elementi o composti di derivazione non sintetica utilizzati per la fertilità del suolo e la crescita delle piante. |
| Idrolizzati proteici (PH) | I biostimolanti a base di idrolizzato proteico contengono aminoacidi liberi, oligopeptidi e polipeptidi prodotti mediante idrolisi enzimatica o chimica di proteine, principalmente di origine vegetale o animale. |
| Biostimolanti/regolatori della crescita delle piante (PGR) | I biostimolanti/regolatori della crescita vegetale (PGR) sono sostanze derivate da risorse naturali per migliorare la crescita e la salute delle piante stimolando i processi vegetali (metabolismo). |
| Emendamenti del suolo | Gli ammendanti del suolo sono sostanze applicate al suolo che ne migliorano la salute, come la fertilità e la struttura del suolo. |
| Estratto di alghe marine | Gli estratti di alghe sono ricchi di micro e macronutrienti, proteine, polisaccaridi, polifenoli, fitormoni e osmoliti. Queste sostanze stimolano la germinazione dei semi e l’attecchimento delle colture, la crescita totale delle piante e la produttività |
| Composti relativi al biocontrollo e/o alla promozione della crescita (CRBPG). | I composti correlati al biocontrollo o alla promozione della crescita (CRBPG) sono la capacità di un batterio di produrre composti per il biocontrollo dei fitopatogeni e la promozione della crescita delle piante. |
| Batteri simbiotici che fissano l'azoto | I batteri simbiotici che fissano l'azoto, come il Rhizobium, ottengono cibo e riparo dall'ospite e, in cambio, aiutano fornendo azoto fisso alle piante. |
| Fissazione dell'azoto | La fissazione dell'azoto è un processo chimico nel suolo che converte l'azoto molecolare in ammoniaca o composti azotati correlati |
| ARS (Servizio Ricerche Agrarie). | ARS è la principale agenzia di ricerca scientifica interna del Dipartimento dell'Agricoltura degli Stati Uniti. Ha lo scopo di trovare soluzioni ai problemi agricoli affrontati dagli agricoltori del paese |
| Regolamento fitosanitario | Le normative fitosanitarie imposte dai rispettivi enti governativi controllano o vietano l'importazione e la commercializzazione di determinati insetti, specie vegetali o prodotti di queste piante per prevenire l'introduzione o la diffusione di nuovi parassiti o agenti patogeni delle piante. |
| Ectomicorrize (ECM). | L'ectomicorriza (ECM) è un'interazione simbiotica dei funghi con le radici alimentatrici delle piante superiori in cui sia la pianta che i funghi traggono vantaggio dall'associazione per la sopravvivenza. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




