

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
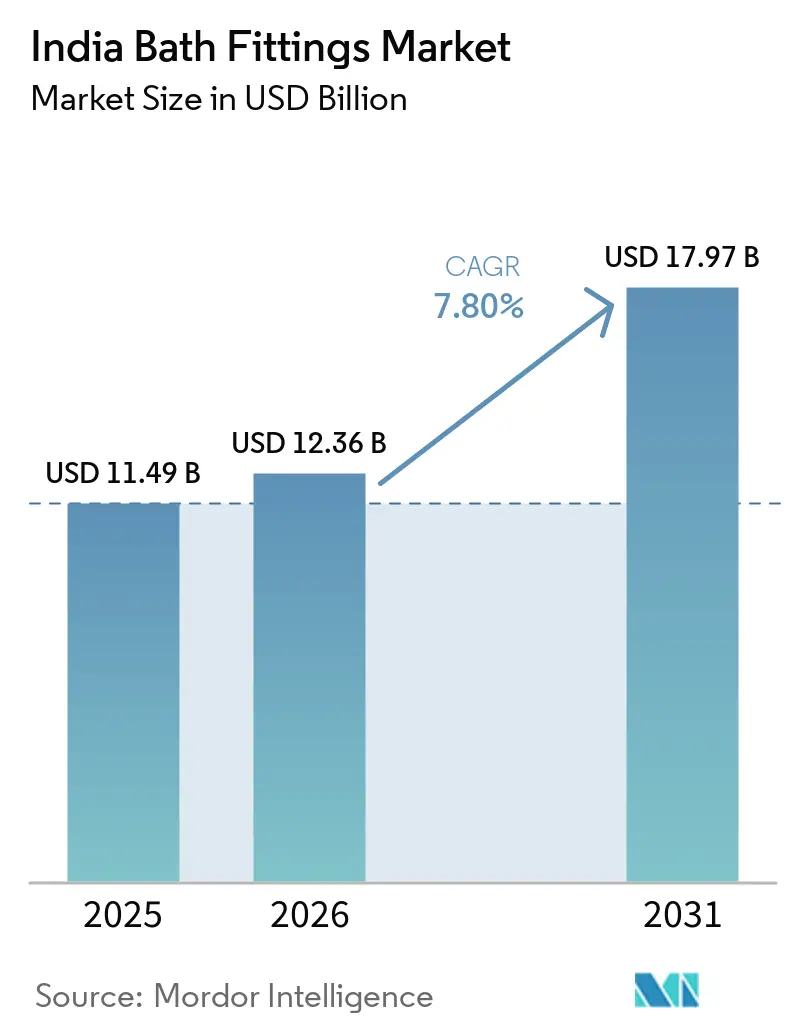
| Dimensione del mercato (2026) | 12.36 miliardo di dollari |
| Dimensione del mercato (2031) | 17.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.80% CAGR |
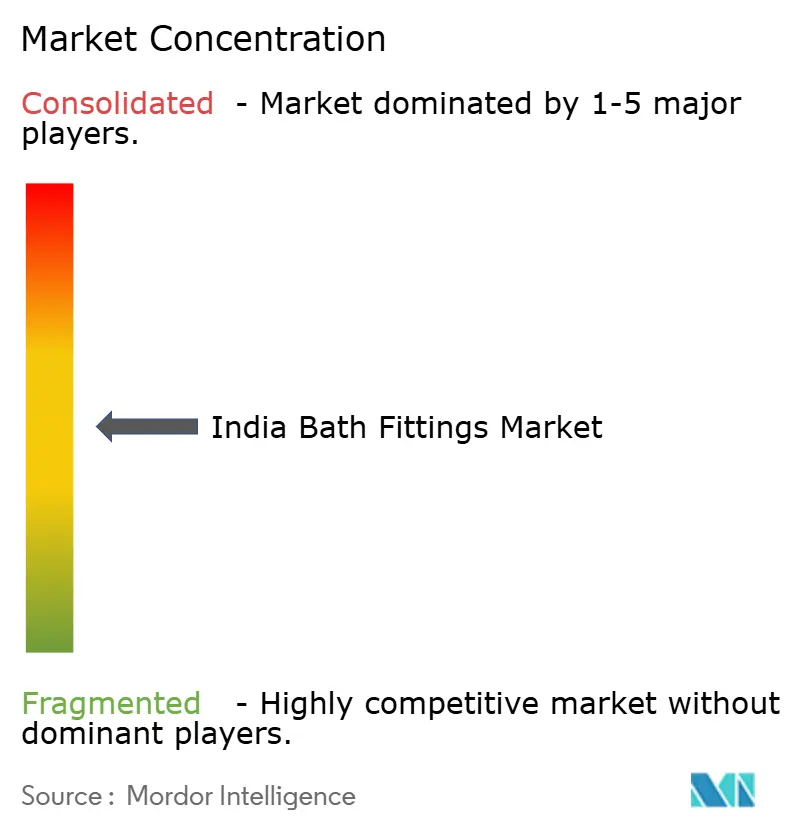
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato indiano degli accessori per il bagno di Mordor Intelligence
Si prevede che il mercato indiano degli accessori per il bagno crescerà da 11.49 miliardi di dollari nel 2025 a 12.36 miliardi di dollari nel 2026, raggiungendo i 17.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.8% nel periodo 2026-2031. La crescita del mercato indiano degli accessori per il bagno nel 2026 sarà trainata dal completamento di alloggi nell'ambito del programma Pradhan Mantri Awas Yojana - Urban (PMAY-U), che prevede l'obbligo di installazione di rubinetteria e sanitari, garantendo cicli pluriennali di sostituzione e ammodernamento degli impianti installati. Oltre a ciò, la costruzione di hotel ha raggiunto livelli record, con 906 progetti e 118,334 camere nel quarto trimestre del 2025, il che aumenta la visibilità degli ordini per gli arredi di fascia medio-alta e di lusso nel 2026 [1] Hospitality Biz India, “Global Hotel Construction Pipeline Hits Record High at End of 2025: Report,” Hospitality Biz India, hospitalitybizindia.com . I programmi di bioedilizia e gli standard di efficienza idrica, inclusi i crediti per il risparmio idrico IGBC e le valutazioni a stelle BIS IS 17650, stanno plasmando le specifiche dei prodotti verso rubinetti e docce certificati a basso flusso. I marchi organizzati continuano a guadagnare quote di mercato attraverso negozi esclusivi e partnership di progetto, mentre le tendenze di premiumizzazione nelle metropoli e nelle città di secondo livello mantengono elevati i prezzi medi di vendita senza un eccessivo affidamento sui vantaggi derivanti dai costi delle materie prime.
Punti chiave del rapporto
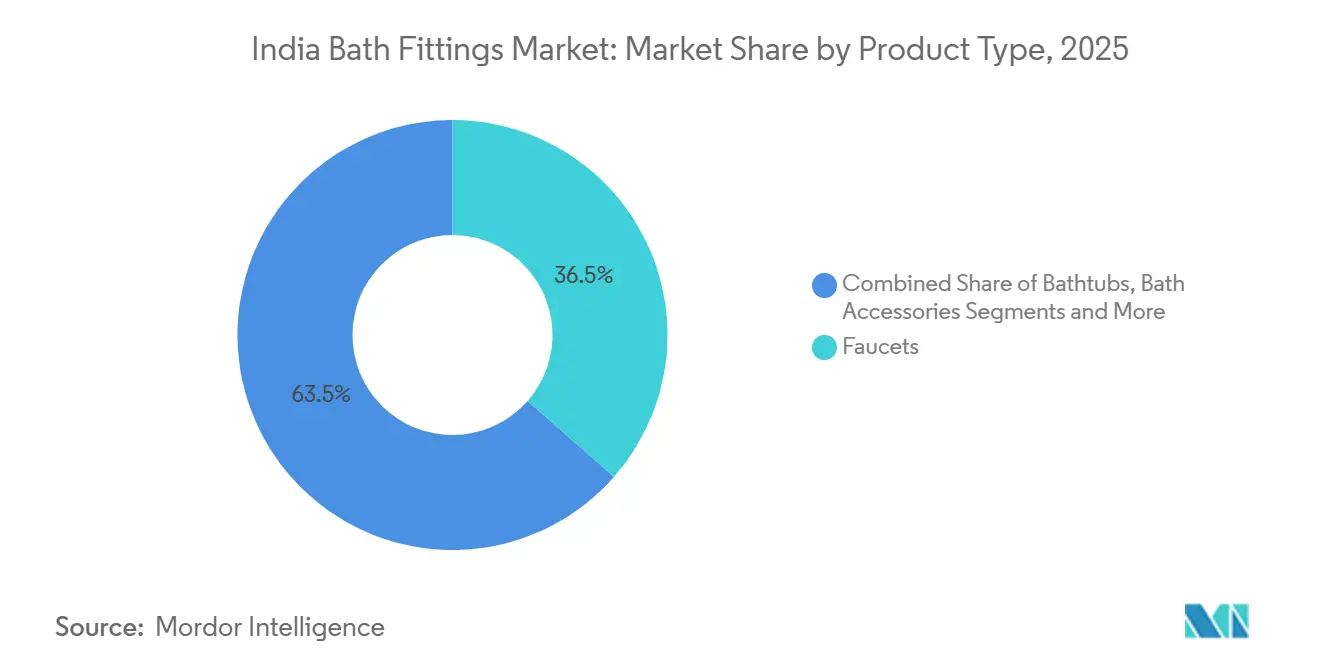
- Per categoria di prodotto, i rubinetti hanno dominato il mercato indiano degli accessori per il bagno con una quota del 36.45% nel 2025, mentre si prevede che le vasche da bagno e gli accessori per spa registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.34%, fino al 2031.
- Per tipologia di mercato, nel 2025 il segmento organizzato deteneva il 58% della quota di mercato indiana degli accessori per il bagno, mentre si prevede che i marchi organizzati cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.58% fino al 2031.
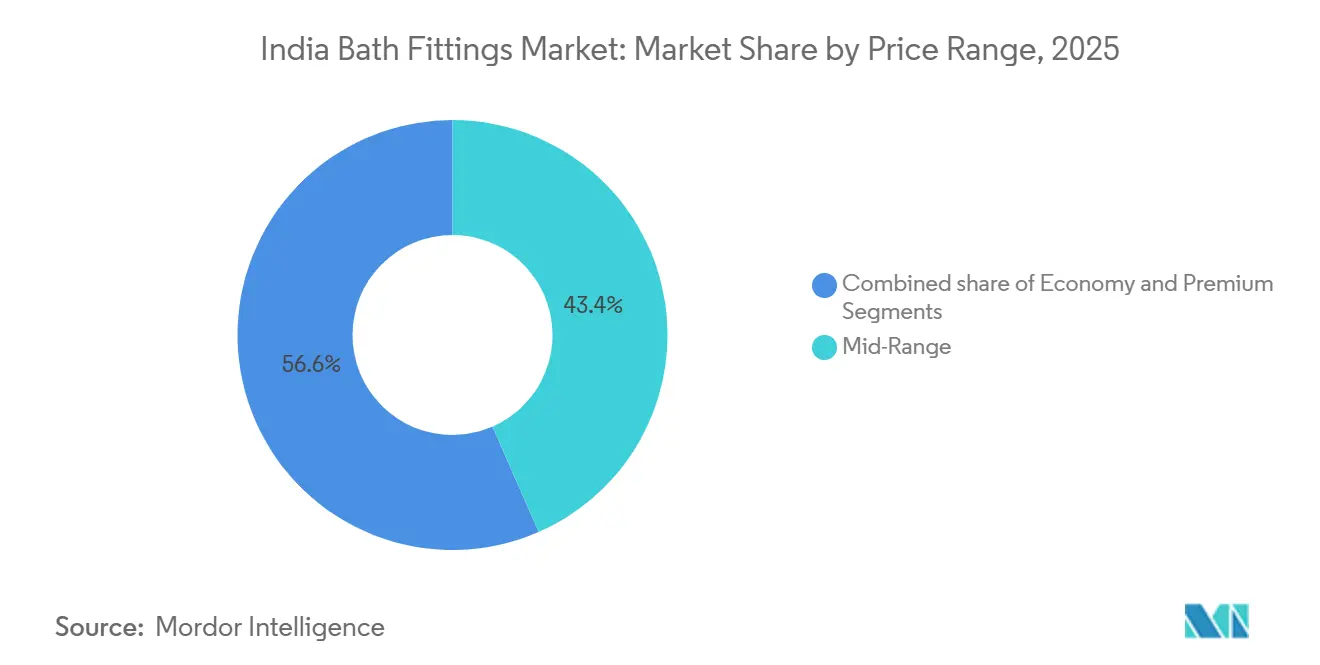
- Per fascia di prezzo, il segmento di fascia media rappresentava il 43.44% della quota di mercato indiana degli accessori per il bagno nel 2025, mentre si prevede che il segmento premium crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.94%, fino al 2031.
- Per tipologia di utente finale, nel 2025 il segmento residenziale deteneva il 63.35% della quota di mercato indiana degli accessori per il bagno, mentre si prevede che il segmento commerciale crescerà a un tasso annuo composto (CAGR) dell'8.34% fino al 2031.
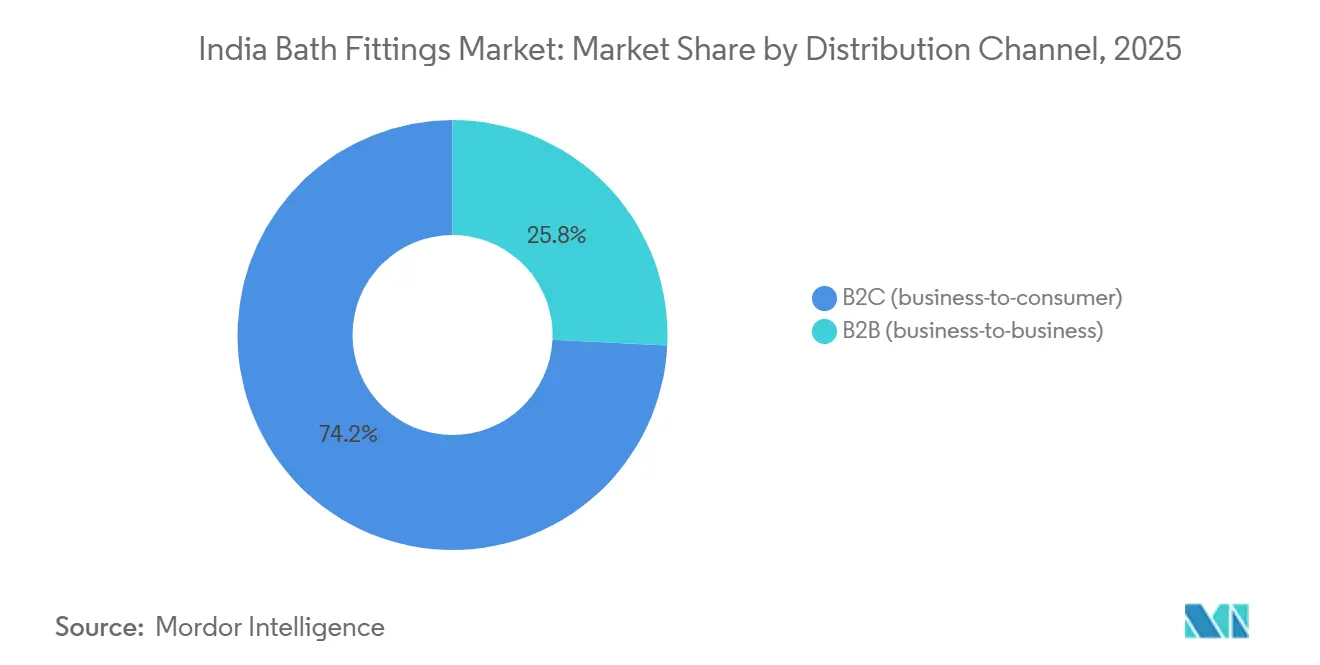
- Per canale di distribuzione, i canali B2C detenevano il 74.23% della quota di mercato indiana degli accessori per il bagno nel 2025, mentre si prevede che le vendite di progetti B2B cresceranno a un CAGR dell'8.72% fino al 2031.
- Dal punto di vista geografico, l'India occidentale rappresentava il 30.23% della quota di mercato indiana degli accessori per il bagno nel 2025, mentre si prevede che l'India meridionale guiderà la crescita con un CAGR del 7.82% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli accessori per il bagno in India
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il programma PMAY per il completamento di alloggi urbani sostiene la domanda di finiture. | + 1.2% | A livello nazionale, con la più alta concentrazione di consegne in Andhra Pradesh, Gujarat e Chhattisgarh. | Medio termine (2-4 anni) |
| Rinnovamento estetico e di alta qualità dei bagni. | + 1.5% | Aree metropolitane e città di primo livello, con ripercussioni sui centri di secondo livello. | A breve termine (≤ 2 anni) |
| Progetti in corso nel settore dell'ospitalità e della sanità | + 1.1% | Nazionale, con primi guadagni a Guwahati, Bengaluru, Mumbai, Hyderabad | Medio termine (2-4 anni) |
| Codici edilizi ecocompatibili (IGBC/GRIHA/NBC) che specificano apparecchi a basso consumo idrico. | + 0.9% | In primo luogo, le metropolitane e le capitali degli stati sono obbligatorie per molti edifici pubblici. | A lungo termine (≥ 4 anni) |
| La classificazione a stelle BIS (IS 17650) incentiva i rubinetti e le docce a basso flusso | + 0.7% | Attuazione graduale a livello nazionale nell'ambito del programma AMRUT 2.0. | A lungo termine (≥ 4 anni) |
| Passaggio a giocatori organizzati nelle città di secondo e terzo livello | + 1.3% | Surat, Hyderabad, Kolkata, Bengaluru, Ahmedabad, Pune | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Il completamento di alloggi urbani guidato dal PMAY sostiene la domanda di alloggi.
Il PMAY Urban ha superato i 96.65 lakh di case completate entro febbraio 2026, il che ha stabilito un livello minimo strutturale per la domanda di accessori, poiché ogni unità idonea richiede un'infrastruttura di base per rubinetteria e servizi igienici [2] The Times of India, “PMAY Urban scheme nears 1 crore completed homes; Andhra, Gujarat lead the drive,” The Times of India, timesofindia.indiatimes.com . La fase successiva della domanda seguirà l'occupazione dei beneficiari e le tempistiche di consegna, poiché i collegamenti finali alle utenze e i servizi essenziali determinano quando gli ordini di installazione si convertono su larga scala nei singoli progetti. L'Andhra Pradesh è stato tra gli stati con il maggior numero di consegne, il che supporta volumi sostenuti di rubinetti, docce, cassette di scarico e accessori nelle pipeline di approvvigionamento locali per tutto il 2026. Il PMAY U 2.0 punta a un ulteriore crore di case entro il 2029, con nuove approvazioni già in corso a partire dalla metà del 2025, il che estende la visibilità per il mercato indiano degli accessori per il bagno fino alla fine degli anni 2020. Il quadro PMAY è strettamente collegato alle riforme in materia di servizi igienico-sanitari e risparmio idrico previste da AMRUT 2.0 e Bharat Tap, che insieme stanno orientando gli appalti comunali verso rubinetteria certificata a basso consumo idrico nel medio termine. Con l'espansione di questi programmi, il mercato indiano della rubinetteria per il bagno beneficia della domanda di sostituzione a lungo termine dovuta agli intervalli di manutenzione e agli ammodernamenti degli impianti idraulici in edifici pubblici e alloggi a prezzi accessibili ad alta frequentazione.
Riqualificazione e miglioramento estetico dei bagni
Le caratteristiche premium si stanno diffondendo oltre le metropoli, poiché costruttori e proprietari di case nelle città di secondo livello adottano docce in stile spa, deviatori a scomparsa e suite di finiture coordinate che aumentano il valore percepito nei nuovi progetti e nelle ristrutturazioni in tutto il mercato indiano degli accessori per il bagno. Il piano di Lixil di espandersi da 350 a 500 negozi evidenzia come la profondità del funnel stia crescendo al di fuori delle principali metropoli e i grandi ordini B2B spesso riguardano migliaia di bagni per ogni sviluppo di grattacieli, il che mantiene le linee premium visibili e disponibili nei mercati locali [3] ETRetail, “Lixil bets on tier-2 demand and B2B push to scale in India market,” The Economic Times, retail.economictimes.indiatimes.com . L'attenzione di Hindware alla premiumizzazione attraverso gli Experience Center e un'architettura di marca a tre livelli mantiene chiare le scale dei prezzi per i consumatori e gli architetti che desiderano rubinetti con sensore, docce a pioggia e controlli intelligenti in combinazioni curate. La crescita del segmento premium riflette anche una maggiore consapevolezza dei prodotti sostenibili ed efficienti dal punto di vista idrico, grazie all'integrazione dei crediti IGBC e delle certificazioni BIS nei brief di progettazione dei progetti urbani. Con l'orientamento dei portafogli verso prodotti senza contatto e a basso flusso, gli utenti segnalano una migliore igiene e bollette dell'acqua più basse, il che rafforza l'adozione del segmento premium attraverso il passaparola e le specifiche dei costruttori nel 2026. Queste dinamiche continuano a distinguere il percorso dell'India dai cicli guidati dalle materie prime, poiché i prodotti premium sostengono la creazione di valore per il mercato indiano degli accessori per il bagno fino al 2031.
Pipeline di progetti nel settore dell'ospitalità e della sanità
Il portafoglio progetti alberghieri indiano ha raggiunto quota 906 progetti e 118,334 camere entro il quarto trimestre del 2025, il che indica una costante conversione dei progetti in appalti per sistemi doccia, miscelatori e rubinetti con sensore fino al 2026 e oltre. Le previsioni indipendenti indicano che l'India continuerà a guidare la regione Asia-Pacifico, esclusa la Cina, per le nuove aperture di hotel fino al 2026, mantenendo un'elevata visibilità sui volumi pluriennali per i fornitori organizzati che possono standardizzare i pacchetti in base alla scala della catena e al livello del marchio. La struttura Premier da 300 camere prevista da Lemon Tree a Guwahati si inserisce in un più ampio sviluppo a uso misto che comprende ospitalità e sanità, con un costo del progetto di 800 crore di rupie (96.4 milioni di dollari) e un ambito di installazione che comprende camere e aree comuni. Il progetto integrato ospedale-hotel di Ambuja Neotia da 700 crore di rupie (84.3 milioni di dollari) a Guwahati aggiunge un ulteriore livello di domanda sanitaria nello stesso polo, dove gli ospedali richiedono soluzioni senza contatto e antibatteriche, oltre a obiettivi di risparmio idrico che riducano i costi operativi a lungo termine. Un tipico hotel di fascia medio-alta con 200 camere installa diverse centinaia di sanitari, il che si traduce in pacchetti di approvvigionamento che premiano i marchi in grado di garantire consegne puntuali, assistenza in loco e documentazione di conformità su larga scala. Man mano che un numero crescente di catene alberghiere finalizza gli standard di marca per prestazioni a basso flusso e funzionamento senza contatto, i fornitori che offrono set completi per il bagno ottengono un vantaggio negli ordini ripetuti nel mercato indiano degli accessori per il bagno.
Norme edilizie per l'edilizia sostenibile (IGBC/GRIHA/NBC) che specificano i dispositivi a basso flusso.
I percorsi di efficienza idrica dell'IGBC premiano i progetti che raggiungono un risparmio idrico compreso tra l'8% e il 24% rispetto ai valori di riferimento di portata e scarico, indirizzando gli architetti a specificare rubinetti, docce e cassette di scarico a doppio flusso efficienti in edifici commerciali e residenziali di lusso. I parametri di riferimento idrici del GRIHA aggiungono soglie complementari che supportano regolatori indipendenti dalla pressione e raccordi coordinati che stabilizzano i flussi in diverse condizioni edilizie. La norma BIS SP 73 incoraggia la standardizzazione dei regolamenti edilizi e di sviluppo, che ora guidano molti enti statali e locali urbani nell'adozione di impianti idraulici a basso consumo idrico e nell'allineamento delle specifiche di gara agli standard nazionali. L'iniziativa Bharat Tap nell'ambito di AMRUT 2.0 fornisce un percorso di implementazione per le città per preferire apparecchi a basso consumo idrico con classificazione a stelle negli edifici pubblici, aumentando la familiarità e la fiducia tra appaltatori e gestori di strutture. Con la diffusione di questi codici, il mercato indiano degli accessori per il bagno si sta spostando da una vendita basata sulle caratteristiche a specifiche basate sulla conformità che privilegiano portate comprovate e prestazioni del ciclo di vita. L'effetto si amplifica nel 2026, quando gli inquilini aziendali e gli enti pubblici stabiliscono soglie minime di classificazione energetica per i nuovi allestimenti, che si ripercuotono poi sulle preferenze per la ristrutturazione degli edifici residenziali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di conformità per la cromatura e la nichelatura, l'impianto di trattamento delle acque reflue e i permessi | -0.8% | A livello nazionale, interessa le piccole e medie imprese manifatturiere sprovviste di un impianto di trattamento delle acque reflue integrato. | Medio termine (2-4 anni) |
| Volatilità dei costi di input, prodotti chimici per ottone e placcatura ed energia | -1.1% | A livello nazionale, con un impatto concentrato nei centri manifatturieri del Gujarat e del Tamil Nadu. | A breve termine (≤ 2 anni) |
| Concorrenza di prezzo grigia e disorganizzata nelle fasce di prezzo | -0.6% | Principalmente nel Gujarat, con effetti secondari nei mercati di terzo livello con bassa penetrazione della vendita al dettaglio organizzata. | A breve termine (≤ 2 anni) |
| I nuovi codici di efficienza idrica innalzano le soglie delle specifiche. | -0.4% | Gli enti locali urbani, nell'ambito del programma AMRUT 2.0, prevedono un'adozione più rapida nelle aree metropolitane. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di conformità per cromatura e nichelatura, impianti di trattamento delle acque reflue e permessi
I costi di conformità sono in aumento per la galvanica, compresi i requisiti per gli impianti di trattamento degli effluenti e l'adesione alle norme di scarico per cromo e nichel, il che aumenta i costi fissi e ricorrenti per le unità di piccole e medie dimensioni che non dispongono di integrazione [4] Netsol Water, “CPCB Guidelines for Electroplating Industry Effluent Treatment Plants,” Netsol Water, netsolwater.com . La conformità ambientale esercita pressione sulle unità che in precedenza competevano solo sul prezzo, riducendo il divario di costo con i player organizzati che ammortizzano questi sistemi su volumi maggiori. L'effetto è più acuto per le SKU di fascia di valore dove i tetti di prezzo sono rigidi, il che riduce la flessibilità di trasferire i costi più elevati di trattamento e monitoraggio ai partner di canale. Con l'intensificarsi della supervisione da parte degli enti statali per il controllo dell'inquinamento e degli enti locali urbani nel 2026, frequenti audit e documentazione aggiungono un carico amministrativo ai programmi di produzione e agli impegni di consegna. Questi requisiti rallentano la velocità con cui i produttori su piccola scala possono rispondere alla domanda guidata dalle gare d'appalto che preferisce le aziende con comprovati record di conformità.
Volatilità dei costi di input, prodotti chimici per ottone e galvanica ed energia.
La volatilità dei costi delle materie prime rimane un rischio primario, poiché i costi di ottone, nichel ed energia seguono le condizioni globali e nazionali, il che può comprimere i margini nelle fasce di prezzo più elevate durante le fasi di crescita e destabilizzare la pianificazione delle scorte. I prezzi degli scarti di ottone sono diminuiti del 2.84% a metà febbraio 2026, ma la storia dimostra forti oscillazioni trimestrali che complicano la definizione dei prezzi per rubinetti e corpi doccia quando i contratti a lungo termine sono limitati. I sali di nichel e i prodotti chimici per la galvanica seguono cicli propri, che influenzano i costi di finitura, mentre allo stesso tempo le tariffe di acqua ed energia variano da stato a stato. I fornitori organizzati possono attutire parte della volatilità attraverso le economie di scala negli acquisti e la standardizzazione della progettazione, ma i picchi improvvisi comprimono comunque l'EBITDA se i prezzi di canale non riescono ad adeguarsi in tempo nei micro-mercati competitivi. Queste sfide rafforzano il valore delle vendite basate su progetti, che bloccano volumi e prezzi per periodi più lunghi, contribuendo a stabilizzare la produttività nel mercato indiano degli accessori per il bagno durante le fluttuazioni dei costi delle materie prime.
Analisi del segmento
Per tipologia di prodotto: Sollevatori pivotanti per vasche da bagno per il benessere Domanda
Nel 2025, i rubinetti rappresentavano il 36.45% del mercato indiano degli accessori per il bagno e il mix di prodotti mostra una forte spinta verso il benessere, con vasche da bagno e accessori per spa che dovrebbero crescere a un CAGR del 7.34% fino al 2031. I rubinetti rimangono un elemento chiave in termini di volume sia nelle nuove costruzioni che nelle ristrutturazioni, e la loro adozione aumenta quando i marchi aggiungono l'attivazione senza contatto e finiture resistenti che si allineano sia alle preferenze igieniche che estetiche delle abitazioni urbane. I sistemi doccia si stanno differenziando tra i modelli a pioggia nei progetti di lusso e le efficienti unità portatili negli edifici di fascia media e pubblici che privilegiano le prestazioni a tre stelle secondo gli standard BIS. La conformità al basso flusso di 6.8 litri al minuto per i soffioni doccia a tre stelle e gli aeratori ottimizzati per i rubinetti del lavabo stanno influenzando le specifiche tecniche di uffici e hotel di Classe A, che poi si riflettono nel tempo nelle preferenze residenziali. Vasche da bagno e accessori per spa, pur avendo una base di mercato più ristretta, beneficiano del fatto che i costruttori posizionano i bagni padronali come spazi benessere in appartamenti di lusso e hotel di alta gamma, il che stimola la vendita di accessori coordinati insieme agli elementi principali del mercato indiano degli accessori per il bagno.
Gli standard dei marchi di case e strutture ricettive e di sviluppo immobiliare stanno normalizzando colonne doccia di alta gamma, miscelatori termostatici e deviatori a scomparsa, elevando le aspettative degli acquirenti durante le fasi di selezione e ristrutturazione delle abitazioni. Cassette di scarico a doppio flusso efficienti e accessori coordinati stanno diventando la base dei progetti ecocompatibili, poiché i crediti IGBC e GRIHA si traducono in pratiche checklist per appaltatori e consulenti MEP. I set di accessori di marca, abbinati a rubinetti e docce, stanno aumentando il valore medio degli scontrini, in quanto i proprietari di casa preferiscono finiture coordinate, riducendo così gli acquisti separati che spesso causano problemi di montaggio e finitura. Anche il mercato indiano degli accessori per il bagno sta assistendo a un costante spostamento verso prodotti testati per la stabilità di pressione e flusso, che garantiscono prestazioni affidabili in condizioni idriche comunali variabili entro il 2026. Insieme, questi fattori mantengono l'innovazione di prodotto legata sia al benessere che alla conformità normativa, rafforzando la resilienza del settore per tutto il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di mercato: Margine di protezione del segmento organizzato
Nel 2025, il segmento organizzato deteneva una quota del 58% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.58% fino al 2031, superando il segmento non organizzato e riflettendo i costanti progressi nella distribuzione guidata dai marchi e nelle credenziali di progetto. I negozi esclusivi fungono ora da centri di riferimento per architetti e sviluppatori, dove i marchi presentano set coordinati di rubinetteria, docce e accessori con metriche di flusso ed efficienza documentate secondo le norme BIS e IGBC. I progetti pluriennali per uffici, hotel ed edifici istituzionali rafforzano i vantaggi dei fornitori organizzati in termini di servizio, disponibilità di pezzi di ricambio e supporto all'installazione in diverse città. L'ingresso di nuovi marchi conferma la capacità del mercato di assorbire i segmenti premium, come dimostra l'ingresso di Moen, grazie a una partnership, e l'Experience Center a Nuova Delhi, che si rivolge ad acquirenti esigenti e progettisti.
Gli investimenti nella produzione sottolineano la fiducia nella crescita della domanda nel settore indiano della rubinetteria per il bagno, tra cui il programma di Roca India da 400 crore di rupie (48.2 milioni di dollari) nel Tamil Nadu per migliorare l'automazione dei processi ed espandere la capacità produttiva di rubinetteria, e il piano di Hansgrohe per ampliare la capacità di assemblaggio con un orizzonte temporale di scalabilità fino al 2030. Con l'inasprirsi delle normative sull'efficienza idrica, i marchi organizzati che mantengono un'ampia copertura di certificazioni e un solido supporto post-installazione hanno maggiori probabilità di attrarre ordini basati su progetti rispetto ai concorrenti non organizzati, che si trovano ad affrontare crescenti ostacoli in termini di conformità e documentazione. Questi vantaggi si rafforzeranno nel 2026, quando le gare d'appalto pubbliche e private includeranno sistemi di valutazione a stelle e requisiti di garanzia dell'installazione, mantenendo il settore organizzato in vantaggio rispetto al più ampio mercato indiano della rubinetteria per il bagno.
Per fascia di prezzo: suddivisione del livello di lusso, volume di fascia media
Nel 2025, il segmento di fascia media ha rappresentato il 43.44% del mercato, a testimonianza di cicli di sostituzione stabili e installazioni in nuove abitazioni nei mercati urbani e di seconda fascia in rapida crescita, che prediligono finiture cromate di marca e tecnologie a cartuccia affidabili. Si prevede che il segmento Luxury/Premium crescerà a un CAGR del 6.94% fino al 2031. L'adozione del segmento Premium è quella in più rapida crescita in termini di valore, supportata da docce simili a spa, impianti idraulici a scomparsa e controlli basati su sensori che rispondono alle priorità di benessere e igiene nelle case e negli hotel di lusso. Le linee Premium che soddisfano anche le soglie di basso flusso rafforzano il posizionamento nei progetti che mirano a ottenere crediti IGBC e GRIHA, coniugando estetica e risparmio idrico misurabile. I marchi continuano a colmare il divario tra fascia media e Premium attraverso pacchetti personalizzati, che semplificano il processo decisionale del consumatore e migliorano il coordinamento in bagno tra finiture e geometrie.
L'appalto di progetti accelera ulteriormente la presenza del segmento premium, poiché gli sviluppatori possono standardizzare suite di 200-300 stanze in un unico contratto, ampliando la visibilità delle specifiche premium tra appaltatori e installatori, che poi applicano tali preferenze ai lavori di ristrutturazione residenziale. Poiché la conformità alle normative sta diventando un requisito piuttosto che un'opzione per molti edifici pubblici e commerciali, rubinetteria e docce premium che già soddisfano le classificazioni BIS e le soglie IGBC si integrano senza problemi nei sistemi di gara. Il percorso del segmento premium nel 2026 riflette anche il ruolo degli Experience Center, dove i marchi offrono consulenze di design che aiutano gli acquirenti a visualizzare gli spazi completi e a proteggere gli investimenti nel tempo grazie alla garanzia e alla copertura dell'assistenza. Questo approccio consolida la creazione di valore nel tempo, anche se i volumi di fascia media rappresentano la base più ampia del mercato indiano degli accessori per il bagno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la leva B2B di Commercial
Nel 2025, il segmento residenziale deteneva una quota del 63.35%, mentre il settore commerciale è quello in più rapida crescita, con un CAGR previsto dell'8.34% fino al 2031, poiché uffici di classe A, hotel e strutture sanitarie privilegiano rubinetteria standardizzata, a basso flusso e senza contatto nelle nuove costruzioni e negli ammodernamenti. Si prevede che il mercato indiano della rubinetteria per il bagno per utenti finali commerciali crescerà con un CAGR dell'8.34% tra il 2026 e il 2031, in quanto l'apertura di hotel e i programmi di espansione aziendale trasformano le intenzioni di progettazione in pacchetti di approvvigionamento che si estendono su cicli di costruzione pluriennali. Un singolo grattacielo o un hotel da 200 a 300 camere può aggregare i volumi di rubinetti, docce, cassette di scarico e rubinetti con sensore per le aree comuni, il che supporta un flusso di lavoro prevedibile per i marchi con copertura di installazione e garanzia in diverse città. Le strutture sanitarie aggiungono requisiti di controllo delle infezioni che aumentano la quota di rubinetteria senza contatto e superfici antibatteriche negli acquisti, consolidando le scelte tecnologiche per i successivi cicli di manutenzione.
La domanda residenziale rimane ampia grazie al completamento di nuove costruzioni e ai costanti cicli di ristrutturazione degli immobili urbani più datati, e i proprietari di casa preferiscono sempre più rubinetteria con certificazione a stelle, poiché gli installatori acquisiscono familiarità con i prodotti certificati grazie a progetti pubblici e commerciali. Con l'aumento delle attività di ristrutturazione nel 2026, la domanda di accessori coordinati cresce di pari passo con gli elementi principali del bagno, poiché finiture e geometrie abbinate favoriscono la coesione del design senza la necessità di ripetute visite ai negozi. Negli hotel, i budget per gli accessori aumentano in base alla catena alberghiera, tuttavia tutti i segmenti si stanno orientando verso standard di prestazione verificabili e qualità di installazione, il che mantiene i fornitori di marca al centro delle strutture ad alta occupazione. Questi andamenti mantengono la crescita del settore commerciale superiore a quella del settore residenziale in termini percentuali, mentre il settore residenziale si conferma la base più ampia del mercato indiano della rubinetteria per il bagno nel 2026.
Per canale di distribuzione: il paradosso dei margini nel B2B
Nel 2025, i canali B2C detenevano una quota del 74.23%, mentre si prevede che le vendite di progetti B2B cresceranno a un tasso annuo composto (CAGR) dell'8.72% fino al 2031, rispetto all'8.34% del settore retail. Questo perché gli sviluppatori acquistano pacchetti integrati di rubinetteria a basso flusso e senza contatto, conformi alle normative e agli standard di marca, con un unico contratto. I negozi monomarca fungono da showroom incentrati sulla customer experience per i clienti B2C e da punti di riferimento per gli architetti, supportati da una rete in espansione come i 540 negozi di Hindware e i nuovi Experience Center che contribuiscono a promuovere l'aggiornamento delle categorie di prodotti. I canali online aumentano le opzioni di ricerca e consulenza per i proprietari di casa e i piccoli appaltatori, mentre le installazioni complesse continuano a privilegiare le reti di assistenza e i servizi sul territorio, che garantiscono risultati post-vendita affidabili. Sul fronte B2B, i grandi ordini bloccano volumi e prezzi per lunghi periodi, il che supporta la programmazione della produzione e la pianificazione delle scorte senza frequenti revisioni dei prezzi.
Gli Style Studios di CERA a Kochi e in altre città dimostrano come gli showroom non servano solo ai clienti al dettaglio, ma anche alle comunità di professionisti che desiderano esaminare progetti completi per l'intera stanza e la relativa documentazione in un unico luogo prima di finalizzare le specifiche. Anche i nuovi operatori globali come Moen stanno optando per gli Experience Center che integrano le reti multimarca esistenti, il che indica un ecosistema in maturazione in cui gli acquirenti si aspettano una selezione coinvolgente e un servizio solido. Il mercato indiano degli accessori per il bagno beneficia di questi percorsi paralleli perché sia la vendita al dettaglio che i progetti contribuiscono a sviluppare una conoscenza approfondita della categoria, che poi sostiene i cicli di sostituzione e aggiornamento nel corso degli anni anziché dei trimestri. Nel 2026, l'equilibrio tra i canali continuerà a pendere verso modelli che combinano consulenza di progettazione, conformità alle normative e qualità di installazione garantita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'India occidentale rappresentava il 30.23% del mercato indiano degli accessori per il bagno, grazie alla riqualificazione dei grattacieli di Mumbai e ai distretti produttivi del Gujarat che alimentano basi produttive organizzate e non organizzate. Si prevede che l'India meridionale guiderà la crescita regionale con un CAGR del 7.82% fino al 2031, grazie al programma di sviluppo residenziale di lusso di Bengaluru e alla solida attività commerciale e alberghiera di Chennai, Hyderabad e Kochi. L'India settentrionale rimane un importante centro di domanda tra Delhi-NCR e Uttar Pradesh, dove le approvazioni e i completamenti del programma PMAY-Urban sostengono i volumi di rubinetteria e docce, insieme alla domanda di fascia alta a Gurugram e Noida. L'India orientale e nord-orientale detengono una quota minore, ma mostrano una crescente domanda trainata dal settore alberghiero, soprattutto a Guwahati, che ospita progetti integrati di assistenza sanitaria e alberghiera che richiedono rubinetteria di marca a basso flusso per le aree destinate agli ospiti, ai pazienti e agli spazi comuni. Queste differenze regionali mantengono diversificati i modelli di approvvigionamento nel mercato indiano degli accessori per il bagno nel 2026, poiché i flussi di capitale sono diretti sia verso il settore residenziale che verso quello commerciale.
Nell'India occidentale, il consolidamento degli sviluppatori e gli standard di marca nei progetti commerciali supportano una domanda costante di sistemi doccia certificati, cassette di scarico a incasso e rubinetteria senza contatto per aree pubbliche, favorendo i marchi affermati con una solida copertura di assistenza. La leadership dell'India meridionale in termini di progetti alberghieri e l'espansione degli uffici trainata dalla tecnologia creano economie di scala per gli acquisti basati su progetti, che possono bloccare gli ordini per più proprietà nella stessa città, migliorando l'affidabilità delle previsioni per i fornitori. Il profilo della domanda nell'India settentrionale comprende aree residenziali di lusso che prediligono finiture coordinate, mentre i volumi legati al PMAY continuano a supportare le fasce di prezzo più basse per rubinetti e docce che si concentrano su funzionalità e conformità alle normative. L'India orientale e nord-orientale stanno sfruttando i miglioramenti della connettività che attraggono marchi alberghieri e progetti sanitari, che insieme aumentano la quota di rubinetteria senza contatto e installazioni a basso flusso nelle specifiche di progetto.
La presenza di sviluppatori e negozi monomarca si sta espandendo più rapidamente in un sottoinsieme di città di secondo livello, dove Lixil e altri stanno creando punti di presenza che riducono le difficoltà di selezione e accelerano i cicli di consegna. Il passaggio a specifiche allineate a IGBC e BIS inizia negli edifici pubblici e commerciali delle principali aree metropolitane e si irradia poi alle ristrutturazioni residenziali man mano che gli installatori acquisiscono fiducia nei prodotti certificati utilizzati nei grandi progetti. Il mercato indiano degli accessori per il bagno beneficia del fatto che un numero crescente di comuni e agenzie statali integra i requisiti di basso flusso nei documenti di gara, creando uniformità nei criteri di valutazione e premiando i fornitori con un'ampia copertura di certificazioni. Queste tendenze indicano una persistente asimmetria regionale, ma l'effetto combinato è un movimento nazionale verso appalti basati sulle prestazioni entro il 2026.
Panorama competitivo
Il mercato indiano degli accessori per il bagno è moderatamente concentrato nel segmento organizzato, dove i marchi leader mantengono un posizionamento premium attraverso negozi esclusivi, referenze di progetto e un ampio portafoglio di certificazioni che soddisfano i criteri BIS e IGBC. L'aumento della capacità produttiva e gli investimenti nell'assemblaggio locale confermano l'impegno a lungo termine, tra cui l'automazione dei processi e l'espansione della produzione di accessori di Roca nel Tamil Nadu per un valore di 400 crore di rupie (48.2 milioni di dollari) e il piano di Hansgrohe di ampliare le linee di assemblaggio entro la fine del decennio per supportare consegne più rapide e una più ampia copertura di prodotti. Nuovi operatori globali, come la collaborazione di Moen con Bathline Acquaviva e l'apertura di un Experience Center a Nuova Delhi, sottolineano la fiducia nella capacità dell'India di assorbire un'offerta di accessori premium e intelligenti con un solido supporto di vendita al dettaglio e installazione. Queste iniziative si basano su un crescente settore dell'ospitalità e sulle riforme per l'efficienza idrica municipale che, insieme, mantengono una sana visibilità della domanda fino al 2031.
Le opportunità di miglioramento si manifestano soprattutto nei cicli di ammodernamento di immobili commerciali di Classe A ed edifici pubblici, dove gli impianti preesistenti possono essere sostituiti con sanitari certificati BIS e conformi agli standard IGBC, consentendo di ottenere risparmi idrici misurabili e risultati di conformità. Fornitori organizzati con gamme complete e reti di installatori qualificati possono eseguire sostituzioni rapide con tempistiche prevedibili e documentazione sui risparmi idrici, riducendo il rischio operativo per i proprietari degli immobili. Nel settore alberghiero, la gestione di più strutture aiuta i marchi a negoziare contratti triennali di fornitura e assistenza che standardizzano i bagni tra i diversi progetti e accelerano i cicli di manutenzione post-apertura. I fornitori che integrano componenti predisposti per l'IoT in rubinetti e docce si preparano per i futuri obblighi di ammodernamento e per le preferenze di manutenzione basate sull'analisi dei dati, in particolare negli edifici commerciali e alberghieri ad alta occupazione.
Le strategie adottate mostrano un andamento parallelo nella parte alta e media della piramide dei prezzi, dove le aziende consolidate proteggono i margini premium con collezioni dal design innovativo ed espandono la propria portata con pacchetti di fascia media accuratamente selezionati, che pongono l'accento sulla conformità alle normative e sulla garanzia di un servizio impeccabile. Le reti di vendita al dettaglio e gli Experience Center fungono anche da laboratori di design e centri di formazione per gli installatori, migliorando la qualità delle finiture e riducendo i problemi post-installazione per gli utenti finali. Parallelamente agli accessori per il bagno, anche i sanitari e i lavelli da cucina stanno attirando investimenti in capacità produttiva, come dimostra il programma di Carysil da 500 crore di rupie (60.2 milioni di dollari) per incrementare la produzione, a supporto di soluzioni integrate per la casa che condividono i canali di distribuzione e installazione con le categorie di accessori per il bagno. Nel 2026, queste strategie manterranno il mercato indiano degli accessori per il bagno competitivo e orientato all'innovazione, rafforzando al contempo i vantaggi competitivi in termini di conformità e servizio, elementi cruciali per una crescita trainata dalle gare d'appalto.
Leader del settore degli accessori per il bagno in India
Gruppo Jaquar
Sanitari CERA
Hidware
Roca Parryware
Grohe India
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: A Kochi, CERA Sanitaryware ha inaugurato il centro espositivo CERA Style Studio, di proprietà dell'azienda, che presenta sanitari e soluzioni per il bagno di lusso come Senator e CERA Luxe.
- Marzo 2026: Hansgrohe India ha annunciato l'intenzione di sestuplicare la capacità delle proprie linee di assemblaggio entro il 2030, con un raddoppio previsto nel 2026 rispetto all'anno precedente. Una nuova iniziativa per l'approvvigionamento diretto di materie prime, componenti e prodotti finiti a livello globale dovrebbe iniziare entro aprile 2026, migliorando l'efficienza e la capacità di risposta al mercato. Questo investimento riflette l'ambizione di Hansgrohe di diventare una delle prime cinque filiali globali del gruppo.
Ambito del rapporto sul mercato degli accessori per il bagno in India
Il mercato indiano degli accessori per il bagno comprende una vasta gamma di sanitari e rubinetteria progettati per migliorare la funzionalità, l'igiene e l'estetica dei bagni residenziali e commerciali.
Il mercato indiano degli accessori per il bagno è segmentato per tipologia di prodotto, tipologia di mercato, fascia di prezzo, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in rubinetti, soffioni e sistemi doccia, vasche da bagno e altri accessori e raccordi per il bagno. Per tipologia di mercato, il mercato è segmentato in segmenti organizzati e non organizzati. Per fascia di prezzo, il mercato è segmentato in categorie economiche, di fascia media e premium. Per utente finale, il mercato è segmentato in settori residenziali e commerciali. Per canale di distribuzione, il mercato è segmentato in B2C e B2B (vendite dirette e per progetti). Il segmento B2C è ulteriormente suddiviso in negozi multimarca, negozi monomarca, online e altri canali di distribuzione. Per area geografica (India), il mercato è segmentato in India settentrionale, India meridionale, India occidentale e India orientale e nord-orientale. Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Rubinetti |
| Soffioni e sistemi doccia |
| Vasche da bagno |
| Altri accessori e complementi per il bagno |
Per tipo di mercato
| Organizzato |
| Non organizzato |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C | Negozi multimarca |
| Negozi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| B2B (Vendite dirette e a progetto) |
Per regione (India)
| India del Nord |
| India meridionale |
| West India |
| India orientale e nord-orientale |
| Per tipo di prodotto | Rubinetti | |
| Soffioni e sistemi doccia | ||
| Vasche da bagno | ||
| Altri accessori e complementi per il bagno | ||
| Per tipo di mercato | Organizzato | |
| Non organizzato | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C | Negozi multimarca |
| Negozi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B (Vendite dirette e a progetto) | ||
| Per regione (India) | India del Nord | |
| India meridionale | ||
| West India | ||
| India orientale e nord-orientale | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive al 2031 per il mercato indiano degli accessori per il bagno?
Si prevede che il mercato indiano degli accessori per il bagno crescerà da 11.49 miliardi di dollari nel 2025 a 12.36 miliardi di dollari nel 2026, raggiungendo i 17.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.8% nel periodo 2026-2031.
Quali categorie di prodotti guideranno la crescita del mercato indiano degli accessori per il bagno nel 2026?
I rubinetti detengono la quota maggiore, pari al 36.45%, mentre si prevede che vasche da bagno e accessori per spa cresceranno più rapidamente, con un aumento del 7.34% entro il 2031, grazie alla diffusione di ristrutturazioni incentrate sul benessere e all'adozione di standard alberghieri più elevati.
In che modo i codici edilizi ecocompatibili e le classificazioni a stelle BIS influenzano le specifiche degli accessori per il bagno in India?
I crediti IGBC e GRIHA premiano il risparmio idrico misurabile, mentre la norma BIS IS 17650 stabilisce soglie di flusso con classificazione a stelle che incentivano i progetti verso rubinetti e docce a basso flusso, standardizzando le specifiche negli edifici pubblici e commerciali.
Quali canali di vendita di accessori per il bagno in India registreranno la crescita più rapida nel 2026?
Nel 2025, il segmento B2C ha mantenuto la quota maggiore, pari al 74.23%, mentre si prevede che le vendite B2B cresceranno a un tasso annuo composto dell'8.72% fino al 2031, grazie alla tendenza degli sviluppatori a includere pacchetti di servizi conformi alle normative per hotel, uffici e strutture pubbliche.
Quali regioni mostreranno la maggiore crescita nel settore degli accessori per il bagno in India fino al 2031?
L'India occidentale detiene la quota maggiore del mercato con il 30.23% dei ricavi previsti per il 2025, mentre si prevede che l'India meridionale guiderà la crescita con un CAGR del 7.82% fino al 2031, grazie ai progetti di edilizia residenziale e alberghiera di lusso in fase di sviluppo a Bengaluru, Chennai, Hyderabad e Kochi.
Quali rischi possono incidere sui margini di profitto nel mercato indiano degli accessori per il bagno?
La volatilità dell'ottone e dei prodotti chimici per la galvanizzazione, insieme ai costi di conformità per i requisiti di galvanizzazione e di efficienza idrica, può comprimere i margini nelle fasce di prezzo più elevate quando il trasferimento dei prezzi è limitato.


