

Dimensioni e quota del mercato indiano degli alimenti per bambini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
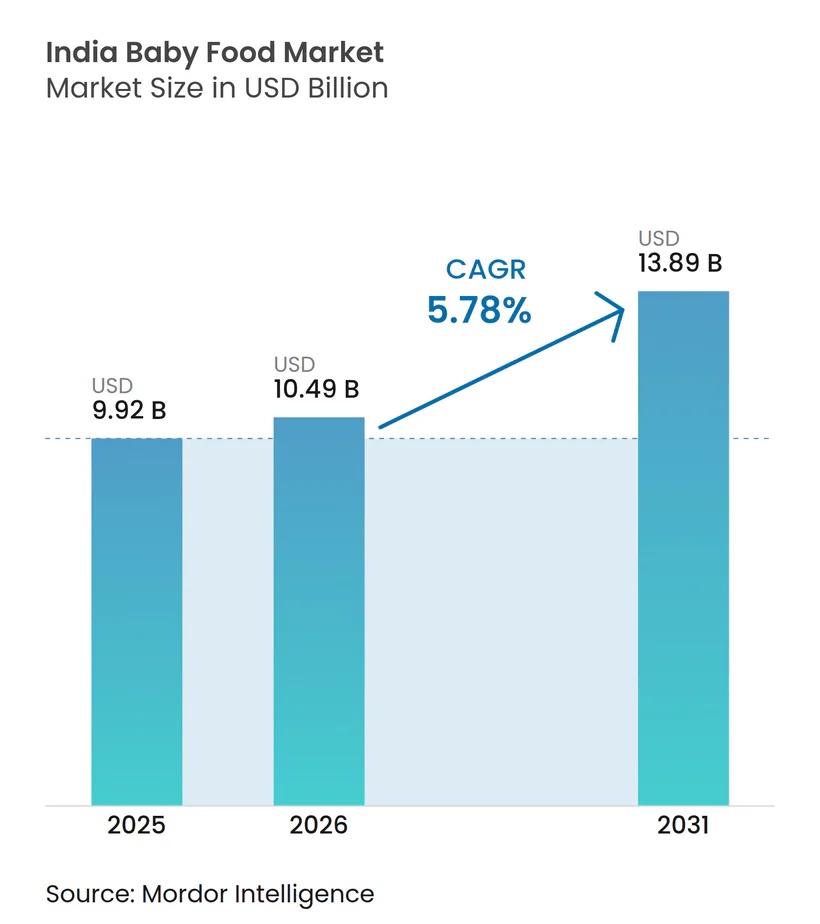
| Dimensione del mercato (2026) | 10.49 miliardo di dollari |
| Dimensione del mercato (2031) | 13.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.78% CAGR |
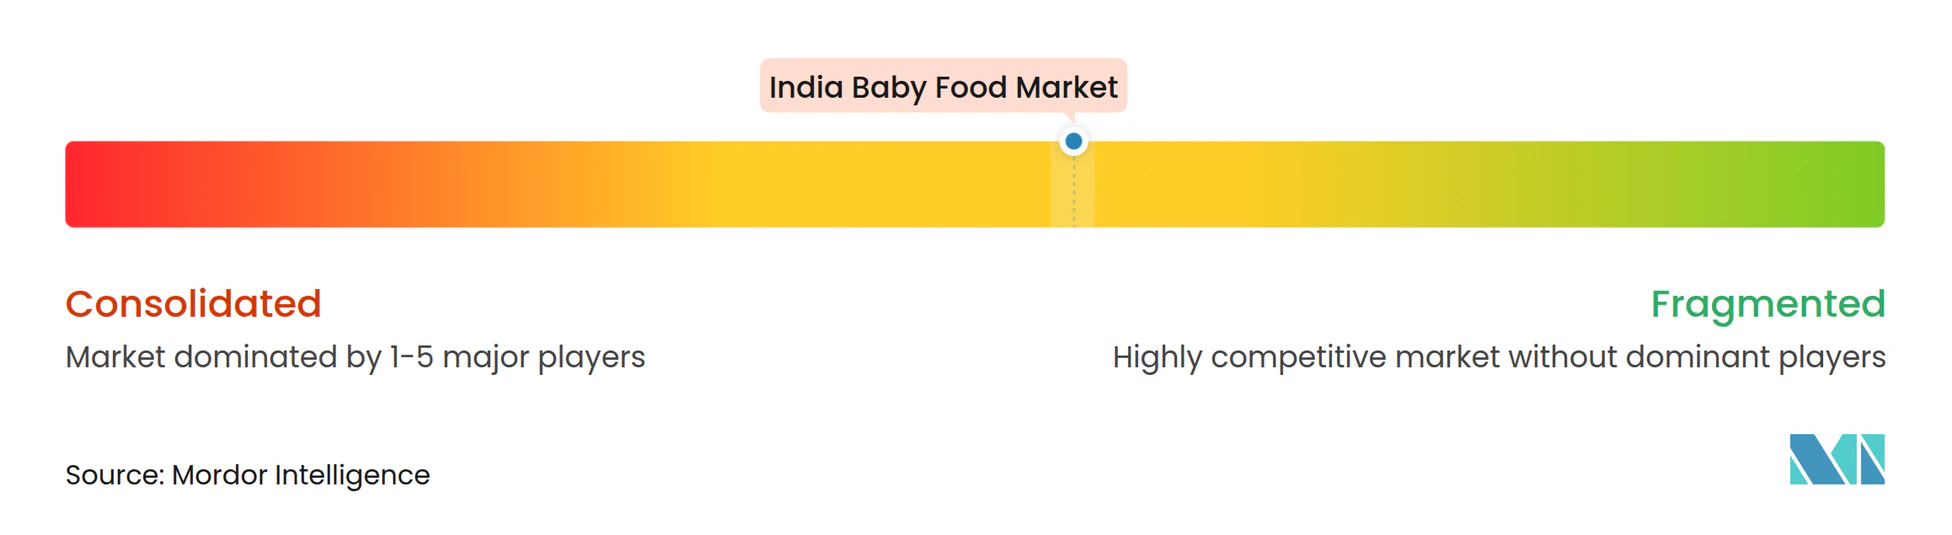
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato indiano degli alimenti per l'infanzia di Mordor Intelligence
Il mercato indiano degli alimenti per l'infanzia aveva un valore di 9.92 miliardi di dollari nel 2025 e si prevede che crescerà da 10.49 miliardi di dollari nel 2026 a 13.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.78% durante il periodo di previsione (2026-2031). Questa traiettoria di crescita riflette la convergenza di cambiamenti demografici, l'evoluzione delle preferenze dei genitori e le innovazioni tecnologiche nell'alimentazione infantile. La resilienza del mercato deriva dalla sua natura essenziale, tuttavia la sua espansione è sempre più guidata dalle tendenze di premiumizzazione e dai progressi scientifici nella composizione delle formule, piuttosto che dalla sola crescita dei volumi. Il posizionamento premium degli oligosaccaridi del latte umano (HMO) sta facendo aumentare i prezzi medi di vendita, poiché i genitori privilegiano i benefici immunologici clinicamente validati. La combinazione di una crescente popolazione di nascite nelle aree urbane dell'Asia-Pacifico, un rinnovato slancio della fertilità negli Stati Uniti e miglioramenti scientifici nella composizione delle formule sta guidando il valore piuttosto che i semplici aumenti di volume. Gli abbonamenti all'e-commerce migliorano la disponibilità dei prodotti per le famiglie con poco tempo a disposizione, mentre gli investimenti in imballaggi asettici ampliano l'adozione di formati pronti all'uso. Tuttavia, il ritmo di crescita è moderato dalla forte adesione culturale all'allattamento al seno, dalla frammentazione delle normative sulla sicurezza alimentare e dalle strozzature della catena del freddo in alcune zone dell'Africa e del Sud-Est asiatico.
Punti chiave del rapporto
- Per tipologia di prodotto, il latte in polvere ha dominato la classifica con una quota di fatturato del 44.78% nel 2025; gli alimenti pronti per l'infanzia stanno crescendo a un CAGR dell'7.98% fino al 2031.
- Per categoria, nel 85.12 il segmento convenzionale deteneva l'2025% della quota di mercato degli alimenti per l'infanzia, mentre si prevede che il segmento biologico crescerà a un CAGR del 7.05% entro il 2031.
- In base al formato del prodotto, nel 59.48 la polvere ha rappresentato il 2025% della quota di mercato degli alimenti per l'infanzia, mentre il concentrato liquido è destinato a crescere a un CAGR del 6.9% nello stesso periodo.
- Per fascia d'età, i prodotti da 0 a 6 mesi hanno rappresentato il 40.25% della domanda nel 2025 e si prevede che la fascia da 6 a 12 mesi registrerà un CAGR del 7.1% entro il 2031.
- Per canale di distribuzione, i supermercati/ipermercati hanno contribuito per il 37.21% alle vendite del 2025; la vendita al dettaglio online sta crescendo a un CAGR del 7.02%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alimenti per bambini in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei tassi di natalità stimola la crescita del mercato degli alimenti per l'infanzia | + 0.8% | Core APAC (Asia-Pacifico), ricadute su MEA, guadagni selettivi in Nord America | Medio termine (2-4 anni) |
| Il segmento degli alimenti per bambini premium si espande tra le famiglie benestanti | + 1.2% | Globale, con concentrazione in Nord America, UE e APAC urbano | A breve termine (≤ 2 anni) |
| L'arricchimento con oligosaccaridi migliora i benefici immunitari nel latte artificiale | + 0.9% | Globale, guidato dalle approvazioni normative del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Le opzioni di alimenti per bambini a base vegetale soddisfano le esigenze dei consumatori attenti alla salute | + 0.7% | Nord America e UE primarie, emergenti nell'area urbana APAC | Medio termine (2-4 anni) |
| I formati di alimenti per bambini pronti da mangiare soddisfano le esigenze dello stile di vita moderno | + 1.1% | Globale, più forte nei centri urbani di tutte le regioni | A breve termine (≤ 2 anni) |
| La crescita dell'e-commerce migliora l'accesso ai prodotti alimentari per bambini | + 0.6% | Globale, con adozione accelerata in APAC e MEA (Medio Oriente e Africa) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei tassi di natalità stimola la crescita del mercato degli alimenti per l'infanzia
Lo slancio demografico fornisce un supporto fondamentale all'espansione del mercato, ma la relazione tra tassi di natalità e consumo di alimenti commerciali per l'infanzia rivela modelli regionali sfumati. Gli Stati Uniti hanno registrato un aumento dell'1% dei tassi di natalità nel 2024, invertendo un declino pluriennale e creando una rinnovata domanda di prodotti per l'alimentazione infantile. [1]Fonte: CDC (Centers for Disease Control and Prevention), "Tassi di natalità nel 2024", cdc.govTuttavia, questo dividendo demografico varia significativamente a seconda delle aree geografiche, con mercati europei come Germania e Francia che continuano a subire pressioni sui tassi di fertilità nonostante le politiche familiari di supporto. L'implicazione strategica si estende oltre la crescita demografica pura e semplice, fino a comprendere i tassi di urbanizzazione, poiché le famiglie urbane dimostrano una maggiore propensione all'adozione di alimenti commerciali per l'infanzia rispetto alle controparti rurali. Questa intersezione demografica-geografica crea opportunità di crescita mirate per i produttori disposti a investire in reti di distribuzione localizzate e formulazioni di prodotto culturalmente appropriate.
Il segmento degli alimenti per bambini premium si espande tra le famiglie benestanti
I segmenti di consumatori benestanti stanno guidando la crescita del valore di mercato attraverso la disponibilità a pagare prezzi elevati per i benefici percepiti per la salute e le caratteristiche di praticità. Il rapporto Deloitte 2024 India FMCG ha rivelato che il 67% dei consumatori urbani si dichiara disposto a pagare prezzi elevati per prodotti per la nutrizione infantile incentrati sulla salute, con opzioni biologiche e arricchite che registrano prezzi superiori del 30-50% rispetto alle alternative convenzionali. Questa tendenza alla premiumizzazione si estende oltre la certificazione biologica per comprendere ingredienti funzionali, formulazioni specializzate e imballaggi sostenibili. La sfida strategica per i produttori risiede nel bilanciare il posizionamento premium con l'accessibilità, poiché un'eccessiva differenziazione dei prezzi rischia di creare una segmentazione del mercato che limita i tassi di penetrazione complessivi. Le ricerche di mercato indicano che i produttori stanno rispondendo introducendo prodotti premium di fascia media che incorporano caratteristiche premium selezionate, pur mantenendo prezzi più moderati. I sondaggi sui consumatori dimostrano che la fiducia nel marchio e la convalida clinica delle dichiarazioni sulla salute rimangono fattori cruciali nella disponibilità dei genitori a pagare prezzi elevati, con l'82% degli intervistati che cita le prove scientifiche come criterio di acquisto chiave.
L'arricchimento con oligosaccaridi migliora i benefici immunitari nel latte artificiale
I progressi scientifici nella ricerca sugli oligosaccaridi del latte umano (HMO) stanno rivoluzionando la composizione delle formule e creando opportunità di differenziazione competitiva. Studi clinici pubblicati nel 2024 hanno dimostrato che l'integrazione di 2'-fucosillattosio (2'-FL) nelle formule per lattanti riduce significativamente i tassi di infezione e supporta lo sviluppo del sistema immunitario in modo paragonabile ai benefici dell'allattamento al seno. Abbott, Nestlé e altri importanti produttori hanno accelerato l'integrazione degli HMO nei loro portafogli prodotti, con alcune formule premium che ora contengono più tipi di HMO. Il processo di approvazione normativa per i nuovi composti HMO crea temporanei fossati competitivi per i primi utilizzatori, tuttavia la scienza di base suggerisce che l'arricchimento degli HMO diventerà una pratica standard piuttosto che un elemento di differenziazione premium entro il periodo di previsione. Gli istituti di ricerca e i produttori di formule stanno investendo molto nell'identificazione e nella sintesi di ulteriori composti HMO che potrebbero migliorare ulteriormente la nutrizione infantile e la protezione immunitaria. La crescente mole di prove a sostegno dei benefici degli HMO ha spinto gli enti regolatori di tutto il mondo a semplificare i processi di approvazione per i prodotti di latte artificiale arricchiti con HMO.
Le opzioni di alimenti per bambini a base vegetale soddisfano le esigenze dei consumatori attenti alla salute
La consapevolezza ambientale e le preferenze alimentari stanno guidando l'innovazione nell'alimentazione infantile a base vegetale, sebbene gli ostacoli normativi e i requisiti di completezza nutrizionale ne limitino la rapida penetrazione sul mercato. Danone ha lanciato una formula a base di proteine vegetali e latticini nei mercati europei nel 2024, rivolgendosi ai genitori che cercano un impatto ambientale ridotto senza compromettere l'adeguatezza nutrizionale. L'azienda australiana Sprout Organic ha ampliato il suo portafoglio di alimenti per l'infanzia a base vegetale, sebbene i quadri normativi nella maggior parte delle giurisdizioni richiedano un'ampia convalida clinica per le alternative alle formule vegetali. L'opportunità strategica risiede negli alimenti complementari e nei prodotti per lo svezzamento, dove le barriere normative sono inferiori, consentendo ai produttori di stabilire credenziali a base vegetale prima di affrontare i segmenti di mercato delle formule. Le aziende stanno investendo in modo significativo in ricerca e sviluppo per superare le sfide tecniche legate all'abbinamento del profilo nutrizionale del latte materno con ingredienti di origine vegetale. Le ricerche di mercato indicano che i genitori sono sempre più disposti a pagare prezzi più elevati per prodotti per l'alimentazione infantile ecosostenibili che mantengano standard nutrizionali ottimali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le pratiche tradizionali dell'allattamento al seno influenzano la crescita e lo sviluppo del mercato | -1.4% | Impatto globale più forte nelle regioni in via di sviluppo e nelle aree rurali | A lungo termine (≥ 4 anni) |
| Gli standard regionali di sicurezza alimentare creano un ambiente normativo complesso | -0.8% | Globale, con intensità variabile nelle diverse giurisdizioni regolamentari | Medio termine (2-4 anni) |
| Le sfide infrastrutturali di stoccaggio e refrigerazione influenzano la distribuzione del mercato | -0.6% | Principalmente mercati in via di sviluppo in APAC, MEA e America Latina | A lungo termine (≥ 4 anni) |
| I mercati rurali mostrano una bassa adozione di alimenti confezionati per bambini | -0.9% | Aree rurali globali, concentrate nelle regioni APAC e MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le pratiche tradizionali dell'allattamento al seno influenzano la crescita e lo sviluppo del mercato
Le preferenze culturali per l'allattamento al seno, supportate dalle raccomandazioni dell'OMS e dalla promozione della salute, creano vincoli fondamentali all'espansione del mercato degli alimenti commerciali per l'infanzia. Le linee guida dell'OMS enfatizzano l'allattamento esclusivo al seno per i primi sei mesi, continuando l'allattamento al seno insieme ad alimenti complementari fino ai 24 mesi o oltre. [2]Fonte: OMS (Organizzazione Mondiale della Sanità), "Alimentazione del neonato e del bambino piccolo", who.intRicerche pubblicate nei paesi in via di sviluppo indicano che le pratiche alimentari tradizionali rimangono profondamente radicate nelle norme culturali, con l'adozione di alimenti commerciali per l'infanzia che avviene principalmente nelle famiglie urbane, istruite e ad alto reddito. Questa resistenza culturale si estende oltre le decisioni alimentari iniziali, fino a comprendere lo scetticismo nei confronti degli alimenti trasformati e la preferenza per i pasti preparati in casa. La sfida strategica per i produttori consiste nel posizionare i prodotti come complementari all'allattamento al seno piuttosto che come opzioni sostitutive, il che richiede approcci di marketing attenti e il coinvolgimento degli operatori sanitari.
Gli standard regionali di sicurezza alimentare creano un ambiente normativo complesso
Quadri normativi divergenti tra le diverse giurisdizioni creano costi di conformità e barriere all'ingresso nel mercato che limitano la crescita del settore e la velocità dell'innovazione. La complessità si estende dai processi di approvazione degli ingredienti ai requisiti di etichettatura, agli standard di produzione e alle procedure di importazione/esportazione. Le normative FDA negli Stati Uniti richiedono un'ampia convalida clinica per i nuovi ingredienti delle formule, mentre gli standard FSSAI in India enfatizzano diversi parametri nutrizionali e requisiti di approvvigionamento locale. [3]Fonte: FSSAI, "Parametri nutrizionali e requisiti di approvvigionamento locale", fssai.gov.inQueste variazioni normative costringono i produttori a mantenere molteplici formulazioni di prodotto e sistemi di conformità, aumentando la complessità operativa e riducendo le economie di scala. Il frammentato panorama normativo ritarda inoltre l'adozione dell'innovazione, poiché le aziende devono destreggiarsi tra processi di approvazione sequenziali nei mercati chiave.
Analisi del segmento
Per tipo di prodotto: l'innovazione della formula guida l'evoluzione del mercato
Il latte in polvere mantiene la sua posizione dominante con una quota di mercato del 44.78% nel 2025, a testimonianza del suo ruolo essenziale nell'alimentazione infantile, ma gli alimenti per neonati pronti all'uso si affermano come il segmento in più rapida crescita con un CAGR dell'7.98% fino al 2031. Questo differenziale di crescita illustra l'evoluzione del mercato verso soluzioni pratiche che affrontano le sfide della genitorialità moderna. I formati pronti all'uso eliminano gli errori di preparazione e i rischi di contaminazione, offrendo al contempo vantaggi in termini di controllo delle porzioni, apprezzati dai genitori attenti alla salute. Le prove cliniche a supporto dell'arricchimento con HMO hanno rafforzato la credibilità scientifica del latte in polvere, con i principali produttori che investono massicciamente in formulazioni supportate dalla ricerca che offrono prezzi premium.
Gli alimenti disidratati per l'infanzia soddisfano esigenze dietetiche e di conservazione specifiche, in particolare nelle regioni con infrastrutture di refrigerazione limitate, mentre gli altri tipi di prodotto comprendono categorie emergenti come alternative vegetali e formulazioni terapeutiche specializzate. Il passaggio strategico verso ingredienti funzionali e nutrizione personalizzata crea opportunità di differenziazione dei prodotti oltre le categorie tradizionali. L'introduzione da parte di Abbott di formule arricchite con HMO e le miscele di proteine vegetali e lattiero-casearie di Danone esemplificano come i produttori si stiano espandendo oltre i confini dei prodotti convenzionali per soddisfare le preferenze in continua evoluzione dei consumatori.
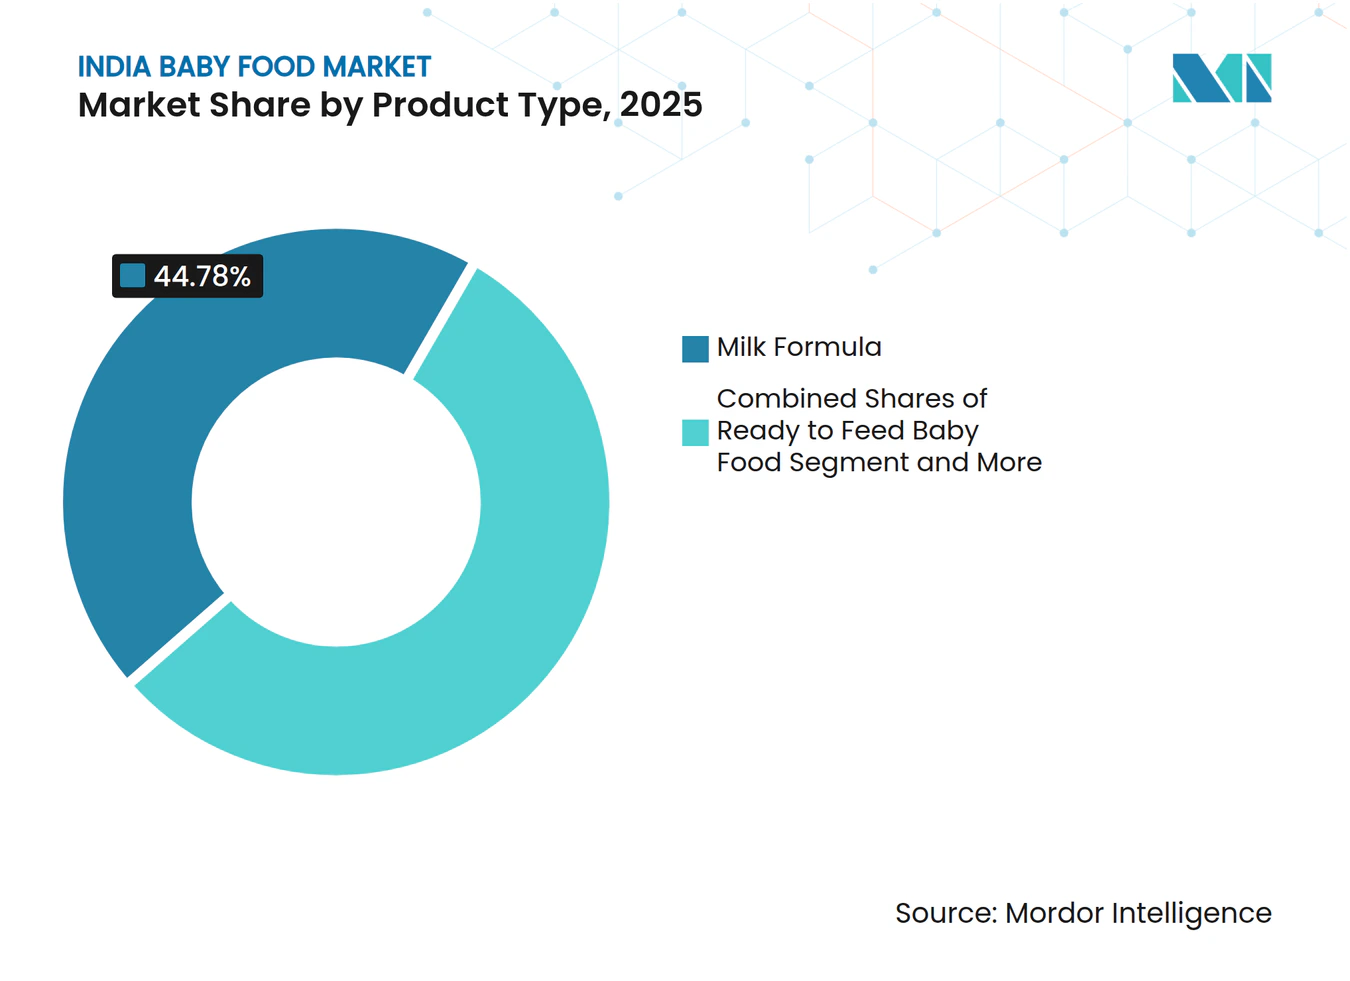
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: L'accelerazione organica rimodella le dinamiche del mercato
La categoria dei prodotti convenzionali detiene una quota di mercato dell'85.12% nel 2025, dimostrando la sua continua rilevanza per i consumatori attenti al prezzo, mentre i prodotti biologici accelerano a un CAGR del 7.05%, trainati dalle famiglie benestanti che danno priorità ai benefici percepiti per la salute e alle considerazioni ambientali. Questa disparità di crescita riflette una crescente segmentazione del mercato, in cui i prodotti biologici di fascia alta acquisiscono un valore sproporzionato nonostante una quota di volume limitata. I requisiti di certificazione biologica creano complessità nella catena di approvvigionamento e strutture di costo che supportano margini più elevati, tuttavia gli standard normativi variano significativamente tra le giurisdizioni, complicando le strategie di prodotto globali.
Le ricerche sui consumatori indicano che l'acquisto di alimenti biologici per l'infanzia rappresenta spesso una decisione di passaggio verso un'adozione più ampia del biologico a livello familiare, creando un valore strategico che va oltre le vendite immediate della categoria. La sfida risiede nella scalabilità dell'approvvigionamento di ingredienti biologici, poiché la crescita della domanda supera la capacità dell'agricoltura biologica certificata in molte regioni. I produttori stanno investendo in programmi di integrazione verticale e sviluppo dei fornitori per garantire la fornitura di ingredienti biologici, mantenendo al contempo standard qualitativi e competitività sui costi.
Per formato del prodotto: la praticità dei liquidi guadagna slancio
Il formato in polvere mantiene la sua posizione dominante con una quota di mercato del 59.48% nel 2025, beneficiando di efficienza dei costi, maggiore durata di conservazione e vantaggi in termini di trasporto, mentre il concentrato liquido accelera a un CAGR del 6.9%, poiché le preferenze per la praticità rimodellano le decisioni di acquisto. La leadership di mercato del formato in polvere riflette i suoi vantaggi pratici per l'acquisto e lo stoccaggio all'ingrosso, particolarmente importanti per le famiglie con più figli o con una frequenza di spesa limitata. Tuttavia, i formati liquidi eliminano le fasi di preparazione e riducono i rischi di contaminazione, risultando attraenti per i genitori con tempi di consegna ridotti e per i segmenti di mercato premium.
La preferenza per il formato varia significativamente in base all'area geografica e al livello di reddito, con i formati liquidi che raggiungono una maggiore penetrazione nei mercati sviluppati, dove i prezzi più convenienti sono accettabili. L'innovazione nel packaging dei formati liquidi, comprese le tecnologie a lunga conservazione e il confezionamento a porzioni controllate, affronta i limiti tradizionali mantenendo al contempo l'integrità nutrizionale. Gli investimenti produttivi in impianti di lavorazione e confezionamento asettici consentono l'espansione del formato liquido, sebbene i requisiti di capitale favoriscano i produttori più grandi con vantaggi di scala.
Per fascia d'età: i primi mesi guidano il volume, lo svezzamento accelera la crescita
Il segmento 0-6 mesi raggiungerà una quota di mercato del 40.25% nel 2025, a dimostrazione dell'importanza cruciale dell'alimentazione infantile precoce, mentre il segmento 6-12 mesi crescerà più rapidamente, con un CAGR del 7.1%, grazie all'innovazione negli alimenti per lo svezzamento che amplia le opportunità di mercato. Questa segmentazione basata sull'età rivela esigenze nutrizionali e modelli di consumo distinti, che i produttori soddisfano attraverso formulazioni e formati di confezionamento specializzati. Il segmento dei primi mesi è costituito principalmente da prodotti in formula con requisiti normativi rigorosi e limitate opportunità di differenziazione, oltre agli ingredienti funzionali.
I segmenti in età di svezzamento beneficiano di una maggiore varietà di prodotti e di un potenziale di innovazione, tra cui la progressione della consistenza, l'introduzione del sapore e le opportunità di adattamento culturale. I segmenti 12-24 mesi e 24-36 mesi rappresentano periodi di transizione in cui i prodotti commerciali competono direttamente con gli alimenti preparati in casa, richiedendo proposte di valore che enfatizzino praticità, nutrizione e sicurezza. Quadri normativi come le linee guida FSSAI per l'alimentazione complementare creano requisiti di standardizzazione, consentendo al contempo l'innovazione nei formati di somministrazione e nelle combinazioni di ingredienti.
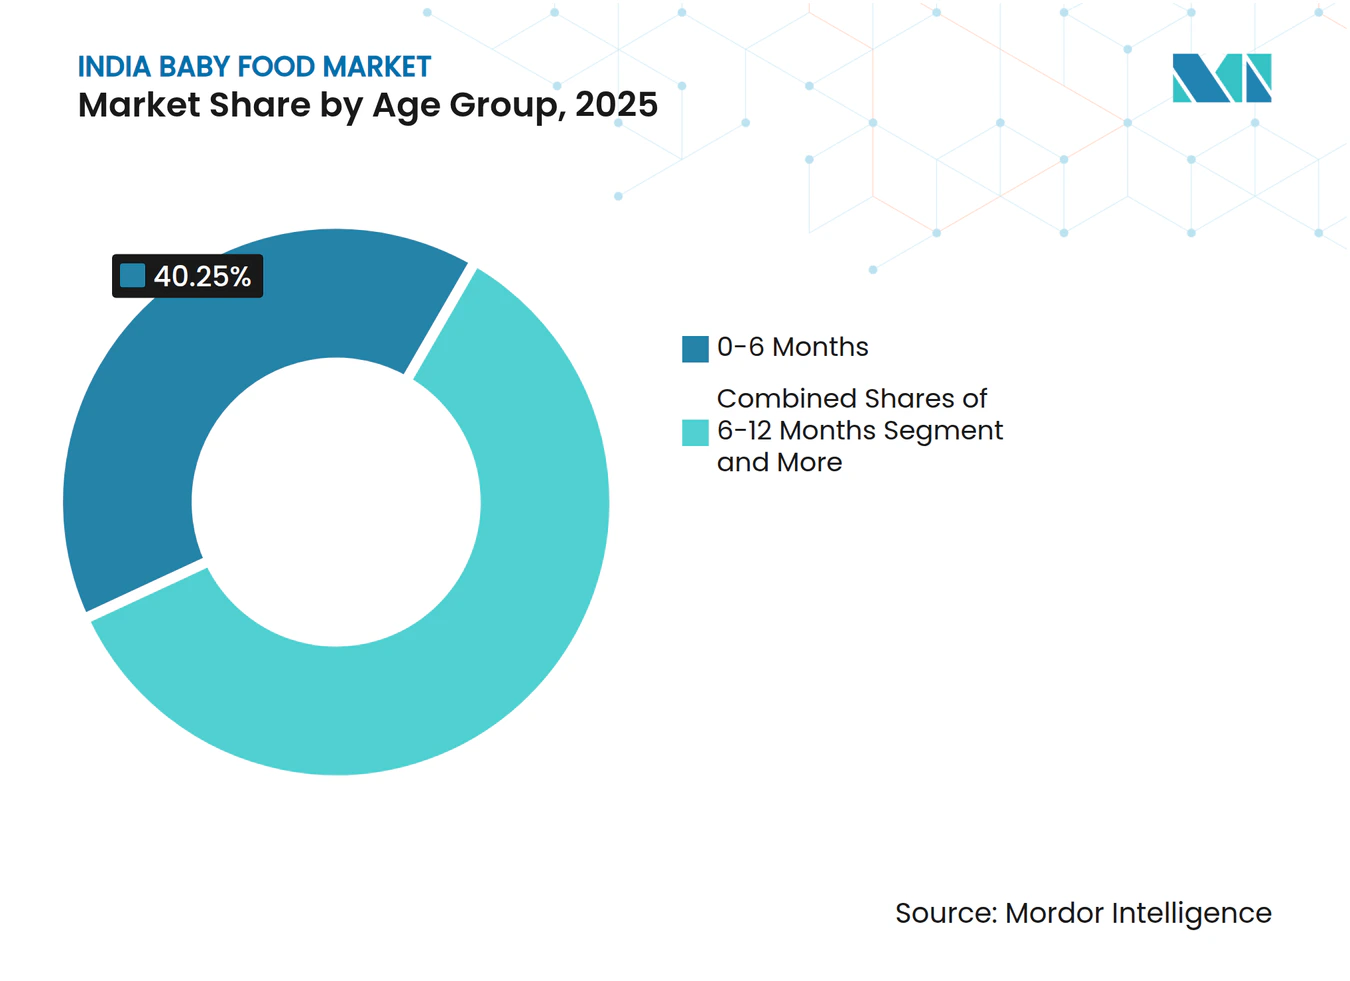
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale rimodella il commercio al dettaglio
Supermercati/ipermercati mantengono una quota di mercato del 37.21% nel 2025, sfruttando la loro ampia portata e un ambiente di vendita al dettaglio affidabile, ma il commercio online accelera a un CAGR del 7.02%, poiché il commercio digitale trasforma i comportamenti di acquisto degli alimenti per l'infanzia. I canali di vendita al dettaglio tradizionali beneficiano della disponibilità immediata dei prodotti e delle opportunità di consulenza di persona, particolarmente importanti per i neo-genitori in cerca di guida e rassicurazione. Tuttavia, le piattaforme online consentono servizi di abbonamento, sconti sugli acquisti all'ingrosso e accesso a prodotti specializzati non disponibili nei negozi fisici.
Le farmacie svolgono ruoli specializzati nella distribuzione di formule, in particolare per prodotti terapeutici e ipoallergenici che richiedono la consulenza di un professionista sanitario. I minimarket soddisfano esigenze immediate e acquisti di emergenza, sebbene il loro spazio limitato sugli scaffali limiti la varietà di prodotti. La sfida strategica per i produttori consiste nell'ottimizzare il mix di canali per bilanciare portata, margini e posizionamento del marchio, adattandosi al contempo alle mutevoli preferenze di acquisto dei consumatori. La crescita dell'e-commerce crea opportunità di vendita diretta al consumatore che aggirano i margini del commercio al dettaglio tradizionale, consentendo al contempo la raccolta di dati e approcci di marketing personalizzati.
Analisi geografica
Le dinamiche del mercato regionale riflettono l'intersezione di tendenze demografiche, sviluppo economico e preferenze culturali, creando opportunità di crescita e sfide distinte in tutti i segmenti geografici. L'Asia-Pacifico emerge come il principale motore di crescita, trainato dall'aumento dei tassi di natalità, dall'urbanizzazione e dall'aumento del reddito disponibile in paesi come India e Indonesia. La regione beneficia di ampie basi demografiche e di segmenti di classe media in espansione, disposti a investire in prodotti per l'alimentazione infantile di alta qualità. Tuttavia, le pratiche di alimentazione tradizionali e le complessità normative creano barriere all'ingresso nel mercato che richiedono strategie localizzate e impegni di investimento a lungo termine.
Il Nord America e l'Europa rappresentano mercati maturi con modelli di domanda stabili e preferenze per i prodotti premium, dove la crescita dipende dall'innovazione, dalla premiumizzazione e dalla conquista di quote di mercato piuttosto che dall'espansione della categoria. Queste regioni sono leader nell'adozione di prodotti biologici e nell'integrazione di ingredienti funzionali, definendo tendenze globali che i produttori adattano ai mercati emergenti. I quadri normativi dei mercati sviluppati fungono spesso da modello per gli standard dei mercati emergenti, creando vantaggi competitivi per le aziende con consolidate capacità di conformità. L'attenzione strategica si sposta verso la creazione di valore attraverso la differenziazione dei prodotti e canali diretti al consumatore che consentono di ottenere margini più elevati.
America Latina, Medio Oriente e Africa presentano opportunità emergenti caratterizzate da condizioni economiche in miglioramento e preferenze dei consumatori in continua evoluzione, ma le limitazioni infrastrutturali e le incertezze normative creano sfide di implementazione. Queste regioni richiedono investimenti di capitale pazienti e strategie di partnership che affrontino le condizioni del mercato locale, costruendo al contempo posizioni competitive a lungo termine. Lo sviluppo delle infrastrutture della catena del freddo e l'espansione del canale retail rappresentano fattori critici di successo che i produttori devono affrontare attraverso partnership strategiche e investimenti diretti. Il potenziale di rapida crescita in queste regioni attira sempre più l'attenzione dei produttori, sebbene la complessità esecutiva richieda competenze regionali specializzate e capacità di gestione del rischio.
Panorama competitivo
Il mercato degli alimenti per l'infanzia presenta una moderata concentrazione, con multinazionali affermate che mantengono posizioni dominanti, mentre i marchi emergenti conquistano segmenti di nicchia attraverso l'innovazione e il posizionamento specializzato. Leader di mercato come Nestlé, Abbott e Danone sfruttano i vantaggi di scala in ricerca e sviluppo, conformità normativa e reti di distribuzione globali per mantenere un vantaggio competitivo. Queste aziende investono massicciamente in misure di controllo qualità e protocolli di sicurezza per preservare la fiducia dei consumatori e la conformità normativa. I loro stabilimenti produttivi consolidati e le consolidate relazioni con i fornitori creano significative barriere all'ingresso per nuovi concorrenti.
Tuttavia, la moderata concentrazione del settore indica opportunità di disruption, in particolare nei segmenti premium e nei mercati emergenti, dove le preferenze dei consumatori si stanno evolvendo rapidamente. Gli schemi strategici rivelano una crescente attenzione agli ingredienti funzionali, ai canali diretti al consumatore e all'espansione geografica nei mercati emergenti ad alta crescita. L'ascesa di una genitorialità attenta alla salute ha creato nuove opportunità per i marchi che offrono ingredienti biologici e naturali. Gli operatori regionali stanno guadagnando quote di mercato adattando i prodotti ai gusti locali e alle preferenze culturali.
L'adozione della tecnologia si concentra sull'efficienza produttiva, sull'ottimizzazione della supply chain e sulle capacità di marketing digitale che consentono un coinvolgimento personalizzato dei consumatori. Le domande di brevetto nella ricerca HMO e nelle formulazioni a base vegetale indicano i campi di battaglia dell'innovazione in cui le aziende cercano di differenziarsi dalla concorrenza. Innovatori emergenti come ByHeart e varie startup a base vegetale sfidano i player affermati rivolgendosi a specifici segmenti di consumatori con proposte di valore specializzate, costringendo i leader del settore ad accelerare i cicli di innovazione e a considerare strategie di acquisizione per mantenere la posizione di mercato. Analisi avanzate e intelligenza artificiale sono sempre più utilizzate per prevedere il comportamento dei consumatori e ottimizzare lo sviluppo dei prodotti. Le aziende stanno inoltre investendo in soluzioni di imballaggio sostenibili e pratiche di supply chain trasparenti per rispondere alle crescenti preoccupazioni ambientali.
Leader del settore degli alimenti per bambini in India
-
Nestlé SA
-
Danone
-
Abbott
-
Amway
-
PLC di Reckitt Benckiser Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2024: Nestlé India ha lanciato 14 varianti del suo marchio di alimenti per l'infanzia Cerelac senza zucchero raffinato. Questo sviluppo fa seguito a una controversia globale riguardante la pratica dell'azienda di aggiungere zucchero ai suoi prodotti per l'infanzia nei paesi in via di sviluppo dell'Asia meridionale, tra cui l'India. L'azienda dichiara di aver ridotto del 30% il contenuto di zuccheri aggiunti nei suoi prodotti negli ultimi cinque anni.
- Agosto 2024: Babe Burp, startup di alimenti per bambini, ha finanziato 8 crore di rupie in una pre-serie in collaborazione con un fondo di capitale di rischio, Gruhas Collective Consumer Fund. Lo scopo di questa collaborazione era quello di innovare i prodotti per alimenti per bambini.
- Gennaio 2024: Danone India ha rafforzato il suo portfolio di prodotti per la nutrizione dei più piccoli con il lancio nazionale di AptaGrow. Il prodotto soddisfa le esigenze nutrizionali dei bambini dai 3 ai 6 anni fornendo 37 nutrienti, tra cui una miscela prebiotica che migliora l'assorbimento di nutrienti vitali che supportano la crescita, lo sviluppo cerebrale e il sistema immunitario.
Ambito del rapporto sul mercato degli alimenti per l'infanzia in India
Il cibo per bambini è un pasto morbido e facilmente digeribile creato appositamente per i bambini di età compresa tra 4-6 e due anni. Il mercato del cibo per bambini è segmentato per categoria, tipo di prodotto, canale di distribuzione e area geografica. Per categoria, il mercato è segmentato in biologico e convenzionale. Per tipo di prodotto, il mercato è segmentato in latte in polvere, cibo in polvere per bambini, cibo pronto per bambini e altri tipi di prodotti. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/alimentari, farmacie/drogherie, negozi al dettaglio online e altri canali di distribuzione. La dimensionamento del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Formula del latte |
| Pronto per nutrire gli alimenti per bambini |
| Alimenti secchi per bambini |
| Altro tipo di prodotto |
| Organic |
| Convenzionale |
| Pastello |
| Concentrato liquido |
| 0–6 mesi |
| 6–12 mesi |
| 12–24 mesi |
| 24–36 mesi |
| Supermercati/Ipermercati |
| Farmacie |
| MINIMARKET |
| Vendita al dettaglio online |
| Altro canale di distribuzione |
| Per tipo di prodotto | Formula del latte |
| Pronto per nutrire gli alimenti per bambini | |
| Alimenti secchi per bambini | |
| Altro tipo di prodotto | |
| Per Categoria | Organic |
| Convenzionale | |
| Per formato prodotto | Pastello |
| Concentrato liquido | |
| Per gruppo di età | 0–6 mesi |
| 6–12 mesi | |
| 12–24 mesi | |
| 24–36 mesi | |
| Per canale di distribuzione | Supermercati/Ipermercati |
| Farmacie | |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Altro canale di distribuzione |
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato degli alimenti per l'infanzia tra il 2026 e il 2031?
Si prevede che aumenterà a un CAGR del 5.78%, portando il valore da 10.49 miliardi di USD a 13.89 miliardi di USD entro il 2031.
Quale segmento di prodotti si sta espandendo più rapidamente?
Si prevede che il settore degli alimenti per bambini pronti all'uso crescerà a un CAGR dell'7.98% grazie alla praticità e all'adozione del confezionamento asettico.
Perché gli HMO sono importanti nel latte artificiale per neonati?
Studi clinici dimostrano che l'aggiunta di HMO come 2'-FL rafforza le difese immunitarie dei neonati, rendendo l'alimentazione del latte artificiale più simile a quella del latte materno.
Quale ruolo gioca l'e-commerce nelle vendite di alimenti per l'infanzia?
Il commercio al dettaglio online sta crescendo a un CAGR del 7.02%, poiché i servizi di abbonamento e le opzioni di consegna rapida migliorano l'accesso e la fidelizzazione.


