

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
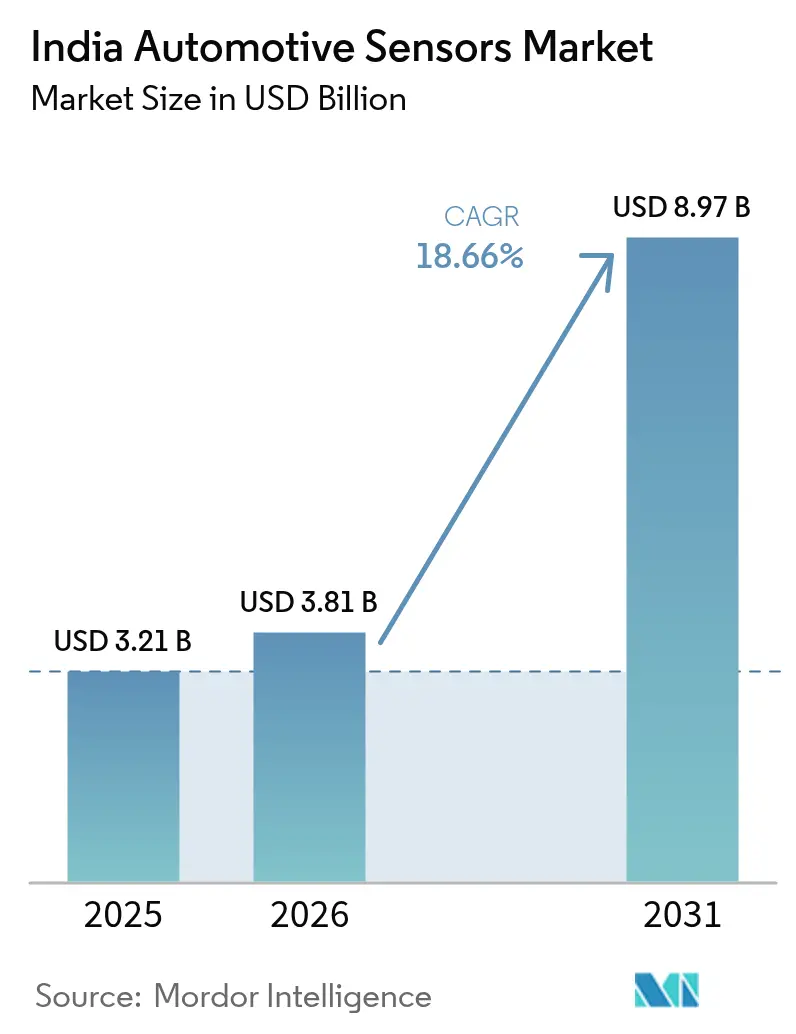
| Dimensione del mercato (2026) | 3.81 miliardo di dollari |
| Dimensione del mercato (2031) | 8.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.66% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sensori automobilistici in India di Mordor Intelligence
Il mercato indiano dei sensori per autoveicoli aveva un valore di 3.21 miliardi di dollari nel 2025 e si prevede che crescerà da 3.81 miliardi di dollari nel 2026 a 8.97 miliardi di dollari entro il 2031, con un CAGR del 18.66% durante il periodo di previsione (2026-2031). Gli obblighi normativi, l'elettrificazione dei veicoli a due e tre ruote e le iniziative di localizzazione della catena di approvvigionamento stanno spingendo il mercato indiano dei sensori per autoveicoli verso la sua più forte espansione pluriennale mai registrata. La costante applicazione degli standard di sicurezza AIS-145 obbliga i produttori di apparecchiature originali (OEM) a integrare radar, telecamere e sensori di pressione su piattaforme commerciali e per passeggeri. La crescita parallela della produzione di veicoli elettrici, trainata dai volumi di veicoli a due ruote che sono cresciuti significativamente nell'anno fiscale 2025, aumenta il contenuto di sensori per veicolo di tre quinti. I programmi governativi di incentivi legati alla produzione (PLI) e SPECS incoraggiano la produzione nazionale di MEMS, riducendo i costi di importazione e accorciando i tempi di consegna. I fornitori globali, preoccupati per il rischio legato alla Cina, hanno iniziato a riallocare capitali verso l'India, rafforzando la competitività a lungo termine del mercato indiano dei sensori per autoveicoli [1] “AIS-145 Automotive Standards Amendment,” Ministry of Road Transport & Highways, morth.gov.in.
Punti chiave del rapporto
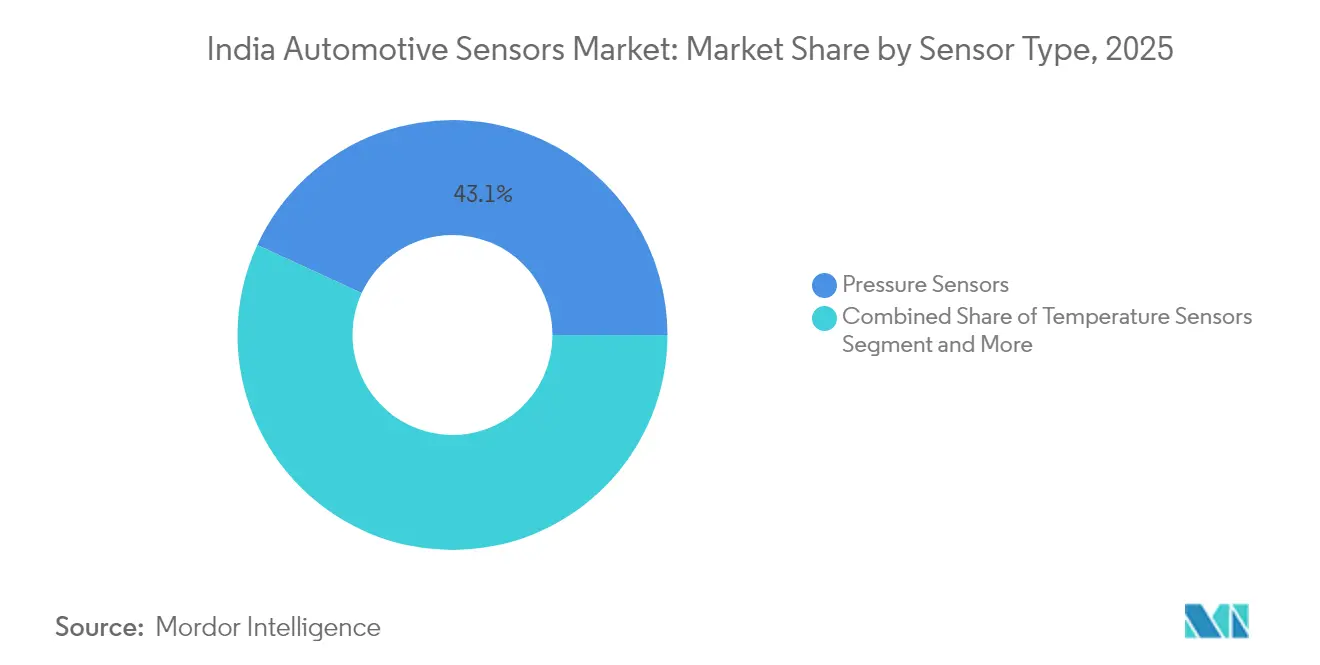
- In base al tipo di sensore, i sensori di pressione hanno conquistato il 43.12% della quota di mercato dei sensori automobilistici in India nel 2025, mentre i sensori elettro-ottici sono destinati a crescere a un CAGR del 18.79% entro il 2031.
- In base al sistema di trasmissione, nel 2025 i veicoli con motore a combustione interna detenevano una quota del 62.58% del mercato indiano dei sensori per autoveicoli, mentre i veicoli elettrici hanno registrato il CAGR più rapido, pari al 18.71%, fino al 2031.
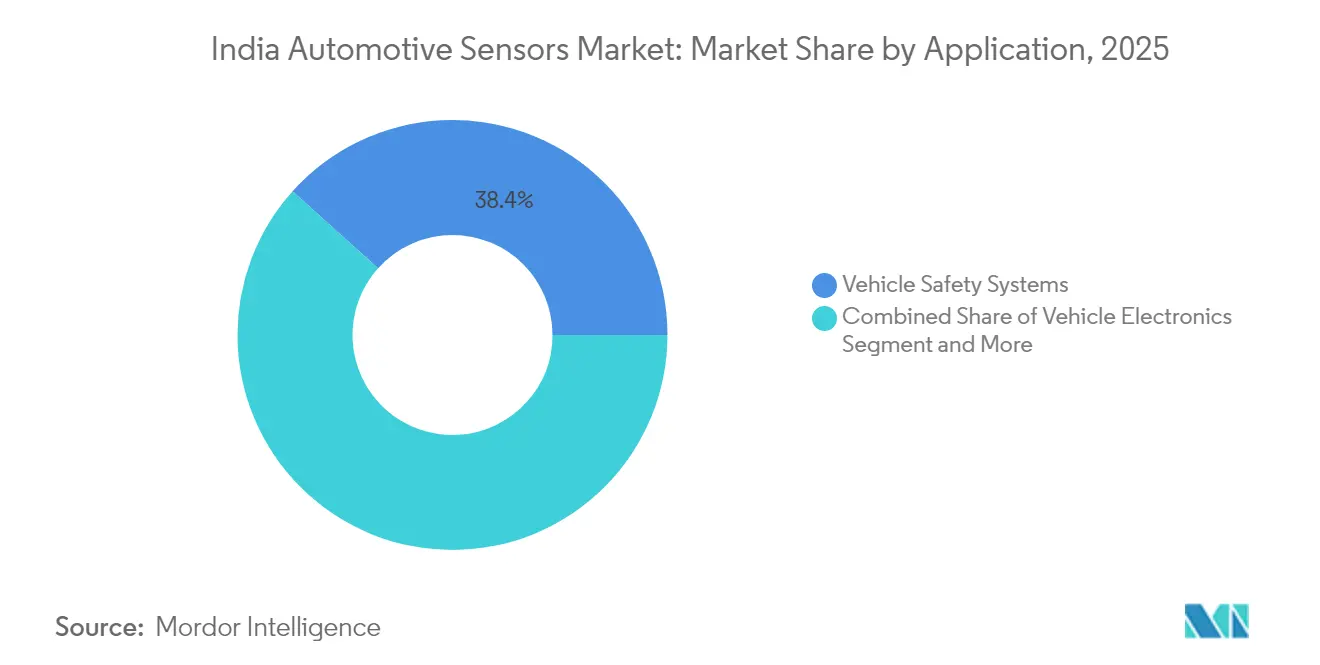
- Per applicazione, i sistemi di sicurezza dei veicoli rappresentavano il 38.35% della quota di mercato dei sensori automobilistici in India nel 2025 e stanno crescendo a un CAGR del 18.74% fino al 2031.
- Per tipologia di veicolo, le autovetture erano in testa con il 56.72% della quota di mercato dei sensori automobilistici in India nel 2025; si prevede che i veicoli a due ruote cresceranno a un CAGR del 18.80% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sensori automobilistici in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative ADAS e TPMS obbligatorie | + 4.2% | Nazionale, con adozione precoce nei segmenti dei veicoli commerciali | Medio termine (2-4 anni) |
| Rapida elettrificazione della flotta indiana di veicoli a due e tre ruote | + 3.8% | Nazionale, concentrato nei centri urbani e negli ecosistemi di consegna | A breve termine (≤ 2 anni) |
| Incentivi PLI e SPECS | + 2.9% | Centri di produzione in Gujarat, Tamil Nadu, Karnataka | A lungo termine (≥ 4 anni) |
| Passaggio guidato dagli OEM alle architetture EE di dominio/zona | + 2.1% | Inizialmente città di livello 1 e segmenti di veicoli premium | Medio termine (2-4 anni) |
| MCU a 8 bit a bassissimo costo che consentono la fusione dei sensori | + 1.7% | Nazionale, mirato al segmento delle autovetture sensibili ai costi | A breve termine (≤ 2 anni) |
| Adozione dell'assicurazione basata sull'utilizzo (UBI) | + 1.4% | Mercati urbani con elevata penetrazione assicurativa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative ADAS e TPMS obbligatorie post-AIS-145
Il Ministero dei Trasporti Stradali e delle Autostrade (MoRTH) ha proposto modifiche al Regolamento Centrale sui Veicoli a Motore (CMVR), che obbliga i veicoli con più di otto posti a integrare sistemi avanzati di frenata di emergenza, di avviso di superamento della corsia e di avviso di sonnolenza del conducente a partire da aprile 2026. Tradizionalmente adottate in ritardo, le flotte commerciali devono ora installare sensori radar, telecamere e inerziali su tutte le piattaforme. Le norme TPMS aumentano la domanda di sensori di pressione montati sulle ruote, generando un mercato dell'aftermarket continuo. Il regolamento coincide con un programma di rottamazione dei veicoli che elimina i vecchi camion dal servizio, accelerando l'adozione di nuovi sensori. I fornitori in grado di certificare la conformità alla norma ISO 26262 e le prestazioni di sicurezza funzionale probabilmente si aggiudicheranno contratti premium.
Rapida elettrificazione della flotta indiana di veicoli a due e tre ruote
Le vendite di veicoli elettrici a due ruote sono aumentate a 1.14 milioni di unità nell'anno fiscale 2025 e il segmento ora integra fino a 20 sensori per veicolo, contro gli 8 dei modelli ICE comparabili. I sensori termici della batteria, della tensione delle celle e della posizione del motore dominano la distinta base, mentre i sistemi di frenata rigenerativa aggiungono il rilevamento della coppia e della velocità delle ruote. I veicoli a tre ruote hanno rappresentato oltre la metà delle nuove immatricolazioni nel 2024, concentrando la domanda nelle reti urbane dell'ultimo miglio. Gli OEM sensibili al prezzo privilegiano i dispositivi MEMS confezionati a livello nazionale per contenere i costi, stimolando l'aumento di capacità produttiva nei nuovi stabilimenti indiani.
Incentivi PLI e SPECS per la localizzazione della produzione di sensori MEMS
Le soglie di valore aggiunto sono raddoppiate a due quinti, spingendo i fornitori globali a impegnarsi in investimenti in camere bianche. I progetti di chip di Micron e Tata promettono una fornitura nazionale di substrati di grado automobilistico. Lo sviluppo locale del carburo di silicio riduce ulteriormente la dipendenza dalle importazioni di sensori di pressione ad alta temperatura e di gas di scarico, rafforzando il mercato indiano dei sensori automobilistici [2] “PLI Scheme Guidelines for Automobile and Auto Components,” Department for Promotion of Industry & Internal Trade, dpiit.gov.in.
Passaggio guidato dagli OEM alle architetture EE di dominio/zona
Continental e Infineon progettano controller di zona pilota che aggregano input da un massimo di 12 domini di sensori, riducendo il peso e i costi dei cablaggi. Il calcolo centralizzato consente aggiornamenti over-the-air che possono sbloccare nuove funzionalità basate sui sensori dopo la vendita. La linea di MCU TRAVEO T2G di Infineon fornisce la larghezza di banda di elaborazione per la fusione telecamera-radar in tempo reale, posizionando l'India come base di sviluppo per veicoli software-defined. I Tier-1 nazionali beneficiano di programmi di progettazione congiunta per adattare il firmware alle condizioni stradali locali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi OEM sensibili ai costi | -2.8% | Nazionale, con un impatto particolare sui segmenti di veicoli destinati al mercato di massa | A breve termine (≤ 2 anni) |
| Ritardo nella capacità di confezionamento a livello di wafer di livello II | -1.9% | Cluster manifatturieri privi di infrastrutture di confezionamento avanzate | Medio termine (2-4 anni) |
| Rete di assistenza post-vendita frammentata | -1.5% | Città rurali e di livello II/III con infrastrutture di servizi automobilistici limitate | A lungo termine (≥ 4 anni) |
| Dazi all'importazione sui wafer di silicio per sensori | -1.2% | Nazionale, con un impatto maggiore sui produttori nazionali sensibili ai costi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi OEM sensibili ai costi e margini dei fornitori ridottissimi
Sei importanti case automobilistiche hanno controllato la maggior parte delle vendite nazionali nell'anno fiscale 2024, creando un potere di monopsonio che costringe i fornitori a fissare prezzi dei sensori oltre un quinto inferiori alle medie globali. I modelli elettrici aggiungono una quantità di sensori 3-4 volte superiore, ma devono mantenere i prezzi al dettaglio stabili per ottenere l'accettazione sul mercato di massa. I maggiori costi logistici ed energetici rendono i componenti indiani più costosi degli equivalenti messicani, riducendo i profitti degli esportatori. La pressione costante sui margini limita i budget di ricerca e sviluppo, ritardando il lancio dei sensori di nuova generazione.
Ritardo nella capacità di confezionamento a livello di wafer di livello II
L'attenzione dell'India sulle fabbriche front-end crea un vuoto nell'assemblaggio e nei test back-end di livello automobilistico. La dipendenza dagli stabilimenti OSAT del Sud-Est asiatico prolunga i tempi di consegna fino a 20 giorni e gonfia i costi di sbarco di un decimo. I dazi all'importazione sui substrati speciali aumentano i prezzi delle distinte base e la capacità produttiva si scontra con i sensori per smartphone durante i picchi di domanda. Senza una rapida espansione del packaging, l'industria indiana dei sensori per il settore automobilistico si trova ad affrontare un'esposizione alla catena di fornitura che potrebbe limitare la crescita a breve termine.
Analisi del segmento
Per tipo di sensore: i sensori di pressione sono in vantaggio nonostante l'aumento di pressione elettro-ottico
I sensori di pressione hanno dominato il mercato indiano dei sensori per autoveicoli nel 2025 con una quota del 43.12%, in gran parte dovuta all'adozione obbligatoria del TPMS e all'ampia diffusione dei casi d'uso nella gestione del motore. Questa base consolidata garantisce un volume stabile, anche se i propulsori elettrici aggiungono il monitoraggio del liquido di raffreddamento della batteria e il rilevamento della pressione dei freni. I sensori elettro-ottici, tra cui telecamere e moduli a infrarossi, registrano il CAGR più rapido, pari al 18.79%, fino al 2031, con l'introduzione a cascata delle funzionalità ADAS nei modelli di segmento medio. I sensori di temperatura e velocità continuano a registrare progressivi progressi legati all'obbligo di controllo delle emissioni Bharat Stage VI e di sistemi di frenata antibloccaggio.
I dispositivi elettromagnetici conquistano quote di mercato grazie ad applicazioni di prossimità e posizionamento, come il monitoraggio degli assi elettrici e l'assistenza al parcheggio automatica. I sensori inerziali e di gas emergenti popolano la categoria "altro", dove le funzioni di qualità dell'aria in cabina e di dinamica del veicolo evidenziano le crescenti aspettative dei clienti. Operatori nazionali come Sona Comstar stanno ora prototipando radar a corto raggio per il rilevamento degli angoli ciechi, sottolineando il passaggio dell'India dai sensori di base ai moduli di percezione avanzata nel mercato indiano dei sensori per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per mezzo del sistema di propulsione: il predominio dei motori a combustione interna cede il passo allo slancio dei veicoli elettrici
Nel 2025, le piattaforme a combustione interna rappresentavano il 62.58% del mercato indiano dei sensori per autoveicoli, sostenute da infrastrutture di rifornimento consolidate e da un'elettrificazione rurale più lenta. I veicoli elettrici guidano la crescita con un CAGR del 18.71%, con la proliferazione di veicoli a due e tre ruote nelle città. I veicoli elettrici integrano tre quinti di sensori in più per unità, che coprono il monitoraggio della tensione della batteria, della temperatura del pacco batteria e dell'isolamento ad alta tensione. Le varianti ibride, sebbene di nicchia, integrano sia i sensori per motori a combustione interna che quelli per veicoli elettrici, rappresentando la distinta base più complessa.
Tuttavia, i veicoli con motore a combustione interna (ICE) supportano un elevato contenuto di sensori grazie al monitoraggio del filtro antiparticolato e al controllo avanzato dell'iniezione di carburante, come richiesto dalle norme BS-VI. Con l'ampliamento delle reti di ricarica e il calo dei prezzi delle batterie, gli OEM prevedono che i volumi di veicoli elettrici supereranno un quinto delle nuove immatricolazioni entro il 2030, creando un fulcro strutturale per i fornitori focalizzati su sensori specifici per la trasmissione all'interno del mercato indiano dei sensori per autoveicoli.
Per applicazione: i sistemi di sicurezza stimolano la crescita in tutti i segmenti
Nel 2025, le installazioni di sistemi di sicurezza rappresentavano il 38.35% del mercato indiano dei sensori per autoveicoli e si prevede che registreranno un CAGR del 18.74% entro il 2031. Radar, telecamere, ultrasuoni e unità di monitoraggio del conducente supportano le funzioni di frenata di emergenza e mantenimento della corsia previste dall'AIS-145. L'utilizzo di motori e sistemi di trasmissione mantiene un volume significativo grazie ai sensori di gas di scarico, detonazione e trasmissione, che rimangono obbligatori nelle flotte di veicoli a combustione interna e ibridi.
Le applicazioni elettroniche per veicoli, che spaziano dall'infotainment all'HVAC (riscaldamento, ventilazione e condizionamento dell'aria) all'elettronica di bordo, sono in costante crescita, poiché le piattaforme telematiche e assicurative basate sull'utilizzo richiedono sensori di movimento e ambientali aggiuntivi. Le emergenti funzionalità di manutenzione predittiva e di benessere dell'abitacolo diversificano ulteriormente i canali di vendita, garantendo che i fornitori di sensori servano molteplici segmenti di valore all'interno del mercato indiano dei sensori per il settore automobilistico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: le autovetture sono in testa mentre i veicoli a due ruote accelerano
Nel 2025, le autovetture hanno rappresentato il 56.72% della quota di mercato dei sensori automobilistici in India, grazie all'aumento del numero di sensori per veicolo e alla crescente premiumizzazione. I veicoli a due ruote registrano il CAGR più rapido, pari al 18.80%, a dimostrazione dell'elettrificazione e dell'adozione di tecnologie di sicurezza come ABS e TPMS su scooter e motociclette. L'adozione di veicoli commerciali leggeri beneficia della logistica dell'e-commerce, mentre i camion pesanti integrano sistemi ADAS e telematici per l'efficienza della flotta.
L'elettrificazione dei veicoli a due ruote costringe gli OEM a integrare sensori di gestione della batteria e di posizione del motore, precedentemente assenti nei modelli a basso costo. L'implementazione del sistema di gestione della batteria (BMS) di Marquardt sul mercato nazionale dimostra l'adattamento dei fornitori a questo rapido cambiamento nel mercato indiano dei sensori per autoveicoli.
Analisi geografica
La concentrazione in Tamil Nadu, Karnataka, Gujarat e Maharashtra costituisce il fulcro del mercato indiano dei sensori per l'automotive, supportato dagli hub OEM di Chennai, Bengaluru, Pune e Sanand. Questi cluster soddisfano sia la domanda interna che quella estera, con una produzione totale di veicoli in forte crescita nel 2024. Incentivi statali, come la politica sui veicoli elettrici del Tamil Nadu e i sussidi ai semiconduttori del Gujarat, accelerano l'adozione dei sensori riducendo le spese in conto capitale per i fornitori di primo livello.
Le regioni di secondo livello, tra cui Telangana e Andhra Pradesh, stanno cercando investimenti attraverso sconti sui costi dei terreni e concessioni sulle tariffe energetiche. La localizzazione nell'ambito dell'iniziativa Atmanirbhar Bharat ha consentito la sostituzione di milioni di importazioni nel 2024, sebbene un contemporaneo aumento delle importazioni di dispositivi elettronici di alto valore sottolinei la continua dipendenza dalla fabbricazione di wafer esteri. La competitività delle esportazioni sta migliorando, con l'obiettivo di una crescita esponenziale delle spedizioni di componenti entro il 2030.
L'insediamento di fabbriche avanzate in Gujarat e Assam da parte dell'India Semiconductor Mission garantisce la sicurezza dell'approvvigionamento a monte per i produttori di sensori. Fonti di materiali più vicine riducono i costi logistici e i tempi di ciclo, rendendo il mercato indiano dei sensori per il settore automotive attraente per progetti di successo a livello globale. I centri urbani di domanda aftermarket a Delhi-NCR, Mumbai e Bengaluru garantiscono un'ampia distribuzione geografica dei flussi di fatturato derivanti dai servizi.
Panorama normativo
La domanda indiana di sensori per il settore automobilistico è strettamente legata al quadro normativo Central Motor Vehicles Rules (CMVR), in cui gli standard dell'industria automobilistica (AIS) guidano la sicurezza e l'omologazione dei componenti. Il Segretariato dell'Automotive Industry Standards Committee (AISC) è ospitato da ARAI, con la partecipazione di MoRTH, MHI, BIS e ACMA. In questo contesto, i requisiti di sicurezza relativi allo standard AIS-145 (come indicato nell'ambito del rapporto) continuano a influenzare l'integrazione dell'hardware di rilevamento nei sistemi ADAS e di sicurezza, aumentando le aspettative dei fornitori in termini di validazione, calibrazione e prestazioni di sicurezza funzionale.
Oltre agli obblighi di sicurezza, le normative del 2026 estendono la conformità alla localizzazione di software ed elettronica. Il 22 giugno 2026, il Ministero dei Trasporti Stradali e delle Autostrade (MoRTH) ha pubblicato una bozza di notifica che propone lo standard AIS-189 per i sistemi di gestione della sicurezza informatica (CSMS) e i sistemi di gestione degli aggiornamenti software (SUMS) per le categorie M, N e T, con una tempistica di conformità graduale che aumenta i requisiti per le centraline elettroniche (ECU) connesse ai sensori e le architetture compatibili con gli aggiornamenti OTA (Over-The-Air). Separatamente, il 29 aprile 2026, il Ministero dell'Industria Pesante ha notificato che la produzione nazionale di componenti elettronici chiave per veicoli elettrici, come BMS, convertitori DC-DC e VCU, diventerà obbligatoria a partire dal 1° settembre 2026 per poter beneficiare degli incentivi previsti dal programma per i camion elettrici, rafforzando l'approvvigionamento locale di componenti elettronici adiacenti ai sensori e l'assemblaggio a livello di PCB.
Analisi della catena del valore
La catena del valore dei sensori per il settore automobilistico in India comprende materiali e semiconduttori (wafer, substrati e packaging di qualità per sensori), progettazione dei dispositivi e fabbricazione dei wafer (spesso a livello globale), nonché assemblaggio, calibrazione e validazione a livello nazionale prima della spedizione ai fornitori di primo livello e agli stabilimenti OEM. I cluster di integrazione includono Chennai, Bengaluru, Pune e la regione NCR (Faridabad-Manesar), con partecipanti nazionali che spaziano da aziende di sensori ed elettronica come TVS Sensing Solutions (Tamil Nadu), Indication Instruments Limited (Haryana), Tau Power Electronics (Pune) e KYOCERA AVX Components (Nuova Delhi). La domanda fluisce attraverso programmi OEM e di primo livello legati alla sicurezza, alla propulsione e all'elettronica per veicoli connessi, con una crescente enfasi sui sottosistemi ADAS e sui veicoli elettrici.
Le politiche di localizzazione influenzano l'economia a monte e a metà della filiera. Il programma PLI per il settore automobilistico e dei componenti auto, lanciato nel settembre 2021 con uno stanziamento di 25,938 crore di rupie, supporta la produzione nazionale di componenti avanzati, mentre i programmi di sovvenzione incentrati sui veicoli elettrici, come il PM E-DRIVE (con un budget di circa 1.3 miliardi di dollari), ampliano la base di veicoli potenzialmente compatibili con le architetture ad alta intensità elettronica. I colli di bottiglia rimangono concentrati nell'assemblaggio e nel collaudo a valle della filiera automobilistica, nonché nelle materie prime specializzate importate, il che può allungare i tempi di consegna e mantenere i produttori nazionali vincolati agli ecosistemi di confezionamento esteri, anche se gli OEM e i fornitori di primo livello spingono per un maggiore valore aggiunto a livello locale.
Panorama competitivo
Il mercato indiano dei sensori per il settore automobilistico mostra una moderata concentrazione: le multinazionali leader dominano le nicchie high-tech, mentre le aziende locali competono nei segmenti di mercato più voluminosi. Bosch, Continental, DENSO e Infineon impiegano risorse di ricerca e sviluppo globali per fornire radar, lidar e giroscopi MEMS a 3 assi conformi agli standard ISO 26262 e ASIL-B/C. Allo stesso tempo, localizzano il packaging e la calibrazione per ridurre i costi delle auto di massa.
Concorrenti nazionali come Awesense Five e Axiro Semiconductor entrano in gioco con sensori di pressione e temperatura a costi ottimizzati, sfruttando i vantaggi del PLI per colmare il divario tecnologico. Le partnership strategiche si stanno moltiplicando: Infineon sta valutando la collaborazione per la fabbricazione di wafer con Tata Group, e Continental sta sviluppando congiuntamente firmware per controller di zona con centri di ingegneria indiani. I fornitori si differenziano per rapidità di immissione sul mercato, fasce di prezzo e certificazione di sicurezza funzionale, creando una struttura a due livelli nel mercato indiano dei sensori per autoveicoli.
Opportunità di mercato si presentano nei settori della telematica e dei sensori per la manutenzione predittiva, dove operatori di telecomunicazioni e fornitori di servizi SaaS cercano pacchetti hardware-software integrati. La confluenza tra crescita dei veicoli elettrici, obblighi ADAS e localizzazione dei semiconduttori intensifica la concorrenza, ma l'ampia e diversificata base di domanda offre spazio sia agli operatori storici che ai nuovi arrivati.
Leader del settore dei sensori automobilistici in India
Continental AG
Società DENSO
APTIV
Robert Bosch
Hyundai Mobis
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Il Dipartimento delle Telecomunicazioni ha revocato la licenza per la banda di frequenza 77-81 GHz per i sistemi radar automobilistici a corto raggio in India. Ciò elimina un ostacolo burocratico per l'implementazione dei radar e favorisce una più ampia commercializzazione delle funzionalità ADAS basate su radar. Amplia inoltre il mercato potenziale per i sensori radar e i relativi servizi di validazione e integrazione per i programmi OEM e di primo livello.
- Agosto 2025: Aptiv ha inaugurato a Chennai un nuovo centro tecnico avanzato per la sicurezza e l'esperienza utente (AS/UX), incentrato sui sistemi ADAS e sull'ingegneria della percezione. L'ampliamento della struttura rafforza la capacità di sviluppo locale per piattaforme ad alto contenuto di sensori, incluse le funzioni basate su telecamere e radar. La presenza di una solida base ingegneristica in India favorisce inoltre una localizzazione più rapida e la potenziale esecuzione di programmi orientati all'esportazione per i clienti OEM globali.
- Giugno 2024: Continental ha ampliato la produzione del suo sistema di monitoraggio della pressione degli pneumatici (TPMS) presso lo stabilimento di Bangalore, aggiungendo una nuova linea di assemblaggio con una capacità iniziale di 3.3 milioni di unità all'anno. L'ampliamento aumenta la disponibilità locale di componenti per il rilevamento della pressione degli pneumatici montati sulle ruote, conformi ai requisiti di installazione del TPMS. Una maggiore capacità produttiva nazionale contribuisce inoltre a ridurre i tempi di consegna per i canali OEM e aftermarket rispetto a una fornitura dipendente dalle importazioni.
Ambito del rapporto sul mercato dei sensori automobilistici in India
Il mercato indiano dei sensori automobilistici copre le ultime tendenze e lo sviluppo tecnologico dei sensori in India, la domanda per tipo di sensore, la trasmissione del veicolo, l'applicazione e la quota di mercato dei principali attori dei sensori in tutto il paese.
Per tipo di sensore
| Sensori di pressione |
| Sensori di temperatura |
| Sensori di velocità |
| Sensori elettro-ottici |
| Sensori elettromagnetici |
| Altri sensori |
Per veicolo Drive-train
| Veicoli ICE |
| Veicoli elettrici |
Per Applicazione
| Motore e trasmissione |
| Elettronica per veicoli |
| Sistemi di sicurezza dei veicoli |
| Altre applicazioni |
Per tipo di veicolo
| Due ruote |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Per tipo di sensore | Sensori di pressione |
| Sensori di temperatura | |
| Sensori di velocità | |
| Sensori elettro-ottici | |
| Sensori elettromagnetici | |
| Altri sensori | |
| Per veicolo Drive-train | Veicoli ICE |
| Veicoli elettrici | |
| Per Applicazione | Motore e trasmissione |
| Elettronica per veicoli | |
| Sistemi di sicurezza dei veicoli | |
| Altre applicazioni | |
| Per tipo di veicolo | Due ruote |
| Veicoli passeggeri | |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato indiano dei sensori per autoveicoli nel 2026?
Nel 2026 il mercato indiano dei sensori per autoveicoli avrebbe raggiunto i 3.81 miliardi di dollari.
Qual è il CAGR previsto per i sensori automobilistici in India fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 18.66% entro il 2031.
Quale tipologia di sensore è attualmente in testa alle vendite in volume?
I sensori di pressione sono in testa con una quota del 43.12% nel 2025.
Quale categoria di sistemi di trasmissione sta crescendo più rapidamente per quanto riguarda la domanda di sensori?
I veicoli elettrici registrano il CAGR più rapido, pari al 18.71% fino al 2031.
Quale normativa è più influente sull'adozione dei sensori di sicurezza?
Lo standard AIS-145 renderà obbligatorie le funzionalità ADAS e TPMS a partire da aprile 2026.
In che modo gli incentivi alla localizzazione influenzeranno le catene di fornitura dei sensori?
I sussidi PLI e SPECS incoraggiano la fabbricazione nazionale di MEMS, riducendo i costi e i tempi di consegna per i fornitori di sensori.


