

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
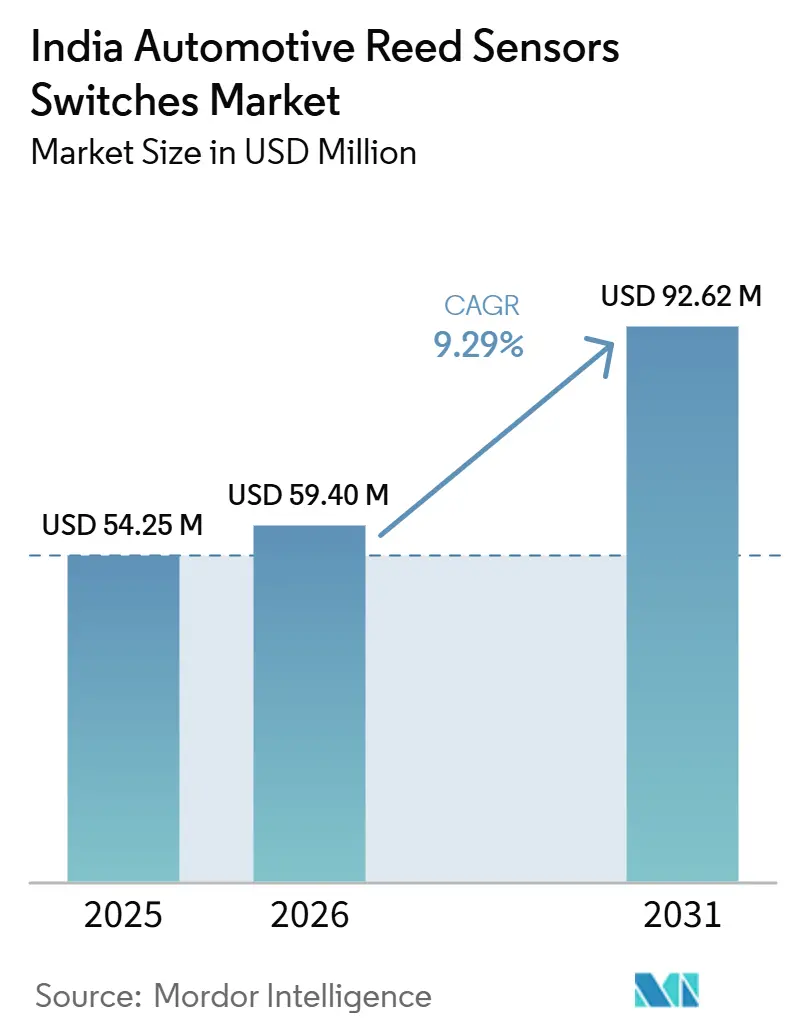
| Dimensione del mercato (2026) | USD 59.40 milioni |
| Dimensione del mercato (2031) | USD 92.62 milioni |
| Tasso di crescita (2026 - 2031) | 9.29% CAGR |
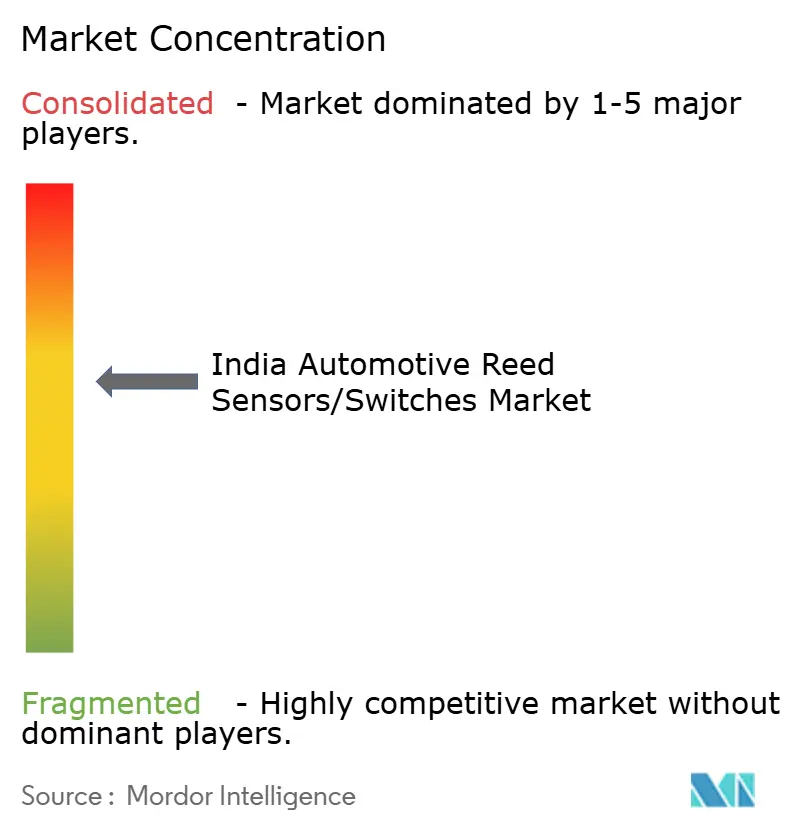
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli interruttori a sensore reed per il settore automobilistico in India a cura di Mordor Intelligence
Si prevede che il mercato indiano dei sensori e interruttori reed per il settore automobilistico crescerà da 54.35 milioni di dollari nel 2025 a 59.40 milioni di dollari nel 2026, per poi raggiungere i 92.62 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.3% nel periodo 2026-2031. Il mercato si sta espandendo più rapidamente rispetto al trend regionale generale, poiché i programmi di sviluppo dei veicoli nel Paese stanno aggiungendo un numero maggiore di punti di rilevamento, spinti dall'elettrificazione e dalla crescente complessità delle funzionalità. Le vendite di veicoli elettrici in India hanno superato i 2.45 milioni di unità nell'anno fiscale 2025-26, supportando una base installata più ampia per la gestione della batteria, la ricarica e le funzioni di interblocco di sicurezza che utilizzano componenti reed. Il mercato sta inoltre beneficiando di un più ampio cambiamento nella progettazione dei veicoli, dove architetture ricche di elettronica, piani di localizzazione più solidi e requisiti di qualificazione dei fornitori stanno indirizzando maggiore valore verso famiglie di componenti in grado di soddisfare contemporaneamente le esigenze di costo, durata e conformità. In questo contesto, il mercato trae vantaggio sia dalle nuove piattaforme per veicoli elettrici sia dai programmi per veicoli passeggeri tradizionali, che continuano ad aggiungere funzionalità di comfort, accessibilità e sicurezza senza un aumento significativo dei costi dei componenti. Le dinamiche competitive rimangono plasmate da un numero limitato di fornitori globali qualificati, dalle crescenti aspettative in termini di contenuto nazionale e dalla continua pressione per difendere la tecnologia reed dai sostituti a stato solido nelle applicazioni di elettronica di bordo a bassa tensione.
Punti chiave del rapporto
- Per tipologia di prodotto, gli interruttori reed detenevano una quota di fatturato del 59.41% nel 2025, mentre si prevede che i sensori reed cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.42% fino al 2031.
- Per quanto riguarda le applicazioni, l'elettronica indossabile ha rappresentato il 31.08% del fatturato nel 2025, mentre si prevede che i sistemi di batterie e ricarica cresceranno a un tasso annuo composto del 14.42% fino al 2031.
- Per canale di vendita, gli OEM detenevano una quota di fatturato dell'80.42% nel 2025 e hanno anche registrato il CAGR previsto più elevato, pari al 10.12% fino al 2031. CAGR del 722% fino al 2031.
- Per canale di vendita, gli OEM detenevano una quota di fatturato dell'80.42% nel 2025 e hanno anche registrato il CAGR previsto più elevato, pari al 10.1% fino al 2031.
- Per tipologia di propulsione, i veicoli con motore a combustione interna detenevano una quota di fatturato del 65.80% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 16.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato indiano dei sensori reed per il settore automobilistico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dei veicoli elettrici e incentivi | + 3.5% | Nazionale (alto negli stati metropolitani) | A breve termine (≤ 2 anni) |
| Lancio della ricarica pubblica | + 2.0% | Città metropolitane + corridoi autostradali | Medio termine (2-4 anni) |
| Contenuto elettronico per autovetture | + 1.2% | Nazionale (PV-Dominante) | Medio termine (2-4 anni) |
| Ciclo di sostituzione dell'elettronica del corpo | + 1.0% | Pan-India | Medio termine (2-4 anni) |
| Localizzazione e scalabilità OEM | + 0.8% | Cluster auto chiave | Medio termine (2-4 anni) |
| Miniaturizzazione del modulo compatto | + 0.4% | Programmi OEM/Tier | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita guidata dall'elettrificazione nei punti di rilevamento delle batterie e della ricarica
Il mercato indiano degli interruttori a sensore reed per il settore automobilistico sta registrando la maggiore domanda grazie all'aumento dei punti di rilevamento ad alta tensione all'interno dei pacchi batteria e dei caricabatterie di bordo dei veicoli elettrici. I relè reed, posizionati tra il bus batteria ad alta tensione e l'elettronica di misurazione a bassa tensione, offrono tensioni di rottura da 400 VDC a 1,500 VDC, risultando quindi rilevanti in applicazioni in cui sono richiesti sia isolamento che efficienza di ingombro. L'India ha registrato una crescita significativa delle vendite di veicoli elettrici negli ultimi anni, con un'espansione sostanziale delle vendite di auto elettriche su base annua, a indicare che il numero di piattaforme che richiedono queste funzioni sta aumentando rapidamente. Ogni nuova architettura di veicolo elettrico aggiunge diversi punti di isolamento e rilevamento dei connettori basati su relè reed, pertanto la crescita dei volumi di produzione moltiplica anche la domanda di componenti all'interno di ciascuna piattaforma. Di conseguenza, i sistemi di batterie e ricarica stanno crescendo più rapidamente rispetto al resto del mercato indiano degli interruttori a sensore reed per il settore automobilistico, sebbene rappresentino ancora oggi una base applicativa più ristretta rispetto all'elettronica di bordo.[1]"Le vendite di veicoli elettrici in India supereranno i 2.45 milioni di unità nell'anno fiscale 2026", Autocar, autocarpro.in.
Aumento del contenuto elettronico nei moduli della carrozzeria e nelle caratteristiche di comfort/accesso
L'elettronica di bordo rappresenta il segmento applicativo più ampio in termini di valore. La crescita è supportata dalla crescente diffusione di chiusure elettroniche e sistemi di accesso, tra cui il monitoraggio dello stato di porte, cofano e bagagliaio, i moduli di chiusura e il rilevamento della posizione degli attuatori. Gli OEM continuano a introdurre funzionalità aggiuntive per il comfort e la sicurezza anche in categorie di veicoli sensibili ai costi, con conseguente aumento costante del numero di punti di rilevamento dello stato.
Gli interruttori Reed rimangono una soluzione pratica in queste applicazioni grazie al comportamento di commutazione prevedibile, alla comprovata durata e alla facilità di integrazione in progetti di moduli consolidati.
Preferenza per soluzioni di commutazione sigillate e affidabili in ambienti automobilistici difficili
Le tecnologie basate su Reed mantengono la loro rilevanza nelle applicazioni in cui sono richieste lunga durata e prestazioni stabili in condizioni operative difficili. Queste includono l'esposizione a calore, vibrazioni, umidità e contaminazione. I moduli installati vicino all'esterno del veicolo o all'interno di alloggiamenti esposti spesso privilegiano soluzioni di commutazione sigillate per ridurre il rischio di guasti.
Le caratteristiche intrinseche di tenuta e isolamento dei contatti dei componenti reed ne favoriscono l'adozione continua in tali ambienti, in particolare laddove i requisiti funzionali rimangono binari.
Localizzazione e ampliamento della fornitura da parte degli OEM.
La localizzazione sta diventando un fattore determinante per la domanda nel mercato indiano degli interruttori a sensore reed per autoveicoli, poiché le principali case automobilistiche stanno aumentando le aspettative di contenuto nazionale per i componenti avanzati e l'elettronica associata. Hyundai Motor India ha dichiarato una localizzazione del 92% su 1,238 componenti chiave nel gennaio 2025. Ha avviato l'assemblaggio locale dei pacchi batteria presso il suo stabilimento di Chennai tramite Mobis India, il che dimostra come i programmi per veicoli stiano legando un maggior valore dell'elettronica alla qualificazione locale [2] “HMIL Commits to Atmanirbhar Bharat by Localizing Over 1,200 Key Components and EV Battery-Packs,” Hyundai Motor India Limited, hyundai.com.
L'industria automobilistica indiana nel suo complesso ha pianificato investimenti significativi per intensificare la localizzazione dei componenti avanzati, e il programma PLI per il settore automobilistico ha registrato cifre di vendita considerevoli, a dimostrazione di un evidente successo commerciale. Questo contesto spinge i fornitori stranieri a creare scorte locali, assemblaggi in loco o solide partnership nazionali prima del prossimo ciclo di approvvigionamento di piattaforme. Inoltre, innalza la barriera d'ingresso per i concorrenti a basso costo che non sono in grado di garantire la qualificazione, la continuità di fornitura o un servizio clienti localizzato secondo gli standard richiesti dagli OEM e dai fornitori di primo livello indiani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del sensore allo stato solido | -1.1% | il | Medio termine (2-4 anni) |
| Incertezza sugli incentivi e sulle politiche | -0.8% | il | A breve termine (≤ 2 anni) |
| Sensibilità al prezzo nel mercato di massa | -0.6% | Segmenti di livello 2/3 + valore | Medio termine (2-4 anni) |
| Ritardi nei tempi di qualificazione OEM | -0.4% | Programmi OEM/Tier | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione con alternative allo stato solido
La concorrenza delle tecnologie di rilevamento a stato solido rimane un freno fondamentale. In alcune applicazioni di rilevamento magnetico o di prossimità, gli OEM potrebbero preferire soluzioni basate su semiconduttori per allinearsi alle architetture basate su circuiti integrati o consentire una diagnostica aggiuntiva. Sebbene questa tendenza non elimini l'uso delle tecnologie reed, può limitarne la penetrazione in sottosistemi in cui è richiesto il rilevamento continuo o l'elaborazione complessa del segnale.
Pressione per la riduzione dei costi e progettazione in base ai costi
Il mercato automobilistico indiano rimane altamente competitivo in termini di costi. Gli OEM perseguono costantemente l'ottimizzazione della distinta base, che può portare al consolidamento dei punti di rilevamento o ad approcci progettuali alternativi. Anche quando i componenti reed soddisfano i requisiti tecnici, gli obiettivi di costo a livello di programma possono influenzare le decisioni di selezione finale, in particolare nelle piattaforme di veicoli ad alto volume.
Analisi del segmento
Per tipo di prodotto: gli interruttori Reed sono oggi più diffusi; i sensori Reed si espandono più rapidamente
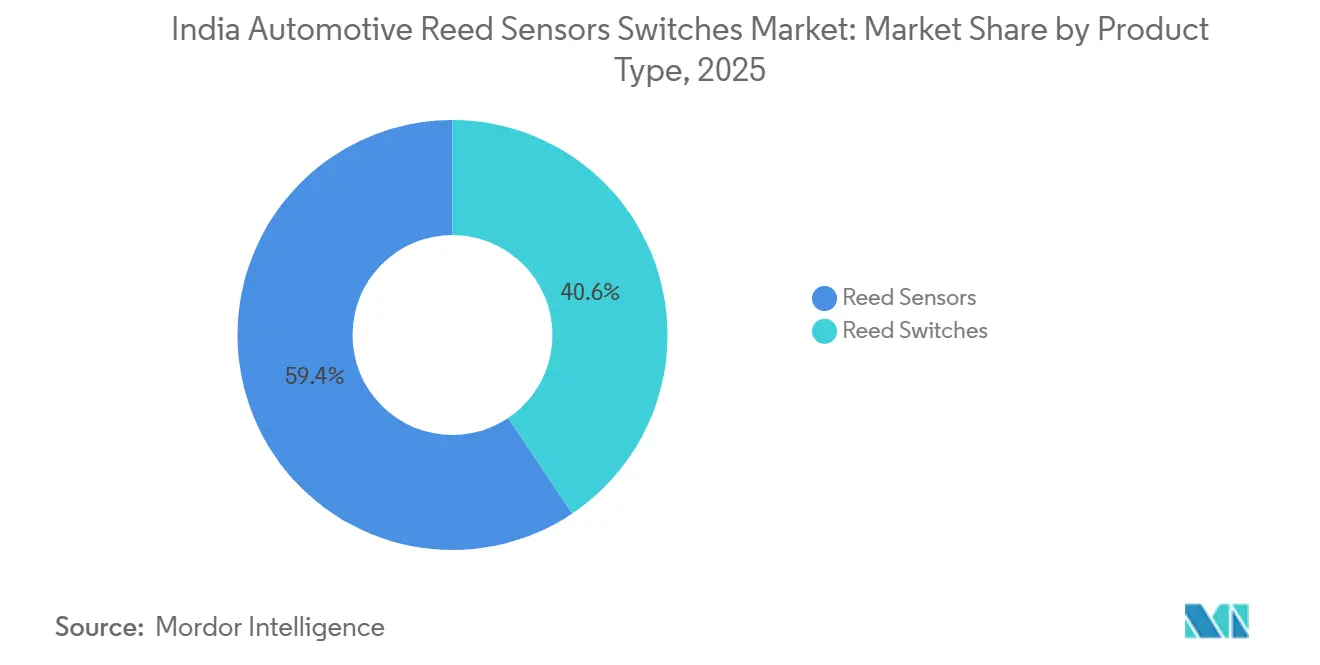
Nel 2025, gli interruttori reed hanno rappresentato il 59.41% del fatturato, confermandosi come la categoria di prodotto più importante nel mercato indiano degli interruttori reed per il settore automobilistico. La loro diffusione è dovuta all'ampio utilizzo in applicazioni quali il rilevamento della posizione delle serrature delle portiere, i meccanismi di apertura del bagagliaio, le funzioni di rilevamento della posizione dei sedili e i sensori di livello dei fluidi, che insieme coprono oltre 25 punti di applicazione in un tipico veicolo di produzione. Questa solida base installata conferisce agli interruttori reed una posizione di rilievo, poiché un design già qualificato per una piattaforma veicolare non è facilmente sostituibile a metà del ciclo di vita della piattaforma stessa. I sensori reed rimangono la categoria in più rapida crescita, con una crescita prevista a un CAGR dell'11.42% fino al 2031, grazie al loro utilizzo nei sistemi di batterie e nei circuiti di ricarica dei veicoli elettrici per la misurazione dell'isolamento e il rilevamento dei connettori. Ciò significa che il mix di prodotti si sta evolvendo, sebbene l'attuale quota di mercato degli interruttori reed per il settore automobilistico sia ancora dominata dagli interruttori convenzionali.
La miniaturizzazione sta rafforzando questa transizione, poiché i moduli dei veicoli più recenti richiedono package più piccoli che si adattino meglio ai layout dei circuiti stampati senza compromettere l'affidabilità. Standex Electronics ha lanciato la serie MK33 SMD, un interruttore reed a montaggio superficiale in vetro nudo progettato per layout di PCB con spazio limitato. Questa direzione di prodotto è rilevante per il mercato dei sensori e degli interruttori reed per il settore automobilistico, poiché gli OEM e i fornitori di primo livello indiani stanno integrando più funzioni in moduli consolidati e richiedono la compatibilità diretta con i PCB. La stessa tendenza si applica ai sensori reed, dove i formati compatti e adatti alla diagnostica sono più facili da integrare nei moduli di elettronica per veicoli elettrici e comfort senza un significativo aumento di ingombro.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'elettronica di bordo è un fattore chiave della domanda; i sistemi di batterie e ricarica guidano la crescita
Nel 2025, l'elettronica di bordo ha rappresentato il 31.08% del mercato indiano degli interruttori a sensore reed per autoveicoli, risultando il segmento applicativo più importante in termini di fatturato. Questa posizione è trainata dalla forte presenza di SUV nel mercato indiano, dove sistemi di climatizzazione, moduli di accesso, funzioni di chiusura ammortizzata e meccanismi del tetto richiedono tutti punti di rilevamento che i componenti reed possono servire. Si prevede che i sistemi di batterie e ricarica cresceranno a un CAGR del 14.42% fino al 2031, un tasso significativamente più rapido rispetto al mercato complessivo, a causa delle ulteriori posizioni di isolamento, precarica e innesto dei connettori create da ogni nuovo programma BEV.
Il mix di applicazioni si sta spostando da una domanda prevalentemente incentrata sulla carrozzeria verso una distribuzione più ampia che, nel tempo, attribuisce maggiore importanza alle funzioni legate ai veicoli elettrici. Sicurezza, sistemi di infotainment e comfort, e sistemi di trasmissione e frenatura continuano a fornire una domanda stabile. L'adozione di soluzioni orientate alla sicurezza è ulteriormente supportata dalla crescente attenzione dei consumatori verso le caratteristiche di protezione nei veicoli passeggeri tradizionali, mantenendo rilevanti gli elementi di commutazione economicamente competitivi nelle funzioni di cinture di sicurezza, airbag e sistemi di accesso. La domanda di motori e propulsori rimane limitata, poiché le alternative a effetto Hall, anziché i prodotti a lamella, sono già impiegate per molte delle funzioni di rilevamento principali dei motori a combustione interna.
Per tipo di veicolo: dominano le autovetture; i veicoli commerciali crescono più velocemente
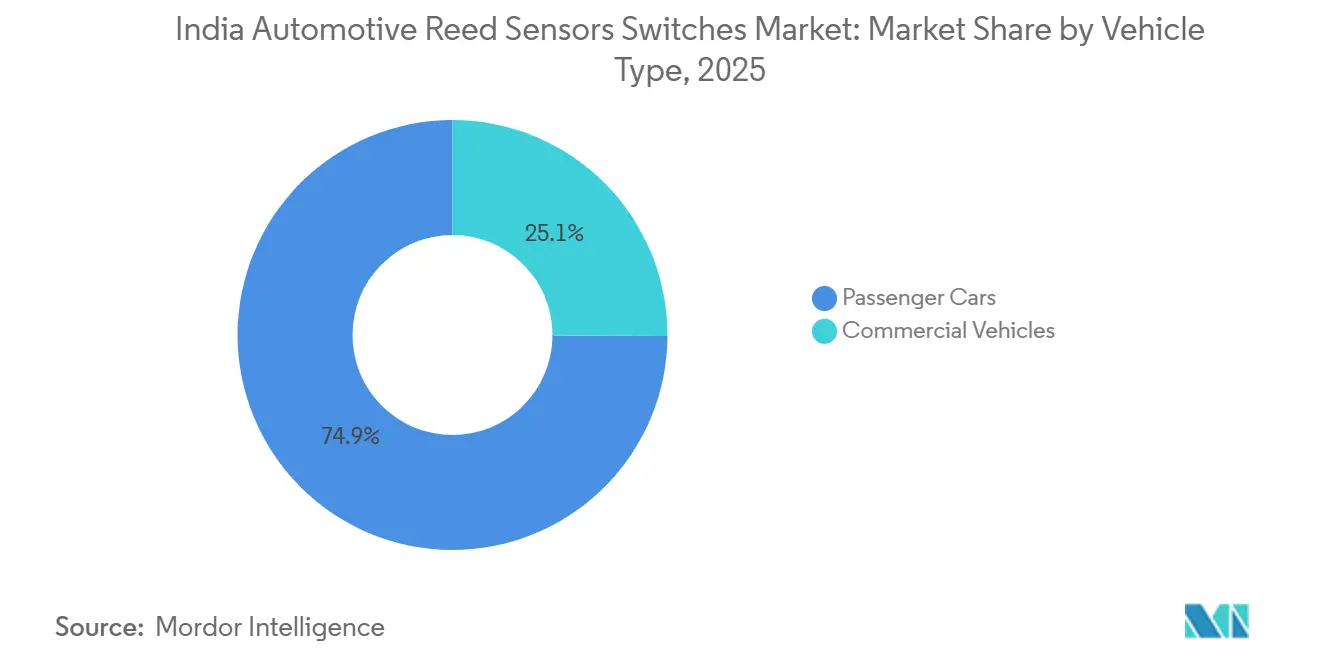
Nel 2025, le autovetture detenevano una quota di fatturato del 74.92%, rappresentando quindi il principale motore di volume per il mercato indiano degli interruttori a sensore reed per autoveicoli. Le vendite di autovetture in India hanno raggiunto i 4.64 milioni di unità nell'anno fiscale 2025-26, e questo volume mantiene elevata la domanda di funzioni di rilevamento di superficie, accesso e comfort per auto, berline, utilitarie e veicoli commerciali. Il segmento beneficia anche della crescente densità di funzionalità, poiché portelloni posteriori elettrici, funzioni di prossimità ed elettronica di bordo aumentano il numero di potenziali posizioni per gli interruttori per veicolo. I veicoli commerciali sono più piccoli in termini di valore attuale, ma si prevede che cresceranno a un CAGR del 10.72% fino al 2031 e stanno diventando sempre più importanti con l'elettrificazione delle flotte e la loro implementazione guidata dagli acquisti. Ciò fornisce al mercato indiano degli interruttori a sensore reed per autoveicoli un secondo motore di domanda, oltre ai volumi convenzionali delle autovetture.
Il caso commerciale è rilevante perché autobus e camion elettrici trasportano pacchi batteria più grandi e richiedono un maggior numero di punti di gestione ad alta tensione rispetto a un tipico veicolo elettrico per il trasporto passeggeri. Tata Motors ha reso noto un consistente portafoglio ordini di veicoli commerciali elettrici, a dimostrazione che la domanda di flotte elettrificate sta andando oltre la fase di sperimentazione. Ciò aumenta il valore dei componenti per veicolo per i fornitori che si occupano di isolamento della batteria, precarica e relative funzioni di sicurezza. Le autovetture rimangono la base di fatturato del mercato degli interruttori a sensore reed per autoveicoli, mentre l'elettrificazione dei veicoli commerciali sta aggiungendo uno strato di domanda più specializzato e con funzionalità più avanzate.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: gli OEM dominano e rimangono il principale motore di crescita
Nel 2025, i produttori di apparecchiature originali (OEM) rappresentavano l'80.42% del mercato degli interruttori a lamella per autoveicoli e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10.11% fino al 2031. La domanda è sempre più guidata dalle decisioni di progettazione delle piattaforme piuttosto che dalla domanda di sostituzione aftermarket. I principali OEM e i fornitori di primo livello (Tier-1) coinvolgono i fornitori di componenti nelle fasi più precoci dei cicli di sviluppo, garantendo alle famiglie di interruttori a lamella approvati una maggiore disponibilità di componenti una volta che la piattaforma entra in produzione. Un componente che non soddisfa i requisiti può rimanere installato per l'intero ciclo di vita produttivo di una linea di veicoli.
Il mercato dei ricambi ha rappresentato il restante 19.58% del fatturato e si trova ad affrontare una maggiore pressione di standardizzazione dovuta alle importazioni senza marchio e a minori barriere all'ingresso. La maggiore durata delle garanzie OEM e le reti di assistenza autorizzate più solide stanno limitando il ritmo di crescita della domanda di sostituzione nei primi anni di possesso del veicolo. Questo contesto favorisce i fornitori che offrono moduli sensore integrati, connettori o altri sottoassiemi validati, più difficili da scalzare solo sul prezzo. Di conseguenza, il canale OEM rimane la via più diretta per raggiungere economie di scala e stabilità nel mercato indiano degli interruttori a sensore reed per autoveicoli.
Per tipo di propulsione: i motori a combustione interna guidano il volume attuale; i veicoli elettrici a batteria sono quelli che si espandono più rapidamente
I veicoli con motore a combustione interna rappresentano la quota maggiore della domanda, con un fatturato del 65.80% nel 2025. Ciò riflette l'attuale mix produttivo e l'ampia base installata di veicoli con motore a combustione interna in India. I sensori e gli interruttori reed continuano ad essere ampiamente utilizzati nelle piattaforme con motore a combustione interna per l'elettronica di bordo e per le funzioni di rilevamento di base relative alla sicurezza.
Si prevede che i veicoli elettrici a batteria (BEV) cresceranno al ritmo più rapido, registrando un CAGR del 16.42% durante il periodo di previsione. La crescita è supportata dall'impulso delle politiche, dalla crescente adozione dei veicoli elettrici e dalla continua espansione delle infrastrutture di ricarica. Le piattaforme BEV introducono ulteriori requisiti di rilevamento relativi alla batteria e alla ricarica, che aumentano la densità di rilevamento per veicolo e supportano una crescita più rapida per le soluzioni basate su sensori reed.
Analisi geografica
In India, la domanda di sensori e interruttori reed per il settore automobilistico è strettamente legata alla distribuzione geografica dei cluster di produzione OEM e Tier-1. Gli stati con un'elevata concentrazione di stabilimenti di produzione di veicoli e moduli rappresentano una quota significativa della domanda, poiché i componenti reed provengono principalmente dalle catene di fornitura guidate dagli OEM. Queste regioni beneficiano di una maggiore produzione di veicoli, di una maggiore integrazione Tier-1 e di una più rapida adozione di moduli ad alta intensità elettronica, in particolare nei veicoli per il trasporto di passeggeri.
Il Tamil Nadu e il Maharashtra rimangono i principali centri per l'assemblaggio di veicoli e per il relativo ecosistema di fornitori. Le attività di Hyundai a Chennai sono un punto di riferimento nel sud, con l'assemblaggio locale di pacchi batteria che rafforza il ruolo del Tamil Nadu nella catena di fornitura di componenti elettronici per veicoli elettrici. Il Maharashtra conserva la sua importanza grazie alla concentrazione di attività OEM e di primo livello (Tier-1) intorno a Pune. Anche l'Assam riveste un ruolo rilevante, dove Tata Electronics e Qualcomm Technologies prevedono di produrre moduli per autoveicoli presso lo stabilimento OSAT di Tata a Jagiroad, il che dovrebbe generare una domanda a valle di componenti di rilevamento elettromeccanici.
Negli ultimi anni l'India ha registrato una forte crescita delle vendite di veicoli elettrici, con un aumento costante delle vendite di auto elettriche e una crescente domanda di componenti per batterie e sistemi di ricarica, che richiedono un utilizzo più intensivo di materiali reed rispetto alle applicazioni standard per motori a combustione interna. Gli acquisti legati ai veicoli elettrici sono sensibili al lancio di nuovi prodotti, alle tempistiche delle piattaforme e allo sviluppo delle infrastrutture, creando una variabilità della domanda da un trimestre all'altro. I fornitori con inventario regionale, assistenza clienti locale e un solido profilo di qualificazione sono in una posizione migliore per intercettare questa domanda.
Panorama competitivo
Il mercato indiano degli interruttori a sensore reed per il settore automobilistico presenta un profilo di concentrazione medio, guidato da un piccolo gruppo di affermati specialisti globali. Standex Electronics, Littelfuse e TE Connectivity sono i principali attori, che offrono validazione di livello OEM, ampi cataloghi di prodotti e collaborazioni ingegneristiche con fornitori di moduli di primo livello. Il loro vantaggio risiede nell'integrazione di elementi reed in assemblaggi qualificati, difficili da valutare basandosi unicamente sul prezzo unitario, mantenendo così elevate le barriere all'ingresso anche in un mercato sensibile ai costi come quello indiano.
Le recenti iniziative aziendali illustrano l'evoluzione della concorrenza. Nel gennaio 2026, Standex Electronics ha lanciato l'interruttore a chiave con tecnologia reed KS01, una soluzione ermeticamente sigillata con grado di protezione IP67 per ambienti difficili. Littelfuse ha introdotto la serie 59177 di interruttori reed sovrastampati ultra-miniaturizzati, pensati per applicazioni automobilistiche ed elettriche con spazio limitato. TE Connectivity si è concentrata sulla difesa dei margini e su una maggiore integrazione delle piattaforme attraverso un maggiore controllo dei materiali e una più ampia partecipazione nel settore dei moduli sensore. Il mercato premia i fornitori che combinano scalabilità, affidabilità e ingegneria applicativa, rispetto a quelli che competono esclusivamente sul prezzo delle materie prime.
La concorrenza proviene anche da operatori asiatici che offrono prezzi competitivi e da fornitori di sensori a stato solido affini, mentre la partecipazione nazionale rimane limitata. Le alternative a effetto Hall continuano a migliorare nell'ambito dell'elettronica di bordo e delle funzioni relative ai sistemi di chiusura, il che significa che i produttori storici devono differenziarsi in base a isolamento, tenuta e applicazioni ad alta tensione, settori in cui gli interruttori reed mantengono un vantaggio pratico. L'attenzione competitiva si sta spostando dalla semplice fornitura di interruttori verso soluzioni più complete, certificazioni di validazione e rilevanza per le architetture dei veicoli elettrici.
Leader del settore degli interruttori a sensore reed per autoveicoli in India
-
Littelfuse, Inc.
-
Elettronica standex
-
Coto Technology, Inc.
-
PIC GmbH
-
Aleph
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: JSW MG Motor India ha presentato ADAPT, la prima piattaforma indiana per veicoli a nuova energia con propulsori multipli, in grado di supportare configurazioni EV, PHEV, ibride e range extender. L'azienda si è impegnata a investire tra i 3,000 e i 4,000 crore di rupie nei prossimi anni, con una capacità produttiva in espansione da 120,000 a 160,000 unità all'anno entro marzo 2027. Ogni nuova variante di propulsione nell'ambito di ADAPT reimposta le specifiche del sensore reed per l'isolamento della batteria, l'innesto del connettore e i moduli elettronici di bordo.
- Gennaio 2025: Hyundai Motor India ha annunciato di aver raggiunto una localizzazione del 92% su 1,238 componenti chiave e ha avviato l'assemblaggio locale dei pacchi batteria presso il suo stabilimento di Chennai tramite Mobis India, con il primo modello equipaggiato rappresentato dalla CRETA Electric. L'iniziativa ha ridotto l'esposizione al rischio di cambio e ha incrementato direttamente la domanda in India di sensori reed qualificati localmente per applicazioni di elettronica di bordo e delle batterie.
Rapporto sul mercato indiano dei sensori reed per autoveicoli - Ambito di applicazione
Gli interruttori reed per autoveicoli sono componenti elettromeccanici ad azionamento magnetico che si aprono o si chiudono in presenza di un campo magnetico. I sensori reed per autoveicoli sono in genere gruppi di rilevamento basati su interruttori reed, confezionati, sigillati o sovrastampati e integrati in alloggiamenti. Queste soluzioni sono utilizzate per il rilevamento di posizione, prossimità, chiusura e interblocco di sicurezza in vari sistemi veicolari.
L'ambito del mercato comprende la segmentazione per tipo di prodotto (interruttori reed e sensori reed), applicazione (elettronica di bordo, sistemi di batterie e ricarica e altri), tipo di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket) e tipo di propulsione (veicoli con motore a combustione interna, veicoli elettrici a batteria e altri). Le dimensioni del mercato e le previsioni sono fornite in dollari statunitensi (USD).
Segmentazione per tipo di prodotto (valore, USD)
| Sensori Reed |
| Interruttori Reed |
Segmentazione per applicazione (valore, USD)
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
Segmentazione per tipo di veicolo (valore, USD)
| Veicoli passeggeri |
| Veicoli commerciali |
Segmentazione per canale di vendita (valore, USD)
| OEM |
| aftermarket |
Segmentazione per tipo di propulsione (valore, USD)
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Segmentazione per tipo di prodotto (valore, USD) | Sensori Reed |
| Interruttori Reed | |
| Segmentazione per applicazione (valore, USD) | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per canale di vendita (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per tipo di propulsione (valore, USD) | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto degli interruttori a sensore reed per autoveicoli in India?
Il mercato indiano dei sensori reed per autoveicoli, valutato a 54.35 milioni di dollari nel 2025, si è attestato a 59.40 milioni di dollari nel 2026 e si prevede che raggiungerà i 92.62 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.29%.
Quale categoria di prodotti è la più richiesta in India?
Nel 2025, gli interruttori reed detenevano una quota di fatturato del 59.41%, poiché continuano ad essere ampiamente utilizzati nelle funzioni relative a carrozzeria, accesso, sedili e livello dei fluidi nelle principali piattaforme automobilistiche.
Quale applicazione sta crescendo più velocemente?
I sistemi di batterie e ricarica si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 14.42% fino al 2031, poiché le piattaforme per veicoli elettrici necessitano di un maggior numero di punti di isolamento, precarica e rilevamento dei connettori rispetto a molte applicazioni tradizionali.
Quanto sono importanti i veicoli elettrici per la domanda futura?
I veicoli elettrici stanno diventando fondamentali per l'espansione futura, poiché si prevede che il mercato dei veicoli elettrici a batteria crescerà a un tasso annuo composto del 16.42% e ogni piattaforma elettrificata aggiunge diversi nuovi punti di rilevamento basati su sensori reed.
Qual è la principale minaccia competitiva per la tecnologia delle lamelle nei veicoli?
La sfida più evidente proviene dai dispositivi a effetto Hall a stato solido nell'elettronica indossabile, ma i prodotti a lamella mantengono ancora un vantaggio nell'isolamento ad alta tensione, nella tenuta ermetica e in alcune funzioni critiche per la sicurezza.


