

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
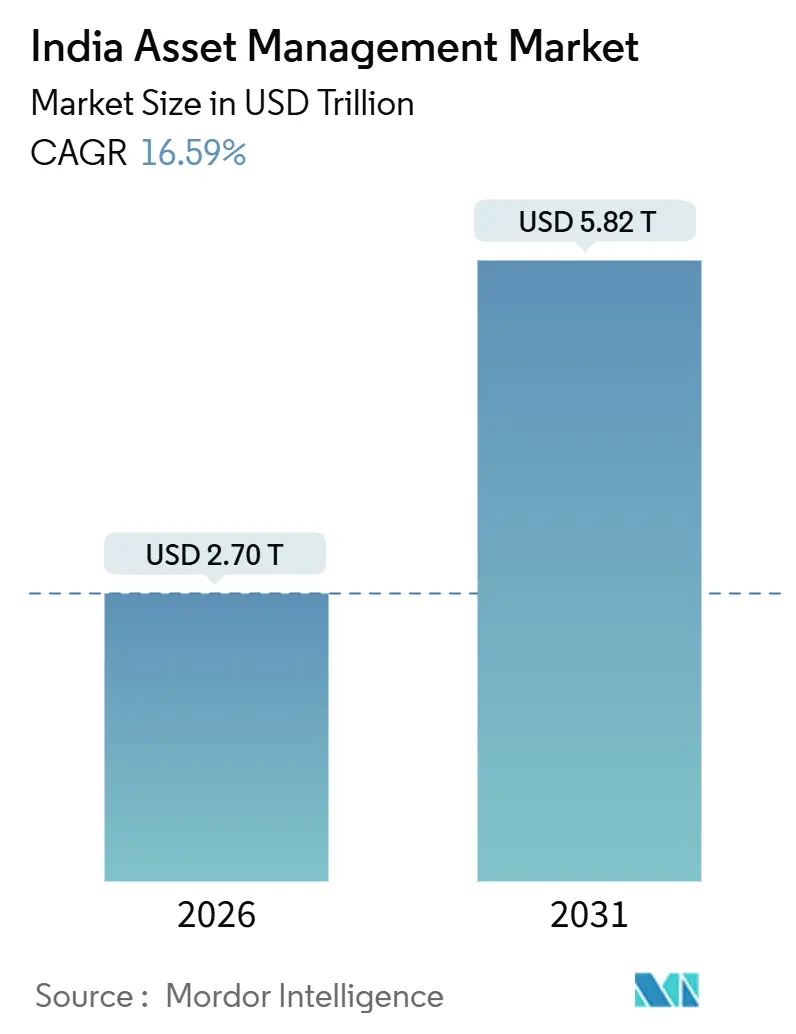
| Dimensione del mercato (2026) | 2.70 trilioni di dollari |
| Dimensione del mercato (2031) | 5.82 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 16.59% CAGR |
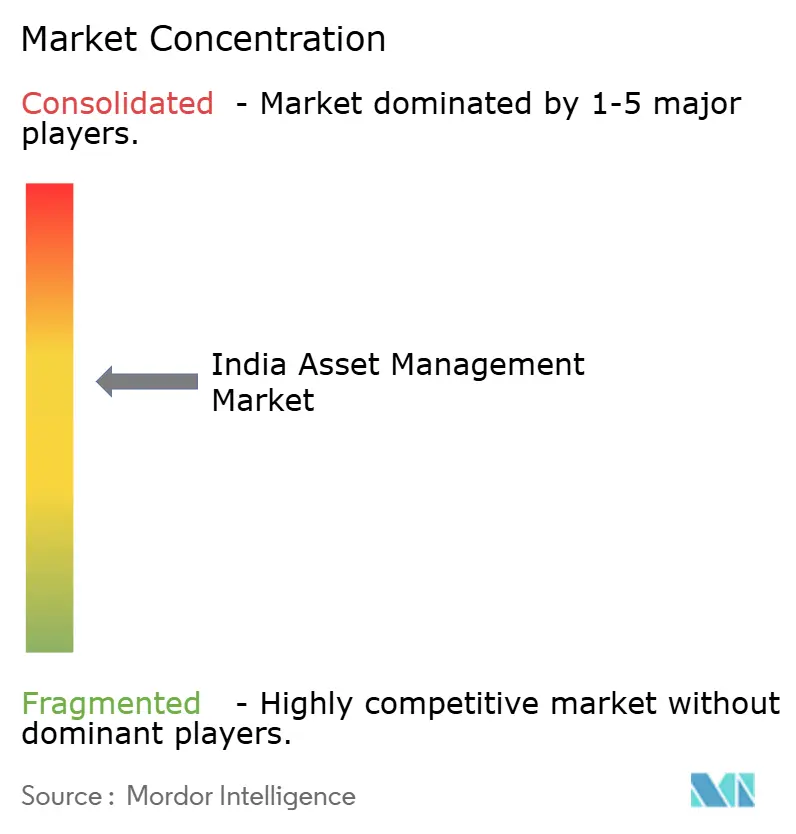
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione patrimoniale in India di Mordor Intelligence
Il mercato indiano della gestione patrimoniale ha raggiunto i 2.70 trilioni di dollari nel 2026 e si prevede che raggiungerà i 5.82 trilioni di dollari entro il 2031, con un CAGR del 16.59% nel periodo 2026-2031. Le prospettive di crescita sono supportate dalla formalizzazione del risparmio delle famiglie, da riforme pensionistiche costanti che migliorano la flessibilità e la scelta, e dalla digitalizzazione guidata dalle politiche che ha ridotto l'onboarding degli investitori da settimane a minuti. Un più ampio passaggio verso la finanziarizzazione è evidente, con l'approfondimento degli investimenti sistematici e la crescita degli asset pensionistici, rafforzando un canale di risparmio a lungo termine. L'infrastruttura normativa continua a enfatizzare la supervisione basata sul rischio insieme a regole chiare sui prodotti, che promuovono l'innovazione mantenendo al contempo la tutela degli investitori. I percorsi transfrontalieri attraverso GIFT City integrano le piattaforme onshore, convogliando capitali esteri conformi verso asset nazionali.
Punti chiave del rapporto
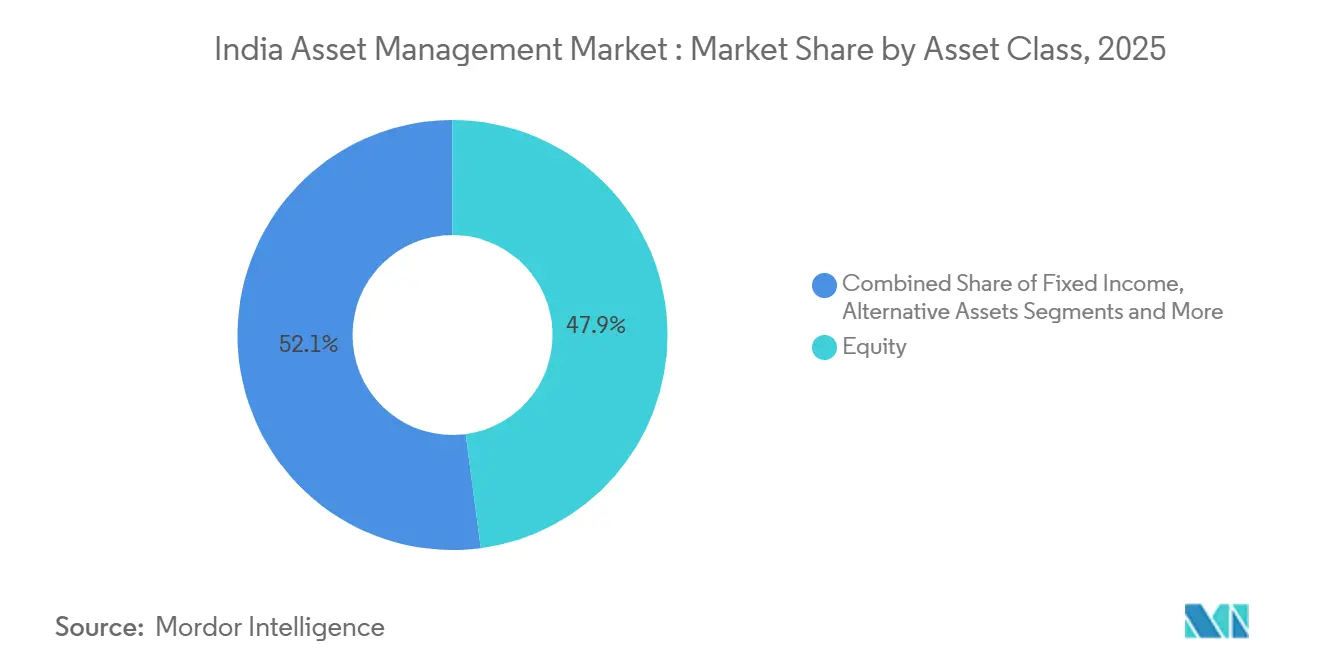
- Per classe di attività, nel 2025 gli asset orientati al capitale azionario detenevano il 47.9% della quota di mercato della gestione patrimoniale in India, mentre si prevede che gli asset alternativi registreranno la crescita più rapida con un CAGR del 16.85% fino al 2031.
- Per tipologia di impresa, nel 2025 le banche detenevano una quota di mercato del 56.5% e si prevede che le società di consulenza patrimoniale e le RIA cresceranno a un CAGR del 17.27% entro il 2031.
- Per quanto riguarda la modalità di consulenza, la consulenza umana ha mantenuto una quota del 92.6% nel 2025, mentre si prevede che la consulenza robotica crescerà a un CAGR del 22.43% fino al 2031.
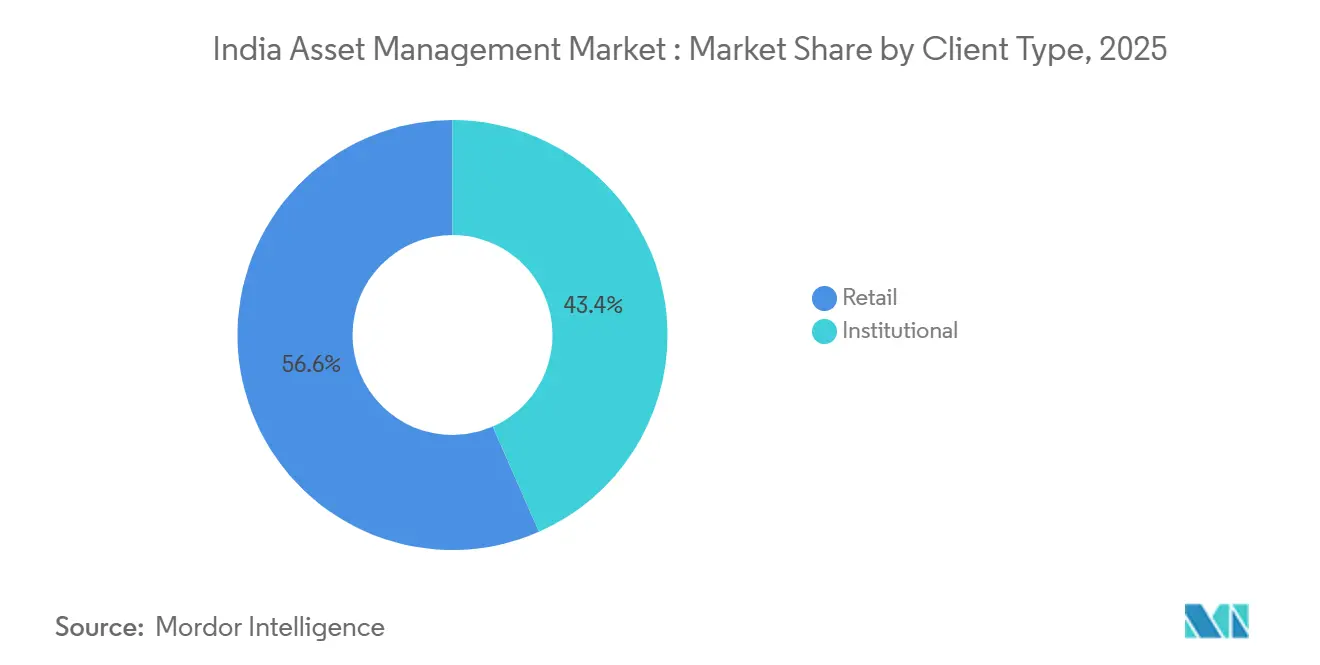
- Per tipologia di cliente, gli investitori al dettaglio detenevano una quota del 56.6% nel 2025, mentre si prevede che il segmento istituzionale crescerà a un CAGR del 16.19% entro il 2031.
- In base alla fonte di gestione, il segmento gestito onshore ha mantenuto una quota dell'87.2% nel 2025 e si prevede che i mandati delegati offshore cresceranno a un CAGR del 18.56% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione patrimoniale in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom del SIP al dettaglio e onboarding digitale | + 4.2% | Nazionale, con i primi guadagni nelle città di livello I che si espandono al livello II/III tramite la penetrazione della tecnologia finanziaria | A breve termine (≤ 2 anni) |
| Aumento delle alternative (AIF e PMS) | + 3.8% | Pan-India, concentrata nelle aree metropolitane per mandati HNI e istituzionali; espansione tramite GIFT City per capitali transfrontalieri | Medio termine (2-4 anni) |
| Le riforme pensionistiche guidano gli afflussi di NPS | + 2.9% | Nazionale per i dipendenti pubblici, in accelerazione nelle categorie aziendali e di tutti i cittadini | A lungo termine (≥ 4 anni) |
| Passaporto transfrontaliero dei fondi GIFT City | + 2.1% | GIFT City con ricadute sui gestori nazionali in cerca di capitale LP offshore | Medio termine (2-4 anni) |
| Fondi tokenizzati e operazioni abilitate DLT | + 1.3% | Sandbox GIFT City con progetti pilota in AMC selezionati per unità e insediamenti basati su blockchain | A lungo termine (≥ 4 anni) |
| La supervisione basata sul rischio SEBI riduce i costi di conformità | + 1.1% | Nazionale, aiutando gli AMC di fascia media attraverso cicli di ispezione ottimizzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom del SIP al dettaglio e onboarding digitale
L'investimento sistematico mensile ha creato una partecipazione al dettaglio costante che supporta flussi diversificati attraverso i cicli di mercato. I dati AMFI e i commenti mensili sul mercato mostrano un aumento costante degli investitori e afflussi consistenti fino al 2025, che ancorano modelli di allocazione disciplinati anche durante episodi di volatilità [1] Association of Mutual Funds in India, “AMFI Annual Report Fiscal 2025,” AMFI, amfiindia.com . L'onboarding digitale ha ridotto i tempi di apertura dei conti grazie alle procedure di identificazione del cliente basate su video e all'e-KYC della SEBI, che riducono la dipendenza dalla carta e migliorano la portata oltre le città di livello superiore. La piattaforma MITRA che aiuta gli investitori a rintracciare e recuperare i conti inattivi aumenta la trasparenza e supporta la fiducia a lungo termine degli investitori nei fondi comuni di investimento. NPS ha abbinato i canali D-Remit e BBPS abilitati da UPI con operazioni semplificate, che consentono contributi volontari senza attriti per i lavoratori a chiamata e il settore informale [2] National Pension System Trust, “PFRDA Circulars,” NPSCRA, npscra.proteantech.in . Il quadro di incentivi 2025 della SEBI, rivolto alle città al di fuori delle prime 30 e alle investitrici, favorisce la partecipazione di nuovi investitori e una maggiore diffusione geografica per il settore della gestione patrimoniale in India.
Aumento delle alternative (AIF e PMS)
I fondi di investimento alternativi (FIA) e i servizi di gestione patrimoniale (PMS) si sono affermati come mandati differenziati per investitori con patrimoni elevati, family office e investitori istituzionali che ricercano strategie concentrate e personalizzate e l'accesso ai mercati privati. Gli standard di divulgazione, valutazione e supervisione basata sul rischio, in continua evoluzione, della SEBI per i FIA e i gestori di portafoglio hanno aumentato la trasparenza, supportando la raccolta di capitali e l'impiego del portafoglio in private equity, credito e beni reali. Nel 2025, i dati della SEBI mostravano un'ampia base registrata di FIA e una presenza in espansione del settore dei PMS, che insieme ampliavano l'offerta di prodotti oltre i tradizionali fondi comuni di investimento per il mercato indiano della gestione patrimoniale. La RBI ha limitato i rischi di interconnessione attraverso limiti di esposizione sugli investimenti degli enti regolamentati nei FIA e ha imposto accantonamenti per determinate esposizioni a valle, affrontando così le preoccupazioni sistemiche e preservando al contempo il potenziale di crescita per il credito privato e le situazioni speciali [3] https://www.rbi.org.in/. . La SEBI ha inoltre inasprito le misure di salvaguardia a livello di prodotto, come le restrizioni sull'esposizione azionaria non quotata nei fondi comuni di investimento aperti, mantenendo così l'architettura di liquidità allineata agli obblighi di rimborso giornalieri ed evitando squilibri strutturali. Nel complesso, queste misure sostengono un costante spostamento verso gli investimenti alternativi, mentre i veicoli onshore e IFSC offrono percorsi di strutturazione flessibili per i soci accomandanti nazionali e transfrontalieri.
Le riforme pensionistiche guidano gli afflussi NPS
Le riforme delle regole di uscita e la flessibilità nell'allocazione degli asset hanno migliorato l'attrattiva dell'NPS per gli iscritti non governativi e le aziende. Nel dicembre 2025, PFRDA ha aumentato il limite di prelievo forfettario all'80% del patrimonio pensionistico accumulato per gli iscritti non governativi e ha ridotto il requisito obbligatorio di rendita, migliorando l'autonomia e le possibilità di scelta nella pianificazione pensionistica. Il Multiple Scheme Framework consente agli iscritti non governativi fino al 100% di allocazione azionaria e di diversificare le scelte tra i gestori dei fondi pensione, aumentando il potenziale di creazione di ricchezza a lungo termine nell'ambito normativo per il mercato indiano della gestione patrimoniale. PFRDA ha inoltre semplificato le operazioni attraverso l'investimento in giornata per i contributi ammissibili e ha ampliato la distribuzione tramite agenti pensionistici e Punti di Presenza, semplificando l'accesso ai prodotti pensionistici. I permessi di diversificazione del portafoglio ora includono ETF su oro e argento e una più ampia esposizione al mercato dei capitali nazionale, riducendo la concentrazione sui soli titoli di Stato e debito societario.
Passaporto del Fondo transfrontaliero GIFT City
Il quadro IFSC presso GIFT City supporta la gestione di fondi focalizzata sull'India con accesso agli investitori globali nell'ambito di una chiara architettura normativa. Entro la metà del 2025, 177 entità di gestione fondi avevano lanciato 272 schemi con impegni cumulativi di 22.11 miliardi di dollari, con la maggior parte del capitale riallocato in India [4] https://ifsca.gov.in/CommonDirect/ViewFile?id=21626bde60601ef44a0ed022016f9fa2&fileName=Fund_Management_ecosystem_at_GIFT_IFSC_records_robust_growth_amid_IFSCA%E2%80%99s_progressive_regulatory_reforms_20250807_0623.pdf . Il Regolamento sulla gestione dei fondi IFSCA specifica gli investimenti consentiti in IFSC, India e giurisdizioni estere ammissibili, consentendo ai gestori di eseguire mandati globali da una base in India. Un quadro di trasferimento fiscalmente neutrale consente ai fondi offshore di trasferirsi nell'IFSC prima di marzo 2030 senza generare plusvalenze per il fondo o per gli investitori, riducendo così gli ostacoli per il trasferimento della sede legale e per la creazione di strutture parallele. La SEBI e l'IFSCA hanno inoltre consentito la partecipazione di NRI, OCI e persone fisiche residenti in FPI ammissibili con sede nell'IFSC, sbloccando così i capitali della diaspora e nazionali conformi alle normative per le strategie in India attraverso i canali dell'IFSC. Nel tempo, le autorizzazioni alla gestione di fondi da parte di terzi all'interno dell'IFSC riducono le barriere all'ingresso per i gestori globali che cercano un'esposizione in India con certezza normativa locale ed efficienza fiscale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione delle commissioni dai passivi | -2.8% | Nazionale, in tutte le categorie AMC con l'aumento della quota di AUM passiva | A breve termine (≤ 2 anni) |
| Volatilità e valutazioni azionarie elevate | -2.4% | Mercati azionari nazionali con ricadute sulle allocazioni ibride | A breve termine (≤ 2 anni) |
| Carenza di talenti in ambito analitico e di intelligenza artificiale | -1.6% | Hub metropolitani che ospitano team tecnici GCC e AMC | Medio termine (2-4 anni) |
| Disallineamento di liquidità nelle alternative collocate privatamente | -1.3% | FIA di categoria II, portafogli PMS non quotati e credito privato | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione delle commissioni dai passivi
La SEBI è passata da un regime di Total Expense Ratio a un regime di Base Expense Ratio e ha abbassato i massimali delle commissioni per i fondi a gestione passiva, riducendo i costi per gli investitori e comprimendo i margini di gestione per i prodotti passivi, a partire da aprile 2026. Anche i massimali di intermediazione per le transazioni in contanti e derivati sono stati ridotti nell'ambito dello stesso pacchetto, migliorando l'efficienza per gli investitori finali e rafforzando un modello di raccolta di asset passivi basato su scala. I dati AMFI fino al 2025 mostrano afflussi costanti in fondi indicizzati ed ETF, riflettendo un persistente spostamento verso un'esposizione beta a basso costo all'interno del mercato indiano della gestione patrimoniale. La nuova architettura delle commissioni separa i prelievi dalle commissioni di gestione core e standardizza le informative, rafforzando la trasparenza e la comparabilità tra le tipologie di prodotto. I gestori attivi devono soddisfare soglie più elevate per l'alfa sostenuto al netto delle commissioni, il che intensifica l'attenzione su una chiara differenziazione nei processi, nella gestione del rischio e nella disciplina della capacità all'interno del mercato indiano della gestione patrimoniale.
Volatilità e valutazioni azionarie elevate
Il contesto di rischio dell'India è sensibile ai cicli di liquidità globali e ai periodici reset degli utili, il che aumenta il rischio di correzioni intermittenti che mettono alla prova la disciplina degli investitori e la liquidità dei fondi. La sorveglianza continua della SEBI e le norme mirate sui prodotti, comprese le restrizioni sui collocamenti pre-IPO per i fondi aperti, sono progettate per allineare i profili di liquidità con gli obblighi di rimborso giornalieri durante le fasi di stress. I periodi di elevata volatilità tendono a produrre flussi a bilanciere, con SIP disciplinati che proseguono e riallocazioni tattiche tra fondi obbligazionari, azionari e ibridi, il che sottolinea il ruolo dell'allocazione degli asset nel bilanciamento del rischio. La supervisione a livello di mercato attraverso la supervisione basata sul rischio della SEBI supporta il monitoraggio prioritario delle entità più grandi o ad alto rischio, in modo da contenere i canali sistemici in caso di ampliamento delle vendite. Per quanto riguarda la valutazione, le comunicazioni agli investitori delle istituzioni pubbliche hanno evidenziato episodi in cui i parametri prezzo/utili e i rapporti capitalizzazione di mercato/PIL sono rimasti elevati rispetto agli intervalli a lungo termine, il che suggerisce rendimenti futuri moderati se gli utili deludono, sebbene lo spostamento dei risparmi delle famiglie a lungo termine rimanga intatto per il mercato indiano della gestione patrimoniale.
Analisi del segmento
Per classe di attività: i fondi azionari ancorano i flussi al dettaglio mentre gli investimenti alternativi aumentano
Nel 2025, gli asset azionari rappresentavano il 47.9% della quota di mercato indiana della gestione patrimoniale, trainati dalla partecipazione costante ai piani di accumulo (SIP) e dai guadagni di mercato positivi registrati durante l'anno. Le informazioni fornite da AMFI confermano i contributi azionari mensili costanti e l'espansione della base di investitori, che rafforzano le fondamenta retail dei fondi azionari nel mercato indiano della gestione patrimoniale. I prodotti bilanciati e ibridi integrano l'esposizione azionaria fornendo una protezione contro i ribassi attraverso allocazioni in titoli di debito e oro, migliorando la resilienza del portafoglio durante le fasi di avversione al rischio. Sul fronte pensionistico, il NPS ha migliorato l'esposizione azionaria facoltativa per gli iscritti non governativi nell'ambito del Multiple Scheme Framework, che allinea l'allocazione degli asset a orizzonti temporali più lunghi. Le norme SEBI sui prodotti in materia di liquidità e diversificazione limitano l'esposizione a titoli illiquidi e non quotati per i fondi aperti, proteggendo la struttura di rimborso e riducendo le ricadute tra asset per il settore della gestione patrimoniale in India.
Il reddito fisso rimane un canale di allocazione fondamentale per istituzioni e investitori retail prudenti, con fondi del mercato monetario e fondi liquidi che forniscono efficienza nelle transazioni per le esigenze di liquidità di tesoreria e corporate. I report AMFI mostrano categorie di reddito fisso robuste fino a metà 2025 e un'adozione stabile di prodotti a breve termine, che attenuano il rischio di reinvestimento durante le transizioni politiche. Gli ETF sull'oro hanno agito come copertura tattica durante periodi di volatilità valutaria e dei tassi, e la loro integrazione nei menu di allocazione dei fondi pensione ne amplia l'utilizzo oltre il posizionamento tattico retail. Gli strumenti alternativi continuano a crescere, con FIA e PMS che soddisfano diverse esigenze in strategie di private equity, credito e specialistiche, supportate da standard di informativa e valutazione in evoluzione per il mercato indiano della gestione patrimoniale. Nel complesso, il mix multi-asset si sta ampliando, con l'azionario come ancora, il credito di alta qualità come zavorra e gli strumenti alternativi per premi alfa incrementali o di diversificazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di azienda: le banche dominano la distribuzione, ma i consulenti patrimoniali crescono rapidamente
Nel 2025, le banche detenevano una quota del 56.5%, a dimostrazione dell'influenza combinata della distribuzione delle filiali, delle basi di clienti captive e delle autorizzazioni normative a sponsorizzare determinati veicoli pensionistici che soddisfano criteri prudenziali. Le linee guida PFRDA del 2026 consentono alle banche commerciali programmate idonee che soddisfano le soglie di capitalizzazione di mercato, base patrimoniale, redditività e qualità degli attivi di sponsorizzare fondi pensione, ampliando il campo dei gestori istituzionali che gestiscono mandati NPS. Il quadro di riferimento SEBI per gli incentivi ai distributori nelle città oltre le prime 30 e per le donne investitrici aggiunge finanziamenti orientati all'inclusione per la sensibilizzazione, che avvantaggiano in particolare le reti bancarie e i distributori più grandi nel mercato indiano della gestione patrimoniale. AMFI ha documentato la costante crescita dei piani diretti e la continua ampiezza della crescita dei portafogli, che insieme segnalano la coesistenza di canali sia basati sulla consulenza che diretti con la maturazione degli investitori.
Si prevede che le società di consulenza patrimoniale e le RIA cresceranno a un CAGR del 17.27% fino al 2031, poiché i segmenti con un patrimonio netto più elevato richiedono consulenza a pagamento, pianificazione patrimoniale e accesso mirato ad alternative. La circolare principale della SEBI per i consulenti finanziari e la supervisione amministrativa in corso hanno rafforzato l'idoneità, la trasparenza e il fondamento fiduciario per i rapporti di consulenza nel settore della gestione patrimoniale in India. La crescita della consulenza a pagamento riflette la domanda degli investitori di strutture di costo trasparenti, mentre banche e broker-dealer continuano a consolidare modelli di distribuzione su larga scala che si adattano all'adozione da parte del mercato retail. Nel tempo, è probabile che la consulenza ibrida che unisce la guida umana con strumenti automatizzati si espanda, mentre il ruolo centrale delle banche rimane intatto per raggiungere il mercato di massa nel mercato indiano della gestione patrimoniale.
Per modalità di consulenza: i consulenti umani consolidano la fiducia mentre la consulenza robotica amplia l'automazione
Nel 2025, la consulenza umana ha mantenuto una quota del 92.6%, supportata da mandati completi che spaziano dalla costruzione del portafoglio alla pianificazione fiscale e al coaching comportamentale, su una vasta gamma di prodotti. La Master Circular for Portfolio Managers della SEBI codifica la rendicontazione trimestrale, le soglie di esposizione prudenziale e gli standard di governance che rafforzano la fiducia nei mandati discrezionali e non discrezionali per il mercato indiano della gestione patrimoniale. L'approccio di vigilanza basato sul rischio della SEBI per i fondi comuni di investimento e il monitoraggio basato sui principi dei consulenti consentono una supervisione più attenta laddove l'impatto sistemico è maggiore, consentendo al contempo cicli di ispezione semplificati per le entità a basso rischio. Questa regolamentazione a più livelli supporta la profondità della consulenza umana per le complesse esigenze dei clienti nel settore indiano della gestione patrimoniale.
Si prevede che la consulenza robotica, con una quota del 7.4%, crescerà a un CAGR del 22.43% fino al 2031, poiché i nativi digitali prediligono portafogli a basso costo e basati su regole. La SEBI richiede una solida profilazione del rischio, processi di idoneità e audit trail anche per i modelli automatizzati, il che protegge i consumatori e migliora la comparabilità tra le piattaforme. La gamma di prodotti per i piani basati su obiettivi è più solida in elementi costitutivi standardizzati come fondi indicizzati azionari, debito a breve termine ed ETF sull'oro, il che semplifica l'automazione e il ribilanciamento periodico. Con la crescita degli accordi ibridi, gli algoritmi gestiscono l'allocazione tattica mentre i consulenti umani gestiscono la pianificazione complessa e gli scenari di rischio per il mercato indiano della gestione patrimoniale.
Per tipologia di cliente: lo slancio del SIP al dettaglio sostiene il patrimonio netto mentre gli istituti riequilibrano
Gli investitori al dettaglio detenevano una quota del 56.6% nel 2025, ancorati a piani di investimento sistematici e a un onboarding digitalizzato che riduce gli attriti. AMFI ha registrato un aumento costante dei portafogli a oltre 26 crore entro la fine del 2025, con gli investitori al dettaglio che costituiscono la spina dorsale dei fondi azionari attraverso una persistente disciplina SIP nel mercato indiano della gestione patrimoniale. Il quadro di incentivi incentrato sull'inclusione di SEBI per i distributori nelle città oltre le prime 30 e per le donne investitrici estende la portata a nuove coorti di investitori. I sistemi supportati da PFRDA, come i contributi BBPS e UPI, ampliano ulteriormente l'accesso al risparmio pensionistico volontario, a supporto della partecipazione a lungo termine.
Si prevede che le istituzioni, con una quota del 43.4%, cresceranno a un CAGR del 16.19% fino al 2031, poiché assicuratori, fondi di previdenza e tesorerie aziendali ricalibrano le allocazioni del mercato pubblico e privato. Le strutture PMS e AIF offrono mandati conformi alle policy con parametri di concentrazione e liquidità allineati alle esigenze di passività, mentre i fondi comuni di investimento onshore rimangono fondamentali per le strategie di liquidità giornaliera nel mercato indiano della gestione patrimoniale. Le istituzioni utilizzano anche categorie di reddito fisso per la liquidità e l'efficienza di bilancio, supportando una base di domanda diversificata tra scadenze di credito e gradi di rischio. Durante le transizioni di fine anno o di politica monetaria, le istituzioni adeguano le esposizioni in modo tattico, mentre i SIP retail stabili ammortizzano i flussi complessivi del settore per il mercato indiano della gestione patrimoniale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte di gestione: i gestori onshore ancorano i risparmi nazionali, i mandati offshore attingono al capitale globale
Nel 2025, gli asset gestiti onshore rappresentavano l'87.2% del totale degli asset, riflettendo la dimensione complessiva di fondi comuni di investimento, gestori di portafoglio e FIA registrati presso la SEBI, soggetti a standard giornalieri di NAV, custodia e informativa. Gli aggiornamenti di settore forniti da AMFI mostrano un patrimonio gestito (AUM) elevato e in crescita, con un'ampia base di investitori, a sottolineare il ruolo ancorato onshore della finanziarizzazione delle famiglie indiane. La supervisione basata sul rischio della SEBI concentra la supervisione sulle entità con dimensioni o impatto maggiori, a supporto dell'integrità del mercato, senza duplicare gli oneri di conformità per i partecipanti più piccoli. Il settore indiano della gestione patrimoniale beneficia di regole stabili e trasparenti per fondi comuni di investimento, FIA e PMS, che mantengono la fiducia degli investitori.
Si prevede che gli asset delegati offshore cresceranno a un CAGR del 18.56% fino al 2031, grazie alle autorizzazioni di gestione dei fondi IFSC che consentono mandati focalizzati sull'India e globali all'interno di un'area fiscalmente efficiente e regolamentata. IFSCA segnala 177 entità di gestione di fondi registrate e 22.11 miliardi di dollari di impegni cumulativi a metà del 2025, con la maggior parte del capitale canalizzato verso opportunità in India. La delocalizzazione fiscalmente neutrale, la gestione di fondi tramite terze parti e l'autorizzazione per gli investitori indiani e della diaspora idonei a partecipare a FPI basati su IFSC riducono gli attriti strutturali ed espandono l'universo di LP indirizzabile per il mercato indiano della gestione patrimoniale. Nel tempo, le capacità dual-shore probabilmente differenzieranno i gestori, che potranno servire pool di investitori retail nazionali e istituzionali offshore con specializzazione in prodotti e conformità.
Analisi geografica
L'attività di gestione patrimoniale in India si concentra negli hub di Livello I che ospitano borse valori, enti regolatori e i maggiori bacini di talenti, mentre la distribuzione e la crescita del portafoglio si stanno espandendo nelle città di Livello II e oltre le prime 30. I dati AMFI fino al 2025 evidenziano un ampliamento della base di investitori e una costante espansione del portafoglio, con piani diretti e investimenti sistematici in crescita parallela nel mercato indiano della gestione patrimoniale. Gli incentivi basati sull'inclusione, rivolti ai nuovi segmenti del settore e alle donne investitrici, mirano ad accelerare l'adozione al di fuori delle aree metropolitane, in linea con il continuo sviluppo delle ferrovie digitali. Le riforme pensionistiche e gli strumenti operativi, come gli investimenti in giornata e le reti PoP più ampie, sono progettati per estendere la copertura pensionistica ai segmenti semi-urbani e rurali.
Gli hub di assunzioni di Livello II si stanno espandendo, poiché le società finanziarie stanno creando team tecnologici, di analisi e operativi in città a basso costo, il che supporta la capacità di distribuzione e consulenza al di fuori delle aree metropolitane. L'infrastruttura pubblica digitale nazionale e i sistemi interoperabili di pagamento e identità riducono le difficoltà di onboarding, contribuendo a mobilitare i flussi verso fondi comuni di investimento e prodotti NPS oltre i tradizionali centri nel mercato indiano della gestione patrimoniale. I dati di AMFI sull'adozione di soluzioni passive e ibride fino al 2025 riflettono anche una maggiore familiarità con i prodotti, supportata da formazione basata su app, informative standardizzate e quadri di costo trasparenti. Questi sviluppi indicano un'impronta geografica più uniforme per la distribuzione e l'erogazione dei servizi nel periodo di previsione.
GIFT City aggiunge una dimensione transfrontaliera al quadro geografico, ancorando il capitale internazionale alla regolamentazione indiana. IFSCA ha documentato un elenco crescente di entità di gestione di fondi, schemi di ridomiciliazione e partecipazione di investitori globali, che posizionano IFSC come punto di accesso per le allocazioni in entrata in asset indiani all'interno del mercato indiano della gestione patrimoniale. Con l'avanzare parallelo dei regimi onshore e IFSC, i gestori possono adattare le strutture legali e la distribuzione in base al domicilio degli investitori e alle esigenze fiscali, mantenendo al contempo standard di governance del prodotto coerenti. Nel tempo, questa combinazione supporta un percorso di crescita più diversificato, resiliente e geograficamente equilibrato per il mercato indiano della gestione patrimoniale.
Panorama competitivo
La concentrazione del settore è moderata, con le grandi società di fondi comuni di investimento leader per AUM e una forte penetrazione retail, mentre i segmenti PMS e AIF rimangono più frammentati a causa di strategie di nicchia e differenziazione guidata dagli sponsor. Il reporting di settore di AMFI sottolinea la portata del complesso dei fondi comuni di investimento e l'ampiezza della partecipazione al portafoglio, che fornisce una leva operativa duratura per i principali gestori del mercato indiano della gestione patrimoniale. I gestori di fascia media beneficiano della supervisione basata sul rischio di SEBI, che calibra l'intensità delle ispezioni in base a fattori di scala e governance, consentendo di destinare maggiori risorse all'innovazione e alla distribuzione dei prodotti. Il risultato è un panorama in cui scala, fiducia nel marchio e innovazione conforme determinano guadagni azionari duraturi.
Due vettori strategici stanno plasmando la concorrenza. In primo luogo, le riforme dei costi e dei processi continuano a influenzare la progettazione e il pricing dei prodotti, con il regime di Base Expense Ratio (BRT) della SEBI e i limiti più restrittivi per le commissioni di intermediazione che rafforzano la struttura a basso costo delle offerte passive nel mercato indiano della gestione patrimoniale. In secondo luogo, la strutturazione transfrontaliera tramite IFSC consente ai gestori di servire partner limitati globali sotto la supervisione indiana, gestendo parallelamente mandati di consulenza e retail onshore. Questi cambiamenti favoriscono i gestori in grado di gestire piattaforme dual-shore e di implementare architetture di prodotto chiare per azioni, reddito fisso e strumenti alternativi, mantenendo al contempo una conformità coerente.
Esempi di recenti mosse strategiche illustrano questi vettori. I gestori hanno investito in piattaforme dirette agli investitori e strumenti di reporting di portafoglio che migliorano la trasparenza, riducono i costi di gestione e supportano l'adozione diretta di piani nel mercato indiano della gestione patrimoniale. Le autorizzazioni IFSC per la gestione di fondi di terze parti e la partecipazione della diaspora agli FPI idonei basati su IFSC ampliano la portata delle strategie focalizzate sull'India per attrarre capitali globali nell'ambito di un perimetro normativo comune. Dal punto di vista operativo, l'investimento in giornata di PFRDA e la più ampia idoneità degli asset in NPS modernizzano l'esperienza dei prodotti pensionistici, allineandosi alle aspettative degli investitori plasmate dagli standard di liquidazione istantanea e di servizio digitale.
Leader del settore della gestione patrimoniale in India
Fondo comune di investimento SBI
ICICI AMC prudenziale
HDFC AMC
Nippon India AMC
Asse AMC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: la PFRDA ha costituito un comitato di esperti composto da 15 membri, presieduto da MS Sahoo, per sviluppare un quadro normativo per le opzioni di pagamento assicurato nell'ambito dell'NPS, concentrandosi su vincoli, limiti di prelievo, meccanismi di determinazione dei prezzi e standard di tutela dei consumatori.
- Dicembre 2025: la SEBI ha approvato un passaggio al Base Expense Ratio e una riduzione dei limiti di intermediazione per i fondi comuni di investimento, a partire dal 1° aprile 2026, migliorando la trasparenza e riducendo i costi per gli investitori passivi.
- Novembre 2025: la SEBI ha introdotto ulteriori incentivi per i distributori che accolgono nuovi investitori provenienti da oltre le prime 30 città e per le donne investitrici, con limiti di commissione ed esclusioni di prodotti per l'allineamento.
- Settembre 2025: MeitY lancia il National Blockchain Framework e il Vishvasya Blockchain Stack, ampliando la struttura portante nazionale per i progetti pilota DLT autorizzati.
Ambito del rapporto sul mercato della gestione patrimoniale in India
Per classe di attività
| Equità |
| Reddito fisso |
| Risorse alternative |
| Altre classi di attività |
Per tipo di azienda
| Broker-Dealer |
| Banche |
| Società di consulenza patrimoniale |
| Altri tipi di società |
Per modalità di consulenza
| Consulenza umana |
| Robo-consulenza |
Per tipo di cliente
| Settore Retail |
| Istituzioni |
Di Management Source
| al largo |
| a terra |
| Per classe di attività | Equità |
| Reddito fisso | |
| Risorse alternative | |
| Altre classi di attività | |
| Per tipo di azienda | Broker-Dealer |
| Banche | |
| Società di consulenza patrimoniale | |
| Altri tipi di società | |
| Per modalità di consulenza | Consulenza umana |
| Robo-consulenza | |
| Per tipo di cliente | Settore Retail |
| Istituzioni | |
| Di Management Source | al largo |
| a terra |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato indiano della gestione patrimoniale entro il 2031?
Il mercato indiano della gestione patrimoniale avrà una dimensione di 2.70 trilioni di dollari nel 2026 e si prevede che raggiungerà i 5.82 trilioni di dollari entro il 2031, con un CAGR del 16.59%.
Quali sono i segmenti leader e quelli in più rapida crescita nel mercato indiano della gestione patrimoniale?
Gli asset orientati al capitale sono i più quotati, mentre si prevede che gli asset alternativi saranno la classe di asset in più rapida crescita; le banche sono i più quotati per tipologia di società, mentre le società di consulenza patrimoniale e gli RIA crescono più rapidamente; la consulenza umana è la più quotata e la consulenza robotica è quella che cresce più rapidamente.
In che modo le politiche e le normative supportano oggi il mercato indiano della gestione patrimoniale?
La supervisione basata sul rischio, le riforme del rapporto di spesa e le protezioni dei prodotti della SEBI, insieme alla flessibilità della PFRDA nelle uscite e nelle allocazioni NPS e al passaporto dei fondi dell'IFSCA, supportano una crescita trasparente e un accesso più ampio.
Quale ruolo svolge GIFT City nel mercato indiano della gestione patrimoniale?
L'IFSC di GIFT City consente ai gestori di domiciliare strategie globali e focalizzate sull'India in un regime fiscalmente efficiente, attraendo capitali internazionali con impegni per 22.11 miliardi di USD a metà del 2025.
In che modo le ferrovie digitali stanno cambiando l'accesso al mercato indiano della gestione patrimoniale?
I contributi abilitati tramite video KYC, e-KYC, BBPS e UPI riducono gli attriti durante l'onboarding e consentono investimenti disciplinati tramite contributi SIP e NPS in tutte le aree geografiche.
Quali rischi potrebbero rallentare la crescita del mercato indiano della gestione patrimoniale?
La compressione delle commissioni dovuta ai passivi, i cicli di valutazione e volatilità, la carenza di talenti in ambito IA e analisi e gli squilibri di liquidità nelle alternative collocate privatamente sono i principali rischi a breve e medio termine che i gestori stanno affrontando attraverso la progettazione di prodotti e processi SEBI.GOV.IN.


