

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.87 miliardo di dollari |
| Dimensione del mercato (2031) | 1.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.81% CAGR |
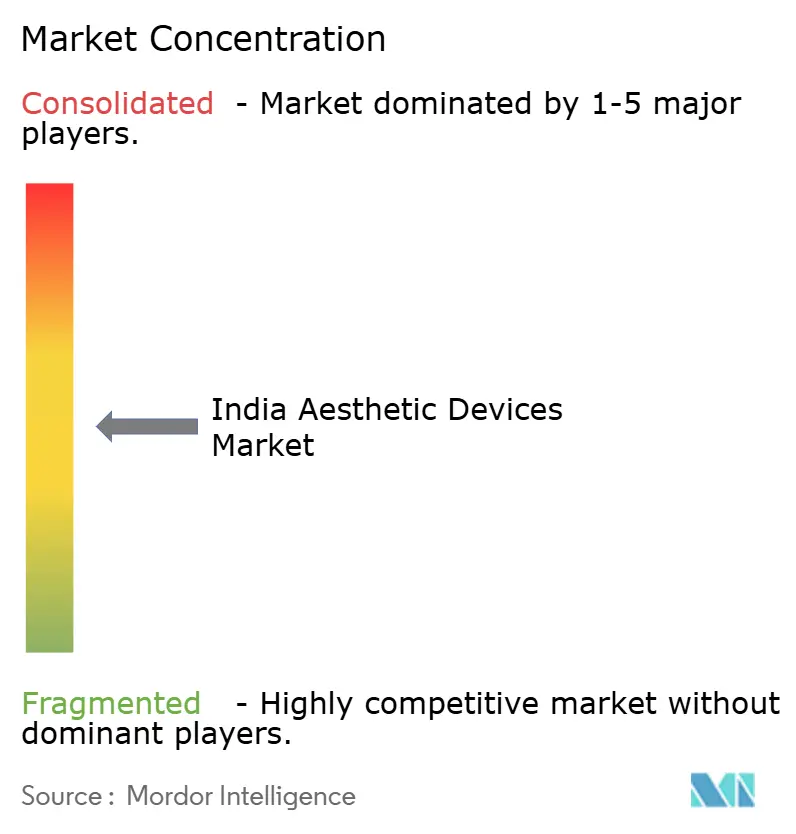
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
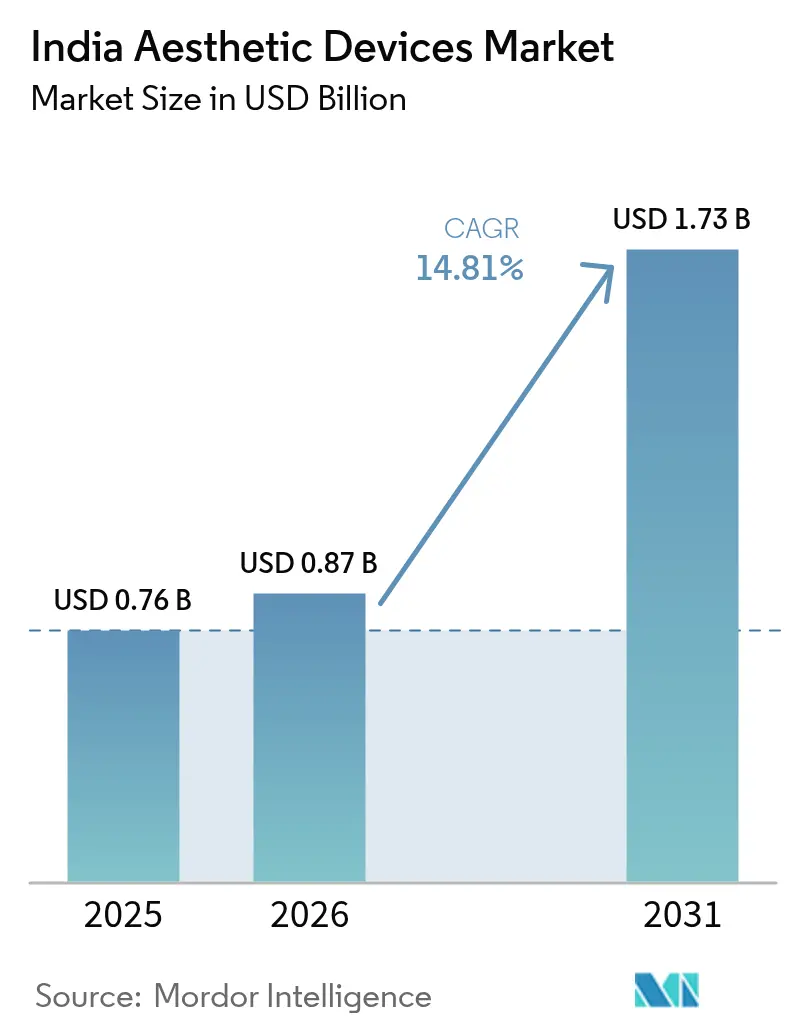
Analisi del mercato dei dispositivi estetici in India di Mordor Intelligence
Si prevede che il mercato indiano dei dispositivi estetici raggiungerà i 0.76 miliardi di dollari nel 2025, gli 0.87 miliardi di dollari nel 2026 e raggiungerà gli 1.73 miliardi di dollari entro il 2031, con un CAGR del 14.81% dal 2026 al 2031.
Un profilo demografico favorevole, l'aumento del reddito disponibile e il programma governativo di incentivi legati alla produzione (PLI), che ha approvato 22 nuovi impianti di tecnologia medica entro il 2025, stanno accelerando la capacità produttiva locale. [1] CDSCO, “Medical Device Rules 2017 and Classification Guidelines,” cdsco.gov.in I sistemi basati sull'energia detenevano una quota del 61.43% nel 2025, tuttavia si prevede che le piattaforme non energetiche come i filler dermici e gli iniettabili cresceranno del 16.67% all'anno grazie a procedure più brevi e tempi di inattività minimi, rendendoli attraenti per i professionisti con poco tempo a disposizione. Le applicazioni per la rimozione dei peli hanno generato il 23.75% del fatturato del 2025, mentre i dispositivi per il rimodellamento del corpo e la riduzione della cellulite sono sulla buona strada per un CAGR del 17.01%, supportati dalle tecnologie a radiofrequenza (RF) e ultrasuoni focalizzati ad alta intensità (HIFU) che riducono il grasso senza intervento chirurgico. Le cliniche dermatologiche hanno dominato il mercato dei dispositivi per uso domestico con una quota del 44.62%, ma i dispositivi per uso domestico stanno crescendo a un tasso di crescita annuo composto (CAGR) del 18.89% grazie all'ampliamento dell'accesso tramite e-commerce. Le procedure per gli uomini, pur rappresentando solo il 16.86% del volume totale, stanno aumentando del 15.85% all'anno a causa delle crescenti aspettative estetiche sul posto di lavoro, e la fascia d'età 18-34 anni sta crescendo del 16.83% all'anno grazie alla cultura del "ritocco" alimentata dai social media.
Punti chiave del rapporto
- In base al tipo di dispositivo, nel 2025 i sistemi basati sull'energia hanno dominato il mercato indiano dei dispositivi estetici, con una quota del 61.43%, mentre si prevede che le piattaforme non basate sull'energia cresceranno a un CAGR del 16.67% entro il 2031.
- Si prevede che il rimodellamento del corpo e la riduzione della cellulite cresceranno a un tasso di crescita annuo composto (CAGR) del 17.01% entro il 2031, superando i tassi di crescita della depilazione tradizionale.
- In base all'utente finale, le cliniche dermatologiche hanno rappresentato il 44.62% del fatturato nel 2025, mentre i dispositivi per uso domestico hanno registrato il CAGR più elevato previsto, pari al 18.89% entro il 2031.
- In base al genere, nel 2025 le pazienti di sesso femminile rappresentavano l'83.14% della popolazione, mentre la domanda maschile è in crescita a un CAGR del 15.85% nel periodo 2026-2031.
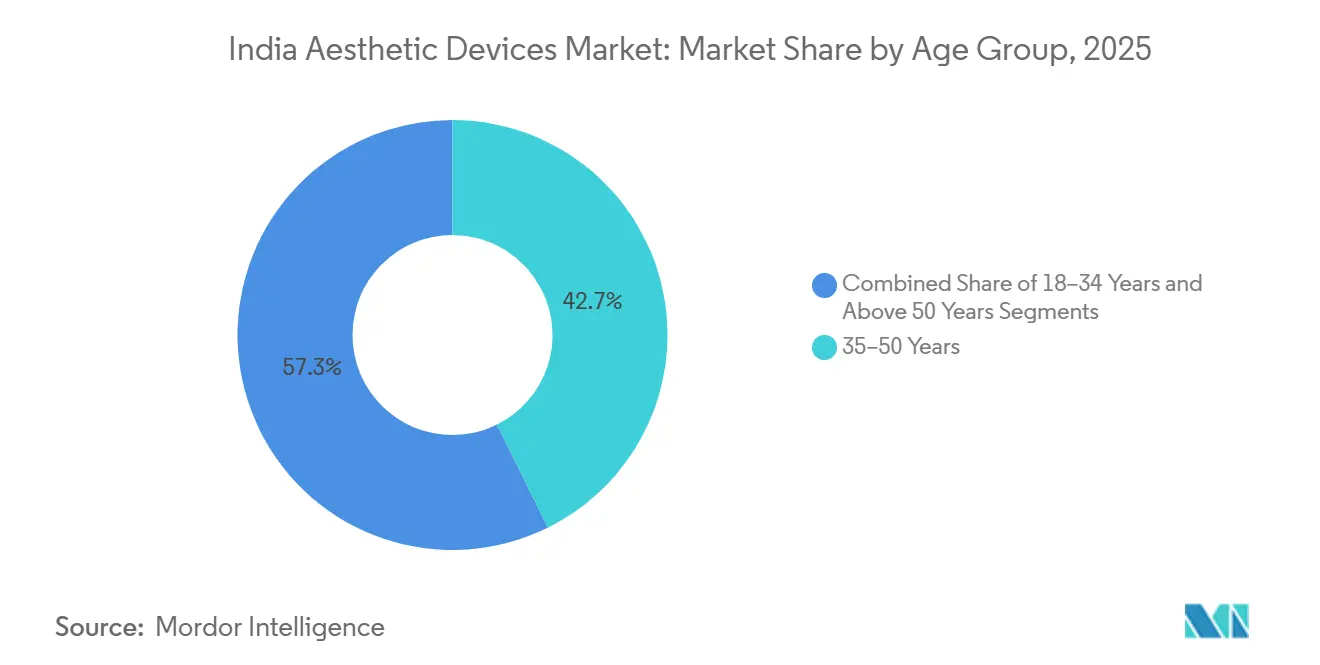
- Per fascia d'età, nel 2025 la fascia d'età 35-50 anni ha conquistato il 42.68% del mercato indiano dei dispositivi estetici, mentre si prevede che il segmento 18-34 anni registrerà la crescita più rapida, con un CAGR del 16.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi estetici in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e attenzione alla bellezza | + 2.5% | Metropolitane e città di livello 1 come Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai, Pune | Medio termine (2-4 anni) |
| Turismo medico e boom del benessere premium | + 2.0% | Delhi NCR, Mumbai, Bengaluru, Chennai; ricadute a Goa, Kerala, Rajasthan | A lungo termine (≥4 anni) |
| Progressi tecnologici nei dispositivi basati sull'energia e sull'intelligenza artificiale | + 2.8% | Nazionale; prima adozione nelle cliniche metropolitane con ricadute di livello 1 | A breve termine (≤2 anni) |
| Programma PLI governativo per la tecnologia medica | + 1.8% | Centri produttivi in Gujarat, Tamil Nadu, Karnataka, Maharashtra | A lungo termine (≥4 anni) |
| Passare a dispositivi non invasivi per uso domestico | + 2.3% | Metropolitane e città di primo livello; a livello nazionale tramite e-commerce | Medio termine (2-4 anni) |
| Localizzazione per ridurre la dipendenza dalle importazioni | + 1.5% | Parchi di dispositivi in Gujarat, Tamil Nadu, Karnataka; vantaggi per la catena di fornitura nazionale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare la consapevolezza riguardo alle procedure estetiche
I consumatori urbani considerano il miglioramento estetico un benessere di routine piuttosto che una questione di vanità, un cambiamento di percezione amplificato dalle sponsorizzazioni delle celebrità e dalle narrazioni sui social media. L'India è ora al secondo posto per volume di rinoplastiche e al terzo per numero di liposuzioni a livello mondiale, offrendo alle cliniche un'esperienza più approfondita che alimenta un'ulteriore accettazione. La domanda maschile di correzione della ginecomastia e ripristino dei capelli cresce, ampliando il mix di genere un tempo sbilanciato verso la clientela femminile. Il numero di visite aumenta nelle città di secondo livello, ma le lacune infrastrutturali limitano ancora la produttività delle procedure al di fuori delle aree metropolitane. Gli istituti di formazione rispondono organizzando programmi intensivi di breve durata, che a loro volta creano nuove cliniche in agglomerati urbani più piccoli.
Aumento del reddito disponibile e consumatori attenti alla bellezza
Il reddito disponibile pro capite in India crescerà del 14.6% annuo fino al 2027, ampliando la cerchia di consumatori che possono permettersi trattamenti estetici facoltativi. Le famiglie con doppio reddito nelle aree metropolitane ora destinano il 3-5% della spesa discrezionale alla cura della persona, e il settore della bellezza e della cura della persona in generale è sulla buona strada per raddoppiare, raggiungendo i 30 miliardi di dollari entro il 2027. Gli elevati standard di cura della persona sul posto di lavoro nei servizi IT, nel settore bancario e nell'ospitalità stanno incoraggiando interventi più precoci, con l'età tipica per il primo intervento che scende dai 40 ai 30 anni. Le cliniche offrono servizi di base con piani di rateizzazione, riducendo la soglia di sperimentazione e sostenendo la domanda di materiali di consumo.
Crescita del turismo medico e dell'espansione del segmento del benessere premium
L'India ha attirato 7.3 milioni di viaggiatori per motivi medici nel 2024 e il segmento potrebbe generare 16.21 miliardi di dollari entro il 2030, sostenuto da vantaggi in termini di costi del 60-70% rispetto ai mercati occidentali e dalla semplificazione dei visti elettronici nell'ambito dell'iniziativa "Heal in India". I visitatori di alto profilo prenotano lifting, body contouring e resurfacing laser insieme a pacchetti benessere a Goa, Kerala e Rajasthan, consentendo alle cliniche di investire in laser di punta come PicoWay e Morpheus8 senza temere ribassi sui prezzi. Le aspettative dei pazienti globali guidano gli aggiornamenti tecnologici che in seguito si diffondono alla clientela nazionale.
Progressi tecnologici nei dispositivi basati sull'energia e integrati nell'intelligenza artificiale
I moduli di intelligenza artificiale integrati nei dispositivi ora guidano i parametri di trattamento e prevedono i risultati, riducendo la dipendenza dall'operatore e aumentando la soddisfazione. Il Morpheus8 di InMode combina il microneedling con la radiofrequenza bipolare per un profondo rimodellamento del collagene, mentre l'Emsculpt NEO di BTL accoppia il riscaldamento a radiofrequenza con campi elettromagnetici focalizzati ad alta intensità per produrre simultaneamente riduzione del grasso e aumento della massa muscolare, validati rispettivamente al 30% e al 25%. [2] I laser di classe picosecondi come PicoWay frammentano il pigmento con minori danni termici, riducendo le sessioni da otto a circa cinque, aumentando così la produttività della clinica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di dispositivi e trattamenti nelle città di livello 2/3 | -1.2% | Città di livello 2, 3 e zone rurali | Medio termine (2-4 anni) |
| Percorsi CDSCO frammentati e lunghi cicli di approvazione | -0.9% | Nationwide | A breve termine (≤2 anni) |
| Carenza di professionisti qualificati al di fuori delle aree metropolitane | -0.7% | Città di livello 2 e 3 e aree rurali | A lungo termine (≥4 anni) |
| Proliferazione di dispositivi di bassa qualità o del mercato grigio | -0.8% | A livello nazionale, ma acuto nelle città più piccole sensibili ai prezzi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di dispositivi e trattamenti limitano la penetrazione dei livelli 2/3
I prezzi delle apparecchiature variano da 15 lakh a 1.5 crore di rupie (18,000-180,000 dollari), un ostacolo per le cliniche monomediche al di fuori delle grandi aree metropolitane. I dati sui prezzi di maggio 2025 mostravano un costo medio per le sedute di ringiovanimento cutaneo di 27,000-55,000 rupie (325-660 dollari), ben al di sopra del potere d'acquisto della maggior parte delle famiglie. Le banche trattano le piattaforme estetiche come beni non essenziali, quindi i prestiti prevedono un tasso di interesse del 12-15% con massimali quinquennali, aumentando i costi generali della clinica. La National Pharmaceutical Pricing Authority non pone limiti a queste procedure, lasciando i prezzi alle forze di mercato. Di conseguenza, il mercato indiano dei dispositivi estetici è ancora sbilanciato verso il decile di reddito più alto, rallentando la penetrazione rurale.
Percorsi normativi frammentati e ritardi nell'approvazione del CDSCO
Le piattaforme basate sull'energia rientrano nella Classe C o D secondo le Norme sui Dispositivi Medici del 2017, che richiedono dati clinici e test di biocompatibilità ISO 10993 che estendono l'approvazione a 9-15 mesi. [3] BTL Aesthetics, "Emsculpt NEO Clinical Data and Technology Overview", btlaesthetics.com I dispositivi provenienti da paesi non GHTF sono soggetti a ulteriori sperimentazioni locali, con costi fino a 1 crore di INR (120,000 USD) e un ulteriore anno di tempo di attesa. Il divieto di gennaio 2025 sulle importazioni di dispositivi ricondizionati ha eliminato un canale grigio da 1,500 crore di INR (180 milioni di USD), ma ha anche rimosso un'opzione a basso costo per le cliniche economiche. Mentre un gruppo di esperti sta redigendo le norme, è improbabile che l'attuazione avvenga prima del 2027. Questi attriti ritardano l'innovazione e consentono agli operatori consolidati di rafforzare la propria quota nel mercato indiano dei dispositivi estetici.
Analisi del segmento
Per tipo di dispositivo: le piattaforme non energetiche guadagnano quote
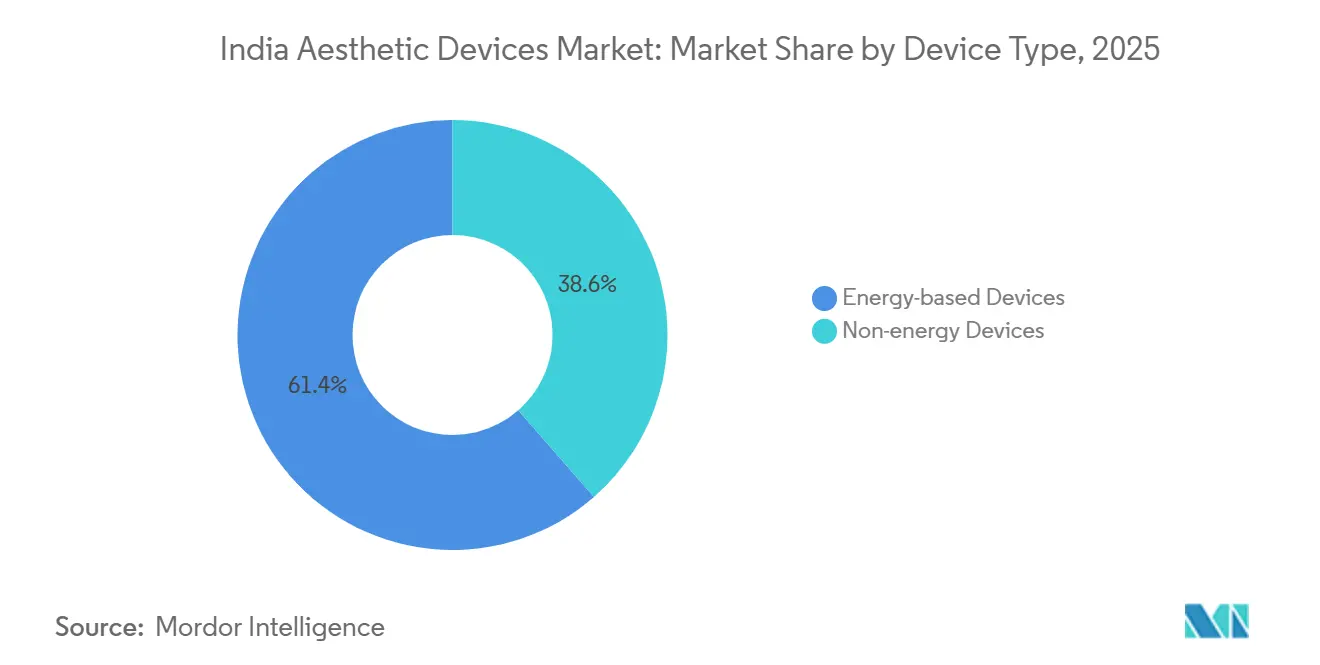
I sistemi basati sull'energia hanno conquistato il 61.43% della quota di mercato dei dispositivi estetici in India nel 2025. Si prevede che le opzioni non energetiche – filler, iniettabili e kit per microdermoabrasione – cresceranno del 16.67% all'anno, poiché le sessioni durano solo 15-30 minuti e richiedono tempi di recupero ridotti. Un'unità di microdermoabrasione costa 1-3 lakh di rupie indiane (1,200-3,600 dollari), contro le 25-50 lakh di rupie indiane (30,000-60,000 dollari) di un laser a CO₂ frazionato, quindi le nuove cliniche riscontrano minori barriere all'ingresso. La domanda di filler dermici aumenta con il moltiplicarsi degli iniettori certificati nelle città di primo livello, mentre i marchi di acido ialuronico di Galderma e AbbVie guidano l'offerta.
I dispositivi a radiofrequenza si stanno espandendo più rapidamente all'interno della coorte energetica, preferiti per il trattamento della pelle di tipo Fitzpatrick IV-V senza il rischio di iperpigmentazione post-infiammatoria. Morpheus8 di InMode unisce radiofrequenza e microneedling, mentre Exilis Ultra di BTL combina radiofrequenza e ultrasuoni in un unico manipolo. Gli ultrasuoni focalizzati ad alta intensità (HIFU) guadagnano terreno per i lifting non chirurgici, mentre la luce pulsata intensa (IPL) riempie una nicchia di prezzo inferiore, con un prezzo compreso tra 8 e 15 lakh di rupie indiane (10,000 e 18,000 dollari). Tutte le unità energetiche devono soddisfare le normative CDSCO di Classe C, prolungando i tempi di ingresso sul mercato fino a un anno, ma gli aggiornamenti tecnologici continuano a rinnovare il mercato indiano dei dispositivi estetici.


Per applicazione: il body contouring supera i segmenti tradizionali
L'epilazione ha generato il 23.75% del fatturato del 2025 e rimane un punto di ingresso fondamentale per molte cliniche. Ciononostante, le procedure di body contouring e riduzione della cellulite sono destinate a espandersi a un CAGR del 17.01%, il più rapido tra tutti gli utilizzi. Emsculpt NEO di BTL ha prodotto una riduzione del grasso del 30% e un aumento muscolare del 25% negli studi clinici, rafforzando la narrativa alternativa non chirurgica. I marchi di criolipolisi come CoolSculpting offrono un prezzo per singola area tra 80,000 e 150,000 INR (960-1,800 USD), ma offrono comunque un prezzo inferiore di circa la metà rispetto alla liposuzione chirurgica.
Il resurfacing cutaneo con laser a CO₂ frazionato o a erbio rappresenta la seconda fetta più ampia, trattando cicatrici da acne e fotoinvecchiamento nella fascia di età 40-60 anni. I laser a picosecondi come il PicoWay di Candela riducono i cicli di trattamento a tre o quattro sedute. Gli iniettabili per il viso crescono più rapidamente nelle aree metropolitane, mentre le terapie per lesioni pigmentate e vascolari beneficiano di una migliore selettività a lunghezze d'onda di 755 nm e 1,064 nm. Insieme, questi cambiamenti ampliano il menu delle procedure e ampliano il mercato indiano dei dispositivi estetici.
Per utente finale: i dispositivi per uso domestico interrompono il predominio della clinica
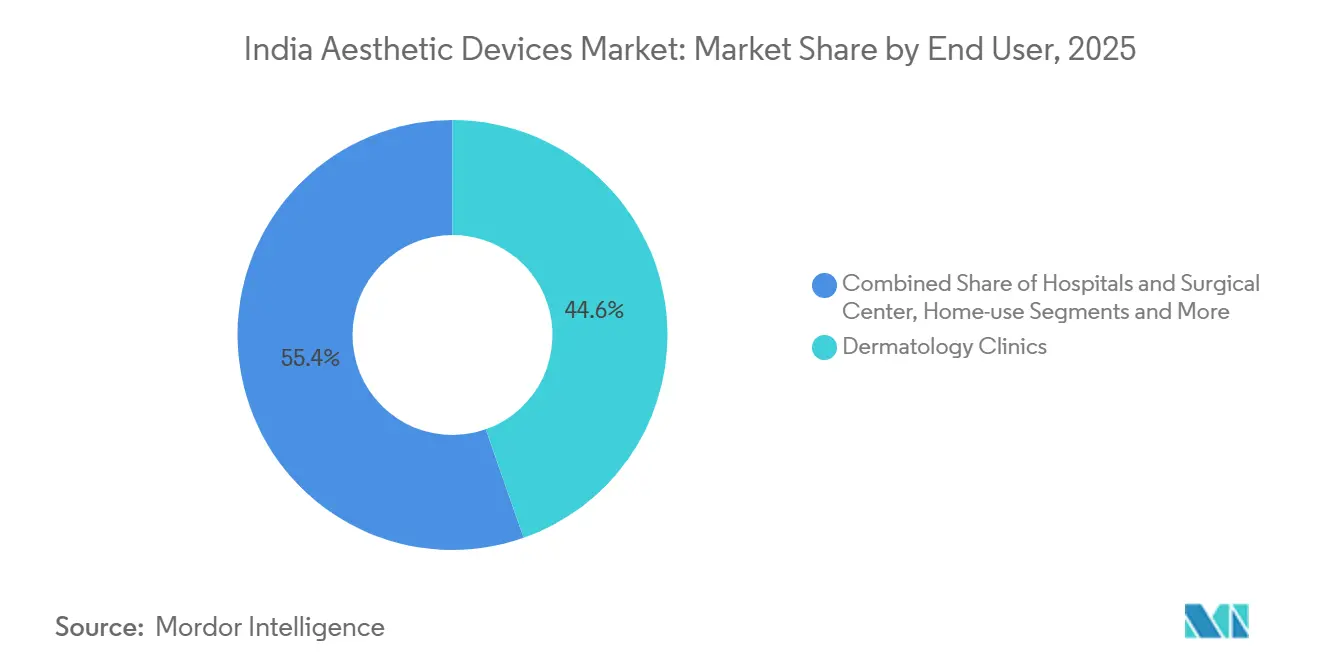
Le cliniche dermatologiche hanno generato il 44.62% del fatturato degli utenti finali nel 2025, sfruttando portafogli multi-dispositivo e credibilità medica. Ospedali e centri chirurgici seguono con circa un quarto della quota, offrendo servizi estetici aggiuntivi con interventi di chirurgia ricostruttiva o bariatrica per i turisti medici. Le medical spa si distinguono per l'atmosfera in stile alberghiero, ma si trovano ad affrontare un sistema di licenze frammentato, che potrebbe inasprirsi in base alle norme di supervisione proposte dall'IADVL.
I gadget per uso domestico – maschere LED, rulli a microcorrente, bacchette RF a basso consumo energetico – stanno crescendo a un CAGR del 18.89%. Amazon India, Nykaa e Flipkart hanno ampliato le loro offerte di oltre il 40% nel 2025, abbinando piani di EMI al marketing di influencer per attrarre nuovi acquirenti. La bozza delle linee guida CDSCO inserisce la maggior parte degli strumenti per uso domestico in Classe A o B, consentendo l'approvazione in 3-6 mesi. Sebbene la potenza clinica rimanga modesta, la praticità sta aiutando questo canale ad ampliare il mercato indiano dei dispositivi estetici tra le famiglie di secondo livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per genere: l'adozione dell'estetica maschile accelera
Nel 2025, le pazienti rappresentavano ancora l'83.14% della domanda. Ciononostante, il volume maschile sta aumentando del 15.85% annuo, con la diffusione della cultura del grooming nei settori IT, bancario e dei media. Il segmento retail indiano dedicato alla cura della persona maschile si sta dirigendo verso i 35,000 crore di rupie (4.2 miliardi di dollari) entro il 2028, e trattamenti come la depilazione laser della barba, la depilazione della schiena e il rimodellamento addominale rientrano in questo segmento.
I produttori di dispositivi ora commercializzano impostazioni ottimizzate per peli maschili spessi e collagene più spesso. L'energia RF per la definizione muscolare e i laser ad alessandrite a fluenza più elevata (18-22 J/cm²) sono al centro delle campagne sui social network sportivi e aziendali. Il maggiore utilizzo di materiali di consumo per sessione mantiene le dimensioni degli scontrini per gli uomini del 10-15% superiori a quelle per le donne, ampliando i margini di profitto delle cliniche e ampliando il mercato indiano dei dispositivi estetici.
Per fascia d'età: la coorte dei giovani abbraccia l'estetica preventiva
La fascia di età 35-50 ha generato il 42.68% del fatturato del 2025, riflettendo il fotoinvecchiamento accumulato che spinge verso i trattamenti correttivi. Tuttavia, si prevede che la fascia 18-34 aumenterà del 16.83% all'anno, poiché le piattaforme social normalizzano il "baby Botox" a basso dosaggio, i rinforzi cutanei e la fototerapia a LED. I Millennial richiedono tempi di recupero inferiori alle 48 ore e preferiscono i laser frazionati non ablativi ai peeling aggressivi alla CO₂.
Il reddito disponibile è inferiore per questo gruppo, quindi le cliniche promuovono pacchetti di abbonamento e piani rateali che distribuiscono i costi su 12 mesi. Le sedute express al prezzo di 3,000-5,000 INR (36-60 USD) ampliano il funnel, mentre i programmi fedeltà fidelizzano i clienti attraverso visite di manutenzione trimestrali. I consumatori più anziani (>50 anni) rimangono meno numerosi, ma spendono di più per visita in piani multimodali, aggiungendo spessore al mercato indiano dei dispositivi estetici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai e Pune hanno generato complessivamente circa il 65-70% del fatturato del 2025, a dimostrazione della natura metropolitana del mercato indiano dei dispositivi estetici. A Delhi NCR, i dati di Practo stimano il costo medio di un trattamento di ringiovanimento cutaneo a 44,000 INR (530 USD), circa il 20% in più rispetto a Pune o Chennai, riflettendo i maggiori costi immobiliari e dei professionisti. Gli stati del sud beneficiano inoltre del 46.4% di posti di laurea in dermatologia, il che li aiuta ad adottare laser a picosecondi e HIFU prima rispetto ai loro coetanei del nord.
Città di secondo livello come Ahmedabad, Jaipur, Lucknow, Chandigarh, Kochi e Indore rappresentano la prossima frontiera per il mercato indiano dei dispositivi estetici, trainate dall'aumento del reddito disponibile e dal lancio di cliniche a catena da parte di operatori come Kaya e Oliva. Tuttavia, la penetrazione rimane ostacolata dai costi dei dispositivi, compresi tra 15 e 50 lakh di rupie (18,000 e 60,000 dollari), dalla limitata densità di specialisti e dalla minore consapevolezza dei consumatori. I dispositivi per uso domestico venduti su Amazon India e Flipkart stanno colmando parte del divario, sebbene la minore potenza clinica limiti i tassi di acquisto ripetuto, poiché i risultati sono inferiori di circa il 50% rispetto ai sistemi clinici.
Il turismo medico convoglia pazienti di alto valore verso Delhi, Mumbai, Bengaluru e Chennai, rafforzando la loro posizione dominante nel mercato indiano dei dispositivi estetici. La campagna "Heal in India" ha attirato 7.3 milioni di pazienti nel 2024 e promette visti elettronici accelerati e strutture accreditate dalla Joint Commission International. Allo stesso tempo, il programma PLI sta disperdendo la produzione in Tamil Nadu, Gujarat, Karnataka e Maharashtra, riducendo i tempi di consegna dei dispositivi da 90-120 giorni a 30-45 giorni. Entro il 2031, l'assemblaggio locale potrebbe soddisfare il 30-40% della domanda energetica nazionale, riducendo i costi di sbarco e migliorando il servizio post-vendita per le cliniche nelle città emergenti, un punto di svolta per una più ampia adozione dei dispositivi estetici nel mercato indiano.
Panorama normativo
In India, la regolamentazione dei dispositivi medici avviene tramite la Central Drugs Standard Control Organisation (CDSCO) ai sensi del Medical Devices Rules (MDR) del 2017, utilizzando un quadro di riferimento basato sul rischio (classi da A a D) che determina i requisiti di licenza e di documentazione. Nel settore dell'estetica, molte piattaforme basate sull'energia utilizzate in ambito clinico, tra cui laser e sistemi elettrochirurgici o a radiofrequenza, rientrano in categorie a rischio più elevato (spesso di classe C o D), il che allunga i tempi di conformità e aumenta i requisiti di documentazione rispetto agli strumenti a basso rischio per uso domestico.
Le politiche stanno influenzando anche le decisioni relative ai costi e all'approvvigionamento per cliniche e produttori di apparecchiature originali (OEM). Un chiarimento del governo del 2025 ha rilevato che i dispositivi medici importati sono generalmente soggetti a un dazio doganale di base del 7.5%-10% più una tassa sanitaria del 5%, mentre i dispositivi nazionali sono generalmente soggetti a un'IVA del 12%, rafforzando la convenienza economica dell'assemblaggio locale per le linee di prodotti che soddisfano i requisiti. Nel gennaio 2026, l'Associazione indiana dell'industria dei dispositivi medici (AiMeD) ha presentato un memorandum al Ministero delle Finanze e al Dipartimento dei prodotti farmaceutici chiedendo un aumento delle tariffe al 10%-15% sui dispositivi medici importati non critici, mantenendo le misure di sostituzione delle importazioni in primo piano per le apparecchiature capitali utilizzate nel settore dell'estetica.
Analisi della catena del valore
La catena del valore dei dispositivi estetici in India inizia con l'approvvigionamento dei componenti principali, tra cui ottiche, sorgenti laser, manipoli, generatori RF, sistemi di raffreddamento e software integrato, che rimane fortemente dipendente dalle importazioni. Seguono la produzione OEM e l'assemblaggio finale, l'approvazione normativa, la distribuzione tramite canali e l'installazione nelle cliniche, supportata da contratti di fornitura continua di materiali di consumo e assistenza. La dipendenza dalle importazioni è ancora massima per le apparecchiature complesse di classe C/D, mentre la capacità produttiva nazionale è più consolidata nelle categorie di dispositivi a basso rischio, il che spinge molti sistemi di fascia alta basati sull'energia ad adottare modelli di distribuzione con installazione centralizzata, formazione e manutenzione pluriennale per garantire tempi di attività e risultati ottimali.
Due colli di bottiglia stanno influenzando sempre più la catena di fornitura. In primo luogo, la capacità di conformità e di collaudo, poiché i prodotti per uso medicale devono seguire le procedure CDSCO previste dal Regolamento MDR 2017, mentre la convalida della sicurezza elettrica e la conformità agli standard comportano tempi e costi aggiuntivi a causa della limitata capacità di collaudo locale in aree quali la sicurezza elettrica IEC 60601 e i processi software IEC 62304. In secondo luogo, le politiche industriali stanno ampliando la capacità a monte, incluso il programma PLI (22 nuovi stabilimenti di tecnologia medicale approvati entro il 2025) e le relative iniziative di produzione, che ampliano la gamma di partner locali disponibili per l'assemblaggio, l'assistenza e la localizzazione dei componenti per i produttori di dispositivi estetici e i grandi gruppi di cliniche.
Panorama competitivo
Tra i principali OEM globali figurano Candela, Lumenis, InMode, BTL, Alma Lasers, Cutera, Fotona e Sciton, che contribuiscono a plasmare un mercato indiano moderatamente concentrato per i dispositivi estetici. Il loro vantaggio deriva dalle vendite dirette, dalle sponsorizzazioni di opinion leader chiave e dai contratti di assistenza pluriennali che vincolano i ricavi derivanti dai prodotti di consumo. I principali produttori farmaceutici indiani, Galderma India, AbbVie, Merz Pharma e Piramal Enterprises, dominano il mercato degli iniettabili, sfruttando le reti dermatologiche per la vendita incrociata di dispositivi per l'energia.
La differenziazione competitiva ora ruota attorno alla multimodalità. Morpheus8 di InMode abbina la radiofrequenza bipolare al microneedling, mentre Emsculpt NEO di BTL unisce il riscaldamento a radiofrequenza con campi elettromagnetici ad alta intensità, producendo contemporaneamente un aumento muscolare e una perdita di grasso, rispettivamente del 25% e del 30%. Il laser a picosecondi PicoWay di Candela disgrega i pigmenti in trilionesimi di secondo, riducendo i tempi di inattività e consentendo alle cliniche di applicare premi del 20-30%, un fattore che aumenta la densità di fatturato nel mercato indiano dei dispositivi estetici.
Il controllo qualità rimane un punto critico. L'Alta Corte di Delhi ha assegnato a Johnson & Johnson 3.34 crore di rupie (400,000 dollari) di risarcimento per perdite legate alla contraffazione, e le autorità di regolamentazione del Telangana hanno sequestrato 4 lakh di rupie (4,800 dollari) di attrezzature non autorizzate nel febbraio 2026. I gruppi industriali stanno facendo pressioni per la tracciabilità obbligatoria tramite codice QR. Fino ad allora, l'applicazione sporadica delle norme significa che gli operatori del mercato grigio continueranno a indebolire gli operatori legittimi, moderando la realizzazione dei prezzi nel mercato indiano dei dispositivi estetici, ma anche aprendo spazi vuoti per piattaforme di fascia media, costruite localmente e conformi agli standard CDSCO.
Leader del settore dei dispositivi estetici in India
Alma Laser
Abbvie
BTL India Pvt Ltd
Cutera Healthcare Pvt Ltd
Lumenis Be India Pvt Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Iniya Aesthetics ha introdotto il primo sistema EMSCULPT NEO nell'India orientale presso il suo centro di Calcutta. L'installazione amplia l'accesso a tecnologie di rimodellamento corporeo di alto livello al di fuori dei principali agglomerati metropolitani e rafforza la posizione competitiva delle cliniche che commercializzano trattamenti non chirurgici di riduzione del grasso e tonificazione muscolare.
- Giugno 2026: Bodycraft Clinic and Salon ha raccolto 120 crore di rupie in un round di finanziamento di Serie A da Singularity AMC per espandere la propria rete di cliniche e saloni in tutta l'India. Il capitale consentirà di creare una presenza più ampia e standardizzata, che potrà accelerare l'approvvigionamento di attrezzature estetiche avanzate per più sedi e innalzare gli standard di qualità del servizio e di adozione tecnologica tra i fornitori organizzati.
- Giugno 2025: Alma Lasers ha lanciato in India la piattaforma multi-applicazione Alma Harmony. L'introduzione sul mercato di un sistema consolidato basato sull'energia supporta le strategie cliniche che privilegiano dispositivi multimodali per aumentare i tassi di utilizzo e ampliare l'offerta di procedure senza dover aggiungere più piattaforme indipendenti.


Ambito del rapporto sul mercato dei dispositivi estetici in India
Secondo l'ambito del rapporto, i dispositivi estetici sono strumenti utilizzati per procedure cosmetiche non chirurgiche o minimamente invasive per migliorare l'aspetto attraverso tecnologie come laser, radiofrequenza, ultrasuoni e luce.
Il rapporto sul mercato indiano dei dispositivi estetici è segmentato per tipologia di dispositivo, applicazione, utente finale, genere e fascia d'età. Per tipologia di dispositivo, il mercato è suddiviso in dispositivi a energia (laser, radiofrequenza, luce pulsata e luce pulsata, ultrasuoni/HIFU) e dispositivi non a energia (filler dermici e iniettabili, impianti, microdermoabrasione e dermaroller). Per applicazione, il mercato è suddiviso in resurfacing e rassodamento cutaneo, epilazione, body contouring e riduzione della cellulite, procedure estetiche del viso, trattamento di lesioni pigmentate e vascolari e altri. Per utente finale, il mercato è suddiviso in cliniche dermatologiche, ospedali e centri chirurgici, centri benessere e centri benessere e uso domestico. Per genere, il mercato è suddiviso in donne e uomini. Per fascia d'età, il mercato è suddiviso in 18-34 anni, 35-50 anni e oltre i 50 anni. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di dispositivo
| Dispositivi basati sull'energia | Basato su laser |
| Frequenza radio | |
| IPL e basato sulla luce | |
| Ultrasuoni / HIFU | |
| Dispositivi non energetici | Filler dermici e iniettabili |
| Impianti | |
| Microdermoabrasione e Dermaroller |
Per Applicazione
| Resurfacing e rassodamento della pelle |
| Rimozione peli |
| Rimodellamento del corpo e riduzione della cellulite |
| Procedure estetiche facciali |
| Trattamento delle lesioni pigmentate e vascolari |
| Altro |
Per utente finale
| Ambulatori dermatologici |
| Ospedali e centri chirurgici |
| Centri benessere e centri termali medici |
| Uso domestico |
Per genere
| Femmina |
| Maschio |
Per gruppo di età
| 18–34 anni |
| 35–50 anni |
| Sopra 50 anni |
| Per tipo di dispositivo | Dispositivi basati sull'energia | Basato su laser |
| Frequenza radio | ||
| IPL e basato sulla luce | ||
| Ultrasuoni / HIFU | ||
| Dispositivi non energetici | Filler dermici e iniettabili | |
| Impianti | ||
| Microdermoabrasione e Dermaroller | ||
| Per Applicazione | Resurfacing e rassodamento della pelle | |
| Rimozione peli | ||
| Rimodellamento del corpo e riduzione della cellulite | ||
| Procedure estetiche facciali | ||
| Trattamento delle lesioni pigmentate e vascolari | ||
| Altro | ||
| Per utente finale | Ambulatori dermatologici | |
| Ospedali e centri chirurgici | ||
| Centri benessere e centri termali medici | ||
| Uso domestico | ||
| Per genere | Femmina | |
| Maschio | ||
| Per gruppo di età | 18–34 anni | |
| 35–50 anni | ||
| Sopra 50 anni | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato indiano dei dispositivi estetici e qual è il suo valore previsto per il 2031?
Il mercato è valutato a 0.868 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1.73 miliardi di dollari entro il 2031.
Quale categoria di dispositivi sta crescendo più velocemente?
Si prevede che le piattaforme non energetiche, guidate dai filler dermici e dagli iniettabili, cresceranno a un CAGR del 16.67%.
Quale applicazione mostra la maggiore crescita futura?
Si prevede che i dispositivi per il rimodellamento del corpo e la riduzione della cellulite cresceranno a un CAGR del 17.01% entro il 2031.
Con quale rapidità si stanno diffondendo i dispositivi estetici per uso domestico?
I gadget per uso domestico stanno aumentando a un CAGR del 18.89%, grazie all'ampliamento dell'accesso ai canali di e-commerce.
Quale ruolo gioca il sistema PLI nelle dinamiche di mercato?
Il programma PLI finanzia nuovi impianti med-tech e potrebbe portare l'assemblaggio locale al 30-40% delle vendite nazionali di energia entro il 2031, riducendo la dipendenza dalle importazioni.
Pagina aggiornata l'ultima volta il:



