

Dimensioni e quota del mercato dei servizi professionali di contabilità in India
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 15.97 miliardo di dollari |
| Dimensione del mercato (2031) | 19.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.25% CAGR |
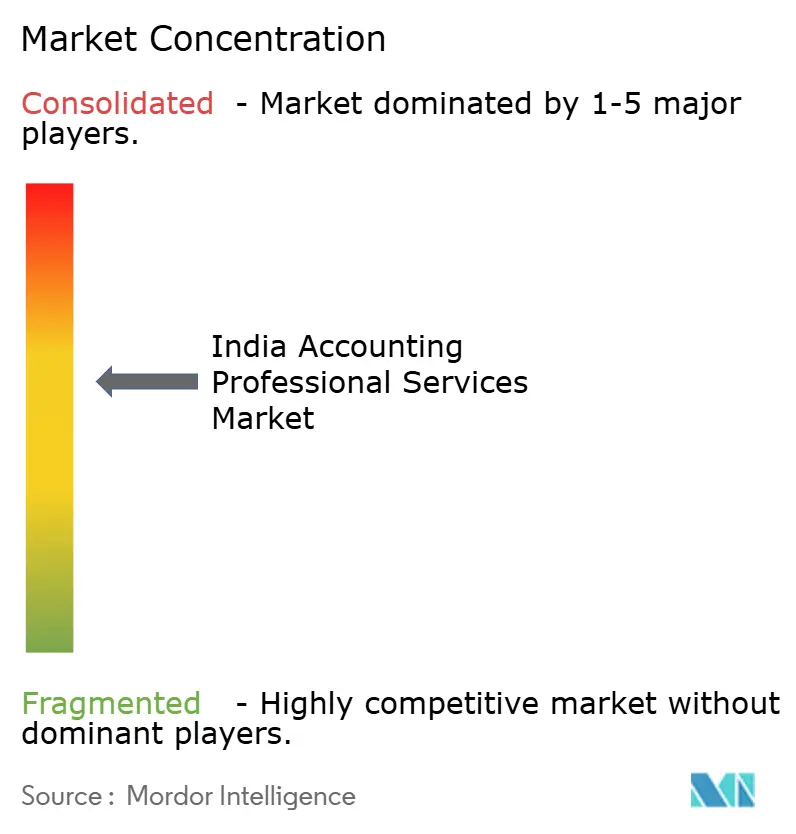
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
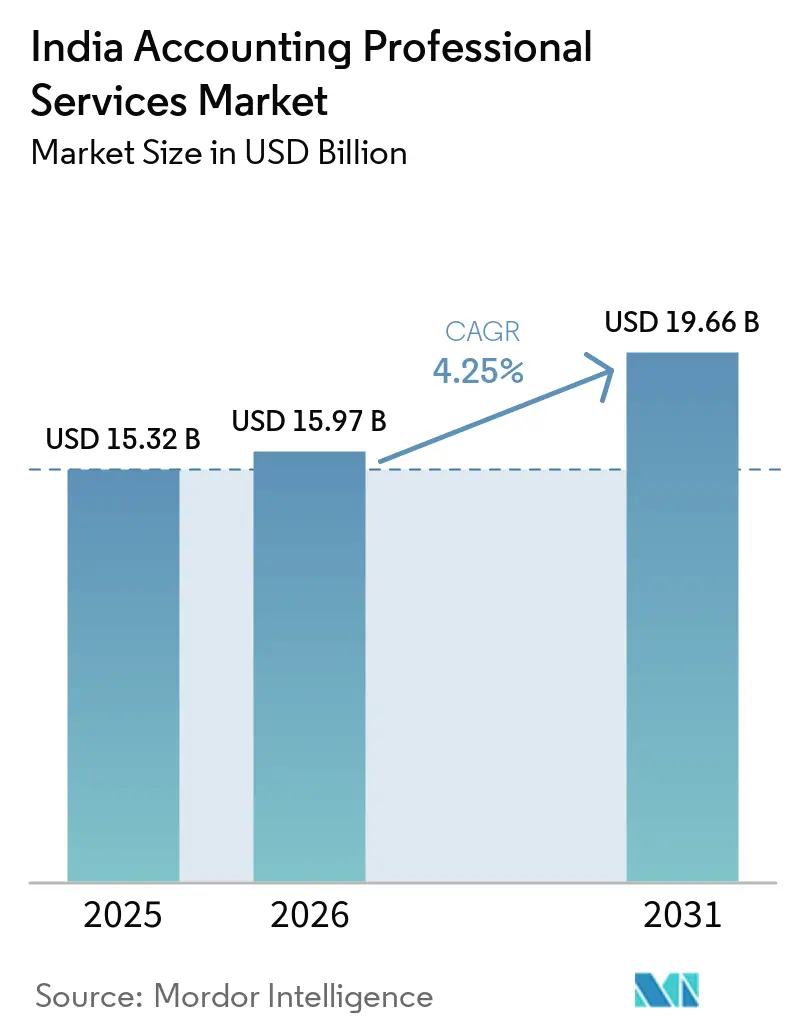
Analisi del mercato dei servizi professionali di contabilità in India di Mordor Intelligence
Si stima che il mercato indiano dei servizi professionali di contabilità nel 2026 raggiungerà un valore di 15.97 miliardi di dollari, in crescita rispetto ai 15.32 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 19.66 miliardi di dollari, con una crescita annua composta (CAGR) del 4.25% nel periodo 2026-2031. I solidi mandati "digital-first", l'intensificazione dei controlli da parte della National Financial Reporting Authority (NFRA) e le direttive più rigorose della Reserve Bank of India (RBI) in materia di rischio di frode stanno spostando la domanda dalla conformità ordinaria verso incarichi basati sulla tecnologia e sull'analisi dei dati. Il governo prevede di modificare il Companies Act e il Limited Liability Partnership Act per consentire alle società nazionali di fondersi, creando così l'equivalente indigeno delle "Big Four", aggiungendo un livello strategico alla concorrenza, con gli operatori internazionali che hanno generato 5.42 miliardi di dollari di fatturato nell'anno fiscale 2025. Le grandi società internazionali rimangono influenti, ma il loro dominio è mitigato dalla rotazione obbligatoria dei revisori contabili che costringerà 242 società quotate a nominare nuove società nel biennio 2025-2026. Le città di secondo livello si stanno appropriando della presenza in rapida crescita dei Global Capability Centre (GCC), consentendo alle aziende di combinare competenze di livello metropolitano con vantaggi in termini di costi regionali. Gli impegni nel settore sanitario e delle scienze della vita superano quelli del mercato più ampio, poiché il settore si confronta con una maggiore conformità in materia di dati clinici e trasparenza della catena di approvvigionamento.
Punti chiave del rapporto
- Per tipologia di servizio, la consulenza in materia di trasformazione digitale e tecnologia ha dominato il mercato indiano dei servizi professionali contabili con una quota del 51.12% nel 2025; si prevede che questo segmento registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.25%, fino al 2031.
- In base alle dimensioni della clientela, nel 46.05 le grandi imprese detenevano il 2025% della quota di mercato dei servizi professionali di contabilità in India, mentre le start-up e le aziende in fase iniziale sono destinate a crescere a un CAGR del 6.98% entro il 2031.
- Per settore verticale, i servizi bancari, finanziari e assicurativi rappresentavano il 28.65% della quota di mercato indiana dei servizi professionali contabili nel 2025; il settore sanitario e delle scienze della vita è sulla buona strada per un CAGR del 6.12% fino al 2031.
- A livello regionale, nel 2025 le città di livello 1 detenevano il 42.62% della quota di mercato indiana dei servizi professionali contabili, mentre le città di livello 2 sono destinate a registrare un tasso di crescita annuo composto (CAGR) del 7.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi professionali di contabilità in India
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della spesa per la trasformazione digitale e la consulenza tecnologica | + 1.8% | Nazionale; il più forte nelle metropoli di livello 1 | Medio termine (2-4 anni) |
| Crescente complessità della conformità normativa | + 1.2% | Hub BFSI in tutto il paese | A breve termine (≤ 2 anni) |
| Crescita dei centri di capacità globali e degli hub di servizi condivisi | + 0.9% | Espansione del livello 1 al livello 2 | A lungo termine (≥ 4 anni) |
| La rotazione obbligatoria dei revisori aumenta la domanda di garanzia indipendente | + 0.7% | Cluster di società quotate | A breve termine (≤ 2 anni) |
| Il governo spinge per i campioni indigeni dei Big Four | + 0.5% | il | A lungo termine (≥ 4 anni) |
| Adozione di piattaforme di audit e conformità continue basate sull'intelligenza artificiale | + 0.4% | Siti pilota iniziali di livello 1 | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della spesa per la consulenza sulla trasformazione digitale e sulla tecnologia
Le aziende stanno trasferendo i principali processi finanziari su piattaforme cloud-native e ricche di analisi per allinearsi alle norme di monitoraggio delle frodi in tempo reale della RBI e alle estensioni della fatturazione elettronica GST per i contribuenti più piccoli. Le grandi reti contabili hanno guadagnato 2.41 miliardi di dollari dalla consulenza tecnologica nell'anno fiscale 24 e hanno raddoppiato il rapporto tra talenti STEM e personale dal 2023, riflettendo una svolta verso la sicurezza informatica, il rischio dei modelli di intelligenza artificiale e la consulenza sulla governance dei costi del cloud. Il codice semplificato delle imposte dirette e il regime presuntivo per la produzione elettronica previsti dal Bilancio dell'Unione 2025 rafforzano la domanda di motori di conformità automatizzati. Le aziende di medie dimensioni stanno seguendo l'esempio stringendo alleanze di piattaforma con i fornitori di software aziendali, un approccio che comprime i cicli di consegna e migliora la trasparenza degli audit trail. Man mano che le aziende integrano il monitoraggio del controllo continuo e l'analisi predittiva, il mercato indiano dei servizi professionali contabili mostra tariffe di fatturazione medie più elevate per gli incarichi basati sulla tecnologia. I consigli di amministrazione delle aziende considerano sempre più la competenza tecnologica un prerequisito nella selezione dei revisori legali, indirizzando sempre più incarichi verso linee di servizi incentrate sul digitale.
Crescente complessità della conformità normativa
GST-Returns 2.0, nuove soglie per la fatturazione elettronica e l'ampliamento del registro delle ispezioni di NFRA hanno creato una rete di conformità multilivello. Nel 2024, NFRA ha imposto sanzioni per 0.19 milioni di dollari alle società di revisione per carenze qualitative, sottolineando il costo della non conformità. Le circolari della RBI ora obbligano le banche ad adottare analisi delle frodi basate sull'IA e a fornire report dettagliati sugli incidenti entro 24 ore, aumentando la domanda di contabilità forense e audit di processo [1] Grant Thornton Bharat, “RBI Fraud-Risk Mandate Deep-Dive,” grantthornton.in . Il mandato Business Responsibility and Sustainability Reporting (BRSR) della SEBI aggiunge le informative ESG ai bilanci annuali, obbligando le società quotate a ricorrere a consulenti multidisciplinari. I promotori delle PMI citano la complessità dei processi come una delle principali sfide, spingendo all'esternalizzazione delle riconciliazioni delle imposte indirette. L'inasprimento delle sanzioni ha aumentato il costo percepito dell'inadempienza, spingendo un flusso costante di operazioni verso i settori della revisione contabile e della consulenza sui rischi.
Crescita dei centri di capacità globali e degli hub di servizi condivisi
I 1,580 GCC dell'India hanno generato esportazioni per 46 miliardi di dollari nell'anno fiscale 2023, una cifra che dovrebbe salire a 110 miliardi di dollari entro il 2030 [2] NASSCOM, “India GCC Trends 2024,” nasscom.in . Ventiquattro centri hanno superato per la prima volta 1 miliardo di dollari di fatturato nell'anno fiscale 2024, segnalando una maturità strategica. I responsabili finanziari dei GCC cercano partner in grado di progettare framework di controllo interno conformi sia alle normative indiane che a quelle del paese d'origine. Le società di contabilità rispondono offrendo pacchetti di “capability-center-as-a-service”, che includono la creazione di entità, le politiche di prezzi di trasferimento e l'automazione dei servizi condivisi. L'arbitraggio dei costi nelle località di livello 2 come Pune e Ahmedabad, combinato con il miglioramento delle infrastrutture, ha spostato il 15% dei nuovi mandati GCC al di fuori delle tradizionali metropoli. Questi sviluppi posizionano il mercato indiano dei servizi professionali contabili per un fatturato di outsourcing strutturalmente più elevato, guidato dalla tecnologia.
Rotazione obbligatoria dei revisori: crescente domanda di garanzia indipendente
I limiti alla durata in carica dei revisori contabili innescheranno il più grande rimpasto dal 2018, con 242 entità quotate obbligate a nominare nuovi revisori contabili nell'anno fiscale 2025-26. Gli accordi di revisione congiunta sono saliti a 157 nell'anno fiscale 2024-25, poiché le aziende perseguono la continuità nel rispetto delle regole di rotazione. I rapporti di ispezione dell'NFRA rivelano carenze nei test sulle transazioni con parti correlate, incoraggiando i consigli di amministrazione a valutare le società in base alla profondità dei test di controllo. Le reti di medio livello trarranno vantaggio dalla diversificazione delle società al di là del pool di revisione delle Big Four. I prezzi premium sono già migliorati per le revisioni contabili di gruppo multi-sede, in particolare quelle che richiedono un lavoro di consolidamento ai sensi dell'International Standard on Auditing 600. L'effetto netto è una pipeline visibile di contratti di assurance pluriennali di alto valore che alimentano il mercato indiano dei servizi professionali contabili.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Grave carenza di professionisti contabili qualificati e alto tasso di abbandono | -0.8% | A livello nazionale, grave nel livello 1 | A breve termine (≤ 2 anni) |
| Le PMI si spostano verso piattaforme di contabilità SaaS fai da te | -0.6% | Cinture aziendali di livello 2/3 | Medio termine (2-4 anni) |
| Limiti potenziali alla quota di mercato delle società di revisione per frenare la concentrazione | -0.4% | Nazionale, che colpisce principalmente i Big Four | Medio termine (2-4 anni) |
| Intensificazione del controllo normativo e delle sanzioni sulla qualità degli audit | -0.5% | Nazionale, focalizzato sulle società quotate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Grave carenza di professionisti contabili qualificati e alto tasso di abbandono
L'India ha bisogno di circa 130,000 nuovi Dottori Commercialisti ogni anno per soddisfare la domanda interna e il lavoro offshore, ma l'attuale flusso di candidati rimane ben al di sotto di tale soglia [3] Federazione Internazionale dei Contabili, "Talent Pipeline Report 2025", ifac.org . Le aziende statunitensi hanno aumentato le assunzioni offshore; una rete globale prevede di più che raddoppiare la propria forza lavoro in India entro il 2027. L'inflazione salariale per i professionisti senior qualificati si attesta in media al 12% nelle metropoli, spingendo le aziende nazionali di medio livello verso programmi aggressivi di reclutamento universitario e promozioni anticipate. L'ICAI ha ridotto il periodo di tirocinio da tre a due anni nel 2024 per invogliare gli studenti, ma i problemi di fidelizzazione persistono dopo la qualifica. L'elevato volume di abbandono erode la memoria istituzionale, allunga i cicli di assunzione e aumenta i costi di onboarding, smorzando la redditività a breve termine dell'intero settore dei servizi professionali contabili in India.
Le PMI si spostano verso piattaforme di contabilità SaaS fai da te
Le PMI con una solida esperienza digitale ora gravitano verso pacchetti cloud a basso costo che gestiscono contabilità, fatturazione e dichiarazioni dei redditi. Il pluripremiato programma per le PMI di Tally Solutions combina licenze scontate con integrazioni bancarie rapide, intensificando la concorrenza sui prezzi; i pacchetti cloud partono da meno di 12 dollari al mese. Zoho Books e QuickBooks offrono abbonamenti a livelli che consentono alle microimprese di bypassare i contabili esterni per le dichiarazioni di routine. Mentre le complesse revisioni contabili richiedono ancora l'approvazione professionale, il volume base di conformità transazionale per le piccole imprese diminuisce. Gli studi professionali si stanno riposizionando come consulenti strategici, concentrandosi su revisioni del controllo interno, valutazioni e valutazioni del rischio che il software da solo non può fornire. La sfida è gestire l'utilizzo della capacità in un contesto di riduzione del numero di incarichi a bassa complessità nel mercato indiano dei servizi contabili professionali.
Analisi del segmento
Per tipo di servizio: la consulenza tecnologica comanda lo slancio di crescita
La trasformazione digitale e la consulenza tecnologica hanno contribuito per il 51.12% al mercato indiano dei servizi professionali di contabilità, definendo il tono per la crescita trainata dalla consulenza. Il CAGR previsto dell'8.25% del segmento amplierà il divario con i flussi di audit tradizionali, poiché le aziende integrano la migrazione al cloud ERP, la convalida dei modelli di audit basati sull'intelligenza artificiale e l'analisi dei rischi informatici in dichiarazioni di lavoro pluriennali. L'audit e l'assurance mantengono una rilevanza difensiva perché la rotazione obbligatoria rafforza la domanda di nuove prospettive, ma la pressione sulle commissioni persiste senza competenze tecnologiche complementari. Gli impegni fiscali e normativi aumentano in relazione alla riconciliazione GST 2.0 e al nuovo codice delle imposte dirette, mentre la consulenza sui rischi capitalizza sui mandati di reporting ESG e sulla supply chain. I servizi aziendali e l'outsourcing beneficiano dell'espansione della base GCC indiana, che assegna la gestione del controllo, la contabilità fornitori e il supporto di tesoreria a specialisti esterni di servizi condivisi.
Le strutture tariffarie stanno cambiando: la consulenza tecnologica di alto livello ora opera con compensi legati ai risultati, mentre la revisione legale dei conti segue massimali basati sul volume stabiliti dalle autorità di regolamentazione. Le società che effettuano con successo il cross-selling di servizi di consulenza ai clienti di revisione registrano un aumento dell'utilizzo e dei margini. Insieme, questi cambiamenti confermano che il mercato indiano dei servizi professionali di contabilità sta entrando in un'era ibrida in cui i requisiti di conformità coesistono con una crescita basata su analisi e piattaforme.
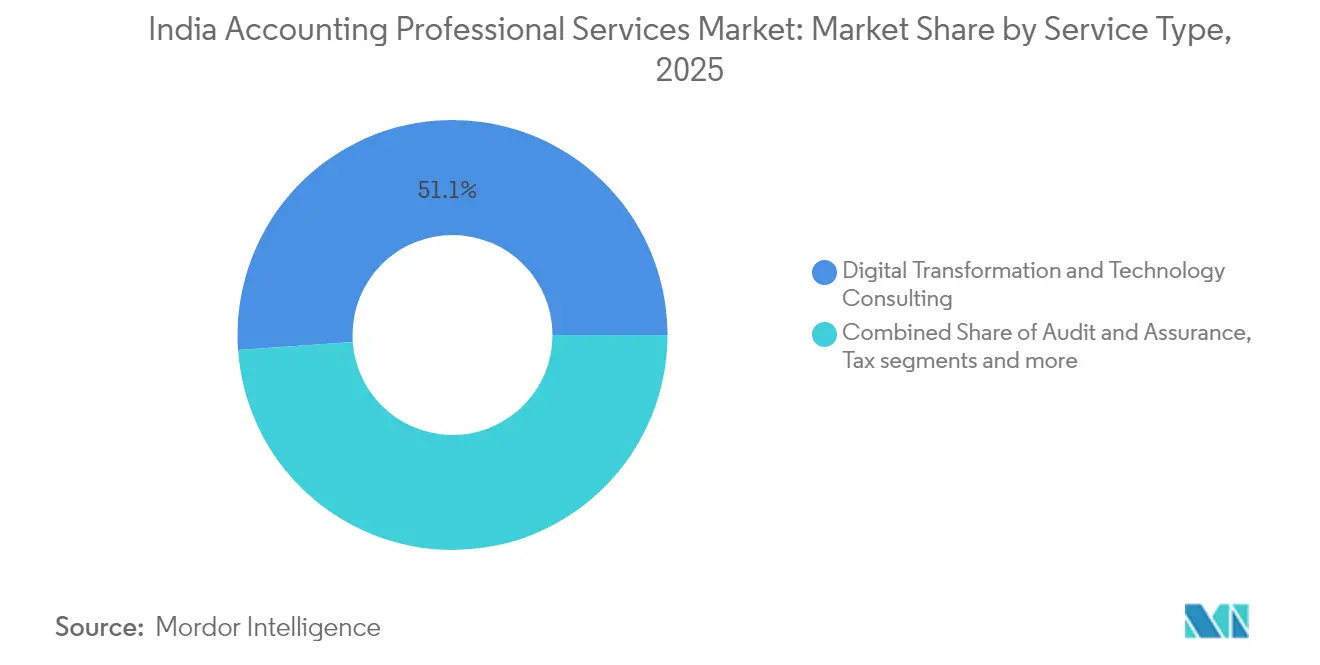
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione del cliente: la sofisticatezza aziendale sostiene i prezzi elevati
Le grandi imprese hanno generato il 46.05% del fatturato del 2025, integrando controlli multi-giurisdizione e mappature IFRS-Ind-AS. Tuttavia, si prevede che le start-up e le aziende in fase iniziale, trainate dai 2.8 miliardi di dollari di proventi derivanti dalle IPO nel primo trimestre del 1, cresceranno più rapidamente, con un CAGR del 2025%, richiedendo modelli CFO-as-a-service e verifiche di preparazione all'IPO. Le aziende di medie dimensioni sfruttano pacchetti di servizi condivisi a basso costo, mentre le amministrazioni pubbliche e le imprese del settore pubblico si avvalgono di audit di trasparenza in linea con il Sistema di Gestione Finanziaria Pubblica. Le PMI si trovano a un bivio strategico: le piattaforme fai-da-te svolgono compiti fiscali di base, ma la crescente complessità normativa le spinge a interventi professionali periodici.
La scarsità di talenti influenza l'economia del mix di clienti: le ore dei senior partner continuano a essere orientate verso i clienti più importanti, comprimendo la capacità per incarichi più piccoli, a meno che un'automazione redditizia non compensi la manodopera. Il successo, quindi, dipende da una gestione equilibrata del portafoglio nel settore dei servizi professionali contabili in India e da un'allocazione disciplinata delle risorse tra i diversi livelli di clientela.
Per settore verticale: BFSI mantiene la leadership, l'assistenza sanitaria accelera
Il settore BFSI ha assorbito il 28.65% dei ricavi del 2025, grazie all'adozione da parte delle banche di rigorosi quadri di gestione del rischio di frode e alla digitalizzazione da parte delle compagnie assicurative dei controlli di gestione delle polizze. Gli incarichi spaziano dall'analisi del portafoglio prestiti ai dashboard del rischio di recupero, ora sottoposti a verifica da parte delle autorità di regolamentazione. Le collaborazioni con il settore fintech ampliano l'ambito di audit includendo convalide del rischio modello e valutazioni della sicurezza delle API. Il settore sanitario e delle scienze biologiche, nel frattempo, registra un CAGR del 6.12%, poiché le aziende farmaceutiche e med-tech si adeguano all'evoluzione degli standard relativi ai dati clinici e ai requisiti di tracciabilità della supply chain. Il settore dell'informatica e dell'ITeS beneficia della crescita degli hub del Consiglio di cooperazione del Golfo, mentre il settore manifatturiero sfrutta gli incentivi del bilancio dell'Unione per i corridoi dedicati all'elettronica e alla difesa.
Emergono sovrapposizioni intersettoriali: le banche finanziano fusioni e acquisizioni nel settore sanitario che richiedono una due diligence combinata; gli operatori del settore dei beni di consumo entrano nel mercato dei pagamenti digitali che richiedono la conformità con le normative fintech. Tale convergenza moltiplica i punti di ingresso nel settore della consulenza, consolidando il primato delle competenze settoriali nel mercato indiano dei servizi professionali contabili.
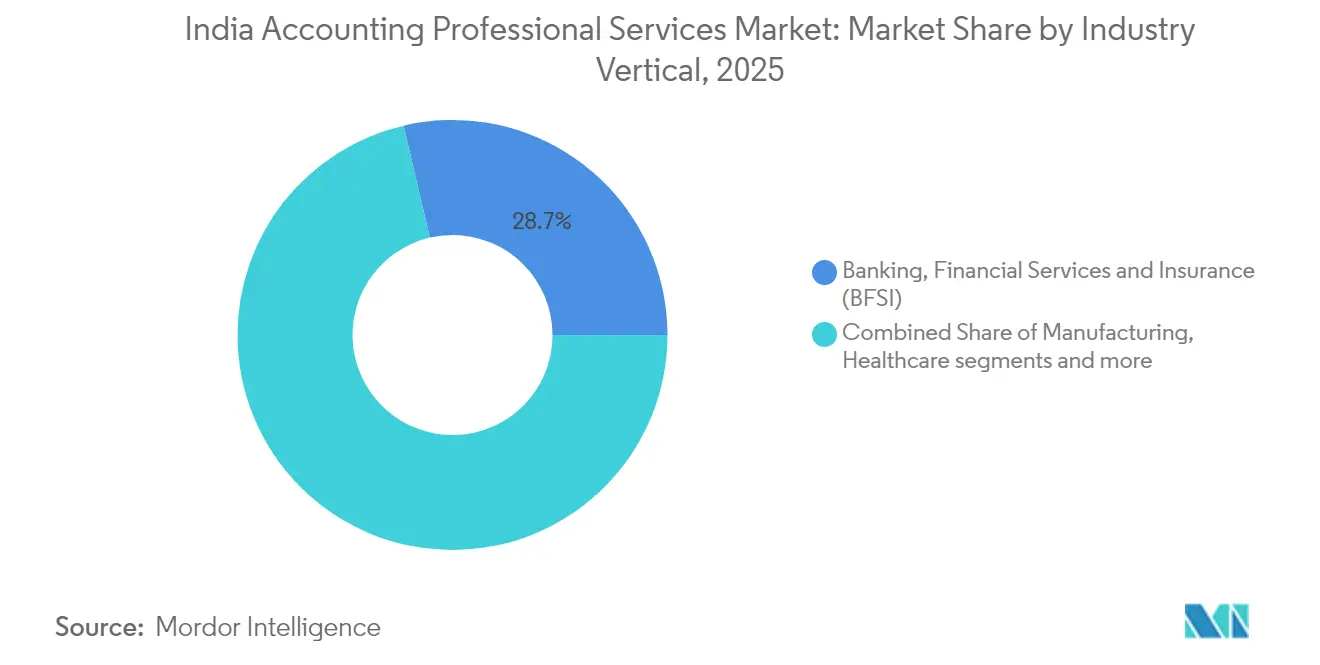
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
I centri di primo livello di Delhi NCR, Mumbai, Bengaluru, Chennai, Hyderabad e Kolkata sono il fulcro del mercato indiano dei servizi professionali di contabilità, mantenendo prezzi premium basati sulla prossimità normativa. Delhi si concentra sulla consulenza politica e sugli audit del settore pubblico, mentre il distretto finanziario di Mumbai gestisce i mandati relativi al mercato dei capitali e al rischio di tesoreria. La densità di startup di Bengaluru genera complessità di valutazione e pagamenti basati su azioni; l'ecosistema di componenti auto di Chennai richiede analisi di contabilità dei costi; il polo delle scienze biologiche di Hyderabad valorizza il lavoro di audit clinico; e Kolkata gestisce le banche del settore pubblico della regione orientale. I costi del personale sono aumentati del 1% in queste aree metropolitane nel 12, riducendo i margini e incentivando modelli di esecuzione off-site.
Le città di livello 2 hanno registrato il CAGR più rapido, pari al 7.52%, con i Paesi del Consiglio di cooperazione del Golfo e i conglomerati regionali che migrano per accedere a costi e talenti. Pune è leader nei settori automobilistico, ingegneristico e della finanza condivisa; Ahmedabad combina finanziamenti per tessuti, prodotti farmaceutici e materie prime; Jaipur vanta conglomerati di microfinanza e turismo; Kochi promuove la logistica marittima e i servizi IT. I governi statali estendono esenzioni del 50% dall'imposta sulla proprietà e accelerano le procedure di approvazione dei terreni, riducendo il costo totale di proprietà per le attività di servizi professionali. Le aziende stanno sempre più concentrando in questi hub i team di elaborazione delle imposte, reporting gestionale e test dei modelli di intelligenza artificiale, mantenendo al contempo l'approvazione dei partner nelle aree metropolitane, realizzando così margini misti senza sacrificare la qualità.
Le città di Livello 3 e quelle emergenti, sebbene attualmente di piccole dimensioni, proiettano un'importanza a lungo termine grazie alla penetrazione di Digital India, alle campagne di registrazione GST e ai programmi di esportazione basati su un unico distretto e un unico prodotto. Gli investimenti nelle smart city migliorano la connettività ad Agartala, Dharwad e Rourkela, favorendo la futura domanda di servizi di assurance e consulenza. L'adozione del SaaS rimane elevata in questi mercati, con un impatto negativo sulle tariffe di contabilità tradizionali, ma anche generando flussi di dati che i consulenti possono sfruttare per il benchmarking delle prestazioni. Di conseguenza, proposte di servizi end-to-end, progettazione di servizi di consulenza nelle aree metropolitane, esecuzione nel Livello 2 e conformità scalabile nel Livello 3 caratterizzano la futura architettura di erogazione per il mercato indiano dei servizi professionali di contabilità.
Panorama normativo
Il quadro normativo per i servizi professionali contabili in India riflette la supervisione congiunta del Ministero degli Affari Societari (MCA), dell'Autorità Nazionale per la Rendicontazione Finanziaria (NFRA), dell'Istituto dei Dottori Commercialisti dell'India (ICAI) e degli organismi di regolamentazione di settore, tra cui la Reserve Bank of India (RBI) e la Securities and Exchange Board of India (SEBI). Nel marzo 2026 è stato presentato il disegno di legge di modifica delle leggi societarie (Corporate Laws (Amendment) Bill, 2026), con proposte per rafforzare l'applicazione delle norme da parte della NFRA e designare l'Insolvency and Bankruptcy Board of India (IBBI) come autorità di valutazione. Il disegno di legge include anche disposizioni attualmente in fase di revisione per limitare la possibilità per i revisori contabili o le società di revisione di fornire servizi diversi dalla revisione per tre anni dopo il completamento del periodo di revisione legale.
L'intensità degli obblighi di conformità è influenzata anche da schemi a tempo determinato e aggiornamenti tecnici in materia contabile che ampliano i requisiti di deposito, documentazione e certificazione. Il Ministero degli Affari Societari (MCA) ha attuato il Companies Compliance Facilitation Scheme, 2026 (dal 15 aprile 2026 al 15 luglio 2026) per consentire la regolarizzazione dei depositi in ritardo, mentre le Companies (Accounting Standards) Amendment Rules, 2026 hanno aggiornato l'AS 22 per incorporare le regole modello del Pilastro Due per le imposte sul reddito. Tale modifica supporta la domanda di competenze in materia di contabilità fiscale, imposte differite e reporting multi-entità. L'ICAI ha sospeso le sue Global Networking Guidelines, 2025 (notificate nel febbraio 2026) il 13 luglio 2026 a seguito delle proteste delle grandi società di revisione, lasciando irrisolti i requisiti a breve termine in materia di networking transfrontaliero e di informativa per le aziende che dipendono da alleanze internazionali.
Analisi della catena del valore
La catena del valore inizia con l'individuazione della domanda del cliente e la progettazione di soluzioni nei settori di revisione e certificazione, fiscalità e regolamentazione, consulenza, gestione del rischio e consulenza tecnologica, per poi passare all'esecuzione tramite team di progetto, centri di erogazione condivisi ed esperti specializzati (analisi forense, valutazioni, ESG, sicurezza informatica e analisi dei dati). I grandi network (PwC, EY, Deloitte, KPMG) e i principali operatori emergenti (Grant Thornton Bharat, BDO) utilizzano generalmente una struttura hub-and-spoke, con la gestione dei clienti guidata dai partner nelle città di primo livello e l'erogazione su scala maggiore nelle sedi di secondo livello per supportare le attività nei Paesi del Consiglio di Cooperazione del Golfo, la trasformazione finanziaria e il controllo di gestione in outsourcing.
La qualità e la produttività dei servizi dipendono da percorsi di talento, standard e sistemi di revisione ancorati all'ICAI, nonché da piattaforme tecnologiche abilitanti come l'automazione degli audit, l'acquisizione dei dati e gli strumenti di conferma, sempre più integrati negli incarichi. Nel 2026, l'ICAI ha rafforzato l'ecosistema attorno allo sviluppo delle competenze e all'infrastruttura di qualità dell'assicurazione attraverso iniziative digitali, tra cui il portale web PRB per la peer review (lanciato il 1° luglio 2026) e ICAI TV 2.0 per i contenuti formativi (lanciato l'8 luglio 2026). Questi programmi supportano un onboarding più rapido e un'erogazione più standardizzata su larga scala. Le aziende si avvalgono anche di collaborazioni internazionali e accordi di networking per accedere a metodologie transfrontaliere e capacità specialistiche, mentre il consolidamento nazionale e le strutture multidisciplinari continuano a influenzare il modo in cui i servizi vengono strutturati ed erogati.
Panorama competitivo
Le sei principali reti hanno sottoposto a revisione contabile 326 delle 483 aziende Nifty-500 nel 2024, confermando un'arena di revisione fortemente concentrata che coesiste con attività di consulenza in rapida diversificazione. Le scadenze per la rotazione dei revisori nel 2025-26 hanno messo in gioco il 50% degli attuali mandati, catalizzando alleanze strategiche tra le ramificazioni delle Big Four e le aziende nazionali di alta qualità per difendere il terreno. La capacità tecnologica guida la differenziazione: le reti leader hanno introdotto motori di campionamento assistiti dall'intelligenza artificiale per dimezzare le ore di test sostanziali, mentre i competitor di medio livello implementano piattaforme di conferma basate su blockchain per convalidare i crediti commerciali in tempo reale.
La guerra dei talenti si intensifica; i piani di assunzione collettivi supereranno le 43,000 unità nei prossimi quattro anni, aggravati dal fatto che le aziende statunitensi stanno delocalizzando le attività di revisione contabile e fiscale a livelli salariali elevati. Il tasso di abbandono supera il 25% per gli associati a Mumbai e Bengaluru, spingendo le aziende a implementare corsi di aggiornamento rapido e sedi di lavoro flessibili nelle città di secondo livello. Il controllo normativo influenza anche la concorrenza: i 2 provvedimenti esecutivi dell'NFRA dal 94 e i commenti sulle carenze nella qualità della revisione contabile hanno spinto le aziende a investire in revisioni di seconda parte, portali per la qualità dei dati e modelli di test di controllo.
L'ambizione del governo di avviare un cluster Big Four nazionale è l'incognita. Le società di medie dimensioni nazionali esplorano fusioni per consolidare la propria presenza a livello nazionale, mentre le reti straniere esercitano pressioni per la neutralità normativa. Le mosse strategiche per il 2024-25 includono la partnership forense di Grant Thornton con IndusInd Bank per una revisione dei derivati da 175 milioni di dollari e il pacchetto integrato di consulenza GCC di EY con l'obiettivo di raggiungere 2 miliardi di dollari di fatturato entro il 2027. I disruptor in nicchie specifiche, la garanzia ESG e la consulenza sulle criptovalute stanno guadagnando terreno, ma non sono in grado di incidere sui ricavi delle principali società. Nel complesso, la profondità tecnologica, la resilienza dei talenti e il capitale normativo sono fattori decisivi nell'evoluzione del mercato indiano dei servizi professionali contabili.
Leader del settore dei servizi professionali di contabilità in India
PWC India
EY India
Deloitte India
KPMG India
Grant Thornton Bharat
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: PwC India ha inaugurato a Noida l'Advanced Innovation and Technology Hub per potenziare l'offerta di servizi basati sulla tecnologia. L'espansione rafforza le capacità di consulenza tecnologica e amplia la presenza regionale di talenti al di fuori delle grandi città.
- Giugno 2026: EY India ha inaugurato a Bengaluru l'EY.ai Centre for Reimagination, nell'ambito di un investimento globale nell'intelligenza artificiale. Questa iniziativa rafforza i servizi basati sull'IA, consolidando la posizione dell'azienda in progetti di alto valore in tutta l'India.
- Giugno 2026: Le sei principali società di revisione (Deloitte, PwC, KPMG, EY, Grant Thornton Bharat, BDO) hanno revisionato i conti di 330 società dell'indice Nifty 500 nell'anno fiscale 26, pari al 61% della capitalizzazione di mercato totale. Questa mossa segnala una maggiore attenzione ai mandati per le grandi capitalizzazioni e agli strumenti di revisione basati sull'intelligenza artificiale da parte delle principali società.
Ambito e metodologia
I professionisti della contabilità sono esperti nella conservazione di registri finanziari, inclusi conti, rendiconti finanziari e piani finanziari. Hanno esperienza in audit e analisi dei conti. Offrono indicazioni sull'implementazione di strategie aziendali redditizie ed economiche e assistono le organizzazioni nella risoluzione dei loro problemi finanziari. Il mercato dei servizi professionali di contabilità in India è segmentato per tipo di servizio (servizi di preparazione fiscale, servizi di contabilità, servizi di gestione stipendi e altri), per regione (nord, sud, est e ovest).
| Audit e garanzia |
| Fiscalità e regolamentazione |
| Consulenza e Consulenza |
| Consulenza sui rischi |
| Servizi aziendali e outsourcing |
| Consulenza sulla trasformazione digitale e tecnologica |
| Grandi imprese |
| Imprese di medie dimensioni |
| Micro, piccole e medie imprese (PMI) |
| Start-up e aziende in fase iniziale |
| Governo e imprese del settore pubblico (PSU) |
| Servizi bancari, finanziari e assicurativi (BFSI) |
| Tecnologia dell'informazione e ITeS |
| Produzione e industria |
| Sanità e scienze della vita |
| Consumo e vendita al dettaglio |
| Energia e servizi |
| Infrastrutture, immobiliare e costruzioni |
| Telecomunicazioni e media |
| Settore pubblico e ONG |
| Logistica e trasporti |
| Città di livello 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata, Hyderabad) |
| Città di livello 2 |
| Città di livello 3 e emergenti |
| Per tipo di servizio | Audit e garanzia |
| Fiscalità e regolamentazione | |
| Consulenza e Consulenza | |
| Consulenza sui rischi | |
| Servizi aziendali e outsourcing | |
| Consulenza sulla trasformazione digitale e tecnologica | |
| Per dimensione del cliente | Grandi imprese |
| Imprese di medie dimensioni | |
| Micro, piccole e medie imprese (PMI) | |
| Start-up e aziende in fase iniziale | |
| Governo e imprese del settore pubblico (PSU) | |
| Per settore verticale | Servizi bancari, finanziari e assicurativi (BFSI) |
| Tecnologia dell'informazione e ITeS | |
| Produzione e industria | |
| Sanità e scienze della vita | |
| Consumo e vendita al dettaglio | |
| Energia e servizi | |
| Infrastrutture, immobiliare e costruzioni | |
| Telecomunicazioni e media | |
| Settore pubblico e ONG | |
| Logistica e trasporti | |
| Per livello regionale | Città di livello 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata, Hyderabad) |
| Città di livello 2 | |
| Città di livello 3 e emergenti |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei servizi professionali di contabilità in India?
Il mercato dei servizi professionali di contabilità in India ammonta a 15.97 miliardi di dollari nel 2026 e si prevede che raggiungerà i 19.66 miliardi di dollari entro il 2031, con un CAGR del 4.25%.
Quale segmento di servizi è leader di mercato?
La consulenza sulla trasformazione digitale e sulla tecnologia detiene una quota di mercato del 51.12% e si prevede che crescerà a un CAGR dell'8.25%, superando i settori tradizionali di revisione contabile e fiscale.
Perché le città di secondo livello sono importanti per gli studi contabili?
Gli hub di livello 2 offrono un risparmio sui costi del 10%-35%, incentivi statali e un'espansione della presenza nei paesi del Consiglio di cooperazione del Golfo, che insieme sostengono un CAGR del 7.52%, superiore alla crescita metropolitana.
In che modo la rotazione obbligatoria dei revisori dei conti inciderà sulla concorrenza?
La rotazione libererà 242 mandati per società quotate nel 2025-26, aprendo le porte alle aziende di medie dimensioni e stimolando alleanze tra reti consolidate.


