

Dimensioni e quota di mercato degli imballaggi per la diagnostica in vitro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
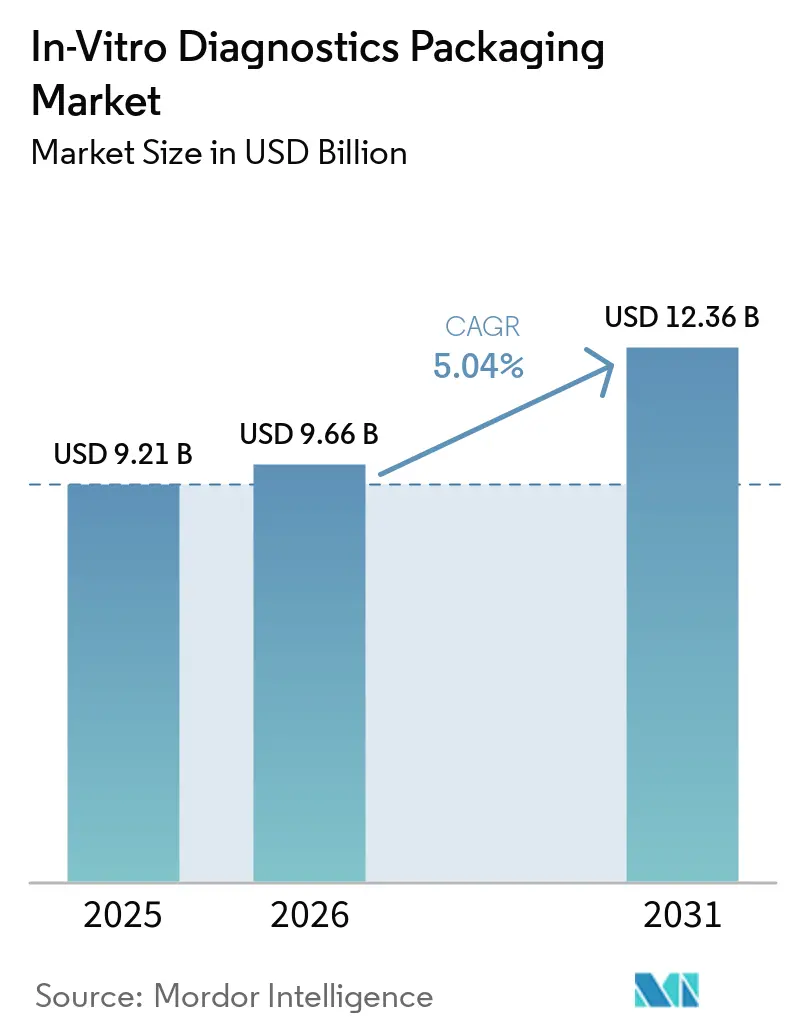
| Dimensione del mercato (2026) | 9.66 miliardo di dollari |
| Dimensione del mercato (2031) | 12.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.04% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per la diagnostica in vitro di Mordor Intelligence
Si prevede che il mercato del packaging per la diagnostica in vitro raggiungerà i 9.21 miliardi di dollari nel 2025, i 9.66 miliardi di dollari nel 2026 e i 12.36 miliardi di dollari entro il 2031, con un CAGR del 5.04% dal 2026 al 2031. La forte adozione dell'automazione di laboratorio, la rapida espansione dei formati di test domiciliari e le più severe norme sull'integrità delle chiusure dei contenitori stanno rafforzando la domanda di materiali, dal polipropilene al copolimero di olefine cicliche. I fornitori di polimeri si stanno allontanando dal vetro tradizionale e dalle resine di base verso gradi specializzati che resistono alla sterilizzazione a raggi gamma e al biobanking in congelamento, in linea con i nuovi requisiti MDR e IVDR dell'UE. Le dinamiche regionali continuano a favorire i laboratori di riferimento ad alta produttività del Nord America, mentre la nuova espansione clinica e i programmi di screening governativi nell'area Asia-Pacifico accelerano la crescita dei volumi. Allo stesso tempo, gli obiettivi di sostenibilità previsti dal regolamento europeo sugli imballaggi e sui rifiuti di imballaggio amplificano l'interesse per gli input riciclati e di origine biologica, anche se le infrastrutture di riciclaggio di livello medico sono ancora in fase di sviluppo.
Punti chiave del rapporto
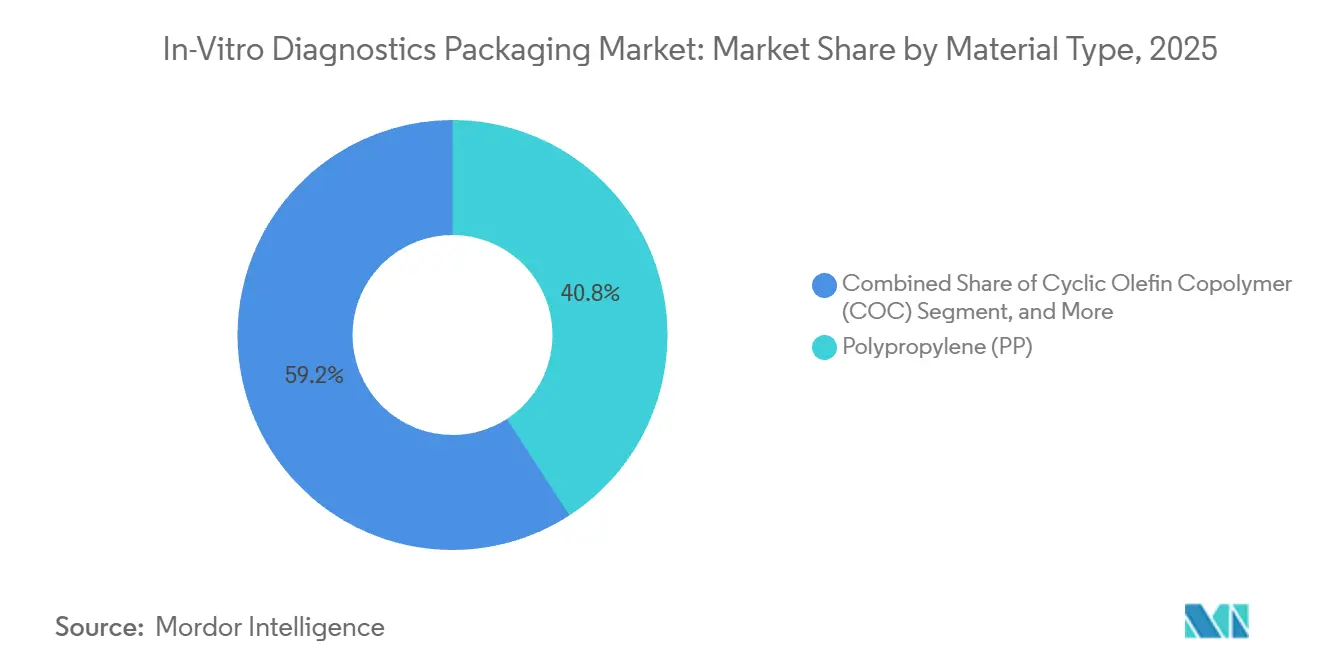
- In base al tipo di materiale, nel 2025 il polipropilene ha dominato con il 40.84% della quota di mercato degli imballaggi per la diagnostica in vitro, mentre il copolimero di olefina ciclica è destinato a crescere a un CAGR del 6.43% fino al 2031.
- Per tipologia di prodotto, nel 2025 i tubi rappresentavano il 38.27% del mercato degli imballaggi per la diagnostica in vitro, mentre le chiusure stanno registrando un CAGR del 6.83% entro il 2031.
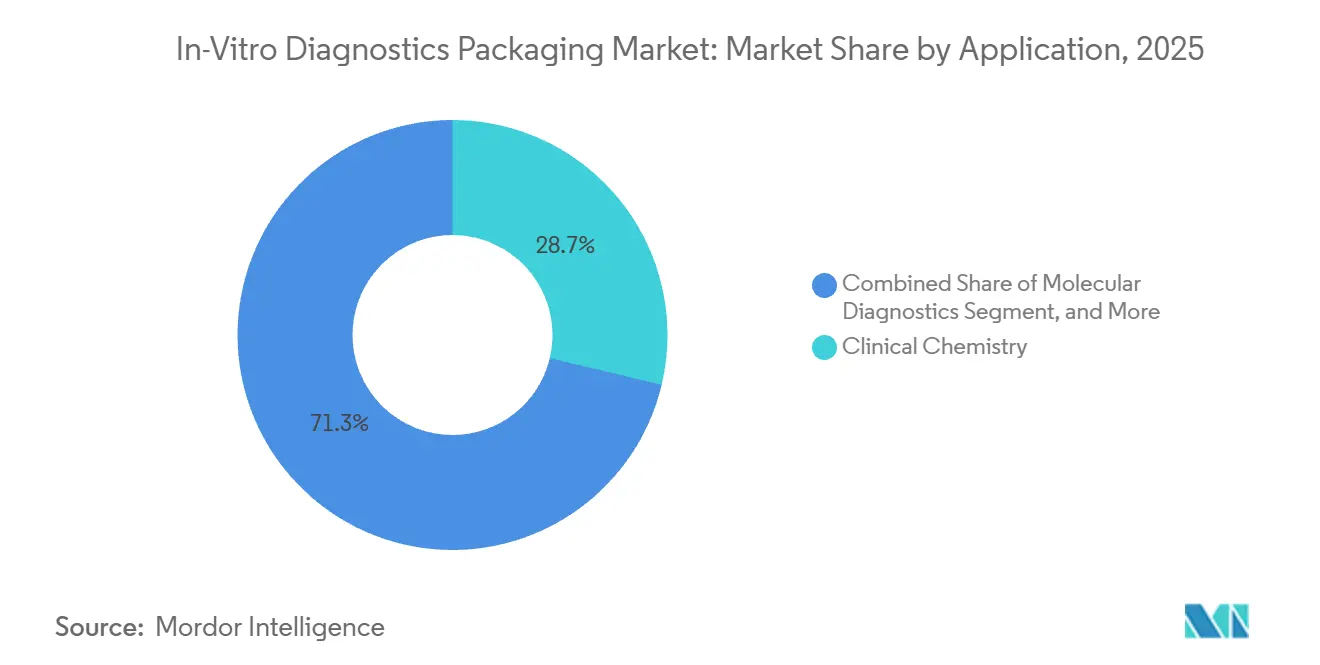
- Per applicazione, la chimica clinica ha rappresentato il 28.72% nel 2025, mentre si prevede che la diagnostica molecolare registrerà un CAGR del 6.52% fino al 2031.
- Per utente finale, i laboratori diagnostici rappresentavano il 45.82% della quota di mercato nel 2025, ma i fornitori di assistenza sanitaria domiciliare sono sulla buona strada per un CAGR del 6.76% nel periodo di previsione.
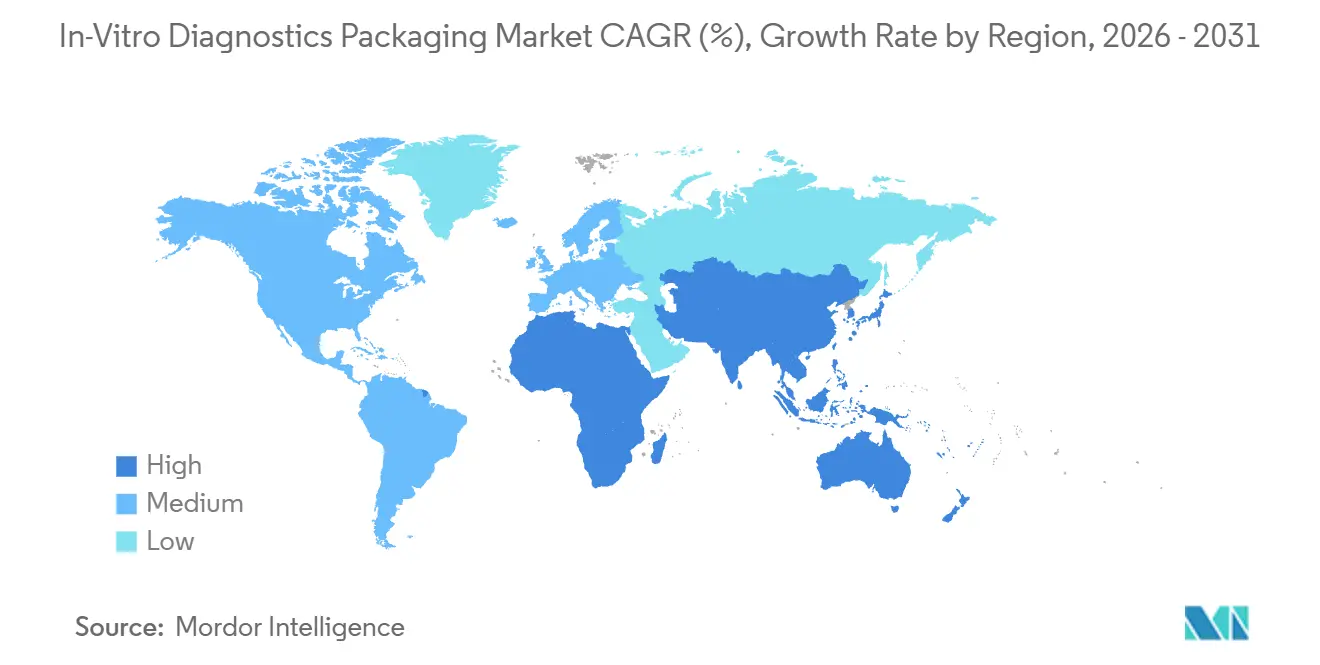
- In termini geografici, il Nord America ha dominato con il 39.87% nel 2025, mentre l'Asia-Pacifico ha registrato il CAGR regionale più rapido, pari al 7.12% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi per la diagnostica in vitro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di tubi | + 1.2% | Globale, con concentrazione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Proliferazione di test domiciliari point-of-care | + 1.0% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento dell'automazione nei laboratori molecolari ad alta produttività | + 0.9% | Nord America, Europa e centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Passaggio a contenitori primari pre-codificati a barre | + 0.7% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente adozione di sistemi di raccolta del sangue sotto vuoto | + 0.6% | Globale, con rapida adozione in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| L'espansione della biobanca alimenta la domanda di fiale criogeniche | + 0.5% | Nord America, Europa e Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di tubi
Le provette sottovuoto e speciali per campioni mantengono il mercato degli imballaggi per la diagnostica in vitro su un percorso di crescita costante. I centri di raccolta del sangue hanno sostituito le siringhe manuali con provette sottovuoto che riducono l'emolisi di margini a due cifre, riducendo i prelievi ripetuti e i costi di manodopera. [1] Wiley Online Library, “Journal of Clinical Laboratory Analysis,” onlinelibrary.wiley.com Varianti progettate per la sicurezza, come i sistemi ad ago schermato, hanno ottenuto la certificazione EU MDR nel 2024 e ora sono presenti nelle gare d'appalto ospedaliere in tutta Europa. [2] BD, “Vacutainer Eclipse Blood Collection System,” bd.com Parallelamente, i progressi nell'oncologia della biopsia liquida stanno guidando l'adozione di provette per DNA libero da cellule che stabilizzano gli acidi nucleici per 2 settimane senza refrigerazione, una necessità nelle regioni con problemi logistici. [3] Greiner Bio-One, “VACUETTE Blood Collection Tubes,” gbo.com I manipolatori robotici di campioni aggiungono un ulteriore filtro di progettazione, poiché lo spessore costante della parete laterale e l'allineamento del codice a barre entro tolleranze di mezzo millimetro sono essenziali per la precisione della pinza. Nel complesso, questi cambiamenti confermano che le provette rappresentano il segmento di mercato più importante per il confezionamento dei dispositivi diagnostici in vitro.
Proliferazione di test domiciliari point-of-care
Le riforme dei rimborsi e la comodità per i pazienti continuano a spostare i test dai laboratori ai salotti, alimentando il mercato degli imballaggi per la diagnostica in vitro. Le linee guida statunitensi pubblicate nel 2024 hanno chiarito le norme sull'etichettatura e sulla sicurezza a prova di bambino per i kit da banco, accelerando le approvazioni dei prodotti. Un test antigenico di grande successo ha venduto oltre 200 milioni di confezioni a conchiglia nel 2024, sottolineando come un imballaggio primario resistente aumenti la fiducia dei consumatori. Gli enti di standardizzazione raccomandano ora che i formati per uso domestico rispecchino le prestazioni di barriera all'umidità dei prodotti farmaceutici, unendo di fatto due catene di approvvigionamento. L'integrazione digitale alza ulteriormente l'asticella, poiché le autorità di regolamentazione nel Regno Unito ora richiedono codici QR che indirizzino gli utenti alle istruzioni elettroniche, aumentando la complessità della serializzazione ma migliorando la tracciabilità. [4] MHRA, “Guidance on Point-of-Care Tests,” gov.uk Il risultato è un ambiente di progettazione in cui usabilità, sicurezza e connettività convergono, aumentando i volumi per i fornitori di tappi e scatole che possono soddisfare la nuova checklist.
Aumento dell'automazione nei laboratori molecolari ad alta produttività
I sequenziatori di nuova generazione e i robot di estrazione completamente automatizzati stanno ridefinendo le scelte dei materiali nel settore del packaging per la diagnostica in vitro. Una piattaforma di sequenziamento di punta elabora ora 20.000 genomi all'anno, richiedendo piastre a bassissimo legame con il DNA, realizzate in copolimero di olefine cicliche, che mantengono trasparenza e integrità anche dopo la sterilizzazione a raggi gamma a 50 kGy. Gli strumenti di estrazione richiedono fondi conici per le provette al fine di evitare la ritenzione di reagenti, spingendo i produttori a riadattare i vecchi stampi a fondo piatto. Lo sviluppo collaborativo è in aumento; un'azienda leader nel settore della diagnostica in vitro ha creato congiuntamente, insieme a un partner di packaging, provette con tappi RFID per ridurre del 95% gli errori di etichettatura. Tale co-ingegneria non solo garantisce flussi di domanda dedicati, ma integra anche componenti elettronici a valore aggiunto nei contenitori primari, ampliando il mercato dei ricavi per il packaging della diagnostica in vitro.
Passaggio a contenitori primari pre-codificati a barre
Gli ospedali puntano a un'identificazione dei campioni senza difetti e le provette prestampate rappresentano la soluzione preferita, contribuendo a un incremento duraturo del mercato del packaging per la diagnostica in vitro. Gli enti di accreditamento sottolineano che gli errori di etichettatura prevalgono sugli errori pre-analitici, spingendo a investire in materiali di consumo già codificati. Un ospedale universitario statunitense ha documentato una riduzione di 22 minuti nei tempi di attesa dei pazienti dopo l'installazione di un sistema di prelievo con codice a barre, che si traduce in un risparmio annuo a sette cifre. L'adozione è ancora disomogenea perché le provette prestampate comportano sovrapprezzi prossimi al 20%, sebbene il nuovo punteggio di accreditamento in India ne premi l'utilizzo e possa colmare il divario. Persistono problemi di durata, poiché i cicli di sterilizzazione possono scolorire gli inchiostri convenzionali, spingendo i fornitori verso l'incisione laser che aumenta marginalmente i costi unitari ma garantisce la leggibilità attraverso più passaggi in autoclave.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni ambientali legate alla plastica monouso | -0.8% | Europa e Nord America, con pressioni emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura per polimeri di grado medico | -0.6% | Globale, con un impatto acuto in Europa e nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Mandati rigorosi di etichettatura UE MDR e IVDR | -0.5% | Europa, con ricadute sui produttori orientati all'esportazione a livello globale | A lungo termine (≥ 4 anni) |
| Pressioni sui costi derivanti dagli appalti centralizzati nei sistemi sanitari pubblici | -0.4% | Sud America, Africa e Asia meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni ambientali legate alla plastica monouso
Il Regolamento europeo sugli imballaggi e sui rifiuti di imballaggio fissa un obiettivo del 65% di contenuto riciclato entro il 2030, esercitando una pressione immediata sui materiali di consumo medicali monouso. Poiché le provette diagnostiche usate sono a rischio biologico, i normali sistemi di raccolta differenziata le rifiutano, quindi gli ospedali devono investire in autoclavi e impianti di triturazione dedicati, ciascuno con un costo fino a 5 milioni di dollari. I programmi pilota dimostrano la fattibilità tecnica, ma rimangono di piccole dimensioni, coprendo al massimo il 42% del riciclo. Il polipropilene di origine biologica si è affermato come alternativa con un significativo delta di carbonio, tuttavia il suo sovrapprezzo del 25% mantiene la quota di mercato al di sotto del 2%. Le nuove tariffe sul carbonio alle frontiere, in vigore dal 2026, ridurranno tale delta di costo, ma fino ad allora, le normative sulla sostenibilità moderano la crescita complessiva del mercato degli imballaggi per la diagnostica in vitro.
Volatilità della catena di fornitura per polimeri di grado medico
I prezzi del polipropilene sono aumentati del 18% all'inizio del 2024, dopo che un fermo di un impianto in Medio Oriente ha bloccato oltre un milione di tonnellate di capacità produttiva annua di propilene. I trasformatori più piccoli senza contratti a lungo termine hanno assorbito l'intero impatto, imponendo supplementi pass-through e mettendo a dura prova gli impegni di gara. Le interruzioni parallele nell'approvvigionamento di PET, legate ai ritardi nelle spedizioni di acido tereftalico purificato, hanno aumentato i trasporti aerei, quadruplicando la spesa logistica per alcuni acquirenti europei. I cambiamenti normativi aggiungono un ulteriore shock: i divieti sui PFAS in sospeso negli Stati Uniti metteranno al bando molti rivestimenti barriera all'umidità tradizionali entro il 2027, riducendo la durata di conservazione di alcuni tubi molecolari di sei mesi, a meno che non migliorino i rivestimenti alternativi. I mercati emergenti aggiungono i loro ostacoli; la revisione dello standard indiano sul polipropilene ora impone certificati a livello di lotto che estendono lo sdoganamento all'importazione di diverse settimane. L'incertezza cumulativa erode i margini e complica la pianificazione della produzione nel mercato del packaging per la diagnostica in vitro.
Analisi del segmento
Per tipo di materiale: il COC guadagna terreno sulla compatibilità con la sterilizzazione
Il polipropilene ha dominato il mercato del packaging per la diagnostica in vitro con una quota del 40.84% nel 2025, riflettendo il suo basso costo e la comprovata tolleranza alla sterilizzazione. Il segmento ha beneficiato di linee di stampaggio a iniezione ad alto volume, che hanno mantenuto i costi di conversione al di sotto di 0.05 USD per provetta. Il copolimero di olefina ciclica è ora il prodotto in rapida crescita, destinato a espandersi con un CAGR del 6.43% fino al 2031, poiché la sua trasparenza e inerzia chimica soddisfano le rigorose specifiche delle cartucce per sequenziamento di nuova generazione. Il COC mostra inoltre una resistenza alla rottura dieci volte superiore rispetto al vetro borosilicato, riducendo drasticamente le richieste di risarcimento per danni durante il trasporto e i premi assicurativi per i laboratori di riferimento. Le autorità di regolamentazione hanno inasprito i protocolli dei test di integrità nell'ambito dell'Allegato 1 aggiornato, privilegiando materiali con prestazioni di tenuta prevedibili. La co-iniezione ibrida, che prevede l'inserimento del COC in un guscio di polipropilene, riduce la spesa per le materie prime di quasi un quinto senza compromettere la conformità alla Classe VI della norma USP. Il vetro continua a rivestire un ruolo di nicchia nei kit di reagenti criogenici e ad alto contenuto di solventi, ma la crescente vulnerabilità alle microfratture segnala una graduale erosione.
L'innovazione dei materiali rispecchia le sfumature di conformità regionali. La normativa giapponese sugli estraibili e i rilasciabili ora aggiunge fino a quattro mesi extra alle approvazioni per polimeri non familiari. Nell'Unione Europea, i test di tenuta all'elio obbligatori per gli usi sterili favoriscono polimeri più rigidi, dando un ulteriore impulso al COC. I fornitori che perseguono una differenziazione sostenibile stanno sperimentando il polipropilene di origine biologica, ma l'adozione rimane modesta perché gli utenti finali nel mercato del packaging per la diagnostica in vitro danno ancora priorità alla sterilità e alla familiarità con le normative rispetto alle metriche del carbonio. Ci si aspetta che coesistano più composti chimici polimerici, con variazioni delle quote regolate dalla tolleranza alla dose di sterilizzazione, dalla trasparenza e dalla compatibilità con il riciclo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: le chiusure sono leader nell'innovazione della sicurezza
I tubetti hanno mantenuto il 38.27% della quota di mercato nel 2025, ma le chiusure hanno superato tutte le classi di prodotto, registrando un CAGR previsto del 6.83%, in quanto le normative inaspriscono i requisiti di sicurezza antimanomissione e di sicurezza per i bambini. Gli aggiornamenti della norma ISO 8317, che si riflettono nell'applicazione della normativa statunitense sui contenitori antiveleni, obbligano i marchi di prodotti diagnostici a dotare i tappi di indicatori di rottura visivi o tattili. Un lancio recente utilizza un rivestimento cangiante che cambia colore all'apertura, riducendo di due quinti i casi di contraffazione nei mercati pilota. Anche i fogli sigillati a induzione guadagnano terreno, poiché eliminano la variabilità di coppia durante la movimentazione dei robot e aumentano i punteggi di integrità della chiusura del contenitore. Le fiale, sebbene di volume unitario inferiore, acquisiscono un valore premium perché i formati a olefina ciclica evitano la delaminazione e riducono l'adsorbimento di enzimi fragili. I tappi ROPP in metallo, un elemento fondamentale in ambito farmaceutico, stanno ricomparendo nei kit molecolari di alto valore grazie alla loro lunga capacità di ritenzione del vuoto, soddisfacendo le recenti linee guida di accreditamento che richiedono test di tenuta dello spazio di testa basati su laser.
Piastre di Petri e piastre multipozzetto soddisfano esigenze specifiche di microbiologia o coltura cellulare, ma la loro quota rimane a una sola cifra. Imballaggi secondari, sacchetti per campioni e inserti essiccanti completano la categoria, ciascuno caratterizzato da standard di barriera all'umidità e contenimento dei rischi biologici. Con l'aumento delle spedizioni dirette ai pazienti, gli imballaggi esterni devono ora resistere a test di caduta di piccoli pacchi e riportare codici QR che rimandano a istruzioni interattive, spingendo i trasformatori a ricorrere a sistemi di stampa digitale multi-pass. La diversificazione a livello di prodotto si basa quindi su funzionalità di sicurezza, adattamento all'automazione e resilienza dell'e-commerce, elementi che insieme orientano la distribuzione dei ricavi nel mercato del packaging per la diagnostica in vitro.
Per applicazione: Diagnostica molecolare Rimodella le specifiche di imballaggio
La chimica clinica attualmente consolida la domanda con una quota di mercato del 28.72% nel 2025, ma la diagnostica molecolare sta crescendo più rapidamente con un CAGR del 6.52%, riscrivendo le regole delle specifiche. Le provette per DNA acellulare con stabilizzanti proprietari mantengono l'integrità del plasma per due settimane, consentendo spedizioni globali senza ghiaccio secco, un vantaggio valutato a 50 USD per campione in percorsi di raccolta remoti. I flussi di lavoro di sequenziamento si basano su piastre COC ultra-trasparenti per prevenire la dispersione della fluorescenza, mentre i test PCR privilegiano le microprovette coniche che consentono l'estrazione con biglie magnetiche. I pannelli di routine rimangono sensibili ai costi, quindi le provette con separatore di siero con barriere di gel dominano le analisi chimiche ospedaliere, riducendo il carico della centrifuga e i tassi di errore. La rilevanza dell'ematologia dipende da dosaggi precisi di EDTA, che ora richiedono riempimenti gravimetrici con accuratezza di ±2%, guidando gli aggiornamenti dell'automazione tra i convertitori regionali.
La miniaturizzazione dei test trasforma l'economia dei volumi; i chip microfluidici assorbono campioni microlitri, spostando la domanda di unità da provette da 5 mL a formati da 1.5 mL che richiedono comunque una solida codifica a barre e la compatibilità dei sensori. Le categorie normative si stanno frammentando, con la deroga CLIA degli Stati Uniti che incoraggia kit molecolari semplificati per uso domestico che coniugano il rigore del packaging farmaceutico con l'ergonomia del consumatore. La confluenza di oncologia, malattie infettive e screening genetici manterrà quindi i sottosegmenti molecolari come frontiera dell'innovazione, ampliando progressivamente il loro ruolo nel mercato del packaging per la diagnostica in vitro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: l'assistenza sanitaria domiciliare ridefinisce gli standard di usabilità
I laboratori diagnostici hanno detenuto una quota del 45.82% nel 2025, sfruttando contratti all'ingrosso che riducono i prezzi dei tubi a pochi centesimi e supportando linee robotizzate complete che afferrano i contenitori a 50 newton senza slittamenti. Eppure, i fornitori di assistenza sanitaria domiciliare registrano la crescita più rapida, con un CAGR del 6.76%, poiché le assicurazioni basate sul valore favoriscono il campionamento decentralizzato. I tubi destinati ai consumatori necessitano di zone di presa testurizzate, tappi con codice colore e sigilli a tenuta stagna che tollerino un serraggio eccessivo. I produttori di kit stanno inoltre aggiungendo bustine essiccanti e istruzioni illustrate conformi alle icone ISO 15223-1, colmando le lacune di alfabetizzazione.
Gli istituti accademici e di ricerca sono alla ricerca di fiale criogeniche speciali adatte alla conservazione a -196 °C, una nicchia alimentata dall'espansione su larga scala delle biobanche che richiederà decine di milioni di nuovi contenitori. Gli ospedali tendono a utilizzare cartucce integrate compatibili con analizzatori portatili, richiedendo una stabilità prolungata della calibrazione dei sensori e catene di approvvigionamento refrigerate. Le linee guida sulla sicurezza informatica ora si applicano ogni volta che sulle confezioni compaiono codici QR o NFC, prolungando i tempi di convalida per gli elementi digitali. Questi percorsi di conformità multistrato accentuano il divario di progettazione tra i materiali di consumo professionali da laboratorio e i kit incentrati sul paziente, spingendo i trasformatori a sviluppare doppie roadmap all'interno del mercato del packaging per la diagnostica in vitro.
Analisi geografica
Il Nord America mantiene la sua leadership con una quota di mercato del 39.87% nel 2025, sostenuta da grandi laboratori di riferimento, programmi nazionali di biobanche e una diffusa certificazione ISO 15189 che impone l'uso di provette pre-codificate e un'integrità avanzata della chiusura. I finanziamenti federali per l'automazione di laboratorio, fissati a 4.5 miliardi di dollari nel 2026, mantengono gli attuali cicli di spesa in conto capitale, mentre le assicurazioni private rimborsano i test molecolari avanzati, preservando l'utilizzo di materiali di alta qualità. Il modello universale canadese aggiunge volumi di base stabili, sebbene tenda a privilegiare il polipropilene, più conveniente, rispetto al COC di fascia alta.
L'area Asia-Pacifico è il motore di crescita del mercato del packaging per la diagnostica in vitro, sulla buona strada per un CAGR del 7.12% fino al 2031. Il progetto cinese "Healthy China 2030" continua ad aggiungere migliaia di cliniche primarie, ciascuna dotata di analizzatori ematologici e chimici di base che gestiscono provette a vuoto ad alto volume. Il programma indiano Ayushman Bharat copre 500 milioni di cittadini, ampliando l'accesso ai test ma imponendo prezzi che spingono i trasformatori a ridurre i costi unitari. Corea del Sud e Australia promuovono la diagnostica molecolare di alto livello, stimolando la domanda di provette compatibili con COC e RFID, mentre le normative sull'etichettatura specifiche per lingua nelle comunità australiane remote richiedono confezioni bilingue.
L'Europa rimane una realtà di dimensioni considerevoli, sebbene la divergenza post-Brexit e le spese di transizione al Regolamento MDR dell'UE aggiungano pressione al bilancio. Francia e Germania preferiscono fiale in vetro o ibride di alta qualità, sostenendo il volume di produzione per gli specialisti del borosilicato. Il principale acquirente del Sud America è il sistema pubblico brasiliano, che assegna gare pluriennali ai migliori offerenti, comprimendo i margini ma garantendo la produttività. Il Medio Oriente, guidato da Arabia Saudita ed Emirati Arabi Uniti, canalizza investimenti sovrani in laboratori di riferimento all'avanguardia legati a iniziative di diversificazione economica. L'Africa rimane a doppio binario, con gruppi privati sudafricani che eguagliano la qualità europea, mentre i programmi finanziati da donatori in Nigeria e Kenya forniscono supporti per campioni a basso costo e stabili all'ambiente.
Panorama competitivo
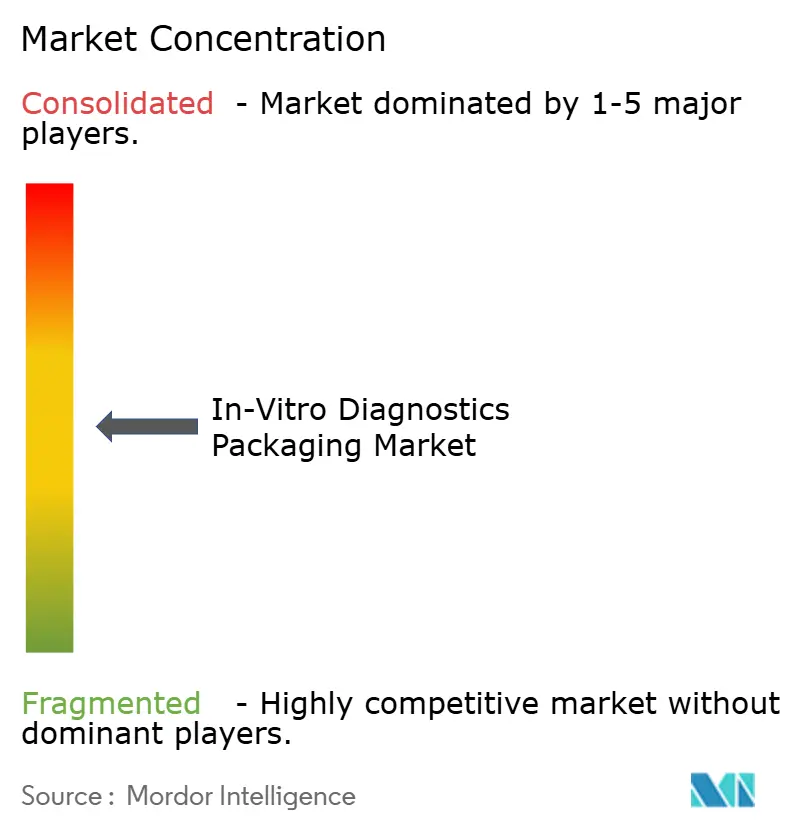
Il mercato del packaging per la diagnostica in vitro rimane moderatamente frammentato, con operatori come Becton, Dickinson and Company, Greiner AG, Terumo, Thermo Fisher Scientific e altri che competono su integrazione verticale, geometrie proprietarie e vantaggi normativi. Recenti mega-accordi, tra cui un'acquisizione da 17.3 miliardi di dollari nel settore della proteomica che includeva piastre a basso legame, riflettono la spinta ad assicurarsi pipeline di domanda captive. Emergono anche progetti di espansione mirata, come uno stabilimento di fiale COC da 100 milioni di dollari in Macedonia del Nord che punta direttamente ai programmi di cartucce in Europa e Medio Oriente.
La capacità tecnologica rappresenta un nuovo punto di forza. Gli enti di accreditamento europei raccomandano ora l'analisi dello spazio di testa basata su laser per i controlli di chiusura dei contenitori, un metodo che richiede sistemi di metrologia interni dal costo di 2 milioni di dollari ciascuno. I fornitori che hanno investito tempestivamente si sono assicurati il vantaggio del pioniere, poiché i trasformatori più piccoli devono esternalizzare i test a un costo di 5,000-10,000 dollari per SKU, allungando la commercializzazione. Le domande di brevetto rafforzano le posizioni di leadership; un'azienda leader nel settore del vetro ha presentato una dozzina di brevetti per rivestimenti superficiali nel periodo 2024-2025, volti a ridurre l'adsorbimento proteico nelle provette per biopsia liquida.
La sostenibilità crea spazi vuoti. Meno del 15% dei partecipanti offre attualmente prodotti con contenuto riciclato verificabile, nonostante gli imminenti obblighi del 2030, lasciando spazio ai nuovi concorrenti in grado di qualificare flussi di resina di grado medicale post-consumo. Anche le fiale ibride in vetro-plastica che bilanciano la resistenza alla rottura con bassi livelli di estraibili ampliano la differenziazione. Nel complesso, le strategie dei fornitori oscillano tra aumenti di capacità nei polimeri core e nicchie ad alto margine come i tappi RFID, il tutto all'ombra dell'evoluzione delle normative in materia di sterilità, integrità e ambiente che rimodellano la classifica competitiva all'interno del mercato del packaging per la diagnostica in vitro.
Leader del settore del confezionamento per la diagnostica in vitro
Thermo Fisher Scientific Incorporated
Corning Incorporated
DWK Scienze della vita
Amcor plc
Aptar Group Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: SCHOTT Pharma ha avviato una sperimentazione congiunta con una delle principali reti di laboratori oncologici per convalidare le fiale COC sterilizzate con raggi gamma per le linee automatizzate di biopsia liquida.
- Novembre 2025: la Cooperazione europea per l'accreditamento ha pubblicato un documento di posizione in cui approva l'analisi dello spazio di testa basata sul laser per tutti i contenitori primari, che dovrebbe influenzare gli audit ISO 15189.
- Agosto 2025: Corning ha completato meccanicamente l'ampliamento del suo impianto di tubi in vetro della Carolina del Nord da 500 milioni di dollari, aggiungendo 150 milioni di fiale alla capacità per la diagnostica molecolare.
- Maggio 2025: Greiner Bio-One ha raddoppiato la produzione di provette VACUETTE CAT nel suo stabilimento di Kremsmuenster per soddisfare la domanda di formati con barriera in gel del Sud-Est asiatico.
Ambito del rapporto sul mercato globale degli imballaggi per la diagnostica in vitro
Il mercato del confezionamento per la diagnostica in vitro comprende test eseguiti su campioni, come sangue o tessuti, prelevati dal corpo umano. La diagnostica in vitro può rilevare malattie o altre condizioni e può anche essere utilizzata per monitorare la salute generale di una persona e contribuire a curare, trattare o prevenire malattie.
Il rapporto sul mercato degli imballaggi per la diagnostica in vitro è segmentato per tipo di materiale (polipropilene, polietilene tereftalato, vetro borosilicato, copolimero di olefina ciclica e altri tipi di materiali), tipo di prodotto (flaconi, fiale, provette, piastre di Petri, chiusure e altri tipi di prodotto), applicazione (chimica clinica, diagnostica molecolare, ematologia e altre applicazioni), utente finale (ospedali, laboratori diagnostici, istituti accademici e di ricerca e fornitori di assistenza sanitaria domiciliare) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Polipropilene (PP) |
| Polietilentereftalato (PET) |
| Vetro borosilicato |
| Copolimero olefinico ciclico (COC) |
| Altri tipi di materiale |
| Bottiglie |
| Fiale |
| Valvole |
| Piastre di Petri |
| chiusure |
| Altri tipi di prodotto |
| Chimica clinica |
| Diagnostica Molecolare |
| Ematologia |
| Altre applicazioni |
| Ospedali |
| Laboratori diagnostici |
| Istituti accademici e di ricerca |
| Fornitori di assistenza sanitaria domiciliare |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Nigeria | |
| Resto d'Africa |
| Per tipo di materiale | Polipropilene (PP) | |
| Polietilentereftalato (PET) | ||
| Vetro borosilicato | ||
| Copolimero olefinico ciclico (COC) | ||
| Altri tipi di materiale | ||
| Per tipo di prodotto | Bottiglie | |
| Fiale | ||
| Valvole | ||
| Piastre di Petri | ||
| chiusure | ||
| Altri tipi di prodotto | ||
| Per Applicazione | Chimica clinica | |
| Diagnostica Molecolare | ||
| Ematologia | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Laboratori diagnostici | ||
| Istituti accademici e di ricerca | ||
| Fornitori di assistenza sanitaria domiciliare | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del confezionamento per la diagnostica in vitro?
Nel 2026 ammonterà a 9.66 miliardi di dollari, con un valore previsto di 12.36 miliardi di dollari entro il 2031.
Quale materiale sta crescendo più rapidamente negli imballaggi per la diagnostica?
Il copolimero di olefina ciclica è in testa a un CAGR previsto del 6.43% perché tollera dosi elevate di raggi gamma e offre una trasparenza simile al vetro.
Quale regione mostra il più forte slancio di crescita?
Si prevede che la regione Asia-Pacifico aumenterà del 7.12% all'anno fino al 2031 grazie alla costruzione di nuove cliniche e ai programmi di screening pubblici.
Perché le chiusure attirano l'interesse degli investitori?
L'aggiornamento della norma ISO 8317 e gli obblighi di prova di manomissione fanno sì che le chiusure abbiano la precedenza sugli altri prodotti, con una previsione di CAGR del 6.83%.
In che modo la sostenibilità influenza le decisioni in materia di approvvigionamento?
Le norme europee sul contenuto riciclato del 65% e le restrizioni globali sui PFAS costringono gli acquirenti a preferire resine riciclabili e rivestimenti privi di fluoro, nonostante i costi più elevati.


