

Dimensioni e quota del mercato dei sistemi di infotainment per veicoli
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 31.08 miliardo di dollari |
| Dimensione del mercato (2031) | 44.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.62% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
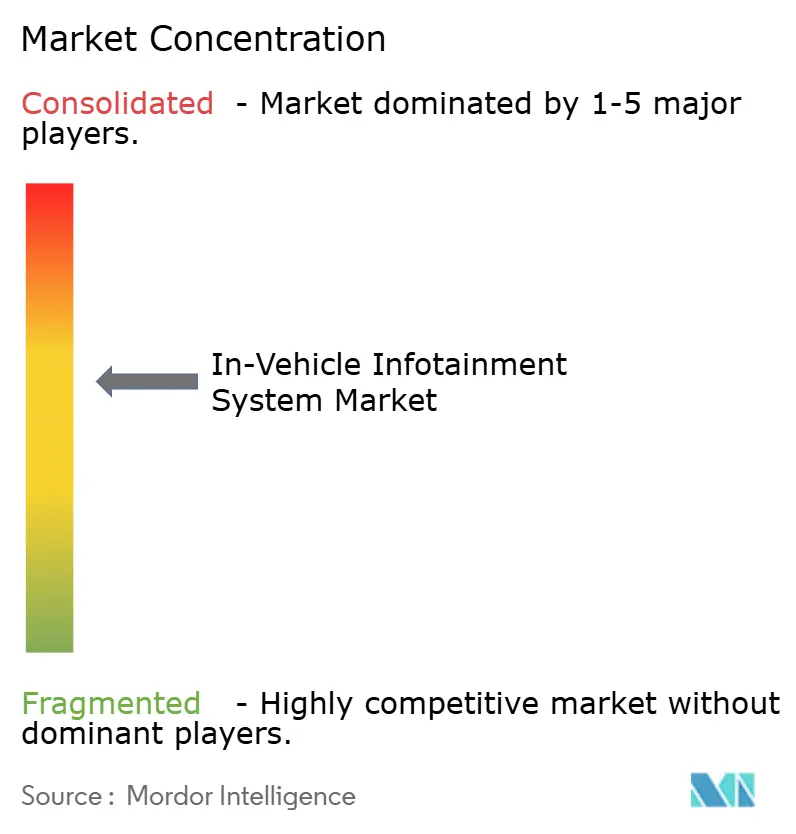
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di infotainment per veicoli di Mordor Intelligence
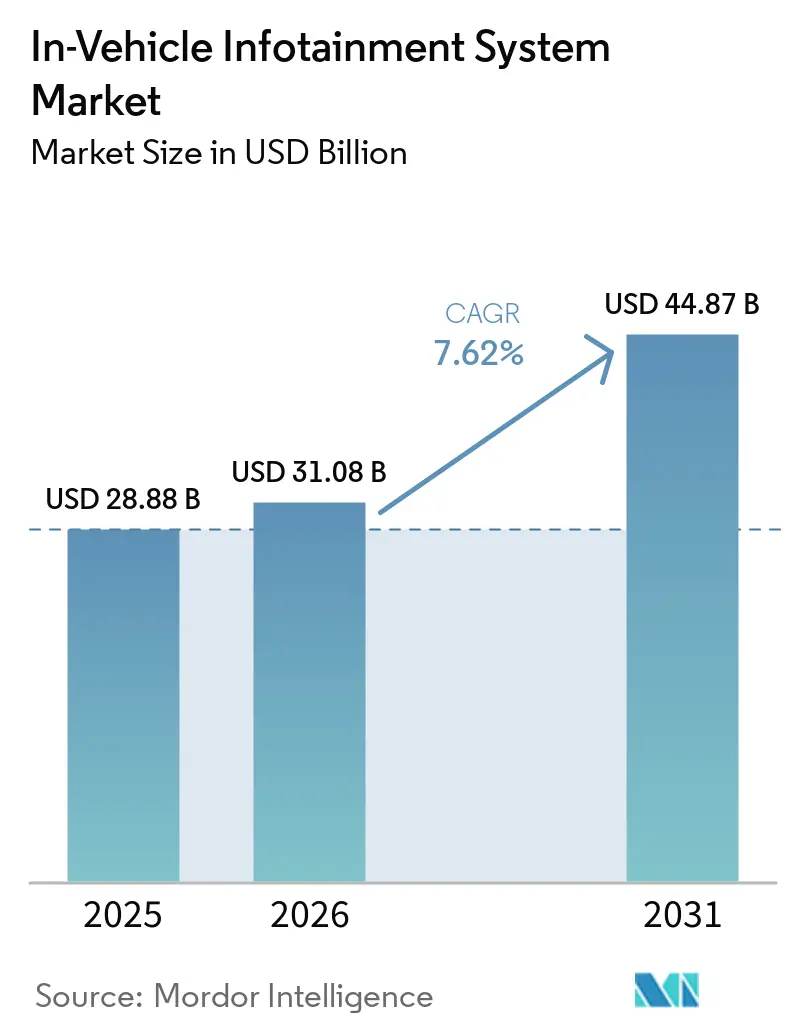
Il mercato dei sistemi di infotainment per veicoli aveva un valore di 28.88 miliardi di dollari nel 2025 e si prevede che aumenterà da 31.08 miliardi di dollari nel 2026 a 44.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.62% nel periodo 2026-2031. Il mercato dei sistemi di infotainment per veicoli si sta orientando verso sistemi per abitacolo basati su software che combinano connettività, personalizzazione e servizi post-vendita. Le case automobilistiche considerano l'abitacolo come un'interfaccia cliente continua piuttosto che una semplice funzionalità di intrattenimento fissa. L'interazione vocale, i servizi connessi e gli aggiornamenti software aumentano il valore dei sistemi che possono rimanere aggiornati anche dopo la vendita. Questo cambiamento favorisce anche i fornitori in grado di integrare display, audio, connettività e funzioni software all'interno di una piattaforma veicolare affidabile. Le normative e i requisiti di sicurezza informatica stanno accrescendo l'importanza di design sicuri e predisposti per la telematica nel mercato dei sistemi di infotainment per veicoli.
Punti chiave del rapporto
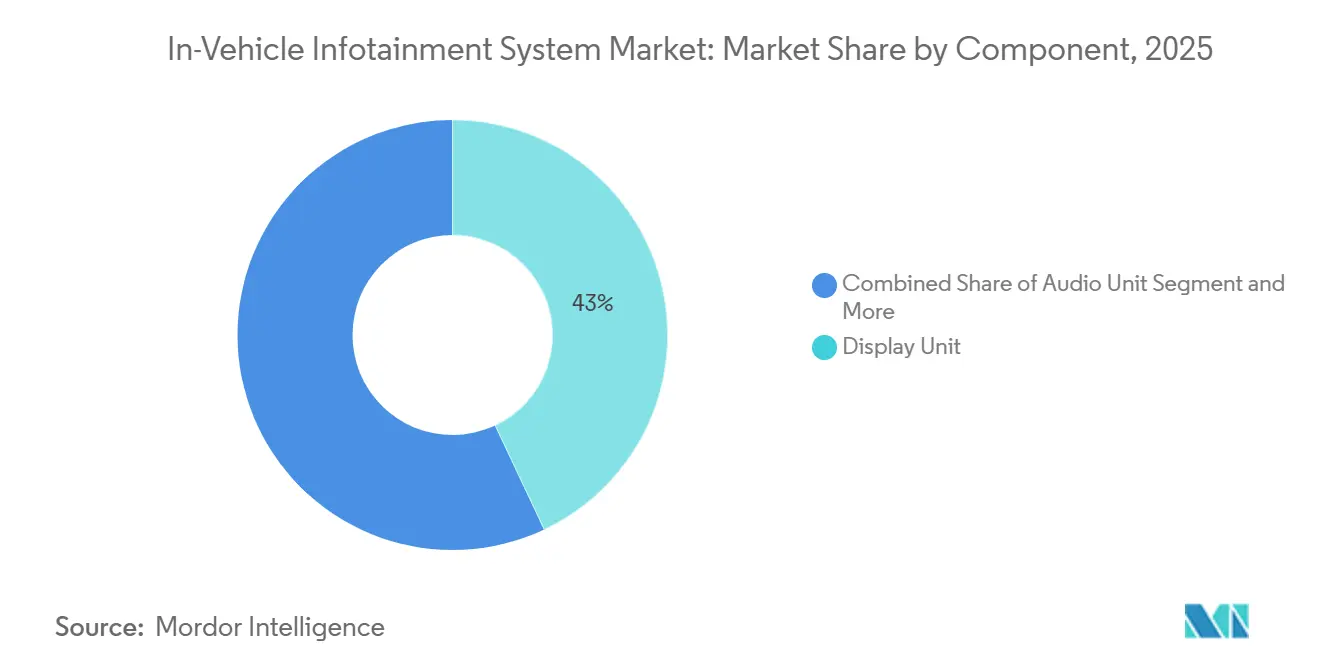
- Per tipologia di componente, nel 2025 i display detenevano il 42.98% della quota di mercato dei sistemi di infotainment per veicoli, mentre si prevede che le unità di comunicazione cresceranno a un tasso annuo composto del 13.12% fino al 2031.
- In termini di sistema operativo, Android deteneva il 67.08% della quota di mercato dei sistemi di infotainment per veicoli nel 2025 e si prevede che crescerà a un tasso annuo composto del 15.84% fino al 2031.
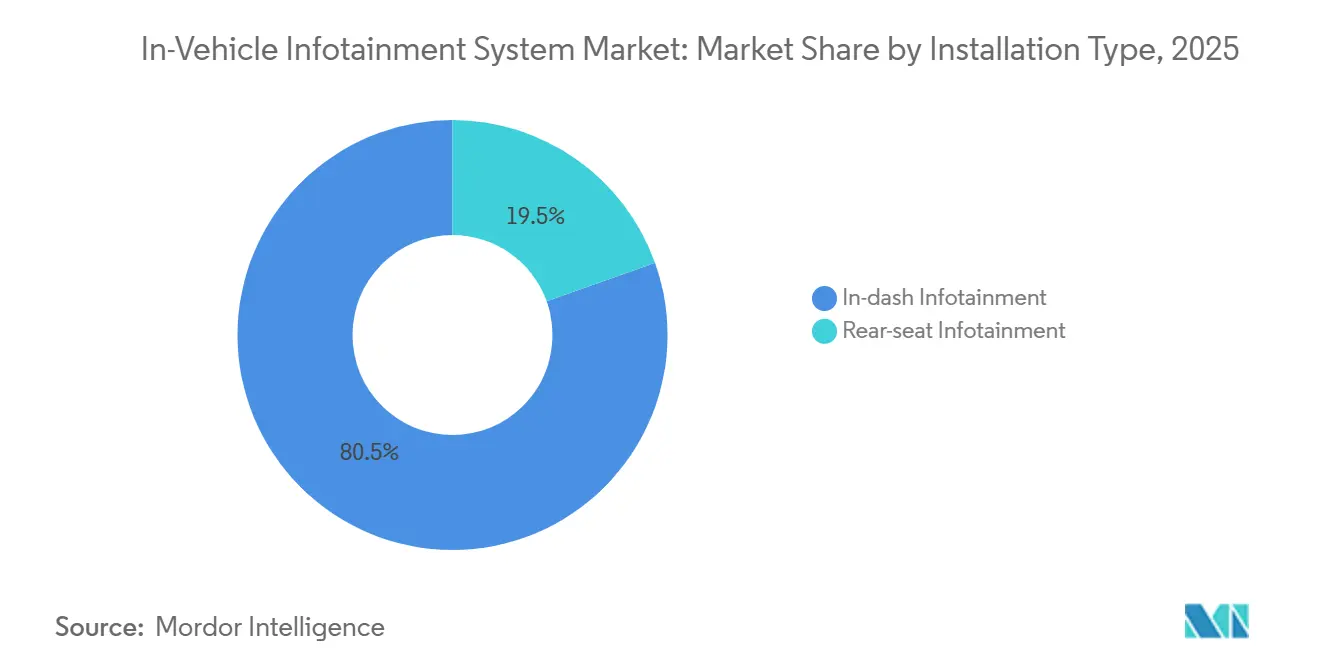
- Per tipologia di installazione, nel 2025 i sistemi integrati nel cruscotto detenevano l'80.46% della quota di mercato dei sistemi di infotainment per veicoli, mentre si prevede che i sistemi per i sedili posteriori cresceranno a un tasso annuo composto del 12.45% fino al 2031.
- Per tipologia di veicolo, nel 2025 le autovetture detenevano il 74.72% della quota di mercato dei sistemi di infotainment a bordo, mentre si prevede che i veicoli commerciali leggeri cresceranno a un tasso annuo composto (CAGR) dell'11.01% fino al 2031.
- Dal punto di vista geografico, nel 2025 la regione Asia-Pacifico deteneva il 37.78% della quota di mercato dei sistemi di infotainment per veicoli, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 10.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di infotainment per veicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Assistenti vocali generativi-AI | + 1.8% | Globale; guidato da Nord America, Europa e Asia orientale. | A breve termine (≤ 2 anni) |
| Domanda avanzata di veicoli | + 1.5% | Globale; concentrato in Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati relativi a chiamate elettroniche e telematica | + 1.2% | Europa (mandato dall'UE); ripercussioni verso l'area Asia-Pacifico e Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Servizi dati per auto connesse | + 1.0% | Globale; più forte in Nord America e Cina | Medio termine (2-4 anni) |
| Crescente integrazione del mirroring degli smartphone | + 0.8% | Globale; elevata penetrazione in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Monetizzazione dei dati della cabina di pilotaggio | + 0.6% | Nord America ed Europa; emergente nell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'emergere degli assistenti vocali con intelligenza artificiale generativa
I sistemi vocali basati sull'intelligenza artificiale generativa stanno cambiando il modo in cui le case automobilistiche definiscono il ruolo di un prodotto di mercato per i sistemi di infotainment a bordo dei veicoli. Questi strumenti possono supportare richieste naturali e connettere i comandi del veicolo con la navigazione, i contenuti multimediali e altri servizi digitali. BMW ha dichiarato che la sua iX3 del 2026 ha introdotto un assistente basato sull'IA generativa e che la tecnologia si espanderà a specifici programmi di veicoli nel corso del 2026 [1] BMW Group, “The BMW iX3 Ushers in Next-Generation Innovations at CES 2026,” BMW Group Press, press.bmwgroup.com . Questa direzione rende il controllo vocale una parte più centrale dell'esperienza in cabina, soprattutto quando i conducenti devono mantenere l'attenzione sulla strada. Le case automobilistiche che sviluppano la propria esperienza basata sull'IA possono mantenere un maggiore controllo sui dati dei clienti e sulla progettazione del prodotto. Si assumono inoltre una maggiore responsabilità per lo sviluppo del software, i test e il supporto continuo.
Crescente domanda di veicoli avanzati
I veicoli elettrici e i modelli di fascia alta stanno introducendo schermi più grandi e funzioni digitali più ricche in un numero sempre maggiore di categorie di veicoli. Ciò amplia la domanda nel mercato dei sistemi di infotainment per auto, estendendola oltre i modelli premium. I progetti di veicoli definiti dal software collegano l'infotainment con gli altri software del veicolo, rendendo l'abitacolo un punto di integrazione ancora più importante. Panasonic Automotive Systems ha dichiarato che il suo sistema di infotainment è stato scelto per la nuova Toyota RAV4 e funziona con la piattaforma software Arene per gli aggiornamenti.[2]"Il sistema IVI di Panasonic Automotive Systems debutta sulla Toyota RAV4", Automotive World Ltd, automotiveworld.comTali accordi rendono fondamentale per i fornitori offrire sistemi compatibili con l'architettura software scelta dalla casa automobilistica. Inoltre, innalzano la soglia di competitività per i fornitori che offrono solo hardware autonomo.
Mandati normativi per eCall e telematica
Le norme europee sull'eCall stanno rafforzando la necessità di sistemi per veicoli che supportino le reti cellulari più recenti. Il Regolamento delegato (UE) 2025/1871 della Commissione stabilisce requisiti tecnici aggiornati relativi all'implementazione dell'eCall 4G e 5G, con le relative norme applicabili a partire dal 2027 [3] Unione europea, “Regolamento delegato (UE) 2025/1871 della Commissione”, EUR-Lex, eur-lex.europa.eu . Questi requisiti incoraggiano le case automobilistiche a considerare le capacità telematiche nella scelta dei sistemi di infotainment. L'effetto si estende oltre le chiamate di emergenza, poiché la stessa architettura di connettività può supportare aggiornamenti dei servizi e funzionalità connesse. Il mercato dei sistemi di infotainment per veicoli, pertanto, trae vantaggio quando le esigenze di conformità coincidono con un più ampio aggiornamento tecnologico dei veicoli. I fornitori devono comunque soddisfare i requisiti di omologazione dei veicoli e proteggere il sistema da accessi non autorizzati.
Crescente adozione di servizi dati per auto connesse
I servizi connessi stanno spingendo le case automobilistiche a costruire veicoli con collegamenti sicuri e persistenti a funzioni basate sul cloud. Il mercato dei sistemi di infotainment per veicoli fornisce l'interfaccia attraverso la quale conducenti e passeggeri utilizzano molti di questi servizi. Navigazione, contenuti multimediali, funzioni remote del veicolo, pagamenti e notifiche di servizio possono essere visualizzati direttamente nell'abitacolo. Google ha segnalato la continua espansione di Android Auto e Google Built-in nelle sue offerte per il settore automobilistico. Questo offre alle case automobilistiche l'accesso a servizi per i consumatori a cui sono abituate, ma aumenta anche la loro dipendenza da piattaforme esterne. I fornitori stanno rispondendo sviluppando sistemi che supportano la connettività sicura, gli aggiornamenti delle applicazioni e profili utente multipli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto puntuale sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità della sicurezza informatica | -0.9% | Global | A breve termine (≤ 2 anni) |
| Complessità dell'integrazione del sistema | -0.8% | Globale; massima complessità nelle catene di approvvigionamento multilivello della regione APAC. | Medio termine (2-4 anni) |
| Sensibilità al prezzo nei mercati emergenti | -0.6% | APAC (economie emergenti), Sud America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Limiti termici e di gestione dell'alimentazione dei display OLED | -0.4% | Globale; massimo impatto nei segmenti premium. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità della sicurezza informatica nei veicoli connessi
Poiché i sistemi di infotainment diventano la porta d'accesso alle funzioni dei veicoli connessi, la sicurezza informatica si trasforma in un requisito di progettazione. Una vulnerabilità di sicurezza può compromettere la fiducia dei clienti, i tempi di rilascio del software e i processi di approvazione. Il mercato dei sistemi di infotainment per veicoli deve supportare aggiornamenti software sicuri, controlli di accesso e separazione tra le funzioni di intrattenimento e i sistemi relativi alla sicurezza. Le normative europee sulla sicurezza informatica dei veicoli impongono ai produttori di gestire i rischi informatici per tutte le tipologie di veicoli e i sistemi elettronici applicabili. Questi obblighi possono aumentare il carico di lavoro di sviluppo per fornitori e case automobilistiche, ma possono anche favorire le aziende che hanno già consolidato processi di ingegneria e test della sicurezza.
Complessità nell'integrazione dei sistemi
Il software per veicoli è sempre più organizzato attorno a piattaforme informatiche condivise anziché a domini elettronici separati. Ciò rende più complessa l'integrazione dei sistemi di infotainment, poiché questi devono interagire con display, connettività, funzioni di assistenza alla guida e software specifici del costruttore. Il mercato dei sistemi di infotainment per veicoli si trova ad affrontare cicli di validazione più lunghi quando un programma per l'abitacolo combina diverse funzioni su un'unica piattaforma informatica. I fornitori devono trovare un equilibrio tra la rapidità di risposta dello schermo e la facilità d'uso tipica dei prodotti di consumo, nonché i requisiti di sicurezza e affidabilità del veicolo. L'integrazione può risultare particolarmente difficile quando diverse aziende contribuiscono con hardware, sistemi operativi, applicazioni e servizi di connettività. Questo onere può ritardare i lanci, sebbene le consolidate relazioni con le piattaforme possano ridurre il rischio per i costruttori nel tempo.
Analisi del segmento
Per componente: le unità di comunicazione supportano la cabina di pilotaggio connessa
Nel 2025, i display detenevano il 42.98% della quota di mercato dei sistemi di infotainment per veicoli. Questa posizione riflette il ruolo centrale dello schermo come principale punto di interazione per la navigazione, i contenuti multimediali e le impostazioni del veicolo. I display touchscreen di grandi dimensioni sono ormai utilizzati in una gamma più ampia di veicoli passeggeri. I fornitori stanno inoltre integrando le funzioni di visualizzazione con le caratteristiche audio e di illuminazione per semplificare il design del cruscotto. Un layout del cruscotto più pulito offre alle case automobilistiche maggiore libertà di plasmare l'abitacolo attorno a un'interfaccia digitale coerente. I sistemi audio rimangono importanti per l'esperienza di guida, mentre la navigazione integrata sta subendo la pressione dei sistemi di navigazione basati sul cloud. La composizione dei componenti si sta spostando verso sistemi in grado di gestire livelli più elevati di dati, contenuti multimediali e connettività. Le case automobilistiche necessitano inoltre di sistemi di visualizzazione che rimangano facili da leggere e utilizzare in diverse condizioni di guida.
Si prevede che le unità di comunicazione cresceranno a un tasso annuo composto (CAGR) del 13.12% fino al 2031, il tasso più rapido tra i componenti. Questo segmento del mercato dei sistemi di infotainment per veicoli supporta le connessioni cellulari, la comunicazione veicolo-tutto (V2E) e i servizi connessi. Il passaggio alle nuove reti eCall aumenta anche la necessità di hardware di comunicazione che soddisfi i requisiti attuali. Un'unità di comunicazione adeguata aiuta le case automobilistiche a gestire aggiornamenti, funzioni di emergenza e connessioni di servizio da una piattaforma comune. Supporta inoltre lo scambio costante di informazioni tra il veicolo, l'utente e i servizi esterni approvati. I fornitori con comprovata integrazione di modem possono essere meglio posizionati durante i cicli di progettazione dei veicoli. La domanda dipende anche dalla qualità della copertura di rete e dalla velocità con cui le case automobilistiche introducono funzionalità connesse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sistema operativo: Android rafforza la sua posizione nell'abitacolo
Nel 2025, Android deteneva il 67.08% della quota di mercato dei sistemi di infotainment per veicoli. Questa posizione riflette la familiarità dei consumatori con il sistema e la disponibilità di applicazioni, servizi vocali e contenuti connessi. Android Automotive OS offre alle case automobilistiche un sistema operativo integrato, mentre Android Auto supporta la duplicazione dello schermo dello smartphone. Google ha descritto un utilizzo più ampio delle sue soluzioni software per il settore automobilistico in tutti i programmi di sviluppo dei veicoli. Ciò rappresenta una soluzione pratica per le case automobilistiche che desiderano un'esperienza utente riconoscibile senza dover sviluppare internamente ogni singolo servizio. Inoltre, semplifica l'integrazione con mappe digitali, contenuti multimediali ed ecosistemi di app. Una base software comune può semplificare la formazione degli utenti e l'assistenza con gli aggiornamenti dei modelli. Il risultato è un ruolo più incisivo per le decisioni relative al sistema operativo nella pianificazione dei programmi di sviluppo dei veicoli.
Si prevede che Android crescerà a un tasso annuo composto (CAGR) del 15.84% fino al 2031, il tasso più rapido nella categoria dei sistemi operativi. Questa espansione è legata alla maggiore diffusione delle piattaforme software-defined vehicle (SDP) e degli aggiornamenti over-the-air (OTA). Il mercato dei sistemi di infotainment per veicoli beneficia di sistemi operativi in grado di supportare un maggior numero di applicazioni e aggiornamenti regolari delle funzionalità. Questi sistemi consentono inoltre alle case automobilistiche di adattare determinate funzioni anche dopo la consegna del veicolo al cliente. Linux continua a svolgere un ruolo importante laddove la personalizzazione e il controllo tecnico sono fondamentali. Anche QNX rimane rilevante nelle architetture che richiedono un supporto di sicurezza consolidato o la separazione tra le funzioni.
Per tipologia di installazione: i sistemi per i sedili posteriori aggiungono nuovi utilizzi all'abitacolo.
Nel 2025, i sistemi integrati nel cruscotto detenevano l'80.46% della quota di mercato dei sistemi di infotainment per veicoli. Rimangono l'interfaccia principale dell'abitacolo perché integrano navigazione, contenuti multimediali, comandi del veicolo e informazioni per il conducente. Il sistema integrato nel cruscotto viene spesso progettato nelle prime fasi dello sviluppo di un veicolo, poiché ne definisce il layout e l'architettura software. Con l'aumento del numero di schermi nell'abitacolo, la posizione del sistema integrato nel cruscotto sta diventando parte integrante di una configurazione più ampia di display e sistemi di elaborazione. Deve funzionare in modo affidabile con gli altri display dell'abitacolo senza distrarre il conducente. I fornitori devono garantire che il sistema rimanga leggibile e reattivo in condizioni di luce variabili. Deve inoltre supportare funzionalità di connettività e sicurezza informatica senza compromettere l'esperienza d'uso. Questi requisiti mantengono i sistemi integrati nel cruscotto al centro degli investimenti nell'abitacolo dei veicoli.
Si prevede che il mercato dei sistemi di infotainment per i sedili posteriori crescerà a un tasso annuo composto (CAGR) del 12.45% fino al 2031, il più rapido in questa categoria. Le case automobilistiche utilizzano questi sistemi per offrire opzioni multimediali e di gioco ai passeggeri, in particolare nei veicoli premium e nei veicoli elettrici. Il mercato dei sistemi di infotainment per veicoli può trarre vantaggio dall'integrazione degli schermi posteriori con abbonamenti e altri servizi digitali. Questi prodotti creano un'esperienza utente distinta rispetto al sistema di bordo incentrato sul conducente. Possono inoltre ottimizzare il tempo trascorso in auto dai passeggeri che non sono alla guida. Richiedono un'attenta gestione dei diritti sui contenuti, dei pagamenti e della capacità di rete. Le case automobilistiche devono decidere quali servizi includere nel veicolo e quali offrire come opzioni ricorrenti. Ciò significa che la pianificazione commerciale è importante quanto l'hardware di visualizzazione per questo segmento.
Per tipologia di veicolo: l'uso commerciale amplia i requisiti per l'abitacolo.
Nel 2025, le autovetture detenevano il 74.72% della quota di mercato dei sistemi di infotainment per veicoli. Questa leadership riflette i maggiori volumi di produzione e l'ampia disponibilità di funzionalità di infotainment in tutte le fasce di prezzo dei veicoli. Le autovetture sono anche il segmento in cui le nuove funzioni dell'abitacolo vengono spesso introdotte prima di essere implementate su altri tipi di veicoli. Il mercato dei sistemi di infotainment per veicoli è plasmato da sistemi che integrano display, interazione vocale, navigazione e aggiornamenti in un'unica esperienza. Hyundai Motor Group ha presentato Pleos Connect, una piattaforma di infotainment di nuova generazione incentrata su intuitività, sicurezza e apertura. Programmi come questo dimostrano come le funzioni vocali e software stiano diventando parte integrante della progettazione dei veicoli. Le case automobilistiche utilizzano questi sistemi anche per offrire ai diversi modelli un'esperienza di guida più coerente. La domanda di autovetture continuerà a dipendere dai lanci di nuovi modelli, dalle aspettative dei consumatori e dalle decisioni relative alle piattaforme software.
Si prevede che il mercato dei veicoli commerciali leggeri crescerà a un tasso annuo composto (CAGR) dell'11.01% fino al 2031, il più rapido tra le diverse tipologie di veicoli. Gli operatori di flotte desiderano sempre più sistemi di infotainment per veicoli che integrino navigazione, comunicazione con il conducente, informazioni sul veicolo e strumenti operativi. Il mercato dei sistemi di infotainment per veicoli può soddisfare queste esigenze attraverso interfacce progettate per l'uso commerciale quotidiano. Un sistema ben integrato può ridurre la necessità per i conducenti di passare da un dispositivo all'altro durante la giornata lavorativa. I clienti di veicoli commerciali tendono a valutare i sistemi in base all'affidabilità, al valore operativo e alla facilità di integrazione con i processi della flotta. Potrebbero adottare nuove funzionalità più gradualmente rispetto agli acquirenti di autovetture, poiché i cicli di sostituzione delle flotte possono essere più lunghi. Tuttavia, i requisiti telematici e la necessità di migliorare la produttività dei conducenti supportano la domanda di sistemi più performanti.
Analisi geografica
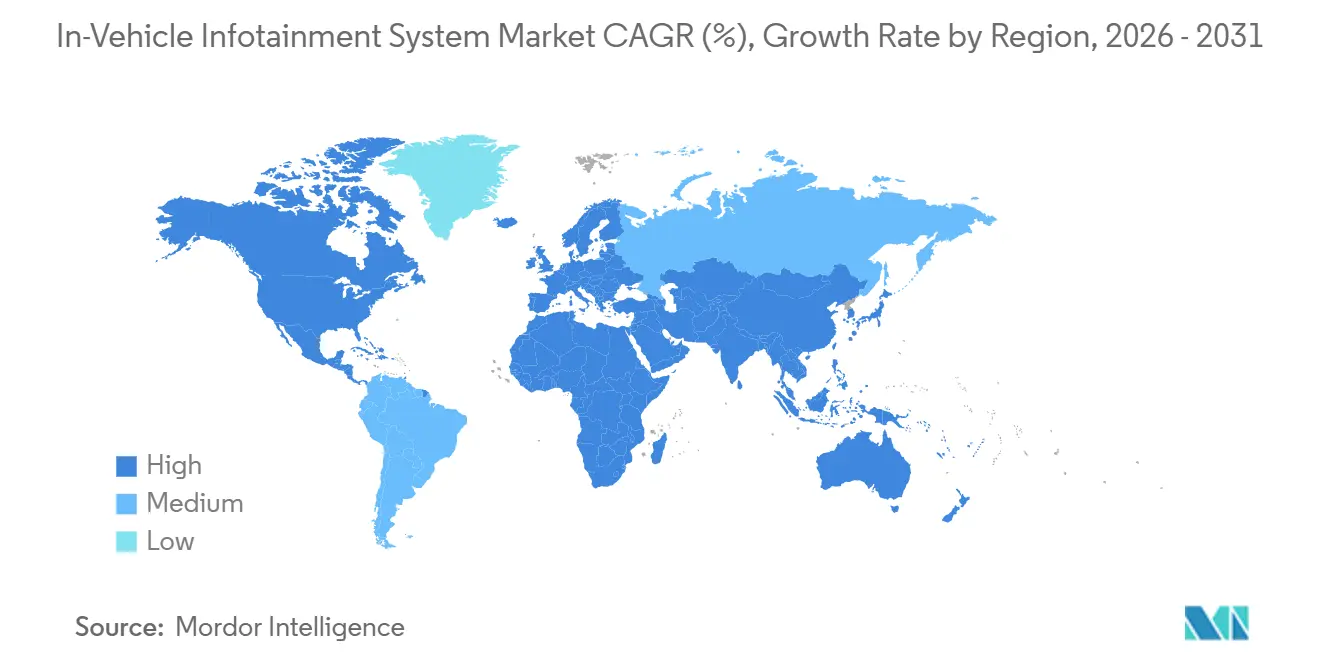
APAC In-Vehicle Infotainment System Market
Nel 2025, la regione Asia-Pacifico deteneva il 37.78% della quota di mercato dei sistemi di infotainment per veicoli. L'ampio parco veicoli cinese e la rapida adozione di funzionalità digitali per l'abitacolo supportano la domanda regionale. Giappone e Corea del Sud vantano fornitori del settore automobilistico consolidati e solide relazioni con le case automobilistiche nazionali. L'India, con l'espansione del suo parco auto, offre una maggiore richiesta di design per l'abitacolo più economici. Anche le case automobilistiche e i fornitori locali influenzano la progettazione dei prodotti attraverso cicli di sviluppo più rapidi e diverse preferenze dei clienti. Per questo motivo, è fondamentale che i fornitori globali adattino interfacce, contenuti e opzioni di connettività a ciascun paese. La collaborazione di Panasonic Automotive Systems con Toyota per il nuovo RAV4 dimostra come i fornitori regionali possano assicurarsi programmi destinati a un'ampia distribuzione internazionale.
North America and Europe In-Vehicle Infotainment System Market
Il Nord America rimane un mercato importante grazie al suo mix di veicoli premium, alla matura infrastruttura di connettività e alla forte presenza di fornitori di tecnologia. Le case automobilistiche della regione sono alla ricerca di sistemi che supportino i servizi connessi e le familiari esperienze digitali. L'Europa presenta una base di domanda simile, ma i requisiti normativi aggiungono un ulteriore motivo per aggiornare i sistemi telematici dei veicoli. Il framework europeo eCall supporta l'adozione di nuove tecnologie di connettività e le relative attività di integrazione nei veicoli. Germania, Regno Unito e Francia continuano a sostenere la domanda grazie alla consolidata produzione di veicoli e ai marchi premium. Altri mercati europei contribuiscono attraverso i programmi di veicoli di serie e la domanda di sostituzione.
MEA and South America In-Vehicle Infotainment System Market
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 10.34% fino al 2031, il tasso regionale più elevato. L'aumento delle importazioni di veicoli e la domanda di veicoli ben equipaggiati sostengono il mercato dei sistemi di infotainment per auto in alcuni paesi selezionati. I mercati del Golfo sono particolarmente rilevanti per le caratteristiche premium dei veicoli e i servizi di connettività per l'abitacolo. Anche Sudafrica, Turchia ed Egitto forniscono collegamenti di produzione o distribuzione con i mercati limitrofi. La regione non presenta un modello di domanda uniforme, poiché i livelli di reddito, i parchi veicoli e le condizioni della rete variano notevolmente. Il Sud America rimane più sensibile al prezzo, con Brasile e Argentina che rappresentano le principali fonti di domanda regionale di veicoli. Le condizioni di connettività, la disponibilità di servizi locali e l'accessibilità economica dei veicoli influenzeranno il ritmo di adozione in entrambe le regioni.
Panorama competitivo
Il mercato dei sistemi di infotainment per veicoli comprende fornitori di primo livello, aziende di semiconduttori, fornitori di software e specialisti di display. Attori chiave come Harman International, Continental AG e Pioneer detengono posizioni di rilievo grazie a consolidate relazioni con le case automobilistiche. La concorrenza si è spostata verso sistemi integrati che combinano display, connettività e software. I fornitori in grado di gestire complesse attività di validazione e il coordinamento dell'intero sistema sono in una posizione migliore per aggiudicarsi i progetti, mentre le aziende più piccole possono comunque competere grazie a software specializzati o competenze di integrazione locali.
Le piattaforme per semiconduttori e software stanno ridefinendo le dinamiche competitive. Le case automobilistiche ora scelgono le basi informatiche e dei sistemi operativi fin dalle prime fasi di progettazione, il che può mettere in secondo piano i fornitori focalizzati esclusivamente sull'hardware. Le aziende leader di primo livello stanno reagendo stringendo partnership per integrare cloud, intelligenza artificiale e calcolo avanzato nelle proprie offerte. L'implementazione dell'IA generativa da parte di BMW dimostra come le scelte relative alla piattaforma influenzino gli aggiornamenti software, l'accesso ai dati e le relazioni con i fornitori, premiando chi possiede solide competenze software e un approccio chiaro alla sicurezza dei dati.
L'attenzione strategica si è spostata sulle partnership di piattaforma, sulla qualità del display e sui servizi post-vendita. Panasonic ha rafforzato il suo ruolo nel programma di infotainment connesso via software di Toyota, mentre Google si espande con Android Auto e Google Built-in. Pleos Connect di Hyundai punta a esperienze in cabina basate sull'intelligenza artificiale. Le case automobilistiche stanno stringendo accordi con i partner software in una fase più precoce, e i fornitori stanno costruendo ruoli a lungo termine attraverso funzionalità aggiornabili. Rimangono opportunità nei servizi vocali, nei veicoli commerciali, nei contenuti per i sedili posteriori e nei pagamenti.
Leader del settore dei sistemi di infotainment per veicoli
-
Continental AG
-
Harman Internazionale
-
Pioneer Corporation
-
Corporazione Denso
-
Panasonic Automotive Systems Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Kia ha annunciato l'intenzione di introdurre la piattaforma di infotainment di nuova generazione di Hyundai Motor Group, basata su software, nei modelli futuri a partire dal 2027. L'obiettivo è quello di offrire un'esperienza di guida più connessa e basata sull'intelligenza artificiale in tutta la gamma globale di Kia.
- Giugno 2026: BMW Group Middle East ha integrato STARZPLAY nei sistemi di infotainment BMW e MINI della regione. L'integrazione consente ai clienti di accedere a contenuti sportivi e di intrattenimento tramite l'interfaccia di bordo del veicolo.
- Maggio 2026: LG Electronics ha presentato soluzioni di infotainment e per veicoli definite via software basate sul sistema operativo Android Automotive. L'azienda ha posizionato i prodotti come strumenti per la gestione delle funzioni del veicolo, migliorando al contempo l'esperienza di infotainment per i passeggeri.
- Aprile 2026: Hyundai Motor Group ha presentato Pleos Connect, un sistema di infotainment di nuova generazione. La piattaforma combina un'interfaccia utente in stile mobile con funzionalità di intelligenza artificiale ed è progettata all'insegna dell'intuitività, della sicurezza e dell'apertura.
Ambito del rapporto sul mercato globale dei sistemi di infotainment per veicoli
Il mercato dei sistemi di infotainment per veicoli è segmentato per componente, sistema operativo, tipo di installazione, tipo di veicolo e area geografica.
Per componente, il mercato è segmentato in unità audio, unità di visualizzazione, unità di navigazione e unità di comunicazione. Per sistema operativo, il mercato è segmentato in Android, Linux, QNX e altri. Per tipo di installazione, il mercato è segmentato in sistemi di infotainment integrati nel cruscotto e sistemi di infotainment per i sedili posteriori. Per tipo di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri e veicoli commerciali medi e pesanti. Per area geografica, il mercato è segmentato in Nord America (Stati Uniti, Canada e resto del Nord America), Sud America (Brasile, Argentina e resto del Sud America), Europa (Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Corea del Sud, Indonesia, Vietnam, Filippine, Australia e resto dell'Asia-Pacifico) e Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti, Egitto, Turchia, Sudafrica e resto del Medio Oriente e Africa).
Le previsioni di mercato sono fornite in termini di valore (USD).
| Unità audio |
| Unità di visualizzazione |
| Unità di navigazione |
| Unità di comunicazione |
| Android |
| Linux |
| QNX |
| Altro |
| Infotainment nel cruscotto |
| Infotainment per i sedili posteriori |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Vietnam | |
| Philippines | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Unità audio | |
| Unità di visualizzazione | ||
| Unità di navigazione | ||
| Unità di comunicazione | ||
| Per sistema operativo | Android | |
| Linux | ||
| QNX | ||
| Altro | ||
| Per tipo di installazione | Infotainment nel cruscotto | |
| Infotainment per i sedili posteriori | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno guidando la domanda di sistemi di infotainment per veicoli?
La progettazione di veicoli basata su software, i servizi connessi, l'interazione vocale e i requisiti telematici stanno ampliando il ruolo dei sistemi di bordo.
Quale componente sta crescendo più rapidamente nel settore dell'infotainment per veicoli?
Si prevede che il mercato delle unità di comunicazione crescerà a un tasso annuo composto del 13.12% fino al 2031, poiché i servizi connessi e i sistemi cellulari di nuova generazione richiedono una connettività veicolare più robusta.
Perché Android è importante per l'infotainment automobilistico?
Nel 2025 Android ha guidato la diffusione dei sistemi operativi e supporta software integrati nei veicoli, nonché la duplicazione dello schermo del telefono e le applicazioni digitali.
Qual è la principale sfida per i sistemi di infotainment delle auto connesse?
La sicurezza informatica e l'integrazione dei sistemi rimangono sfide importanti, poiché i sistemi dei veicoli devono proteggere i dati pur operando su più livelli software e hardware.
Quale tipologia di veicolo offre la crescita più rapida per i fornitori di sistemi di infotainment?
Si prevede che il mercato dei veicoli commerciali leggeri crescerà a un tasso annuo composto dell'11.01% fino al 2031, in quanto gli operatori di flotte ricercano strumenti integrati di navigazione, comunicazione e gestione operativa.


