

Dimensioni e quota di mercato dei sistemi di infotainment per auto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 25.87 miliardo di dollari |
| Dimensione del mercato (2031) | 37.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.68% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di infotainment per auto di Mordor Intelligence
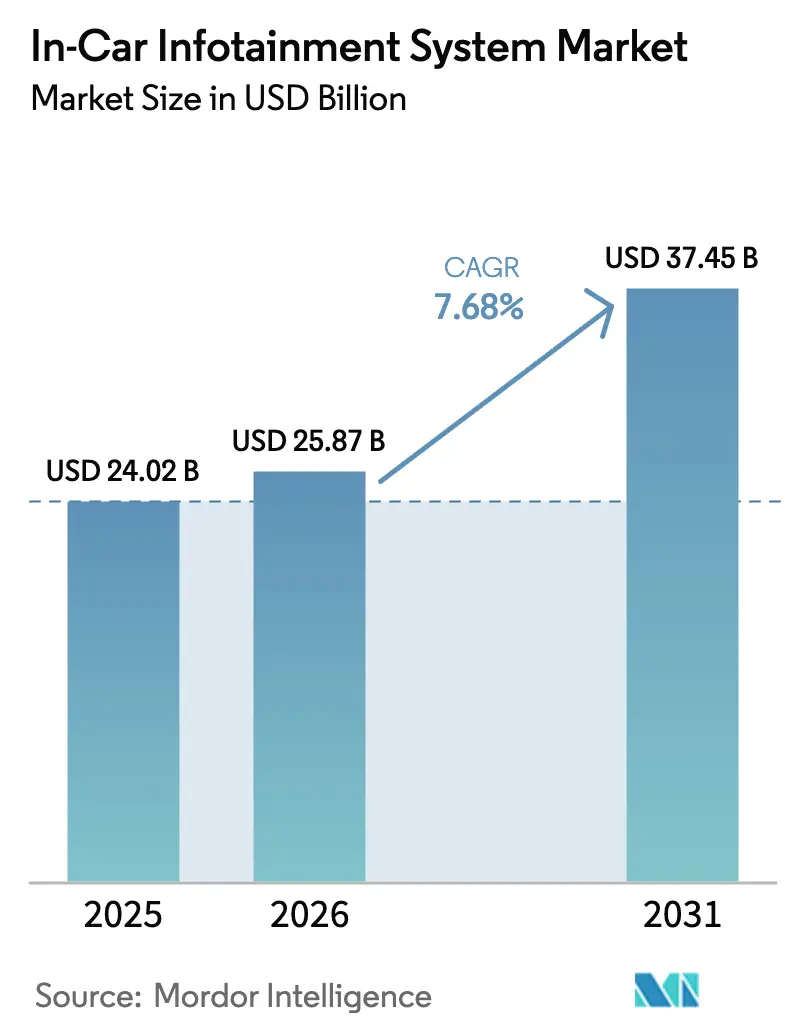
Il mercato dei sistemi di infotainment per auto aveva un valore di 24.02 miliardi di dollari nel 2025 e si prevede che crescerà da 25.87 miliardi di dollari nel 2026 a 37.45 miliardi di dollari entro il 2031, con un CAGR del 7.68% durante il periodo di previsione (2026-2031). Nei prossimi cinque anni, la penetrazione aumenterà con la maturazione delle interfacce uomo-macchina basate sulla voce, la riduzione dei costi dei modem 5G vehicle-to-everything e l'adozione da parte delle normative globali eCall della connettività come equipaggiamento standard. Le case automobilistiche stanno passando da unità principali discrete a cockpit definiti via software che raggruppano i carichi di lavoro relativi a quadro strumenti, assistenza alla guida e intrattenimento su un'unica unità di elaborazione, riducendo i costi hardware ma aumentando la complessità del software. I fornitori in grado di certificare la conformità alla sicurezza informatica secondo UNECE WP.29 R155 e ISO/SAE 21434 sono favoriti per i nuovi programmi, mentre i produttori di display traggono vantaggio dallo spazio maggiore richiesto dalla navigazione in realtà aumentata e dai servizi di streaming per i passeggeri. Gli aggiornamenti basati su abbonamento, come le accelerazioni su richiesta e i pagamenti a bordo, sono alla base di nuovi flussi di entrate che elevano il mercato dei sistemi di infotainment per auto oltre la semplice vendita di hardware una tantum.[1]Michael Gorissen, "Huf ha superato l'audit sulla sicurezza informatica basato su ISO/SAE 21434", Huf Magazine, huf-group.com.
Punti chiave del rapporto
- Per componente, le unità espositive hanno dominato con una quota di fatturato del 41.02% nel 2025, mentre le unità di comunicazione accelereranno con un CAGR dell'11.34% entro il 2031.
- In base al sistema operativo, nel 2025 le piattaforme Android rappresentavano il 64.15% della quota di mercato dei sistemi di infotainment per auto. Si prevede che il sistema operativo Android Automotive registrerà la crescita più rapida, con un CAGR del 13.48% fino al 2031.
- In base al tipo di installazione, i sistemi integrati nel cruscotto hanno rappresentato il 77.15% del valore del 2025, mentre si prevede che l'infotainment sui sedili posteriori crescerà a un CAGR dell'10.92% entro il 2031.
- Per tipologia di veicolo, SUV e monovolume hanno rappresentato il 71.10% dei ricavi del 2025; il gruppo è pronto a raggiungere un CAGR del 9.52% nel periodo di previsione.
- In termini geografici, l'area Asia-Pacifico ha dominato con il 36.05% del mercato dei sistemi di infotainment per auto nel 2025, mentre si prevede che Medio Oriente e Africa registreranno il CAGR più rapido, pari al 8.91% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di infotainment per auto
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Assistenti vocali generativi-AI | + 2.8% | Globale, con adozione precoce in Nord America, Europa e nei segmenti premium in Cina | Medio termine (2-4 anni) |
| Integrazione dello Smartphone Mirroring (CarPlay, Android Auto) | + 2.3% | Globale, imposto dai principali OEM in Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Servizi dati per auto connesse | + 1.9% | Mercati del Nord America, Europa e Asia-Pacifico urbano; ricaduta sulla MEA | Medio termine (2-4 anni) |
| Mandati normativi | + 1.6% | Europa (mandato UE), Russia, Brasile, India; espansione al CCG e all'ASEAN | A lungo termine (≥ 4 anni) |
| Domanda di veicoli avanzati | + 1.4% | Globale, con concentrazione in Nord America, Europa e Cina | A lungo termine (≥ 4 anni) |
| Monetizzazione dei dati della cabina di pilotaggio | + 1.2% | Programmi pilota in Nord America ed Europa; distribuzione limitata nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'emergere degli assistenti vocali con intelligenza artificiale generativa
I modelli di intelligenza artificiale generativa ora alimentano assistenti vocali in grado di effettuare query in formato libero che spaziano dal routing alla manutenzione e al commercio. Mercedes-Benz ha iniziato a implementare ChatGPT all'interno del suo stack MBUX nel 2023, consentendo ricerche conversazionali nei ristoranti e il controllo contestuale del veicolo. Le case automobilistiche considerano questi assistenti come gateway di abbonamento che generano ricavi a vita riducendo al contempo la distrazione del conducente rispetto alla navigazione approfondita dei menu. Le prime implementazioni si concentrano nei segmenti premium che tollerano i costi del software e offrono il margine di elaborazione necessario per l'inferenza sul dispositivo. Un'implementazione più ampia dipende dagli acceleratori edge che riducono al minimo la latenza del cloud e dalla conformità al GDPR e alla legge cinese sulla protezione delle informazioni personali, entrambi fattori che modellano le architetture di gestione dei dati.
Crescente integrazione del mirroring dello smartphone (CarPlay, Android Auto)
Apple CarPlay e Android Auto sono passati dall'essere componenti aggiuntivi opzionali a standard di base, e ora sono disponibili su quasi tutti i nuovi veicoli in Nord America ed Europa. L'architettura obbliga i fornitori di primo livello a progettare unità principali che passino senza soluzione di continuità tra ambienti nativi e mirroring, aumentando i costi di distinta base. La reazione negativa dei consumatori alla rimozione di queste interfacce, come dimostrato dall'annuncio di un importante OEM statunitense di una sua eliminazione graduale, evidenzia il rischio strategico di restringere la scelta della piattaforma. Il CarPlay di prossima generazione, previsto per i modelli del 2025, renderà visibili i quadri strumenti e i comandi HVAC, ponendo di fatto lo smartphone al centro dell'interfaccia uomo-macchina. Le case automobilistiche devono comunque esporre i dati CAN in modo sicuro, mantenendo la sicurezza informatica richiesta dalla norma UNECE WP.29 R155.[2]Myriam Joire, "Ecco il vero motivo per cui Android Automotive è ancora un po' un pasticcio nel settore dei veicoli elettrici", TechRadar, techradar.com..
Crescente adozione di servizi dati per auto connesse
Le piattaforme per auto connesse ora integrano manutenzione predittiva, assicurazione basata sull'utilizzo e pagamenti a bordo veicolo. ConnectedDrive di BMW, ad esempio, aggrega i dati dei sensori per preordinare i ricambi, riducendo i tempi di fermo delle concessionarie. Gli operatori di flotte quantificano il ritorno sull'investimento attraverso la riduzione dei premi assicurativi e l'ottimizzazione dei percorsi, giustificando il costo hardware aggiuntivo della telematica 4G e 5G. Sebbene il business case sia convincente, le regole sulla sovranità dei dati frammentano le implementazioni: l'Europa richiede il consenso dell'utente ai sensi del GDPR, mentre la Cina impone l'archiviazione dei dati on-shore, promuovendo istanze cloud localizzate e gonfiando il costo totale di proprietà.
Mandati normativi per eCall e telematica
La normativa europea sull'eCall ha ridotto i tempi di risposta alle emergenze fino al 40% negli incidenti rurali, stimolando l'adozione di modelli simili in Russia, Brasile e India. I paesi del Consiglio di cooperazione del Golfo stanno sperimentando misure simili per promuovere gli obiettivi di smart city della Vision 2030. Le case automobilistiche ammortizzano il costo aggiuntivo di 50-100 dollari per l'hardware di connettività integrando funzionalità di navigazione e intrattenimento nella stessa centralina telematica. L'installazione di moduli eCall in aftermarket nelle flotte più vecchie crea un canale di guadagno secondario per i fornitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata sensibilità ai costi e ai prezzi | -2.1% | Sud America, Asia sud-orientale, Africa e India rurale | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica | -1.5% | Global | Medio termine (2-4 anni) |
| Complessità nell'integrazione dei sistemi | -1.2% | Global | Medio termine (2-4 anni) |
| Limiti di gestione termica e di potenza | -0.8% | Medio Oriente, Nord Africa e regioni a clima caldo dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata sensibilità ai costi iniziali e ai prezzi nei mercati emergenti
L'hardware di infotainment avanzato costa da 800 a 3,000 dollari, un prezzo elevato per gli acquirenti in India, Sud-est asiatico e Africa che danno priorità al trasporto di base e alla sicurezza. I modelli entry-level vengono spesso forniti solo con audio Bluetooth, lasciando ai consumatori la possibilità di installare unità principali Android aftermarket a una frazione del costo. Le case automobilistiche offrono pacchetti di funzionalità a livelli, preservando i margini ma rallentando la penetrazione sul mercato. La volatilità dei tassi di cambio amplia ulteriormente questo divario di accessibilità, poiché la maggior parte dei componenti elettronici ha un prezzo in dollari o euro.[3]"Comunicazioni di emergenza", Comitato per le comunicazioni elettroniche, www.cept.org..
Vulnerabilità della sicurezza informatica nei veicoli connessi
Gli attacchi informatici dimostrati hanno spostato la sicurezza informatica da una semplice verifica della conformità a una priorità a livello di consiglio di amministrazione. Il Regolamento UNECE 155 obbliga i produttori a implementare sistemi di gestione della sicurezza informatica lungo l'intero ciclo di vita del veicolo, imponendo ulteriori cicli di convalida e allungando i tempi di sviluppo. L'Ordine Esecutivo statunitense sulla sicurezza informatica delle infrastrutture critiche, emanato nel 2024, si ripercuote sui fornitori del settore automobilistico, imponendo architetture zero-trust. I fornitori ora competono su attestazione di avvio sicuro, rilevamento delle intrusioni e capacità di patching over-the-air. La non conformità comporta rischi di richiamo, danni al marchio e divieti di importazione.
Analisi del segmento
Per componente: le unità di comunicazione guidano la connettività Premium
Le unità di comunicazione sono sulla buona strada per un CAGR dell'11.34% dal 2026 al 2031, spinte dall'adozione diffusa di modem 5G C-V2X e di eSIM dual-SIM che supportano il roaming regionale. Si prevede che le dimensioni del mercato dei sistemi di infotainment per auto per le unità di comunicazione supereranno quelle dei display, nonostante i pannelli OLED curvi prevalgano sui cruscotti di lusso. Lo Snapdragon Digital Chassis di Qualcomm supporterà i lanci del 2025 di diversi OEM globali, integrando Wi-Fi 7, GNSS e Bluetooth LE Audio in un unico chipset. Le unità display mantengono la quota di valore maggiore grazie alle diagonali più ampie, alla maggiore densità di pixel e alla quota di cruscotti a doppio schermo negli allestimenti premium. Le unità audio e di navigazione registrano una crescita modesta, poiché le loro funzioni vengono sempre più virtualizzate su controller di dominio centralizzati.
Le architetture modulari raggruppano i carichi di lavoro di infotainment, cluster e assistenza alla guida su hardware condiviso, riducendo il cablaggio e il numero di unità. Questo consolidamento riduce i costi dei fornitori, ma richiede un'orchestrazione software più rigorosa per evitare picchi di latenza che compromettono l'esperienza utente. Con la maturazione delle unità di comunicazione, funzionalità over-the-air come accelerazioni a pagamento e mappe su richiesta diventano convenienti, monetizzando ulteriormente la connettività. I fornitori di componenti in grado di fornire firmware certificato per la sicurezza informatica e silicio a basso consumo energetico si aggiudicano posizioni di progettazione, data l'attenzione delle case automobilistiche al margine termico e all'autonomia delle batterie, soprattutto nei veicoli elettrici.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sistema operativo: il sistema operativo Android Automotive cattura i mandati OEM
Nel 2025, le piattaforme Android detenevano il 64.15% della quota di mercato dei sistemi di infotainment per auto e si prevede che il sistema operativo Android Automotive raggiungerà un CAGR del 13.48% fino al 2031, poiché gli OEM cercano un ecosistema di app maturo e rapidi aggiornamenti over-the-air. Volvo, Polestar e Renault utilizzano già stack Google completi, semplificando la manutenzione e sfruttando al contempo la ripartizione dei ricavi del Play Store. Linux persiste nei veicoli commerciali che richiedono prestazioni in tempo reale e personalizzazione open source, mentre QNX rimane consolidato per i cluster critici per la sicurezza che richiedono la certificazione ASIL-D.
Le case automobilistiche apprezzano il ridotto carico di sviluppo di Android, ma devono valutare le implicazioni della condivisione dei dati nelle regioni in cui i servizi Google sono soggetti a restrizioni. I marchi cinesi continuano a privilegiare AliOS e HarmonyOS, mantenendo il controllo sui dati degli utenti. Le dimensioni del mercato dei sistemi di infotainment per auto per le distribuzioni Linux rimangono stabili, poiché i fornitori di primo livello adattano versioni personalizzate per flotte di camion e veicoli speciali. Gli hypervisor cross-domain ora consentono la coesistenza di più sistemi operativi su un unico sistema su chip, consentendo l'esecuzione di funzioni critiche per la sicurezza isolate dal dominio dell'infotainment, soddisfacendo così sia gli obiettivi normativi che quelli di esperienza utente.
Per tipo di installazione: Sistemi per sedili posteriori Monetizza le cabine premium
L'infotainment in-dash ha rappresentato il 77.15% del fatturato del 2025, consolidando il suo ruolo di interfaccia primaria. Tuttavia, le installazioni sui sedili posteriori cresceranno a un CAGR dell'10.92%, puntando sui veicoli con autista e sulle famiglie con più figli. Le dimensioni del mercato dei sistemi di infotainment in-car per le unità dei sedili posteriori aumentano grazie ai display cinematografici OLED che superano i 30 pollici, al cloud gaming integrato e ai profili di streaming personalizzati. Il Theatre Screen di BMW esemplifica il potenziale di upselling, mentre i pacchetti MBUX per i sedili posteriori di Mercedes-Benz uniscono comfort, intrattenimento e commercio.
Il mirroring dei contenuti wireless e il piping 5G supportano gameplay e videoconferenze a bassa latenza, monetizzati tramite pacchetti dati o abbonamenti. Al contrario, le berline e le hatchback entry-level nei mercati maturi mantengono configurazioni a schermo singolo per contenere i costi. Man mano che l'elaborazione edge riduce la latenza del cloud, i sistemi per i sedili posteriori potrebbero integrare il controllo gestuale e la suddivisione in zone audio in base all'occupazione, rendendo l'esperienza in seconda fila più immersiva. I fornitori che innovano nei driver per display a basso consumo e nella gestione del calore si aggiudicano le gare d'appalto, soprattutto nei mercati con climi caldi, dove la longevità degli OLED è un fattore critico.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: SUV e monovolume Investimento nel cockpit di comando
SUV e monovolume hanno rappresentato il 71.10% del valore del segmento nel 2025 e registreranno un CAGR del 9.52% fino al 2031, trainati da uno spazio abitacolo che ospita schermi più grandi e un sistema audio multizona. Le dimensioni del mercato dei sistemi di infotainment per SUV sono in linea con caratteristiche premium come gli head-up display a realtà aumentata e il monitoraggio biometrico del conducente. I cruscotti panoramici curvi, visti per la prima volta nei SUV elettrici di fascia alta, si estendono fino agli allestimenti quasi di lusso, segnalando una convergenza nel design.
Le berline e le hatchback si concentrano su un infotainment ottimizzato in termini di costi, incentrato sul mirroring dello smartphone e sulla navigazione di base, mentre le hatchback elettriche utilizzano touchscreen avanzati per trasmettere l'innovazione. I monovolume nella regione Asia-Pacifico enfatizzano la connettività dei sedili posteriori per i passeggeri delle famiglie, sfruttando l'accesso tramite porte scorrevoli per montare pannelli più grandi. Le distinzioni tra gli stili di carrozzeria si confondono man mano che le piattaforme dei veicoli elettrici a skateboard liberano spazio negli interni, ma la propensione al ricavo verso i SUV persiste grazie ai prezzi medi di vendita più elevati e alla preferenza dei consumatori per le posizioni di seduta rialzate.
Analisi geografica
APAC In-Car Infotainment System Market
L'area Asia-Pacifico ha contribuito per il 36.05% al fatturato del mercato dei sistemi di infotainment per auto nel 2025, sostenuta dalla scala produttiva cinese e dai crescenti volumi di auto in India. I fornitori cinesi nazionali, supportati da un solido supporto statale, offrono sistemi di cockpit a prezzi inferiori del 40% rispetto agli equivalenti occidentali, consentendo alle berline elettriche di massa di essere fornite con layout a doppio schermo, un tempo riservati alle auto di lusso. Le principali case automobilistiche giapponesi hanno standardizzato CarPlay e Android Auto per ridurre la manutenzione del software, mentre la Corea del Sud accelera l'implementazione del C-V2X nell'ambito del suo programma 5G per le smart city. Il Sud-est asiatico rimane sensibile ai prezzi; tuttavia, il mandato telematico AIS-140 dell'India spinge gli OEM a integrare la connettività di base, sostenendo una domanda costante. Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.21% entro il 2031, sostenuto dalla crescita dei veicoli elettrici e dalla monetizzazione delle funzionalità edge-processed.
MEA In-Car Infotainment System Market
Si prevede che Medio Oriente e Africa saranno le regioni in più rapida crescita, con un CAGR del 8.91%, alimentato dai budget per le smart city del Consiglio di cooperazione del Golfo, dal monitoraggio obbligatorio delle flotte e dalle importazioni di veicoli premium in Arabia Saudita e negli Emirati Arabi Uniti. Le elevate temperature ambiente richiedono LCD con rivestimenti specializzati o raffreddamento attivo, sebbene i SUV di fascia alta ora vengano forniti con OLED raffreddati. I programmi Vision 2030 in Arabia Saudita includono la telematica nazionale per il trasporto pubblico, gettando le basi per la connettività che favorisce l'adozione dell'infotainment. Le reti cellulari frammentate dell'Africa limitano i servizi always-on, quindi i fornitori danno priorità alla navigazione offline e a un audio Bluetooth affidabile. Nonostante i volumi unitari inferiori, l'elevato contenuto per veicolo nei segmenti di lusso compensa la base più piccola della regione.
Europe and the Americas In-Car Infotainment System Market
Nord America ed Europa sono mercati maturi ma redditizi. Il Nord America cresce a un CAGR del 6.34%, poiché i consumatori preferiscono schermi sempre più grandi e il mirroring wireless degli smartphone. L'attenzione normativa si sposta sulla privacy dei dati e sulla gestione dei richiami via etere, aumentando i costi ma anche standardizzando le migliori pratiche di sicurezza informatica. Il CAGR del 5.88% dell'Europa riflette la saturazione – il 98% delle nuove auto è già dotato di infotainment avanzato – eppure la regione stabilisce gli standard di conformità, spingendo i fornitori globali a certificarsi secondo gli standard UNECE e GDPR. Il Sud America, sebbene più piccolo, trae vantaggio dalle normative eCall del Brasile e da una ripresa in Argentina, registrando un CAGR del 7.32% nonostante le oscillazioni valutarie che frenano l'adozione di funzionalità premium.
Panorama competitivo
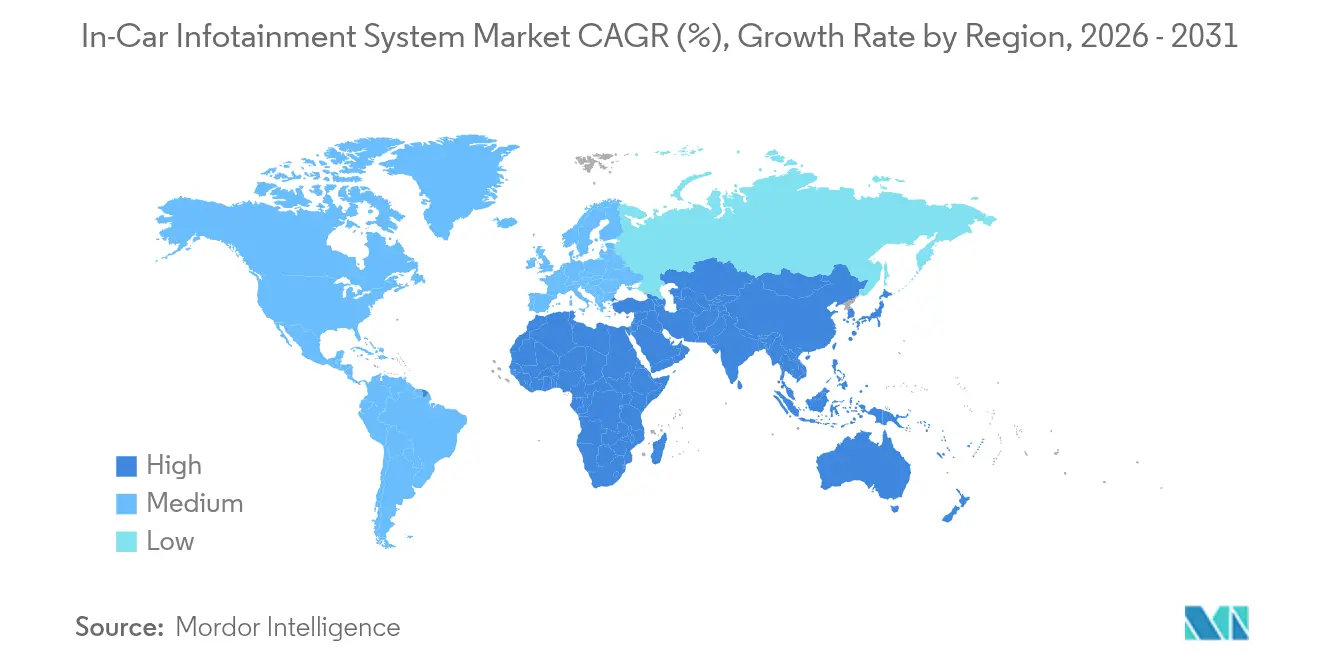
Il mercato dei sistemi di infotainment per auto è moderatamente concentrato: i primi cinque fornitori, Harman International, Continental AG, Panasonic Automotive Systems, Robert Bosch e Visteon, detengono una quota di mercato complessiva del 61%. La concorrenza si sta spostando dall'hardware su misura agli ecosistemi software. La piattaforma Ready Care di Harman integra monitoraggio biometrico e avvisi di benessere, offrendo alle case automobilistiche un vantaggio differenziante che va oltre le dimensioni del display. Continental collabora con Google per precaricare il sistema operativo Android Automotive nei computer di bordo, riducendo i tempi di integrazione degli OEM e spingendo i concorrenti a realizzare soluzioni simili pronte all'uso.
Le aziende di semiconduttori stanno rimodellando la catena del valore. Lo Snapdragon Digital Chassis di Qualcomm offre un design di riferimento che consente alle case automobilistiche di reperire software applicativo direttamente da fornitori di nicchia, comprimendo i margini hardware e ampliando le opportunità di servizio. La piattaforma DRIVE di Nvidia unisce i carichi di lavoro di infotainment, cluster e assistenza alla guida in un sistema unificato su chip, facilitando l'aggiornamento delle funzionalità definite dal software via etere. La conformità alla sicurezza informatica sta emergendo come un fattore di differenziazione chiave; i fornitori in grado di fornire dashboard per l'avvio sicuro, il rilevamento delle intrusioni e la risposta agli incidenti si aggiudicano gare d'appalto, mentre le case automobilistiche si preparano agli audit UNECE.
Restano vuoti nella telematica commerciale e nella gestione delle flotte, segmenti poco serviti da soluzioni incentrate sul consumatore. Gli specialisti regionali sviluppano unità principali rinforzate con punteggio basato sul comportamento del conducente, puntando alle flotte logistiche dove il risparmio di carburante e gli sconti assicurativi giustificano costi iniziali più elevati. Nel frattempo, le aziende di navigazione tradizionali si trovano ad affrontare l'erosione dei margini, poiché il mirroring degli smartphone cannibalizza la domanda di GPS standalone. Le alleanze strategiche – di primo livello con i fornitori di servizi cloud, i produttori di chip con gli studi di videogiochi – segnalano un mercato che gravita verso la concorrenza basata su piattaforme piuttosto che su soluzioni puntuali.
Leader del settore dei sistemi di infotainment per auto
-
Continental AG
-
Harman Internazionale
-
Pioneer Corporation
-
Corporazione Denso
-
Panasonic Automotive Systems Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: Hyundai Motor India ha presentato la prima piattaforma di infotainment Android Automotive OS dell'India, che arriverà su una berlina del segmento A e su un SUV all'inizio del 2027.
- Settembre 2025: BMW ha presentato la tecnologia Panoramic iDrive al CES 2025, caratterizzata da un display che si estende fino al parabrezza e dal sistema operativo X basato sul progetto open source Android. Il sistema include display head-up 3D e funzionalità avanzate di Intelligent Personal Assistant con integrazione di app di terze parti.
- Giugno 2025: Harman presenta un display automobilistico Neo QLED che debutta sulla Tata Harrier.ev, segnando il primo utilizzo di questa tecnologia a bordo di un veicolo.
- Aprile 2025: Porsche ha annunciato un sistema di infotainment specifico per ogni regione, previsto per il 2026, sottolineando la tendenza verso un software di bordo localizzato.
Ambito del rapporto sul mercato globale dei sistemi di infotainment per auto
I sistemi di infotainment per auto, comunemente noti come "In-Car Entertainment" (ICE), forniscono sia informazioni che intrattenimento agli occupanti del veicolo. Questi sistemi consentono spesso la connessione a vari dispositivi elettronici, tra cui smartphone, smartwatch, cuffie e computer. Le connessioni possono essere effettuate tramite cavi come USB o HDMI, oppure in modalità wireless tramite Bluetooth. In particolare, alcuni sistemi di infotainment sono in grado di interfacciarsi con più dispositivi Bluetooth contemporaneamente.
Nel mercato dell'infotainment per auto è segmentato il componente, il sistema operativo, il tipo di installazione e la geografia. In base al componente, il mercato è segmentato in unità audio, unità di visualizzazione, unità di navigazione e unità di comunicazione. In base al sistema operativo, il mercato è segmentato in Android, Linux, Microsoft e altri. In base al tipo di installazione, il mercato è segmentato in infotainment in-dash e infotainment posteriore. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia Pacifico e resto del mondo. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (USD).
| Unità audio |
| Unità di visualizzazione |
| Unità di navigazione |
| Unità di comunicazione |
| Android |
| Linux |
| QNX |
| Altro |
| Infotainment nel cruscotto |
| Infotainment per i sedili posteriori |
| Hatchbacks |
| berline |
| SUV e monovolume |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Vietnam | |
| Philippines | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Unità audio | |
| Unità di visualizzazione | ||
| Unità di navigazione | ||
| Unità di comunicazione | ||
| Per sistema operativo | Android | |
| Linux | ||
| QNX | ||
| Altro | ||
| Per tipo di installazione | Infotainment nel cruscotto | |
| Infotainment per i sedili posteriori | ||
| Per tipo di veicolo | Hatchbacks | |
| berline | ||
| SUV e monovolume | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato dei sistemi di infotainment per auto entro il 2031?
Si prevede che il mercato dei sistemi di infotainment per auto passerà da 25.87 miliardi di dollari nel 2026 a 37.45 miliardi di dollari entro il 2031, con un CAGR del 7.68%.
Quale segmento di componenti si espanderà più rapidamente?
Si prevede che le unità di comunicazione, alimentate da modem 5G e protocolli V2X, registreranno un CAGR dell'11.34% tra il 2026 e il 2031.
Perché le piattaforme Android stanno guadagnando quote negli abitacoli dei veicoli?
Le case automobilistiche adottano il sistema operativo Android Automotive per accedere alle app Google, ridurre i costi di manutenzione e consentire rapidi aggiornamenti over-the-air, generando un CAGR del 13.48% per il segmento dei sistemi operativi.
Quale regione registrerà la crescita più elevata?
Il Medio Oriente e l'Africa guidano la crescita regionale con un CAGR previsto del 8.91%, sostenuto dagli investimenti nelle città intelligenti e dalla domanda di veicoli di lusso.
In che modo i fornitori si stanno differenziando nell'era dei cockpit definiti dal software?
I fornitori si concentrano sulla certificazione della sicurezza informatica, sugli assistenti vocali basati sull'intelligenza artificiale e sui modelli di business basati su abbonamento, piuttosto che sulle pure specifiche hardware.
Quale impatto hanno gli obblighi eCall sulla domanda del mercato?
Le normative obbligatorie sulle chiamate di emergenza in Europa, India e altre regioni richiedono una connettività integrata, garantendo l'installazione di base di hardware telematico di infotainment sui nuovi veicoli.


