

Dimensioni e quota del mercato degli investimenti d'impatto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.57 trilioni di dollari |
| Dimensione del mercato (2031) | 2.19 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.83% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
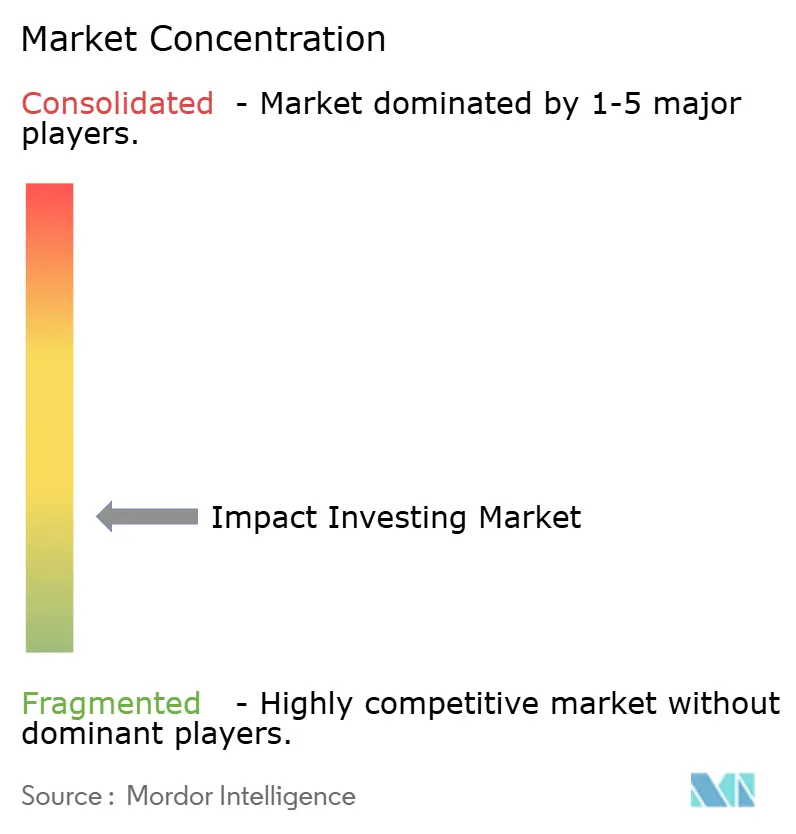
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli investimenti d'impatto di Mordor Intelligence
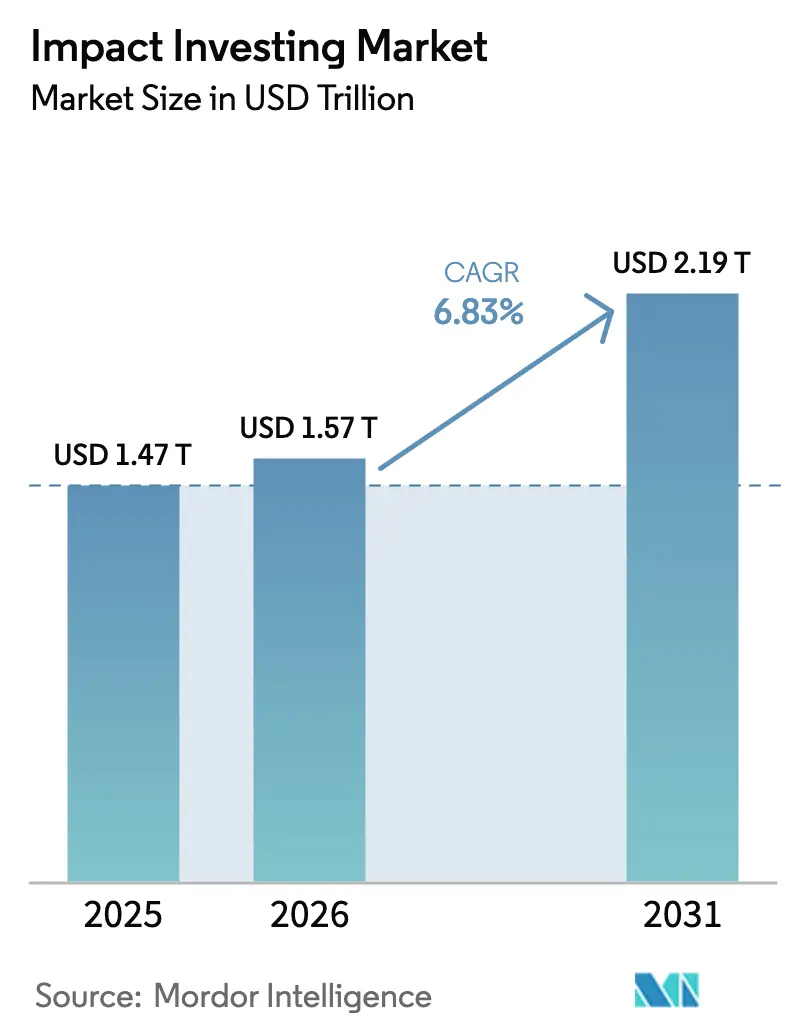
Si stima che il mercato degli investimenti d'impatto nel 2026 raggiungerà i 1.57 trilioni di dollari, in crescita rispetto al valore del 2025 di 1.47 trilioni di dollari, mentre le proiezioni per il 2031 indicano 2.19 trilioni di dollari, con un tasso di crescita annuo composto (CAGR) del 6.83% nel periodo 2026-2031.
I numeri confermano il passaggio da origini filantropiche a una strategia di allocazione istituzionale fondamentale che ora plasma la costruzione di portafogli tradizionali nelle economie sviluppate. Le norme obbligatorie sulla trasparenza in materia di sostenibilità, l'espansione dei programmi di obbligazioni verdi sovrane e la crescente domanda di risultati misurabili stanno allineando i segnali normativi e il comportamento degli investitori, creando forti incentivi per il mercato dell'impact investing. Il private equity sta guadagnando terreno come veicolo preferito per la misurazione approfondita dell'impatto, mentre la distribuzione di fondi basata sulla tecnologia migliora l'accesso al dettaglio e immette nuova liquidità nell'ecosistema. La concorrenza frammentata, unita ai persistenti vincoli di uscita dal mercato, sta preparando il terreno sia per il consolidamento che per l'innovazione, mentre i gestori specializzati cercano di scalare attraverso acquisizioni e piattaforme di tokenizzazione.
Punti chiave del rapporto
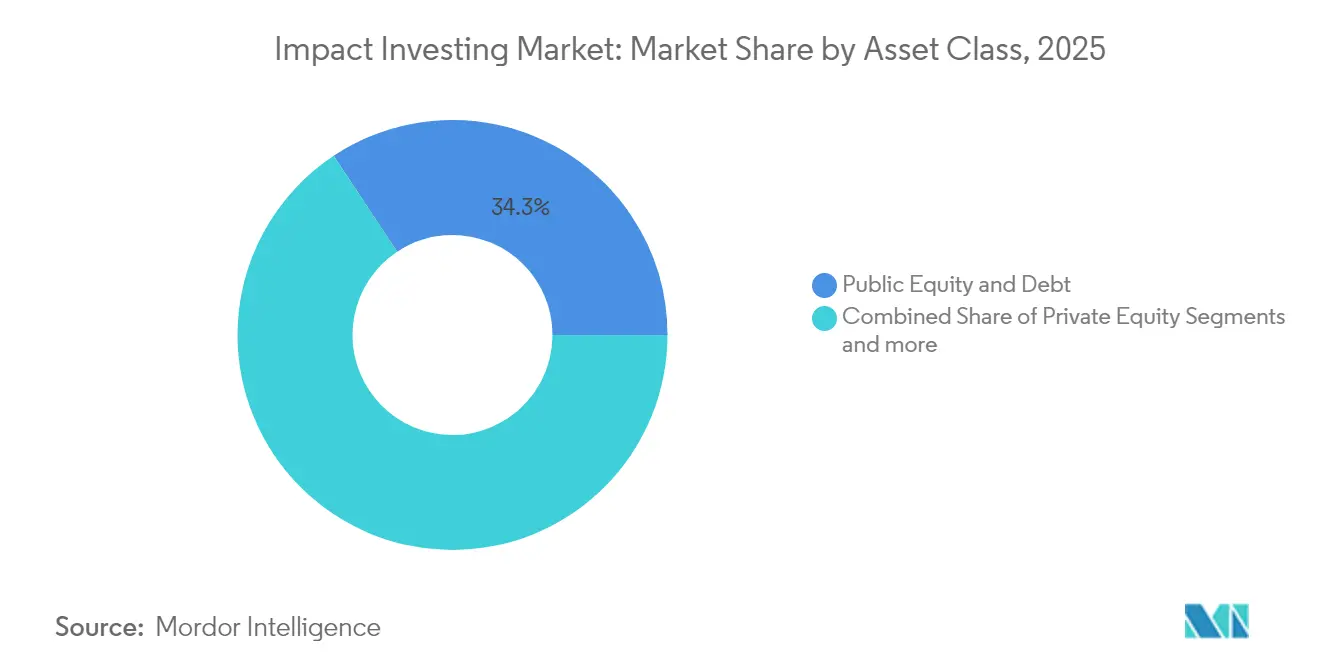
- Per classe di attività, gli strumenti di debito e di capitale pubblico hanno dominato con una quota di fatturato del 34.32% del mercato degli investimenti a impatto nel 2025, mentre si prevede che il capitale privato crescerà a un CAGR dell'11.03% fino al 2031.
- In base alla tipologia di investitore, nel 41.92 gli investitori istituzionali detenevano il 2025% della quota di mercato degli investimenti a impatto sociale, mentre si prevede che gli investitori individuali cresceranno a un CAGR del 10.38% entro il 2031.
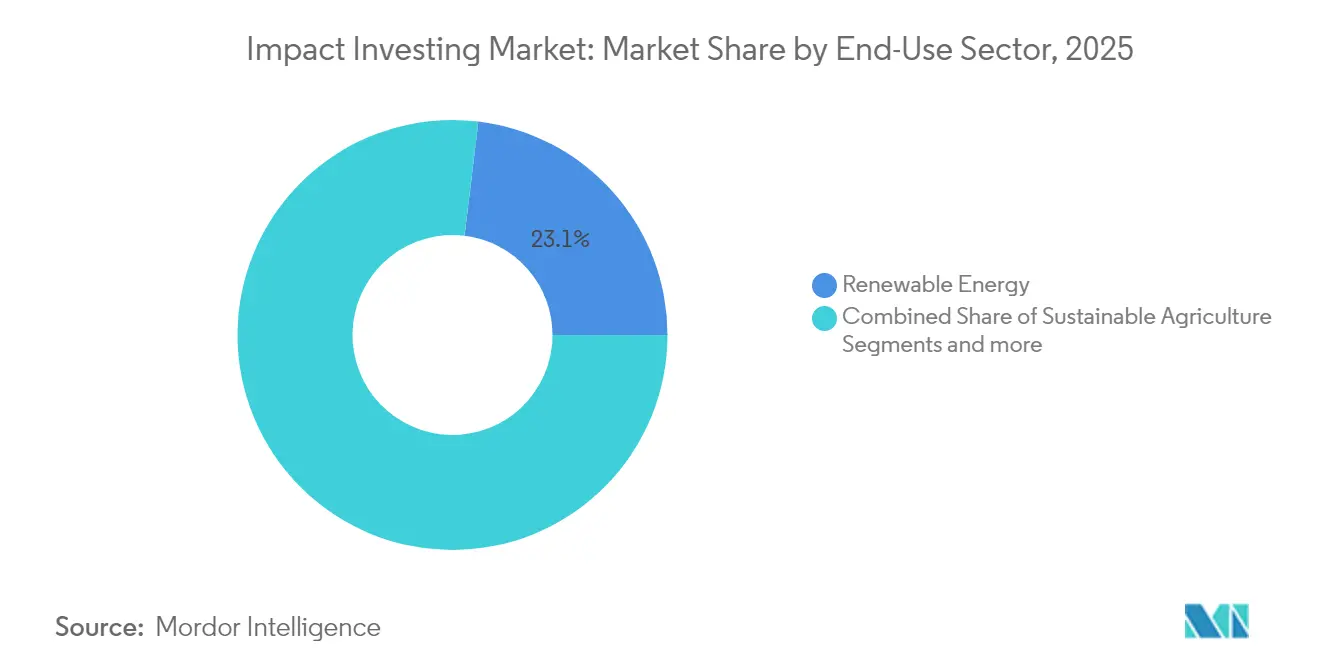
- Per settore di utilizzo finale, nel 23.08 le energie rinnovabili hanno rappresentato il 2025% del mercato degli investimenti ad impatto; l'agricoltura sostenibile è sulla buona strada per un CAGR del 9.33% tra il 2026 e il 2031.
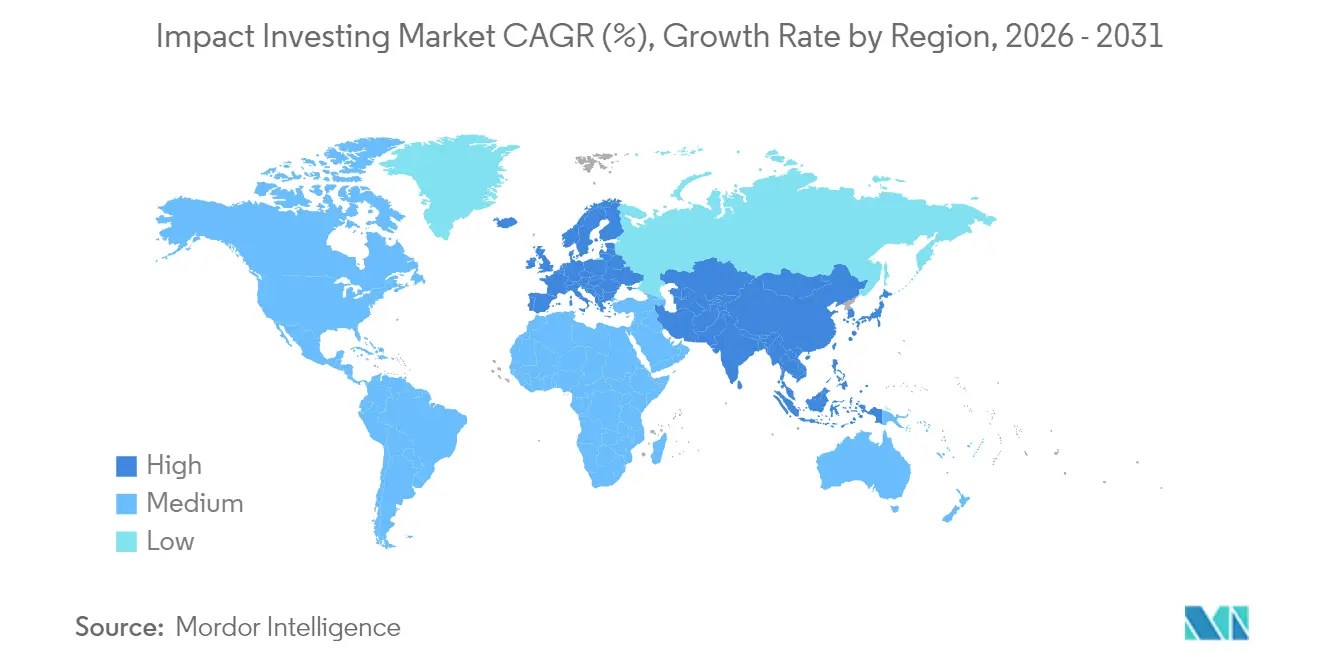
- In termini geografici, nel 33.21 l'Europa rappresentava il 2025% del mercato degli investimenti a impatto sociale, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR dell'8.70% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli investimenti ad impatto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di regolamentazione ESG tradizionali | + 1.8% | Globale, guidato dall'UE e dal Nord America | Medio termine (2-4 anni) |
| Riallocazione del portafoglio istituzionale a veicoli di impatto privati | + 1.5% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Piattaforme di gestione patrimoniale al dettaglio che aggiungono manicotti di impatto | + 1.2% | Centri urbani del Nord America, Europa, APAC | A breve termine (≤ 2 anni) |
| Strutture di finanza mista basate sui risultati che riducono il rischio dei rendimenti | + 0.9% | Mercati emergenti, ricadute sui mercati sviluppati | Medio termine (2-4 anni) |
| Fondi di impatto tokenizzati che abbassano i biglietti d'ingresso | + 0.7% | Adozione globale e anticipata nei mercati tecnologicamente avanzati | A breve termine (≤ 2 anni) |
| I pagamenti assicurativi legati al clima sbloccano nuove classi di attività | + 0.6% | Globale, concentrato nelle regioni vulnerabili al clima | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di regolamentazione ESG tradizionali
La Direttiva UE sulla rendicontazione della sostenibilità aziendale obbliga quasi 50,000 aziende europee a pubblicare metriche di impatto certificate a partire dal 2024, trasformando i dati non finanziari da una divulgazione volontaria in un obbligo fiduciario [1] Commissione europea, “Direttiva (UE) 2022/2464 relativa alla rendicontazione della sostenibilità aziendale”, eur-lex.europa.eu . I grandi gestori patrimoniali statunitensi, pertanto, predispongono i portafogli in vista di un'eventuale normativa climatica della SEC, anche se il dibattito è ancora in corso al Congresso. Le autorità di regolamentazione stanno inoltre adeguando le norme sul capitale assicurativo in modo che gli asset resilienti ai cambiamenti climatici siano soggetti a commissioni di solvibilità inferiori, premiando di fatto le allocazioni in strategie di impatto verificate. Con la diffusione di questi standard armonizzati, il mercato degli investimenti a impatto beneficia di un'espansione del capitale ammissibile, guidata dalle politiche, soprattutto attraverso i fondi pensione che ora considerano il rischio climatico un dovere fondamentale. L'effetto combinato è un aumento strutturale della domanda di veicoli di investimento a impatto verificato da terze parti in grado di soddisfare requisiti di audit più rigorosi.
Riallocazione del portafoglio istituzionale a veicoli di impatto privati
I fondi pensione stanno innalzando gli obiettivi di esposizione alternativa al 20% entro il 2030, alla ricerca di premi di illiquidità e risultati misurabili non disponibili nei titoli pubblici. Il solo Canada Pension Plan Investment Board prevede di investire 130 miliardi di dollari canadesi in attività sostenibili entro il 2030, a dimostrazione del potenziale di scala. I veicoli a impatto privato offrono una governance più rigorosa e una supervisione diretta dei progetti, consentendo agli investitori di collegare i carried interest a traguardi sociali o ambientali. Questa capacità attenua le preoccupazioni delle autorità di regolamentazione in merito al greenwashing e migliora la fiducia dei comitati di investimento. Con dati storici che ora mostrano 200-400 punti base di extra-rendimento per i fondi a impatto privato a prezzo pieno, gli strateghi di portafoglio non vedono più una penalizzazione in termini di costi opportunità. Si prevede pertanto che allocazioni più consistenti provengano da fondi sovrani che trattano l'esposizione al mercato degli investimenti a impatto come una strategia di diversificazione in un'economia a basse emissioni di carbonio in fase di maturazione.
Piattaforme di gestione patrimoniale al dettaglio che aggiungono manicotti di impatto
Le piattaforme di intermediazione digitali e i robo-advisor riducono le dimensioni tradizionali degli investimenti attraverso le azioni frazionarie, rendendo il mercato degli investimenti a impatto accessibile a milioni di clienti retail. La piattaforma Investing with Impact di Morgan Stanley ha gestito 75 miliardi di dollari entro il 2023 e continua a guadagnare terreno tra i millennial alla ricerca di portafogli allineati ai valori [2] Morgan Stanley, “Investing with Impact Platform Crosses USD 75 Billion,” morganstanley.com . Robinhood sta sperimentando la tokenizzazione on-chain di 200 titoli azionari blue-chip, promettendo liquidità 24 ore su 24 e l'applicazione di criteri ESG tramite smart contract. Funzionalità della piattaforma come il punteggio di impatto automatizzato e le dashboard di carbonio in tempo reale fidelizzano i clienti, riducendo al contempo il carico di lavoro dei consulenti. Man mano che le linee guida normative sui titoli crittografici si chiariscono, si prevede che questo flusso di clienti retail amplificherà la scoperta dei prezzi negli asset a impatto verificato e rafforzerà le norme di trasparenza nell'intero settore degli investimenti a impatto.
Strutture di finanza mista basate sui risultati che riducono il rischio dei rendimenti
Il nuovo quadro di garanzia della Banca Mondiale riduce il rischio politico e valutario attraverso strumenti di partecipazione al rischio non finanziati che attivano i pagamenti solo in caso di mancato raggiungimento di traguardi di impatto predefiniti, allineando gli incentivi tra tutti i fornitori di capitale. Le istituzioni finanziarie per lo sviluppo ora quotano il credito misto a tassi di mercato, a dimostrazione della fiducia nei fondamentali del progetto. I veicoli strutturati che combinano capitale catalitico junior con tranche commerciali senior aumentano la leva finanziaria pubblica fino a quattro a uno, colmando il divario di bancabilità per i progetti di adattamento climatico e inclusione di genere. Poiché i rendimenti dipendono da risultati oggettivamente verificati, il rischio di performance è condiviso anziché trasferito, il che soddisfa i mandati istituzionali diffidenti nei confronti di prospettive agevolate. Questo approccio amplia efficacemente l'universo investibile per il mercato dell'investimento a impatto e sostiene la crescita nelle aree geografiche meno servite.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il rischio di contenzioso greenwashing aumenta i costi di conformità | -1.1% | Globale, concentrato nelle giurisdizioni contenziose | A breve termine (≤ 2 anni) |
| Profondità limitata dei mercati di uscita per gli asset di impatto | -0.8% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Scarsità di dati sugli indicatori chiave di prestazione (KPI) di impatto in tempo reale | -0.6% | Globale, grave nelle economie in via di sviluppo | A lungo termine (≥ 4 anni) |
| L’aumento dei tassi di interesse frena l’offerta di capitale agevolato | -0.9% | Globale, con particolare impatto sui finanziamenti DFI | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rischio di contenzioso greenwashing aumenta i costi di conformità
L'accresciuta vigilanza delle autorità di regolamentazione ha prodotto multe considerevoli contro i fondi che non sono riusciti a comprovare le affermazioni di marketing, con la SEC che ha avviato numerose azioni di alto profilo dal 2024 [3] US Securities and Exchange Commission, “Enforcement in ESG Funds,” sec.gov . L'applicazione europea ai sensi del SFDR si è intensificata nel 2025 attraverso audit casuali dei fondi dell'articolo 9, portando molti gestori ad aggiornare i sistemi di dati e ad assumere verificatori di terze parti. La spesa per la conformità nel mercato degli investimenti a impatto sta aumentando del 15-20% ogni anno e i premi delle assicurazioni contro i contenziosi sono raddoppiati, scoraggiando i nuovi operatori più piccoli. Gli investitori ora richiedono divulgazioni dettagliate dei KPI e garanzie indipendenti, allungando i cicli di reporting e comprimendo i margini. Sebbene un controllo più rigoroso limiti il rischio reputazionale, sottrae anche capitale a impieghi produttivi durante i lunghi procedimenti legali.
Profondità limitata dei mercati di uscita per gli asset di impatto
Periodi di detenzione prolungati creano una concentrazione di titoli vintage e disallineano i piani di liquidità dei fondi pensione. L'operazione secondaria tra Blue Earth Capital e British International Investment nell'aprile 2025 ha fornito liquidità gradita, ma ha evidenziato la scarsità di acquirenti su larga scala. Le opzioni di quotazione sono limitate perché i mercati pubblici applicano ancora modelli di flussi di cassa scontati che ignorano i premi sociali. Senza percorsi di uscita più ampi, il riciclo del capitale rallenta, frenando la crescita complessiva del mercato dell'investimento a impatto sociale. Le SPAC dedicate all'impatto sociale hanno mostrato performance contrastanti e i ritardi normativi hanno ulteriormente ostacolato l'emissione.
Analisi del segmento
Per classe di attività: il private equity sconvolge il dominio del mercato pubblico
Il capitale azionario pubblico e il debito hanno detenuto il 34.32% del mercato dell'impact investing nel 2025, un retaggio della familiarità degli investitori con i titoli quotati. Il capitale azionario privato, tuttavia, dovrebbe crescere all'11.03% fino al 2031, riflettendo una decisa propensione alla proprietà diretta che migliora l'influenza sulle operazioni sul campo. Il debito privato sta accelerando con il ritiro delle banche dai prestiti allo sviluppo ad alta intensità di capitale, trasferendo le opportunità di origination a fondi di credito specializzati. I veicoli basati su asset reali, tra cui il legname e l'agricoltura rigenerativa, beneficiano di chiari collegamenti tra performance degli asset e risultati ecosistemici misurabili, rafforzando la diversificazione del portafoglio.
La creazione di valore operativo è fondamentale per le tesi del private equity, con i manager che implementano sistemi di gestione dell'impatto simili ai programmi di eccellenza operativa nelle acquisizioni tradizionali. L'acquisizione di MIRATECH da parte di TPG Rise ha migliorato l'abbattimento delle emissioni presso i clienti industriali, generando al contempo una crescita dell'EBITDA superiore al benchmark, a dimostrazione di come le leve operative si traducano in un impatto verificato. I gestori di fondi stanno anche sperimentando fondi feeder tokenizzati che riducono le spese amministrative e facilitano chiusure più rapide. Le strategie di gestione della liquidità rimangono conservative; i fondi del mercato monetario allineati all'impatto preservano la liquidità ma accettano rendimenti inferiori per evitare l'esposizione ad aziende senza solide credenziali ESG. Nel futuro, il lancio previsto di borse secondarie regolamentate incentrate sull'impatto promette di ridurre i periodi di detenzione e di rafforzare ulteriormente il mercato dell'impact investing.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di investitore: la partecipazione individuale accelera il predominio istituzionale
Nel 2025, gli investitori istituzionali detenevano il 41.92% del patrimonio totale, dimostrando le loro avanzate capacità nell'identificare strutture di investimento personalizzate e nell'ottenere riduzioni sulle commissioni. Al contrario, gli investitori individuali stanno registrando un tasso di crescita annuo composto (CAGR) del 10.38%, a indicare un crescente interesse da parte degli investitori al dettaglio, poiché le piattaforme digitali di gestione patrimoniale ampliano l'accesso alle opportunità di investimento. I family office svolgono un ruolo innovativo nell'allocazione degli asset, testando frequentemente strategie specializzate prima della loro adozione da parte dei fondi pensione pubblici più grandi. Questa tendenza evidenzia l'evoluzione del panorama della gestione degli investimenti, in cui sia gli investitori istituzionali che quelli individuali si stanno adattando alle nuove dinamiche di mercato. L'ascesa dei canali digitali è fondamentale per trasformare il panorama degli investimenti, rendendolo più inclusivo per gli investitori al dettaglio.
I cambiamenti generazionali nella ricchezza aggravano questa tendenza. I sondaggi rivelano che il 70% dei millennial con un elevato patrimonio netto intende orientare la maggior parte dei propri portafogli verso strategie in linea con gli obiettivi entro il 2030. Le piattaforme integrano dashboard in stile social media che confrontano in tempo reale i risparmi di carbonio o le metriche di creazione di posti di lavoro con i competitor, alimentando una competizione amichevole e rafforzando l'engagement. Gli allocatori istituzionali godono ancora dei vantaggi della due diligence, ma la voce collettiva degli investitori al dettaglio può ora influenzare le delibere degli azionisti e i risultati del voto per delega all'interno dei fondi di investimento a impatto quotati. Questa convergenza di fonti di capitale sfuma le tradizionali linee di segmentazione e arricchisce le reti di dati che sostengono il più ampio mercato dell'investimento a impatto.
Per settore di utilizzo finale: l'innovazione agricola sfida il potere energetico
Le energie rinnovabili hanno assorbito il 23.08% delle allocazioni del 2025 grazie a tariffe feed-in di sostegno, all'aumento degli accordi di acquisto di energia da parte delle aziende e agli impegni sovrani per il clima. Tuttavia, l'agricoltura sostenibile registra l'espansione più rapida, con un CAGR del 9.33%, a dimostrazione del riconoscimento da parte degli investitori dell'importanza fondamentale dei sistemi alimentari resilienti per i programmi di adattamento. La microfinanza e i prestiti alle PMI beneficiano di piattaforme di origination digitale che dimezzano i costi di sottoscrizione, traducendosi in rendimenti più elevati e adeguati al rischio. Le strategie di impatto sanitario si allineano alle riforme dei pagamenti basate sul valore, mentre la tecnologia per l'istruzione contribuisce ad affrontare il divario di competenze globale attraverso modelli SaaS scalabili.
La finanza mista è fondamentale per la crescita dell'agrifinanza. Le tranche catalitiche di prima perdita assorbono gli shock climatici e di prezzo, sbloccando il debito senior commerciale a cedole competitive. L'attenzione di KKR Global Impact all'agricoltura in ambiente controllato dimostra come l'efficienza operativa e i parametri di utilizzo delle risorse siano apprezzati dagli investitori istituzionali. Gli accordi di pre-acquisto di crediti di carbonio migliorano ulteriormente la visibilità dei ricavi per i progetti di agricoltura rigenerativa, livellando i flussi di cassa e soddisfacendo le strutture obbligazionarie legate alle performance. La continua maturazione dei protocolli di verifica dovrebbe attrarre le principali compagnie assicurative interessate a diversificare i pool di rischio climatico, consolidando l'agricoltura come pilastro fondamentale del mercato degli investimenti a impatto sociale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo degli investimenti a impatto sociale
Nel 33.21, l'Europa deteneva il 2025% del mercato dell'impact investing, supportata da un contesto normativo unificato che standardizza il reporting e mobilita capitali sovrani derivanti da obbligazioni verdi. Le banche di sviluppo in Germania e Francia cofinanziano infrastrutture rinnovabili su larga scala, attraendo investitori istituzionali attraverso garanzie parziali. Il Regno Unito mantiene il suo ruolo di hub di strutturazione, sfruttando sandbox normativi per pilotare cartolarizzazioni legate alle performance che migliorano la trasparenza dei dati. I paesi nordici dimostrano elevate allocazioni pro capite, a dimostrazione del profondo impegno sociale per la sostenibilità e di regimi pensionistici favorevoli. Nonostante le difficoltà macroeconomiche, i gestori europei beneficiano della domanda interna che compensa la minore raccolta fondi in altre regioni.
Mercato degli investimenti a impatto sociale nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.70%, trainata dall'impegno della Cina per la neutralità carbonica entro il 2060 e dall'ampia pipeline di aste solari dell'India. Singapore si posiziona come punto di accesso per i flussi di capitali regionali, offrendo incentivi fiscali per la domiciliazione dei fondi d'impatto e collaborando con gli enti multilaterali su piattaforme di finanza mista. L'invecchiamento demografico del Giappone guida gli investimenti nel settore sanitario, mentre il Green New Deal della Corea del Sud canalizza gli stimoli fiscali verso l'ammodernamento delle reti intelligenti. La volatilità valutaria rimane una sfida, ma le linee di swap bilaterali e le garanzie multilaterali stanno mitigando il rischio di cambio. Con il miglioramento dei quadri normativi, l'Asia-Pacifico potrebbe rappresentare quasi un quarto delle allocazioni globali entro il 2031, rimodellando il baricentro del mercato dell'investimento d'impatto.
Mercato degli investimenti a impatto sociale in Nord America
Il Nord America mantiene una crescita costante, sostenuta da grandi fondi pensione che ora integrano il rischio climatico nelle interpretazioni degli obblighi fiduciari. Gli Stati Uniti sono ancora alle prese con la polarizzazione politica in materia di ESG, tuttavia le politiche statali e gli impegni aziendali a zero emissioni nette sostengono la domanda sottostante. Il Canada è all'avanguardia in termini di chiarezza, con le autorità di regolamentazione che pubblicano linee guida che allineano gli obiettivi di impatto con i requisiti di solvibilità per i piani pensionistici. Il nascente mercato messicano delle obbligazioni verdi attrae investitori transfrontalieri in cerca di diversificazione con credenziali di impatto, sebbene la liquidità rimanga episodica. Con la proliferazione di strutture di private equity, si prevede che la quota di mercato dell'impact investing della regione rimarrà stabile, con un potenziale di crescita dipendente dall'armonizzazione degli obblighi di informativa federale.
Panorama normativo
L'impact investing è sempre più influenzato dagli obblighi di informativa sulla sostenibilità e dai regimi di due diligence che spingono i proprietari e i gestori di asset verso dichiarazioni di impatto verificabili. In Europa, l'entrata in vigore della Direttiva sulla rendicontazione di sostenibilità aziendale (Corporate Sustainability Reporting Directive, SRS) a partire dal 2024 (che riguarda quasi 50,000 aziende) aumenta il volume e la verificabilità dei dati sull'impatto aziendale. L'UE ha inoltre adottato la Direttiva (UE) 2026/470 nel febbraio 2026, che stabilisce una tempistica per la revisione entro luglio 2026 dei requisiti di due diligence in materia di sostenibilità per gli enti finanziari regolamentati. Nel Regno Unito, la pubblicazione nel febbraio 2026 degli UK Sustainability Reporting Standards (UK SRS), allineati all'ISSB (IFRS S1/S2), inasprisce le aspettative in merito a una rendicontazione di sostenibilità coerente e utile ai fini decisionali.
In tutta l'Asia, i segnali politici si stanno spostando da linee guida volontarie verso obblighi di rendicontazione definiti che influenzano la selezione e la gestione degli asset quotati. L'Agenzia giapponese per i servizi finanziari (FSA) ha pubblicato le Linee guida di base sugli investimenti a impatto sociale (Impact Finance) il 29 marzo 2024, fornendo concetti condivisi per i gestori patrimoniali e la progettazione dei prodotti. In Cina, le borse di Shanghai, Pechino e Shenzhen hanno reso obbligatorie le linee guida per la rendicontazione sulla sostenibilità a partire dall'anno fiscale 2025, con scadenza per la presentazione dei report il 30 aprile 2026, ampliando così la base di dati disponibile per le strategie di impatto su azioni e obbligazioni quotate. Al contrario, negli Stati Uniti la situazione rimane frammentata, con diverse normative statali in materia di informativa e approcci anti-ESG, oltre a un continuo esame delle interpretazioni fiduciarie, il che aumenta la complessità della conformità per i gestori globali che distribuiscono prodotti a impatto sociale in diverse giurisdizioni.
Analisi della catena del valore
La catena del valore dell'impact investing inizia con la formazione di capitale e la definizione dei mandati da parte di allocatori istituzionali (fondi pensione, compagnie assicurative, fondi sovrani), fondazioni, istituzioni finanziarie per lo sviluppo, aziende e canali per clienti ad alto patrimonio netto, per poi passare a promotori e gestori di fondi che strutturano veicoli di investimento in private equity, private debt, asset reali e strategie per i mercati pubblici. Le piattaforme di collocamento e gestione patrimoniale distribuiscono quindi i prodotti a istituzioni e privati, mentre i partner di strutturazione creano strutture di finanza mista (capitale catalitico junior, garanzie, tranche senior) per migliorare la bancabilità in settori quali le energie rinnovabili, la microfinanza/il credito alle PMI, la sanità e l'agricoltura sostenibile.
Le fasi di origination e underwriting sono sempre più spesso abbinate a flussi di lavoro formali di gestione e misurazione dell'impatto, tra cui la definizione della tesi di pre-investimento, la definizione della baseline, la selezione dei KPI e il monitoraggio post-investimento con verifica e aggregazione tra i portafogli. Fornitori di servizi specializzati supportano la catena attraverso dati, garanzie e strumenti, tra cui piattaforme di analisi basate sull'intelligenza artificiale che acquisiscono input eterogenei (report aziendali, dati operativi e altri segnali di terze parti) per produrre dashboard verificabili per la rendicontazione agli investitori e il controllo normativo. La liquidità e il riciclo si collocano nella fase finale, attraverso le uscite (vendite a operatori, mercati secondari e mercati pubblici), dove la limitata disponibilità di acquirenti su larga scala per gli asset a impatto può estendere i periodi di detenzione e aumentare il valore delle transazioni secondarie e degli approcci di fondi di fondi per la rotazione del capitale.
Panorama competitivo
Nel 2024, i primi cinque gestori gestivano solo una parte del patrimonio, evidenziando un panorama frammentato e ricco di franchise specializzati. Le acquisizioni di Global Infrastructure Partners e HPS Investment Partners da parte di BlackRock rappresentano una strategia inorganica volta a rafforzare la misurazione interna dell'impatto e le competenze nel mercato privato. La società ora integra analisi proprietarie sul rischio climatico in tutti i portafogli, a dimostrazione del fatto che le considerazioni sull'impatto non sono più prodotti isolati, ma filtri di allocazione core. TPG Rise si differenzia attraverso un modello alpha operativo che collega il carry a milestone di impatto verificate, attraendo partner limitati che apprezzano gli aspetti economici legati alla performance. KKR Global Impact si concentra su cluster tematici come l'agricoltura sostenibile e l'economia circolare, sfruttando la rete di ricerca di accordi della piattaforma madre per l'origination proprietaria.
La tecnologia sta diventando un fossato competitivo. I gestori implementano motori di apprendimento automatico per acquisire immagini satellitari, sensori IoT e registri della supply chain, convertendo i dati grezzi in dashboard di impatto verificabili, presentate ad autorità di regolamentazione e investitori. Le domande di brevetto relative alla convalida automatizzata dell'impatto sono aumentate del 18% nel 2024, a indicare una corsa all'acquisizione di diritti di proprietà intellettuale rispetto agli algoritmi di verifica. Le quote di fondi tokenizzate garantiscono alle piattaforme early mover un vantaggio nella distribuzione, in particolare tra gli investitori più giovani. Si prevede un'accelerazione del consolidamento, poiché le società bulge-bracket acquisiscono boutique per soddisfare i requisiti dei mandati istituzionali senza una lunga incubazione con un track record consolidato. Ciononostante, è probabile che gli operatori di nicchia specializzati in aree geografiche o profondità tematiche sottoservite mantengano posizioni difendibili offrendo pipeline di sourcing differenziate che le grandi società faticano a replicare.
Stanno emergendo pressioni sulla compressione delle commissioni, alimentate dal potere contrattuale istituzionale e dalla mercificazione dell'integrazione ESG di base. I gestori che dispongono di risultati economici sproporzionati lo fanno solo quando dimostrano performance di impatto comprovate e una granularità dei dati differenziata. Con il miglioramento della comparabilità delle informazioni richieste dalle autorità di regolamentazione, l'alfa dipenderà sempre più dalla capacità di sottoscrivere percorsi di impatto complessi piuttosto che dalla sola ingegneria finanziaria tradizionale. Il contesto competitivo, pertanto, premia l'innovazione sia nelle tecnologie di misurazione che nella finanza strutturata, rafforzando l'evoluzione dinamica del mercato dell'impact investing.
Leader del settore degli investimenti ad impatto
BlackRock
Aumento del TPG
Investimenti LeapFrog
Gestione degli investimenti Triodos
Gestione fondi ponti
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: LeapFrog Investments ha pubblicato i risultati di impatto e investimento per il periodo 2025-26: il portafoglio ha raggiunto 622 milioni di persone e generato 9 miliardi di dollari di fatturato, con un utile di 1.5 miliardi di dollari. I risultati mettono in evidenza le metriche di impatto a livello di portafoglio, oltre alla scala del fatturato, a supporto delle ipotesi di dimensionamento del mercato e di abbandono presentate nel rapporto.
- Maggio 2026: LeapFrog Investments ha investito capitale di crescita in Pharmacity per accelerare l'espansione della rete. L'investimento supporta i canali di pagamento e distribuzione per i settori della tecnologia sanitaria e delle farmacie al dettaglio nell'ambito degli investimenti a impatto sociale.
- Marzo 2026: TPG Rise ha investito circa 250 milioni di dollari in Findhelp, una piattaforma tecnologica per l'assistenza sociale. Questo evidenzia l'utilizzo di piattaforme software per generare risultati di impatto nelle catene di approvvigionamento e nell'assistenza sociale, in linea con i temi del rapporto relativi alla distribuzione di fondi tramite la tecnologia e all'impatto misurabile.
Ambito del rapporto sul mercato globale degli investimenti ad impatto
Gli investimenti ad impatto comportano scelte finanziarie con il duplice obiettivo di fornire un ritorno finanziario e allo stesso tempo produrre un impatto sociale e ambientale misurabile e benefico. Gli investimenti ad impatto sono segmentati per tipologia, utente finale e regione.
Per tipologia, il mercato è segmentato in investitori istituzionali e individuali. In base all’utente finale, il mercato è segmentato in istruzione, agricoltura, sanità e tecnologia climatica. Per regione, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni del mercato degli investimenti a impatto in termini di valore in USD per tutti i segmenti di cui sopra.
| Private equity |
| Debito privato |
| Risorse naturali e reali |
| Capitale pubblico e debito |
| Liquidità e strumenti equivalenti |
| Strutture di fondi e altri |
| Investitori instituzionali |
| Investitori individuali |
| Energia rinnovabile |
| Agricoltura sostenibile |
| Microfinanza e prestiti alle PMI |
| Settore Sanitario |
| Ed-Tech e formazione professionale |
| Infrastruttura sostenibile |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per classe di attività | Private equity | |
| Debito privato | ||
| Risorse naturali e reali | ||
| Capitale pubblico e debito | ||
| Liquidità e strumenti equivalenti | ||
| Strutture di fondi e altri | ||
| Per tipo di investitore | Investitori instituzionali | |
| Investitori individuali | ||
| Per settore di utilizzo finale | Energia rinnovabile | |
| Agricoltura sostenibile | ||
| Microfinanza e prestiti alle PMI | ||
| Settore Sanitario | ||
| Ed-Tech e formazione professionale | ||
| Infrastruttura sostenibile | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli investimenti ad impatto sociale?
Nel 1.57 il mercato valeva 2026 trilioni di dollari e si prevede che raggiungerà i 2.19 trilioni di dollari entro il 2031, con un CAGR del 6.83%.
Quale classe di attività sta crescendo più rapidamente nel mercato degli investimenti ad impatto sociale?
Il capitale privato crescerà a un CAGR dell'11.03% fino al 2031 perché la proprietà diretta consente una misurazione più completa dell'impatto e premi di illiquidità più elevati.
Perché l'Europa è leader nel mercato degli investimenti ad impatto?
L'Europa detiene una quota di mercato del 33.21% grazie a rigorosi obblighi di informativa come la CSRD e a un solido canale di obbligazioni verdi sovrane che convoglia capitali verso progetti verificati.
Cosa frena una crescita più rapida degli investimenti ad impatto sociale?
Tra i principali fattori contrari rientrano i rischi di contenziosi di greenwashing che fanno aumentare i costi di conformità, mercati di uscita poco profondi che allungano i periodi di detenzione, lacune nei dati nelle economie in via di sviluppo e tassi di interesse più elevati che limitano i pool di finanziamenti agevolati.
In che modo gli investitori al dettaglio accedono alle opportunità di impatto?
Le piattaforme digitali consentono la proprietà frazionata di fondi tokenizzati e offrono uno screening di impatto automatizzato, generando un CAGR del 10.38% nella partecipazione dei singoli investitori.
Quale settore mostra il potenziale di crescita più elevato?
L'agricoltura sostenibile è in testa con un CAGR del 9.33% fino al 2031, poiché gli investitori finanziano sistemi alimentari resilienti e iniziative agricole intelligenti dal punto di vista climatico.


