

Dimensioni e quota del mercato dell'intrattenimento immersivo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
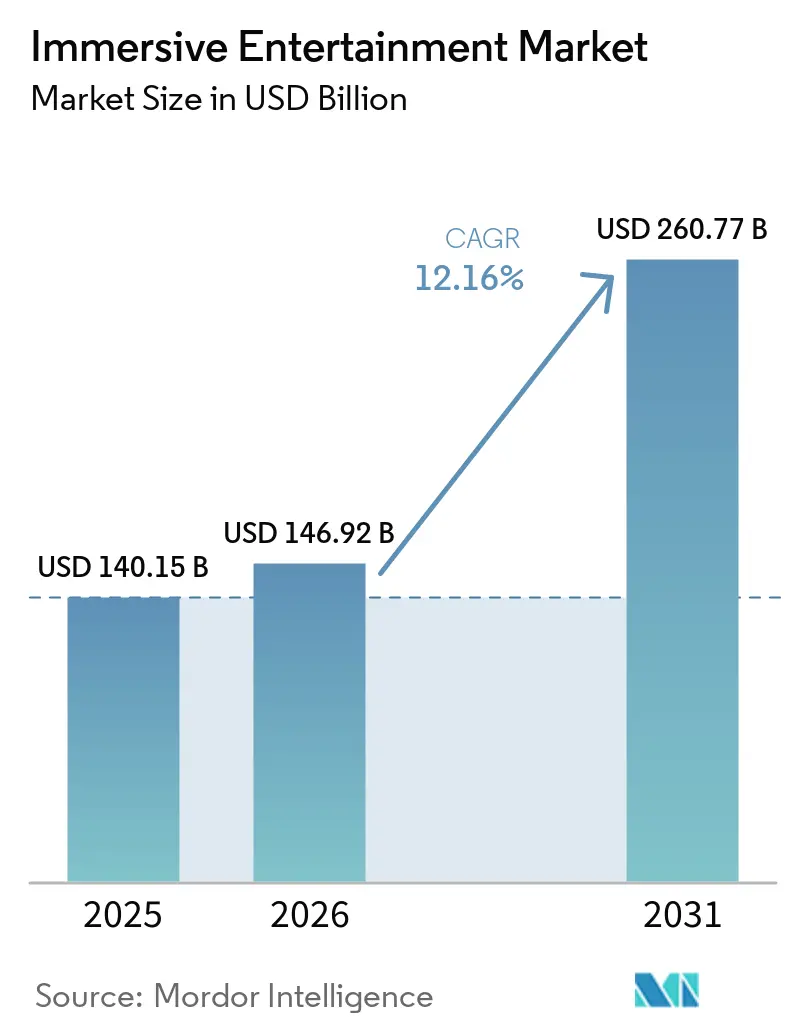
| Dimensione del mercato (2026) | 146.92 miliardo di dollari |
| Dimensione del mercato (2031) | 260.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.16% CAGR |
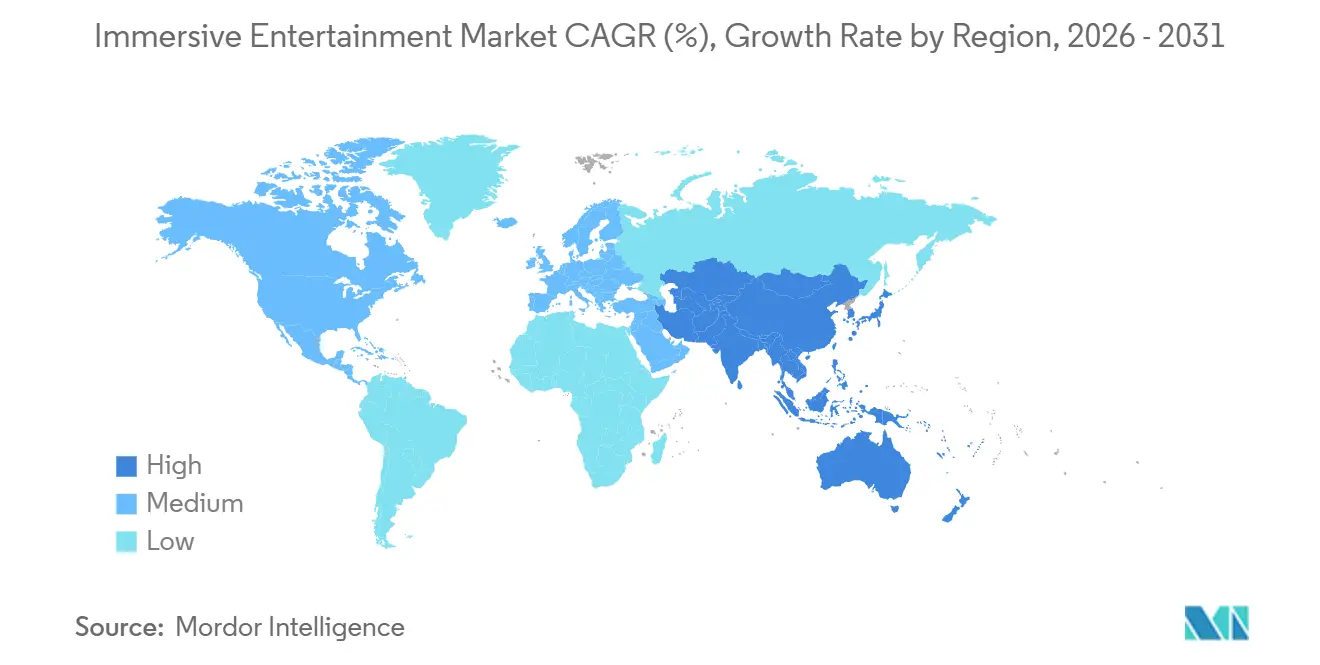
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
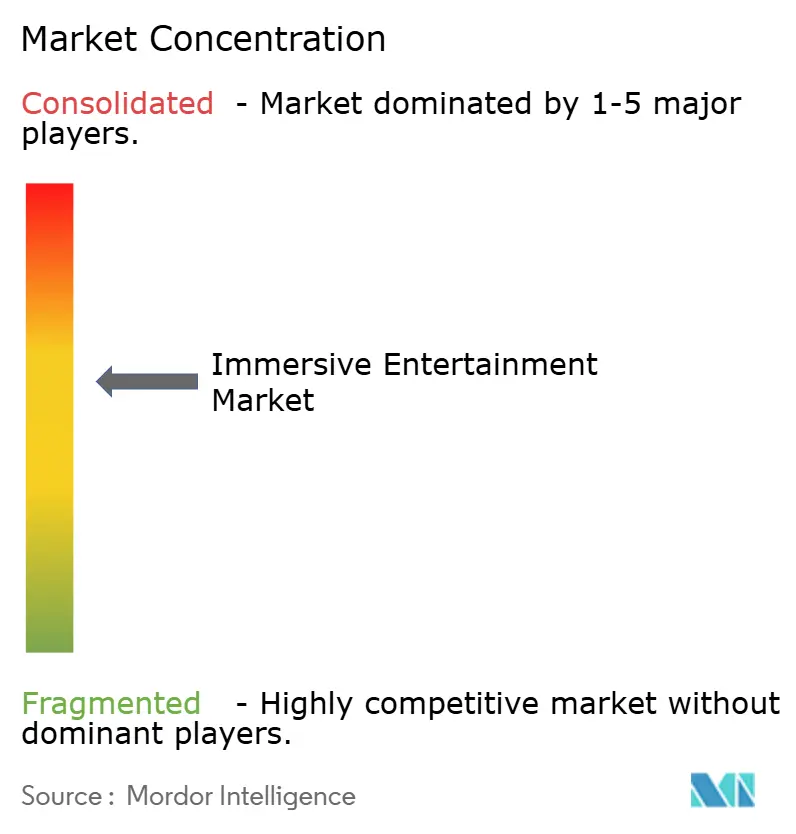
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'intrattenimento immersivo di Mordor Intelligence
Si prevede che il mercato dell'intrattenimento immersivo aumenterà da 140.15 miliardi di dollari nel 2025 a 146.92 miliardi di dollari nel 2026 e raggiungerà i 260.77 miliardi di dollari entro il 2031, con un CAGR del 12.16% nel periodo 2026-2031. La domanda repressa di esperienze condivise fuori casa, i reinvestimenti multimiliardari nelle strutture e i motori di determinazione dei prezzi basati sull'intelligenza artificiale stanno aumentando la spesa media degli ospiti, attenuando al contempo la volatilità dei ricavi. I flussi di capitale stanno accelerando, con i fondi di investimento immobiliare esperienziale che sottoscrivono l'ampliamento delle strutture e riducono il costo del capitale per gli operatori. Allo stesso tempo, le sovrapposizioni di realtà mista abilitate dal 5G e l'hardware tattile conveniente stanno rinnovando le attrazioni obsolete a costi molto inferiori rispetto alla costruzione ex novo. Questi cambiamenti consentono agli operatori di conquistare una quota maggiore del portafoglio dei consumatori, anche se la frequentazione dei parchi a tema tradizionali si stabilizza nelle regioni mature.
Punti chiave del rapporto
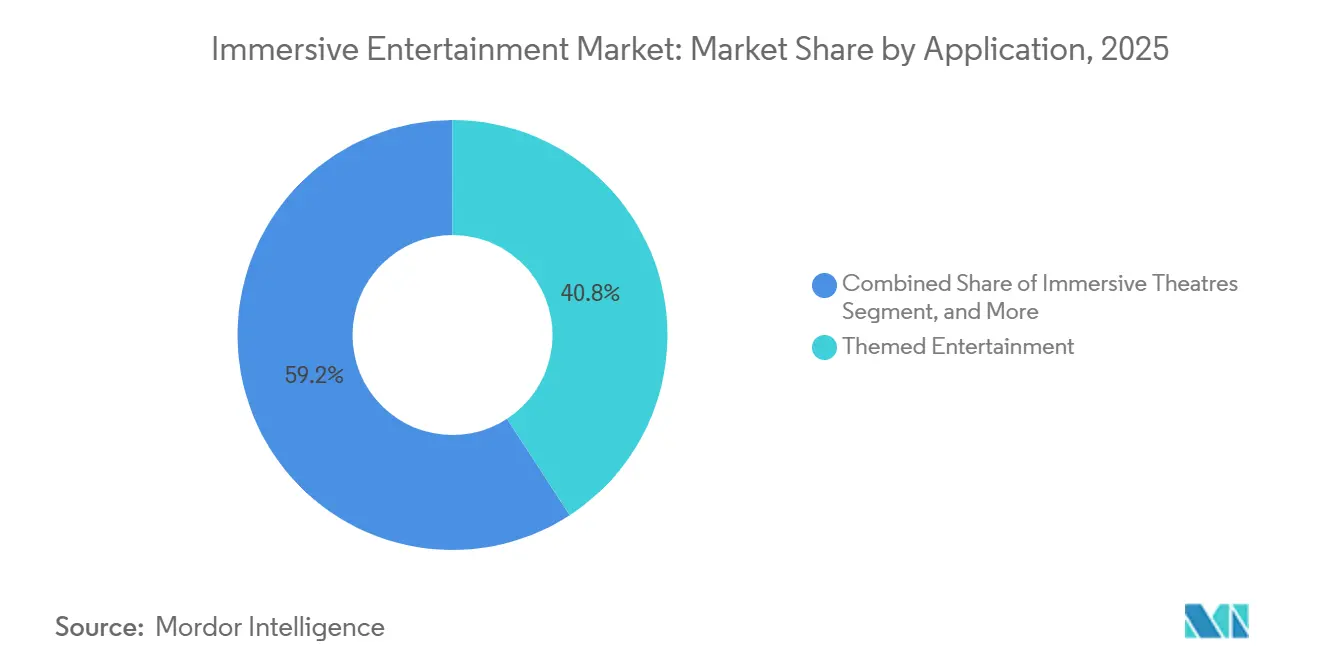
- Per applicazione, l'intrattenimento a tema ha guidato la quota di fatturato del 40.83% nel 2025, mentre si prevede che gli eventi di gioco immersivo dal vivo cresceranno a un CAGR del 12.20% entro il 2031.
- Per quanto riguarda la tecnologia, la realtà virtuale ha assorbito il 31.73% della spesa nel 2025; la tecnologia tattile e multisensoriale è quella in più rapida crescita, con un CAGR del 12.23% fino al 2031.
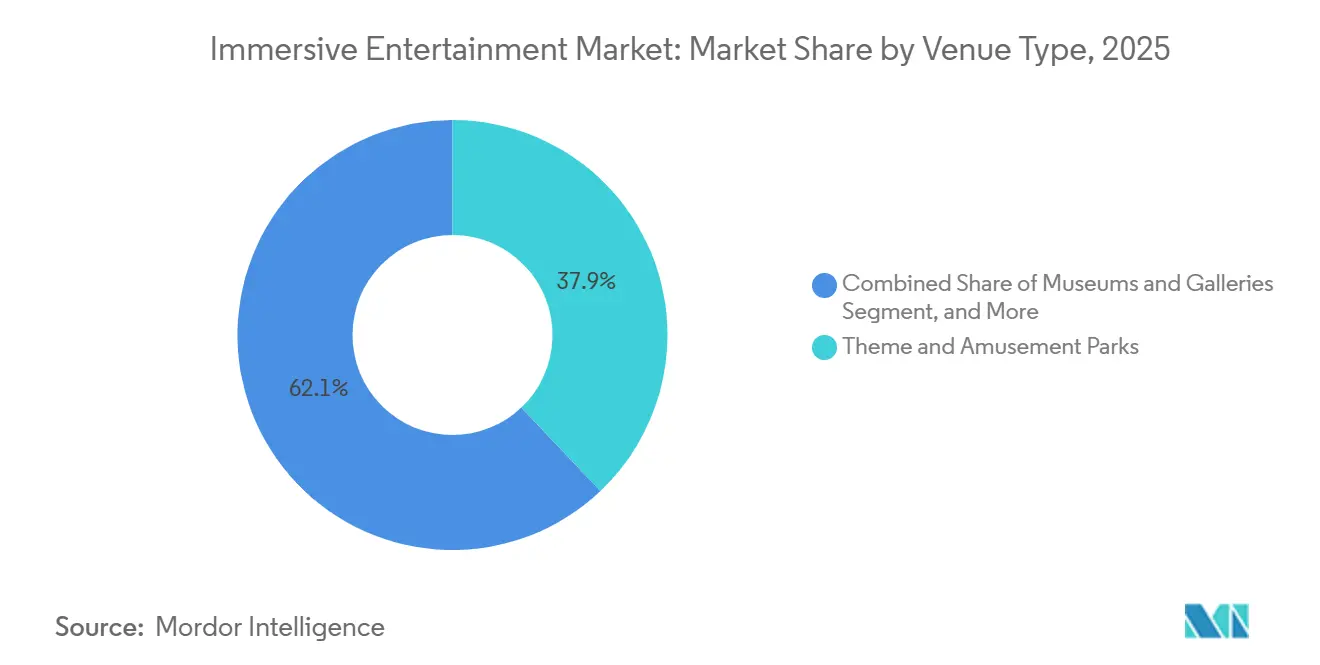
- Per tipologia di sede, i parchi tematici e di divertimento hanno rappresentato il 37.91% dei ricavi nel 2025, mentre si prevede che le installazioni temporanee e pop-up cresceranno a un CAGR del 12.28% entro il 2031.
- In base al flusso di entrate, la vendita dei biglietti ha rappresentato il 51.62% del fatturato nel 2025; si prevede che le sponsorizzazioni e le partnership con i marchi aumenteranno a un CAGR del 12.34% nel periodo 2026-2031.
- In termini geografici, il Nord America ha rappresentato il 44.52% del fatturato nel 2025, ma l'area Asia-Pacifico è destinata a registrare la crescita più rapida, con un CAGR del 12.39% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'intrattenimento immersivo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Condotte CAPEX esplosive per parchi a tema | + 2.8% | Globale, con focus su Nord America, Medio Oriente, Cina | Medio termine (2-4 anni) |
| Il cambiamento post-COVID: “L’esperienza prima delle cose” | + 2.3% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Modelli VR basati sulla posizione a rapida maturazione | + 1.9% | Centri urbani del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| 5G ed Edge per la realtà aumentata multiutente in tempo reale | + 1.7% | Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Finanziamento REIT immobiliare esperienziale | + 1.5% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Prezzi dinamici dei biglietti basati sull'intelligenza artificiale | + 1.4% | Adozione globale e precoce in Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le esplosive pipeline CAPEX dei parchi a tema guidano l'espansione del mercato
Gli operatori stanno investendo somme record in nuove aree, sistemi di attrazioni e risorse per l'ospitalità per difendere il potere di determinazione dei prezzi e prolungare i soggiorni degli ospiti. La Walt Disney Company ha stanziato 60 miliardi di dollari per parchi ed esperienze fino al 2034, eclissando il budget per lo streaming. Universal sta per inaugurare il resort Epic Universe da 5 miliardi di dollari a Orlando nel maggio 2025, aggiungendo 750 acri e diverse zone di proprietà intellettuale. La fusione di Six Flags-Cedar Fair ora gestisce 42 parchi, sbloccando sinergie di approvvigionamento e reciprocità degli abbonamenti stagionali tra i parchi. Gli elevati CAPEX creano un fossato perché i concorrenti più piccoli non hanno la solidità patrimoniale necessaria per eguagliare la fedeltà multisensoriale, consentendo agli operatori di primo livello di giustificare premi sui biglietti del 40-60%.
Il cambiamento dei consumatori post-COVID: “l’esperienza prima delle cose”
Le allocazioni di bilancio delle famiglie globali continuano a orientarsi verso le esperienze dal vivo rispetto ai beni materiali, con la Generazione Z e i Millennial che danno priorità alle uscite degne di nota sui social media. Gli operatori progettano attrazioni basate su momenti condivisibili, come le stanze caleidoscopiche di Meow Wolf, riducendo i costi di acquisizione clienti di circa il 30-40% rispetto alla pubblicità digitale a pagamento. Il social commerce amplifica ulteriormente la portata; i contenuti generati dagli utenti delle mostre di Tokyo di teamLab rappresentano circa la metà delle vendite annuali di biglietti. Di conseguenza, anche i rallentamenti della spesa discrezionale hanno avuto un impatto limitato sulla frequenza delle visite.
Modelli di business VR basati sulla posizione in rapida maturazione
Una nuova coorte di catene di sale giochi VR ha raggiunto il pareggio economico unitario ottimizzando la durata delle sessioni, le dimensioni dei gruppi e la cadenza di aggiornamento dei contenuti. Sandbox VR, reduce da un round di Serie B da 37 milioni di dollari, registra un tasso di visite ripetute del 65% entro 90 giorni grazie alle rotazioni trimestrali dei giochi. Upsell come avatar premium e pacchetti video souvenir portano il valore medio delle transazioni a 70-85 dollari. La co-location con i centri di intrattenimento per famiglie sta riducendo le spese generali, migliorando i margini di profitto del 20-25%.
5G ed Edge Computing consentono sovrapposizioni AR multiutente in tempo reale
La latenza inferiore a 20 millisecondi del 5G e dell'edge computing consente a centinaia di ospiti di condividere esperienze AR sincrone. Snapdragon Spaces di Qualcomm, sperimentato nei parchi asiatici nel 2025, ha dimostrato cacce al tesoro in tempo reale che sovrappongono risorse digitali ad ambienti fisici. [1] Qualcomm, “Qualcomm Announces Snapdragon Spaces AR Platform for Theme Parks,” qualcomm.com Un overlay di Halloween costa tra i 50,000 e i 100,000 dollari per lo sviluppo, contro i 2-5 milioni di dollari per set fisici temporanei, comprimendo l'ammortamento dei contenuti da 5 anni a 1 anno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi assicurativi e di conformità alla sicurezza | -1.2% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Stanchezza dovuta alle licenze dei contenuti | -0.9% | Globale, concentrato nel Nord America | Medio termine (2-4 anni) |
| Elevato turnover del personale nelle attrazioni dal vivo | -0.7% | Globale, il più grave in Nord America | A breve termine (≤ 2 anni) |
| Reazione negativa della comunità locale alla “stanchezza da immersione” | -0.5% | Centri urbani in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi assicurativi e di conformità alla sicurezza
I premi per le attrazioni interattive sono aumentati del 15-20% nel 2024-2025, dopo che una serie di incidenti ha portato a una sottoscrizione più restrittiva. Le franchigie per le strutture VR sono salite a 50,000-75,000 dollari, mentre l'adesione agli standard ASTM F24 e ISO 17025 comporta fino a 250,000 dollari all'anno in costi di ispezione e bonifica. Gli operatori più piccoli si trovano ad affrontare un onere sproporzionato, poiché le spese fisse di conformità assorbono l'8-12% dei ricavi, rispetto al 2-3% delle grandi catene con team di sicurezza dedicati. La risposta strategica: gli operatori si stanno consolidando o abbandonando, cedendo quote di mercato a operatori ben capitalizzati in grado di assorbire le spese generali di regolamentazione.
Stanchezza delle licenze sui contenuti tra i titolari dei diritti di proprietà intellettuale
Gli studi ora richiedono tassi di royalty superiori al 12% del fatturato lordo delle attrazioni, oltre a rigide garanzie minime. Le aree a tema Harry Potter avrebbero un minimo annuo di 50 milioni di dollari. [2] Financial Times, “Warner Bros Discovery Licensing Terms for Theme Parks,” ft.com Il vincolo, i costi di licenza stanno aumentando più velocemente di quanto l'elasticità del prezzo dei biglietti consenta agli operatori di trasferire, comprimendo i margini di 200-300 punti base. Gli operatori stanno reagendo sviluppando IP proprietarie (ad esempio, le narrazioni originali di Meow Wolf) o collaborando con franchise emergenti disposti ad accettare commissioni iniziali inferiori in cambio di visibilità.
Analisi del segmento
Per applicazione: l'intrattenimento a tema domina mentre gli eventi di gioco accelerano
L'intrattenimento a tema ha catturato il 40.83% dei ricavi delle applicazioni nel 2025, riflettendo decenni di capacità di attrazioni installate e fedeltà al marchio multigenerazionale. Tuttavia, si prevede che gli eventi di gioco immersivo dal vivo registreranno il CAGR più rapido, pari al 12.20%, poiché le arene di eSport integrano zone di combattimento VR che monetizzano sia i concorrenti che gli spettatori, ampliando le dimensioni del mercato dell'intrattenimento immersivo per le strutture dedicate agli eventi. Le attrazioni infestate e le escape room rimangono interessanti per gli investitori perché un singolo sito può aprire per 0.2-0.5 milioni di dollari e garantire un ritorno dell'investimento entro due stagioni di punta.
La frequenza delle visite sta diventando un parametro chiave. Le sale di eSport VR guidate da Dave and Buster's hanno registrato tempi di permanenza più lunghi del 35% e una spesa incrementale di 18-22 dollari per visita in cibo e bevande. I cinema immersivi come Sleep No More di Punchdrunk hanno prezzi elevati, ma crescono lentamente perché ogni produzione richiede cast e location su misura. I musei d'arte esperienziale, guidati da teamLab, generano margini elevati una volta ammortizzati gli impianti, dimostrando che la novità estetica può competere con la proprietà intellettuale narrativa nell'espansione del mercato dell'intrattenimento immersivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la realtà virtuale è ancora in testa, l'aptica guadagnerà quote di mercato
Nel 2025, la realtà virtuale ha rappresentato il 31.73% della spesa tecnologica, grazie soprattutto ai visori con un prezzo inferiore a 500 dollari e alle librerie di contenuti sempre attuali. Si prevede che le tecnologie aptiche e multisensoriali cresceranno a un tasso annuo composto del 12.23%, sfruttando sedili con movimento, giubbotti tattili e diffusori di profumi per giustificare i prezzi elevati dei biglietti e difendere la quota di mercato dell'intrattenimento immersivo per le esperienze premium. L'adozione della realtà aumentata è in ritardo a causa della durata della batteria e della frammentazione dei dispositivi, tuttavia ibridi di realtà mista come Mario Kart: Bowser's Challenge dimostrano che le tecnologie immersive possono sostenere tempi di attesa di oltre un'ora quando scenografie realistiche vengono integrate con la realtà aumentata.
Disney's Guardians of the Galaxy, Cosmic Rewind integra sedili con movimento programmabile che offrono 12 gradi di libertà, con sovrapprezzi di 20-30 USD per le attrazioni migliorate. [3] The Walt Disney Company, “Guardians of the Galaxy: Cosmic Rewind Enhancements,” thewaltdisneycompany.com I fornitori, tra cui D-BOX Technologies, segnalano una crescita degli ordini del 40-50% da parte degli operatori che combattono la commodificazione della realtà virtuale domestica. Tali aggiornamenti consolidano la differenziazione del "devi esserci" ed espandono le dimensioni del mercato dell'intrattenimento immersivo per le attrazioni ricche di feedback aptico.
Per tipo di locale: i parchi aumentano le entrate, aumentano i pop-up
Nel 2025, i parchi a tema e di divertimento hanno generato il 37.91% del fatturato delle strutture, con Disney, Universal e Six Flags-Cedar Fair che hanno sfruttato i cluster di destinazioni per massimizzare la spesa per visitatore. Le installazioni pop-up e temporanee, tuttavia, sono pronte per un CAGR del 12.28% sfruttando gli spazi commerciali vuoti ed evitando i costi fissi delle strutture permanenti, guadagnando così quote di mercato future nel settore dell'intrattenimento immersivo in ambienti urbani.
Le cupole di proiezione mobili di Illuminarium, ad esempio, possono essere spostate dopo 18-24 mesi, consentendo agli operatori di soddisfare la nuova domanda senza dover sostenere costi di gestione inutilizzati. I centri di intrattenimento per famiglie che si aggiungono alle arene VR stanno conquistando un pubblico suburbano in cerca di uscite in qualsiasi condizione atmosferica, mentre esperienze artistiche indipendenti come Meow Wolf raggiungono margini lordi del 70-80% una volta ammortizzato il capitale investito. L'elasticità del portafoglio di formati mantiene il mercato dell'intrattenimento immersivo resiliente attraverso i cicli economici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per flusso di entrate: i biglietti continuano a generare flussi di cassa, le sponsorizzazioni accelerano
La vendita dei biglietti ha contribuito per il 51.62% ai ricavi del 2025, sottolineando il ruolo chiave dell'ingresso nel mercato dell'intrattenimento immersivo. Ciononostante, sponsorizzazioni e partnership con i marchi sono destinate a raggiungere un CAGR del 12.34%, poiché le aziende di beni di consumo integrano le storie nelle attrazioni per aggirare la stanchezza degli ad-blocker. Cibo e bevande generano già margini del 65-75% nei parchi che utilizzano gli ordini tramite dispositivi mobili per ridurre i tempi di attesa e incentivare le vendite aggiuntive.
La rinnovata esclusività di Coca-Cola a Disney World genererebbe un valore annuo di 30-40 milioni di dollari per l'operatore. La spesa per il merchandising rimane strettamente correlata al lancio di IP di successo, e gli abbonamenti stagionali stanno convertendo i clienti locali, sensibili al prezzo, in flussi di entrate prevedibili. L'integrazione di questi canali espande il mercato dell'intrattenimento immersivo senza aumentare significativamente i costi fissi.
Analisi geografica
Mercato dell'intrattenimento immersivo del Nord America
Il Nord America ha mantenuto il 44.52% del fatturato globale del 2025, grazie ai densi ecosistemi di parchi a tema di Florida e California, che hanno attirato circa 90 milioni di visitatori lo scorso anno. L'elevato reddito disponibile supporta una spesa media giornaliera pro capite di oltre 100 dollari, mentre le piattaforme di pricing basate sull'intelligenza artificiale come Genie+ di Disney hanno aumentato il fatturato per ospite di 8-12 dollari. La saturazione del mercato sta spingendo gli operatori a investire in componenti aggiuntivi premium piuttosto che in capacità pura, sostenendo il mercato dell'intrattenimento immersivo nonostante il rallentamento delle presenze.
Mercato dell'intrattenimento immersivo nella regione Asia-Pacifico e in Arabia Saudita
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 12.39%, trainato dai mandati cinesi sul turismo culturale e dalla leadership giapponese nell'arte del projection mapping. Il complesso Qiddiya dell'Arabia Saudita, del valore di 8 miliardi di dollari, esemplifica come i giga-progetti del Golfo stiano importando operatori di prim'ordine per superare la concorrenza regionale. La classe media del Sud-est asiatico sta superando le soglie di reddito discrezionale che storicamente innescano un'adozione accelerata nel mercato dell'intrattenimento immersivo.
Mercato dell'intrattenimento immersivo in EMEA
L'Europa ha rappresentato circa un quarto del fatturato nel 2025, ma è limitata da stagioni operative più brevi e da una spesa per visitatore inferiore. Tuttavia, il continente ospita sedi di proiezioni artistiche come l'Atelier des Lumières, a dimostrazione di come il patrimonio culturale fuso con l'arte digitale possa sostenere la domanda al di fuori dei mesi estivi di punta. Il segmento del Medio Oriente e dell'Africa, sebbene di piccole dimensioni, beneficia di finanziamenti sovrani a sostegno di resort integrati su larga scala, aumentando progressivamente la quota di mercato dell'intrattenimento immersivo nella regione.
Panorama competitivo
Il settore presenta una struttura a bilanciere: Disney, Universal (Comcast) e Merlin Entertainments detengono congiuntamente circa la metà del fatturato globale, garantendo economie di scala nelle licenze IP e nell'ingegneria delle attrazioni. Innovatori di fascia media come Meow Wolf e teamLab si ritagliano nicchie attraverso mondi narrativi originali che si amplificano in modo virale sui social media, dimostrando che il passaparola organico può compensare l'assenza di franchise tradizionali. Nella fascia più a lungo termine, migliaia di sale giochi VR ed escape room indipendenti competono a livello locale, mantenendo elevata la frammentazione complessiva del mercato.
Gli imperativi strategici ruotano sempre più attorno alla tecnologia proprietaria. Disney ha depositato una dozzina di brevetti nel 2024-2025 riguardanti algoritmi di orientamento e gestione delle code in realtà aumentata, mentre Universal ha depositato brevetti sulla sincronizzazione basata sul movimento e sull'aptica delle giostre. Stanno emergendo anche modelli a basso consumo di capitale: REIT esperienziali come EPR Properties acquisiscono immobili e li riaffittano agli operatori con un contratto di locazione tripla netta, liberando liquidità da destinare ai contenuti.
Fusioni e finanziamenti di rischio stanno ridefinendo i confini competitivi. L'integrazione di Six Flags-Cedar Fair ha dato vita a un colosso nordamericano da 8 miliardi di dollari, mentre la raccolta fondi di Sandbox VR supporta una pipeline di 25 nuove sedi, principalmente in Asia-Pacifico ed Europa. Il mercato dell'intrattenimento immersivo combina quindi i vantaggi di scalabilità tradizionali con opportunità fertili per innovatori agili che sfruttano formati "white-space".
Leader del settore dell'intrattenimento immersivo
The Walt Disney Company
Parchi e resort universali
Merlin Entertainments Limited
Miao Wolf, LLC
Six Flags Entertainment Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: la Walt Disney Company ha annunciato un ampliamento da 2.5 miliardi di dollari del Tokyo DisneySea, aggiungendo un'area a tema Fantasy Springs con attrazioni dedicate a Frozen, Rapunzel e Peter Pan.
- Gennaio 2026: Universal Parks and Resorts ha finalizzato un investimento da 1.8 miliardi di dollari negli Universal Studios di Pechino, aggiungendo un'espansione a tema Jurassic World e uno spettacolo notturno.
- Dicembre 2025: Merlin Entertainments inaugura il Legoland Shenzhen Resort in Cina, un investimento da 850 milioni di dollari su una superficie di 580,000 metri quadrati.
- Novembre 2025: SeaWorld Entertainment Corporation ha avviato una trasformazione da 300 milioni di dollari di SeaWorld San Diego, sostituendo i tradizionali spettacoli con animali con attrazioni immersive di esplorazione oceanica dotate di visori per la realtà aumentata e proiezioni subacquee mappate.
Ambito del rapporto sul mercato globale dell'intrattenimento immersivo
Il mercato dell'intrattenimento immersivo si riferisce al settore focalizzato sulla creazione di esperienze coinvolgenti e interattive per i consumatori attraverso tecnologie avanzate come la realtà virtuale (VR), la realtà aumentata (AR), la realtà mista (MR), l'audio 3D e l'aptica. Queste esperienze sono progettate per immergere i partecipanti in ambienti a tema, eventi dal vivo, mostre e altri luoghi di intrattenimento. Il mercato si rivolge a una vasta gamma di applicazioni, tra cui intrattenimento a tema, attrazioni infestate, escape room, teatri immersivi, musei d'arte esperienziali, mostre, installazioni commerciali ed eventi di gioco immersivo dal vivo.
Il rapporto sul mercato dell'intrattenimento immersivo è segmentato per applicazione (intrattenimento a tema, attrazioni infestate ed escape room, teatri immersivi, musei d'arte esperienziali, mostre e installazioni commerciali ed eventi di gioco immersivo dal vivo), tecnologia (realtà virtuale, realtà aumentata, audio 3D, realtà mista e tattile), tipologia di location (parchi a tema, centri commerciali per eventi, musei, location indipendenti e pop-up), flusso di entrate (biglietti, cibo e bevande, merchandising, sponsorizzazioni, licenze IP e abbonamenti) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in valore (USD).
| Intrattenimento a tema |
| Attrazioni infestate e stanze di fuga |
| Teatri immersivi |
| Musei d'arte esperienziali |
| Mostre e installazioni commerciali |
| Eventi di gioco immersivi dal vivo |
| Realtà virtuale (VR) |
| Augmented Reality (AR) |
| Audio 3D e suono spaziale |
| Mixed Reality (MR) |
| Aptica e tecnologia multisensoriale |
| Parchi a tema e di divertimento |
| Centri di intrattenimento per famiglie/al coperto |
| Musei e gallerie |
| Luoghi immersivi autonomi |
| Installazioni pop-up e temporanee |
| Vendita biglietti |
| Cibo e Bevande |
| MERCH. |
| Sponsorizzazioni e partnership di marca |
| Licenze e royalties di proprietà intellettuale |
| Abbonamenti e Associazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per Applicazione | Intrattenimento a tema | |
| Attrazioni infestate e stanze di fuga | ||
| Teatri immersivi | ||
| Musei d'arte esperienziali | ||
| Mostre e installazioni commerciali | ||
| Eventi di gioco immersivi dal vivo | ||
| Per tecnologia | Realtà virtuale (VR) | |
| Augmented Reality (AR) | ||
| Audio 3D e suono spaziale | ||
| Mixed Reality (MR) | ||
| Aptica e tecnologia multisensoriale | ||
| Per tipo di sede | Parchi a tema e di divertimento | |
| Centri di intrattenimento per famiglie/al coperto | ||
| Musei e gallerie | ||
| Luoghi immersivi autonomi | ||
| Installazioni pop-up e temporanee | ||
| Per flusso di entrate | Vendita biglietti | |
| Cibo e Bevande | ||
| MERCH. | ||
| Sponsorizzazioni e partnership di marca | ||
| Licenze e royalties di proprietà intellettuale | ||
| Abbonamenti e Associazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa globale per l'intrattenimento immersivo entro il 2031?
Si prevede che il mercato dell'intrattenimento immersivo raggiungerà i 260.77 miliardi di dollari entro il 2031, riflettendo un CAGR del 12.16% nel periodo 2026-2031
Quale tecnologia si sta diffondendo più rapidamente nelle attrazioni basate sulla posizione?
Si prevede che i sistemi tattili e multisensoriali più ampi cresceranno a un CAGR del 12.23%, poiché gli operatori aggiungeranno sedili mobili, giubbotti tattili ed effetti olfattivi per giustificare i livelli premium.
Perché gli eventi di gioco immersivo dal vivo sono importanti per i gestori delle strutture?
Combinano le quote di iscrizione ai tornei, l'ingresso degli spettatori e le sponsorizzazioni, generando un CAGR del 12.20% e una spesa per cibo e bevande più elevata rispetto ai formati arcade tradizionali.
Quale regione contribuirà maggiormente alla crescita futura?
Si prevede che l'area Asia-Pacifico registrerà l'espansione regionale più rapida, con un CAGR del 12.39% entro il 2031, trainata dal programma di turismo culturale della Cina e dai progetti giga del Golfo.
In che modo gli operatori stanno mitigando l'aumento dei costi assicurativi?
Le catene più grandi sfruttano team dedicati alla sicurezza, copertura per acquisti all'ingrosso e monitoraggio degli incidenti basato sulla tecnologia per diluire le spese di conformità per sede che ostacolano i concorrenti più piccoli.
Quali nuovi modelli di finanziamento stanno emergendo per l'ampliamento delle strutture?
I REIT immobiliari esperienziali stanno acquistando immobili e li stanno riaffittando agli operatori, riducendo il costo medio ponderato del capitale di 150-200 punti base.


