

Dimensioni e quota di mercato del tè freddo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 61.47 miliardo di dollari |
| Dimensione del mercato (2031) | 76.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.41% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
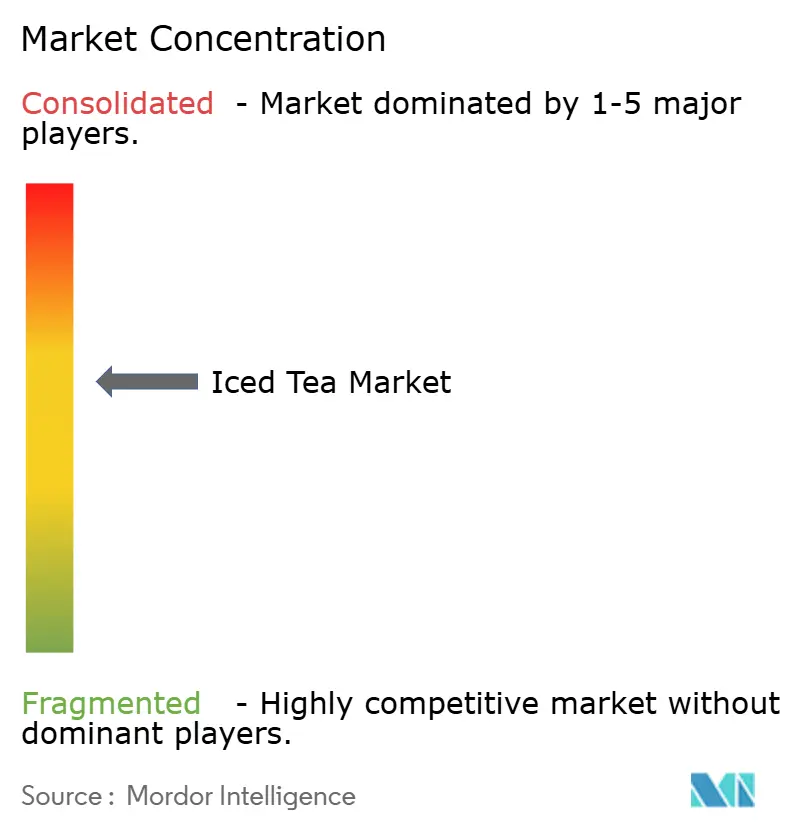
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del tè freddo di Mordor Intelligence
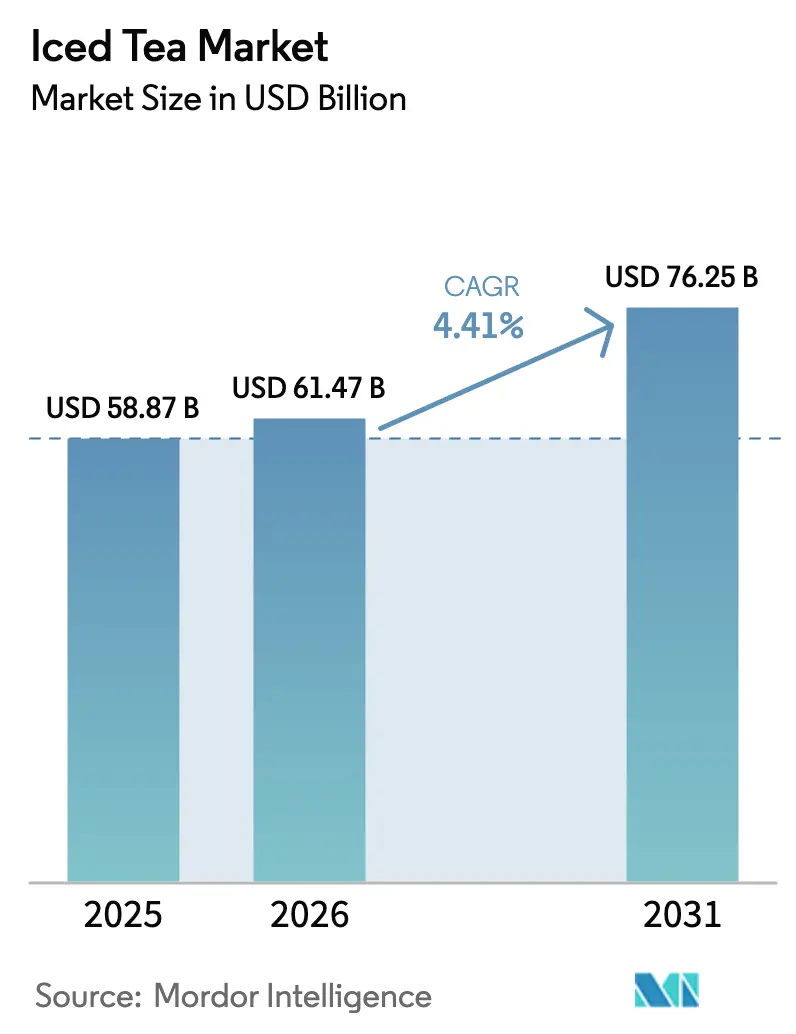
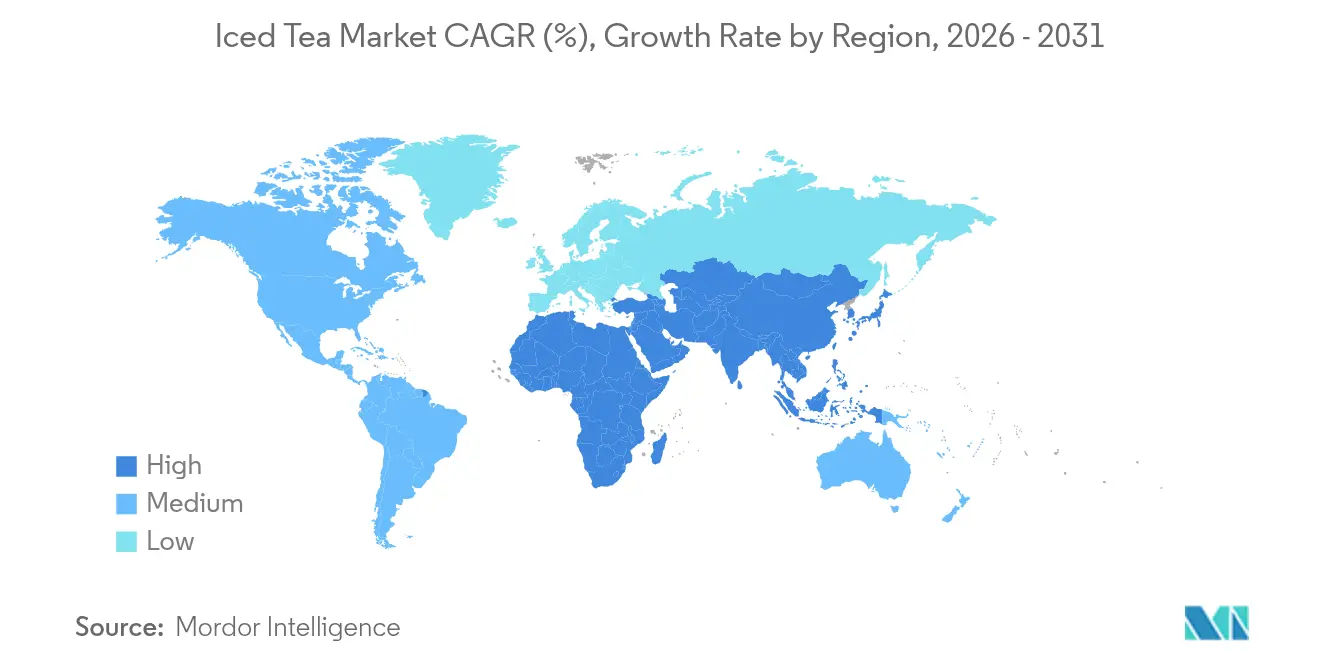
Il mercato del tè freddo aveva un valore di 58.87 miliardi di dollari nel 2025 e si prevede che crescerà da 61.47 miliardi di dollari nel 2026 a 76.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.41% durante il periodo di previsione (2026-2031). Questa crescita è trainata dalla crescente consapevolezza in materia di salute e dal passaggio a bevande più salutari, con un progressivo abbandono delle bibite gassate. Il Nord America è leader di mercato, mentre l'Asia-Pacifico è la regione in più rapida crescita. Per quanto riguarda i formati, il tè freddo pronto da bere è il più popolare, ma le opzioni in polvere/premiscelate stanno guadagnando terreno grazie alla loro praticità e possibilità di personalizzazione. Il tè freddo aromatizzato è la scelta preferita, ma le opzioni non aromatizzate stanno attirando l'attenzione in seguito al cambiamento delle preferenze dei consumatori. Per tipologia di prodotto, il tè freddo nero detiene la quota di mercato maggiore nel 2024, mentre il tè freddo alle erbe è quello in più rapida crescita grazie ai suoi benefici per la salute. Analogamente, le bottiglie in PET sono il tipo di imballaggio più comunemente utilizzato, ma le confezioni Tetra Pak stanno guadagnando popolarità grazie al loro aspetto ecologico e di alta qualità. La maggior parte delle vendite avviene attraverso canali off-trade, ma le vendite on-trade sono in aumento. Anche i punti vendita di bevande con servizio drive-thru stanno diventando una tendenza chiave, rispondendo alle esigenze dei consumatori in cerca di praticità. Il mercato è moderatamente competitivo, con grandi aziende multinazionali come PepsiCo Inc., Nestlé SA, AriZona Beverages USA, tra le altre, che competono con operatori regionali più piccoli.
Punti chiave del rapporto
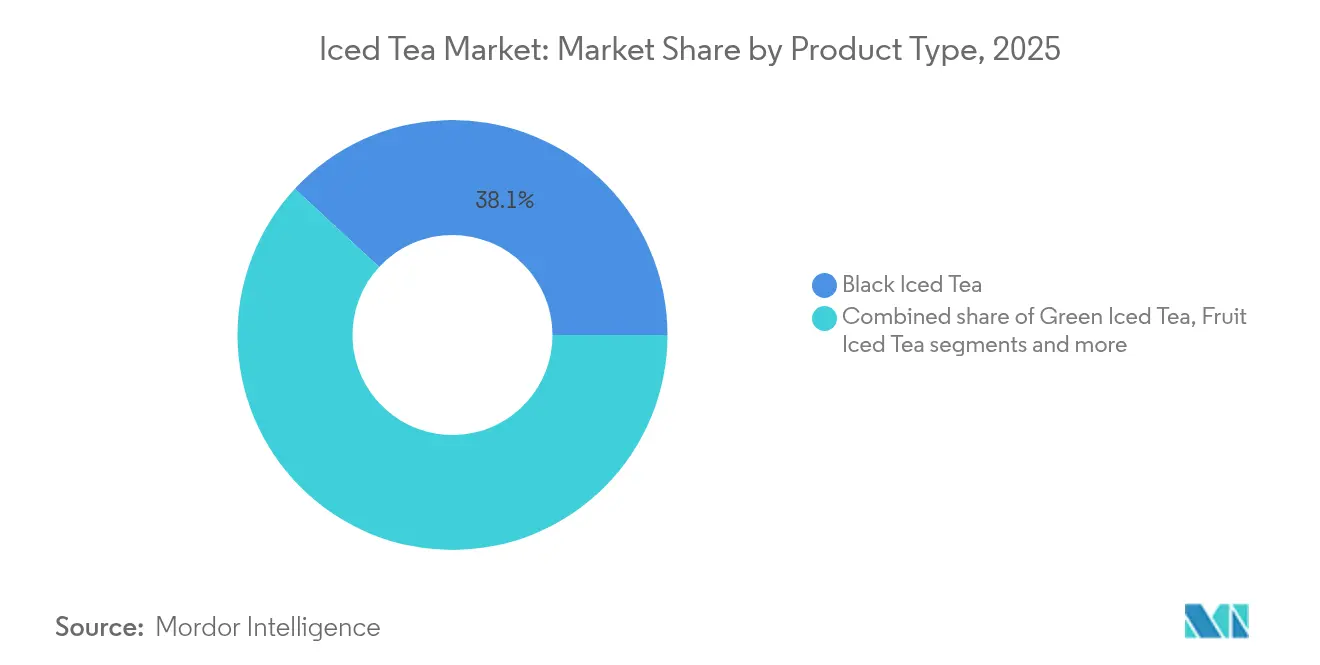
- Per tipologia di prodotto, nel 38.10 il tè freddo nero deteneva una quota del 2025% del mercato del tè freddo, mentre si prevede che il tè freddo alle erbe registrerà un CAGR del 6.04% tra il 2026 e il 2031.
- In base alla forma, i formati pronti da bere hanno conquistato il 78.60% della quota di mercato del tè freddo nel 2025, ma si prevede che il formato in polvere/premiscelato crescerà a un CAGR del 5.38% entro il 2031.
- In base al profilo aromatico, le varianti aromatizzate hanno rappresentato il 75.15% delle vendite nel 2025; tuttavia, si prevede che le varianti non aromatizzate registreranno un CAGR del 2025% entro il 6.18.
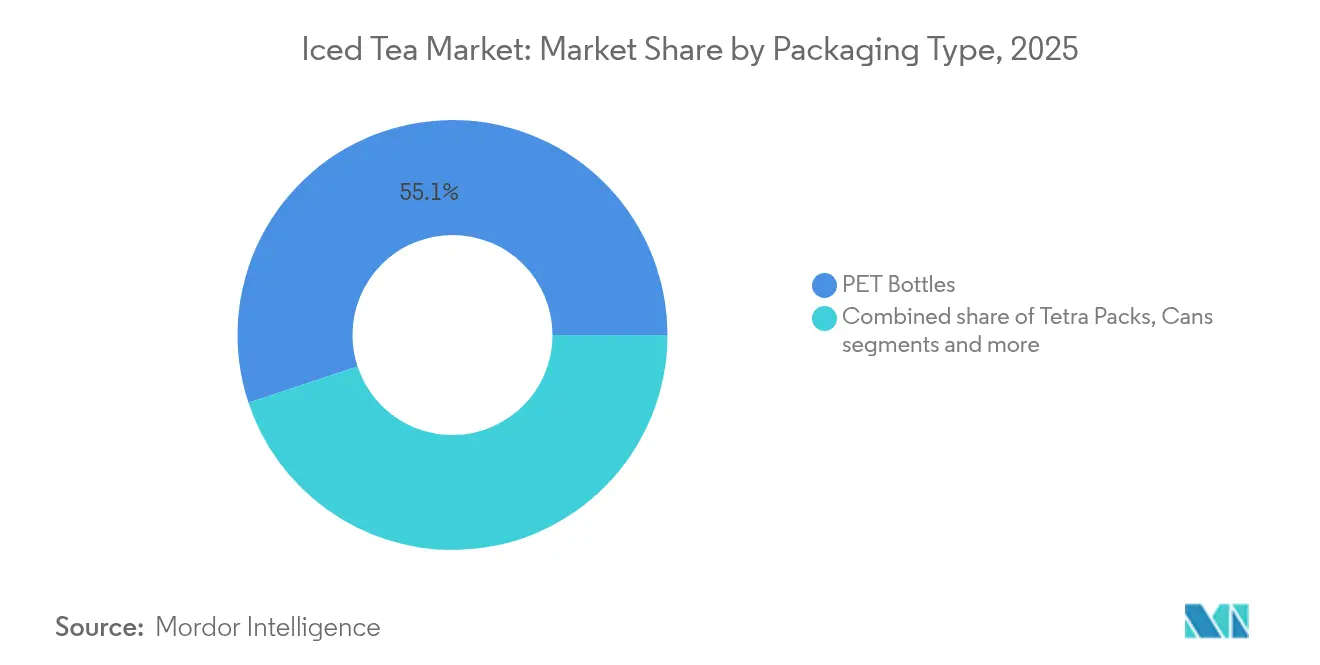
- Per quanto riguarda la tipologia di imballaggio, le bottiglie in PET hanno dominato con il 55.10% del fatturato nel 2025, ma si prevede che i tetra pack cresceranno a un CAGR del 5.83% nel periodo di previsione.
- Per canale di distribuzione, i punti vendita off-trade hanno contribuito per l'81.95% al volume del 2025, mentre l'on-trade è destinato a crescere a un CAGR del 7.32% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 44.20% delle vendite del 2025; tuttavia, si prevede che l'area Asia-Pacifico registrerà un CAGR del 2025% entro il 7.14.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del tè freddo
Tabella di impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza per un'alternativa più sana alle bevande analcoliche gassate | + 1.2% | Globale, con la più forte adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Innovazione continua del gusto ed estensioni della linea | + 0.8% | Globale, guidato dai centri di innovazione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Comodità e consumo in movimento | + 0.6% | Centri urbani del Nord America e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Premiumizzazione e posizionamento clean-label | + 0.5% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Indulgenza dei social media e collaborazione | + 0.4% | Mercati globali incentrati sui giovani | A breve termine (≤ 2 anni) |
| Aumentare la consapevolezza della sostenibilità e dell'approvvigionamento etico | + 0.3% | Europa e Nord America, diffondendosi a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente preferenza per alternative più sane alle bevande analcoliche gassate
Il mercato del tè freddo è in espansione, poiché sempre più persone danno priorità a bevande più salutari. I consumatori stanno abbandonando sempre più le bibite gassate zuccherate e optando per bevande a base di tè, rinfrescanti, a basso contenuto calorico e spesso con ulteriori benefici per la salute. Nel 2024, un rapporto dell'International Bottled Water Association ha rivelato che il 69% degli americani preferisce bevande confezionate pratiche e salutari alle bibite gassate.[1]Fonte: International Bottled Water Association, "L'amore dei consumatori d'acqua per l'acqua in bottiglia è più forte che mai, secondo un sondaggio", bottledwater.orgAllo stesso modo, un sondaggio del 2024 dell'International Food Information Council (IFIC) ha rilevato che il 62% dei consumatori considera la salute un fattore chiave quando acquistano bevande[2]Fonte: International Food Information Council, "Indagine IFIC su cibo e salute 2024", ific.orgQuesta crescente attenzione alla salute ha portato a un aumento della domanda di tè freddi a basso contenuto di zucchero, funzionali e con etichetta pulita. Per soddisfare questa domanda, molti marchi stanno introducendo prodotti arricchiti con vitamine, probiotici ed estratti naturali come erbe e piante botaniche, che attraggono gli acquirenti attenti al benessere. Queste innovazioni stanno rendendo il tè freddo una scelta popolare e attraente sul mercato.
Comodità e consumo in movimento
Gli stili di vita frenetici stanno alimentando la crescente domanda di opzioni di tè freddo comode e pronte da bere, rendendo il packaging e l'accessibilità fattori cruciali per la crescita del mercato. Con un tasso di occupazione globale del 95.1% ad aprile 2025, come riportato dall'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), molti consumatori sono costantemente in movimento e preferiscono bevande veloci e facili da trasportare.[3]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "Tasso di occupazione", oecd.orgLe bottiglie monodose con tappi richiudibili e le opzioni drive-thru stanno diventando sempre più popolari per soddisfare questa esigenza di praticità. Ad esempio, nel gennaio 2025, Rosenberger's ha introdotto il suo tè freddo e la sua limonata, nonché i nuovi tè freddi energetici in lattine da 12 ml. Questi prodotti non solo offrono portabilità e gusti classici, ma forniscono anche una carica di caffeina di 120-180 mg per lattina, soddisfacendo i consumatori che cercano sia ristoro che energia. Questa attenzione a packaging convenienti e strategie di benefici funzionali sta contribuendo alla costante crescita del mercato globale del tè freddo pronto da bere.
Innovazione continua del gusto ed estensioni della linea
L'innovazione dei gusti e l'espansione strategica dei prodotti stanno trainando la crescita del mercato del tè freddo. I marchi stanno andando oltre i gusti tradizionali come limone e pesca, proponendo combinazioni più complesse che includono estratti botanici e panna senza lattosio, offrendo un'esperienza di gusto unica e di alta qualità. Ad esempio, Keurig Dr Pepper ha introdotto il tè alla pesca e la limonata a marzo 2025, unendo i gusti del tè con quelli della limonata per attrarre i consumatori in cerca di varietà. Analogamente, nel febbraio 2024, Tilray ha lanciato due tè freddi cold brew, pesca e mirtillo rosso e ibisco selvatico, con il suo marchio benessere Solei. Questi prodotti soddisfano la crescente domanda di bevande funzionali che promuovono il benessere. Grazie all'introduzione di gusti innovativi e benefici funzionali, i marchi si stanno posizionando per offrire prezzi premium, stimolando ulteriormente la crescita del mercato.
Premiumizzazione e posizionamento clean-label
Il mercato del tè freddo è in crescita grazie alla crescente domanda di prodotti premium e sostenibili. Nel 2024, un rapporto di Pubonline Informs Org ha rivelato che l'80% dei consumatori globali è disposto a pagare di più per opzioni eco-compatibili.[4]Fonte: PubsOnLine Informs Org, "Il dilemma del prezzo nei prodotti sostenibili: un ostacolo all'adozione", pubsonline.informs.orgQuesta tendenza è supportata da nuove normative come la norma "Strengthening Organic Enforcement" (SOE) dell'USDA, introdotta a marzo 2024, che garantisce una certificazione biologica più rigorosa e una migliore tracciabilità dei prodotti. Analogamente, il Regolamento (UE) 2018/848 sul biologico dell'Unione Europea impone norme rigorose in materia di etichettatura biologica, trasparenza della filiera e sostenibilità ambientale. Gli operatori del mercato stanno rispondendo a tali cambiamenti e offrendo prodotti in linea con queste dinamiche. Ad esempio, Wild Orchard Tea offre la sua gamma Regenerative Organic Certified, riflettendo il crescente interesse per prodotti rispettosi dell'ambiente e attenti alla salute. Queste preferenze dei consumatori e le nuove normative stanno spingendo il mercato del tè freddo verso una maggiore sostenibilità, autenticità e alta qualità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte concorrenza da parte di altre bevande salutari | -0.7% | Globale, in particolare nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Le normative sulla riduzione dello zucchero aumentano i costi di riformulazione | -0.5% | Nord America ed Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Conformità normativa ed etichettatura | -0.4% | Globale, con requisiti regionali variabili | Medio termine (2-4 anni) |
| Potenziali preoccupazioni sulla sensibilità alla caffeina | -0.3% | Dati demografici globali attenti alla salute | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative sulla riduzione dello zucchero aumentano i costi di riformulazione
Le normative sulla riduzione dello zucchero stanno rallentando la crescita del mercato globale del tè freddo, aumentando i costi di riformulazione. Negli Stati Uniti, la norma sull'etichettatura frontale proposta dalla Food and Drug Administration (FDA), che entrerà in vigore nel 2025, richiederà ai produttori di indicare chiaramente gli zuccheri aggiunti sui loro prodotti. Questo cambiamento sta spingendo le aziende ad accelerare gli sforzi di riformulazione e a investire massicciamente in ricerca e sviluppo per conformarsi a questi nuovi standard. Inoltre, l'indagine del 2024 dell'International Food Information Council (IFIC) rivela che il 66% dei consumatori americani sta attivamente cercando di ridurre l'assunzione di zucchero quest'anno, spingendo ulteriormente i produttori a ridurre il contenuto di zucchero nei loro prodotti. Per affrontare queste sfide, le aziende si stanno rivolgendo a dolcificanti alternativi e ad esaltatori di consistenza per mantenere il gusto e la qualità dei loro tè freddi. Tuttavia, questo cambiamento richiede anche la rinegoziazione dei contratti di fornitura a causa del ridotto utilizzo del tradizionale zucchero bianco.
Forte concorrenza da parte di altre bevande salutari
Il mercato del tè freddo si trova ad affrontare una crescente concorrenza da parte di bevande salutari come il kombucha, i succhi spremuti a freddo e le acque proteiche, molto apprezzate dai consumatori attenti alla salute. Ciò ha reso il mercato più affollato e competitivo. I prodotti a marchio privato, che offrono una qualità premium a prezzi più bassi, stanno aumentando le sfide di prezzo per i marchi affermati. Allo stesso tempo, bevande nuove e innovative che combinano idratazione, vitamine ed energia hanno aumentato le aspettative dei consumatori per bevande che offrono molteplici benefici. Di conseguenza, i marchi di tè freddo sono spinti a investire in formulazioni migliorate che non solo mantengano un gusto eccellente, ma offrano anche un valore aggiunto per soddisfare queste esigenze. I marchi di tè freddo devono dare priorità all'innovazione e sviluppare strategie di branding chiare e convincenti per distinguersi e fidelizzare i clienti in questo contesto difficile.
Analisi del segmento
Per tipo di prodotto: Herbal Innovation amplia i margini di categoria
Il tè nero freddo ha rappresentato il 38.10% delle vendite totali nel 2025, principalmente grazie ai suoi noti benefici per la salute, come il supporto al sistema immunitario, e al suo status di bevanda tradizionale e affidabile. Il suo gusto familiare e la sua versatilità lo rendono una scelta privilegiata per una vasta gamma di consumatori. Il tè nero freddo viene spesso utilizzato come base per varianti aromatizzate, il che ne aumenta ulteriormente la popolarità. L'introduzione di miscele innovative, come i tè neri alla frutta, ha attirato anche i consumatori più giovani alla ricerca di opzioni rinfrescanti e uniche. Questo equilibrio tra fascino classico e innovazione moderna ha aiutato il tè nero freddo a mantenere la sua forte posizione sul mercato.
Si prevede che i tè freddi alle erbe cresceranno a un CAGR del 6.04% dal 2026 al 2031, trainati dalla crescente domanda di bevande che offrano benefici funzionali per la salute. Questi tè spesso contengono ingredienti come adattogeni (ad esempio, l'ashwagandha) e coadiuvanti digestivi (ad esempio, lo zenzero), che attraggono i consumatori attenti alla salute e alla ricerca di rimedi naturali. La crescente attenzione al benessere olistico ha posizionato i tè freddi alle erbe come categoria di prodotto premium, consentendo ai marchi di puntare a mercati di nicchia e applicare prezzi più elevati. La loro associazione con il rilassamento e il sollievo dallo stress li rende particolarmente interessanti nello stile di vita frenetico di oggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per forma: Polvere/Premiscela Crea Personalizzazione Appeal
I formati di tè freddo pronti da bere rappresentavano il 78.60% della quota di mercato nel 2025, principalmente grazie alla loro praticità e all'ampia disponibilità. Questi prodotti sono preconfezionati e pronti per il consumo immediato, il che li rende molto appetibili per i consumatori più indaffarati. La forte riconoscibilità del marchio e le ampie reti di distribuzione hanno ulteriormente consolidato la loro posizione dominante sul mercato. Gli sciroppi concentrati, d'altra parte, continuano a essere popolari nel settore della ristorazione, soprattutto in aree ad alto traffico come ristoranti e bar. Questi sciroppi offrono efficienza e convenienza, consentendo alle aziende di preparare rapidamente grandi quantità di tè freddo mantenendo una qualità costante.
Si prevede che i prodotti in polvere/premiscelati per il tè freddo cresceranno a un CAGR del 5.38% entro il 2031, trainati dalla loro praticità e dalle opzioni di personalizzazione. Questi prodotti sono particolarmente apprezzati dai consumatori che preferiscono regolare l'intensità e la dolcezza delle loro bevande. La leggerezza dei formati in polvere e premiscelati li rende anche convenienti per il trasporto e lo stoccaggio, e la loro maggiore durata di conservazione ha incoraggiato i produttori ad ampliare la loro offerta, includendo bustine monodose e buste multidose. Questa tendenza sta attirando sia marchi affermati che nuovi operatori che cercano di soddisfare la crescente domanda di soluzioni per bevande personalizzabili e portatili.
Per profilo di gusto: la crescente sofisticatezza favorisce gli SKU senza aromi
Il tè freddo aromatizzato ha rappresentato il 75.15% del fatturato del mercato nel 2025, trainato dalla forte domanda dei consumatori per gusti popolari come pesca, limone e altre miscele tropicali. I gusti stagionali e in edizione limitata hanno avuto particolare successo nell'attrarre clienti, soprattutto nei minimarket dove gli acquisti d'impulso sono comuni. Queste opzioni aromatizzate attraggono un vasto pubblico, compresi i consumatori più giovani e coloro che cercano bevande rinfrescanti e pronte da bere. I marchi stanno utilizzando combinazioni di sapori innovative e campagne di marketing per mantenere l'interesse dei consumatori e ampliare la propria base clienti. La disponibilità di tè freddo aromatizzato in vari formati di confezionamento, come bottiglie in PET e lattine, ne supporta ulteriormente l'ampia diffusione.
Si prevede che i tè freddi non aromatizzati cresceranno a un CAGR del 6.18% fino al 2031, poiché sempre più consumatori si orientano verso bevande con una lavorazione minima e aromi naturali. Questa tendenza è in linea con il crescente movimento "clean label", in cui gli acquirenti danno priorità a prodotti con meno ingredienti e pratiche di approvvigionamento trasparenti. Il tè freddo non aromatizzato attrae le persone attente alla salute che preferiscono bevande senza zuccheri aggiunti o aromi artificiali. L'aumento dell'approvvigionamento di tè monorigine e di foglie di tè pregiate ha contribuito alla crescente domanda di varianti non aromatizzate. Questi prodotti stanno guadagnando terreno poiché si rivolgono a un segmento di consumatori di nicchia ma in espansione che cerca opzioni autentiche e incentrate sul benessere.
Per tipo di imballaggio: i Tetra Pack ancorano la narrativa sulla sostenibilità
Le bottiglie in PET hanno rappresentato il 55.10% del fatturato del mercato nel 2025, principalmente grazie alla loro convenienza, alla capillare infrastruttura di riciclo e alla familiarità tra i consumatori. Queste bottiglie sono leggere e resistenti, il che le rende la scelta preferita sia dai produttori che dai consumatori. Le lattine rimangono popolari nei minimarket, spinte dalla crescente domanda di opzioni di imballaggio sostenibili e innovative che attraggano i consumatori attenti all'ambiente. Le bottiglie in PET continuano a dominare perché raggiungono un equilibrio tra convenienza e riciclabilità, garantendo la loro rilevanza sul mercato.
Si prevede che i Tetra Pack cresceranno a un CAGR del 5.83% durante il periodo di previsione, trainati dal loro design ecocompatibile e dal ridotto impatto ambientale. Questi contenitori sono realizzati con materiali rinnovabili e hanno un'impronta di carbonio inferiore rispetto ad altri tipi di imballaggio, in linea con gli obiettivi di sostenibilità stabiliti da rivenditori e fornitori di servizi di ristorazione. I Tetra Pack supportano processi di riempimento asettico, che consentono di realizzare prodotti a base di tè freddo senza conservanti, rispondendo alla crescente domanda di bevande con etichetta pulita. Il loro design leggero e compatto li rende inoltre comodi da conservare e trasportare, aumentando ulteriormente la loro attrattiva sia nel canale retail che in quello della ristorazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la ripresa del commercio on-trade sblocca il valore basato sull'esperienza
I canali off-trade, come supermercati/ipermercati, hanno contribuito per l'81.95% al volume di tè freddo nel 2025. Questi canali rimangono dominanti grazie alla loro ampia disponibilità e praticità per i consumatori. L'ascesa dei modelli omnicanale di acquisto di generi alimentari, che combinano esperienze di acquisto online e in negozio, ha ulteriormente rafforzato questo segmento. Sebbene la spesa alimentare online sia cresciuta significativamente dopo la pandemia, ha integrato, piuttosto che sostituito, gli acquisti tradizionali in negozio. I consumatori continuano ad affidarsi ai negozi fisici per acquisti immediati e per esplorare una varietà di opzioni, rendendo i canali off-trade una parte fondamentale della rete distributiva del mercato.
Si prevede che i canali on-trade cresceranno a un CAGR del 7.32% fino al 2031. Questa crescita è trainata dalla rinascita della cultura del bar e dalla crescente popolarità dei ristoranti fast food specializzati in bevande. Molti operatori della ristorazione stanno introducendo opzioni di menu innovative, come tè freddo personalizzati e presentazioni in stile artigianale, per attrarre i clienti e differenziarsi dai prodotti confezionati. Queste offerte non solo migliorano l'esperienza del cliente, ma consentono anche alle aziende di generare margini più elevati sulle bevande analcoliche.
Analisi geografica
Mercato del tè freddo in Nord America
Il Nord America ha dominato il mercato del tè freddo nel 2025, rappresentando il 44.20% delle vendite totali in termini di valore. Questa crescita è attribuibile all'ampia rete di vendita al dettaglio della regione, alla forte fiducia dei consumatori nei marchi di prodotti pronti da bere (RTD) e a un consolidato sistema di distribuzione della catena del freddo. Misure normative, come la scadenza per l'etichettatura standardizzata fissata a gennaio 2028, offrono chiarezza alle aziende per pianificare in anticipo, ma potrebbero rappresentare una sfida per le aziende più piccole, che potrebbero adattarsi rapidamente. Poiché la maggior parte delle famiglie consuma già tè freddo, i grandi marchi si stanno ora concentrando su offerte premium come prodotti biologici e arricchiti con ingredienti funzionali per sostenere la crescita in questo mercato maturo.
Mercato del tè freddo nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.14% fino al 2031, alimentata dal forte legame culturale con il tè e dalla crescente popolarità della cultura del caffè. I consumatori più giovani, in particolare in Cina, danno priorità a fattori come l'autenticità, l'appeal sui social media e la tracciabilità del prodotto, fattori che stanno accelerando la crescita dei segmenti di tè freddo premium. La regione beneficia della sua vicinanza ai principali paesi produttori di tè come Cina e India, che offrono vantaggi in termini di costi e garantiscono prodotti più freschi. Questi fattori stanno aiutando i marchi locali a espandere la loro presenza sia sul mercato interno che su quello estero.
Mercato del tè freddo in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa stanno emergendo come regioni chiave per l'espansione del mercato. In Europa, le rigide normative sulla sostenibilità e sul contenuto di zucchero stanno spingendo i marchi a promuovere pratiche eco-compatibili e opzioni ipocaloriche. Il Sud America sta sfruttando il suo clima favorevole per produrre tè neri e tisane di alta qualità per l'esportazione, mentre il consumo interno si sta gradualmente spostando dalle bevande tradizionali come mate e caffè ai tè freddi pronti da bere, soprattutto tra i consumatori più giovani e in movimento. Nel frattempo, l'urbanizzazione e il miglioramento delle infrastrutture della catena del freddo in Medio Oriente e Africa stanno creando opportunità per i marchi multinazionali di entrare nel mercato, soddisfacendo la crescente domanda di bevande pratiche e rinfrescanti.

Panorama normativo
I produttori di tè freddo operano all'interno di un insieme eterogeneo di norme in materia di sicurezza alimentare, composizione ed etichettatura, che variano da regione a regione, ma i limiti di residui e i requisiti di trasparenza stanno convergendo. Gli standard del Codex Alimentarius, tra cui lo Stan 193 del Codex per i contaminanti e il lavoro del Codex sui limiti massimi di residui (LMR) per i pesticidi, fungono da punti di riferimento comuni per le materie prime del tè utilizzate nel tè freddo. Tea & Herbal Infusions Europe (THIE), osservatore del Codex Alimentarius, supporta inoltre il coordinamento e l'interpretazione dei requisiti UE per il tè e le tisane nei mercati degli Stati membri.
La pressione normativa sta aumentando a causa di nuovi standard nazionali e regionali, sia nuovi che aggiornati, che incidono sulla formulazione e sul controllo dell'approvvigionamento. In Africa, l'Organizzazione africana per la standardizzazione ha pubblicato la norma CD-ARS 2171-2025 (Specifiche per il tè freddo), che definisce le specifiche del prodotto, come il pH (3.5-4.0) e il limite di caffeina (150 ppm max), aumentando la necessità di controlli di qualità e documentazione coerenti. In Cina, la norma GB 2763-2026 ha aggiornato i limiti dei residui di pesticidi per i prodotti a base di tè, accrescendo l'importanza della gestione dei fornitori e dei programmi di test e rilascio per estratti di tè, estratti botanici e altri input agricoli utilizzati nel tè freddo.
Panorama competitivo
Il mercato del tè freddo mostra una concorrenza moderata, con i primi cinque operatori che rappresenteranno una quota considerevole del valore al dettaglio nel 2024. Ciò indica un mercato moderatamente consolidato. Le grandi aziende di bevande dominano offrendo portafogli di prodotti diversificati, tra cui succhi di frutta, bevande sportive e acque frizzanti, che utilizzano per promuovere e rafforzare i propri canali di distribuzione. Ad esempio, PepsiCo e Unilever gestiscono congiuntamente Lipton, sfruttando la loro scala produttiva e la loro competenza nel marketing. Analogamente, Coca-Cola ha rivitalizzato il suo marchio FUZE, sfruttando la sua vasta rete di distribuzione per la ristorazione per ampliarne la portata e l'attrattiva per i consumatori.
Fusioni e acquisizioni strategiche continuano a plasmare il mercato. Un esempio degno di nota è l'acquisizione di Organic India da parte di Tata Consumer Products nel gennaio 2024, che ha migliorato la sua capacità di produrre prodotti erboristici certificati e le ha permesso di accedere ai mercati globali del benessere. Strategie di integrazione verticale come questa aiutano le aziende a ridurre i rischi della supply chain, supportando al contempo le rivendicazioni di tracciabilità del prodotto, sempre più importanti per i consumatori. Le partnership con fornitori tecnologici, come Factory Sustainable Solutions di Tetra Pak, stanno aiutando le aziende del settore delle bevande a ridurre le emissioni operative e a raggiungere obiettivi di neutralità carbonica, promuovendo relazioni a lungo termine con i fornitori e impegni di sostenibilità.
I marchi emergenti stanno rivoluzionando il mercato concentrandosi su modelli di abbonamento diretti al consumatore (DTC) e lanci di prodotti in edizione limitata, che incontrano il favore dei consumatori più giovani ed esperti di tecnologia. Le collaborazioni con influencer di settori come la moda e il gaming, come la partnership di AriZona con GOAT USA Apparel nel settembre 2024, stanno aiutando questi marchi a costruire una rilevanza culturale, in particolare tra il pubblico della Generazione Z. Per avere successo, le aziende devono dare priorità all'innovazione agile, a pratiche ambientali, sociali e di governance (ESG) trasparenti e a strategie omnicanale che si rivolgano ai negozi al dettaglio e ai punti vendita specializzati premium, garantendo di soddisfare le diverse preferenze dei consumatori moderni.
Leader del settore del tè freddo
-
La Coca Cola Company
-
Nestlé SA
-
Keuring Dr Pepper Inc.
-
PepsiCo. Inc.
-
Arizona Bevande USA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: The Coca-Cola Company ha lanciato Fuze Tea, una bevanda al tè pronta da bere in esclusiva, in oltre 660 punti vendita McDonald's in Spagna. L'espansione si concentra sui canali di ristorazione e fast food attraverso un'ampia rete di franchising che amplia la diffusione di Fuze Tea. Questa mossa rafforza la differenziazione del tè freddo pronto da bere di Coca-Cola in Europa.
- Aprile 2026: Keurig Dr Pepper Inc. ha completato l'acquisizione del 96.22% delle azioni di JDE Peet's NV. L'acquisizione ristruttura la struttura aziendale e consolida il portafoglio di tè e bevande pronte da bere (RTD) a livello regionale. Il risultato amplia le capacità di distribuzione dei prodotti a base di tè freddo grazie a una maggiore scala operativa.
- Febbraio 2026: Keurig Dr Pepper Inc. ha lanciato Iced Tea Lemonade nell'ambito di un'iniziativa di innovazione del portafoglio di bevande. Questa novità aggiunge una nuova variante di gusto al tè freddo pronto da bere. Lo sviluppo diversifica la gamma di tè freddi di KDP per soddisfare la richiesta di varietà da parte dei consumatori.


Ambito del rapporto sul mercato globale del tè freddo
Il tè freddo è una bevanda fredda con gusti diversi, come limone, lampone, lime, frutto della passione, pesca, arancia, fragola e ciliegia.
Il mercato del tè freddo è segmentato in base al tipo di prodotto, alla forma, al canale di distribuzione e all’area geografica. Il mercato è segmentato per tipo di prodotto in tè freddo nero, tè freddo verde, tè freddo alle erbe e altri. Il mercato è segmentato in polvere/premix e liquido/pronto da bere. Il mercato è segmentato per canale di distribuzione in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione al dettaglio. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Tè freddo nero |
| Tè Freddo Verde |
| Tè freddo alle erbe |
| Tè freddo alla frutta |
| Altri tipi di prodotto |
| Pronto da bere |
| Polvere/Premiscela |
| Concentrato/Sciroppo |
| Unflavored |
| aromatizzato |
| Bottiglie in PET |
| Pacchetti Tetra |
| Latte e lattine |
| Altri tipi di imballaggio |
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Ristorazione e HoReCa | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Colombia | |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tè freddo nero | |
| Tè Freddo Verde | ||
| Tè freddo alle erbe | ||
| Tè freddo alla frutta | ||
| Altri tipi di prodotto | ||
| Per modulo | Pronto da bere | |
| Polvere/Premiscela | ||
| Concentrato/Sciroppo | ||
| Per profilo aromatico | Unflavored | |
| aromatizzato | ||
| Per tipo di imballo | Bottiglie in PET | |
| Pacchetti Tetra | ||
| Latte e lattine | ||
| Altri tipi di imballaggio | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Ristorazione e HoReCa | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Colombia | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del tè freddo nel 2026?
Il mercato del tè freddo varrà 61.47 miliardi di dollari nel 2026, con un valore previsto di 76.25 miliardi di dollari entro il 2031.
Quale formato sta crescendo più velocemente nel settore del tè freddo?
Si prevede che i formati in polvere/premiscelati cresceranno a un CAGR del 5.38%, poiché i consumatori preferiscono la personalizzazione e la portabilità.
Quale tipologia di prodotto è destinata a superare le altre entro il 2031?
Si prevede che il tè freddo alle erbe, arricchito con ingredienti adattogeni e immunostimolanti, registrerà un CAGR del 6.04% nel periodo di previsione.
Cosa determina la forte crescita del mercato del tè freddo nell'area Asia-Pacifico?
L'aumento del reddito disponibile, la cultura incentrata sul tè e l'espansione delle catene di caffetterie sostengono un CAGR regionale del 7.14% fino al 2031.
Pagina aggiornata l'ultima volta il:



