

Dimensioni e quota di mercato delle coppette di cartone per gelato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
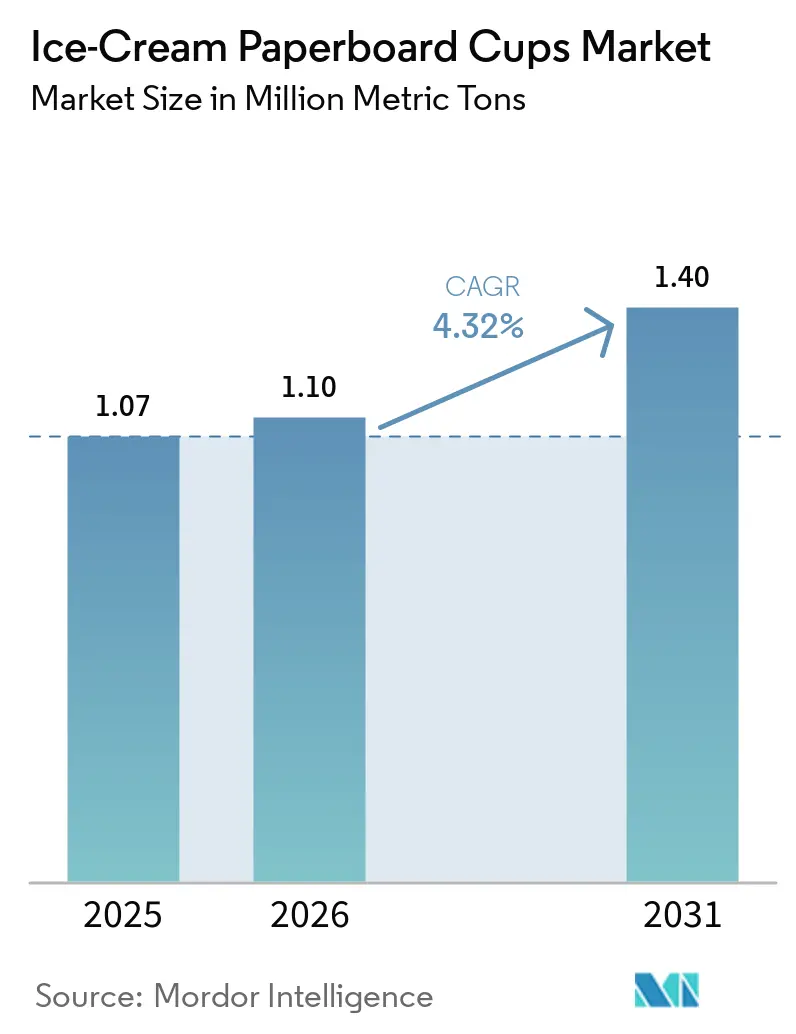
| Volume di mercato (2026) | 1.10 milioni di tonnellate |
| Volume di mercato (2031) | 1.40 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 4.32% CAGR |
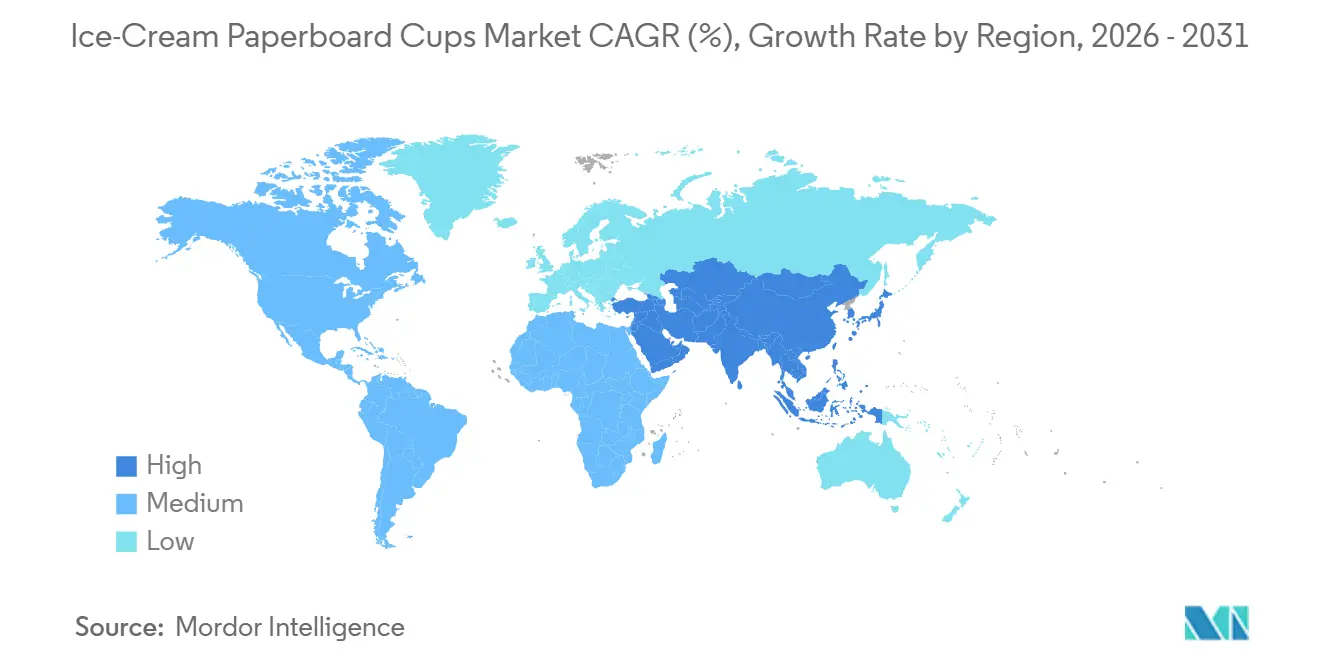
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
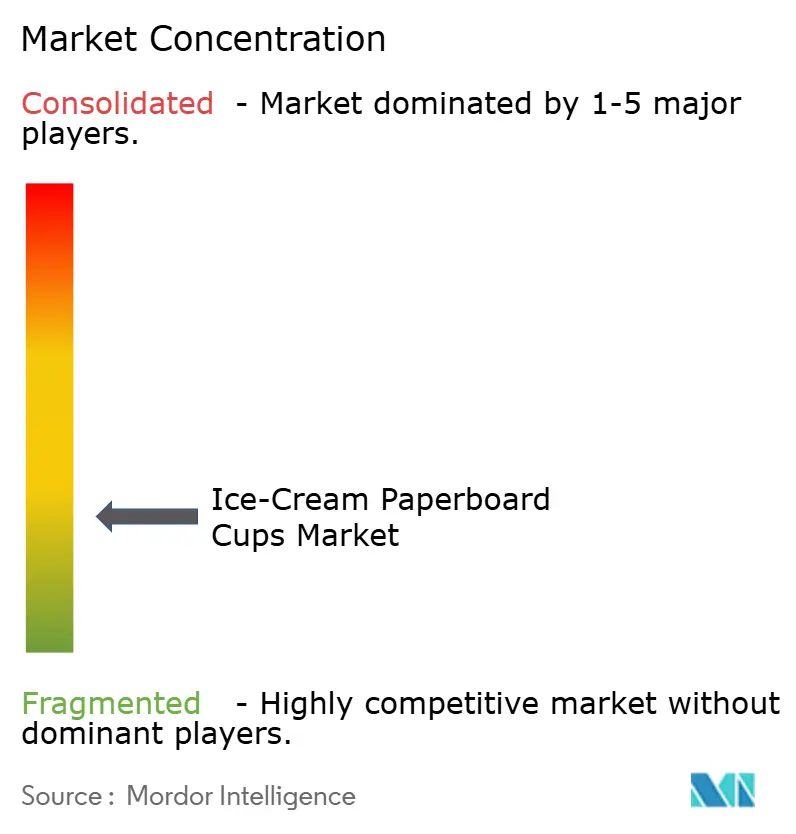
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle coppette di cartone per gelato di Mordor Intelligence
Si prevede che il mercato dei bicchieri di cartone per gelato crescerà da 1.07 milioni di tonnellate metriche nel 2025 a 1.10 milioni di tonnellate metriche nel 2026 e raggiungerà 1.40 milioni di tonnellate metriche entro il 2031, con un CAGR del 4.32% nel periodo 2026-2031. L'intensificarsi dei controlli normativi sulle plastiche monouso, i rapidi progressi nelle tecnologie di barriera prive di PFAS e il costante cambiamento del sentiment dei consumatori verso imballaggi a basso impatto ambientale, insieme, supportano una chiara prospettiva di crescita a medio termine. I produttori in possesso di linee di rivestimento a dispersione acquosa godono di un vantaggio in termini di costi grazie alle recenti normative FDA e UE che hanno inasprito i tempi di conformità. Le capacità dei bicchieri di fascia media guadagnano ulteriore terreno con la proliferazione dei formati premium da asporto, mentre la fibra vergine continua a dominare la scelta delle materie prime grazie alle sue prestazioni in congelatore e alla stampabilità. A livello regionale, l'Asia-Pacifico detta il ritmo di crescita grazie all'espansione della ristorazione veloce e all'aumento del reddito disponibile, mentre il Nord America e l'Europa offrono una stabilità normativa che premia le aziende consolidate orientate alla tecnologia. Gli investimenti strategici nell'integrazione verticale, nella miscelazione di materiali riciclati e nella stampa digitale a tiratura limitata stanno quindi diventando cruciali per la resilienza dei margini a fronte della volatilità delle materie prime.
Punti chiave del rapporto
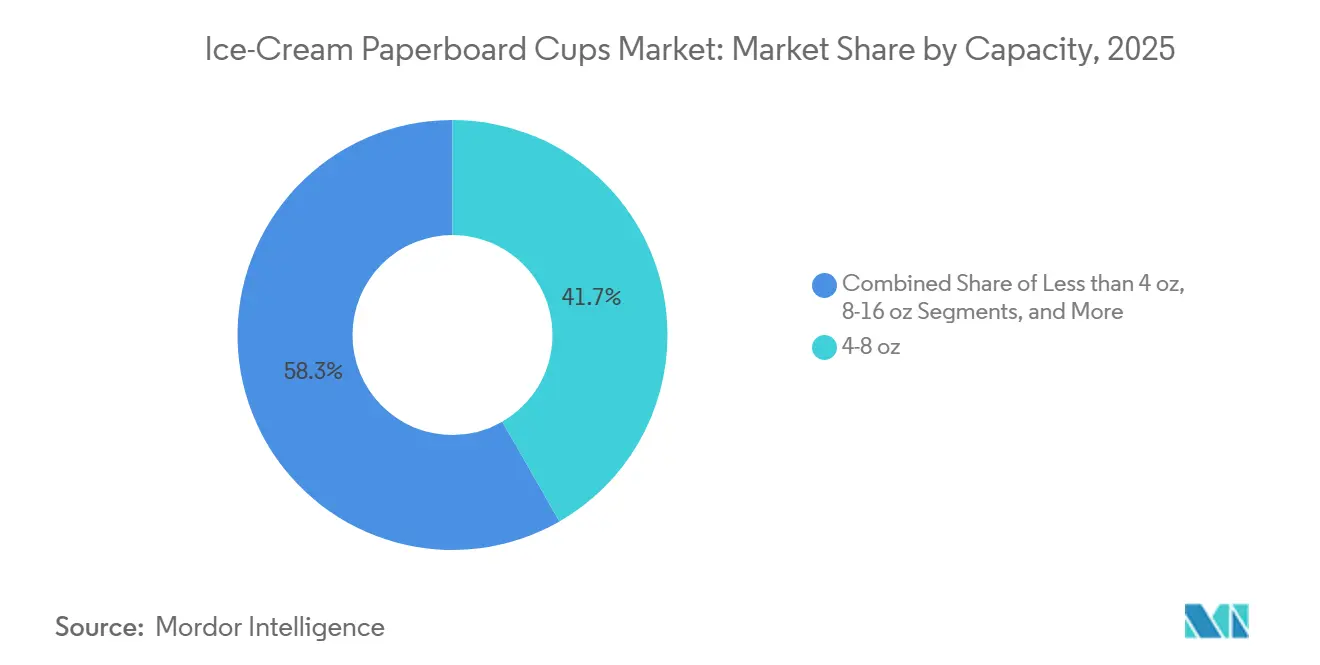
- In base alla capacità delle coppette, nel 4 il segmento da 8-41.71 once ha conquistato il 2025% della quota di mercato delle coppette di cartone per gelato.
- In base al tipo di rivestimento, nel 67.41 il segmento del polietilene rappresentava il 2025% del mercato delle coppette di cartone per gelato.
- Per quanto riguarda l'utente finale, si prevede che il mercato delle coppette di cartone per gelato destinate al consumo al dettaglio crescerà a un CAGR del 4.81% tra il 2026 e il 2031.
- In base al materiale, nel 74.67 la fibra vergine ha rappresentato il 2025% del mercato delle coppette di cartone per gelato.
- In base alla geografia, si prevede che il mercato delle coppette di cartone per gelato nella regione Asia-Pacifico crescerà a un CAGR del 6.47% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle coppette di cartone per gelato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le normative sulla sostenibilità spostano la domanda dai bicchieri di plastica a quelli di fibra | + 1.2% | UE, Nord America, gradualmente globali | Medio termine (2-4 anni) |
| Crescita del consumo di gelato da asporto in pinta e multiporzione | + 0.8% | Nord America, Europa, diffusione nell'APAC | A lungo termine (≥ 4 anni) |
| Espansione del menu dei dessert QSR nelle economie emergenti | + 1.1% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| Stampa digitale a bassa tiratura per i marchi di gelato artigianale | + 0.3% | Segmenti premium del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Commercializzazione di tecnologie barriera a base d'acqua prive di PFAS | + 0.7% | Global | Medio termine (2-4 anni) |
| Il governo vieta l'accelerazione delle conversioni dei rivestimenti con PFAS | + 0.9% | Nord America e UE, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative sulla sostenibilità spostano la domanda dai bicchieri di plastica a quelli di fibra
Un contesto normativo sempre più stringente sta modificando in modo decisivo le scelte dei materiali per gli imballaggi dei dessert surgelati. La Direttiva UE sulla plastica monouso ha vietato i contenitori in polistirene espanso e ha posto i bicchieri di cartone con rivestimento in plastica sotto responsabilità estesa del produttore, costringendo i trasformatori ad accelerare l'innovazione senza PFAS [1] Parlamento europeo e Consiglio, “Direttiva (UE) 2019/904 del 5 giugno 2019 sulla riduzione dell'impatto ambientale di alcuni prodotti in plastica”, europa.eu . In Nord America, la revoca da parte della FDA, avvenuta nel marzo 2025, di 35 approvazioni per il contatto con gli alimenti relative ai PFAS, impone cambiamenti obbligatori dei rivestimenti entro la metà del 2025 [2] Food and Drug Administration statunitense, “La FDA stabilisce che l'autorizzazione per 35 notifiche relative al contatto con gli alimenti riguardanti i PFAS non è più efficace”, fda.gov . Il divieto canadese sulla plastica monouso, unito alle restrizioni a livello nazionale del Regno Unito, restringe ulteriormente il margine di manovra per i substrati non conformi. I produttori dotati di impianti di dispersione acquosa possono quindi assicurarsi contratti di fornitura pluriennali, poiché i proprietari dei marchi stanno riorientando i loro portafogli verso formati certificati riciclabili. La capacità di stampa digitale per piccole tirature rafforza questo vantaggio, consentendo rapidi cambi di grafica senza interrompere i flussi di lavoro di verniciatura e garantendo una rapida immissione sul mercato per i prodotti stagionali.
Crescita del consumo di pinte da asporto e di gelato multiporzione
La premiumizzazione sta rimodellando i corridoi dei congelatori al dettaglio. I produttori di gelato statunitensi hanno prodotto 1.3 miliardi di galloni nel 2023 e le varianti a basso contenuto di grassi e senza grassi hanno superato per la prima volta la soglia del 35% [3] USDA Economic Research Service, “Low-fat and nonfat ice cream production is heating up the market,” ers.usda.gov . Il passaggio a opzioni più salutari spesso comporta ricette di maggior valore che meritano coppette rigide e resistenti all'umidità di dimensioni comprese tra 8 e 16 once, la fascia di capacità in più rapida crescita con un CAGR del 5.57%. I consumatori che acquistano meno spesso ma optano per gusti più golosi considerano il cartone resistente come prova di freschezza, soprattutto per i prodotti che viaggiano tra i punti di ritiro click-and-collect e i congelatori domestici. I rivenditori, nel frattempo, richiedono grafiche pronte per lo scaffale e sigilli antimanomissione, rafforzando l'attrattiva del cartone in fibra vergine con barriere acquose avanzate.
Espansione del menu dei dessert QSR nelle economie emergenti
Gli operatori di fast food in Asia e Medio Oriente stanno aggiungendo linee di gelato soft e sundae per incrementare il volume degli scontrini. I formati di franchising richiedono specifiche di confezionamento uniformi, adatte a cicli di servizio caldo-freddo e a un'intensa gestione delle app di consegna. Le coppette monoporzione da 4-8 once si adattano a questi menu e semplificano l'inventario nelle reti multinazionali. I fornitori in grado di certificare la conformità alle norme cinesi aggiornate GB 4806.1 sul contatto con gli alimenti e a standard regionali simili sono in grado di catturare una rapida crescita dei punti vendita. Parallelamente, una giovane fascia demografica urbana con un reddito disponibile in aumento sta normalizzando il consumo di gelato da asporto, sostenendo elevati volumi di riordino per le coppette in fibra.
La stampa digitale a tiratura limitata favorisce i marchi di gelato artigianale
Le gelaterie che producono in microlotti e i servizi di vendita diretta al consumatore si affidano a macchine da stampa digitali con ordini minimi ridotti che stampano grafiche vivaci su cartoncino prepatinato. La capacità di gestire dati variabili supporta campagne personalizzate ed etichettature specifiche per area geografica senza eccedenze di magazzino, riducendo gli sprechi e aumentando la percezione di esclusività. Di conseguenza, i player di nicchia possono imporre prezzi di scaffale premium nonostante tirature inferiori, ampliando la base di riferimento per i trasformatori di cartoncino di fascia media.
Commercializzazione di tecnologie barriera a base d'acqua prive di PFAS
Le innovazioni accademiche nelle dispersioni di particelle di lignina, nei sistemi a base di cera d'api in acqua e nel silicone idrodisperdibile hanno portato a prestazioni Cobb60 inferiori a 3 g/m², rivaleggiando con il polietilene pur mantenendo la riciclabilità della polpa. I primi utilizzatori stanno registrando incrementi di resa nelle prove di ripulping superiori al 90%, aiutando le cartiere a raggiungere gli obiettivi di recupero delle fibre senza costose procedure di deinchiostrazione. Con la diminuzione dei limiti di rilevabilità per i composti fluorurati e il rafforzamento degli impegni dei proprietari dei marchi, queste sostanze chimiche stanno assorbendo budget di investimento accelerati per le macchine di rivestimento a vela e a lama.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili del cartone vergine e della cellulosa | -0.9% | Globale, pronunciato in Nord America | A breve termine (≤ 2 anni) |
| Differenza di prezzo persistente rispetto ai bicchieri in PET e PP | -0.6% | In tutto il mondo, acuto nei livelli sensibili al prezzo | A lungo termine (≥ 4 anni) |
| Set di inchiostri per congelatore limitati per substrati con barriera acquosa | -0.3% | Segmenti premium globali | Medio termine (2-4 anni) |
| Elevato investimento in conto capitale per i retrofit dei rivestimenti a dispersione | -0.5% | Centri di produzione in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi del cartone e della cellulosa vergine volatile
Le oscillazioni dei costi della fibra di legno erodono i margini dei trasformatori e complicano i contratti con i clienti a prezzo fisso. Gli utili trimestrali dei produttori verticalmente integrati rivelano che i prezzi medi di vendita sono aumentati nel 2024, ma le tonnellate spedite sono diminuite a causa di cicli di rifornimento cauti. Gli stabilimenti che dipendono dalla cellulosa esterna sono più esposti alle oscillazioni del mercato spot, soprattutto quando i costi energetici aumentano. In risposta, i gruppi più grandi implementano pool di approvvigionamento multi-stabilimento, autogenerazione di energia e strumenti di copertura, mitigando la compressione dell'EBITDA. I trasformatori regionali di tazze più piccoli che non integrano la fibra devono assorbire la volatilità o trasferire i sovrapprezzi a valle, rischiando di perdere quote di mercato a favore di concorrenti più grandi.
Differenza di prezzo persistente rispetto ai bicchieri in PET e PP
Nonostante le difficoltà normative per la plastica, polipropilene e PET rimangono più economici su base unitaria per molti formati destinati al catering. Le soluzioni in fibra richiedono una grammatura del cartone più elevata, una formatura in due fasi e un'applicazione di barriera, con un conseguente aumento dell'intensità di manodopera e delle risorse. Le avanzate apparecchiature di dispersione e gli essiccatori in linea amplificano i requisiti di capitale rispetto agli stampi a iniezione monodose. Mentre gli acquirenti aziendali attribuiscono sempre più importanza alla riciclabilità, alcune catene QSR ad alto volume nei mercati emergenti continuano a ricorrere alla plastica in assenza di imposte locali. La riduzione del delta di costo dipenderà dalle economie di scala, dall'aumento delle tariffe di discarica e da una maggiore disponibilità dei consumatori a pagare per imballaggi a basse emissioni di carbonio.
Analisi del segmento
Per capacità della tazza: crescita della categoria di ancoraggio dei volumi di fascia media
Nel 2025, il mercato dei bicchieri di cartone per gelato da 4-8 once (113-227 grammi) ha raggiunto il 41.71% delle spedizioni globali. Questi formati sono adatti a porzioni monodose standard di gelato e gelato soft, consentendo ai ristoranti fast food di adottare protocolli di erogazione uniformi che riducono gli sprechi. Il loro predominio deriva anche dalla stretta integrazione con le attrezzature di riempimento automatizzate, che semplifica la produzione presso i produttori terzi. I formati da degustazione inferiori a 4 once mantengono una rilevanza di nicchia in occasione di eventi e nei menù per bambini, ma la crescita è modesta perché gli operatori preferiscono proporre prodotti di fascia media.
Guardando al futuro, si prevede che la fascia di prezzo tra 8 e 16 once registrerà un CAGR del 5.57% fino al 2031, il più rapido all'interno della gerarchia. Questa accelerazione si basa sull'espansione delle vendite di pinte premium, che richiedono cartone rigido e resistente alla condensa con un marchio ad alta definizione. Le catene di vendita al dettaglio dedicano sempre più spesso gli scaffali del congelatore ai gusti artigianali e la logistica dell'e-commerce alimentare aumenta la necessità di coperchi robusti e sigilli antimanomissione. Per quanto riguarda il segmento della grande distribuzione, i contenitori di peso superiore a 16 once attraggono gli acquirenti istituzionali, ma presentano inefficienze logistiche per le spedizioni dirette al consumatore, limitando la crescita della quota di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di rivestimento: il PE attuale sente la pressione della sostenibilità
Nel 2025, il polietilene rappresentava il 67.41% della quota di mercato dei bicchieri di cartone per gelato, grazie alle sue comprovate proprietà di barriera all'umidità e al basso costo aggiuntivo. I trasformatori ne apprezzano anche l'ampia tolleranza di processo, che semplifica la formatura e la sigillatura. Tuttavia, le scadenze legislative sui fluorochimici hanno accelerato la rapida diffusione delle dispersioni a base d'acqua. Questa alternativa sta registrando un CAGR del 6.02% e dovrebbe erodere la quota di mercato del polietilene con l'aumento della velocità delle linee di produzione e la normalizzazione dei costi unitari. Studi pilota dimostrano che le moderne formulazioni di dispersione raggiungono rese di riciclo superiori al 90%, consentendo l'inclusione del polietilene nei flussi di raccolta differenziata in diversi Stati membri dell'UE.
I rivestimenti in PLA occupano nicchie specializzate nel compostaggio, dove sono già presenti canali di smaltimento dei rifiuti industriali, sebbene l'attuale sensibilità alle cricche da freddo ne limiti un utilizzo più ampio. In prospettiva, le strutture barriera multistrato prive di polimeri, derivate da lignina o cellulosa, promettono il recupero completo delle fibre senza la necessità di percorsi di riciclo specifici per le tazze, consentendo ai primi utilizzatori di conformarsi al mandato di riciclabilità dell'UE per il 2030.
Per utente finale: il predominio della ristorazione incontra lo slancio del commercio al dettaglio
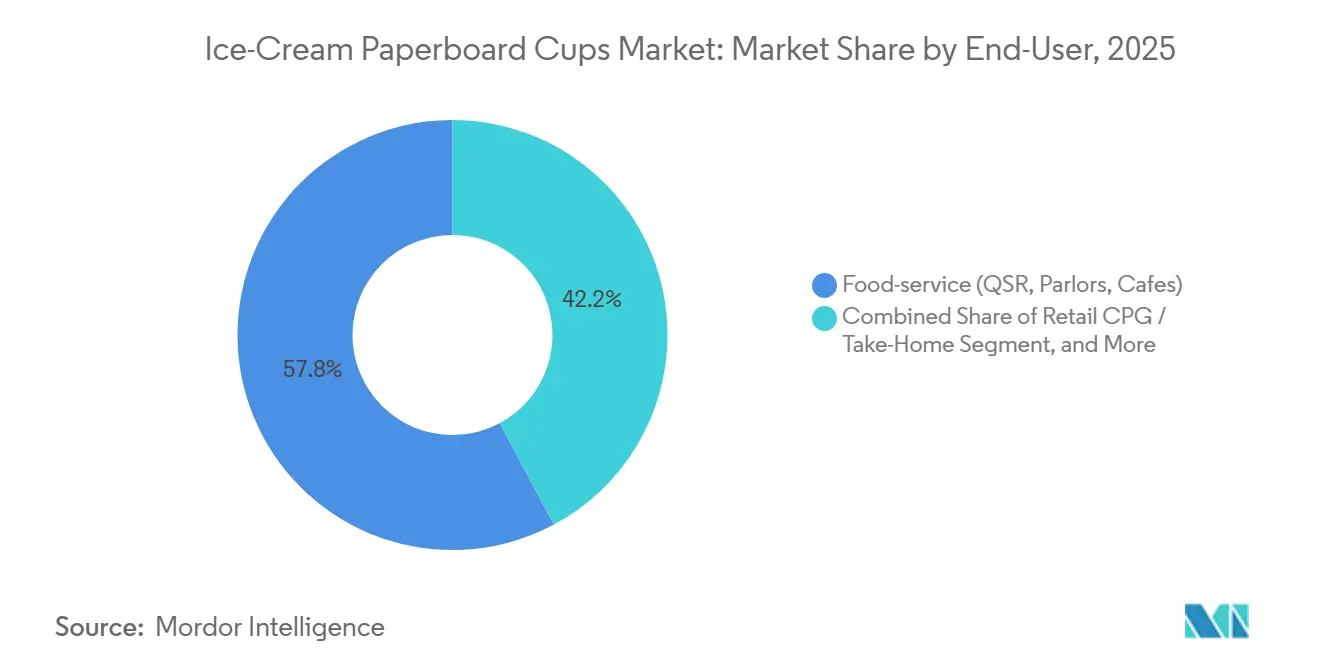
Nel 2025, i punti vendita del settore della ristorazione hanno consumato il 57.82% di tutto il tonnellaggio di bicchieri, a testimonianza della consolidata presenza di dessert nei ristoranti fast food e di gelati soft nei minimarket. Le catene apprezzano la possibilità di impilare i bicchieri in fibra e di controllarne il porzionamento, caratteristiche fondamentali per un servizio rapido. I servizi di catering offerti da compagnie aeree e cinema contribuiscono ulteriormente ad ampliare i cicli di acquisto ripetuti.
I canali di vendita al dettaglio da asporto, tuttavia, presentano il volume incrementale più dinamico: un CAGR del 4.81% sostenuto dalle piattaforme di consegna a domicilio e dalla crescita dei formati in pinta più salutari. I negozi di alimentari con marchio privato stanno perfezionando le referenze multi-porzione con cucchiaini laminati sotto i coperchi, un design fattibile solo con la rigidità del cartone. Gli acquirenti istituzionali, tra cui scuole e strutture sanitarie, optano per vaschette più grandi per risparmiare manodopera per il riempimento, sebbene i vincoli di budget ne limitino l'adozione. Allo stesso modo, le startup di gelato con vendita diretta al consumatore si affidano fortemente ai regali online, promuovendo piccole tirature di stampa digitale che mettono in risalto il marchio artigianale e giustificano i prezzi premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la fibra vergine detiene una doppia leadership
La fibra vergine offre rigidità e levigatezza superficiale di riferimento, essenziali per le applicazioni in celle frigorifere, assicurandosi una quota di mercato del 74.67% nel 2025 e il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 5.93%. Le certificazioni derivanti da programmi di silvicoltura sostenibile rafforzano la narrativa del marchio, mentre la lunghezza costante delle fibre riduce il rischio di crepe durante i cicli a -20 °C. Ciononostante, la tendenza verso il contenuto riciclato è in crescita con la maturazione dei sistemi di raccolta differenziata comunale.
I cartoni ibridi con una miscela di fibre riciclate post-consumo del 30-50% stanno entrando nella fase di sperimentazione su scala pilota, ma le limitazioni tecniche relative alla neutralità olfattiva e alla resistenza ne confinano attualmente a promozioni a tempo limitato. Gli stabilimenti che utilizzano linee integrate di disinchiostrazione e sbiancamento dispongono di un margine di sicurezza che contribuisce a neutralizzare gli shock dei prezzi della pasta vergine. Nel periodo di previsione, strumenti politici come le tariffe differenziate per la responsabilità del produttore potrebbero accelerare il passaggio a percentuali di riciclo più elevate, tuttavia si prevede che i substrati di qualità vergine domineranno le referenze premium che privilegiano l'aspetto estetico e l'efficienza di formatura a bordo macchina.
Analisi geografica
Mercato dei bicchieri di cartone per gelato nella regione Asia-Pacifico
L'ascesa della regione Asia-Pacifico nel mercato dei bicchieri di cartone per gelato è ancorata a una demografia favorevole e a una diffusione del franchising nel settore della ristorazione rapida (QSR), che richiede confezioni in fibra uniformi e adatte al congelamento. Si prevede che la sottoregione, composta da Cina, India e Sud-est asiatico, registrerà un tasso di crescita annuo composto (CAGR) del 6.47%, oltre 200 punti base al di sopra della media globale. I trasformatori multinazionali stanno quindi localizzando gli impianti di rivestimento barriera per aggirare i dazi di importazione e ridurre i tempi di consegna. I produttori nazionali di bicchieri, nel frattempo, si assicurano le importazioni di cellulosa da corridoi di piantagioni in rapida crescita, compensando in parte il rischio valutario.
Mercato dei bicchieri di cartone per gelato in Nord America ed Europa
Il Nord America e l'Europa forniscono collettivamente modelli tecnologici che supportano la conformità globale. I proprietari di marchi si affidano ampiamente al know-how nel settore dei rivestimenti a dispersione, proveniente da questi mercati maturi, per soddisfare i futuri standard di riciclabilità. Qui, il mercato delle coppette in cartoncino per gelato è stabile in termini di volume, ma propende verso formati da pinta e novità con margini di profitto più elevati. I produttori di etichette premium prediligono i gradi SBS vergini con coperchi in alluminio, una combinazione che trasmette qualità sugli scaffali dei congelatori affollati.
Mercato dei bicchieri di cartone per gelato in America Latina e Medio Oriente e Africa
Le regioni emergenti, America Latina, Medio Oriente e Africa, non hanno ancora superato la quota combinata del 15%, ma mantengono una domanda latente grazie alla crescita della classe media e ai climi più caldi che favoriscono il consumo durante tutto l'anno. Gli operatori del packaging che entrano in queste aree geografiche devono destreggiarsi tra infrastrutture della catena del freddo incoerenti e linee guida di riciclo eterogenee. Le linee di stampa flessografica a basso capitale, abbinate a formatrici modulari, offrono un percorso di ingresso flessibile sul mercato, aprendo la strada ad aggiornamenti graduali una volta che le soglie di volume giustificheranno le macchine di rivestimento a dispersione.
Panorama competitivo
Il mercato dei bicchieri di cartone per gelato presenta una moderata frammentazione, con circa i primi cinque trasformatori che rappresentano una quota stimata del 50-55% delle spedizioni globali. Graphic Packaging, Huhtamaki e Pactiv Evergreen sono i pilastri del gruppo di primo livello grazie a stabilimenti integrati, competenze globali di formatura e riempimento e portafogli multi-substrato. Graphic Packaging ha registrato un fatturato netto di 8.807 miliardi di dollari nel 2024, a testimonianza della sua capacità di vendere cartone e capacità di trasformazione sia ai marchi del settore della ristorazione che a quelli della vendita al dettaglio [4] Graphic Packaging Holding Company, “2024 Form 10-K,” investors.graphicpkg.com . Huhtamaki continua ad aumentare l'utilizzo del rivestimento a dispersione negli stabilimenti europei, impegnandosi al contempo a eliminare completamente i PFAS prima delle scadenze normative. Pactiv Evergreen ha vincolato gli incentivi per i dirigenti al raggiungimento del 100% delle vendite da materiali riciclabili, rinnovabili o riciclati entro il 2030, rafforzando la sua leadership in materia di sostenibilità.
I concorrenti di secondo livello sono spesso specializzati in contratti QSR regionali o pinte artigianali di nicchia. Si differenziano per la stampa digitale a basse tirature e i rapidi cambi di grafica. Gli accordi strategici includono cessioni di stabilimenti che sostituiscono stabilimenti di produzione di cartone a basso margine con stabilimenti di produzione di prodotti convertiti a più alto rendimento, come testimoniato dall'uscita di Graphic Packaging dal suo stabilimento di Augusta per concentrarsi sulle attività di ristorazione. L'interesse del private equity sta crescendo nelle aziende di verniciatura specializzate in grado di fornire materiali barriera a formatori di tazze terzi, segnalando un potenziale di consolidamento.
La corsa all'innovazione si concentra ora su prodotti chimici privi di fluoro e sulla robotica. I primi ad adottare linee di dispersione con rivestimento a velo ottengono accelerazioni più rapide e consumi energetici ridotti rispetto agli estrusori classici. La robotica all'interno delle sale di formatura riduce i costi di manodopera e garantisce la conformità igienica, un vantaggio competitivo negli audit di produzione post-pandemia. Nel complesso, queste iniziative indicano una graduale concentrazione, con l'aumento dei budget di capitale e dei costi di conformità.
Leader del settore delle coppette di cartone per gelato
Huhtamaki Oyj
Dart Container Corporation
Stanpac Inc.
Pactiv Evergreen Inc.
Genpack LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Avient ha registrato una crescita organica del fatturato del 5% nel secondo trimestre del 2, citando la domanda di coloranti sostenibili utilizzati nei coperchi in cartone.
- Gennaio 2025: la FDA ha revocato 35 autorizzazioni per il contatto con gli alimenti contenenti PFAS, fissando la scadenza per la conformità al 30 giugno 2025.
- Gennaio 2025: entra in vigore il regolamento UE 2025/40, che impone la riciclabilità di tutti gli imballaggi entro il 2030, con quote progressive di contenuto riciclato.
- Maggio 2024: Graphic Packaging cede il suo stabilimento di produzione di cartone di Augusta per concentrarsi maggiormente sulle linee di ristorazione con margini più elevati.
Ambito del rapporto sul mercato globale delle coppette di cartone per gelato
Il rapporto sul mercato dei bicchieri di cartone per gelato è segmentato per capacità del bicchiere (meno di 4 once, 4-8 once, 8-16 once, più di 16 once), tipo di rivestimento (polietilene, acido polilattico e altro), utente finale (servizi di ristorazione, vendita al dettaglio di beni di largo consumo/da asporto e altro), materiale (cartone di fibra vergine, cartone di fibra riciclata) e area geografica. Le previsioni di mercato sono fornite in termini di volume (tonnellate metriche).
| Meno di 4 once |
| 4-8 oz |
| 8-16 oz |
| Più di 16 once |
| Polietilene (PE) |
| Acido polilattico (PLA) |
| Dispersione acquosa |
| Senza polimeri di origine biologica |
| Servizi di ristorazione (QSR, bar, bar) |
| Beni di largo consumo al dettaglio / da asporto |
| Istituzionale e Ristorazione |
| Cartone di fibra vergine |
| Cartone in fibra riciclata |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per capacità della tazza | Meno di 4 once | ||
| 4-8 oz | |||
| 8-16 oz | |||
| Più di 16 once | |||
| Per tipo di rivestimento | Polietilene (PE) | ||
| Acido polilattico (PLA) | |||
| Dispersione acquosa | |||
| Senza polimeri di origine biologica | |||
| Per utente finale | Servizi di ristorazione (QSR, bar, bar) | ||
| Beni di largo consumo al dettaglio / da asporto | |||
| Istituzionale e Ristorazione | |||
| Per materiale | Cartone di fibra vergine | ||
| Cartone in fibra riciclata | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle coppette di cartone per gelato nel 2026?
Il mercato dei bicchieri di cartone per gelato ha raggiunto un volume di 1.12 milioni di tonnellate metriche nel 2026 e si prevede che salirà a 1.38 milioni di tonnellate metriche entro il 2031.
Quale capacità di tazza è la più venduta?
Le tazze da 4-8 once sono quelle che guidano la domanda globale, rappresentando il 41.71% delle spedizioni del 2025.
Cosa determina il predominio dell'area Asia-Pacifico?
La rapida crescita dei punti vendita QSR, l'urbanizzazione e l'aumento del reddito disponibile incrementano il consumo di gelato, contribuendo a far raggiungere alla regione Asia-Pacifico una quota di mercato del 42.06% entro il 2025.
Perché i rivestimenti privi di PFAS sono importanti oggi?
La FDA e l'UE hanno revocato o limitato gli usi dei PFAS a contatto con gli alimenti, spingendo i trasformatori verso dispersioni acquose o altre barriere prive di fluoro prima delle scadenze di metà decennio.
Il rivestimento in polietilene verrà gradualmente eliminato?
Il PE detiene ancora una quota del 67.41%, ma sta gradualmente subendo il decollo da parte delle dispersioni a base d'acqua, che crescono a un CAGR del 6.02%.


