

Dimensioni e quota di mercato dei data center iperscalabili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
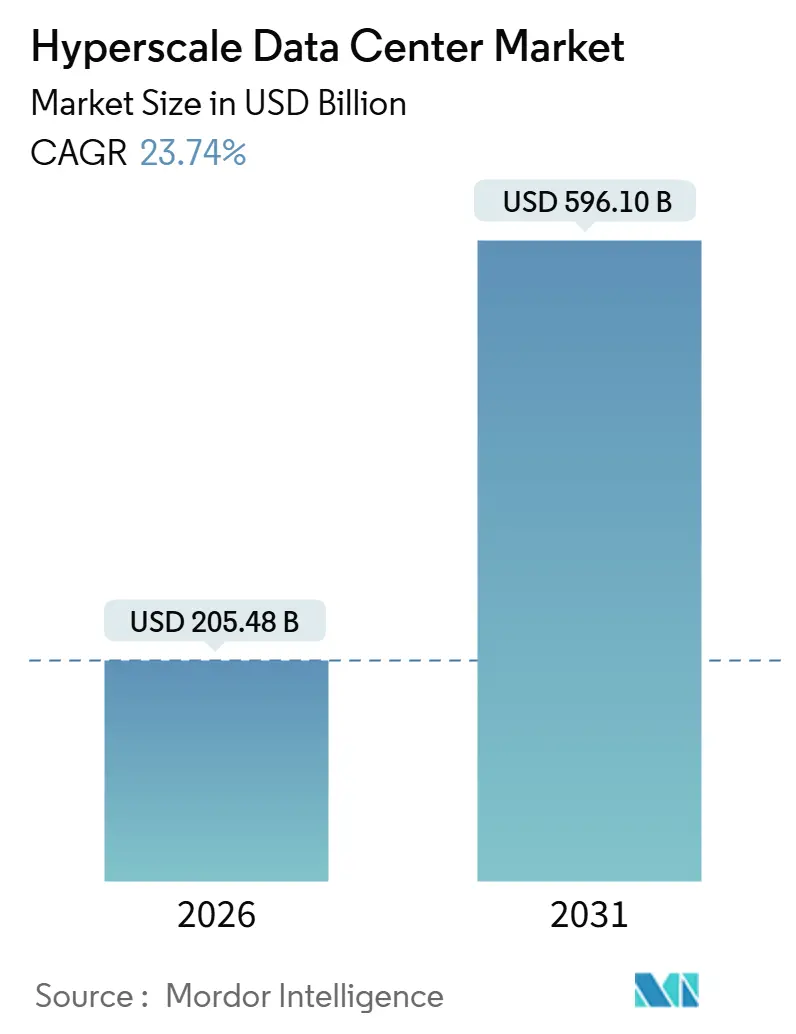
| Dimensione del mercato (2026) | 205.48 miliardo di dollari |
| Dimensione del mercato (2031) | 596.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.74% CAGR |
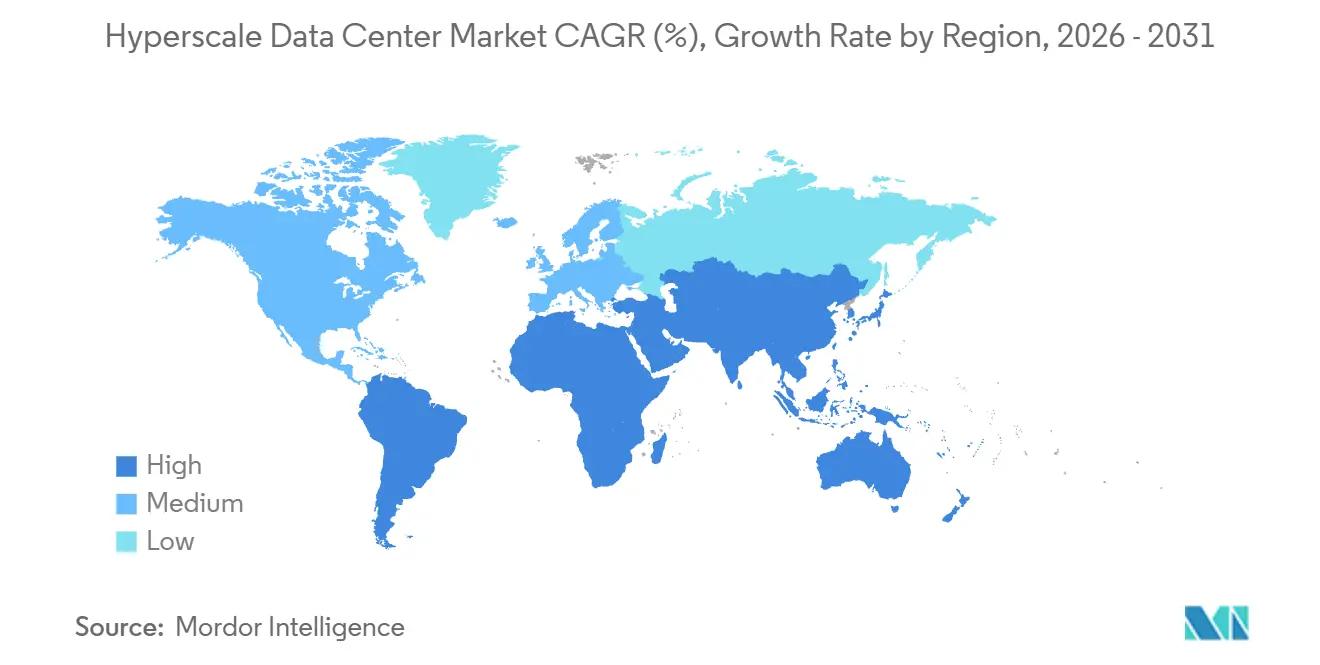
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
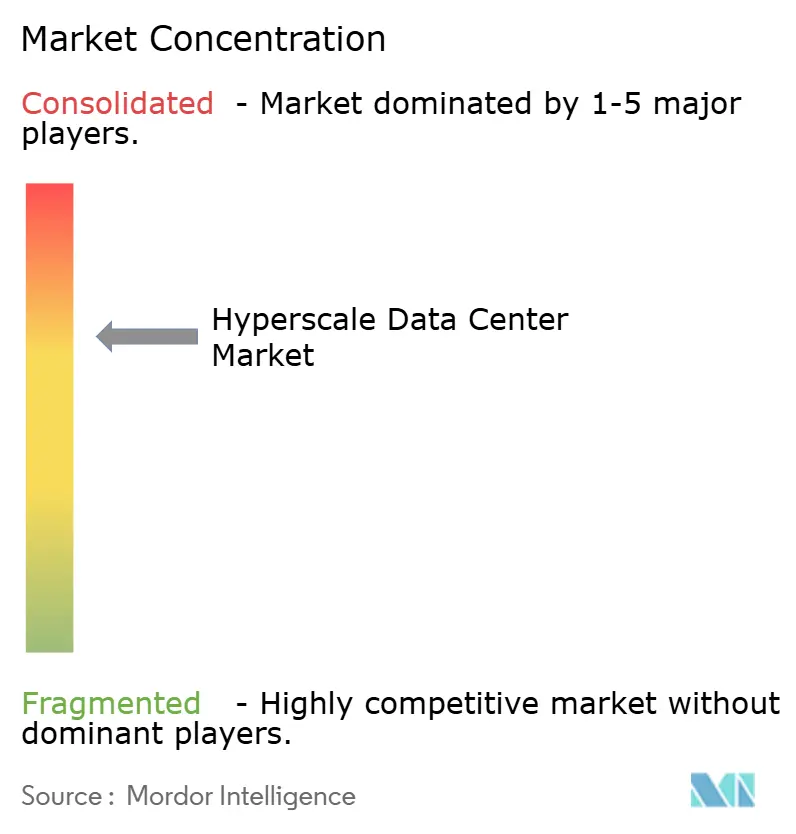
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei data center iperscalabili di Mordor Intelligence
Il mercato dei data center hyperscale ha raggiunto i 205.48 miliardi di dollari nel 2026 e si prevede che raggiungerà i 596.10 miliardi di dollari entro il 2031, con un CAGR del 23.74%. La rapida adozione di cluster di addestramento per l'intelligenza artificiale generativa sta spingendo le densità dei rack oltre i 50 kilowatt, il che a sua volta sta spingendo verso il retrofit su larga scala dei sistemi di alimentazione e raffreddamento per ospitare architetture raffreddate a liquido e ricche di GPU. Gli impegni di capitale da parte dei principali operatori del cloud, esemplificati dal piano triennale da 53 miliardi di dollari di Alibaba Group, segnalano una riallocazione strutturale della spesa verso infrastrutture di intelligenza artificiale appositamente progettate, mentre i mandati per il cloud sovrano in Europa e i requisiti di pagamento in tempo reale in Asia stanno frammentando i modelli di implementazione della capacità. Gli operatori stanno ricalibrando i criteri di selezione dei siti per garantire energia rinnovabile, percorsi in fibra ottica a bassa latenza e tecnologie di raffreddamento con vincoli idrici, mentre le piattaforme di private equity prefinanziano banche di terreni multi-gigawatt per aggiudicarsi contratti di locazione hyperscale a lungo termine. L'intensità competitiva si sta quindi stratificando, gli hyperscaler si autocostruiscono per carichi di lavoro proprietari, gli sviluppatori finanziati da private equity inseguono contratti di locazione di mega-campus e gli specialisti di colocation legacy si rivolgono all'avanguardia aziendale e a nicchie conformi alle normative, tutti fattori che rafforzano la costante espansione del mercato dei data center hyperscale.
Punti chiave del rapporto
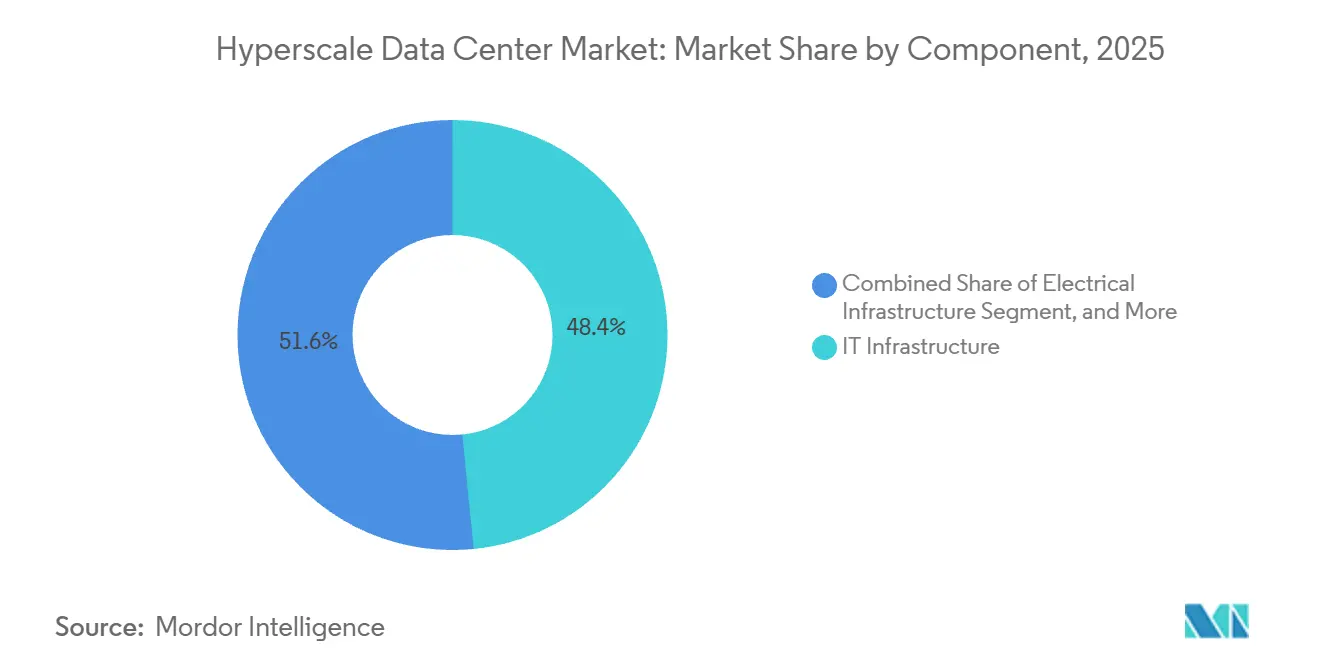
- Per componente, l'infrastruttura IT ha dominato con una quota di fatturato del 48.43% nel 2025, mentre si prevede che l'infrastruttura elettrica crescerà a un CAGR del 24.65% fino al 2031.
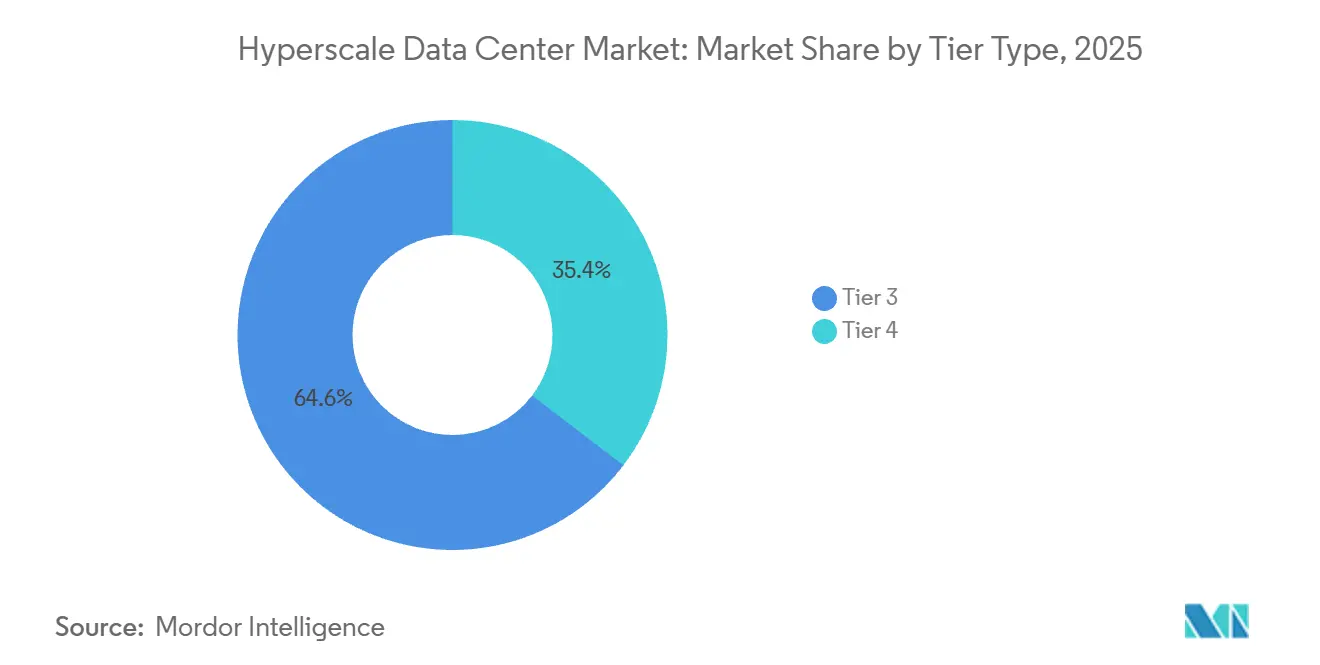
- In base al tipo di livello, le strutture di livello 3 rappresentavano il 64.64% della quota di mercato dei data center hyperscale nel 2025, mentre il livello 4 è quello in più rapida crescita, con un CAGR del 24.84% fino al 2031.
- In termini geografici, nel 2025 il Nord America deteneva il 40.43% del mercato dei data center hyperscale, ma si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 24.57%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei data center iperscalabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione dei carichi di lavoro AI e ML incentrati sulla GPU che richiedono rack da oltre 50 kilowatt negli Stati Uniti e in Cina | + 6.2% | Stati Uniti, Cina, con adozione secondaria in Europa e hub iperscalabili dell'Asia-Pacifico | Medio termine (2-4 anni) |
| I provider di cloud iperscalabile implementano il cloud sovrano in Europa | + 4.8% | Europa (Germania, Francia, Paesi Bassi, Irlanda), con ricadute sui mercati del Medio Oriente e dell'Asia-Pacifico che impongono la residenza dei dati | Medio termine (2-4 anni) |
| I mandati di pagamento in tempo reale FinTech accelerano la domanda di livello 4 a Singapore e in India | + 3.5% | Singapore e India, con una trazione emergente nei corridoi fintech di Brasile, Indonesia e Medio Oriente | A breve termine (≤ 2 anni) |
| Il consolidamento edge-core 5G crea requisiti di hub regionali nei paesi nordici e in Oceania | + 2.9% | Paesi nordici (Svezia, Norvegia, Danimarca), Oceania (Australia, Nuova Zelanda), con replicazione nel Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Skid modulari raffreddati a liquido che consentono il retrofit di siti industriali in India | + 2.4% | India (Delhi-NCR, Mumbai, Bengaluru, Hyderabad), con applicabilità ai siti industriali dismessi del Sud-est asiatico e dell'America Latina | Medio termine (2-4 anni) |
| Incentivi fiscali per i campus iperscalabili nella NEOM Digital Valley dell'Arabia Saudita | + 1.8% | Arabia Saudita (NEOM, Riyadh), Emirati Arabi Uniti, con potenziale estensione ad altri stati del Consiglio di cooperazione del Golfo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esplosione dei carichi di lavoro AI e ML incentrati sulla GPU che richiedono rack superiori a 50 kilowatt
L'addestramento di modelli linguistici di grandi dimensioni sta spingendo i carichi per rack ben oltre i 50 kilowatt, un livello al quale il raffreddamento ad aria diventa economicamente insostenibile poiché i carichi di lavoro di calcolo hyperscale richiedono infrastrutture GPU sempre più dense. Alibaba Cloud ha registrato una crescita a tre cifre dei ricavi dei prodotti AI per nove trimestri consecutivi nel 2025, sottolineando il costante interesse per la capacità ad alta densità di GPU. [1] Alibaba Group, “Alibaba's Investments in AI and Comprehensive Consumption Underpin Solid Q2 Results,” alibabagroup.com Gli hyperscaler statunitensi stanno implementando il raffreddamento a liquido diretto al chip e gli scambiatori di calore posteriori che supportano armadi da 100 kilowatt, comprimendo il periodo di ammortamento degli investimenti in infrastrutture a liquido. Queste implementazioni riducono la capacità inutilizzata e migliorano l'efficienza del consumo energetico, spostando il vantaggio competitivo verso gli operatori che padroneggiano le catene di fornitura del raffreddamento a liquido. Le strutture che non sono in grado di effettuare rapidamente l'ammodernamento stanno perdendo le gare per i carichi di lavoro di addestramento AI, erodendo la loro quota di mercato dei data center hyperscale.
Lancio del cloud sovrano da parte dei fornitori di cloud iperscalabili in Europa
I governi europei ora richiedono alle entità domiciliate a livello nazionale di controllare i dati sensibili, spingendo Amazon Web Services, Microsoft Azure e Google Cloud a costruire ambienti sovrani in Germania, Francia e Paesi Bassi. La conformità al GDPR, al BSI C5 tedesco e ai framework SecNumCloud francesi sta gonfiando i costi di costruzione e allungando le tempistiche, ma impone anche prezzi più elevati agli inquilini regolamentati. La joint venture da 7 miliardi di dollari di Blackstone con Digital Realty per la costruzione di campus a Francoforte e Parigi esemplifica l'entità del capitale reindirizzato per soddisfare questi obblighi. Gli operatori esperti nelle autorizzazioni locali e nelle negoziazioni sulla rete stanno aggiudicandosi contratti di locazione sovrani con margini più elevati, stimolando la crescita complessiva del mercato dei data center hyperscale.
I mandati di pagamento in tempo reale FinTech accelerano la domanda di livello 4
Sia la Monetary Authority di Singapore che la National Payments Corporation indiana richiedono tempi di regolamento inferiori al secondo, il che si traduce in un uptime del 99.995% e in infrastrutture completamente tolleranti ai guasti. L'Unified Payments Interface (UPI) indiana ha elaborato 16 miliardi di transazioni nel dicembre 2025, obbligando le infrastrutture Tier 4 geograficamente distribuite a mantenere la latenza al di sotto dei 100 millisecondi. I fornitori di servizi di colocation che offrono spazi Tier 4 certificati ora godono di un significativo margine di profitto, mentre gli operatori privi di certificazioni ISO 27001 e PCI-DSS vedono i clienti del settore dei pagamenti migrare altrove. Il risultato è un investimento sproporzionato nella ridondanza di alimentazione e raffreddamento Tier 4, che stimola il mercato dei data center hyperscale nelle metropoli asiatiche in forte crescita.
Consolidamento Edge-Core 5G che crea requisiti per hub regionali
Le reti 5G standalone stanno facendo convergere l'edge computing con il cloud core, concentrando i carichi di lavoro in hub regionali nei paesi nordici e in Oceania. Densa dorsale in fibra ottica, abbondante energia idroelettrica e basse temperature ambientali rendono Svezia e Norvegia le zone di atterraggio preferite per i cluster hyperscale multi-tenant. Gli operatori australiani e neozelandesi stanno replicando il modello per ridurre la latenza della dorsale e monetizzare le aste dello spettro, promuovendo nuove presenze regionali nel mercato dei data center hyperscale. La tempistica è a lungo termine, in quanto gli operatori stanno armonizzando le politiche sullo spettro, ma il land banking è già in corso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni sull'uso dell'acqua per il raffreddamento evaporativo negli Stati Uniti occidentali e in Spagna | -3.1% | Stati Uniti occidentali (California, Arizona, Nevada), Spagna, con vincoli emergenti in Australia e Sud Africa | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella supply chain delle GPU che limitano l'espansione della densità a livello di rack | -2.7% | Globale, con un impatto acuto negli Stati Uniti, in Cina e in Europa, dove si concentra la domanda di formazione sull'intelligenza artificiale | A breve termine (≤ 2 anni) |
| Aumento della tassa sul riscaldamento e delle imposte sulle emissioni di carbonio nei Paesi Bassi, a Singapore e in Germania | -1.9% | Paesi Bassi, Singapore, Germania, con potenziale adozione nel Regno Unito e nei paesi nordici | Medio termine (2-4 anni) |
| Quote obbligatorie di energia rinnovabile in loco nella nuova legge giapponese sull'energia verde | -1.5% | Giappone (Tokyo, Osaka), con quadri simili in fase di valutazione in Corea del Sud e Taiwan | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni all'uso dell'acqua per il raffreddamento evaporativo nelle regioni aride
La grave siccità in California, Arizona e Nevada ha costretto le autorità idriche a imporre limiti volumetrici sui consumi industriali. Il bacino del fiume Ebro in Spagna ha adottato limiti simili dopo i minimi storici di portata registrati nel 2024, costringendo i data center a passare a sistemi liquidi a circuito chiuso, più costosi da installare e gestire. I siti privi di contratti a lungo termine per l'acqua riciclata rischiano di subire tagli durante i picchi estivi, mettendo a repentaglio gli accordi sul livello di servizio. I nuovi progetti, pertanto, danno priorità all'acqua riciclata, alla desalinizzazione costiera o ai refrigeratori raffreddati ad aria, aumentando il costo di ingresso in conto capitale e moderando la crescita nel mercato dei data center di grande scala.
I colli di bottiglia della catena di fornitura delle GPU limitano l'espansione della densità a livello di rack
Le difficoltà di NVIDIA nell'incrementare la produzione di GPU Blackwell a causa dei vincoli di packaging avanzati di TSMC hanno allungato i tempi di consegna dei server da 12 a 26 settimane. Gli inquilini di hyperscale stanno rinviando i trasferimenti, lasciando inutilizzati gli spazi vuoti completati e rinegoziando i contratti di locazione quando il calcolo arriva in ritardo. L'investimento statale di 6.1 miliardi di dollari della Cina in capacità di calcolo nazionale evidenzia l'urgenza geopolitica di localizzare le catene di fornitura. La discrepanza tra i cicli di costruzione dei data center e le tempistiche di produzione dei semiconduttori inietta volatilità a breve termine nel mercato dei data center hyperscale, penalizzando gli operatori privi di contratti pluriennali di allocazione delle GPU.
Analisi del segmento
Per componente: l'infrastruttura elettrica cattura la spesa per il retrofit guidato dall'intelligenza artificiale
L'infrastruttura elettrica è destinata a crescere a un CAGR del 24.65% dal 2026 al 2031, superando la crescita complessiva del mercato dei data center hyperscale, poiché gli operatori stanno riorganizzando la distribuzione dell'energia per supportare rack da 50-100 kilowatt. Si prevede che la quota di mercato dei data center hyperscale dedicata all'infrastruttura elettrica aumenterà notevolmente, poiché i sistemi di alimentazione ininterrotta, le stringhe di batterie agli ioni di litio e gli interruttori modulari diventeranno obbligatori per i cluster GPU. L'UPS 9395XC di Eaton, con una potenza nominale di 2,250 kilowatt e scalabile fino a 3 megawatt, è un esempio di apparecchiatura che si allinea alla domanda degli hyperscaler di alimentazione di backup ad alta densità e bassa manutenzione. [2] Eaton, "Eaton 9395XC UPS", eaton.com L'infrastruttura IT, pur rappresentando il 48.43% del fatturato nel 2025, sta sperimentando cicli di aggiornamento dei server più lunghi per ammortizzare i costi degli acceleratori, il che ne frena lo slancio relativo. Le infrastrutture meccaniche si stanno orientando verso il raffreddamento diretto ai chip, aumentando il capitale iniziale ma riducendo i costi operativi a lungo termine grazie a una minore efficienza energetica. I margini delle costruzioni generali rimangono sotto pressione a causa della volatilità dei prezzi dell'acciaio e della carenza di manodopera specializzata, mentre il software di gestione delle informazioni dei data center guadagna quote di mercato sbloccando capacità inutilizzata.
Gli operatori ritengono che sia strategico preordinare le apparecchiature elettriche con tempi di consegna di 18-24 mesi, bloccando i prezzi prima che i prezzi di rame e semiconduttori aumentino ulteriormente. I fornitori che offrono skid di alimentazione integrati in fabbrica e team di messa in servizio in loco ottengono margini premium. Nel frattempo, gli hyperscaler stanno ricorrendo al crowdsourcing per specifiche aperte per blindosbarre e componenti chimici per batterie per evitare il lock-in del fornitore, che comprime i margini per i componenti di base. Di conseguenza, i fornitori di infrastrutture elettriche con un solido portafoglio di servizi e moduli a rapida implementazione sono posizionati per acquisire quote di mercato nei data center hyperscale nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di livello: guadagni di livello 4 con tolleranza ai guasti della domanda di servizi finanziari
Nel 2025 le strutture di livello 3 hanno dominato con il 64.64% delle implementazioni, tuttavia la capacità di livello 4 è destinata a un CAGR del 24.84% fino al 2031, riducendo il divario storico. Il mercato dei data center hyperscale per il livello 4 sta crescendo rapidamente perché le piattaforme bancarie e di pagamento in tempo reale non possono tollerare più di 26 minuti di inattività annuale. Singapore e India ora richiedono la certificazione di livello 4 per i carichi di lavoro di pagamento di importanza sistemica, aumentando significativamente la domanda in tali località. [3] Flexential, “Flexential Acquires Prime Property in Hillsboro,” flexential.com Il delta del costo del capitale, pari a 15-20 milioni di dollari per megawatt per il livello 4 rispetto a 8-12 milioni di dollari per il livello 3, è compensato dai premi di locazione legati alle garanzie di uptime.
La strategia divisa degli hyperscaler consiste nell'autocostruire campus di livello 3 per la formazione sull'intelligenza artificiale, dove l'orchestrazione può assorbire brevi interruzioni, e nel co-localizzare i carichi di lavoro di livello 4, come i portali rivolti ai clienti e la fatturazione. Gli operatori in grado di offrire campus di livello misto su lotti contigui acquisiscono entrambe le categorie di spesa e beneficiano di dorsali elettriche e di rete condivise. Con l'inasprimento degli standard di resilienza da parte delle autorità di regolamentazione di tutto il mondo, in particolare in Brasile e Arabia Saudita, si prevede che l'adozione del livello 4 aumenterà oltre i servizi finanziari, estendendosi anche ai carichi di lavoro del settore sanitario e pubblico, espandendo costantemente la quota di mercato dei data center hyperscale.
Analisi geografica
Mercato dei data center iperscale del Nord America
Nel 2025, il Nord America deteneva ancora il 40.43% del mercato dei data center hyperscale, grazie all'eccezionale densità di fibra ottica e alle solide interconnessioni di rete della Virginia settentrionale. I continui lanci di mega-campus da parte di Amazon Web Services, Microsoft e Google, unitamente al piano di sviluppo da 25 miliardi di dollari di Blackstone, rafforzano la preminenza globale della regione. Tuttavia, le restrizioni sull'acqua di raffreddamento nel Sud-ovest e i ritardi nei permessi legati al calore in California stanno spostando le nuove costruzioni verso il Pacifico nord-occidentale e il Texas, dove l'abbondanza di energia idroelettrica e la liberalizzazione dei mercati elettrici riducono i costi livellati. Le dinamiche di leasing mostrano che gli hyperscaler si impegnano in anticipo per intere fasi da 100 megawatt, riducendo la domanda di colocation al dettaglio e assicurandosi contratti di acquisto di energia da fonti rinnovabili.
Mercato dei data center hyperscale nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 24.57% fino al 2031, trainato dall'impennata delle infrastrutture di intelligenza artificiale in Cina, dal boom dei pagamenti digitali in India e dai requisiti di cloud sovrano di Singapore. L'impegno di Alibaba a investire 380 miliardi di RMB (53 miliardi di USD) in tre anni sottolinea l'attenzione della Cina sulla scalabilità del calcolo nazionale. La scarsità di terreni e le tasse sul riscaldamento stanno limitando la nuova offerta a Singapore, spostando la domanda in eccesso verso Johor e Batam. Le norme indiane sulla localizzazione dei dati e gli incentivi statali stanno facilitando le costruzioni greenfield e brownfield di Livello 4 a Mumbai e Bengaluru. Nel frattempo, le quote di energia rinnovabile in loco del Giappone allungano i tempi dei progetti a Tokyo e Osaka, indirizzando la crescita verso Hokkaido e Kyushu, aree ricche di energia. Nel complesso, gli operatori in grado di assicurarsi blocchi di potenza multi-megawatt e di destreggiarsi tra regimi di autorizzazione eterogenei conquisteranno il mercato in espansione dei data center hyperscale.
Mercato dei data center hyperscale in EMEA e Sud America
Europa, Medio Oriente e Africa mostrano traiettorie divergenti. Le politiche europee in materia di cloud sovrano frammentano la domanda tra Germania, Francia, Paesi Bassi e Irlanda, aumentando i requisiti di investimento ma consentendo prezzi elevati. La joint venture da 7 miliardi di dollari tra Blackstone e Digital Realty illustra la concentrazione di capitali in campus conformi alle normative. In Medio Oriente , la NEOM Digital Valley in Arabia Saudita e i cluster di Abu Dhabi negli Emirati Arabi Uniti sfruttano agevolazioni fiscali e procedure di autorizzazione rapide per attrarre aziende hyperscale, posizionando la regione come ponte di traffico intercontinentale. Il Sud America è guidato dal Brasile, dove le abbondanti risorse eoliche e solari si allineano con gli obiettivi di neutralità carbonica, sebbene la volatilità valutaria rimanga un ostacolo. La nascente domanda africana si concentra in Sudafrica e Nigeria; l'espansione dipende dall'ammodernamento delle reti e dalla realizzazione di cavi sottomarini. Nel complesso, queste dinamiche creano un mercato multipolare dei data center hyperscale con opportunità e rischi specifici per ciascuna regione.
Panorama normativo
La normativa che riguarda i data center hyperscale si sta inasprendo in materia di rendicontazione relativa a energia, acqua e resilienza, con particolare attenzione ai siti ad alto carico. Nell'Unione Europea, la Direttiva sull'efficienza energetica (Direttiva 2023/1791) impone ai data center con una potenza installata per le infrastrutture IT di almeno 500 kW di monitorare e comunicare gli indicatori di sostenibilità a un database europeo, elevando la misurazione, il DCIM e gli indicatori chiave di prestazione (KPI) verificabili relativi a energia e acqua da semplici preferenze di approvvigionamento a elementi di conformità. Nel marzo 2026, la Commissione europea ha lanciato un invito a presentare osservazioni su un sistema di valutazione della sostenibilità dei data center a livello UE, con l'obiettivo di una divulgazione delle prestazioni più standardizzata e comparabile, in grado di influenzare le autorizzazioni, la selezione degli inquilini e le condizioni di finanziamento.
La pressione politica si sta estendendo anche alla valutazione degli investimenti e alla classificazione delle infrastrutture. Negli Stati Uniti, il Dipartimento del Tesoro ha emanato nel novembre 2024 le norme definitive che ampliano l'autorità del CFIUS (Committee on Foreign Investment in the United States) per esaminare determinati investimenti immobiliari e infrastrutturali, aumentando così la diligenza normativa per l'acquisizione di terreni per data center e le joint venture in prossimità di aree sensibili. Parallelamente, è stata presentata al Congresso degli Stati Uniti la proposta di legge HR 9372, che incarica il NIST (National Institute of Standards and Technology) di sviluppare le migliori pratiche per la misurazione del consumo di energia e acqua nei data center, includendo esplicitamente i carichi di lavoro di intelligenza artificiale, rafforzando la necessità di framework di misurazione standardizzati, unitamente ai vincoli locali di carico della rete e di consumo idrico, man mano che le implementazioni si spostano verso rack con potenza superiore a 50 kW.
Panorama competitivo
Il mercato dei data center hyperscale mostra una moderata concentrazione. L'acquisizione di AirTrunk da parte di Blackstone per 16 miliardi di dollari nel 2024 ha immediatamente catapultato l'azienda al vertice della regione Asia-Pacifico, mentre l'investimento di KKR in Compass Data Centers nel dicembre 2025 sottolinea la costante propensione al private equity. Gli hyperscaler espandono contemporaneamente i programmi di autocostruzione per evitare i premi di colocation, creando una biforcazione in cui i REIT pubblici si rivolgono principalmente a carichi di lavoro aziendali e edge. Gli sviluppatori finanziati da private equity sfruttano capitale flessibile per prefinanziare riserve di energia pluriennali, un vantaggio strutturale rispetto ai competitor quotati legato alla distribuzione dei dividendi.
La differenziazione tecnologica si sta spostando verso competenze nel raffreddamento a liquido, nella costruzione modulare e nell'analisi predittiva per l'ottimizzazione energetica. Il CoolLoop Trim Cooler di Vertiv supporta temperature dell'acqua in ingresso fino a 40 °C, allineandosi agli operatori che devono rispettare le normative europee sui gas fluorurati. I concorrenti più piccoli come STACK Infrastructure e Vantage Data Centers conquistano quote di mercato offrendo campus build-to-suit con promesse di consegna a 12 mesi, mentre gli operatori tradizionali si trovano ad affrontare vincoli di bilancio. Certificazioni di sostenibilità come ISO 50001 e ISO 14001 sono ora elementi essenziali del bando di gara, con i locatari che specificano il mix di energia rinnovabile e l'intensità del consumo idrico nei documenti di richiesta di offerta. Di conseguenza, gli operatori in grado di combinare energia verde, predisposizione al raffreddamento a liquido e rapida costruzione godono di un potere di determinazione dei prezzi, rafforzando una gerarchia competitiva a più livelli all'interno del mercato dei data center di grande scala.
Le partnership strategiche si stanno moltiplicando. Accordi di acquisto di energia con parchi solari su larga scala in Texas e Spagna, joint venture con operatori di reti di trasmissione nei paesi nordici e accordi di scambio di terreni con proprietari di terreni industriali in India sono tutti esempi di approcci creativi per proteggere risorse scarse. Si prevede che il trend di consolidamento del settore dei data center di grande scala continuerà fino al 2031, poiché le aziende più piccole, incapaci di finanziare pipeline multi-gigawatt, diventeranno obiettivi di acquisizione.
Leader del settore dei data center iperscalabili
Digital Realty Trust, Inc.
Equinix, Inc.
Amazon Web Services, Inc.
NTT Ltd.
Cyrus One Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Equinix ha stretto una partnership con A2A a Milano per integrare il calore di scarto dei data center nella rete di teleriscaldamento della città, con un obiettivo dichiarato di recupero annuo di 225 GWh di energia termica. Questa iniziativa rafforza la posizione di Equinix nei mercati in cui il riutilizzo del calore, la rendicontazione energetica e i requisiti di decarbonizzazione influenzano sempre più le procedure di autorizzazione e gli appalti aziendali.
- Dicembre 2025: KKR ha concordato di investire diversi miliardi di dollari in una parte degli asset operativi di Compass Data Centers, con i proventi destinati all'espansione del campus hyperscale. L'operazione evidenzia la continua capacità del private equity di finanziare la realizzazione di data center hyperscale multi-sito con alimentazione elettrica garantita, anche in un contesto in cui l'accesso alla rete elettrica e i tempi di consegna delle apparecchiature diventano vincoli critici.
- Settembre 2024: Blackstone ha annunciato l'acquisizione di AirTrunk per 16 miliardi di dollari, espandendo la propria presenza nel settore dei data center in tutta la regione Asia-Pacifico. L'accordo ha accelerato il consolidamento tra le piattaforme focalizzate sui data center hyperscale e ha aumentato la pressione competitiva sugli sviluppatori affinché si assicurassero terreni e prenotazioni di energia multi-megawatt nei principali hub dell'area APAC.
Ambito e metodologia
Un data center può supportare centinaia di server fisici al suo interno e diverse migliaia di macchine virtuali. Viene creata una struttura hyperscale per supportare migliaia di server fisici che incorporano milioni di macchine virtuali. Questi data center offrono applicazioni robuste e scalabili e un portafoglio di servizi a singoli consumatori e aziende. Poiché l'hyperscale computing sta diventando sempre più necessario per il cloud e l'archiviazione di Big Data, il mercato è destinato ad assistere a una crescita robusta.
Nell'ambito dello studio sono stati analizzati i fattori che guidano e sfidano lo sviluppo di data center hyperscale.
I principali fornitori di data center Hyperscale, in particolare FAMG, vengono discussi in dettaglio nello studio. Il rapporto illustra anche come il recente scoppio della pandemia abbia influenzato le operazioni delle aziende nel complesso e in termini di pianificazione e attività di costruzione dei data center.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Infrastruttura IT | Infrastruttura del server |
| Infrastruttura di archiviazione | |
| Infrastruttura di rete | |
| Infrastruttura elettrica | Unità di distribuzione |
| Interruttori di trasferimento e apparecchiature di commutazione | |
| Sistemi UPS | |
| Generatori | |
| Altre infrastrutture elettriche | |
| Infrastruttura meccanica | Sistemi di raffreddamento |
| Rack | |
| Altre infrastrutture meccaniche | |
| Costruzione generale | Sviluppo del nucleo e del guscio |
| Servizi di installazione e messa in servizio | |
| Ingegneria di progettazione | |
| Rilevazione incendi, soppressione e sicurezza fisica | |
| Soluzioni DCIM/BMS |
| Tier 3 |
| Tier 4 |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Olanda | ||
| Francia | ||
| Irlanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Singapore | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Infrastruttura IT | Infrastruttura del server | |
| Infrastruttura di archiviazione | |||
| Infrastruttura di rete | |||
| Infrastruttura elettrica | Unità di distribuzione | ||
| Interruttori di trasferimento e apparecchiature di commutazione | |||
| Sistemi UPS | |||
| Generatori | |||
| Altre infrastrutture elettriche | |||
| Infrastruttura meccanica | Sistemi di raffreddamento | ||
| Rack | |||
| Altre infrastrutture meccaniche | |||
| Costruzione generale | Sviluppo del nucleo e del guscio | ||
| Servizi di installazione e messa in servizio | |||
| Ingegneria di progettazione | |||
| Rilevazione incendi, soppressione e sicurezza fisica | |||
| Soluzioni DCIM/BMS | |||
| Per tipo di livello | Tier 3 | ||
| Tier 4 | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Olanda | |||
| Francia | |||
| Irlanda | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Singapore | |||
| Giappone | |||
| Australia | |||
| Indonesia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Cile | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei data center iperscalabili nel 2031?
Si prevede che il mercato raggiungerà i 596.10 miliardi di dollari entro il 2031, con un CAGR del 23.74%.
Quale categoria di componenti si sta espandendo più rapidamente nelle strutture iperscalabili?
Si prevede che l'infrastruttura elettrica crescerà a un CAGR del 24.65%, poiché gli operatori aggiorneranno i sistemi di alimentazione per rack GPU da 50-100 kilowatt.
Quale regione dovrebbe registrare la crescita più elevata entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 24.57%, trainata dagli investimenti nell'intelligenza artificiale in Cina, dal boom dei pagamenti digitali in India e dalla domanda di cloud sovrano a Singapore.
Perché la capacità di livello 4 sta accelerando in Asia?
Le normative sui pagamenti in tempo reale a Singapore e in India richiedono un uptime del 99.995%, determinando un aumento delle build di livello 4 con alimentazione e raffreddamento completamente ridondanti.


